शोरूमची ऑफर नाही — तुमचा पगार ठरवेल गाडीची किंमत
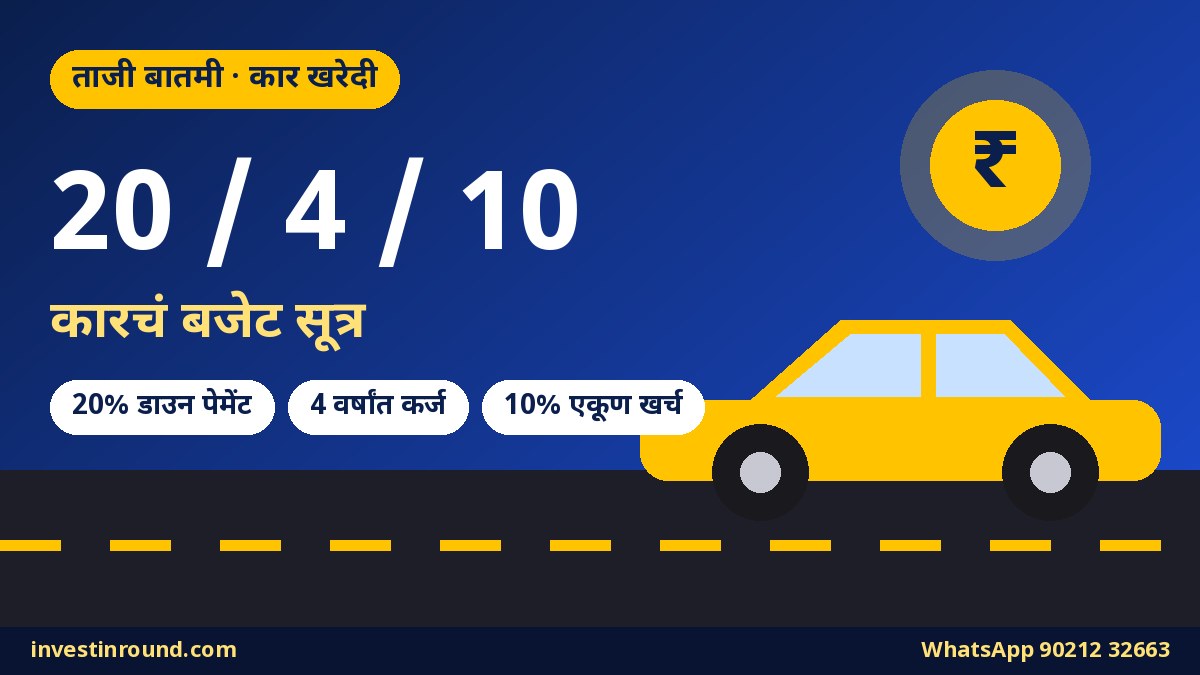
सणासुदीनंतरही शोरूममध्ये गर्दी आहे. “झिरो डाउन पेमेंट” आणि “छोटा हप्ता” ऐकून गाडी घरी येते, पण पुढची काही वर्षं महिन्याचं बजेट आवळलं जातं. असं होऊ नये म्हणून तीन आकड्यांचं एक सोपं सूत्र आहे — 20/4/10. आम्ही ते पगाराच्या हिशोबात मांडून बघितलं.
तीन आकडे, तीन शिस्ती
आधी स्वतःचे पैसे
गाडीच्या किंमतीच्या किमान एक-पंचमांश रक्कम डाउन पेमेंटला द्या. ₹8 लाखांची गाडी असेल तर ₹1.6 लाख. कर्ज लहान, व्याज कमी.
कर्ज चार वर्षांत संपवा
मुदत वाढली की हप्ता लहान दिसतो, पण व्याजाचा आकडा फुगतो. गाडी जुनी होते, कर्ज मात्र चालूच राहतं.
महिन्याचा एकूण खर्च
हप्ता, पेट्रोल-डिझेल, विमा, सर्व्हिसिंग, पार्किंग — सगळं मिळून तुमच्या मासिक उत्पन्नाच्या 10% च्या आत हवं.
आमचं गणित: पगार किती, गाडी किती?
मासिक उत्पन्नाच्या 10% मधून दरमहा ₹4,000 चालवण्याचा खर्च (इंधन, विमा, सर्व्हिसिंग) वजा केला, तर उरलेली रक्कम हप्त्यासाठी. कर्ज 9% व्याजाने 48 महिन्यांचं धरलं आहे.
| मासिक उत्पन्न | 10% = एकूण कार बजेट | हप्त्यासाठी उरतात | कर्ज (अंदाजे) | गाडी (20% डाउनसह) |
|---|---|---|---|---|
| ₹50,000 | ₹5,000 | ₹1,000 | ₹0.40 लाख | गाडी बसत नाही |
| ₹75,000 | ₹7,500 | ₹3,500 | ₹1.41 लाख | सुमारे ₹1.76 लाख |
| ₹1,00,000 | ₹10,000 | ₹6,000 | ₹2.41 लाख | सुमारे ₹3.01 लाख |
| ₹1,50,000 | ₹15,000 | ₹11,000 | ₹4.42 लाख | सुमारे ₹5.53 लाख |
| ₹2,00,000 | ₹20,000 | ₹16,000 | ₹6.43 लाख | सुमारे ₹8.04 लाख |
आकडे कडक वाटतील. तो या सूत्राचा स्वभावच आहे — गाडी आनंद देते, पण बजेट मोडू नये. घरात दोन कमावते असतील तर दोघांचं मिळून उत्पन्न धरा; मात्र चालवण्याचा खर्च तुमचा खरा आकडा टाका.
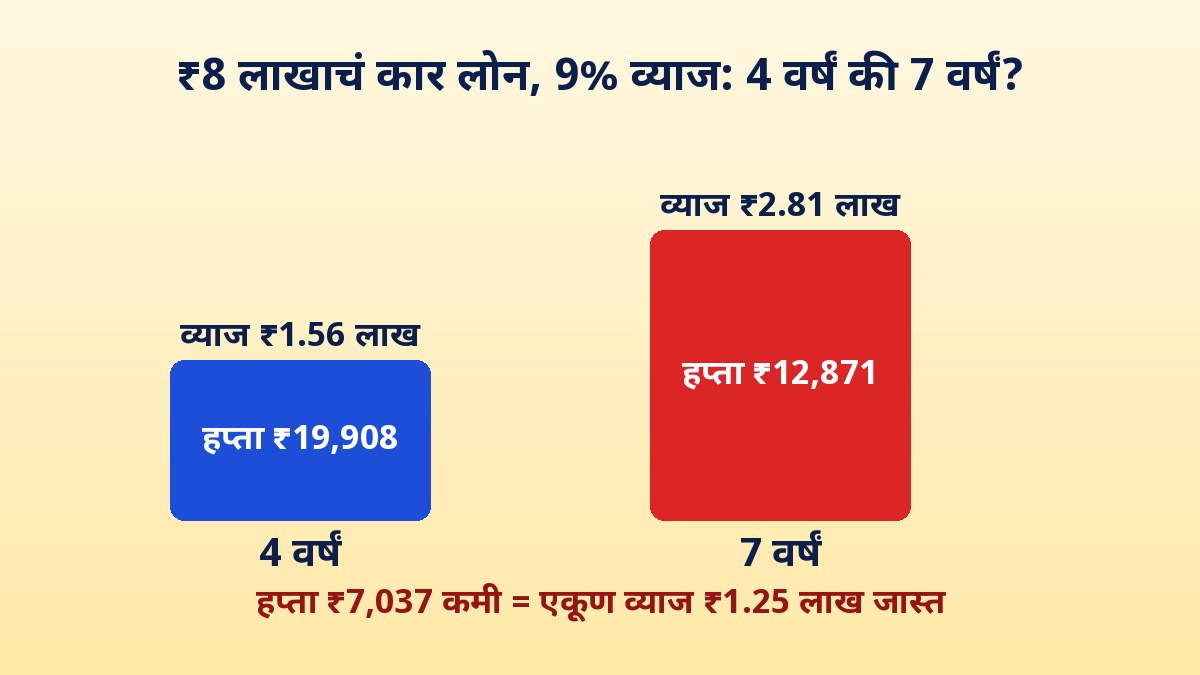
4 वर्षं की 7 वर्षं? व्याजाचा फरक पाहा
₹8 लाखांचं कर्ज, 9% व्याज. 7 वर्षांचा हप्ता ₹7,037 ने कमी वाटतो, पण त्याची किंमत ₹1.25 लाख जास्त व्याज.
शोरूमला जाण्याआधी 5 पावलं
- मासिक उत्पन्न × 10% = गाडीचा कमाल एकूण मासिक खर्च.
- त्यातून इंधन, विमा, सर्व्हिसिंग वजा करा — उरलेली रक्कम तुमचा जास्तीत जास्त हप्ता.
- हा हप्ता 48 महिन्यांसाठी किती कर्ज बसवतो, EMI कॅल्क्युलेटरवर तपासा.
- कर्ज + 20% डाउन पेमेंट = गाडीची कमाल ऑन-रोड किंमत (रोड टॅक्स आणि विमा धरून).
- आपत्कालीन निधी हात लावू नका. डाउन पेमेंटसाठी वेगळी बचत किंवा RD आधीपासून सुरू करा.
सवाल-जवाब (FAQ)
20/4/10 नियम म्हणजे काय?
गाडी घेताना कमीत कमी 20% डाउन पेमेंट, कर्जाची मुदत जास्तीत जास्त 4 वर्षं आणि गाडीचा सगळा मासिक खर्च तुमच्या मासिक उत्पन्नाच्या 10% च्या आत — असं तीन भागांचं बजेट सूत्र.
हा नियम बँक किंवा RBI चा आहे का?
नाही. ही फक्त वैयक्तिक अर्थनियोजनाची पद्धत आहे. बँक तुमचं उत्पन्न बघून कर्ज देते; किती घ्यायचं हे तुमच्या हातात असतं.
4 वर्षांपेक्षा जास्त मुदतीचं कर्ज घेतलं तर काय होतं?
हप्ता कमी होतो पण एकूण व्याज वाढतं. ₹8 लाखांवर 9% ने 7 वर्षांत व्याज सुमारे ₹2.81 लाख, तर 4 वर्षांत ₹1.56 लाख बसतं.
10% मध्ये नेमकं काय काय धरायचं?
कर्जाचा हप्ता, इंधन, विमा, सर्व्हिसिंग-दुरुस्ती, टोल-पार्किंग आणि टायर वगैरे वर्षाचे खर्च 12 ने भागून — सगळं मिळून.
सूत्र खूपच कडक वाटतं, मग काय करावं?
स्वस्त मॉडेल किंवा चांगल्या स्थितीतली सेकंड-हँड गाडी निवडा, डाउन पेमेंट वाढवा किंवा खरेदी 6-12 महिने पुढे ढकलून डाउन पेमेंट जमवा.
गाडी, घर किंवा दीर्घकालीन ध्येयासाठी SIP आणि गुंतवणूक प्लॅन — मराठीत सोप्या भाषेत मार्गदर्शन
9021232663नवी माहिती रोज मराठीत: investinround.com