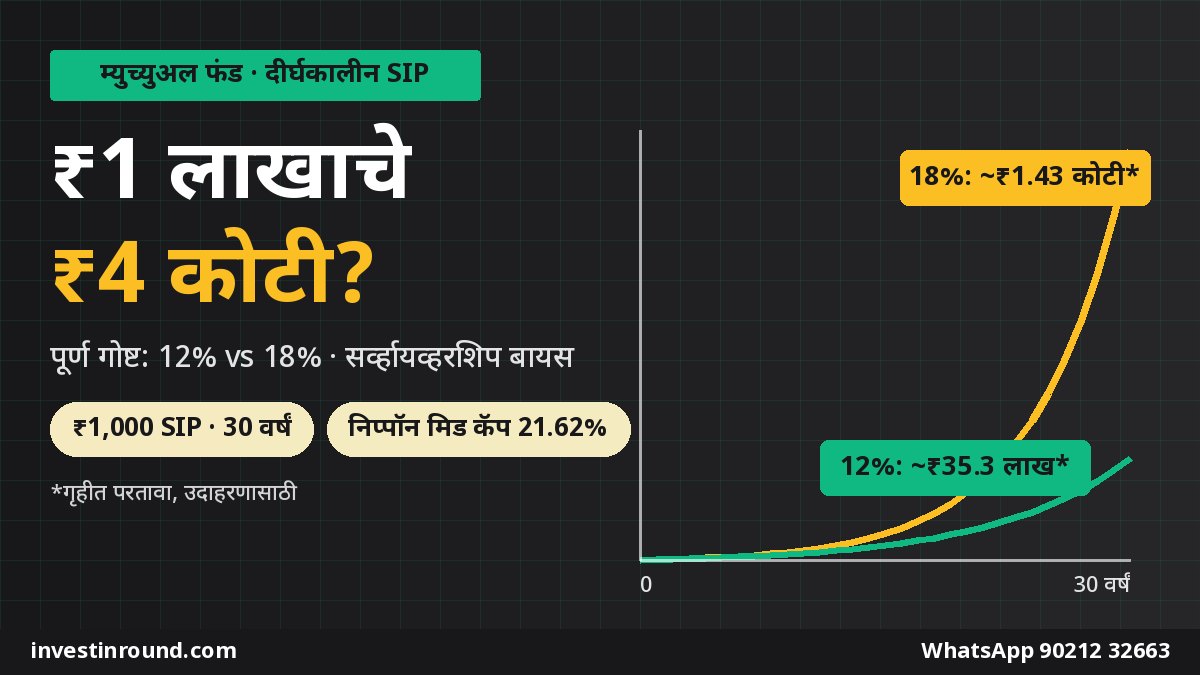
नमस्कार मित्रांनो! गेल्या आठवड्यात एक बातमी खूप फिरली — “₹1 लाखाचे झाले ₹4 कोटी!” एका म्युच्युअल फंडात 1995 मध्ये ₹1 लाख टाकले असते आणि तसेच ठेवले असते तर आज ते सुमारे ₹4 कोटींच्या आसपास झाले असते. आकडा वाचून कोणाच्याही डोळ्यांत चमक येते. WhatsApp ग्रुपवर फॉरवर्ड येतात, “आपण 30 वर्षांपूर्वी का नाही सुरू केलं!” असे मेसेज पडतात.
पण आज आपण क्लासमध्ये बसल्यासारखं एक वेगळा प्रश्न विचारू: हा आकडा खरा आहे का? तो आपल्याला काय शिकवतो? आणि आपल्या ₹1,000-₹5,000 च्या SIP साठी याचा नेमका अर्थ काय? आकडे तपासू, ₹1,000 ची SIP 30 वर्षं 12% आणि 18% वर चालली तर काय होतं ते बघू, आणि “सर्व्हायव्हरशिप बायस” नावाचा सापळा समजून घेऊ — कारण ₹4 कोटींच्या बातमीमागची अर्धी गोष्ट तिथेच लपलेली असते.
बातमी काय आहे? ₹1 लाखाचे ₹4 कोटी — आकडा नीट वाचू
ET Now च्या 23 ऑक्टोबर 2026 च्या लेखात Value Research च्या आकड्यांनुसार चार जुन्या फंडांचे “लाँच पासूनचे” परतावे दिले होते. त्यातला सर्वात मोठा आकडा निप्पॉन इंडिया ग्रोथ मिड कॅप फंड चा — 8 ऑक्टोबर 1995 ला सुरू झालेला हा फंड आणि त्याचा रेग्युलर प्लॅन लाँच पासून सुमारे 21.42% CAGR (वार्षिक चक्रवाढ दर), म्हणजे लाँचच्या वेळी ₹1 लाखाची एकरकमी गुंतवणूक आज सुमारे ₹4.1 कोटी.
मी स्वतः फंड हाऊसचं अधिकृत परफॉर्मन्स पत्रक (30 सप्टेंबर 2026 पर्यंत) बघितलं. तिथे रेग्युलर प्लॅनचा NAV ₹4,315.68 आहे आणि लाँच पासूनचा परतावा 21.62% दिला आहे — म्हणजे ₹10,000 चे ₹43.16 लाख, म्हणजेच ₹1 लाखाचे सुमारे ₹4.32 कोटी. दोन्ही आकड्यांत थोडा फरक दिसतो — बहुधा आकडे काढण्याची तारीख आणि पद्धत थोडी वेगळी असल्यामुळे. मुद्दा हा: आकडा ₹4.1 कोटी असो किंवा ₹4.3 कोटी — साधारण 21-22% वार्षिक, 31 वर्षं.
हे गणित आपण स्वतः तपासू शकतो: NAV ₹10 पासून सुरू होऊन ₹4,315 झाला म्हणजे पैसे सुमारे 431 पट झाले. 431 चा 31 वा मुळ काढला (म्हणजे 31 वर्षांचा चक्रवाढ दर) तर अंदाजे 1.216 येतो — म्हणजे वार्षिक 21.6%. आकडा बरोबर आहे. फक्त त्याचा अर्थ काय, हे आधी नीट समजून घेतलं पाहिजे.
31 वर्षांचं गणित: वेगवेगळ्या दरांनी ₹1 लाखाचं काय झालं?
आधी ET Now (Value Research) च्या 23 ऑक्टोबर 2026 च्या लेखातले चार रेग्युलर प्लॅनचे आकडे — “लाँच पासून” एकरकमी ₹1 लाख:
| फंड | लाँच | लाँच पासूनचा CAGR | ₹1 लाखाचे आज (सुमारे) |
|---|---|---|---|
| निप्पॉन इंडिया ग्रोथ मिड कॅप | 8 ऑक्टोबर 1995 | 21.42% | ₹4.1 कोटी |
| ABSL फ्लेक्सी कॅप | 27 ऑगस्ट 1998 | 20.34% | ₹1.78 कोटी |
| HDFC फ्लेक्सी कॅप | 1 जानेवारी 1995 | 17.99% | ₹1.69 कोटी |
| फ्रँकलिन इंडिया फ्लेक्सी कॅप | 29 सप्टेंबर 1994 | 16.89% | ₹1.48 कोटी |
फंडांची वर्षं वेगवेगळी आहेत (28 ते 32), म्हणून हे आकडे एकमेकांशी अगदी बरोबरीने तुलना करण्यासारखे नाहीत. आता “दर किती असला तर 31 वर्षांनी ₹1 लाखाचं काय होतं” हे आमचं स्वतःचं चक्रवाढ गणित:
| वार्षिक चक्रवाढ दर | ₹1 लाख, 31 वर्षांनी | किती पट? |
|---|---|---|
| 7% (सुरक्षित पर्यायासारखा) | ~₹8.1 लाख | ~8 पट |
| 11.81% (सेन्सेक्स TRI, 1995 पासून) | ~₹31.8 लाख | ~32 पट |
| 17.99% | ~₹1.69 कोटी | ~169 पट |
| 21.62% | ~₹4.32 कोटी | ~432 पट |
एक गोष्ट पटकन लक्षात येते: फक्त परताव्याच्या दरात काही टक्के फरक पडला तरी 30 वर्षांच्या शेवटी अंतर प्रचंड होतं. 11.81% वर ₹31.8 लाख आणि 21.62% वर ₹4.32 कोटी — दर दुप्पट नाही, पण रक्कम 13 पट! हीच चक्रवाढीची जादू आणि हीच तिची धोकादायक बाजू: जरा दर कमी मिळाला तर स्वप्न लहान होतं.
पण थांबा: हे सगळे आकडे “एकरकमी” आहेत, SIP चे नाहीत
बातमीतले ₹1 लाखाचे ₹4 कोटी हे लंपसम (एकरकमी) आहे. 1995 मध्ये ₹1 लाख एकाच दिवशी टाकून 31 वर्षं हात न लावणं. आपण रोज जे करतो ते वेगळं आहे — दर महिन्याला हप्ता. SIP चं गणित वेगळं असतं, कारण:
- पहिला हप्ता 30 वर्षं वाढतो, पण शेवटचा हप्ता फक्त एक महिना.
- सरासरी, तुमचे पैसे फंडात साधारण निम्मा काळच असतात.
- म्हणून SIP चा XIRR (खरा सरासरी दर) हा लाँच पासूनच्या CAGR पेक्षा बहुतेक वेळा वेगळा, अनेकदा कमी दिसतो, विशेषतः जर फंडाची सर्वात जोरदार वाढ सुरुवातीच्या वर्षांत झाली असेल.
उदाहरणार्थ, ₹1,000 ची मासिक SIP 30 वर्षं सलग 21.62% वर चालली, असं गृहीत धरलं तर (हे फक्त गणित, कोणत्याही फंडाचं वचन नाही) ती सुमारे ₹3.49 कोटी होईल. म्हणजे ₹4.32 कोटीपेक्षा कमी, आणि तेवढ्यासाठी ₹3.6 लाख भरावे लागतील. पण याच फंडाच्या 30 वर्षांच्या SIP चा खरा परतावा त्या काळात बाजाराच्या चढ-उतारानुसार वेगळाच आला असता. म्हणूनच बातमीतला आकडा “इच्छा” म्हणून नाही, “उदाहरण” म्हणून पाहा.
₹1,000 ची SIP, 30 वर्षं: 12% आणि 18% मधला फरक
आता आपला खास प्रयोग. समजा तुम्ही दरमहा फक्त ₹1,000 ची SIP सुरू केली आणि 30 वर्षं एकही हप्ता चुकवला नाही. एकूण भरणा = ₹3.6 लाख. वेगवेगळे दर गृहीत धरले तर:
| गृहीत वार्षिक दर | 10 वर्षांनी | 20 वर्षांनी | 30 वर्षांनी |
|---|---|---|---|
| 8% | ~₹1.84 लाख | ~₹5.93 लाख | ~₹15.0 लाख |
| 10% | ~₹2.07 लाख | ~₹7.66 लाख | ~₹22.8 लाख |
| 12% | ~₹2.32 लाख | ~₹9.99 लाख | ~₹35.3 लाख |
| 15% | ~₹2.79 लाख | ~₹15.2 लाख | ~₹70.1 लाख |
| 18% | ~₹3.36 लाख | ~₹23.4 लाख | ~₹1.43 कोटी |
| एकूण भरलेले पैसे | ₹1.2 लाख | ₹2.4 लाख | ₹3.6 लाख |
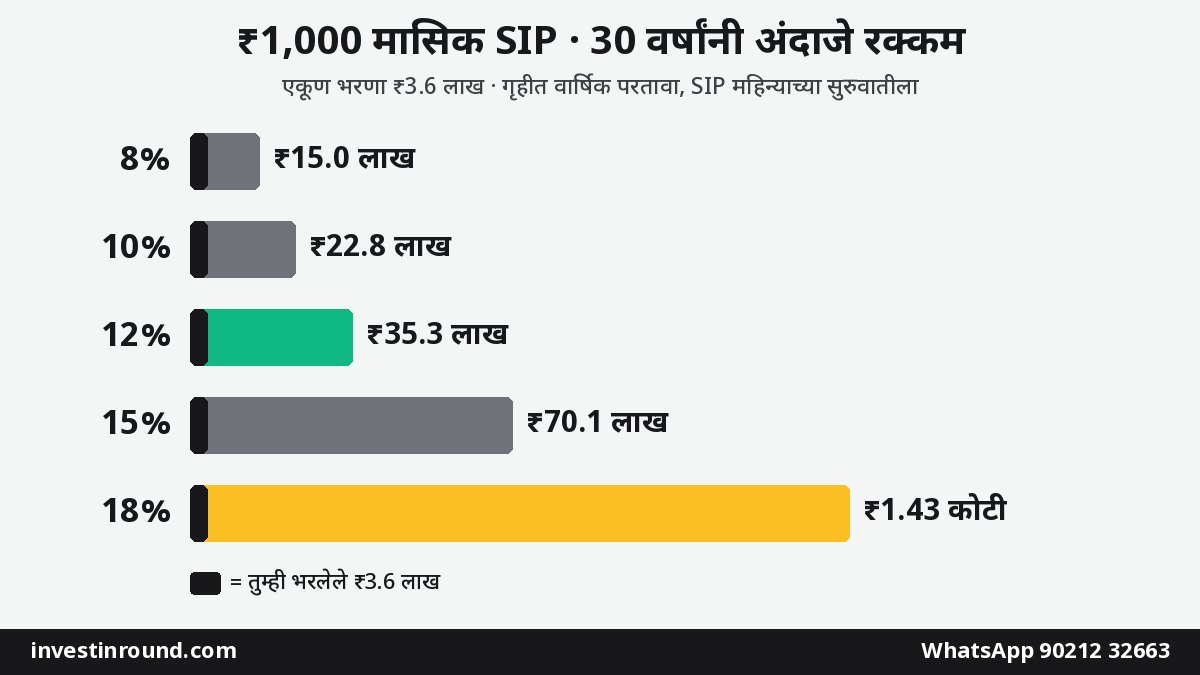
या तक्त्यातून चार धडे मिळतात:
- 12% वरून 18% वर गेलं की 30 वर्षांच्या शेवटी रक्कम सुमारे 4 पट होते (₹35.3 लाख विरुद्ध ₹1.43 कोटी). भरलेले पैसे तेच ₹3.6 लाख.
- 10 वर्षांनंतर फरक जवळपास जाणवतही नाही (₹2.32 लाख विरुद्ध ₹3.36 लाख). म्हणूनच सुरुवातीची वर्षं कंटाळवाणी वाटतात आणि लोक SIP सोडून देतात.
- 12% वर भरलेल्या पैशाच्या सुमारे 10 पट (₹3.6 लाखाचे ₹35.3 लाख) आणि 18% वर सुमारे 40 पट होतात — पण हे फक्त 30 वर्षं टिकलं तरच.
- तेच ₹1,000 आपण 5,000 केले तर सगळे आकडे अगदी 5 पट: 12% वर ~₹1.77 कोटी, 18% वर ~₹7.16 कोटी (भरणा ₹18 लाख).
इथे महत्त्वाचा प्रश्न: “मला 12% मिळेल की 18%?” याचं प्रामाणिक उत्तर — कुणालाच माहीत नाही. म्हणून फक्त 18% वर प्लॅन बांधू नका. 10-12% वर प्लॅन बांधा आणि जास्त मिळालं तर तो बोनस माना.
चक्रवाढीचं खरं रहस्य: पहिली 20 वर्षं पैसे बनवतात
हा आकडा मी स्वतः काढला तेव्हा मलाही नवल वाटलं. ₹1,000 ची SIP 30 वर्षं 12% वर चालली तर अंतिम रक्कम ₹35.3 लाख. यापैकी पहिल्या 20 वर्षांत भरलेल्या हप्त्यांची वाढ सुमारे ₹33 लाख आहे — म्हणजे अंतिम रकमेच्या सुमारे 93%. शेवटच्या 10 वर्षांत भरलेल्या हप्त्यांचा वाटा फक्त सुमारे ₹2.3 लाख (~7%).
याचा मराठी अर्थ: लवकर भरलेला प्रत्येक रुपया सर्वात जास्त काम करतो. काही तुलना:
| परिस्थिती (₹1,000/महिना, 12% गृहीत) | अंतिम रक्कम |
|---|---|
| 30 वर्षं सलग SIP | ~₹35.3 लाख |
| 10 वर्षं SIP करून थांबवली, पैसे तसेच ठेवले (30 वर्षांपर्यंत) | ~₹25.3 लाख |
| 10 वर्षं उशिरा सुरुवात (फक्त 20 वर्षं SIP) | ~₹10.0 लाख |
| 20 वर्षं SIP | ~₹10.0 लाख |
बघा — 10 वर्षं उशीर केला तर ₹35.3 लाखाचे ₹10 लाख! उशीर महाग असतो. आणि 10 वर्षं SIP करून सोडली तरी पैसे चालू ठेवले की ती ₹25 लाखांपर्यंत पोहोचते — हे दाखवतं की पैसे काढून टाकण्यापेक्षा तसेच ठेवणं किती ताकदवान आहे.
आता कठीण भाग: सर्व्हायव्हरशिप बायस म्हणजे काय?
कल्पना करा, 1995 मध्ये 10 मुलं शर्यतीत धावायला उभी राहिली. 31 वर्षांनी तुम्ही फक्त जिंकलेल्या एका मुलाची मुलाखत घेतली आणि म्हणालात, “बघा, धावणं किती फायद्याचं!” पण बाकीच्या 9 जणांचं काय झालं, ते तुम्ही दाखवलंच नाही. हाच सर्व्हायव्हरशिप बायस.
म्युच्युअल फंडात हे असं होतं:
- आज बातमीत येणारे फंड ते आहेत जे 31 वर्षं टिकले आणि चांगले ठरले.
- जे फंड कमी कामगिरीमुळे दुसऱ्या फंडात विलीन (मर्ज) झाले किंवा बंद झाले, ते आजच्या “टॉप फंड” यादीत नसतात. त्यांचा कमकुवत परतावा बहुतेक यादीतून गायब होतो.
- म्हणून “सर्वात जुन्या फंडांचे परतावे” बघताना आपण आधीच विजेत्यांच्या यादीकडे बघत असतो.
हे फक्त सिद्धांत नाही, आकडे आहेत. S&P डाऊ जोन्स इंडिसेसच्या SPIVA India स्कोअरकार्ड (31 डिसेंबर 2025 पर्यंत) मध्ये 10 वर्षांच्या कालावधीत:
| फंड प्रकार | 10 वर्षांपूर्वी असलेले फंड | आजही टिकलेले |
|---|---|---|
| लार्ज कॅप इक्विटी | 97 | 79.38% |
| ELSS | 41 | 75.61% |
| मिड/स्मॉल कॅप इक्विटी | 62 | 88.71% |
म्हणजे 10 वर्षांत लार्ज कॅपचे सुमारे 5 पैकी 1 फंड आणि ELSS चे सुमारे 4 पैकी 1 फंड एकतर बंद झाले किंवा मर्ज झाले. या स्कोअरकार्डनुसार सर्व श्रेणी मिळून 10 वर्षांत सुमारे 27% फंड टिकले नाहीत. आणि हा फक्त 10 वर्षांचा आकडा आहे — 30 वर्षांत हे प्रमाण आणखी जास्त असण्याची शक्यता आहे. (30 वर्षांचा अधिकृत आकडा मला मिळाला नाही, म्हणून तो मी देत नाही.)
बातमीतल्या आकड्यांमागचे आणखी 4 सापळे
सर्व्हायव्हरशिप बायस हा एकच सापळा नाही. आकडे वाचताना हेही लक्षात ठेवा:
- तारीख निवडीचा बायस. “लाँच पासून” असा आकडा नेहमी सर्वात चांगल्या दिसणाऱ्या तारखेपासून काढलेला असतो. आज, 2026 मध्ये, सेन्सेक्स TRI चा 1 वर्षाचा परतावा 30 सप्टेंबर 2026 रोजी -8.74% होता (निप्पॉनच्या पत्रकानुसार). म्हणजे वर्षभर वाट बघणाऱ्याला तोटा दिसत होता, आणि तरी 31 वर्षांचा आकडा भव्य दिसतो.
- रेग्युलर विरुद्ध डायरेक्ट. ET Now च्या लेखातले आकडे रेग्युलर प्लॅनचे आहेत. निप्पॉन ग्रोथ मिड कॅपचा डायरेक्ट प्लॅन 1 जानेवारी 2013 ला सुरू झाला, त्याचा लाँच पासूनचा परतावा 17.81% आहे. दोन्ही वेगवेगळे प्लॅन आणि वेगवेगळी वर्षं — डायरेक्ट प्लॅनचे आकडे 31 वर्षांचे नाहीत!
- फंडाचा आकार. या फंडाची मालमत्ता (AUM) 30 सप्टेंबर 2026 ला सुमारे ₹50,176 कोटी आहे (ET Now). सुरुवातीच्या काळात फंडाचा आकार आजच्या तुलनेत खूपच लहान असणार. मोठ्या आकाराचा फंड त्याच वेगाने वाढणं तुलनेने कठीण असतं, म्हणून भूतकाळाचा आकडा भविष्यात तसाच येईलच असं नाही.
- एकरकमी विरुद्ध SIP. वर बघितलं तसं, बातमीतला आकडा एकरकमी आहे. SIP चा खरा परतावा वेगळा येतो.
आजच्या तारखेला त्याच फंडाची कहाणी: 1 वर्ष, 3 वर्षं, 5 वर्षं
“31 वर्षांत 21.62%” म्हणजे प्रत्येक वर्षी 21% असं नाही. निप्पॉनच्या 30 सप्टेंबर 2026 च्या पत्रकानुसार त्याच रेग्युलर प्लॅनचा परतावा:
| कालावधी | निप्पॉन ग्रोथ मिड कॅप (रेग्युलर) | निफ्टी मिडकॅप 150 TRI | सेन्सेक्स TRI |
|---|---|---|---|
| 1 वर्ष | 5.44% | 4.57% | -8.74% |
| 3 वर्षं (CAGR) | 15.93% | 13.67% | 4.46% |
| 5 वर्षं (CAGR) | 16.08% | 14.75% | 5.43% |
| लाँच पासून | 21.62% | उपलब्ध नाही | 11.81% |
बघा, गेल्या 5 वर्षांत हाच फंड 16% दराने वाढला आहे, 1 वर्षात फक्त 5.44%. 30 वर्षांच्या सरासरीच्या आत वर्षं असतात — काही खूप चांगली, काही फारच कमकुवत. आणि हे लक्षात ठेवलं की SIP करणारा माणूस दोन्ही अनुभवतो. त्या काळात SIP चालू ठेवण्याची हिंमत हीच खरी कमाई.
हाच मुद्दा आपण वेगळ्या अंगाने बाजार पडण्याची वाट बघायची की दर महिन्याला SIP करायची या लेखात 26 वर्षांच्या इतिहासासह बघितला आहे.
टॅक्स: 30 वर्षांनी हातात किती उरतात?
इक्विटी म्युच्युअल फंडाचा टॅक्स युनिट्स विकल्यावर लागतो: 12 महिन्यांनंतर विकलं तर LTCG 12.5%, वर्षाला ₹1.25 लाखांपेक्षा जास्त नफ्यावर; 12 महिन्यांच्या आत विकलं तर STCG 20% (23 जुलै 2024 नंतरच्या विक्रीसाठी). गुंतवणूक करताना काही कापलं जात नाही.
₹1,000 SIP, 30 वर्षं, सगळे युनिट्स एकाच वर्षी विकले असं गृहीत धरून:
| दर | अंतिम रक्कम | नफा | ₹1.25 लाख वगळून 12.5% टॅक्स | टॅक्स नंतर |
|---|---|---|---|---|
| 12% | ~₹35.3 लाख | ~₹31.7 लाख | ~₹3.8 लाख | ~₹31.5 लाख |
| 18% | ~₹1.43 कोटी | ~₹1.40 कोटी | ~₹17.3 लाख | ~₹1.26 कोटी |
(अधिभार/सेस किंवा इतर उत्पन्न धरलेलं नाही.) टॅक्स सुमारे 11-12% रकमेवर जातो, तो सहन करण्याजोगा आहे. वेगवेगळ्या वर्षी थोडे-थोडे युनिट्स विकले तर दरवर्षीची ₹1.25 लाखांची सवलत वापरता येते — हे नियोजन आपण रिटायरमेंट कॉर्पस आणि SWP या लेखात बघितलं आहे.
खर्चाचा परिणाम: 1% फरक किती मोठा?
रेग्युलर प्लॅनमध्ये डिस्ट्रिब्युटरचं कमिशन असतं, डायरेक्टमध्ये नसतं. ET Now च्या लेखातल्या आकड्यांनुसार निप्पॉन ग्रोथ मिड कॅपचा बेस एक्सपेन्स रेशिओ 1.24% (रेग्युलर), HDFC फ्लेक्सी कॅप 1.08%, ABSL फ्लेक्सी कॅप 1.36%, फ्रँकलिन फ्लेक्सी कॅप 1.42% आहे (30 सप्टेंबर 2026).
साधं गणित: ₹1,000 SIP, 30 वर्षं. 12% वर ₹35.3 लाख. फक्त 1% परतावा कमी (11%) झाला तर ₹28.3 लाख. म्हणजे सुमारे 20% कमी. खर्चातला 1% फरक 30 वर्षांत अंतिम रकमेचा पाचवा भाग खाऊ शकतो. म्हणून फंड निवडताना एक्सपेन्स रेशिओ आणि डायरेक्ट/रेग्युलर हा मुद्दा दुर्लक्षित करू नका. (डायरेक्ट प्लॅन वेगळ्या सेवेशिवाय येतो, रेग्युलरमध्ये सल्लागाराची सेवा असते — निवड तुमच्या सोयीची.)
मग आपण काय करायचं? 30 वर्षांचा सोपा प्लॅन
आकडे समजले, सापळे समजले. आता कृती:
- ध्येय लिहा. “30 वर्षांनी मला किती हवे आणि का?” निवृत्ती, मुलांचं शिक्षण, घर — नाव द्या.
- 12% वर प्लॅन करा, 18% बोनस माना. 10-12% गृहीत धरून रक्कम ठरवा.
- फंडाच्या नावाने नाही, रचनेने निवडा. सुरुवात इंडेक्स फंडाने करणं सोपं. त्याबद्दल Nifty 50 इंडेक्स फंड SIP मार्गदर्शक वाचा.
- मिड/स्मॉल कॅप मर्यादित ठेवा. ते जास्त चढ-उताराचे असतात. लार्ज, मिड, स्मॉल, फ्लेक्सी — फरक या लेखात.
- दरवर्षी स्टेप-अप. पगार वाढला की SIP वाढवा — हे स्टेप-अप SIP लेखात सविस्तर आहे.
- वर्षातून एकदा आढावा. फंड सतत मागे राहिला का, फंड हाऊसमध्ये मोठा बदल झाला का — बघा. दर महिन्याला फंड बदलू नका.
- ध्येय जवळ आलं की सुरक्षित पर्यायाकडे. शेवटची 3-5 वर्षं हळूहळू इक्विटीतून डेटकडे; लाईफ सायकल फंड हेच काम आपोआप करतात.
एक उदाहरण: पुण्याचे अमित आणि त्यांचा 30 वर्षांचा प्रवास
(हे पूर्णपणे काल्पनिक, समजण्यासाठी घेतलेलं उदाहरण आहे.)
अमित 28 वर्षांचे, पुण्यात IT कंपनीत. त्यांनी ठरवलं: “58 व्या वर्षी निवृत्तीसाठी वेगळा निधी.” ते दोन फंडांत ₹5,000 ची SIP सुरू करतात — अर्धे Nifty 50 इंडेक्स फंडात, अर्धे फ्लेक्सी कॅपमध्ये. दरवर्षी पगार वाढला की SIP 10% ने वाढवतात.
पहिली 5 वर्षं काहीच जाणवत नाही — कोविडसारखा किंवा बाजार पडण्याचा काळ येतो, तेव्हा त्यांना भीती वाटते. पण त्यांनी आधीच लिहून ठेवलंय: “बाजार 20% पडला तरी SIP थांबवणार नाही.” 10 वर्षांनी त्यांच्या खात्यात भरलेल्या पैशापेक्षा मोठी रक्कम दिसू लागते. 20 वर्षांनी चक्रवाढीचा वेग वाढतो. 30 वर्षांनी ते मागे वळून पाहतात — शेवटची 10 वर्षं नव्हे, पहिली 20 वर्षं सर्वात महत्त्वाची होती हे त्यांना कळतं.
त्यांचा सल्ला: “फंड कुठला हे महत्त्वाचं आहे, पण त्याहून महत्त्वाचं — SIP थांबवली नाही.”
7 सामान्य चुका: ₹4 कोटींची बातमी वाचून लोक काय करतात?
- सर्वात जास्त परताव्याचा फंड एकदम घेणं. मागचा परतावा पुढे येईलच असं नाही.
- 10-12 फंड गोळा करणं. 2-4 चांगले फंड पुरेसे.
- सुरुवातीच्या 3-5 वर्षांत निराश होऊन थांबणं. चक्रवाढ सुरुवातीला कंटाळवाणी असते.
- आकड्याला वचन समजणं. 18% हे उदाहरण आहे, वचन नाही.
- बाजार पडला की SIP बंद करणं. पडलेल्या बाजारात युनिट्स स्वस्त मिळतात.
- फक्त मिड/स्मॉल कॅपवर सगळं टाकणं. मोठ्या चढ-उतारांसाठी तयार नसाल तर कठीण.
- टॅक्स आणि खर्चाकडे दुर्लक्ष. 1% खर्चाचा फरक 30 वर्षांत मोठा होतो.
चेकलिस्ट: ₹4 कोटींची बातमी वाचल्यानंतर आजच काय करायचं?
| काम | केव्हा |
|---|---|
| माझी सध्याची SIP किती, किती वर्षं चालेल ते लिहा | आजच |
| ध्येय आणि वर्षं ठरवा (12% गृहीत धरून) | या आठवड्यात |
| डायरेक्ट/रेग्युलर आणि एक्सपेन्स रेशिओ तपासा | या महिन्यात |
| SIP ला स्टेप-अप सेट करा (दरवर्षी 5-10%) | या महिन्यात |
| बँक मँडेट आणि SIP तारीख तपासा | दर 6 महिन्यांनी |
| फंडाचा वार्षिक आढावा | वर्षातून एकदा |
| ध्येयाच्या 3-5 वर्षं आधी हळूहळू डेटकडे | ध्येयाआधी |
📊 तुमचं 30 वर्षांचं गणित एकत्र मांडूया
तुमचं वय, सध्याची SIP आणि ध्येय सांगा. 12% आणि 18% दोन्ही गृहीतकांवर रक्कम काय होते, ते सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाशेवटचं सांगणं: ₹4 कोटी हा आकडा नाही, ही सवय आहे
मित्रांनो, बातमीतला ₹4 कोटींचा आकडा आपण तपासला. तो खरा आहे — पण तो एका निवडक विजेत्या फंडाचा, एकरकमी, 31 वर्षांचा आकडा आहे. त्यातून आपण तीन गोष्टी शिकलो: (1) वेळ हा सर्वात मोठा घटक — पहिली 20 वर्षं सर्वात महत्त्वाची; (2) दर फक्त काही टक्के बदलला तरी 30 वर्षांत रक्कम 4 पट होऊ शकते, म्हणून खर्च आणि फंडाची निवड गंभीरपणे घ्या; (3) सर्व्हायव्हरशिप बायसमुळे जुन्या विजेत्यांच्या आकड्यावर आंधळा विश्वास ठेवू नका.
तुमची सध्याची SIP, तुमचं वय आणि ध्येय सांगा — 12% आणि 18% दोन्ही गृहीतकांवर तुमचं 30 वर्षांचं गणित सोप्या मराठीत मांडून देऊ.
नेहमी विचारले जाणारे प्रश्न (FAQ)
₹1 लाखाचे ₹4 कोटी झाल्याची बातमी खरी आहे का?
निप्पॉन इंडिया ग्रोथ मिड कॅप फंडाच्या (लाँच 8 ऑक्टोबर 1995) रेग्युलर प्लॅनचा लाँच पासूनचा परतावा फंड हाऊसच्या 30 सप्टेंबर 2026 च्या पत्रकानुसार 21.62% आहे, ज्यानुसार ₹1 लाखाचे सुमारे ₹4.32 कोटी होतात. ET Now (Value Research) ने 21.42% आणि सुमारे ₹4.1 कोटी असा आकडा दिला आहे. दोन्ही आकडे एकरकमी गुंतवणुकीचे आहेत आणि पुढे असाच परतावा येईल असं नाही.
₹1,000 ची SIP 30 वर्षं 12% वर किती होते?
दरमहा ₹1,000, 30 वर्षं, 12% वार्षिक परतावा आणि SIP महिन्याच्या सुरुवातीला असं गृहीत धरलं तर अंदाजे ₹35.3 लाख होतात. एकूण भरणा ₹3.6 लाख असतो. हा फक्त गणिती अंदाज आहे, प्रत्यक्ष परतावा बदलतो.
₹1,000 ची SIP 30 वर्षं 18% वर किती होते?
18% वार्षिक परतावा गृहीत धरला तर ₹1,000 ची SIP 30 वर्षांत सुमारे ₹1.43 कोटी होते. म्हणजे 12% च्या तुलनेत सुमारे 4 पट. पण 30 वर्षं सतत 18% मिळण्याची कुणीही हमी देऊ शकत नाही, म्हणून नियोजन 10-12% वर करा.
सर्व्हायव्हरशिप बायस म्हणजे काय?
जे फंड टिकले आणि चांगले ठरले फक्त त्यांचेच आकडे दिसतात, आणि जे फंड बंद झाले किंवा मर्ज झाले त्यांचे खराब आकडे दिसत नाहीत. त्यामुळे जुन्या फंडांचे परतावे वास्तवापेक्षा चांगले दिसतात. SPIVA India (31 डिसेंबर 2025) नुसार 10 वर्षांत लार्ज कॅपचे सुमारे 79%, ELSS चे सुमारे 76% आणि मिड/स्मॉल कॅपचे सुमारे 89% फंड टिकले.
लाँच पासूनचा परतावा आणि SIP चा परतावा सारखाच असतो का?
नाही. लाँच पासूनचा परतावा (CAGR) बहुतेक वेळा एकरकमी गुंतवणुकीचा असतो. SIP मध्ये प्रत्येक हप्ता वेगवेगळ्या काळासाठी गुंतलेला असतो, म्हणून SIP चा खरा परतावा (XIRR) वेगळा येतो.
30 वर्षांच्या SIP मध्ये सर्वात जास्त फायदा कोणत्या वर्षांचा होतो?
सुरुवातीच्या वर्षांचा. ₹1,000 ची 30 वर्षांची SIP 12% वर गृहीत धरली तर अंतिम ₹35.3 लाखांपैकी सुमारे 93% रक्कम पहिल्या 20 वर्षांत भरलेल्या हप्त्यांची वाढ असते. म्हणून लवकर सुरुवात सर्वात महत्त्वाची.
म्युच्युअल फंडाच्या खर्चाचा (एक्सपेन्स रेशिओ) किती परिणाम होतो?
गृहीत 12% विरुद्ध 11% वर ₹1,000 ची 30 वर्षांची SIP सुमारे ₹35.3 लाख विरुद्ध ₹28.3 लाख होते, म्हणजे सुमारे 20% कमी. म्हणून एक्सपेन्स रेशिओ आणि डायरेक्ट/रेग्युलर प्लॅनची तुलना करा.
30 वर्षांनंतर म्युच्युअल फंडावर किती टॅक्स लागतो?
इक्विटी फंडात 12 महिन्यांपेक्षा जास्त काळ ठेवून विकल्यास वर्षाला ₹1.25 लाखांपेक्षा जास्त नफ्यावर 12.5% LTCG लागतो. 12 महिन्यांत विकल्यास 20% STCG. हे दर 23 जुलै 2024 नंतरच्या विक्रीसाठी आहेत.
सर्वाधिक परतावा दिलेल्या फंडातच सगळे पैसे गुंतवावेत का?
नाही. मागचा परतावा पुढे तसाच येईल याची हमी नसते. फंडाचा आकार, खर्च, पोर्टफोलिओ आणि जोखीम पाहून 2-4 फंडांत विभागणी करणं अधिक सुरक्षित असतं. नवशिक्यांसाठी इंडेक्स फंड ही सोपी सुरुवात ठरू शकते.
बाजार पडला तर 30 वर्षांची SIP थांबवावी का?
सहसा नाही. पडलेल्या बाजारात तेवढ्याच पैशात जास्त युनिट्स मिळतात. आर्थिक अडचण असेल तर आधी इमर्जन्सी फंडाचा वापर करा; SIP फक्त खरी गरज असेल तेव्हाच थांबवा किंवा कमी करा.
📊 तुमचं 30 वर्षांचं गणित एकत्र मांडूया
तुमचं वय, सध्याची SIP आणि ध्येय सांगा. 12% आणि 18% दोन्ही गृहीतकांवर रक्कम काय होते, ते सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा