टर्म इन्शुरन्स + SIP की LIC बचत पॉलिसी? कोणते योग्य
मित्रा, एजंटने टेबलवर दोन फाईल्स ठेवल्या. एकात लिहिलं — “टर्म प्लॅन स्वस्त, बाकी पैसे SIP मध्ये टाका.” दुसऱ्यात — “LIC ची बचत/एंडोमेंट पॉलिसी: संरक्षणही मिळेल, पैसेही परत येतील.” दोन्ही आकर्षक वाटतात. पण खरं काय फरक आहे?
आज आपण पर्याप्त टर्म कव्हर स्वस्त घेऊन उरलेले पैसे इक्विटी म्युच्युअल फंड SIP मध्ये गुंतवणे हे एक मार्ग, आणि LIC सारख्या पारंपरिक बचत/एंडोमेंट/मनी-बॅक पॉलिसीत संरक्षण + गुंतवणूक मिक्स करणे हे दुसरे मार्ग — सोप्या मराठीत तुलना करू. कव्हर किती मिळतं, प्रीमियम किती जातो, 20 वर्षांचं उदाहरण कसं वाचायचं, टॅक्स कसा विचारायचा, आणि कोणासाठी काय योग्य — गप्पा मारल्यासारखं.
आधी स्पष्ट करून टाकू. हा लेख टर्म इन्शुरन्स खरेदीपूर्वीची मूलभूत गाइड नाही — तिथे कव्हर किती हवं, हेल्थ चेक, क्लेम असे मुद्दे आहेत. इथे मुख्य प्रश्न वेगळा: संरक्षण आणि गुंतवणूक एकाच पॉलिसीत मिक्स करायची का, की वेगळे वेगळे ठेवायची? जुनी एंडोमेंट सरेंडर करायची की नाही हेही वेगळे विषय आहेत. आज फक्त “नवीन निर्णय” बघतो.
म्युच्युअल फंड Direct SIP, ETF आणि डिमॅट — एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत ऑनलाइन खातं उघडा, मग प्रीमियम वाचवून SIP सुरू करा.
👉 Upstox वर मोफत खातं उघडाएका नजरेत: टर्म + SIP vs LIC बचत/एंडोमेंट
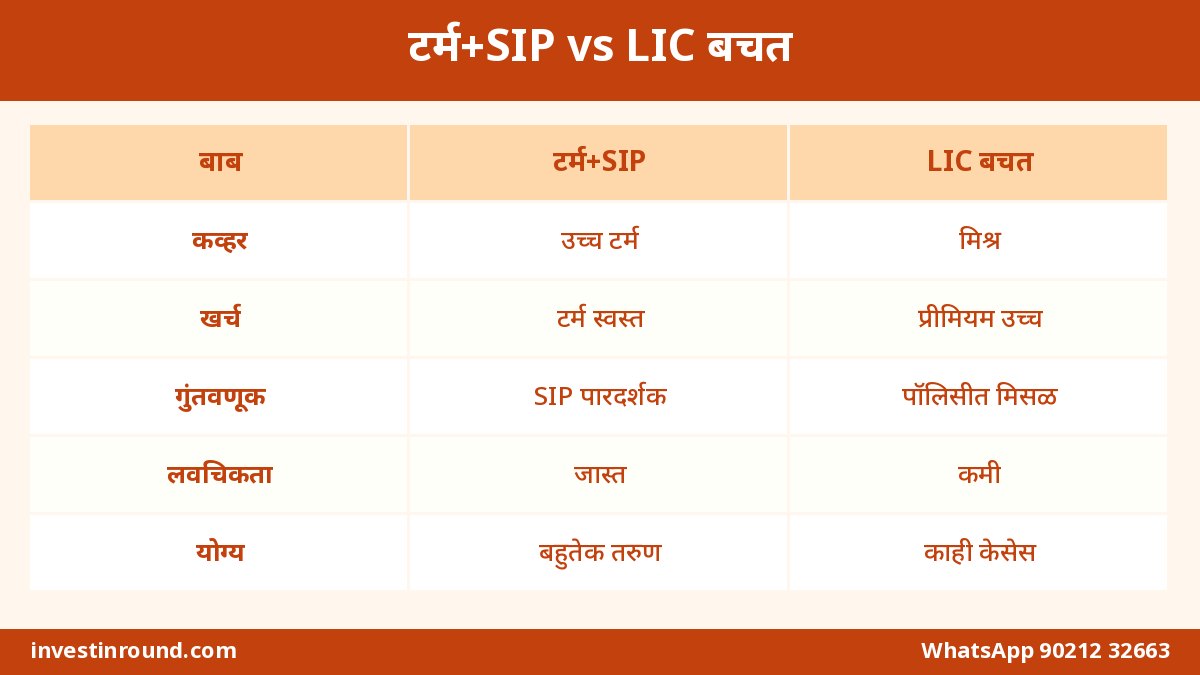
पुढे सविस्तर बघूच, पण आधी टेबलमध्ये सारांश. हा टेबल सेव्ह करून ठेवा — एजंटशी बोलताना उपयोगी पडेल.
| मुद्दा | टर्म + SIP (वेगळे) | LIC बचत / एंडोमेंट / मनी-बॅक |
|---|---|---|
| मुख्य उद्देश | कव्हर स्वस्त + गुंतवणूक वेगळी | संरक्षण + बचत एकत्र |
| समान कव्हरसाठी प्रीमियम | सामान्यतः खूप कमी (फक्त टर्म) | सामान्यतः खूप जास्त (बचत भागामुळे) |
| कव्हर गॅप धोका | जर टर्म पुरेसं घेतलं तर कमी | कधी कधी कव्हर कमी पडतो (प्रीमियम जास्त वाटल्याने) |
| परतावा अपेक्षा | SIP बाजाराशी जोडलेली (दीर्घ मुदत) | पारंपरिक पॉलिसीत प्रभावी परतावा अनेकदा कमी दिसतो |
| लिक्विडिटी | SIP युनिट्स गरजेनुसार (टॅक्स/एक्झिट लक्षात) | सरेंडर/पेड-अप नियम गुंतागुंतीचे |
| पारदर्शकता | टर्म प्रीमियम + फंड NAV/खर्च वेगळे दिसतात | बोनस, गॅरंटी, चार्जेस एकत्र गोंधळ करू शकतात |
टेबलमधला “परतावा” हा वचन नाही — फक्त दिशा. प्रत्यक्ष आकडा वय, आरोग्य, पॉलिसी प्रकार, फंड निवड आणि बाजारावर अवलंबून बदलतो. आता एकेक मार्ग नीट समजून घेऊ.
टर्म + SIP मार्ग म्हणजे काय?
कल्पना सोपी आहे. कुटुंबासाठी पुरेसं टर्म कव्हर घ्या — जेणेकरून काही झाल्यास घरचे कर्ज, मुलांचे शिक्षण, दैनंदिन खर्च चालू राहतील. टर्म प्लॅनमध्ये मॅच्युरिटीला “पैसे परत” नसतात; फक्त क्लेमवर कव्हर मिळतं. म्हणून प्रीमियम तुलनेने स्वस्त असतो.
जे पैसे तुम्ही पारंपरिक बचत पॉलिसीत टाकला असता, तेच (किंवा त्यातील मोठा भाग) इक्विटी म्युच्युअल फंड SIP मध्ये टाका. दीर्घ मुदतीसाठी इक्विटीचा इतिहास सांगतो की चक्रवाढीची शक्ती मोठी असते — पण बाजारात वर-खालीही असते. म्हणून हा मार्ग “गारंटेड रिटर्न” नाही; तो कव्हर वेगळं, गुंतवणूक वेगळी असा शिस्तबद्ध आराखडा आहे.
या मार्गाचे तीन स्पष्ट फायदे
- कव्हर पुरेसं ठेवता येतं: प्रीमियम कमी असल्याने ₹50 लाख–₹1 कोटी+ कव्हर व्यवहार्य होते.
- गुंतवणूक निवड खुली: SIP प्रकार, स्टेप-अप, श्रेणी — SIP चे प्रकार समजून स्वतः ठरवता येतात.
- खर्च दिसतो: टर्म प्रीमियम वेगळं, फंड expense ratio वेगळं — लपलेलं कमिशन शोधणं सोपं.
LIC बचत / एंडोमेंट / मनी-बॅक म्हणजे काय?
पारंपरिक जीवन विमा बचत पॉलिसीत दोन गोष्टी मिसळल्या जातात: मृत्यू लाभ (कव्हर) आणि मॅच्युरिटी/बोनस/मनी-बॅक हप्ते. एजंट सांगतो — “पैसे वाया जाणार नाहीत, परत येतील.” हे भावनिकदृष्ट्या आरामदायक वाटतं. LIC सारख्या मोठ्या संस्थांवर लोकांचा विश्वासही मोठा आहे — तो विश्वास चुकीचा नाही, पण उत्पादनाची गणितं वेगळी तपासली पाहिजेत.
एंडोमेंट: मुदत संपल्यावर बेनिफिट. मनी-बॅक: मधल्या वर्षांत काही टक्के परत. दोन्हीत प्रीमियम टर्मपेक्षा जास्त असतो, कारण कंपनी तुमच्या पैशातून कव्हर + गुंतवणूक + खर्च + कमिशन हाताळते. बोनस जाहीर होतो तेव्हा आकर्षक वाटतो, पण प्रभावी वार्षिक परतावा (तुम्ही भरलेल्या प्रीमियमच्या तुलनेत) अनेकदा लोकांच्या अपेक्षेपेक्षा कमी भासतो — विशेषतः महागाई आणि दीर्घ मुदतीचा इक्विटी पर्याय डोळ्यासमोर ठेवला तर.
मग LIC वाईट आहे का?
नाही — असं म्हणायचं नाही. काहींना शिस्त हवी असते, “पैसे काढता येणार नाहीत” ही सक्ती आवडते, आणि मार्केट NAV बघायची भीती असते. त्यांच्यासाठी पारंपरिक पॉलिसी भावनिकदृष्ट्या बरोबर वाटू शकते. प्रश्न असा आहे: त्याच पैशात कव्हर पुरेसं आहे का? आणि गुंतवणुकीचा भाग दुसऱ्या ठिकाणी अधिक पारदर्शकपणे करता येईल का?
समान कव्हरसाठी प्रीमियम: दिशा कशी पाहायची
आकडे वय, स्मोकिंग, शहर, पॉलिसी टर्म आणि कंपनीनुसार बदलतात. म्हणून इथे “नेमका इतका रुपये” असं खोटी कोट देणार नाही. पद्धत सांगतो — ही पद्धत एजंटकडे किंवा ऑनलाइन कोट काढताना वापरा.
- तुमचे वय, नॉन-स्मोकर/स्मोकर, आणि हवी असलेली टर्म (उदा. 30 वर्षे) लिहा.
- हवे असलेले कव्हर ठरवा (उदा. वार्षिक उत्पन्नाच्या 10–15 पट, किंवा कर्ज+ध्येय यादी).
- शुद्ध टर्म प्लॅनचे वार्षिक/मासिक प्रीमियम कोट काढा (2–3 कंपन्या).
- त्याच कव्हरसाठी पारंपरिक बचत/एंडोमेंट कोट काढा — प्रीमियम किती जास्त आहे ते नोंदवा.
- फरक = “बचत/गुंतवणूक म्हणून जाणारी रक्कम”. ही रक्कम SIP मध्ये टाकल्यास काय होऊ शकेल ते उदाहरणाने बघा (खाली).
बहुतेक कुटुंबांमध्ये हा फरक इतका मोठा असतो की टर्म घेतल्यावरही SIP साठी चांगली रक्कम उरते, आणि तरीही कव्हर पारंपरिक पॉलिसीपेक्षा जास्त किंवा समान ठेवता येतं. उलट, फक्त बचत पॉलिसी घेतली तर कव्हर कमी ठेवून प्रीमियम जास्त भरायची सक्ती होते — म्हणजे अंडर-इन्शुरन्स.
अंडर-इन्शुरन्स म्हणजे काय?
घराला ₹80 लाख कर्ज, मुलांचे पुढील खर्च, आणि पत्नी/पतीला उत्पन्नाची गरज — पण पॉलिसी कव्हर फक्त ₹10–15 लाख. असे अनेक घरांमध्ये दिसते, कारण “बचत पॉलिसीचा प्रीमियम जास्त” वाटतो आणि कव्हर कमी करून समायोजन केले जाते. टर्म स्वस्त असल्याने कव्हर वाढवणं सोपं पडतं.
उदाहरण: 20 वर्षांची साधी गणित (दिशा, वचन नाही)
खालील आकडे उदाहरण आहेत — शिकवण्यासाठी. तुमचे वय, प्रीमियम आणि बाजार परतावा वेगळे असतील. कोणतीही टक्केवारी “गारंटेड” समजू नका.
| बाब | मार्ग A: टर्म + SIP | मार्ग B: बचत पॉलिसी |
|---|---|---|
| कव्हर (उदा.) | ₹1 कोटी टर्म | ₹1 कोटी पारंपरिक (जर उपलब्ध/परवडणारे) |
| वार्षिक टर्म प्रीमियम (उदा.) | ₹12,000–₹18,000 च्या आसपास (वयानुसार) | — |
| वार्षिक बचत-पॉलिसी प्रीमियम (उदा.) | — | ₹80,000–₹1,20,000+ (कव्हर/प्लॅननुसार) |
| SIP साठी उरलेली वार्षिक रक्कम (उदा.) | प्रीमियम फरकाइतकी (उदा. ₹70,000–₹1,00,000) | वेगळी SIP कमी/शून्य |
| 20 वर्षांनी काय बघावं | SIP कॉर्पस (बाजार+खर्च नंतर) + टर्म कव्हर चालू असताना संरक्षण | मॅच्युरिटी/बोनस बेनिफिट vs भरलेला एकूण प्रीमियम |
कसे वाचायचं: समजा टर्म ₹15,000/वर्ष आणि बचत पॉलिसी ₹1,00,000/वर्ष लागते (फक्त उदाहरण). फरक ₹85,000/वर्ष. हा फरक मासिक ~₹7,000 SIP मध्ये गेला तर 20 वर्षांत कॉर्पस बाजाराच्या सरासरीनुसार मोठा होऊ शकतो — पण मध्ये पडझडही येईल. बचत पॉलिसीत मॅच्युरिटीला जे मिळेल ते एकूण भरलेल्या प्रीमियमशी तुलना करा; बोनसच्या जाहिरातीवरच समाधान मानू नका.
दुसरे उदाहरण: जर बचत पॉलिसीत फक्त ₹25 लाख कव्हर परवडत असेल आणि टर्ममध्ये त्याच प्रीमियमच्या एक छोट्या भागाने ₹1 कोटी कव्हर मिळत असेल, तर संरक्षणाचा फरकच निर्णायक ठरतो. पैशाच्या आकड्याआधी कव्हर गॅप भरा.
टर्म कोट काढून फरक कळला की Direct SIP सुरू करा. छोटे पाऊल — ₹2,000–₹5,000 पासूनही चालेल, नंतर स्टेप-अप करा.
📲 Upstox वर SIP खातं उघडाटॅक्स: गुणात्मक नोट्स (दर कल्पित नाहीत)
टॅक्स नियम बदलतात, स्लॅब आणि सूट प्रत्येकाच्या निवडीनुसार वेगळे. इथे फक्त दिशा — नेमके टक्के/कलम कोट करून गोंधळ न करता.
| मुद्दा | सामान्य समज (तपासून घ्या) |
|---|---|
| जीवन विमा प्रीमियम (जुना करप्रणाली) | अटी पूर्ण असल्यास 80C सारख्या मर्यादित सूट अंतर्गत कपात चर्चेत येते. नवीन करप्रणाली निवडली तर अनेक जुन्या कपाती उपलब्ध नसतात. |
| मॅच्युरिटी / क्लेम रक्कम | अटी, प्रीमियम-टू-सम अॅश्युअर्ड गुणोत्तर आणि कलमांनुसार करपात्रता बदलू शकते. “सगळं टॅक्स फ्री” असं गृहीत धरू नका — पॉलिसी दस्तऐवज आणि चालू नियम तपासा. |
| इक्विटी MF SIP नफा | रिडेम्पशनवर कॅपिटल गेन नियम लागू (मुदत आणि श्रेणीनुसार). ELSS सारख्या श्रेणीत लॉक-इन आणि 80C चर्चा वेगळी — ELSS vs PPF vs टॅक्स सेव्हर FD वाचा. |
| टॅक्स बचत = चांगली पॉलिसी? | नाही. आधी कव्हर, मग गुंतवणूक योग्यता, शेवटी टॅक्स. फक्त 80C भरण्यासाठी चुकीचे उत्पादन घेऊ नका. |
कोणासाठी काय योग्य?
| तुमची परिस्थिती | विचारात घ्या |
|---|---|
| कर्ज/मुले/एकमेव कमाई — कव्हर प्रथम | पुरेसं टर्म + उरलेलं SIP |
| मार्केट NAV बघून झोप उडते, शिस्त हवी | टर्म तरीही घ्या; गुंतवणुकीत काही भाग डेट/PD+SIP मिक्स — फक्त कव्हर कमी करू नका |
| आधीच जास्त पारंपरिक पॉलिसी, कव्हर कमी | नवीन टर्म घेऊन गॅप भरा; जुन्या पॉलिसी सरेंडर वेगळा विषय |
| टॅक्ससाठी 80C भरायचंय (जुनी प्रणाली) | ELSS/PPF/EPF सारखे पर्याय तुलना करा; विमा = संरक्षण आधी |
| उद्योगातील एजंट दाब, “फक्त बचत पॉलिसी” | दोन कोट काढा (टर्म vs बचत), फरक लिहा, मग निर्णय |
पुण्यातील सचिनला ₹60 लाख होम लोन आहे. एजंट एंडोमेंटमध्ये ₹25 लाख कव्हर सुचवतो, प्रीमियम जास्त. सचिन टर्मने ₹1 कोटी कव्हर घेतो, प्रीमियम फरक SIP मध्ये टाकतो. त्याची झोप शांत — कारण कव्हर गॅप भरला. गुंतवणुकीचा भाग बाजारावर अवलंबून आहे हे त्याला माहीत आहे, पण संरक्षणाचा प्रश्न सुटला.
सामान्य चुका ज्या टाळाव्यात
1) “पैसे परत येतात म्हणून बचत पॉलिसीच बरी” — परत येणारी रक्कम आणि भरलेला एकूण प्रीमियम + वेळेची किंमत यांची तुलना करा. फक्त “परत येते” पुरेसे नाही.
2) टर्म घेतला पण SIP विसरला — टर्म + SIP हा जोडी मार्ग आहे. फक्त टर्म घेऊन उरलेले पैसे खर्च केले तर दीर्घकालीन संपत्ती तयार होत नाही.
3) कव्हर कमी ठेवणे — प्रीमियम वाचवण्यासाठी ₹5–10 लाख कव्हर = खोटी बचत. कुटुंबाच्या खऱ्या गरजेएवढे कव्हर आधी ठरवा.
4) फक्त मित्र/नातेवाईक एजंट म्हणून घेणे — नातेसंबंध जपा, पण कोट आणि कव्हर गणित स्वतः समजून घ्या. मिस-सेलिंग कसे ओळखायचे हे वेगळे वाचा.
5) जुनी पॉलिसी सरेंडरची घाई — आधीच चालू असलेली एंडोमेंट सरेंडर/पेड-अप करायची का हे वेगळे गणित आहे. नवा निर्णय आणि जुना निर्णय मिसळू नका.
व्यावहारिक पावले: आज काय करायचं
- कुटुंबाची कव्हर गरज लिहा (कर्ज + 10–15 वर्षांचे खर्च + ध्येये — सोपी यादी).
- 2–3 टर्म कोट काढा (समान कव्हर, समान मुदत).
- एजंटने सुचवलेल्या बचत/एंडोमेंटचे प्रीमियम आणि कव्हर लिहा.
- फरक काढा — तो SIP बजेट आहे का ते पाहा.
- आरोग्य घोषणा प्रामाणिक भरा; क्लेम वेळी लपवलं तर त्रास.
- टर्म सुरू झाल्यावर SIP ऑटो-डेबिट लावा (Direct प्लॅन).
- दरवर्षी कव्हर आणि SIP स्टेप-अप पुनरावलोकन करा.
खातं तयार असेल तरच मासिक SIP ऑटो सुरू होते. Upstox वर डिमॅट + म्युच्युअल फंड एकत्र.
⚡ आत्ताच खातं उघडाटर्म निवडताना थोडी चेकलिस्ट
पूर्ण गाइड वेगळी आहे, पण तुलना करताना हे विसरू नका:
- क्लेम सेटलमेंट आणि सेवा: फक्त स्वस्त प्रीमियम नको — कंपनीची सेवा आणि अटी वाचा.
- राइडर: क्रिटिकल इलनेस/अॅक्सिडेंट — गरज असेल तर वेगळे समजून घ्या; सगळे राइडर जबरदस्तीने नको.
- प्रीमियम पेमेंट टर्म: नियमित vs मर्यादित पे — कॅशफ्लोनुसार.
- नॉन-स्मोकर घोषणा: खरं सांगा.
- नॉमिनी: अपडेट ठेवा.
अधिक मुद्द्यांसाठी: टर्म इन्शुरन्स खरेदीपूर्वी 10 मुद्दे.
SIP बाजू: कोणती श्रेणी, किती जोखीम
टर्मने वाचवलेले पैसे “कुठेही” टाकू नका. दीर्घ मुदत (10+ वर्षे) असेल तर इक्विटी ओरिएंटेड SIP अनेकदा चर्चेत येते. मुदत कमी असेल तर डेट/हायब्रिड वेगळा विचार. खर्च कमी ठेवायचे असतील तर Direct प्लॅन. प्रकार समजून घ्या — रेग्युलर, स्टेप-अप, फ्लेक्सी — SIP चे 8 प्रकार.
एक चूक: टर्म प्रीमियम वाचवून त्याच महिन्यात सगळे पैसे एका सेक्टोरल फंडात lumpsum. शिस्त म्हणजे विविधीकरण आणि वेळ. अजून एक: SIP थांबवून पुन्हा बचत पॉलिसीकडे जाणे — दोन्ही जगात अडकू नका; आराखडा एकदा ठरवा आणि वार्षिक रिव्ह्यू करा.
भावना vs गणित: एजंटच्या टेबलवर काय विचारायचं
एजंट म्हणेल — “बाजार पडला तर SIP चे काय?” उत्तर: टर्म कव्हर बाजार पेक्षा स्वतंत्र असतो; SIP दीर्घ मुदतीसाठी आहे. दुसरा प्रश्न: “LIC मध्ये पैसे सुरक्षित.” उत्तर: कंपनी मोठी असू शकते, पण उत्पादनाचा प्रभावी परतावा आणि कव्हर पुरेसेपणा वेगळे तपासा. तिसरा: “टर्ममध्ये पैसे जळतात.” उत्तर: टर्मचा उद्देश पैसे वाढवणे नसून जोखीम ट्रान्सफर आहे — घर विमा “पैसे परत” देत नाही तरी आपण घेतो.
स्वतःला तीन प्रश्न विचारा:
- आज मी गेलो तर कुटुंबाला किती रक्कम हवी?
- त्या रकमेसाठी मी किती प्रीमियम देतो — आणि तो परवडतो का?
- उरलेल्या पैशाने 15–20 वर्षांत संपत्ती कशी तयार होईल — पारदर्शक मार्गाने?
महाराष्ट्रातील तीन छोटी उदाहरणे
नाशिकचा शिक्षक: दोन मुले, होम लोन. आधी मनी-बॅक घेतली, कव्हर कमी. नंतर टर्मने गॅप भरला, मनी-बॅक चालू ठेवली (सरेंडर न करता), नवीन बचत पॉलिसी नाकारली, फरक SIP मध्ये टाकला.
मुंबईची आयटी कर्मचारी: स्वतः टर्म + पती टर्म, दोघांचे SIP स्टेप-अप. टॅक्ससाठी ELSS/PPF वेगळे बघितले — विमा आणि टॅक्स सेव्हिंग एकच ठिकाणी नाही.
औरंगाबादचे दुकानदार: NAV भीती. तरीही टर्म घेतला (कव्हर आधी). गुंतवणुकीत अर्धा SIP इक्विटी, अर्धा डेट/RD — पण कव्हर कमी केला नाही.
शहर वेगळे, प्रश्न तोच — संरक्षण आधी, मग गुंतवणूक.
ULIP आणि बाकी मिक्स प्रॉडक्ट्स — थोडक्यात
काही जण ULIP ला “मॉडर्न बचत पॉलिसी” म्हणतात. ULIP मध्ये युनिट्स आणि चार्जेस वेगळे दिसतात, तरीही संरक्षण + गुंतवणूक एकत्रच. हा लेख LIC पारंपरिक बचत/एंडोमेंटवर केंद्रित आहे; ULIP ची चार्ज स्ट्रक्चर आणि लॉक-इन वेगळी चर्चा. मूलभूत तत्त्व मात्र सारखे: कव्हर पुरेसं आहे का, आणि गुंतवणूक खर्च/पारदर्शकता ठीक आहे का?
वार्षिक रिव्ह्यू कसा करायचा
- कव्हर अजून पुरेसं आहे का? (नवे कर्ज, नवे मूल, इन्फ्लेशन)
- SIP वाढवता येते का? (पगार वाढ / खर्च बचत)
- नॉमिनी आणि बँक मँडेट अपडेट आहेत का?
- एखादी नवी “बचत पॉलिसी” ऑफर आली तर — पुन्हा टर्म कोटशी तुलना
रिव्ह्यू म्हणजे पॉलिसी बदलण्याची सवय नाही; आकडे तपासण्याची सवय आहे.
वारंवार विचारले जाणारे प्रश्न (FAQ)
टर्म इन्शुरन्समध्ये मॅच्युरिटीला पैसे मिळत नाहीत तर तो वाया नाही का?
टर्मचा उद्देश पैसे वाढवणे नसून जोखीम ट्रान्सफर आहे. घर/वाहन विम्याप्रमाणे — क्लेम न झाला तरी संरक्षणाची किंमत चुकते. वाढीव संपत्तीसाठी SIP/इतर गुंतवणूक वेगळी ठेवा.
LIC बचत पॉलिसी पूर्णपणे चुकीची आहे का?
नाही. काहींना शिस्त आणि कंपनीवरील विश्वास महत्त्वाचा वाटतो. पण समान पैशात कव्हर पुरेसं आहे का आणि प्रभावी परतावा तुमच्या ध्येयाशी जुळतो का हे तपासा. अनेकदा टर्म + SIP जास्त पारदर्शक ठरतो.
समान कव्हरसाठी टर्म प्रीमियम किती कमी असतो?
वय, आरोग्य, मुदत आणि कंपनीनुसार बदलतो. सामान्यतः शुद्ध टर्म प्रीमियम पारंपरिक बचत/एंडोमेंटपेक्षा खूप कमी असतो. दोन कोट काढून फरक स्वतः नोंदवा — इंटरनेटवरील एकाच आकड्यावर अवलंबून राहू नका.
टर्म घेतल्यावर SIP अनिवार्य आहे का?
अनिवार्य नाही, पण “टर्म + SIP” आराखड्याचा अर्थ उरलेली बचत दीर्घकालीन गुंतवणुकीत वळवणे हा आहे. फक्त टर्म घेऊन उरलेले पैसे खर्च केले तर संपत्ती तयार होत नाही.
80C साठी विमाच घ्यायला हवा का?
नाही. जुनी करप्रणालीत 80C अंतर्गत इतर पर्यायही चर्चेत येतात (उदा. ELSS, PPF). विमा आधी संरक्षणासाठी; टॅक्स बचत दुय्यम. नवीन करप्रणालीत अनेक कपाती लागू नसतात — स्वतःची निवड तपासा.
आधीची एंडोमेंट पॉलिसी सरेंडर करू का?
हे वेगळे गणित आहे — सरेंडर व्हॅल्यू, पेड-अप, उरलेली मुदत, कव्हर गरज. हा लेख नवीन निर्णयाबद्दल आहे. जुन्या पॉलिसीसाठी स्वतंत्र गणना किंवा सल्ला घ्या; घाईने सरेंडर करू नका.
कव्हर किती घ्यायचे?
सोप्या अंगाने: कर्ज + कुटुंबाचे काही वर्षांचे खर्च + मोठी ध्येये, वजा आधीचे कव्हर/बचत. उत्पन्नाच्या 10–15 पट ही अंगठ्याची पद्धत; प्रत्यक्ष यादी करणे चांगले. टर्म गाइडमध्ये हे सविस्तर आहे.
बाय आणि टर्म दोन्ही एकाच कंपनीकडून हवेत का?
अनिवार्य नाही. टर्म एका इन्शुररकडे, SIP वेगळ्या Direct प्लॅटमवर — चालते. तुलना करा, सेवा आणि अटी बघा. सगळे एकाच एजंटकडे बांधून ठेवण्याची सक्ती नाही.
बाजार पडला तर टर्म + SIP मार्ग अपयशी ठरतो का?
टर्म कव्हर बाजाराने बदलत नाही. SIP मध्ये मध्यात NAV खाली जाऊ शकते — म्हणून मुदत लांब ठेवा, घाबरून थांबू नका. अल्प मुदतीची गरज असेल तर ती रक्कम इक्विटी SIP मध्ये टाकू नका.
मी आज पहिले पाऊल काय टाकू?
कव्हर गरज लिहा, 2–3 टर्म कोट काढा, बचत पॉलिसी कोटशी तुलना करा, फरक SIP बजेट म्हणून नोंदवा. खातं नसेल तर KYC पूर्ण करा, मग SIP ऑटो लावा. शंका असल्यास खाली व्हॉट्सॲप/कॉल करा.
शेवटचं: तुमचा नेक्स्ट स्टेप
संरक्षण आणि गुंतवणूक एकाच “मिक्स” पॉलिसीत गुंडाळणे सोयीचे वाटते, पण अनेकदा त्यात कव्हर कमी पडतो आणि परतावाही मंद भासतो. पुरेसं टर्म स्वस्त घ्या, उरलेले पैसे SIP मध्ये शिस्तबद्ध गुंतवा — हा आराखडा बहुतेक तरुण कुटुंबांसाठी अधिक पारदर्शक ठरतो. LIC/पारंपरिक बचत पूर्णपणे “वाईट” नाही; प्रश्न तुमच्या कव्हर गॅपचा आणि पैशाच्या पर्यायी वापराचा आहे. दोन कोट काढा, फरक लिहा, मग निर्णय घ्या. शंका असल्यास खाली संपर्क करा — आकडे समजून घेण्यास मदत होईल.
टर्म ठरलं की SIP साठी खातं तयार ठेवा. Upstox वर मोफत डिमॅट/निवेश खातं उघडा आणि प्रीमियम फरक SIP मध्ये वळवा.
✅ Upstox खातं उघडा — मोफतअधिक वाचा: investinround.com — SIP, विमा आणि गुंतवणुकीच्या सोप्या मराठी गाइड्स. Instagram व Facebook वर Investing Round फॉलो करा.
Pingback: LIC Q2 2026: नफा, पर्सिस्टन्सी आणि ULIP अर्थ