HR चा “इन्व्हेस्टमेंट प्रूफ द्या” ईमेल आला? आधी हे वाचा
मित्रा, दिवाळी संपली की ऑफिसमध्ये एक ईमेल हमखास येतो — “Please submit your investment proofs.” आणि मग सुरू होते धावपळ. LIC ची पावती कुठे, भाड्याच्या पावत्या कुठे, हेल्थ इन्शुरन्सचं प्रीमियम सर्टिफिकेट कुठे… त्यात यंदा आणखी एक प्रश्न — नवीन कर प्रणाली घ्यायची की जुनी?
यंदा FY 2026-27 हे वर्ष खास आहे, कारण 1 एप्रिल 2026 पासून नवीन Income-tax Act, 2025 लागू झाला आहे. कायद्यातले कलम क्रमांक बदलले, “आर्थिक वर्ष / असेसमेंट वर्ष” ऐवजी “टॅक्स इयर” हा शब्द आला, आणि आपण वर्षानुवर्षे वापरत असलेला Form 12BB आता Form 124 झाला आहे. पण घाबरू नका — स्लॅब, स्टँडर्ड डिडक्शन आणि रिबेटचे आकडे Budget 2026 मध्ये बदललेले नाहीत.
आजच्या लेखात आपण हे सगळं एकदम सोप्या भाषेत बघणार आहोत:
- FY 2026-27 चे नवीन आणि जुन्या कर प्रणालीचे स्लॅब (टेबल)
- Form 12BB → Form 124: नेमकं काय बदललं, काय तसंच राहिलं
- 80C, 80D, HRA, होम लोन — कोणत्या प्रणालीत काय मिळतं
- ₹10, ₹15, ₹20, ₹25 लाख पगारावर दोन्ही प्रणालींचं गणित (कॅल्क्युलेटर टेबल)
- किती डिडक्शन असेल तर जुनी प्रणाली फायद्याची — “ब्रेक-इव्हन” टेबल
- प्रूफ देताना होणाऱ्या चुका आणि मार्चपर्यंतचा प्लॅन
जुनी प्रणाली निवडणार असाल तर ELSS म्युच्युअल फंडात 80C ची गुंतवणूक करता येते. Upstox वर मोफत डिमॅट खातं उघडा आणि मार्चच्या घाईआधीच ELSS SIP सुरू करा — प्रूफ म्हणून स्टेटमेंट लगेच डाउनलोड होतं.
👉 Upstox वर मोफत खातं उघडाForm 124 म्हणजे काय? Form 12BB आता Form 124 — काय बदललं?
आयकर विभागाने मार्च 2026 मध्ये प्रसिद्ध केलेल्या माहितीनुसार, नवीन Income-tax Rules, 2026 मध्ये जुना Form 12BB आता Form No. 124 म्हणून ओळखला जातो. हा फॉर्म Income-tax Act, 2025 च्या कलम 392(5)(b) आणि Income-tax Rules, 2026 च्या नियम 205 खाली येतो. पूर्वी तो 1961 च्या कायद्याच्या कलम 192 आणि नियम 26C खाली होता.
पण कामाच्या दृष्टीने तो तसाच आहे. कर्मचारी आपल्या कंपनीला (employer) सांगतो की मी कोणत्या सवलती आणि डिडक्शन क्लेम करणार आहे, आणि त्याचे पुरावे देतो, म्हणजे कंपनी पगारातून योग्य TDS कापू शकते.
| मुद्दा | आधी (1961 कायदा) | आता (2025 कायदा, FY 2026-27 पासून) |
|---|---|---|
| फॉर्मचं नाव | Form 12BB | Form No. 124 |
| कायद्याचं कलम | कलम 192 | कलम 392(5)(b) |
| नियम | नियम 26C | नियम 205 |
| कोण भरतो | पगारदार कर्मचारी | पगारदार कर्मचारी (तसंच) |
| कोणाला देतो | आपल्या employer ला | आपल्या employer ला (पोर्टलवर अपलोड नाही) |
| किती वेळा | वर्षातून एकदा | वर्षातून एकदा, शक्य तितक्या लवकर |
आयकर विभागाच्या नोटनुसार Form 124 मध्ये तीन भाग आहेत. Part A — कर्मचाऱ्याची माहिती: नाव, पत्ता, PAN, संपर्क आणि टॅक्स इयर. Part B — क्लेम आणि त्यांचे पुरावे: घरभाडे भत्ता (HRA), रजा प्रवास सवलत (LTA), कर्जावरचं व्याज (उदा. होम लोन), आणि Chapter VIII मधली डिडक्शन्स (आपण ज्यांना 80C, 80D म्हणून ओळखतो). आणि शेवटी Declaration — माहिती बरोबर आणि पूर्ण आहे, अशी स्वाक्षरी.
आणखी एक गोष्ट. लोक बोलताना अजूनही “80C”, “80D” हेच शब्द वापरतात, आणि या लेखातही आपण तेच वापरू, म्हणजे समजायला सोपं जाईल. पण नव्या कायद्यात यांचे कलम क्रमांक बदलले आहेत. उदा. बातम्यांनुसार नवीन कर प्रणाली आता कलम 202 मध्ये आणि ₹60,000 चा रिबेट (आधीचा 87A) कलम 156 मध्ये आहे. Form 16 आणि ITR मध्ये नवे क्रमांक दिसले तर गोंधळू नका. नव्या कायद्यातले इतर बदल आपण नवीन आयकर कायदा 2025 च्या लेखात पाहिले आहेत.
New vs old tax regime: FY 2026-27 चे टॅक्स स्लॅब
Budget 2026 (1 फेब्रुवारी 2026) मध्ये वैयक्तिक आयकराचे स्लॅब बदलले नाहीत. म्हणजे Budget 2025 मध्ये ठरलेले आकडेच FY 2026-27 साठी लागू आहेत.
| नवीन प्रणाली — करपात्र उत्पन्न | दर | जुनी प्रणाली (60 वर्षांखालील) — करपात्र उत्पन्न | दर |
|---|---|---|---|
| ₹4 लाखांपर्यंत | 0% | ₹2.5 लाखांपर्यंत | 0% |
| ₹4 – 8 लाख | 5% | ₹2.5 – 5 लाख | 5% |
| ₹8 – 12 लाख | 10% | ₹5 – 10 लाख | 20% |
| ₹12 – 16 लाख | 15% | ₹10 लाखांवर | 30% |
| ₹16 – 20 लाख | 20% | जुन्या प्रणालीत 60–80 वर्षांसाठी ₹3 लाख आणि 80+ साठी ₹5 लाखांपर्यंत शून्य कर | |
| ₹20 – 24 लाख | 25% | ||
| ₹24 लाखांवर | 30% | ||
| सवलत | नवीन प्रणाली | जुनी प्रणाली |
|---|---|---|
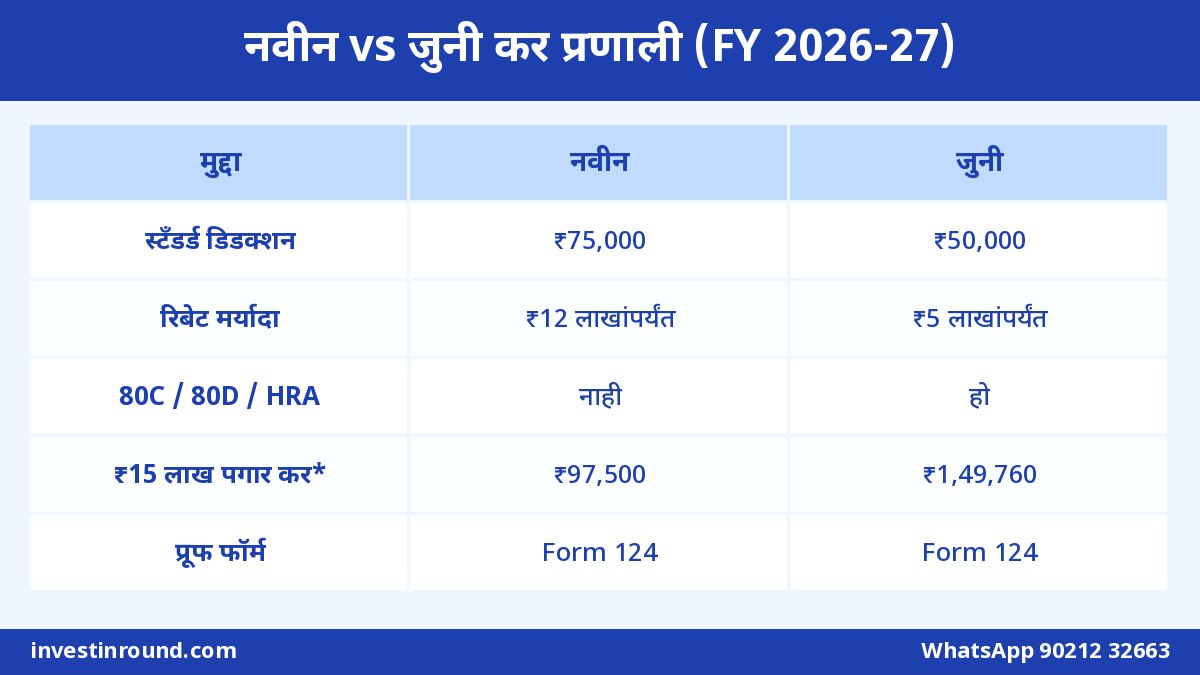
| पगारदारांसाठी स्टँडर्ड डिडक्शन | ₹75,000 | ₹50,000 |
| रिबेट (आधीचा 87A) | करपात्र उत्पन्न ₹12 लाखांपर्यंत, कमाल ₹60,000 — म्हणजे कर शून्य | करपात्र उत्पन्न ₹5 लाखांपर्यंत, कमाल ₹12,500 |
| पगारदारासाठी शून्य कर (साधारण) | एकूण पगार ₹12.75 लाखांपर्यंत | डिडक्शन्सवर अवलंबून |
| सेस | 4% | 4% |
| 80C, 80D, HRA, होम लोन व्याज | मिळत नाहीत (employer चं NPS योगदान अपवाद) | मिळतात |
| डिफॉल्ट | हो, काही न सांगितल्यास हीच | स्वतः निवडावी लागते |
लक्षात ठेवा, ₹12 लाखांचा रिबेट फक्त सामान्य स्लॅब-दराच्या उत्पन्नावर आहे. शेअर्स किंवा म्युच्युअल फंडाच्या कॅपिटल गेनवरचा विशेष दराचा कर या रिबेटमधून माफ होत नाही. आणि ₹12 लाखांच्या थोडं वर उत्पन्न गेलं तर “मार्जिनल रिलीफ” मिळतो — म्हणजे कर, ₹12 लाखांवरच्या जास्तीच्या रकमेपेक्षा जास्त होत नाही.
ELSS ला फक्त 3 वर्षांचा लॉक-इन असतो, जो 80C मधल्या पर्यायांत सगळ्यात कमी. Upstox वर खातं उघडून दर महिन्याला छोटी ELSS SIP लावा — मार्चमध्ये एकदम मोठी रक्कम काढायची गरज नाही.
✅ ELSS SIP साठी खातं उघडाजुन्या प्रणालीत कोणती डिडक्शन्स मिळतात? (प्रूफसह)
नवीन प्रणाली निवडली तर बहुतेक डिडक्शन्स मिळत नाहीत, म्हणून प्रूफचीही फारशी गरज नसते. सगळी धावपळ जुनी प्रणाली निवडणाऱ्यांची असते. त्यांच्यासाठी ही यादी:
| डिडक्शन (जुनं नाव) | कमाल मर्यादा | कशात | कोणता प्रूफ |
|---|---|---|---|
| 80C | ₹1,50,000 | EPF (पगारातून आपोआप), PPF, ELSS, LIC प्रीमियम, सुकन्या, 5 वर्षांची टॅक्स-सेव्हर FD, होम लोनची मुद्दल, मुलांची ट्युशन फी | पावत्या, पासबुक, ELSS स्टेटमेंट, फी पावती, बँक सर्टिफिकेट |
| 80CCD(1B) — NPS | ₹50,000 (80C च्या वर) | NPS Tier-1 मध्ये स्वतःचं योगदान | NPS ट्रान्झॅक्शन स्टेटमेंट |
| 80D — हेल्थ इन्शुरन्स | स्वतः-कुटुंब ₹25,000 (ज्येष्ठ असल्यास ₹50,000) + आई-वडील ₹25,000 (ज्येष्ठ असल्यास ₹50,000) | मेडिक्लेम प्रीमियम, प्रिव्हेंटिव्ह हेल्थ चेकअप (₹5,000 पर्यंत, याच मर्यादेत) | प्रीमियम पावती / सर्टिफिकेट (रोख नको, चेकअप सोडून) |
| HRA | नियमानुसार गणित | भाड्याच्या घरात राहत असाल तर | भाडे पावत्या, भाडेकरार; भाडं जास्त असल्यास घरमालकाचा PAN |
| होम लोन व्याज (स्वतः राहत असलेलं घर) | ₹2,00,000 | गृहकर्जावरचं व्याज | बँकेचं व्याज प्रमाणपत्र |
| LTA | नियमानुसार | भारतातल्या प्रवासाचं तिकीट भाडं | तिकिटं, बोर्डिंग पास |
EPF बद्दल एक गोष्ट — तुमच्या पगारातून कापलं जाणारं EPF योगदान आधीच 80C मध्ये धरलं जातं, त्याचा वेगळा प्रूफ द्यावा लागत नाही. अनेक लोक हे विसरतात आणि 80C ची मर्यादा भरण्यासाठी उगाच जास्त LIC किंवा FD घेतात. आधी पेस्लिप बघा, EPF किती जातंय ते बघा, मग उरलेल्या रकमेचं प्लॅनिंग करा.
80C मध्ये ELSS, PPF की टॅक्स-सेव्हर FD — कोणता पर्याय कोणासाठी, लॉक-इन आणि परताव्याची तुलना आपण ELSS vs PPF vs टॅक्स-सेव्हर FD या लेखात सविस्तर केली आहे.
HRA चं गणित — आणि पुणेकरांसाठी खास बातमी
भाड्याने राहणाऱ्या पगारदारांसाठी जुन्या प्रणालीतलं सगळ्यात मोठं डिडक्शन बहुतेक वेळा HRA असतं. HRA ची सूट खालच्या तीनपैकी जी सगळ्यात कमी रक्कम असेल तेवढी मिळते:
- employer कडून प्रत्यक्ष मिळालेला HRA
- भरलेलं भाडं − बेसिक पगार (+DA) च्या 10%
- बेसिक पगाराच्या 50% (ठराविक मोठ्या शहरांत) किंवा 40% (इतर ठिकाणी)
आणि इथं पुणेकरांसाठी चांगली बातमी आहे. 20 मार्च 2026 ला अधिसूचित झालेल्या Income-tax Rules, 2026 नुसार, 1 एप्रिल 2026 पासून 50% च्या यादीत मुंबई, दिल्ली, कोलकाता, चेन्नई यांच्यासोबत पुणे, बेंगळुरू, हैदराबाद आणि अहमदाबाद यांचाही समावेश झाला आहे, असं EY आणि फायनान्शियल एक्सप्रेसच्या माहितीत आहे. आधी पुण्यात फक्त 40% धरले जायचे.
| तीन रकमा | गणित | रक्कम |
|---|---|---|
| प्रत्यक्ष HRA | पेस्लिपनुसार | ₹2,40,000 |
| भाडं − 10% बेसिक | ₹1,80,000 − ₹60,000 | ₹1,20,000 |
| 50% बेसिक (पुणे, FY 2026-27 पासून) | ₹6,00,000 × 50% | ₹3,00,000 |
| HRA सूट (सगळ्यात कमी) | ₹1,20,000 |
वरच्या सचिनच्या उदाहरणात हाच ₹1,20,000 चा आकडा वापरला आहे. या उदाहरणात भाडंच मर्यादा ठरवतं, म्हणून 50% चा फायदा दिसत नाही. पण ज्यांचं भाडं जास्त आहे, त्या पुणेकरांना नव्या नियमामुळे जास्त सूट मिळू शकते — आणि त्यांच्यासाठी जुनी प्रणाली पुन्हा एकदा तपासण्यासारखी आहे.
New vs old tax regime कॅल्क्युलेटर: ₹15 लाख पगारावर कोणती प्रणाली?
चला एक पूर्ण उदाहरण बघू. पुण्याचा सचिन, वय 34, एकूण पगार ₹15 लाख. तो भाड्याच्या घरात राहतो. त्याचे खर्च/गुंतवणूक अशी आहे (उदाहरण म्हणून घेतलेले आकडे):
| गणित | नवीन प्रणाली | जुनी प्रणाली |
|---|---|---|
| एकूण पगार | ₹15,00,000 | ₹15,00,000 |
| (−) स्टँडर्ड डिडक्शन | ₹75,000 | ₹50,000 |
| (−) HRA सूट | — | ₹1,20,000 |
| (−) 80C + 80D + NPS | — | ₹2,25,000 |
| करपात्र उत्पन्न | ₹14,25,000 | ₹11,05,000 |
| स्लॅबनुसार कर | ₹93,750 | ₹1,44,000 |
| + 4% सेस | ₹3,750 | ₹5,760 |
| एकूण कर | ₹97,500 | ₹1,49,760 |
सचिनसाठी, एवढी सगळी डिडक्शन्स घेऊनसुद्धा, नवीन प्रणाली सुमारे ₹52,260 ने स्वस्त पडते. नवीन प्रणालीचं गणित: ₹4–8 लाखांवर 5% = ₹20,000; ₹8–12 लाखांवर 10% = ₹40,000; ₹12–14.25 लाखांवर 15% = ₹33,750. जुन्या प्रणालीचं: ₹2.5–5 लाखांवर ₹12,500; ₹5–10 लाखांवर ₹1,00,000; ₹10–11.05 लाखांवर 30% = ₹31,500.
किती डिडक्शन असेल तर जुनी प्रणाली फायद्याची? (ब्रेक-इव्हन टेबल)
हा सगळ्यात कामाचा टेबल आहे. खालच्या प्रत्येक पगारासाठी, ₹50,000 स्टँडर्ड डिडक्शनच्या वर एकूण किती डिडक्शन्स (HRA + 80C + 80D + NPS + होम लोन व्याज वगैरे) असतील तर जुन्या प्रणालीतला कर नवीनइतका होतो, हे आम्ही वरच्या स्लॅबनुसार काढलं आहे (सेससह, 60 वर्षांखालील व्यक्ती, फक्त पगाराचं उत्पन्न).
| एकूण पगार | नवीन प्रणालीतला कर (सेससह) | जुनी फायद्याची होण्यासाठी लागणारी डिडक्शन्स (साधारण) | ₹2.25 लाख डिडक्शन्सवर जुन्या प्रणालीतला कर |
|---|---|---|---|
| ₹10 लाख | ₹0 | ₹4.5 लाख+ | ₹59,800 |
| ₹12 लाख | ₹0 | ₹6.5 लाख+ | ₹1,01,400 |
| ₹15 लाख | ₹97,500 | ₹5.44 लाख+ | ₹1,87,200 |
| ₹20 लाख | ₹1,92,400 | ₹7.09 लाख+ | ₹3,43,200 |
| ₹25 लाख | ₹3,19,800 | ₹8 लाख+ | ₹4,99,200 |
| ₹30 लाख | ₹4,75,800 | ₹8 लाख+ | ₹6,55,200 |
म्हणजे सरळ सांगायचं तर — ज्यांचं 80C + 80D + NPS एवढंच आहे (साधारण ₹2.25 लाख), त्यांच्यासाठी बहुतेक सगळ्या पगार पातळ्यांवर नवीन प्रणाली स्वस्त. जुनी प्रणाली फक्त तेव्हाच विचारात घ्या, जेव्हा मोठं HRA (मेट्रो शहरात जास्त भाडं) आणि/किंवा होम लोनचं ₹2 लाखांपर्यंतचं व्याज, अशी मोठी डिडक्शन्स तुमच्याकडे आहेत. तरीही प्रत्येकाने आपले स्वतःचे आकडे टाकून एकदा गणित करावं — आयकर पोर्टलवरचा टॅक्स कॅल्क्युलेटर किंवा तुमच्या HR पोर्टलवरचा कम्पॅरिजन वापरा.
आणखी दोन उदाहरणं: ₹10 लाख आणि ₹25 लाख पगार
| गणित | नवीन प्रणाली | जुनी प्रणाली |
|---|---|---|
| करपात्र उत्पन्न | ₹9,25,000 | ₹7,25,000 |
| स्लॅब कर | ₹32,500 → रिबेटमुळे ₹0 | ₹57,500 |
| एकूण कर (सेससह) | ₹0 | ₹59,800 |
प्रियासाठी निर्णय सोपा — नवीन प्रणाली. तिला फक्त टॅक्ससाठी कोणतीही गुंतवणूक करायची गरज नाही.
| गणित | नवीन प्रणाली | जुनी प्रणाली |
|---|---|---|
| एकूण डिडक्शन्स (स्टँडर्डसह) | ₹75,000 | ₹5,25,000 |
| करपात्र उत्पन्न | ₹24,25,000 | ₹19,75,000 |
| एकूण कर (सेससह) | ₹3,19,800 | ₹4,21,200 |
₹4.75 लाखांची डिडक्शन्स असूनही राजेशसाठी नवीन प्रणाली सुमारे ₹1,01,400 ने स्वस्त. ब्रेक-इव्हन टेबलनुसार त्यांना ₹8 लाखांहून जास्त डिडक्शन्स लागली असती.
नवीन प्रणालीतही एक डिडक्शन वापरता येतं — employer चं NPS योगदान (बेसिक पगाराच्या 14% पर्यंत). तुमची कंपनी “कॉर्पोरेट NPS” देत असेल तर CTC मध्ये तो पर्याय घेणं फायद्याचं ठरू शकतं, कारण तो पैसा करमुक्त पद्धतीने तुमच्या निवृत्तीसाठी जमा होतो. HR ला एकदा विचारून बघा.
नवीन प्रणालीत टॅक्स वाचला तर तो पैसा खर्चात जाऊ देऊ नका. Upstox वर खातं उघडून इंडेक्स फंड किंवा फ्लेक्सी कॅप SIP सुरू करा — दर महिन्याचा वाचलेला TDS, उद्याची संपत्ती.
🚀 Upstox वर SIP सुरू कराEmployer ला सांगितलेली प्रणाली नंतर बदलता येते का?
हा प्रश्न खूप लोक विचारतात. Employer ला वर्षाच्या सुरुवातीला तुम्ही जी प्रणाली सांगता, ती फक्त पगारातून TDS किती कापायचा यासाठी असते. पगारदार व्यक्तीला (व्यवसाय किंवा प्रोफेशनचं उत्पन्न नसेल तर) अंतिम निवड रिटर्न (ITR) भरताना करता येते, आणि ही निवड दरवर्षी बदलता येते. म्हणजे:
- ऑफिसमध्ये नवीन प्रणाली सांगितली, पण वर्षअखेरीला जुनी फायद्याची ठरली — तर ITR मध्ये जुनी निवडून जास्त कापलेला TDS रिफंड म्हणून परत मिळवता येतो (त्यासाठी डिडक्शन्सचे पुरावे तुमच्याकडे हवेत).
- उलट, जुनी सांगितली आणि प्रूफ दिलेच नाहीत, तर employer जानेवारी-मार्चमध्ये एकदम जास्त TDS कापतो आणि शेवटच्या महिन्यांचा पगार कमी हातात येतो.
व्यवसायाचं उत्पन्न असणाऱ्यांसाठी नियम वेगळे आणि जास्त कडक आहेत — एकदा बाहेर पडल्यावर परत येण्याच्या संधी मर्यादित. अशा लोकांनी CA चा सल्ला घ्यावा.
यंदा नोकरी बदलली? मग ही चूक टाळा
दिवाळीच्या आधी-नंतर बरेच लोक नोकरी बदलतात. अशा वेळी एक चूक फार सामान्य आहे. जुन्या कंपनीने एप्रिल ते सप्टेंबरच्या पगारावर TDS कापला, नवीन कंपनी ऑक्टोबरपासूनच्या पगारावर कापते. पण दोन्ही कंपन्या आपापल्या हिशोबात स्टँडर्ड डिडक्शन देतात, खालच्या स्लॅबपासून कर मोजतात, आणि नवीन प्रणालीत ₹12 लाखांचा रिबेटसुद्धा धरू शकतात. परिणाम — वर्षभरात कापलेला TDS प्रत्यक्ष करापेक्षा कमी, आणि ITR भरताना एकदम मोठी रक्कम भरायची वेळ येते, कधी व्याजासह.
हे टाळायचं असेल तर नवीन employer ला जुन्या नोकरीतला पगार आणि कापलेला TDS याची माहिती द्या. बहुतेक HR पोर्टलवर “Previous Employment Details” असा विभाग असतो. जुन्या कंपनीकडून मिळालेली पेस्लिप किंवा Form 16 जवळ ठेवा. आणि दोन्ही कंपन्यांना एकच कर प्रणाली सांगा, नाहीतर हिशोब आणखी गोंधळतो.
आणखी एक गोष्ट — बोनस किंवा पगारवाढ मिळाली असेल तर वर्षाचा अंदाजित पगार बदलतो. त्यामुळे ब्रेक-इव्हन टेबलमधली तुमची ओळ बदलू शकते. म्हणून डिसेंबरमध्ये एकदा पुन्हा दोन्ही प्रणालींचं गणित करा, मग अंतिम प्रूफ द्या.
Investment proof submission: 7 पावलांचा प्लॅन (नोव्हेंबर ते मार्च)
- आज: पेस्लिप आणि वर्षाचा अंदाज बघा. एप्रिलपासून किती पगार आला, EPF किती कापलं, आतापर्यंत किती TDS गेला — हे पेस्लिपमध्ये असतं.
- दोन्ही प्रणालींचं गणित करा. वरच्या कॅल्क्युलेटर टेबलसारखं स्वतःचे आकडे टाकून. HR पोर्टलवर बहुतेक वेळा तुलना दिसते.
- जुनी फायद्याची असेल तरच प्रूफची धावपळ करा. नवीन प्रणालीत प्रूफ जवळपास लागत नाहीत.
- 80C चं उरलेलं गणित करा. ₹1.5 लाख − EPF − LIC − ट्युशन फी = उरलेली रक्कम. ती ELSS SIP किंवा PPF मध्ये टप्प्याटप्प्याने भरा, मार्चमध्ये एकदम नाही.
- कागदपत्रं एका फोल्डरमध्ये. भाडे पावत्या (महिनावार), भाडेकरार, विमा पावत्या, होम लोन व्याज सर्टिफिकेट, ELSS/PPF स्टेटमेंट — PDF करून एका ठिकाणी.
- Form 124 / पोर्टलवर डिक्लेरेशन भरा. HR ची डेडलाइन (बहुतेक जानेवारी-फेब्रुवारी) चुकवू नका.
- मार्चनंतर Form 16 तपासा. जी डिडक्शन्स दिली ती बरोबर दिसतात ना, आणि ITR मध्ये तेच आकडे भरा.
प्रूफ देताना लोक करतात त्या 7 चुका
| चूक | काय होतं | बरोबर काय |
|---|---|---|
| EPF विसरून 80C साठी जास्त गुंतवणूक | मर्यादा ओलांडलेली रक्कम वाया | आधी पेस्लिपमधलं EPF बघा |
| हेल्थ इन्शुरन्स प्रीमियम रोखीने भरणं | 80D मिळत नाही | ऑनलाइन/चेकने भरा (हेल्थ चेकअप अपवाद) |
| खोट्या भाडे पावत्या | नोटीस, दंड, व्याज | खरा भाडेकरार, बँकेतून भाडं |
| मार्चमध्ये घाईत LIC पॉलिसी | 20 वर्षांचा कमी परताव्याचा बोजा | आधी गरज, मग उत्पादन |
| HR डेडलाइन चुकवणं | शेवटच्या महिन्यांत मोठा TDS | डिसेंबरपर्यंत तयारी पूर्ण |
| नवीन प्रणालीत असूनही 80C साठी धावपळ | वेळ आणि पैसा वाया | आधी प्रणाली ठरवा |
| Form 16 न तपासता ITR | चुकीचं रिटर्न, नोटीस | Form 16 आणि AIS जुळवून बघा |
आणि एक महत्त्वाची गोष्ट — टॅक्स वाचवण्यासाठी विमा घेऊ नका, आणि विम्यासाठी टॅक्स वाचवू नका. विमा हा संरक्षणासाठी, गुंतवणूक ही वाढीसाठी. दोन्ही वेगळे ठेवलेत की निर्णय सोपे होतात.
शेवटचं सांगणं: आधी गणित, मग प्रूफ
मित्रा, यंदाचं वर्ष नव्या कायद्याचं आहे, पण तुमच्या खिशावरचं गणित बदललेलं नाही. स्लॅब तेच, ₹75,000 चं स्टँडर्ड डिडक्शन तेच, ₹12 लाखांपर्यंतचा रिबेट तोच. फक्त Form 12BB चं नाव Form 124 झालं. तुमच्यासाठी तीन गोष्टी: आधी दोन्ही प्रणालींचं गणित, मग प्रणाली निवडा, आणि जुनी निवडली तरच प्रूफची तयारी.
बहुतेक पगारदारांसाठी आज नवीन प्रणाली स्वस्त पडते. मग वाचलेला पैसा SIP मध्ये लावा — टॅक्स वाचवणं हा पहिला टप्पा, तो पैसा वाढवणं हा दुसरा. तुमच्या पगाराचे आकडे देऊन गणित करून हवं असेल, किंवा कोणतीही शंका असेल, तर थेट WhatsApp करा. आणि अशाच सोप्या मराठी माहितीसाठी investinround.com ला भेट देत राहा, हा लेख ऑफिसमधल्या मित्रांनाही पाठवा.
दर महिन्याला थोडी-थोडी गुंतवणूक केली की मार्चची धावपळ संपते. आजच Upstox वर मोफत डिमॅट खातं उघडा आणि टॅक्स-स्मार्ट SIP ने नवीन टॅक्स इयर सुरू करा.
📲 आत्ताच खातं उघडा — Upstoxनेहमी विचारले जाणारे प्रश्न (FAQ)
1. Form 12BB अजून चालतो का?
FY 2026-27 (टॅक्स इयर 2026-27) पासून Income-tax Rules, 2026 नुसार Form 12BB ची जागा Form No. 124 ने घेतली आहे. काम तेच — employer ला डिडक्शन्स आणि सवलतींची माहिती आणि पुरावे देणं.
2. Form 124 कुठे भरायचा? आयकर पोर्टलवर?
नाही. Form 124 तुमच्या employer ला दिला जातो, बहुतेक कंपन्यांच्या HR/पेरोल पोर्टलवर. तो आयकर पोर्टलवर अपलोड करायचा नसतो.
3. FY 2026-27 मध्ये टॅक्स स्लॅब बदलले का?
नाही. Budget 2026 मध्ये स्लॅब, ₹75,000 चं स्टँडर्ड डिडक्शन आणि ₹12 लाखांपर्यंतचा रिबेट बदलले नाहीत. नवीन कायद्यात फक्त कलम क्रमांक बदलले.
4. नवीन प्रणालीत 80C आणि 80D मिळतात का?
नाही. नवीन प्रणालीत 80C, 80D, HRA आणि स्वतः राहत असलेल्या घराच्या होम लोन व्याजाची सूट मिळत नाही. employer चं NPS मधलं योगदान हा मुख्य अपवाद आहे.
5. किती पगारापर्यंत नवीन प्रणालीत कर शून्य?
पगारदारासाठी, फक्त पगाराचं उत्पन्न असेल तर, ₹75,000 स्टँडर्ड डिडक्शन आणि ₹12 लाखांपर्यंतच्या रिबेटमुळे साधारण ₹12.75 लाखांपर्यंत पगारावर कर शून्य येतो.
6. जुनी प्रणाली कधी फायद्याची ठरते?
जेव्हा स्टँडर्ड डिडक्शनशिवाय तुमची एकूण डिडक्शन्स खूप मोठी असतात — उदा. ₹15 लाख पगारावर साधारण ₹5.44 लाखांहून जास्त, ₹20 लाखांवर ₹7.09 लाखांहून जास्त. यासाठी मोठं HRA किंवा होम लोन व्याज लागतं.
7. HR ला नवीन प्रणाली सांगितली, नंतर जुनी हवी असेल तर?
पगारदाराला, व्यवसायाचं उत्पन्न नसेल तर, ITR भरताना प्रणाली निवडता येते. जुनी फायद्याची असेल तर ITR मध्ये ती निवडून जास्त कापलेला TDS रिफंड म्हणून मिळवता येतो, पुरावे जवळ ठेवा.
8. 80C मध्ये EPF धरलं जातं का?
हो. पगारातून कापलं जाणारं तुमचं EPF योगदान 80C च्या ₹1.5 लाखांच्या मर्यादेत धरलं जातं. म्हणून आधी ते बघून मगच उरलेली गुंतवणूक ठरवा.
9. हेल्थ इन्शुरन्स प्रीमियम रोखीने भरला तर 80D मिळेल का?
नाही. प्रीमियम रोखीने भरल्यास डिडक्शन मिळत नाही. प्रिव्हेंटिव्ह हेल्थ चेकअप (₹5,000 पर्यंत, 80D च्या मर्यादेत) हा अपवाद आहे.
10. 80C साठी ELSS, PPF की टॅक्स-सेव्हर FD?
ELSS ला 3 वर्षांचा लॉक-इन आणि बाजाराशी जोडलेला परतावा, PPF ला 15 वर्षं आणि सरकारी व्याजदर, FD ला 5 वर्षं आणि व्याज करपात्र. तुमचं ध्येय, कालावधी आणि जोखीम बघून निवड करा.