“फंडाने डिव्हिडंड दिला, मग माझा NAV का कमी झाला?”
मित्रा, काल एका वाचकाचा WhatsApp आला. त्याने काही वर्षांपूर्वी एका एजंटच्या सांगण्यावरून म्युच्युअल फंडात “डिव्हिडंड ऑप्शन” घेतला होता. दर काही महिन्यांनी बँकेत थोडे पैसे येतात म्हणून तो खूश होता. पण आता त्याच्या लक्षात आलं की त्याच्या मित्राने त्याच फंडात “Growth” ऑप्शन घेतला होता, आणि मित्राची रक्कम त्याच्यापेक्षा बरीच जास्त वाढली आहे. वरून त्याच्या डिव्हिडंडवर TDS पण कापला गेला!
हा गोंधळ खूप लोकांचा होतो. म्हणून आज एकदा नीट समजून घेऊया — IDCW म्हणजे नक्की काय, Growth पेक्षा ते कसं वेगळं आहे, त्यावर टॅक्स कसा लागतो, ₹10,000 चा TDS नियम काय आहे, आणि तुमच्यासाठी कोणता पर्याय योग्य आहे.
थोडक्यात उत्तर आधी देतो. बहुतेक लोकांसाठी, खास करून ज्यांचं ध्येय 5-10-15 वर्षांनी आहे, त्यांच्यासाठी Growth ऑप्शन जास्त फायद्याचा असतो. कारण IDCW म्हणजे फंड तुम्हाला “बोनस” देत नाही, तर तुमच्याच पैशातला काही भाग परत देतो — आणि त्यावर तुमच्या स्लॅबनुसार टॅक्स लागतो. Growth मध्ये पैसे आत राहतात, चक्रवाढीने वाढतात आणि टॅक्स फक्त विकताना लागतो.
पण काही लोकांसाठी IDCW चा पण उपयोग असतो. ते कोण, आणि महिन्याला उत्पन्न हवं असेल तर IDCW पेक्षा चांगला मार्ग कोणता — हे सगळं पुढे उदाहरणांसह बघू.
नवीन SIP सुरू करताना पहिल्याच दिवशी योग्य पर्याय निवडला तर नंतर स्विचचा टॅक्स आणि त्रास वाचतो. Upstox वर मोफत डिमॅट खातं उघडा, डायरेक्ट प्लॅनमध्ये Growth ऑप्शन निवडा आणि ₹100 पासून SIP सुरू करा.
👉 Upstox वर खातं उघडाIDCW म्हणजे काय? “डिव्हिडंड” चं नाव का बदललं?
IDCW चा फुल फॉर्म आहे Income Distribution cum Capital Withdrawal — म्हणजे “उत्पन्नाचं वाटप आणि भांडवलातून काढलेले पैसे”. आधी याला सरळ “डिव्हिडंड ऑप्शन” म्हणायचे. पण लोकांना वाटायचं की कंपनीच्या डिव्हिडंडसारखं हे वरचं उत्पन्न आहे. प्रत्यक्षात तसं नसतं.
म्हणून SEBI ने ऑक्टोबर 2020 च्या परिपत्रकाद्वारे 1 एप्रिल 2021 पासून सगळ्या फंड हाऊसना “डिव्हिडंड” ऐवजी “IDCW” हे नाव वापरायला सांगितलं. नावातच “Capital Withdrawal” आहे — म्हणजे तुम्हाला मिळणाऱ्या पैशात तुमचं स्वतःचं भांडवलही असू शकतं, हे गुंतवणूकदाराला स्पष्ट कळावं हा हेतू.
फंडाला जो काही नफा होतो तो फंडातच राहतो. तुमच्या युनिट्सची संख्या तीच राहते, पण NAV वाढत जातो. पैसे हवे तेव्हा युनिट्स विकायचे.
फंड हाऊस ठरवेल तेव्हा, ठरवेल तेवढी रक्कम प्रति युनिट तुम्हाला देतं. ती रक्कम दिली की तेवढ्याने NAV कमी होतो.
आणखी एक महत्त्वाचा मुद्दा — IDCW किती आणि कधी द्यायचा हे पूर्णपणे फंड हाऊस ठरवतं. “दर महिन्याला नक्की इतके” असं काही ठरलेलं नसतं. फंडाकडे वाटायला योग्य शिल्लक (distributable surplus) असेल तेव्हाच ते दिलं जातं. बाजार पडला तर IDCW कमी होऊ शकतो किंवा थांबूही शकतो.
IDCW दिल्यावर NAV का घसरतो? एक सोपं उदाहरण
हा मुद्दा नीट समजला की बाकी सगळं आपोआप लक्षात येतं. समजा तुमच्याकडे एका फंडाचे 4,000 युनिट्स आहेत आणि NAV ₹25 आहे. म्हणजे तुमची गुंतवणूक ₹1,00,000 ची. आता फंड हाऊसने प्रति युनिट ₹1.50 IDCW जाहीर केला. काय होतं ते बघा (हे उदाहरण आहे):
| टप्पा | NAV | युनिट्सची किंमत | बँकेत आलेले | एकूण |
|---|---|---|---|---|
| IDCW आधी | ₹25.00 | ₹1,00,000 | — | ₹1,00,000 |
| IDCW नंतर | ₹23.50 | ₹94,000 | ₹6,000 | ₹1,00,000 |
| टॅक्स (30% स्लॅब + सेस धरून) | — | ₹94,000 | ₹6,000 − ₹1,872 | ₹98,128 |
बघितलं? IDCW आधी आणि नंतर तुमची एकूण संपत्ती तीच आहे — ₹1,00,000. फक्त ₹6,000 फंडातून निघून तुमच्या बँकेत आले. यात कुठलाही “बोनस” नाही. उलट, तुम्ही जास्त टॅक्स स्लॅबमध्ये असाल तर त्या ₹6,000 वर टॅक्स भरल्यावर तुमची एकूण रक्कम कमी होते. Growth मध्ये हे ₹6,000 फंडातच राहिले असते आणि पुढे वाढत राहिले असते.
IDCW चे तीन प्रकार — Payout, Reinvestment आणि Transfer
| प्रकार | काय होतं | टॅक्स |
|---|---|---|
| IDCW Payout | रक्कम थेट तुमच्या बँक खात्यात येते | मिळालेल्या वर्षी स्लॅबनुसार |
| IDCW Reinvestment | रक्कम त्याच फंडात परत गुंतवली जाते, नवीन युनिट्स मिळतात | पैसे हातात आले नाहीत तरी स्लॅबनुसार टॅक्स |
| IDCW Transfer (काही फंड हाऊसमध्ये) | रक्कम दुसऱ्या निवडलेल्या फंडात जाते | स्लॅबनुसार टॅक्स |
इथे सगळ्यात मोठा सापळा आहे Reinvestment मध्ये. लोकांना वाटतं, “पैसे परत फंडातच जातायत, म्हणजे हे Growth सारखंच.” पण नाही! प्रत्येक वेळी IDCW जाहीर झाला की ती रक्कम तुमचं उत्पन्न धरली जाते आणि टॅक्स लागतो, शिवाय ₹10,000 च्या वर गेलं तर TDS पण कापला जातो. म्हणजे पैसे हातात न येता टॅक्स भरावा लागतो. Growth मध्ये हे काहीच होत नाही. म्हणून पुन्हा गुंतवणूकच करायची असेल तर Reinvestment पेक्षा Growth केव्हाही चांगलं.
एक छोटं उदाहरण घ्या. समजा तुमच्या Reinvestment ऑप्शनमध्ये वर्षात ₹15,000 चा IDCW जाहीर झाला. फंड हाऊस ₹1,500 TDS कापेल आणि उरलेले ₹13,500 नवीन युनिट्समध्ये गुंतवेल. पण ITR मध्ये तुम्हाला पूर्ण ₹15,000 उत्पन्न दाखवावं लागेल आणि स्लॅबनुसार उरलेला टॅक्स खिशातून भरावा लागेल. म्हणजे हातात एक रुपयाही न येता टॅक्स भरायचा!
टॅक्स कसा लागतो? IDCW विरुद्ध Growth — एका टेबलमध्ये
2020 पूर्वी फंड हाऊस स्वतः डिव्हिडंडवर टॅक्स (DDT) भरायचं आणि गुंतवणूकदाराच्या हातात डिव्हिडंड करमुक्त यायचा. म्हणून त्या काळी डिव्हिडंड ऑप्शन लोकप्रिय होता. पण FY 2020-21 पासून हा नियम बदलला. आता IDCW पूर्णपणे गुंतवणूकदाराच्या उत्पन्नात जोडला जातो आणि त्याच्या स्लॅब रेटनुसार टॅक्स लागतो. हा एक बदल IDCW चं गणित पूर्ण उलटं करून गेला.
| मुद्दा | Growth ऑप्शन | IDCW ऑप्शन |
|---|---|---|
| टॅक्स कधी लागतो | फक्त युनिट्स विकताना | प्रत्येक वेळी IDCW मिळाला की (Reinvest केला तरी) |
| कशावर टॅक्स | फक्त नफ्यावर (कॅपिटल गेन) | मिळालेल्या पूर्ण रकमेवर |
| इक्विटी फंडाचा दर | 12 महिन्यांनंतर: ₹1.25 लाखांवरच्या नफ्यावर 12.5%; त्याआधी 20% | तुमचा स्लॅब रेट (0% ते 30%) + सेस |
| TDS | रहिवासी गुंतवणूकदारांसाठी नाही | एका फंड हाऊसकडून वर्षात ₹10,000 पेक्षा जास्त IDCW असेल तर 10% |
| नियंत्रण कोणाकडे | तुमच्याकडे — कधी, किती विकायचं | फंड हाऊसकडे — कधी, किती द्यायचं |
म्हणजे Growth मध्ये तुम्ही स्वतः ठरवता की कधी विकायचं आणि टॅक्सचं नियोजन कसं करायचं. दरवर्षी इक्विटी फंडातला ₹1.25 लाखांपर्यंतचा दीर्घकालीन नफा करमुक्त आहे, त्याचा फायदा Growth मध्येच घेता येतो. IDCW मध्ये असा कुठलाही सूट मिळत नाही — पहिल्या रुपयापासून स्लॅबनुसार टॅक्स.
म्युच्युअल फंडाचे सगळे टॅक्स नियम (LTCG, STCG, FIFO, टॅक्स हार्वेस्टिंग) सविस्तर इथे वाचा: म्युच्युअल फंड टॅक्स — LTCG, STCG आणि ₹1.25 लाख सूट.
₹10,000 चा TDS नियम — नेमका कसा चालतो?
1 एप्रिल 2025 पासून IDCW वरच्या TDS ची मर्यादा ₹5,000 वरून ₹10,000 झाली. नियम असा — एका फंड हाऊसकडून (AMC) तुम्हाला एका आर्थिक वर्षात मिळालेला एकूण IDCW ₹10,000 पेक्षा जास्त झाला, तर फंड हाऊस संपूर्ण रकमेवर 10% TDS कापतं. फक्त ₹10,000 वरच्या भागावर नाही, पूर्ण रकमेवर. तुमचा PAN फोलिओला जोडलेला नसेल तर TDS 20% होतो. नवीन आयकर कायदा 2025 मध्ये हा TDS कलम 393 मध्ये येतो.
| परिस्थिती | वर्षभरातला IDCW | TDS | हातात आलेले |
|---|---|---|---|
| एक AMC, PAN जोडलेला | ₹8,000 | ₹0 | ₹8,000 (पण टॅक्स लागतोच) |
| एक AMC, PAN जोडलेला | ₹12,000 | ₹1,200 | ₹10,800 |
| एक AMC, PAN नाही | ₹12,000 | ₹2,400 | ₹9,600 |
| दोन AMC, प्रत्येकी ₹9,000 | ₹18,000 | ₹0 | ₹18,000 (पूर्ण ₹18,000 करपात्र) |
लक्षात ठेवा, TDS कापला नाही म्हणजे टॅक्स माफ झाला असं नाही. IDCW कितीही छोटा असला तरी तो तुमच्या उत्पन्नात धरायचा आणि ITR मध्ये दाखवायचा. AIS मध्ये तो आपोआप दिसतो, त्यामुळे लपवायचा प्रश्नच येत नाही.
आणि जर तुमचं एकूण उत्पन्न इतकं कमी आहे की तुमचा वर्षाचा कर शून्य येतो (उदा. गृहिणी, विद्यार्थी, काही ज्येष्ठ नागरिक), तर TDS कापू नये म्हणून फंड हाऊसला Form 121 देता येतो. 1 एप्रिल 2026 पासून नवीन आयकर नियमांनुसार जुने Form 15G आणि 15H बंद होऊन हा एकच फॉर्म आला आहे. तो IDCW जमा होण्याआधी द्यावा लागतो. TDS आधीच कापला गेला असेल तर ITR भरून तो परत (refund) मिळवता येतो.
IDCW vs Growth: 10 वर्षांचं गणित — कोणात जास्त पैसे?
आता मोठं चित्र बघूया. समजा तुम्ही एका इक्विटी फंडात ₹5,00,000 एकरकमी गुंतवले आणि फंडाने दरवर्षी सरासरी 12% परतावा दिला (हे फक्त उदाहरण). IDCW ऑप्शनमध्ये फंड दरवर्षी साधारण 6% इतकी रक्कम वाटतो आणि ती तुम्ही खर्च करता, असं धरूया. तुम्ही 30% स्लॅबमध्ये आहात.
| मुद्दा | Growth | IDCW Payout |
|---|---|---|
| 10 वर्षांनी फंडातली रक्कम | ₹15,52,924 | ₹8,95,424 |
| 10 वर्षांत हातात आलेला IDCW | — | ₹3,95,424 |
| IDCW वरचा टॅक्स (31.2%) | — | ₹1,23,372 |
| विकताना LTCG टॅक्स (₹1.25 लाख सूट, 12.5% + सेस) | ₹1,20,630 | ₹35,155 |
| टॅक्सनंतर एकूण | ₹14,32,294 | ₹11,32,321 |
फरक: सुमारे ₹3 लाख. आणि हा फरक कालावधी वाढला की आणखी वाढतो, कारण Growth मध्ये पूर्ण रक्कम चक्रवाढीने वाढत राहते.
हा फरक येतो दोन कारणांनी — एक, IDCW चे पैसे फंडातून बाहेर गेल्याने त्यावर पुढे परतावा मिळाला नाही; दोन, दरवर्षी 31.2% टॅक्स गेला, तर Growth मध्ये टॅक्स फक्त एकदा, शेवटी, आणि तोही कमी दराने लागला. म्हणजे “दर वर्षी थोडे पैसे हातात येतात” याची किंमत 10 वर्षांत साधारण ₹3 लाख मोजावी लागली.
वरचं गणित बघितलंत ना? ₹3 लाखांचा फरक फक्त एका ऑप्शनमुळे. Upstox वर काही मिनिटांत डिमॅट खातं उघडा, डायरेक्ट प्लॅनचे Growth फंड निवडा आणि तुमच्या पैशाला पूर्ण वाढू द्या.
✅ आत्ताच मोफत खातं उघडा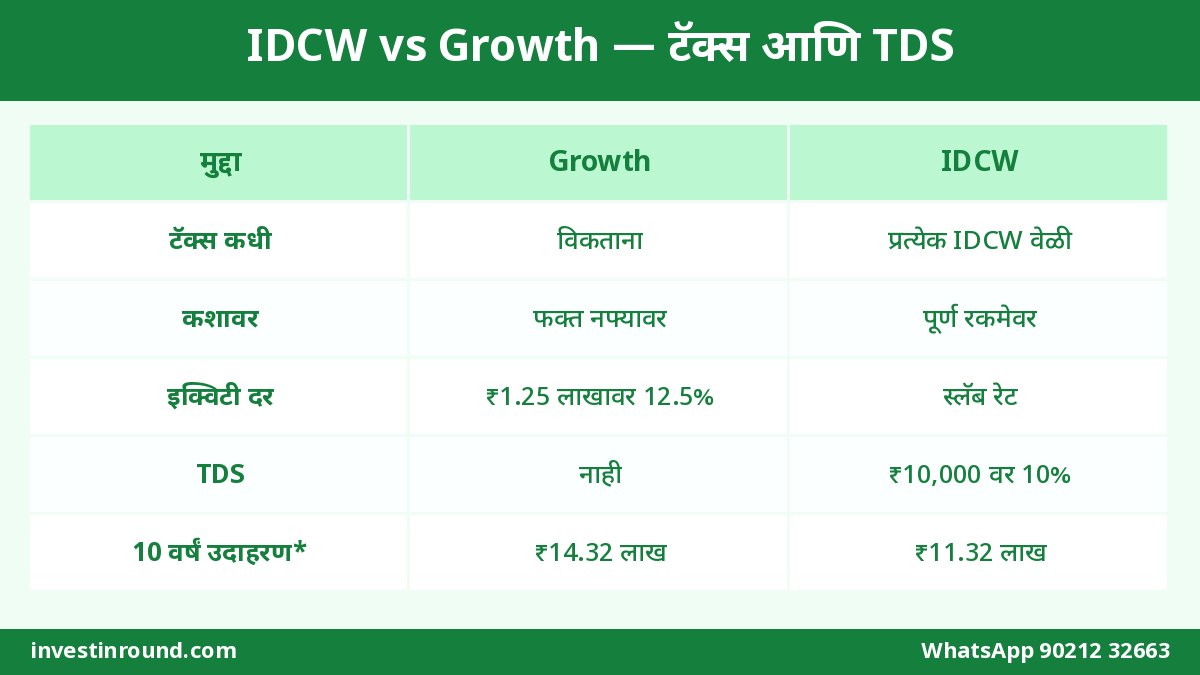
महिन्याला उत्पन्न हवंय? IDCW पेक्षा SWP जास्त हुशार मार्ग
आता प्रश्न येतो — “मी रिटायर झालोय, मला दर महिन्याला खर्चासाठी पैसे हवे आहेत. मग IDCW नको का?” अशा वेळी सगळ्यात चांगला पर्याय म्हणजे Growth ऑप्शन + SWP (Systematic Withdrawal Plan). SWP मध्ये तुम्ही ठरवता — दर महिन्याला ठराविक तारखेला ठराविक रक्कम. फंड हाऊसच्या मर्जीवर अवलंबून राहायची गरज नाही.
आणि टॅक्सचा मोठा फायदा — SWP मध्ये प्रत्येक हप्त्यात तुमचं मूळ भांडवल आणि नफा दोन्ही असतात. टॅक्स फक्त नफ्याच्या भागावर लागतो. उदाहरण बघा:
| मुद्दा | IDCW मार्गाने ₹72,000 | SWP मार्गाने ₹72,000 |
|---|---|---|
| करपात्र रक्कम | पूर्ण ₹72,000 | फक्त नफ्याचा भाग (उदा. NAV दुप्पट झाला असेल तर ~₹36,000) |
| टॅक्स दर | 30% + सेस | LTCG: ₹1.25 लाखांपर्यंत सूट |
| वर्षाचा टॅक्स (उदाहरण) | ₹22,464 | ₹0 (इतर LTCG नसेल तर) |
| रक्कम आणि तारीख कोण ठरवतं | फंड हाऊस | तुम्ही |
SWP कसा सेट करायचा, किती टक्के काढावे म्हणजे पैसे लवकर संपणार नाहीत — हे सगळं आमच्या या लेखात आहे: SWP — निवृत्तीनंतर दरमहा उत्पन्नाचा प्लॅन. आणि कमी चढ-उतारासह SWP हवा असेल तर बॅलन्स्ड ॲडव्हान्टेज फंडाचा पर्यायही बघा: बॅलन्स्ड ॲडव्हान्टेज फंड — कोणासाठी?
रेकॉर्ड डेट, एक्स-डेट — IDCW ची घोषणा कशी वाचायची?
फंड हाऊस IDCW जाहीर करतं तेव्हा त्या सूचनेत दोन-तीन शब्द हमखास असतात. ते समजले की बातमी वाचायला सोपं जातं:
ज्या दिवशी तुमच्या नावावर युनिट्स असतील, त्यांनाच IDCW मिळतो. त्या दिवसानंतर घेतलेल्या युनिट्सना तो मिळत नाही.
IDCW वाटल्यानंतरचा NAV. तो साधारण IDCW च्या रकमेइतका कमी झालेला दिसतो (त्या दिवशीच्या बाजाराच्या हालचालीसह).
उदा. “₹1.50 प्रति युनिट”. तुमच्या युनिट्सच्या संख्येने गुणाकार केला की तुम्हाला किती रक्कम येईल ते कळतं.
डेट फंड आणि हायब्रिड फंडांमध्ये पण IDCW चे मासिक, तिमाही असे प्रकार असतात. डेट फंडात आधीच नफ्यावर स्लॅबनुसार टॅक्स असल्याने तिथे IDCW आणि Growth चा टॅक्समधला फरक थोडा कमी वाटतो. पण तिथेही TDS, रक्कम ठरवण्याचं नियंत्रण फंड हाऊसकडे असणं, आणि दरवर्षीचा टॅक्स — हे मुद्दे लागू होतातच. Growth मध्ये तुम्ही विक्रीची वेळ स्वतः ठरवू शकता, म्हणजे कमी उत्पन्नाच्या वर्षात (उदा. निवृत्तीनंतर) विकून टॅक्स कमी करता येतो.
Growth की IDCW, कोणता चांगला? IDCW कोणासाठी योग्य ठरू शकतो
IDCW पूर्णपणे वाईट आहे असं नाही. काही ठराविक परिस्थितीत त्याचा उपयोग होऊ शकतो:
नवीन कर प्रणालीत एकूण उत्पन्न ₹12 लाखांच्या आत असेल तर रिबेटमुळे सामान्य उत्पन्नावर कर शून्य येऊ शकतो. अशांसाठी IDCW चा टॅक्सचा तोटा कमी होतो.
काही ज्येष्ठ लोकांना युनिट्स विकणं आवडत नाही. त्यांना अधूनमधून येणारा IDCW मानसिकदृष्ट्या सोयीचा वाटतो. पण SWP हा जास्त नियमित पर्याय आहे.
काही वेळा टॅक्स सल्लागाराच्या सल्ल्याने ठराविक लोक IDCW वापरतात. सामान्य पगारदारासाठी ही परिस्थिती क्वचितच येते.
पण 20%-30% स्लॅबमध्ये असणाऱ्या पगारदारांसाठी, आणि ज्यांचं ध्येय लांबचं आहे — घर, मुलांचं शिक्षण, निवृत्ती — त्यांच्यासाठी Growth हाच सरळ आणि फायद्याचा पर्याय आहे.
| तुम्ही कोण आहात? | साधारण योग्य पर्याय |
|---|---|
| तरुण पगारदार, SIP 10+ वर्षांसाठी | Growth (Direct) |
| 30% स्लॅब, मोठी गुंतवणूक | Growth; उत्पन्न हवं तर SWP |
| निवृत्त, दरमहा खर्च हवा | Growth + SWP |
| उत्पन्न करमुक्त मर्यादेत, अधूनमधून पैसे हवे | IDCW चालेल, पण SWP ची तुलना करा |
| मुलांसाठी दीर्घकालीन गुंतवणूक | Growth |
कोणत्या फंडात कोणता ऑप्शन आहे, किती नफा, किती टॅक्स — सगळं एका स्क्रीनवर. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा आणि म्युच्युअल फंड, ETF, शेअर्स एकाच ठिकाणी सांभाळा.
🧾 डिमॅट खातं उघडा — मोफतआधीपासून IDCW मध्ये आहात? Growth मध्ये कसं जायचं (स्टेप बाय स्टेप)
बरेच लोक जुन्या एजंटच्या सल्ल्याने IDCW मध्ये अडकले आहेत. त्यांनी काय करावं? पहिलं लक्षात ठेवा — IDCW वरून Growth मध्ये जाणं म्हणजे “स्विच”, आणि स्विच म्हणजे आयकराच्या दृष्टीने विक्री. त्यामुळे घाईत सगळं एकदम बदलू नका. असं करा:
- स्टेटमेंट काढा. CAMS/KFintech किंवा MF Central वरून कन्सॉलिडेटेड अकाउंट स्टेटमेंट (CAS) डाउनलोड करा. कोणत्या फंडात IDCW आहे ते बघा.
- नवीन SIP लगेच Growth मध्ये वळवा. चालू IDCW SIP बंद करून त्याच फंडाच्या Growth ऑप्शनमध्ये नवीन SIP सुरू करा. यावर कुठलाही टॅक्स लागत नाही.
- जुने युनिट्स किती जुने आहेत ते बघा. इक्विटी फंडात 12 महिन्यांपेक्षा जुने युनिट्स असतील तर नफा दीर्घकालीन धरला जातो.
- एक्झिट लोड तपासा. बऱ्याच इक्विटी फंडांमध्ये 1 वर्षाच्या आत विकलं तर एक्झिट लोड लागतो. तो संपल्यावरच स्विच करा.
- ₹1.25 लाखांच्या सूटीचा वापर करा. दरवर्षी इक्विटी LTCG ₹1.25 लाखांपर्यंत करमुक्त आहे. त्यामुळे मोठी रक्कम असेल तर 2-3 आर्थिक वर्षांत टप्प्याटप्प्याने स्विच करा.
- Direct प्लॅन पण बघा. स्विच करतानाच Regular वरून Direct मध्ये जाण्याचा विचार करा, म्हणजे खर्चही कमी होतो.
- नोंद ठेवा. प्रत्येक स्विचचा तारखेसह हिशोब ठेवा, ITR भरताना उपयोगी पडतो.
Direct आणि Regular प्लॅनमधला खर्चाचा फरक 20 वर्षांत किती मोठा होतो, आणि स्विच करताना टॅक्स कसा लागतो, हे इथे समजून घ्या: Direct vs Regular प्लॅन — 20 वर्षांतला फरक.
IDCW बद्दल लोक कोणत्या चुका करतात?
IDCW मिळाला म्हणजे फंड चांगला असं नाही. तो तुमच्याच पैशातला भाग असू शकतो. फंडाची कामगिरी एकूण परताव्यावरून (Total Return) बघा.
“उद्या IDCW आहे, आज घेतो” — हा जुना खेळ आता चालत नाही. IDCW नंतर NAV तेवढ्याने कमी होतो आणि वरून तुम्हाला टॅक्स भरावा लागतो.
Reinvestment मध्ये पैसे हातात न येता प्रत्येक वेळी टॅक्स आणि TDS लागतो. Growth मध्ये असं होत नाही.
TDS कापला नसला तरी IDCW करपात्र आहे आणि AIS मध्ये दिसतो. न दाखवल्यास नोटीस येऊ शकते.
आणि शेवटची चूक — फंडाची तुलना करताना IDCW प्लॅनचा NAV आणि Growth प्लॅनचा NAV थेट तुलना करणं. IDCW प्लॅनचा NAV नेहमी कमी दिसतो कारण त्यातून पैसे बाहेर गेलेले असतात. त्यामुळे “हा प्लॅन स्वस्त आहे” असं समजू नका. NAV कमी-जास्त असल्याने फंड स्वस्त किंवा महाग होत नाही.
नवीन फंड निवडताना IDCW/Growth कुठे दिसतो?
कुठल्याही ॲपवर किंवा फंड हाऊसच्या वेबसाइटवर एकाच फंडाचे चार प्रकार दिसतात — Direct Growth, Direct IDCW, Regular Growth आणि Regular IDCW. फंड तोच, पोर्टफोलिओ तोच, फंड मॅनेजर तोच. फरक फक्त दोन गोष्टींचा — कमिशन (Direct/Regular) आणि नफ्याचं काय करायचं (Growth/IDCW).
| प्लॅनचं नाव | कमिशन | नफ्याचं काय होतं | बहुतेकांसाठी |
|---|---|---|---|
| Direct – Growth | नाही, खर्च कमी | फंडातच वाढतो | ⭐ सगळ्यात योग्य |
| Direct – IDCW | नाही | अधूनमधून वाटला जातो | ठराविक परिस्थितीत |
| Regular – Growth | हो, खर्च जास्त | फंडातच वाढतो | सल्लागाराची गरज असल्यास |
| Regular – IDCW | हो | वाटला जातो | शक्यतो टाळा |
SIP फॉर्म भरताना किंवा ॲपमध्ये “Invest” दाबताना हा पर्याय नीट तपासा. एकदा चुकीचा ऑप्शन निवडला की नंतर बदलण्यासाठी स्विच करावा लागतो, आणि स्विचवर टॅक्स लागू शकतो. म्हणून पहिल्याच दिवशी दोन सेकंद थांबून “Direct – Growth” आहे ना, हे बघा.
आजच योग्य सुरुवात करा — Growth ऑप्शन, Direct प्लॅन आणि नियमित SIP. Upstox वर ऑनलाइन KYC करून मोफत डिमॅट खातं उघडा आणि तुमच्या पैशाला चक्रवाढीची पूर्ण ताकद द्या.
🎯 आजच सुरुवात करातुमच्या फंडात कोणता ऑप्शन आहे? आम्हाला विचारा
तुमच्या पोर्टफोलिओत IDCW आहे का, Growth मध्ये कधी आणि कसं स्विच करायचं, SWP किती ठेवायचा — असा कुठलाही प्रश्न असेल तर बिनधास्त WhatsApp करा किंवा फोन करा. आम्ही सोप्या मराठीत समजावून सांगू. आणि रोज नवीन उपयोगी लेखांसाठी investinround.com ला भेट देत राहा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
1. म्युच्युअल फंडात IDCW म्हणजे काय?
IDCW म्हणजे Income Distribution cum Capital Withdrawal. फंड हाऊस ठरवेल तेव्हा प्रति युनिट काही रक्कम गुंतवणूकदारांना देतं. ही रक्कम तुमच्याच गुंतवणुकीतून येते, त्यामुळे ती दिल्यावर तेवढ्याने NAV कमी होतो.
2. डिव्हिडंड ऑप्शनचं नाव IDCW कधी झालं?
SEBI च्या ऑक्टोबर 2020 च्या परिपत्रकानुसार 1 एप्रिल 2021 पासून “डिव्हिडंड” ऐवजी “IDCW” हे नाव वापरलं जातं, म्हणजे यात भांडवलाचाही भाग असू शकतो हे गुंतवणूकदारांना स्पष्ट कळावं.
3. IDCW वर टॅक्स कसा लागतो?
FY 2020-21 पासून IDCW गुंतवणूकदाराच्या उत्पन्नात जोडला जातो आणि त्याच्या स्लॅब रेटनुसार टॅक्स लागतो. Reinvestment ऑप्शन घेतला असला तरी टॅक्स लागतो.
4. IDCW वर TDS कधी कापला जातो?
1 एप्रिल 2025 पासून, एका फंड हाऊसकडून आर्थिक वर्षात ₹10,000 पेक्षा जास्त IDCW मिळाला तर संपूर्ण रकमेवर 10% TDS कापला जातो. PAN जोडलेला नसेल तर TDS 20% होतो.
5. माझा कर शून्य असेल तर TDS टाळता येतो का?
हो. 1 एप्रिल 2026 पासून Form 15G/15H ऐवजी Form 121 आहे. तुमचा वर्षाचा कर शून्य असेल तर IDCW जमा होण्याआधी हा फॉर्म फंड हाऊसला द्या. TDS आधीच कापला असेल तर ITR भरून परत मिळवा.
6. Growth ऑप्शन IDCW पेक्षा चांगला का मानला जातो?
Growth मध्ये नफा फंडातच राहून चक्रवाढीने वाढतो, TDS नाही, आणि टॅक्स फक्त विकताना नफ्यावर लागतो. इक्विटी फंडात दरवर्षी ₹1.25 लाखांपर्यंतचा दीर्घकालीन नफा करमुक्त असतो, त्याचा फायदा Growth मध्ये घेता येतो.
7. IDCW Reinvestment आणि Growth एकसारखेच आहेत का?
नाही. Reinvestment मध्ये प्रत्येक IDCW वेळी रक्कम करपात्र उत्पन्न धरली जाते आणि TDS कापला जाऊ शकतो. Growth मध्ये विक्री होईपर्यंत कोणताही टॅक्स लागत नाही.
8. दरमहा उत्पन्नासाठी IDCW की SWP?
बहुतेकांसाठी Growth ऑप्शन + SWP चांगला. SWP मध्ये रक्कम आणि तारीख तुम्ही ठरवता, आणि टॅक्स फक्त प्रत्येक हप्त्यातल्या नफ्याच्या भागावर लागतो. IDCW ची रक्कम आणि वेळ फंड हाऊस ठरवतं.
9. IDCW वरून Growth मध्ये स्विच केल्यास टॅक्स लागतो का?
हो. स्विच म्हणजे आयकराच्या दृष्टीने विक्री आणि नवीन खरेदी. त्यामुळे कॅपिटल गेन टॅक्स आणि एक्झिट लोड लागू शकतो. नवीन SIP मात्र लगेच Growth मध्ये सुरू करता येते, त्यावर टॅक्स नाही.
10. IDCW प्लॅनचा NAV कमी असतो म्हणजे तो स्वस्त आहे का?
नाही. IDCW प्लॅनमधून वेळोवेळी पैसे बाहेर गेल्याने त्याचा NAV Growth प्लॅनपेक्षा कमी दिसतो. फंड तोच असतो. NAV कमी-जास्त असल्याने फंड स्वस्त किंवा महाग ठरत नाही.