महिन्याला ₹5,000 बाजूला काढताय? मग PPF मध्ये टाकायचे की SIP मध्ये? आज पूर्ण हिशोबच करू!
घरात हा वाद नवीन नाही. वडील म्हणतात, “PPF सगळ्यात बेस्ट. सरकारची योजना, पैसा सुरक्षित, व्याज टॅक्स-फ्री.” तर ऑफिसमधला मित्र म्हणतो, “अरे, SIP कर. 15 वर्षांत PPF च्या कितीतरी पुढे जाईल.” दोघांचंही काही अंशी बरोबर आहे. पण तुमच्यासाठी नक्की काय योग्य?
आज आपण भावनेने नाही, तर आकड्यांनी बोलणार आहोत. महिन्याला ₹5,000, म्हणजे वर्षाला ₹60,000. 15 वर्षं. PPF मध्ये किती होतील, SIP मध्ये किती होऊ शकतील, टॅक्स किती, पैसा कधी काढता येतो — सगळं टेबलसह.
या लेखात आपण बघणार आहोत — PPF आणि SIP म्हणजे थोडक्यात काय, ₹5,000 महिन्याचा 15 वर्षांचा पूर्ण हिशोब, 20 आणि 25 वर्षांचा हिशोब, टॅक्सनंतर हातात किती, महागाई वजा केल्यावर खरी किंमत किती, पैसा मध्येच लागला तर काय, आणि शेवटी — तुमच्या परिस्थितीत कोणता पर्याय किंवा कोणतं मिश्रण योग्य.
आधीच थोडक्यात उत्तर सांगतो: PPF म्हणजे खात्रीचा, टॅक्स-फ्री पण मर्यादित परतावा. SIP म्हणजे बाजारावर अवलंबून, चढ-उतार असलेला पण दीर्घकाळात जास्त परताव्याची क्षमता असलेला पर्याय. बहुतेक लोकांसाठी उत्तर “एक की दुसरा” नसून “दोन्ही, योग्य प्रमाणात” असं असतं. का, ते पुढे आकड्यांसह बघू.
म्युच्युअल फंड SIP, इंडेक्स फंड, ETF — हे सगळं एका ठिकाणी सांभाळायचं असेल तर डिमॅट खातं हवं. Upstox वर काही मिनिटांत मोफत खातं उघडा, ऑनलाइन KYC करा आणि आजच ₹5,000 च्या SIP ची सुरुवात करा.
👉 Upstox वर मोफत खातं उघडाPPF म्हणजे काय? 5 मुद्द्यांत समजून घ्या
PPF म्हणजे Public Provident Fund — केंद्र सरकारची दीर्घ मुदतीची बचत योजना. बँकेत किंवा पोस्ट ऑफिसमध्ये खातं उघडता येतं. याचे मुख्य मुद्दे:
ऑक्टोबर-डिसेंबर 2026 तिमाहीसाठी 7.1% वार्षिक. सरकार दर तिमाहीला दर जाहीर करतं, तो कमी-जास्त होऊ शकतो.
15 वर्षं. त्यानंतर 5-5 वर्षांनी वाढवता येतं, पैसे भरत राहून किंवा न भरता.
वर्षाला किमान ₹500, कमाल ₹1.5 लाख. एकरकमी किंवा हप्त्याने.
व्याज आणि मॅच्युरिटीची रक्कम पूर्ण टॅक्स-फ्री. जुन्या टॅक्स पद्धतीत भरलेल्या रकमेवर (पूर्वीचं 80C) वजावटही.
पूर्ण पैसा 15 वर्षांनी. 7 व्या आर्थिक वर्षापासून काही भाग काढता येतो, आणि 3 ऱ्या ते 6 व्या वर्षात PPF वर कर्ज मिळतं.
सरकारी योजना, बाजाराचा चढ-उतार नाही. भरलेला पैसा आणि जमा व्याज कमी होत नाही.
SIP म्हणजे काय? आणि ती PPF पेक्षा वेगळी कशी?
SIP म्हणजे Systematic Investment Plan. ही कोणती योजना नाही, तर म्युच्युअल फंडात दर महिन्याला ठरलेली रक्कम आपोआप गुंतवण्याची पद्धत आहे. तुम्ही ₹5,000 ची SIP सुरू केली की दर महिन्याला ठरलेल्या तारखेला खात्यातून ₹5,000 जातात आणि त्या दिवशीच्या भावाने (NAV) फंडाचे युनिट तुमच्या नावावर जमा होतात.
इक्विटी फंडांचा पैसा शेअर बाजारात गुंतवला जातो. त्यामुळे परतावा ठरलेला नसतो. एखाद्या वर्षी 25% वाढ, तर दुसऱ्या वर्षी 10% घटही होऊ शकते. पण 10-15 वर्षांसारख्या मोठ्या कालावधीत हे चढ-उतार बरेच गुळगुळीत होतात, आणि म्हणूनच दीर्घ मुदतीसाठी SIP लोकप्रिय आहे.
| मुद्दा | PPF | इक्विटी म्युच्युअल फंड SIP |
|---|---|---|
| परतावा | सरकार ठरवतं (आत्ता 7.1%) | बाजारावर अवलंबून, ठरलेला नाही |
| जोखीम | जवळपास नाही | अल्प मुदतीत जास्त, दीर्घ मुदतीत कमी होते |
| लॉक-इन | 15 वर्षं (काही अटींवर आंशिक पैसे) | साधारण नाही (ELSS ला 3 वर्षं) |
| गुंतवणूक मर्यादा | वर्षाला कमाल ₹1.5 लाख | मर्यादा नाही |
| टॅक्स | व्याज आणि मॅच्युरिटी टॅक्स-फ्री | 1 वर्षानंतर ₹1.25 लाखांवरच्या नफ्यावर 12.5% |
| महागाईवर मात | थोडीशी | दीर्घकाळात चांगली शक्यता |
| सोय | बँक / पोस्ट ऑफिस | ॲपवरून, केव्हाही थांबवता / वाढवता येते |
SIP vs PPF 15 वर्षं: ₹5,000 महिना टाकल्यास PPF मध्ये किती आणि SIP मध्ये किती?
आता मुख्य हिशोब. दोन्हीकडे महिन्याला ₹5,000, म्हणजे 15 वर्षांत एकूण ₹9 लाख भरले. PPF साठी आपण 7.1% दर संपूर्ण 15 वर्षं तसाच राहील असं धरलंय (प्रत्यक्षात तो दर तिमाहीला बदलू शकतो) आणि पैसे दर महिन्याला 5 तारखेच्या आधी भरले असं धरलंय. SIP साठी परतावा ठरलेला नसल्यामुळे आपण 6%, 8%, 10% आणि 12% अशी चार उदाहरणं घेतली आहेत.
| पर्याय | 15 वर्षांनी जमा रक्कम | त्यातला फायदा | टॅक्स (अंदाजे) | टॅक्सनंतर हातात |
|---|---|---|---|---|
| PPF @ 7.1% | ₹15.78 लाख | ₹6.78 लाख | ₹0 | ₹15.78 लाख |
| SIP @ 6% (वाईट काळ, उदाहरण) | ₹14.61 लाख | ₹5.61 लाख | ₹0.55 लाख | ₹14.07 लाख |
| SIP @ 8% (उदाहरण) | ₹17.42 लाख | ₹8.42 लाख | ₹0.90 लाख | ₹16.52 लाख |
| SIP @ 10% (उदाहरण) | ₹20.90 लाख | ₹11.90 लाख | ₹1.33 लाख | ₹19.57 लाख |
| SIP @ 12% (उदाहरण) | ₹25.23 लाख | ₹16.23 लाख | ₹1.87 लाख | ₹23.36 लाख |
SIP सूत्र: P × [(1+r)n − 1] ÷ r × (1+r), r = मासिक दर, n = महिने. PPF: दरवर्षी मासिक शिल्लकेवर व्याज, वर्षअखेरीस जमा. SIP टॅक्स: सगळे युनिट एकाच वर्षी विकले असं धरून, ₹1.25 लाख वजा करून 12.5% LTCG (सेस धरलेला नाही). हे सगळे आकडे आमचे स्वतःचे हिशोब आहेत.
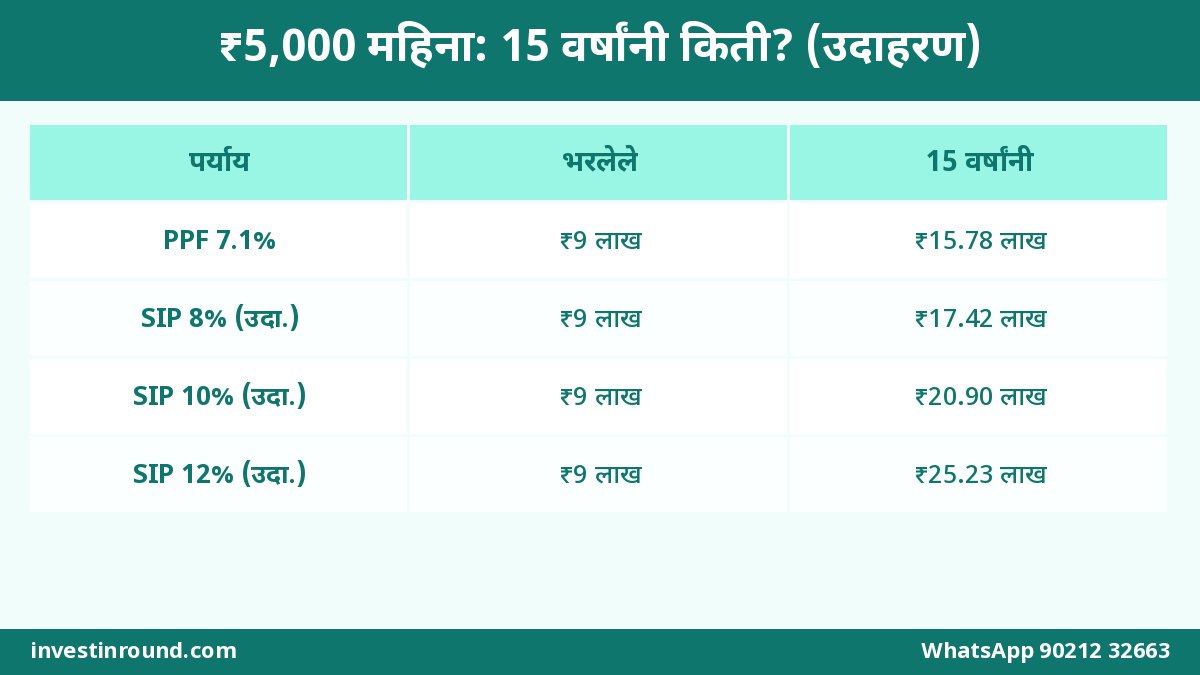
हे टेबल नीट बघा, यात तीन महत्त्वाच्या गोष्टी दडल्या आहेत:
- SIP नेहमीच जिंकते असं नाही. 15 वर्षांत SIP चा परतावा फक्त 6% राहिला (असं कमी वेळा होतं, पण शक्य आहे), तर PPF पुढे राहतो.
- टॅक्सनंतरची बरोबरी साधारण 7.5-8% च्या आसपास येते. म्हणजे SIP ने 15 वर्षांत टॅक्सआधी साधारण 7.5% पेक्षा जास्त परतावा दिला तरच ती PPF च्या पुढे जाते.
- पण SIP 10-12% देऊ शकली, तर फरक मोठा. 12% च्या उदाहरणात टॅक्स भरूनही PPF पेक्षा साधारण ₹7.6 लाख जास्त. हाच तो “SIP चा फायदा”, ज्याबद्दल लोक बोलतात.
SIP आणि PPF कॅल्क्युलेटर: 5, 10, 15 वर्षांत पैसा कसा वाढतो?
15 वर्षांचा आकडा एकदम दिसला की मोठा वाटतो. पण मधल्या वर्षांत काय होतं, ते पाहणंही गरजेचं आहे, कारण पैसा मध्येच लागू शकतो.
| वर्षं | एकूण भरलेले | PPF मध्ये | SIP 12% मध्ये (उदाहरण) | फरक |
|---|---|---|---|---|
| 5 | ₹3 लाख | ₹3.59 लाख (लॉक) | ₹4.12 लाख | ₹0.53 लाख |
| 10 | ₹6 लाख | ₹8.65 लाख (आंशिक पैसे काढता येतात) | ₹11.62 लाख | ₹2.97 लाख |
| 15 | ₹9 लाख | ₹15.78 लाख | ₹25.23 लाख | ₹9.45 लाख |
| 20 | ₹12 लाख | ₹25.82 लाख | ₹49.96 लाख | ₹24.14 लाख |
| 25 | ₹15 लाख | ₹39.98 लाख | ₹94.88 लाख | ₹54.90 लाख |
टॅक्सआधीचे आकडे. PPF 15 वर्षांनंतर 5-5 वर्षांनी वाढवून पैसे भरत राहिलं असं धरलं आहे.
पहिल्या 5 वर्षांत दोघांमध्ये फार फरक नाही. खरा फरक 15 वर्षांनंतर दिसायला लागतो, आणि 20-25 वर्षांनी तो प्रचंड होतो. यालाच चक्रवाढ (compounding) म्हणतात — जास्त दराने, जास्त काळ पैसा वाढू दिला की तो शेवटच्या वर्षांत धावायला लागतो.
पण लक्षात ठेवा, SIP चे हे आकडे “उदाहरण” आहेत. बाजार कधीच सरळ रेषेत वर जात नाही. मधल्या काळात तुमच्या SIP ची किंमत 20-30% ने खालीही दिसू शकते. त्या वेळी घाबरून SIP बंद केली नाही, तरच हे आकडे मिळायची शक्यता असते.
सुरक्षिततेसाठी PPF आणि वाढीसाठी SIP — हेच अनेक समजूतदार गुंतवणूकदारांचं सूत्र आहे. Upstox वर खातं उघडून इंडेक्स फंड किंवा चांगल्या म्युच्युअल फंडात ₹500 पासून SIP सुरू करा.
📈 SIP सुरू करा — खातं उघडामहागाई वजा केल्यावर खरी किंमत किती?
15 वर्षांनी ₹15.78 लाख किंवा ₹23 लाख ऐकायला छान वाटतात. पण तेव्हा भाजी, शाळेची फी, औषधं आजच्यापेक्षा खूप महाग असतील. म्हणून ही रक्कम “आजच्या किमतीत” किती आहे, ते बघणं शहाणपणाचं. आपण सरासरी 6% महागाई धरू (उदाहरण).
| पर्याय (15 वर्षं, टॅक्सनंतर) | हातात रक्कम | आजच्या किमतीत (6% महागाई) | भरलेल्या ₹9 लाखांच्या तुलनेत |
|---|---|---|---|
| PPF 7.1% | ₹15.78 लाख | ₹6.58 लाख | कमी |
| SIP 8% (उदाहरण) | ₹16.52 लाख | ₹6.89 लाख | कमी |
| SIP 10% (उदाहरण) | ₹19.57 लाख | ₹8.16 लाख | थोडी कमी |
| SIP 12% (उदाहरण) | ₹23.36 लाख | ₹9.75 लाख | जास्त |
हे थोडं धक्कादायक आहे ना? 15 वर्षांत तुम्ही ₹9 लाख भरले, पण त्या प्रत्येक रुपयाची खरेदी-ताकद वेगवेगळ्या वेळी वेगळी होती, म्हणून ही तुलना अगदी काटेकोर नाही. तरीही मुद्दा स्पष्ट आहे: PPF तुमचा पैसा सुरक्षित ठेवतो आणि महागाईच्या जवळपास नेतो, पण महागाईवर मोठी मात करण्यासाठी इक्विटीचा (SIP चा) भाग लागतो.
महागाई आणि “खरा परतावा” ही कल्पना आम्ही महागाई 6.09% आणि FD चा खरा परतावा या लेखात सविस्तर समजावली आहे.
पैसा मध्येच लागला तर? PPF आणि SIP मधली सगळ्यात मोठी अडचण
आयुष्य ठरवल्याप्रमाणे चालत नाही. आजारपण, नोकरी जाणं, मुलांचं ॲडमिशन — कधीही पैसा लागू शकतो. अशा वेळी कोणता पर्याय कसा वागतो, ते बघू.
| परिस्थिती | PPF | SIP (इक्विटी फंड) |
|---|---|---|
| 3 ऱ्या वर्षी पैसा हवा | PPF वर कर्ज घेता येतं (3 रं ते 6 वं वर्ष), पैसे काढता येत नाहीत | युनिट विकता येतात, 2-3 कामकाजी दिवसांत पैसा |
| 7 व्या वर्षी पैसा हवा | नियमांनुसार काही भाग काढता येतो | केव्हाही विकता येतं |
| गंभीर आजार / उच्च शिक्षण | 5 वर्षांनंतर अटींवर खातं आधी बंद करता येतं, पण व्याज थोडं कमी मिळतं | केव्हाही विकता येतं |
| बाजार पडलेला असताना पैसा हवा | काही फरक पडत नाही | तोट्यात विकावं लागू शकतं |
म्हणजे PPF मध्ये पैसा अडकतो, पण सुरक्षित राहतो. SIP मध्ये पैसा मोकळा असतो, पण चुकीच्या वेळी काढावा लागला तर तोटा होऊ शकतो. म्हणूनच दोन्हीच्या आधी एक गोष्ट हवी — इमर्जन्सी फंड. 6 महिन्यांचा खर्च वेगळा ठेवला, तर PPF ला हात लावायची किंवा पडत्या बाजारात SIP विकायची वेळच येत नाही. तो कसा आणि कुठे ठेवायचा, हे आमच्या इमर्जन्सी फंड लेखात आहे.
SIP की PPF, कोणता चांगला? 5 प्रकारच्या लोकांसाठी सोपं उत्तर
मोठा भाग SIP मध्ये (उदा. 70%), थोडा PPF मध्ये (30%). वेळ तुमच्या बाजूने आहे, चढ-उतार सहन करायला वेळ आहे.
साधारण 50:50. मुलांचं शिक्षण 10-15 वर्षांनी असेल तर SIP, आणि खात्रीचा भाग PPF.
PPF चा भाग जास्त. SIP करायची असेल तर हायब्रिड किंवा बॅलन्स्ड फंडांचा विचार.
आधी PPF. SIP अगदी छोट्या रकमेपासून (₹500-1,000) सुरू करून सवय लावा.
PPF चं टॅक्स-फ्री व्याज आणि वजावट फार उपयोगी. टॅक्स वाचवणारी इक्विटी हवी असेल तर ELSS चाही विचार.
टॅक्स वाचवण्यासाठी PPF, ELSS आणि टॅक्स-सेव्हर FD यांची थेट तुलना आम्ही ELSS vs PPF vs टॅक्स-सेव्हर FD या लेखात केली आहे. आणि मुलीसाठी बचत करत असाल तर PPF vs सुकन्या समृद्धी हा लेखही बघा.
सगळ्यात व्यावहारिक पर्याय: ₹2,500 PPF + ₹2,500 SIP
“एक की दुसरा” या वादात न पडता, ₹5,000 चे दोन भाग केले तर काय होतं? बघा हा हिशोब.
| भाग | भरलेले | SIP 10% असेल तर (उदाहरण) | SIP 12% असेल तर (उदाहरण) |
|---|---|---|---|
| PPF ₹2,500 @ 7.1% | ₹4.5 लाख | ₹7.89 लाख | ₹7.89 लाख |
| SIP ₹2,500 | ₹4.5 लाख | ₹10.45 लाख | ₹12.61 लाख |
| एकूण | ₹9 लाख | ₹18.34 लाख | ₹20.50 लाख |
टॅक्सआधीचे आकडे. हे आमचे स्वतःचे हिशोब आहेत.
या मिश्रणाचा फायदा असा की अर्धा पैसा कुठल्याही परिस्थितीत खात्रीने वाढत राहतो, आणि उरलेला अर्धा बाजाराच्या वाढीचा फायदा घेतो. बाजार खराब गेला तरी PPF चा आधार असतो, आणि बाजार चांगला गेला तर पूर्ण PPF पेक्षा साधारण ₹2.5-4.7 लाख जास्त.
आणि दरवर्षी थोडी वाढ केली तर? (स्टेप-अप)
पगार दरवर्षी वाढतो, मग गुंतवणूकही का वाढू नये? समजा ₹5,000 ची SIP सुरू केली आणि दरवर्षी ती 10% ने वाढवली (₹5,000 → ₹5,500 → ₹6,050…). 12% परताव्याच्या उदाहरणात 15 वर्षांत तुम्ही एकूण साधारण ₹19.06 लाख भराल, आणि ते साधारण ₹43.42 लाख होऊ शकतात. साध्या SIP च्या ₹25.23 लाखांपेक्षा खूप जास्त. स्टेप-अपचं पूर्ण गणित आमच्या स्टेप-अप SIP लेखात आहे.
SIP कुठल्या फंडात करायची?
नवीन असाल तर सगळ्यात सोपा पर्याय म्हणजे निफ्टी 50 इंडेक्स फंड — कमी खर्च, फंड मॅनेजरच्या निवडीची भानगड नाही. कसा निवडायचा, हे आमच्या निफ्टी 50 इंडेक्स फंड SIP मार्गदर्शकात वाचा. आणि डायरेक्ट प्लॅन घेतल्यास 15 वर्षांत खर्चात किती बचत होते, ते डायरेक्ट vs रेग्युलर प्लॅन मध्ये बघा.
PPF आणि SIP सुरू कशी करायची? स्टेप बाय स्टेप
PPF खातं उघडायचं असेल तर
- तुमच्या बँकेच्या नेट बँकिंग / ॲपमध्ये “PPF account” पर्याय बघा, किंवा जवळच्या पोस्ट ऑफिसमध्ये जा.
- KYC (आधार, पॅन, फोटो) आणि नॉमिनीचे तपशील द्या.
- पहिली रक्कम (किमान ₹500) भरा. दर महिन्याला ऑटो-डेबिट / स्टँडिंग इंस्ट्रक्शन लावा — 5 तारखेच्या आधी.
SIP सुरू करायची असेल तर
- KYC पूर्ण असलेलं गुंतवणूक खातं उघडा (डिमॅट किंवा म्युच्युअल फंड ॲप).
- फंड निवडा — नवीन असाल तर निफ्टी 50 इंडेक्स फंड किंवा फ्लेक्सी-कॅप फंड, डायरेक्ट प्लॅन.
- रक्कम (₹5,000 किंवा ₹2,500) आणि तारीख निवडा, बँक मँडेट (ऑटो-पे) मंजूर करा.
- दरवर्षी एकदा आढावा घ्या आणि पगारवाढीनुसार SIP वाढवा. मधल्या चढ-उतारात SIP बंद करू नका.
दोन मित्रांची गोष्ट: सुनील आणि प्रिया (उदाहरण)
आकडे खूप झाले, आता एक साधी गोष्ट. सुनील आणि प्रिया, दोघंही 30 वर्षांचे, दोघांचाही पगार सारखा. दोघांनी 2026 मध्ये महिन्याला ₹5,000 बाजूला काढायचं ठरवलं. (ही काल्पनिक गोष्ट आहे, फक्त समजण्यासाठी.)
सुनीलने पूर्ण ₹5,000 PPF मध्ये टाकले. त्याला रात्री शांत झोप लागते. बाजार पडो वा चढो, त्याचं पासबुक दरवर्षी वरच जातं. 45 व्या वर्षी त्याच्या हातात साधारण ₹15.78 लाख, एकही रुपया टॅक्स न भरता.
प्रियाने ₹2,500 PPF आणि ₹2,500 इंडेक्स फंडाच्या SIP मध्ये टाकले. मधल्या एका वर्षी बाजार पडला, तिची SIP 18% खाली दिसली. तिला भीती वाटली, पण तिने SIP थांबवली नाही. 45 व्या वर्षी, SIP ने सरासरी 12% दिले असं धरलं तर, तिच्याकडे साधारण ₹20.50 लाख.
आता कोण बरोबर? दोघंही! सुनीलने त्याच्या स्वभावाला साजेसा निर्णय घेतला. प्रियाने थोडी जोखीम घेऊन साधारण ₹4.7 लाख जास्त कमावले — पण ती जोखीम खरी होती, आणि तिच्या SIP चा परतावा कमी आला असता तर फरक कमी किंवा उलटही झाला असता. तुम्ही सुनील आहात की प्रिया, हे स्वतःला प्रामाणिकपणे विचारा. आणि लक्षात ठेवा — सगळ्यात मोठी चूक म्हणजे दोघांपैकी काहीच न करता ₹5,000 सेव्हिंग खात्यात पडू देणं.
SIP चे वेगवेगळे प्रकार — साधी, स्टेप-अप, फ्लेक्सिबल, ₹250 ची छोटी SIP — यातलं तुमच्यासाठी कोणतं, हे आमच्या SIP चे प्रकार या लेखात आहे.
SIP आणि PPF बद्दलचे 6 गैरसमज, आणि खरं काय
| गैरसमज | खरं काय |
|---|---|
| “PPF मध्ये पैसा कायम 7.1% नेच वाढेल.” | दर दर तिमाहीला सरकार ठरवतं. गेल्या काही वर्षांत तो स्थिर राहिला असला तरी पुढे कमी-जास्त होऊ शकतो. |
| “SIP मध्ये 12% परतावा पक्का.” | 12% हा फक्त हिशोबासाठीचा आकडा. प्रत्यक्ष परतावा फंड, कालावधी आणि बाजारावर अवलंबून. |
| “SIP म्हणजे जुगार.” | चांगल्या, वैविध्यपूर्ण फंडात दीर्घकाळ शिस्तीने केलेली SIP म्हणजे देशातल्या मोठ्या कंपन्यांच्या वाढीत भागीदारी, जुगार नाही. |
| “PPF फक्त टॅक्स वाचवण्यासाठी.” | नवीन टॅक्स पद्धतीत वजावट मिळत नसली तरी PPF चं व्याज आणि मॅच्युरिटी टॅक्स-फ्रीच राहते. सुरक्षित भागासाठी ते उत्तम. |
| “बाजार पडला की SIP थांबवायची.” | उलट, पडत्या बाजारात त्याच ₹5,000 मध्ये जास्त युनिट मिळतात. SIP चा खरा फायदा त्याच काळात होतो. |
| “15 वर्षांनी PPF आपोआप बंद होतं, काही करायची गरज नाही.” | मॅच्युरिटीनंतर पैसे भरत राहायचे असतील तर बँक / पोस्टात वेळेत मुदतवाढीचा अर्ज द्यावा लागतो. नाहीतर फक्त पैसे न भरता व्याज मिळत राहतं. |
SIP चा खरा परतावा (XIRR) कसा मोजायचा, जेणेकरून तुमचा फंड 8% देतोय की 12%, हे तुम्हाला स्वतः समजेल — यासाठी आमचा SIP परतावा XIRR लेख नक्की वाचा. आणि मोठ्या ध्येयासाठी किती SIP लागेल, याचं उदाहरण 40 व्या वर्षी ₹3 कोटींचा रिटायरमेंट फंड या लेखात आहे.
प्रत्येक महिना उशीर म्हणजे चक्रवाढीचा एक महिना कमी. आज ₹5,000 ची SIP सुरू केली तर 15 वर्षांनी तुम्ही स्वतःचे आभार मानाल. Upstox वर मोफत खातं उघडा आणि पहिली SIP याच महिन्यात लावा.
⏳ आजच सुरुवात कराथोडक्यात निर्णय: एका ओळीत
- पैसा अजिबात कमी होता कामा नये, आणि 15 वर्षं हात लावायचा नाही: PPF.
- 15 वर्षं थांबायची तयारी, चढ-उतार सहन करू शकता, जास्त संपत्ती हवी: SIP.
- बहुतेक लोकांसाठी: दोन्ही — वय आणि जोखीम घेण्याच्या ताकदीनुसार प्रमाण ठरवा, आधी इमर्जन्सी फंड आणि टर्म इन्शुरन्स ठेवा.
बचत करणं ही पहिली पायरी, ती योग्य ठिकाणी लावणं ही दुसरी. Upstox वर म्युच्युअल फंड, इंडेक्स फंड आणि ETF एकाच ठिकाणी. मोबाईल, आधार आणि पॅन घेऊन आत्ताच खातं उघडा.
🎯 माझं खातं उघडाSIP vs PPF: नेहमी विचारले जाणारे प्रश्न (FAQ)
1. महिन्याला ₹5,000 PPF मध्ये भरले तर 15 वर्षांत किती मिळतील?
7.1% दर संपूर्ण 15 वर्षं तसाच राहिला आणि पैसे दर महिन्याला 5 तारखेच्या आधी भरले, तर साधारण ₹15.78 लाख मिळतात. त्यात तुम्ही भरलेले ₹9 लाख आणि साधारण ₹6.78 लाख व्याज. ही रक्कम पूर्ण टॅक्स-फ्री असते.
2. ₹5,000 ची SIP 15 वर्षं केली तर किती होतील?
परतावा ठरलेला नसतो. उदाहरण म्हणून 10% परतावा मिळाला तर साधारण ₹20.90 लाख आणि 12% मिळाला तर साधारण ₹25.23 लाख होतात. परतावा 6% च राहिला तर साधारण ₹14.61 लाख होतात.
3. SIP vs PPF — कोणता पर्याय चांगला?
सुरक्षितता आणि टॅक्स-फ्री खात्रीचा परतावा हवा असेल तर PPF. दीर्घकाळात जास्त संपत्ती आणि महागाईवर मात हवी असेल आणि चढ-उतार सहन करता येत असतील तर SIP. बहुतेक लोकांसाठी दोन्हीचं मिश्रण योग्य ठरतं.
4. सध्या PPF चा व्याजदर किती आहे?
ऑक्टोबर-डिसेंबर 2026 तिमाहीसाठी PPF चा दर 7.1% वार्षिक आहे. सरकार दर तिमाहीला हा दर जाहीर करतं.
5. PPF मधून 15 वर्षांच्या आधी पैसे काढता येतात का?
7 व्या आर्थिक वर्षापासून नियमांनुसार काही भाग काढता येतो. 3 ऱ्या ते 6 व्या वर्षात PPF वर कर्ज मिळतं. गंभीर आजार, उच्च शिक्षणासारख्या कारणांसाठी 5 वर्षांनंतर अटींवर खातं आधी बंद करता येतं, पण व्याज थोडं कमी मिळतं.
6. SIP वरच्या नफ्यावर टॅक्स किती लागतो?
इक्विटी फंडाचे युनिट 1 वर्षाच्या आत विकले तर नफ्यावर 20% STCG. 1 वर्षानंतर विकले तर वर्षभरातल्या एकूण इक्विटी नफ्यापैकी ₹1.25 लाखांपर्यंत टॅक्स नाही आणि त्यावरच्या नफ्यावर 12.5% LTCG.
7. SIP ने PPF ला मागे टाकायला किती परतावा लागतो?
आमच्या ₹5,000 × 15 वर्षांच्या हिशोबात, टॅक्स धरून SIP ला साधारण 7.5% पेक्षा जास्त वार्षिक परतावा मिळाला तरच ती PPF च्या पुढे जाते. 10-12% मिळाला तर फरक बराच मोठा होतो.
8. PPF आणि SIP दोन्ही एकाच वेळी करता येतात का?
हो, आणि बहुतेक लोकांनी तसंच करावं. उदा. ₹2,500 PPF आणि ₹2,500 SIP केलं तर 15 वर्षांत (SIP 10-12% असेल तर) साधारण ₹18.3 ते ₹20.5 लाख होऊ शकतात.
9. नवीन टॅक्स पद्धतीत PPF चा उपयोग आहे का?
नवीन टॅक्स पद्धतीत भरलेल्या रकमेवर वजावट मिळत नाही, पण PPF चं व्याज आणि मॅच्युरिटीची रक्कम टॅक्स-फ्रीच राहते. त्यामुळे सुरक्षित, टॅक्स-फ्री बचतीसाठी PPF उपयोगी आहे.
10. SIP साठी कोणता फंड निवडायचा?
नवीन गुंतवणूकदारांसाठी निफ्टी 50 इंडेक्स फंड किंवा चांगला फ्लेक्सी-कॅप फंड, डायरेक्ट प्लॅनमध्ये, हा सोपा पर्याय आहे. फंडाचा खर्च (expense ratio), इतिहास आणि तुमचं ध्येय बघून निवड करा.