

“शेअर बाजारात पैसे टाकायचे आहेत, पण बाजार पडला तर झोप उडते.” हे वाक्य तुम्ही किती लोकांकडून ऐकलंय? कदाचित स्वतःच म्हणत असाल. FD चा परतावा कमी वाटतो, आणि थेट इक्विटी फंडाची वर-खाली सहन होत नाही. मधला काहीतरी रस्ता हवा.
असा एक मधला रस्ता म्हणजे हायब्रिड म्युच्युअल फंड, आणि त्यातला सगळ्यात चर्चेतला प्रकार — Balanced Advantage Fund (BAF), ज्याला Dynamic Asset Allocation Fund पण म्हणतात. गेल्या काही वर्षांत यात लाखो नवीन गुंतवणूकदार आले आहेत, विशेषतः असे लोक जे पहिल्यांदा बाजारात पाऊल टाकतायत किंवा निवृत्तीच्या जवळ आहेत.
पण “बॅलन्स्ड” नाव आहे म्हणून तो धोकाविरहित आहे का? तो नेमका काम कसं करतो? त्यात आणि अॅग्रेसिव्ह हायब्रिड, इक्विटी सेव्हिंग्ज, मल्टी अॅसेट फंडात फरक काय? आणि तुम्ही त्यात पैसे टाकावेत की नाही? हे सगळं आज एकदम घरगुती भाषेत बघूया.
हायब्रिड फंड म्हणजे काय? एका ताटातलं जेवण
हायब्रिड फंड म्हणजे एकाच फंडात दोन-तीन प्रकारची गुंतवणूक — इक्विटी (शेअर्स), डेट (बॉन्ड्स, सरकारी रोखे) आणि कधी सोनं-चांदी. जसं जेवणाच्या ताटात भाजी, भात, वरण, कोशिंबीर सगळं थोडं थोडं असतं, तसं.
याचा फायदा असा की एक भाग पडला तर दुसरा सांभाळतो. शेअर बाजार पडला की बॉन्ड्स साधारण स्थिर राहतात, त्यामुळे फंडाची एकूण घसरण कमी होते. आणि बाजार चढला की इक्विटीचा भाग फायदा देतो.
SEBI ने हायब्रिड फंडांचे काही ठराविक प्रकार केले आहेत. त्यातले महत्त्वाचे:
| प्रकार | इक्विटी किती | डेट किती | स्वभाव |
|---|---|---|---|
| Conservative Hybrid | 10-25% | 75-90% | FD पेक्षा थोडा जास्त धोका |
| Equity Savings | इक्विटी + आर्बिट्राज, नेट इक्विटी कमी | बाकी डेट | शांत, कमी हालचाल |
| Balanced Advantage (BAF) | 0-100% (बदलती) | बाकी | बाजाराप्रमाणे आपोआप बदल |
| Aggressive Hybrid | 65-80% | 20-35% | इक्विटीसारखा, थोडा शांत |
| Multi Asset Allocation | प्रत्येकी किमान 10% तीन प्रकारांत | — | इक्विटी + डेट + सोनं |
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाBalanced Advantage Fund नेमकं काय करतो?
BAF ची खासियत म्हणजे इक्विटी आणि डेटचं प्रमाण ठरलेलं नसतं. फंड मॅनेजर एक मॉडेल वापरतो — बहुतेकदा बाजार किती महाग किंवा स्वस्त आहे (PE, PB रेशो वगैरे) हे बघून.
सोप्या भाषेत:
- बाजार महाग झाला (सगळीकडे तेजी, भाव खूप वर) → फंड इक्विटी कमी करतो, डेट वाढवतो.
- बाजार स्वस्त झाला (मोठी घसरण) → फंड इक्विटी वाढवतो.
म्हणजे “स्वस्तात घ्या, महागात थोडं विका” हा जो नियम आपल्याला माहित असतो पण भावनेमुळे पाळता येत नाही, तो हा फंड आपोआप पाळायचा प्रयत्न करतो.
एक उदाहरण बघूया
| बाजाराची स्थिती | Nifty PE (उदाहरण) | BAF मध्ये नेट इक्विटी (उदाहरण) |
|---|---|---|
| खूप स्वस्त (मोठी घसरण) | 16-18 | 75-90% |
| साधारण | 20-22 | 55-65% |
| महाग | 24-26 | 35-45% |
| खूप महाग | 27+ | 30% किंवा कमी |
हे आकडे फक्त समजण्यासाठी. प्रत्येक फंड हाऊसचं मॉडेल वेगळं असतं.
“नेट इक्विटी” आणि “ग्रॉस इक्विटी” — हा गोंधळ समजून घ्या
BAF च्या फॅक्टशीटमध्ये दोन आकडे दिसतात आणि लोक गोंधळतात.
ग्रॉस इक्विटी म्हणजे फंडाने एकूण किती शेअर्स घेतले आहेत. नेट इक्विटी म्हणजे त्यापैकी खऱ्या अर्थाने बाजाराच्या धोक्याला किती उघडे आहेत. फरक येतो “आर्बिट्राज” आणि “हेजिंग” मुळे — फंड एकीकडे शेअर घेतो आणि दुसरीकडे फ्युचर्समध्ये विकतो, त्यामुळे त्या भागावर बाजाराच्या चढ-उताराचा परिणाम होत नाही.
तुमच्यासाठी महत्त्वाचा आकडा — नेट इक्विटी. तोच सांगतो की बाजार 10% पडला तर तुमचा फंड साधारण किती पडेल.
हे टॅक्ससाठी का महत्त्वाचं?
बहुतेक BAF ग्रॉस इक्विटी 65% पेक्षा जास्त ठेवतात. त्यामुळे टॅक्सच्या दृष्टीने ते “इक्विटी फंड” म्हणून धरले जातात. म्हणजे:
- 1 वर्षापेक्षा कमी ठेवले — STCG 20%.
- 1 वर्षापेक्षा जास्त — LTCG, वर्षाला ₹1.25 लाखापर्यंत सूट, त्यावर 12.5%.
FD किंवा डेट फंडात व्याज/नफा तुमच्या स्लॅबप्रमाणे (30% पर्यंत) टॅक्सेबल असतो. 30% स्लॅबवाल्यांसाठी हा फरक मोठा आहे.
परतावा किती अपेक्षित ठेवायचा?
प्रामाणिकपणे — BAF हा पूर्ण इक्विटी फंडाइतका परतावा देण्यासाठी बनलेलाच नाही. त्याचं काम आहे घसरण कमी करणं. तेजीच्या काळात तो इक्विटी फंडापेक्षा मागे राहतो आणि मंदीत कमी पडतो.
| पर्याय | लांब काळात अंदाजे वार्षिक परतावा | वाईट वर्षातली घसरण (अंदाज) |
|---|---|---|
| बँक FD | 6.5-7.5% (टॅक्सपूर्वी) | 0% |
| Conservative Hybrid | 7-9% | 2-5% |
| Balanced Advantage | 9-11% | 8-15% |
| Aggressive Hybrid | 10-12% | 15-25% |
| Nifty 50 इंडेक्स फंड | 11-13% | 25-35% |
हे भूतकाळावर आधारित ढोबळ अंदाज आहेत. पण तुम्हाला मुद्दा कळला असेल — जितका जास्त परतावा, तितकी जास्त घसरण सहन करायची तयारी हवी.
Groww-स्टाईल हिशोब: ₹10,000 ची SIP 10 वर्षं
| पर्याय | गृहीत परतावा | भरलेले | 10 वर्षांनी अंदाजे | नफा |
|---|---|---|---|---|
| रिकरिंग डिपॉझिट (RD) | 7% (टॅक्सपूर्वी) | ₹12,00,000 | ₹17,30,000 | ₹5,30,000 |
| Balanced Advantage SIP | 10% | ₹12,00,000 | ₹20,48,000 | ₹8,48,000 |
| इक्विटी फ्लेक्सी कॅप SIP | 12% | ₹12,00,000 | ₹23,00,000 | ₹11,00,000 |
RD आणि BAF मध्ये 10 वर्षांत ₹3 लाखांपेक्षा जास्त फरक, आणि टॅक्सनंतर हा फरक आणखी वाढतो (RD च्या व्याजावर स्लॅबप्रमाणे टॅक्स). इक्विटी फंडाने आणखी ₹2.5 लाख जास्त दिले असते, पण त्या 10 वर्षांत कधीतरी 30% घसरणही बघावी लागली असती. ती पचवायची तयारी आहे का? हाच निर्णय.
BAF कोणासाठी योग्य आहे?
- पहिल्यांदा गुंतवणूक करणारे — ज्यांना थेट इक्विटीची भीती वाटते. BAF ने सुरुवात करा, बाजाराची सवय झाली की हळूहळू इक्विटी फंड वाढवा.
- निवृत्तीच्या जवळचे (50+) — पूर्ण पैसे FD मध्ये ठेवायचे नाहीत, पण मोठी घसरणही नको.
- एकदम मोठी रक्कम हातात आलेले — बोनस, जमीन विक्री, PF. ही रक्कम एकदम इक्विटीत टाकायची भीती वाटते, तर BAF मध्ये ठेवून हळूहळू इक्विटी फंडात STP करता येतं.
- निवृत्तांसाठी SWP — BAF मधून दरमहा ठराविक रक्कम (SWP) काढून पेन्शनसारखं उत्पन्न. आणि इक्विटी टॅक्समुळे टॅक्स कमी.
BAF कोणासाठी नको?
- 25-35 वयाचे, 15-20 वर्षांचा विचार करणारे, आणि घसरण सहन करू शकणारे — त्यांनी थेट इक्विटी (इंडेक्स/फ्लेक्सी कॅप) घ्यावी. BAF मुळे लांब काळात परतावा कमी होईल.
- 1-2 वर्षांत पैसे लागणार असतील तर — BAF मध्येही 10-15% घसरण शक्य. त्यासाठी FD/लिक्विड फंड.
- इमर्जन्सी फंडासाठी — नको.
⚖️ तुमच्यासाठी BAF योग्य आहे का?
वय, ध्येय आणि धोका सहन करण्याची क्षमता बघून हायब्रिड-इक्विटी-FD चं प्रमाण मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाBAF विरुद्ध Aggressive Hybrid विरुद्ध Multi Asset
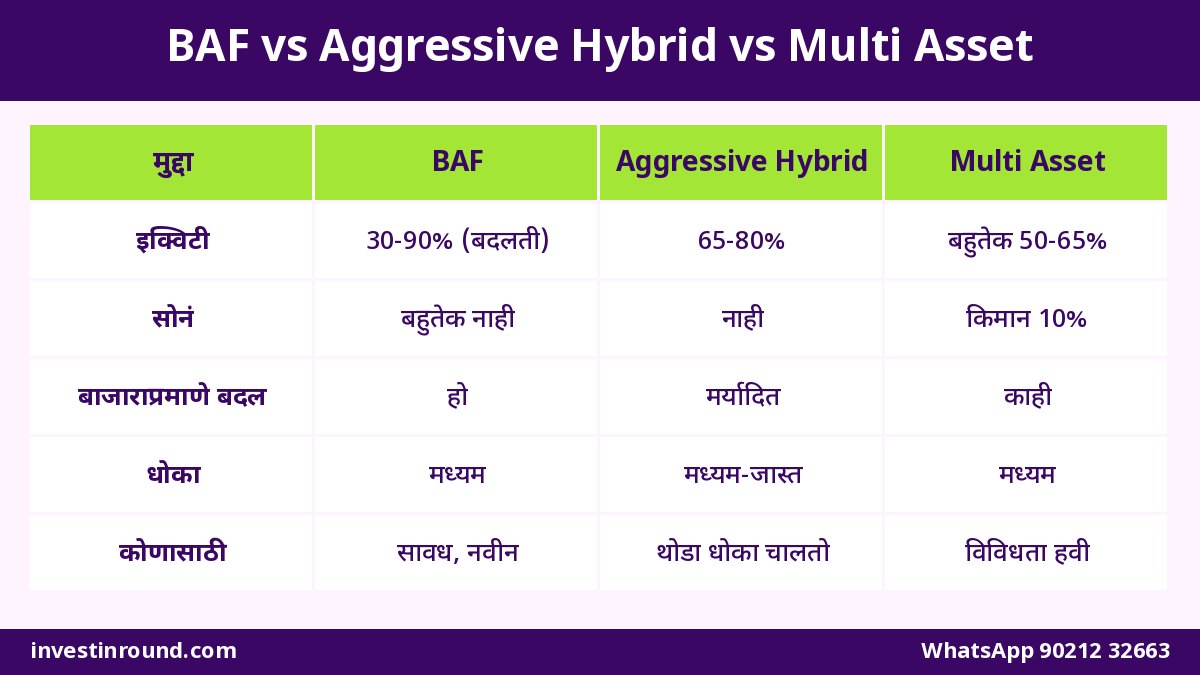
हे तिघं बऱ्याचदा एकत्र सुचवले जातात. फरक समजून घ्या:
| मुद्दा | Balanced Advantage | Aggressive Hybrid | Multi Asset |
|---|---|---|---|
| इक्विटी प्रमाण | बदलतं (30-90% नेट) | ठराविक 65-80% | किमान 10%, बहुतेक 50-65% |
| सोनं | बहुतेक नाही | नाही | हो, किमान 10% |
| बाजाराप्रमाणे बदल | हो, मॉडेलवर | मर्यादित | काही प्रमाणात |
| धोका | मध्यम | मध्यम-जास्त | मध्यम |
| कोणासाठी | सावध, नवीन | थोडा धोका चालतो | विविधता हवी |
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाचांगला BAF कसा निवडायचा? 6 मुद्दे
- मॉडेल समजून घ्या — फंड हाऊस इक्विटी कशावर ठरवतो (PE, PB, ट्रेंड)? फॅक्टशीटमध्ये लिहिलेलं असतं.
- नेट इक्विटीचा इतिहास — गेल्या 3-5 वर्षांत ती किती वर-खाली झाली? सतत 70-80% असेल तर तो खरं तर अॅग्रेसिव्ह हायब्रिडसारखा वागतोय.
- 2020 आणि 2022 च्या घसरणीत किती पडला — Nifty पेक्षा खूप कमी पडला असेल तर मॉडेल काम करतंय.
- डायरेक्ट प्लॅन आणि expense ratio — 1% पेक्षा कमी असावा.
- फंडाचा आकार आणि वय — किमान 5 वर्षांचा रेकॉर्ड.
- डेट भागाची गुणवत्ता — डेट भाग AAA/सरकारी पेपर्समध्ये आहे ना, कमी रेटिंगच्या पेपर्समध्ये नाही ना.
पोर्टफोलिओत BAF किती ठेवायचा?
| वय / स्वभाव | इक्विटी फंड | BAF / हायब्रिड | FD / डेट |
|---|---|---|---|
| 25-35, धोका चालतो | 70-80% | 0-10% | 10-20% |
| 35-45, संतुलित | 50% | 25-30% | 20-25% |
| 45-55, सावध | 30% | 35-40% | 30% |
| 60+, निवृत्त | 10-15% | 30-35% | 50-60% |
SWP: निवृत्तीत BAF मधून “पगार”
निवृत्त लोकांसाठी BAF मधून SWP (Systematic Withdrawal Plan) हा चांगला उपाय मानला जातो. समजा तुमच्याकडे ₹20 लाख आहेत. ते BAF मध्ये ठेवून दरमहा ₹12,000 काढले (वर्षाला 7.2%):
| वर्ष | सुरुवातीची रक्कम | वर्षात काढले | 9% वाढ धरून वर्षअखेर (अंदाज) |
|---|---|---|---|
| 1 | ₹20,00,000 | ₹1,44,000 | ₹20,30,000 |
| 5 | ₹21,30,000 च्या आसपास | ₹1,44,000 | ₹21,70,000 च्या आसपास |
| 10 | ₹23,00,000 च्या आसपास | ₹1,44,000 | मुद्दल टिकून |
परतावा 9% मिळाला तर काढूनही मुद्दल टिकून राहते. पण वाईट वर्षं सलग आली तर मुद्दल कमी होऊ शकतं. म्हणून काढण्याचा दर 6-7% च्या आत ठेवा आणि 2-3 वर्षांचा खर्च FD/लिक्विडमध्ये वेगळा ठेवा.
फॅक्टशीट कशी वाचायची? 5 मिनिटांत
प्रत्येक फंड हाऊस दर महिन्याला “फॅक्टशीट” नावाची PDF प्रसिद्ध करतं. BAF घेण्याआधी किंवा घेतल्यानंतर वर्षातून दोनदा ती उघडा आणि फक्त हे पाच आकडे बघा:
| फॅक्टशीटमधला आकडा | काय सांगतो | काय असावं |
|---|---|---|
| Net Equity % | खरी इक्विटी किती | बाजाराप्रमाणे बदलत असावी |
| Gross Equity % | टॅक्स कॅटेगरी | 65% पेक्षा जास्त (इक्विटी टॅक्ससाठी) |
| Debt portfolio rating | डेट भाग किती सुरक्षित | बहुतेक AAA / सरकारी |
| Expense Ratio (Direct) | वार्षिक खर्च | 1% पेक्षा कमी |
| Standard Deviation | वर-खाली किती होतो | इक्विटी फंडापेक्षा कमी |
हे पाच आकडे समजले की तुम्ही कोणत्याही एजंटच्या गोड बोलण्यावर अवलंबून राहणार नाही. स्वतः ठरवू शकाल.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडामोठी रक्कम हातात आली? BAF + STP चा प्लॅन
समजा तुम्हाला गावची जमीन विकून ₹15 लाख मिळाले किंवा निवृत्तीवर PF चे पैसे आले. ते एकदम इक्विटी फंडात टाकले आणि पुढच्या महिन्यात बाजार 15% पडला तर? मन खचतं. आणि सगळे FD मध्ये ठेवले तर लांब काळात महागाई खाऊन टाकते.
मधला मार्ग:
- 2 वर्षांचा अपेक्षित खर्च FD/लिक्विड फंडात बाजूला ठेवा.
- उरलेल्यापैकी अर्धा भाग BAF मध्ये एकदम टाका — इथे घसरणीचा धोका तुलनेने कमी.
- उरलेला अर्धा लिक्विड फंडात ठेवा आणि तिथून 12-18 महिने दरमहा STP (Systematic Transfer Plan) ने इक्विटी फंडात हलवा.
- दीड वर्षानंतर तुमचा पोर्टफोलिओ वयाप्रमाणे संतुलित झालेला असेल, आणि बाजाराच्या टायमिंगची चिंता नसेल.
घसरणीत BAF कसा वागतो? एक काल्पनिक पण खरीखुरी कथा
औरंगाबादचे देशपांडे सर 2019 मध्ये निवृत्त झाले. त्यांनी ₹10 लाख इक्विटी फंडात आणि त्यांच्या मित्राने, कुलकर्णी सरांनी, ₹10 लाख BAF मध्ये ठेवले. मार्च 2020 मध्ये कोरोनामुळे बाजार जवळपास 35-38% कोसळला. देशपांडे सरांचा फंड काही आठवड्यांत ₹6.5 लाखांच्या आसपास आला. घाबरून त्यांनी सगळं विकलं. कुलकर्णी सरांचा BAF साधारण 15-20% च पडला आणि त्या घसरणीत फंडाने स्वतःहून इक्विटी वाढवली. त्यांनी काहीच केलं नाही.
पुढच्या दीड वर्षात बाजार पुन्हा वर आला. ज्याने विकलं त्याचा तोटा कायमचा झाला, आणि जो थांबला त्याचे पैसे परत वाढले. यातला धडा — BAF चा खरा फायदा परताव्यात नाही, तर तो तुम्हाला घाबरून चुकीचा निर्णय घेण्यापासून वाचवतो, यात आहे. (कथा उदाहरणासाठी आहे, आकडे ढोबळ आहेत.)
BAF मध्ये गुंतवणूक कशी सुरू करायची? पायरी-पायरीने
- ध्येय लिहा — कशासाठी पैसे? 5 वर्षांनी मुलाचं कॉलेज, 8 वर्षांनी निवृत्ती, की फक्त FD पेक्षा चांगला परतावा? ध्येय कळलं की काळ ठरतो.
- KYC पूर्ण करा — PAN, आधार, बँक खातं. ऑनलाइन काही मिनिटांचं काम.
- 2-3 BAF ची तुलना करा — वर सांगितलेले 6 मुद्दे आणि फॅक्टशीटचे 5 आकडे. एकच निवडा.
- डायरेक्ट-ग्रोथ पर्याय — IDCW नको, ग्रोथ घ्या.
- SIP किंवा एकदम — नियमित पगार असेल तर SIP, मोठी रक्कम असेल तर वर सांगितलेला BAF + STP प्लॅन.
- वर्षातून दोनदा आढावा — फंड मॉडेलप्रमाणे वागतोय का, नेट इक्विटी बदलतेय का, एवढंच बघा. रोज NAV बघायची गरज नाही.
BAF विरुद्ध FD: टॅक्सनंतरचा खरा फरक
30% स्लॅबमधल्या व्यक्तीने ₹5 लाख 5 वर्षांसाठी ठेवले, असं समजूया.
| मुद्दा | बँक FD (7%) | BAF (9.5% गृहीत) |
|---|---|---|
| 5 वर्षांनी एकूण (टॅक्सपूर्वी) | ₹7,01,300 | ₹7,87,100 |
| नफा | ₹2,01,300 | ₹2,87,100 |
| टॅक्स (अंदाजे) | 30% स्लॅब → ₹60,400 | ₹1.25 लाख सूट, उरलेल्यावर 12.5% → ₹20,300 |
| टॅक्सनंतर हातात | ₹6,40,900 | ₹7,66,800 |
FD पेक्षा जवळपास ₹1.25 लाख जास्त — पण हे फक्त परतावा अपेक्षेप्रमाणे आला तरच. BAF च्या आकड्यात अनिश्चितता आहे, FD च्या नाही. हे दोन्ही सत्य डोळ्यासमोर ठेवूनच निर्णय घ्या. (FD च्या व्याजावर टॅक्स दरवर्षी लागतो, हिशोब सोपा करण्यासाठी इथे शेवटी एकत्र धरला आहे.)
7 सामान्य गैरसमज
- “BAF मध्ये तोटा होतच नाही” — होतो, फक्त कमी.
- “BAF म्हणजे बॅलन्स्ड, म्हणजे 50-50” — नाही, प्रमाण बदलतं.
- “सगळे BAF सारखे” — मॉडेल वेगळे, निकाल वेगळे.
- “तरुणांसाठी पण BAF बेस्ट” — लांब काळात इक्विटीपेक्षा कमी परतावा.
- “BAF आहे तर FD नको” — इमर्जन्सी आणि जवळच्या गरजांसाठी FD हवीच.
- “तेजीत मागे पडला म्हणजे वाईट फंड” — त्याचं कामच तेजीत थोडं सावध राहणं.
- “डिव्हिडंड (IDCW) पर्यायाने नियमित उत्पन्न” — IDCW ठरलेलं नसतं आणि स्लॅबप्रमाणे टॅक्स. SWP जास्त चांगला.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
Balanced Advantage Fund म्हणजे काय?
हा एक हायब्रिड म्युच्युअल फंड आहे जो बाजार महाग-स्वस्त बघून इक्विटी आणि डेटचं प्रमाण आपोआप बदलतो. बाजार महाग असताना इक्विटी कमी, स्वस्त असताना जास्त.
BAF मध्ये तोटा होऊ शकतो का?
हो. इक्विटीचा भाग असल्यामुळे घसरण होऊ शकते, पण साधारणपणे पूर्ण इक्विटी फंडापेक्षा कमी. 1-2 वर्षांसाठी हा पर्याय नाही.
BAF वर टॅक्स कसा लागतो?
बहुतेक BAF ग्रॉस इक्विटी 65% पेक्षा जास्त ठेवतात, त्यामुळे इक्विटी फंडासारखा टॅक्स: 1 वर्षाखाली 20%, त्यावर ₹1.25 लाखापर्यंत सूट आणि नंतर 12.5%. फंडाची टॅक्स कॅटेगरी एकदा तपासा.
नेट इक्विटी म्हणजे काय?
फंडाचा जो भाग खरोखर बाजाराच्या चढ-उताराला उघडा आहे तो. हेजिंग केलेला भाग वगळून. घसरणीचा धोका मोजायला हाच आकडा बघा.
BAF आणि Aggressive Hybrid मध्ये फरक काय?
Aggressive Hybrid मध्ये इक्विटी साधारण 65-80% ठराविक असते. BAF मध्ये ती बाजाराप्रमाणे 30% पासून 90% पर्यंत बदलते.
नवशिक्यांनी BAF ने सुरुवात करावी का?
घसरणीची भीती वाटत असेल तर हो, BAF ही चांगली पहिली पायरी आहे. सवय झाल्यावर हळूहळू इंडेक्स किंवा फ्लेक्सी कॅप फंड जोडा.
निवृत्तीनंतर BAF मधून SWP करावा का?
करता येतो. काढण्याचा दर 6-7% च्या आत ठेवा आणि 2-3 वर्षांचा खर्च FD/लिक्विड फंडात वेगळा ठेवा.
BAF मध्ये SIP करावी की एकदम पैसे?
दोन्ही चालतं. मोठी रक्कम एकदम हातात असेल तर BAF तुलनेत सुरक्षित पार्किंग आहे. नियमित बचतीसाठी SIP.
BAF किती वर्षं ठेवावा?
किमान 3-5 वर्षं. कमी काळात इक्विटीच्या भागामुळे परतावा नकारात्मक येऊ शकतो.
एकापेक्षा जास्त BAF घ्यावेत का?
गरज नाही. एक चांगला BAF पुरेसा. विविधता हवी असेल तर दुसरा वेगळ्या प्रकारचा फंड (इंडेक्स किंवा मल्टी अॅसेट) घ्या.
शेवटी एवढंच
Balanced Advantage Fund हा “जादूचा” फंड नाही, पण भीतीमुळे गुंतवणूकच न करणाऱ्यांसाठी तो एक चांगला पूल आहे. FD च्या किनाऱ्यावरून इक्विटीच्या समुद्रात थेट उडी मारायची नसेल, तर हा पूल वापरा. पण तुमचं वय कमी असेल आणि 15-20 वर्षं थांबायची तयारी असेल, तर पूलवरच थांबू नका — पुढे इक्विटीकडे जा.
तुमच्या वयाप्रमाणे, गरजेप्रमाणे BAF किती ठेवायचा हे ठरवायला मदत हवी असेल तर WhatsApp करा. आपण साध्या मराठीत तुमचा प्लॅन मिळून बनवू.
⚖️ तुमच्यासाठी BAF योग्य आहे का?
वय, ध्येय आणि धोका सहन करण्याची क्षमता बघून हायब्रिड-इक्विटी-FD चं प्रमाण मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा