

नमस्कार मंडळी! दरवर्षी जानेवारी-फेब्रुवारी आला की ऑफिसमध्ये एकच गडबड सुरू होते. HR कडून मेल येतो — “गुंतवणुकीचे पुरावे जमा करा”. मग सगळे धावाधाव करतात. कोणी घाईघाईत LIC ची पॉलिसी घेतो, कोणी बँकेत जाऊन टॅक्स सेव्हिंग FD करतो, तर कोणी मित्राने सांगितलं म्हणून कुठलातरी फंड घेतो. आणि मग पुढची तीन-पाच वर्षं ते पैसे कुठे अडकलेत, किती वाढले, हे कुणालाच माहित नसतं.
आज आपण या गोंधळातून बाहेर पडूया. नोव्हेंबर महिना आहे, म्हणजे अजून आपल्याकडे वेळ आहे. शेवटच्या क्षणी घाई करण्यापेक्षा आत्ताच शांतपणे ठरवलं, तर टॅक्सही वाचेल आणि पैसेही नीट वाढतील. या लेखात आपण ELSS म्हणजे टॅक्स सेव्हिंग म्युच्युअल फंड, PPF आणि 5 वर्षांची टॅक्स सेव्हर FD — या तिघांची एकदम साध्या भाषेत तुलना करणार आहोत. कोणाला काय जमेल, किती पैसे किती वर्षांत किती होऊ शकतात, आणि नवीन टॅक्स पद्धत निवडली असेल तर काय करायचं, हे सगळं बघूया.
एक गोष्ट आधीच सांगतो — इथे कुठलाही “हमखास श्रीमंत व्हा” असा फंडा नाही. आकडे उदाहरणासाठी आहेत. बाजार वर-खाली होतो, व्याजदर बदलतात. पण विचार करायची पद्धत एकदा समजली की तुम्ही स्वतःच्या पगाराप्रमाणे योग्य निर्णय घेऊ शकाल.
आधी हे ठरवा: तुम्ही जुनी टॅक्स पद्धत वापरता की नवी?
हा प्रश्न सगळ्यात आधी. कारण ELSS, PPF, टॅक्स सेव्हर FD — या तिघांचा टॅक्स फायदा मुख्यतः जुन्या टॅक्स पद्धतीत (old regime) मिळतो. 80C खाली वर्षाला जास्तीत जास्त ₹1.5 लाखापर्यंत वजावट मिळते. नव्या पद्धतीत (new regime) स्लॅब कमी आहेत, पण 80C सारख्या बहुतेक वजावटी मिळत नाहीत.
आता बऱ्याच पगारदारांनी नवी पद्धत निवडली आहे, कारण त्यात हिशोब सोपा आहे आणि ठराविक उत्पन्नापर्यंत टॅक्स जवळपास शून्य होतो. मग अशा लोकांनी ELSS घ्यायचाच नाही का? नाही, तसं नाही. ELSS हा शेवटी एक चांगला इक्विटी फंड आहे. टॅक्स फायदा नसला तरी गुंतवणूक म्हणून तो चालू शकतो. फक्त तेव्हा “टॅक्स वाचवायला घेतोय” हा विचार बाजूला ठेवायचा आणि “चांगल्या फंडात गुंतवतोय” असं बघायचं.
| तुमची परिस्थिती | ELSS/PPF/FD चा टॅक्स फायदा | काय करावं |
|---|---|---|
| जुनी पद्धत, HRA + होम लोन + 80C वापरता | हो, ₹1.5 लाखापर्यंत | 80C पूर्ण भरा, पण योग्य पर्याय निवडा |
| नवी पद्धत निवडली आहे | नाही | टॅक्ससाठी नाही, फक्त गुंतवणूक म्हणून बघा |
| अजून ठरवलं नाही | — | दोन्ही पद्धतीत टॅक्स मोजून बघा, मग ठरवा |
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाELSS म्हणजे नेमकं काय? सोप्या भाषेत
ELSS म्हणजे Equity Linked Savings Scheme. नाव मोठं वाटतं, पण गोष्ट साधी आहे. हा एक म्युच्युअल फंड आहे जो तुमचे पैसे मुख्यतः शेअर बाजारात, म्हणजे कंपन्यांच्या शेअर्समध्ये गुंतवतो. नियमाप्रमाणे यातला मोठा हिस्सा (किमान 80%) इक्विटीत असतो.
याचं खास वैशिष्ट्य म्हणजे लॉक-इन फक्त 3 वर्षांचा. 80C मधल्या सगळ्या पर्यायांमध्ये हा सगळ्यात कमी लॉक-इन आहे. PPF मध्ये 15 वर्षं, टॅक्स सेव्हर FD मध्ये 5 वर्षं, आणि ELSS मध्ये फक्त 3 वर्षं.
पण इथे एक गोम आहे जी बऱ्याच जणांना माहित नसते. तुम्ही SIP करत असाल, तर प्रत्येक हप्त्याचा लॉक-इन वेगळा मोजला जातो. म्हणजे जानेवारी 2027 मध्ये टाकलेला हप्ता जानेवारी 2030 मध्ये मोकळा होईल, आणि डिसेंबर 2027 चा हप्ता डिसेंबर 2030 मध्ये. सगळे पैसे एकदम तीन वर्षांनी मोकळे होत नाहीत.
ELSS मध्ये परतावा किती मिळतो?
इथे प्रामाणिक उत्तर — ठरलेला नाही. शेअर बाजार जसा जाईल तसा. चांगल्या वर्षांत 25-30% पण वाढ दिसू शकते, आणि वाईट वर्षात 10-15% घसरणही. पण 7-10 वर्षांच्या लांब काळात चांगल्या इक्विटी फंडांनी साधारण 11-13% वार्षिक परतावा दिलेला दिसतो. हा भूतकाळ आहे, भविष्याची हमी नाही. आपण हिशोबासाठी 12% धरूया.
PPF म्हणजे काय? आणि आजही तो का लोकप्रिय आहे?
PPF म्हणजे Public Provident Fund. सरकारची योजना. पोस्ट ऑफिस किंवा बँकेत खातं उघडता येतं. आत्ताचा व्याजदर 7.1% आहे (सरकार दर तिमाहीला आढावा घेतं). वर्षाला किमान ₹500 आणि जास्तीत जास्त ₹1.5 लाख भरता येतात.
PPF चं सगळ्यात मोठं बलस्थान म्हणजे EEE — म्हणजे भरताना वजावट (जुन्या पद्धतीत), मिळणाऱ्या व्याजावर टॅक्स नाही, आणि मुदतीनंतर काढलेल्या पूर्ण रकमेवर टॅक्स नाही. आणि पैसे पूर्ण सुरक्षित, कारण मागे सरकार आहे.
पण कमकुवत बाजू? 15 वर्षांचा लॉक-इन. मधेच काही अटींवर थोडे पैसे काढता येतात (7व्या वर्षापासून आंशिक), आणि कर्जही घेता येतं, पण पैसे पूर्ण मोकळे नसतात. आणि 7.1% हा दर महागाईपेक्षा थोडाच जास्त आहे.
5 वर्षांची टॅक्स सेव्हर FD: सगळ्यात सोपी, पण…
बँकेत जा, फॉर्म भरा, झालं. 5 वर्षांचा लॉक-इन. व्याजदर बँकेप्रमाणे साधारण 6.5% ते 7.5% च्या दरम्यान. ज्येष्ठ नागरिकांना थोडा जास्त.
ऐकायला छान वाटतं, पण इथे एक मोठी अडचण आहे — या FD वर मिळणारं व्याज पूर्ण टॅक्सेबल आहे. तुम्ही 30% स्लॅबमध्ये असाल, तर 7% व्याजापैकी जवळपास 2.1% टॅक्समध्ये जातं. म्हणजे हातात येतं साधारण 4.9%. महागाई 5% च्या आसपास असेल, तर खरं म्हणजे तुमचे पैसे वाढतच नाहीत.
| बँक FD व्याज | तुमचा स्लॅब | टॅक्सनंतर हातात |
|---|---|---|
| 7.0% | 5% | 6.65% |
| 7.0% | 20% | 5.60% |
| 7.0% | 30% | 4.90% |
त्यामुळे टॅक्स सेव्हर FD फक्त अशांसाठी ठीक आहे ज्यांना शेअर बाजाराचा अजिबात धोका नको आणि जे कमी स्लॅबमध्ये आहेत.
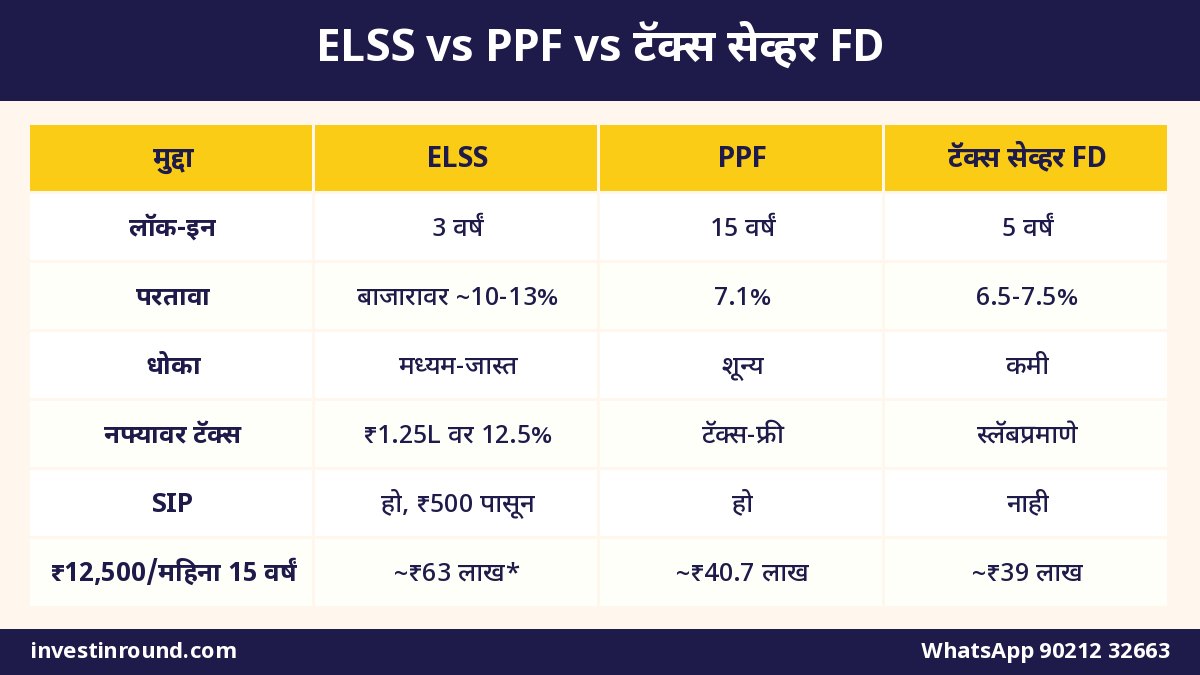
तिघांची एकत्र तुलना: एका नजरेत
| मुद्दा | ELSS | PPF | टॅक्स सेव्हर FD |
|---|---|---|---|
| लॉक-इन | 3 वर्षं | 15 वर्षं | 5 वर्षं |
| परतावा | बाजारावर (अंदाजे 10-13%) | 7.1% (सरकार ठरवतं) | 6.5-7.5% |
| धोका | मध्यम-जास्त | जवळपास शून्य | कमी |
| व्याज/नफ्यावर टॅक्स | ₹1.25 लाखावरच्या LTCG वर 12.5% | पूर्ण टॅक्स-फ्री | पूर्ण टॅक्सेबल |
| SIP सोय | हो, ₹500 पासून | हो, कधीही भरा | नाही, एकदम |
| कोणासाठी | तरुण, लांबचा विचार | सुरक्षितता हवी | धोका अजिबात नको |
आकड्यांत बघूया: दरमहा ₹12,500 टाकले तर?
वर्षाचे ₹1.5 लाख म्हणजे महिन्याला ₹12,500. समजा तुम्ही हे 15 वर्षं टाकत राहिलात. तिन्ही पर्यायांत अंदाजे किती होईल, ते बघूया.
| पर्याय | गृहीत परतावा | 15 वर्षांत भरलेले | 15 वर्षांनी अंदाजे रक्कम | टॅक्स नंतर साधारण |
|---|---|---|---|---|
| PPF | 7.1% | ₹22.5 लाख | ₹40.7 लाख | ₹40.7 लाख (टॅक्स-फ्री) |
| टॅक्स सेव्हर FD (दर 5 वर्षांनी नवी) | 7% (30% स्लॅब) | ₹22.5 लाख | ₹39 लाख (टॅक्सपूर्वी) | ₹33-34 लाख |
| ELSS SIP | 12% | ₹22.5 लाख | ₹63 लाख | ₹58-59 लाख |
हे आकडे अंदाजे आहेत. ELSS चा आकडा बाजार नीट चालला तरच. पण फरक बघा — लांब काळात इक्विटीचा परतावा मोठा फरक करू शकतो. त्याचवेळी PPF चा आकडा जवळपास पक्का आहे. हाच खरा निर्णय आहे: थोडा धोका घेऊन जास्त वाढ, की पूर्ण खात्री आणि कमी वाढ.
Groww-स्टाईल हिशोब: ₹1.5 लाख एकदम टाकले तर 3 वर्षांनी?
| पर्याय | गुंतवणूक | 3 वर्षांनी (अंदाज) | नफा |
|---|---|---|---|
| ELSS (12% गृहीत) | ₹1,50,000 | ₹2,10,740 | ₹60,740 |
| ELSS (वाईट काळ, 4%) | ₹1,50,000 | ₹1,68,730 | ₹18,730 |
| PPF (7.1%) | ₹1,50,000 | ₹1,84,280 | ₹34,280 (पण अजून 12 वर्षं अडकलेले) |
बघा — ELSS मध्ये वाईट काळ आला तर PPF पेक्षा कमी पण मिळू शकतं. म्हणूनच ELSS मध्ये 3 वर्षांनी लगेच पैसे काढायचा प्लॅन नको. किमान 5-7 वर्षं ठेवायची तयारी ठेवा.
ELSS वरचा टॅक्स: 3 वर्षांनी काढले तर किती कापतात?
ELSS मधून मिळणारा नफा long-term capital gain (LTCG) म्हणून धरला जातो, कारण लॉक-इनच 3 वर्षांचा आहे. सध्याच्या नियमाप्रमाणे एका आर्थिक वर्षात इक्विटीवरचा ₹1.25 लाखापर्यंतचा LTCG टॅक्स-फ्री आहे. त्यावरच्या नफ्यावर 12.5% टॅक्स.
उदाहरण: तुम्ही एका वर्षात ELSS चे युनिट्स विकले आणि नफा ₹1,60,000 झाला. तर ₹1,25,000 सूट, उरलेल्या ₹35,000 वर 12.5% म्हणजे ₹4,375 टॅक्स. म्हणजे टॅक्स फार मोठा नाही.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाकोणासाठी काय योग्य? पाच उदाहरणं
1. 26 वर्षांचा अमित, पहिली नोकरी, ₹45,000 पगार
अमितला अजून घराची जबाबदारी नाही. धोका घ्यायची क्षमता जास्त. जुन्या पद्धतीत असेल तर ELSS SIP हा त्याच्यासाठी उत्तम पर्याय. महिन्याला ₹3,000-5,000 पासून सुरुवात. नव्या पद्धतीत असेल तर ELSS ऐवजी साधा फ्लेक्सी कॅप किंवा इंडेक्स फंड पण चालेल, कारण लॉक-इनची गरज नाही.
2. 38 वर्षांची स्नेहा, दोन मुलं, होम लोन चालू
होम लोनच्या मुद्दलाची परतफेड, मुलांची शाळा फी, PF — यातूनच तिचा 80C बराचसा भरतो. उरलेल्या जागेसाठी अर्धं PPF (मुलांच्या शिक्षणासाठी सुरक्षित) आणि अर्धं ELSS असं संतुलन चांगलं.
3. 52 वर्षांचे पाटील काका, 8 वर्षांनी निवृत्ती
त्यांच्यासाठी पैसा सुरक्षित असणं महत्त्वाचं. PPF आधीपासून असेल तर ते वाढवत राहा (15 वर्षांनंतर 5-5 वर्षं वाढवता येतं). ELSS थोडा, 20-25% पर्यंत ठीक. FD फक्त कमी स्लॅब असेल तर.
4. फ्रीलान्सर रोहन, उत्पन्न अनियमित
SIP नेहमी जमेलच असं नाही. PPF मध्ये वर्षात कधीही, कितीही (₹500 ते ₹1.5 लाख) भरता येतं, हे त्याच्यासाठी सोयीचं. ELSS मध्ये पण एकदम (lumpsum) टाकता येतं.
5. नवी पद्धत निवडलेला सागर
टॅक्स फायदा नाही, त्यामुळे लॉक-इन असलेले पर्याय घेण्याची गरज नाही. पण PPF चं टॅक्स-फ्री व्याज नवी पद्धत असली तरी मिळतं. म्हणून सुरक्षित भागासाठी PPF अजूनही चांगला.
🧾 तुमचा 80C प्लॅन मिळून बनवूया
तुमचा पगार, टॅक्स पद्धत आणि आधीचे खर्च बघून ELSS-PPF चं योग्य प्रमाण सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाELSS फंड निवडताना काय बघायचं?
बाजारात 35-40 ELSS फंड आहेत. सगळे सारखे नाहीत. निवडताना हे बघा:
- 5 आणि 7 वर्षांचा परतावा — फक्त 1 वर्षाचा नाही. आणि तो बेंचमार्कपेक्षा (उदा. Nifty 500) सातत्याने चांगला आहे का.
- डायरेक्ट प्लॅन — रेग्युलर प्लॅनपेक्षा खर्च (expense ratio) 0.5-1% कमी. 15 वर्षांत हा फरक लाखोंचा होतो.
- फंडाचा आकार — खूप छोटा (₹500 कोटींपेक्षा कमी) फंड जरा जपून.
- फंड मॅनेजर टिकून आहे का — सारखा मॅनेजर बदलत असेल तर धोरण बदलतं.
- वाईट वर्षात किती पडला — 2020 सारख्या घसरणीत तो बाकीच्यांपेक्षा जास्त पडला का ते बघा.
PPF अजून चांगला कसा वापरायचा?
- मुलांच्या नावानेही PPF खातं उघडता येतं (पालक म्हणून), पण दोघांची एकूण मर्यादा ₹1.5 लाखच.
- 15 वर्षांनंतर पैसे न काढता 5-5 वर्षांच्या ब्लॉकमध्ये वाढवा. 20-25 वर्षांत टॅक्स-फ्री मोठा फंड तयार होतो.
- दर वर्षी किमान ₹500 भरायला विसरू नका, नाहीतर खातं बंद (inactive) होतं आणि दंड भरावा लागतो.
- PPF वर कर्ज (3ऱ्या ते 6व्या वर्षात) स्वस्त असतं, अडचणीच्या वेळी उपयोगी.
सगळ्यात सामान्य 7 चुका
- जानेवारी-मार्चमध्ये घाईत ₹1.5 लाख एकदम टाकणं, विचार न करता.
- 80C साठी फक्त एंडोमेंट/मनी-बॅक पॉलिसी घेणं, ज्यात परतावा 4-5% असतो.
- ELSS चा लॉक-इन संपला की लगेच सगळं काढणं — चांगला फंड असेल तर चालू ठेवा.
- नवी टॅक्स पद्धत असताना पण टॅक्स वाचवायच्या नावाखाली लॉक-इन असलेल्या गोष्टी घेणं.
- दरवर्षी नवा ELSS फंड घेणं — 5 वर्षांत 5 फंड, काहीच नीट ट्रॅक होत नाही. 1-2 फंड पुरेसे.
- PPF मध्ये दरवर्षी किमान रक्कम भरायला विसरणं.
- टॅक्स सेव्हर FD वरचं व्याज ITR मध्ये न दाखवणं — नंतर नोटीस येऊ शकते.
मिक्स प्लॅन: ₹1.5 लाखाचं वाटप कसं करायचं?
बहुतेक लोकांसाठी “एकच पर्याय” ऐवजी मिक्स चांगला. खालचं टेबल फक्त मार्गदर्शनासाठी:
| वय / स्वभाव | ELSS | PPF | FD |
|---|---|---|---|
| 25-35, धोका चालतो | 70-80% | 20-30% | 0% |
| 35-45, संतुलित | 50% | 50% | 0% |
| 45-55, सावध | 25-30% | 60% | 10-15% |
| धोका अजिबात नको | 0% | 80% | 20% |
लक्षात ठेवा, PF (EPF) चा तुमचा हिस्सा, होम लोनचं मुद्दल, मुलांची फी, टर्म इन्शुरन्सचा प्रीमियम — हेही 80C मध्येच येतात. आधी हे किती होतात ते मोजा, मग उरलेल्या रकमेचं वाटप करा. अनेकांचा 80C यातूनच भरलेला असतो आणि तरी ते वेगळी गुंतवणूक करत बसतात.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाआत्ता नोव्हेंबरमध्ये काय करायचं? 5 पायऱ्यांचा प्लॅन
- तुमची टॅक्स पद्धत (जुनी/नवी) निश्चित करा.
- PF, होम लोन मुद्दल, मुलांची फी, इन्शुरन्स — यांचं 80C मध्ये किती बसतं ते लिहून काढा.
- उरलेल्या रकमेला मार्चपर्यंतच्या महिन्यांनी भागा. उदा. ₹60,000 उरले, 5 महिने → ₹12,000 दरमहा.
- त्याप्रमाणे ELSS SIP लावा किंवा PPF मध्ये दरमहा भरा.
- पुढच्या एप्रिलपासून वर्षभर SIP चालू ठेवा, म्हणजे पुढच्या वर्षी घाई नाही.
जुनी की नवी पद्धत? ₹12 लाख पगाराचं उदाहरण
चला एक साधं उदाहरण घेऊ. राहुलचा वार्षिक पगार ₹12 लाख आहे. त्याचा HRA वजावट ₹1.2 लाख होते, 80C पूर्ण ₹1.5 लाख, 80D (आरोग्य विमा) ₹25,000, आणि स्टँडर्ड डिडक्शन. आता दोन्ही पद्धतीत त्याचा टॅक्स साधारण किती येतो ते बघू. आकडे ढोबळ आहेत, स्लॅब दरवर्षी बजेटप्रमाणे बदलू शकतात, त्यामुळे तुमच्या वर्षाचे नेमके स्लॅब तपासूनच अंतिम निर्णय घ्या.
| मुद्दा | जुनी पद्धत | नवी पद्धत |
|---|---|---|
| एकूण पगार | ₹12,00,000 | ₹12,00,000 |
| स्टँडर्ड डिडक्शन | ₹50,000 | ₹75,000 |
| HRA + 80C + 80D | ₹2,95,000 | मिळत नाही |
| टॅक्सेबल उत्पन्न | ₹8,55,000 | ₹11,25,000 |
| अंदाजे टॅक्स (सेससह) | ₹87,000 च्या आसपास | 87A रिबेटमुळे शून्य |
बघा, नव्या पद्धतीत स्लॅब इतके सोपे आणि रिबेट इतका मोठा आहे की ₹12 लाखापर्यंतच्या अनेक पगारदारांना नवी पद्धतच फायद्याची ठरते. म्हणजे अशांसाठी “80C भरायलाच हवं” ही जुनी समजूत आता लागू होत नाही. पण ज्यांचा पगार जास्त आहे, मोठं होम लोन आहे, मोठा HRA आहे — त्यांच्यासाठी जुनी पद्धत अजूनही फायद्याची असू शकते. म्हणून दोन्ही बाजूंनी हिशोब करणं गरजेचं.
ELSS SIP सुरू करायची सोपी पद्धत
बरेच लोक म्हणतात, “करायचं आहे, पण सुरुवात कुठून करू कळत नाही.” त्यांच्यासाठी ही सोपी पायरी:
- KYC पूर्ण आहे का ते बघा — PAN, आधार आणि मोबाईल लिंक असला की ऑनलाइन KYC काही मिनिटांत होतं.
- डिमॅट/गुंतवणूक ॲपवर खातं उघडा किंवा थेट फंड कंपनीच्या वेबसाइटवर जा.
- “ELSS” किंवा “Tax Saver” असं शोधा आणि डायरेक्ट प्लॅनच निवडा.
- SIP ची तारीख पगार जमा झाल्यानंतर 2-3 दिवसांनी ठेवा, म्हणजे बाउन्स होणार नाही.
- ऑटो-पे (mandate) सेट करा आणि दर 6 महिन्यांनी एकदाच परतावा बघा, रोज नाही.
सगळ्यात महत्त्वाचं — बाजार पडला की घाबरून SIP बंद करू नका. उलट तेव्हाच स्वस्तात जास्त युनिट्स मिळतात. ज्यांनी 2020 च्या घसरणीत SIP चालू ठेवली, त्यांना पुढच्या दोन वर्षांत सगळ्यात जास्त फायदा झाला. हेच ELSS चं खरं गणित आहे — शिस्त आणि संयम.
घरातल्या सगळ्यांचा 80C एकत्र प्लॅन करा
नवरा-बायको दोघं कमवत असतील, तर दोघांची वेगळी ₹1.5 लाखांची मर्यादा असते. एकाचा 80C PF आणि होम लोनमधूनच भरत असेल, तर दुसऱ्याच्या नावावर PPF किंवा ELSS करा. घरातला एकूण टॅक्स कमी होतो. आणि ज्येष्ठ आई-वडिलांच्या आरोग्य विम्याचा प्रीमियम भरत असाल तर 80D वेगळा मिळतो, तोही विसरू नका. कुटुंब म्हणून एकदा बसून कागदावर सगळं लिहिलं की बरेच पैसे वाचतात.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
ELSS मध्ये किती दिवसांचा लॉक-इन असतो?
ELSS मध्ये 3 वर्षांचा लॉक-इन असतो. SIP केली असेल तर प्रत्येक हप्त्याचा 3 वर्षांचा कालावधी वेगळा मोजला जातो.
नवी टॅक्स पद्धत निवडली तर ELSS चा काही फायदा आहे का?
80C वजावट मिळत नाही. पण ELSS हा चांगला इक्विटी फंड म्हणून गुंतवणुकीसाठी वापरता येतो. लॉक-इन नको असेल तर साधा फ्लेक्सी कॅप किंवा इंडेक्स फंड पण चालतो.
PPF चा व्याजदर किती आहे?
सध्या 7.1% वार्षिक आहे. सरकार दर तिमाहीला याचा आढावा घेतं, त्यामुळे पुढे बदलू शकतो.
ELSS मधून मिळालेल्या नफ्यावर टॅक्स किती?
एका आर्थिक वर्षात इक्विटीवरचा ₹1.25 लाखापर्यंतचा long-term नफा टॅक्स-फ्री आहे. त्यावरच्या नफ्यावर 12.5% टॅक्स लागतो.
टॅक्स सेव्हर FD वरचं व्याज टॅक्स-फ्री आहे का?
नाही. फक्त भरलेली रक्कम (जुन्या पद्धतीत) 80C मध्ये वजा होते. व्याज तुमच्या स्लॅबप्रमाणे पूर्ण टॅक्सेबल आहे.
ELSS मध्ये SIP चांगली की एकदम पैसे?
बहुतेक पगारदारांसाठी SIP चांगली, कारण बाजाराच्या वर-खालीचा सरासरी फायदा मिळतो आणि मार्चमध्ये एकदम पैसे काढायचा ताण येत नाही.
PPF मधून मधेच पैसे काढता येतात का?
7व्या आर्थिक वर्षापासून काही मर्यादेत आंशिक पैसे काढता येतात. 3ऱ्या ते 6व्या वर्षात PPF वर कर्ज पण घेता येतं.
किती ELSS फंड घ्यावेत?
1 किंवा जास्तीत जास्त 2 पुरेसे. जास्त फंड घेतल्याने फायदा वाढत नाही, उलट ट्रॅक करणं कठीण होतं.
3 वर्षांनी ELSS चे पैसे काढावेत का?
गरज नसेल तर नाही. फंड चांगला चालत असेल तर 5-7 वर्षं किंवा जास्त ठेवल्याने इक्विटीचा खरा फायदा मिळतो.
मी 30% स्लॅबमध्ये आहे, कोणता पर्याय चांगला?
जुन्या पद्धतीत असाल तर FD पेक्षा ELSS आणि PPF चांगले, कारण FD च्या व्याजावर 30% टॅक्स लागतो. धोका किती घेऊ शकता त्याप्रमाणे ELSS-PPF चं प्रमाण ठरवा.
शेवटी एवढंच लक्षात ठेवा
टॅक्स वाचवणं चांगलं, पण त्यासाठी चुकीची गुंतवणूक करणं नको. आधी पद्धत ठरवा, मग 80C मध्ये आधीच काय भरतंय ते बघा, आणि उरलेल्या रकमेसाठी ELSS (वाढीसाठी) आणि PPF (सुरक्षिततेसाठी) यांचा मेळ घाला. नोव्हेंबरमध्येच सुरुवात केलीत तर मार्चमध्ये घाई नाही आणि पुढची पाच-दहा वर्षं तुमचे पैसे शांतपणे वाढत राहतील.
काही गोंधळ असेल, तुमच्या पगाराप्रमाणे हिशोब करून बघायचा असेल, तर आम्हाला WhatsApp करा. आपण मिळून साध्या मराठीत बघू.
🧾 तुमचा 80C प्लॅन मिळून बनवूया
तुमचा पगार, टॅक्स पद्धत आणि आधीचे खर्च बघून ELSS-PPF चं योग्य प्रमाण सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा