
Flexi Cap की Multi Cap की Large & Mid Cap? SIP साठी कोणती श्रेणी
मित्रा, म्युच्युअल फंडात SIP लावायची मोहीम सुरू झाली की ॲपमध्ये नावं इतकी येतात की डोके फिरते — Flexi Cap, Multi Cap, Large & Mid Cap, Mid Cap, Small Cap… सगळ्यात गोंधळ Flexi आणि Multi मध्ये होतो. दोन्हीत “कॅप” शब्द आहे, दोन्हीत लार्ज-मिड-स्मॉल असू शकतात, पण SEBI चे नियम वेगळे आहेत. आज आपण हे तीन श्रेणी सोप्या मराठीत तुलना करू — नियम काय, कोणाला काय शोभते, जोखीम-परतावा कसा विचारायचा, ओव्हरलॅप कसा तपासायचा, आणि किती फंड पुरेसे.
सेक्टोरल/थिमॅटिक फंडांची गोष्ट वेगळी — हा लेख फक्त या तीन डायव्हर्सिफाइड इक्विटी श्रेणींबद्दल आहे. SIP कशी चालवायची याचे प्रकार (स्टेप-अप, फ्लेक्सी SIP वगैरे) आम्ही SIP चे प्रकार या लेखात सांगितले आहेत; इथे मुद्दा “पैसे कोणत्या श्रेणीत” जायचे तो आहे.

आधी एक गोष्ट लक्षात ठेवा. श्रेणी चांगली असणे आणि तो विशिष्ट फंड चांगला असणे — वेगळ्या गोष्टी आहेत. आज आपण श्रेणी समजून घेतो; फंड निवडताना AUM, खर्च, शैली, रोलिंग परतावा वेगळे तपासावे लागतात.
डायरेक्ट म्युच्युअल फंड, SIP, स्टेप-अप आणि पोर्टफोलिओ ट्रॅकिंग — सगळं एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत खातं.
👉 Upstox वर मोफत खातं उघडाSEBI श्रेणी नियम: आकडे पडताळून
खालील वाटणी नियम SEBI च्या इक्विटी श्रेणी व्याख्येनुसार आहेत (AMFI/SEBI कॅटेगरी फ्रेमवर्क). AMFI मोठ्या/मध्यम/छोट्या कंपन्यांची यादी बाजार भांडवलाच्या रँकनुसार ठरवते आणि साधारणतः दर सहा महिन्यांनी अपडेट करते — लार्ज कॅप रँक 1–100, मिड 101–250, स्मॉल 251 आणि पुढे.
| श्रेणी | SEBI वाटणी नियम (किमान) | फंड मॅनेजरला मोकळीक |
|---|---|---|
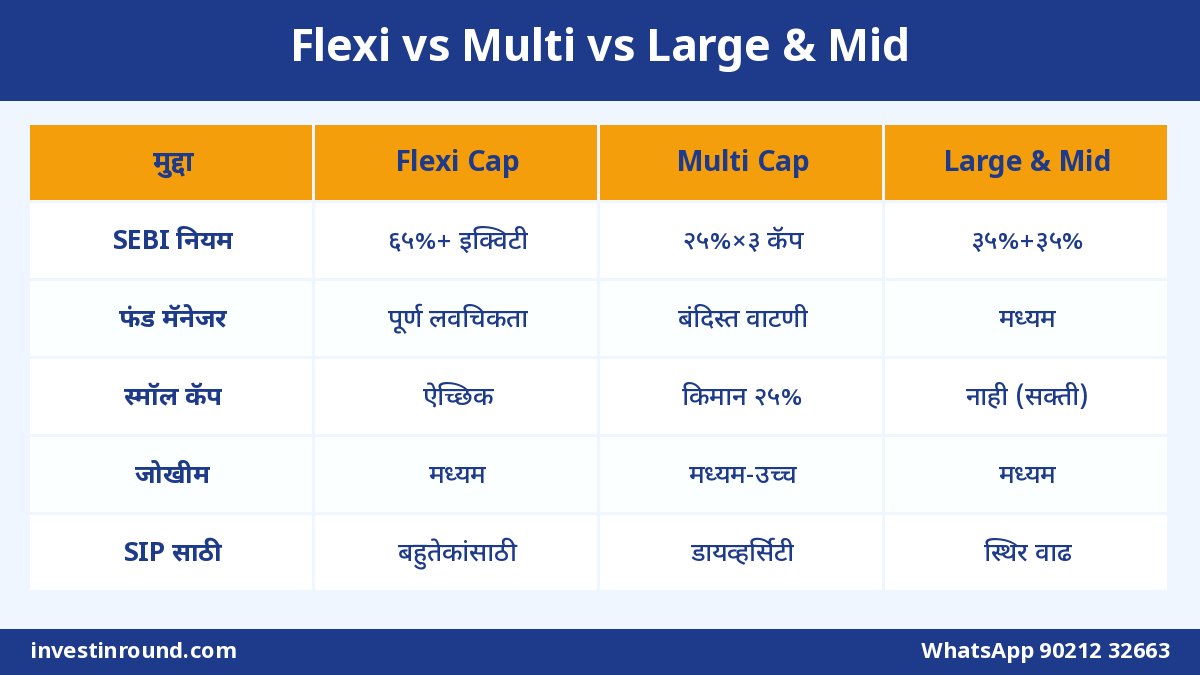
| Multi Cap | एकूण मालमत्तेच्या किमान 25% लार्ज, 25% मिड, 25% स्मॉल कॅपमध्ये (उरलेले 25% लवचिक) | तिन्ही कॅपमध्ये किमान तिकिट कापूनच खेळायचे |
| Flexi Cap | किमान 65% इक्विटी व इक्विटी-संबंधित साधने; मार्केट-कॅपनुसार किमान वाटणी नाही | लार्ज/मिड/स्मॉल पूर्णपणे स्वतःच्या दृष्टीनुसार |
| Large & Mid Cap | किमान 35% लार्ज आणि किमान 35% मिड कॅप | स्मॉल कॅप सक्तीची नाही; उरलेली वाटणी लवचिक |
Flexi Cap: सगळ्यात लोकप्रिय “एक फंड” उमेदवार
Flexi Cap म्हणजे फंड मॅनेजरला बाजाराच्या स्थितीनुसार लार्ज, मिड, स्मॉल मध्ये फिरता येते. मंदीत किंवा अनिश्चिततेत लार्ज वाढवता येते; संधी दिसली की मिड/स्मॉल वाढवता येते. म्हणूनच अनेक सल्लागार नवशिक्यांच्या कोर SIP साठी Flexi Cap सुचवतात — एकाच फंडात डायव्हर्सिफिकेशन + शैलीची लवचिकता.
कोणासाठी?
- पहिली किंवा दुसरी इक्विटी SIP लावणारे
- ज्यांना 3–4 वेगवेगळे फंड नकोत, एक चांगला कोर फंड हवा
- ज्यांना फंड मॅनेजरच्या अॅलोकेशन कौशल्यावर विश्वास आहे
कुठे लक्ष ठेवायचं?
लवचिकता म्हणजे अनुशासनही लागते. काही Flexi Cap प्रत्यक्षात वर्षानुवर्षे जवळपास लार्ज-कॅपसारखेच राहतात — मग नाव Flexi असूनही मिड/स्मॉलचा अनुभव मिळत नाही. फॅक्टशीट बघा: सध्या लार्ज-मिड-स्मॉल टक्केवारी काय आहे, गेल्या काही वर्षांत कशी बदलली. खर्च (expense ratio) आणि स्टाइल ड्रिफ्ट दोन्ही महत्त्वाचे.
Multi Cap: तिन्ही कॅपमध्ये सक्तीची उपस्थिती
Multi Cap मध्ये SEBI ने सांगितले आहे — किमान 25% लार्ज, 25% मिड, 25% स्मॉल. म्हणजे फंड मॅनेजरला “आज स्मॉल नको” असं पूर्णपणे म्हणता येत नाही. याचा फायदा: खऱ्या अर्थाने तिन्ही कॅपचा एक्सपोजर मिळतो. तोटा: स्मॉल कॅप मोठ्या घसरणीत जास्त हालतात, त्यामुळे Multi Cap ची NAV Flexi किंवा Large & Mid पेक्षा जास्त हेलकावे खाऊ शकते.
2020 मध्ये SEBI ने Multi Cap ची व्याख्या घट्ट केली (किमान 25%×3), त्यानंतर अनेक AMC नी Flexi Cap श्रेणी सुरू/वाढवली — कारण जुन्या “मल्टी” शैलीला पूर्ण लवचिकता हवी होती. आज Multi आणि Flexi वेगळ्या खोक्यांत आहेत; नावाने गोंधळ करू नका.
कोणासाठी Multi Cap?
- ज्यांना पोर्टफोलिओत स्मॉल कॅपचा ठराविक भाग हवा, पण वेगळा स्मॉल-कॅप फंड नको
- ज्यांचा SIP क्षितिज लांब आहे (7–10+ वर्षे) आणि चढ-उतार सहन होतात
- ज्यांना “तिन्ही कॅप सक्तीने” ही शिस्त आवडते
Large & Mid Cap: मधला रस्ता
या श्रेणीत किमान 35% लार्ज आणि 35% मिड. स्मॉल कॅप सक्तीची नाही. म्हणजे Multi इतका स्मॉल-कॅप दबाव नसतो, पण शुद्ध लार्ज कॅप/इंडेक्स पेक्षा मिड-कॅपची वाढीची संधी जास्त असू शकते. ज्यांना स्मॉल कॅपची तीव्र हालचाल नको आणि तरीही थोडी “ग्रोथ” हवी, ते Large & Mid कडे पाहतात.
सोप्या भाषेत फरक:
- Flexi = मॅनेजर ठरवेल कुठे किती
- Multi = तिन्ही कॅपमध्ये किमान तिकिट कापूनच
- Large & Mid = लार्ज+मिडवर जोर, स्मॉल ऐच्छिक
निवड ठरली की डायरेक्ट प्लॅनमध्ये SIP लावा. ₹500–₹1000 पासून सुरुवात करून सिस्टम समजून घ्या, मग रक्कम वाढवा.
📲 खातं उघडा आणि SIP लावाजोखीम आणि परतावा: अपेक्षा कशा ठेवायच्या
खोटी “वार्षिक 15% गॅरंटी” अशी भाषा इथे नाही. सामान्य दिशा अशी:
| श्रेणी | व्होलॅटिलिटी (सामान्यतः) | परतावा अपेक्षा (गुणात्मक) |
|---|---|---|
| Large & Mid Cap | मध्यम | लार्ज+मिड मिश्र; स्मॉलशिवाय थोडी स्थिर वाढीची शक्यता |
| Flexi Cap | मध्यम (शैलीनुसार) | मॅनेजर अॅलोकेशनवर अवलंबून — कधी लार्ज-हेवी, कधी ॲग्रेसिव्ह |
| Multi Cap | मध्यम ते उच्च | स्मॉल कॅपच्या 25%+ मुळे तेजीत जोरदार, मंदीत जास्त हेलकावे |
लांब कालावधीत (7–10+ वर्षे) डायव्हर्सिफाइड इक्विटी श्रेणींचा उद्देश संपत्ती वाढवणे आहे — पण मध्ये 20–30% ड्रॉडाउन येऊ शकतो. SIP चा अर्थच असा की असे हेलकावे सरासरीतून पचवणे. जो 2 वर्षांत पैसे काढणार आहे त्याने या श्रेणीत मोठा lumpsum टाकू नये.
ओव्हरलॅप: तीन श्रेणी एकत्र केल्या तर?
सामान्य चूक: Flexi + Multi + Large & Mid + आणखी दोन मिड/स्मॉल — सगळे एकदम. नावं वेगळी, पण टॉप होल्डिंग्जमध्ये टाटा, रिलायन्स, HDFC, इन्फोसिस सारखेच चेहरे दिसतात. मग डायव्हर्सिफिकेशन नावापुरते राहते.
ओव्हरलॅप कसा तपासायचा आणि किती फंड पुरेसे, हे आम्ही सविस्तर किती म्युच्युअल फंड पुरेसे आणि ओव्हरलॅप चेक या लेखात लिहिले आहे. थोडक्यात:
- कोर म्हणून 1 Flexi Cap किंवा 1 Large & Mid बहुतेकांना पुरेसे
- स्मॉल कॅप हवा असल्यास एकतर Multi Cap किंवा वेगळा स्मॉल-कॅप फंड — दोन्ही एकत्र नेहमीच गरजेचे नसतात
- 5–7+ डुप्लिकेट इक्विटी फंडांपेक्षा 2–3 स्वच्छ फंड + इंडेक्स चांगले
कोणती श्रेणी कोणासाठी? व्यावहारिक मॅट्रिक्स
| तुमची परिस्थिती | पहिली पसंती (चर्चेसाठी) |
|---|---|
| पहिली SIP, साधा पोर्टफोलिओ | Flexi Cap (कोर) |
| स्थिर वाढ, स्मॉल नको | Large & Mid Cap किंवा Flexi (लार्ज-हेवी) |
| तिन्ही कॅप सक्तीने हवेत | Multi Cap |
| आधीच स्मॉल-कॅप फंड आहे | Flexi / Large & Mid — Multi दुबार स्मॉल टाळा |
| इंडेक्स + ॲक्टिव्ह मिक्स | Nifty/Sensex इंडेक्स + एक Flexi किंवा Large & Mid |
ही “पसंती” म्हणजे कायदा नाही — तुमचा स्वभाव, इतर होल्डिंग्स आणि खर्चाची तुलना करून ठरवा. सेक्टोरल (IT, Pharma, PSU) वेगळे; ते कोर SIP नकोत.
SIP कशी सेट करायची: पावले
- ध्येय आणि वर्षे लिहा (उदा. 10 वर्षांनी घरडाउनपेमेंट / निवृत्ती).
- जोखीम स्वभाव ठरवा — NAV 25% खाली गेली तरी SIP चालू ठेवाल का?
- श्रेणी निवडा (वरील टेबल).
- त्या श्रेणीत 2–3 फंडाची फॅक्टशीट, खर्च, रोलिंग परतावा तुलना करा.
- डायरेक्ट ग्रोथ प्लॅन निवडा; SIP तारीख पगाराच्या 2–3 दिवसांनी ठेवा.
- शक्य असल्यास स्टेप-अप (दरवर्षी 5–10%) चालू करा.
- वर्षातून एकदा ओव्हरलॅप आणि अॅसेट अॅलोकेशन तपासा — दर आठवड्याला NAV नको.
SIP चे प्रकार — रेग्युलर, स्टेप-अप, फ्लेक्सिबल — इथे वाचा. श्रेणी ठरली की पद्धत ठरवायची, उलटे नाही.
पगार वाढला की SIPही वाढली की चक्रवाढीला जोर येतो. आधी खातं उघडा, मग श्रेणी आणि स्टेप-अप दोन्ही सेट करा.
⚡ आत्ताच सुरुवात करासामान्य गैरसमज
“Multi Cap आणि Flexi Cap एकच आहे” — नाही. Multi ला 25%×3 सक्ती; Flexi ला मार्केट-कॅप किमान नाही.
“Large & Mid मध्ये स्मॉल असतच नाही” — सक्ती नाही, पण काही फंड उरलेल्या भागात स्मॉल ठेवू शकतात. फॅक्टशीट बघा.
“जास्त फंड = जास्त सुरक्षित” — ओव्हरलॅप वाढला की फक्त स्टेटमेंट लांब होते. 2–3 स्वच्छ फंड बरे.
“गेल्या वर्षी टॉप श्रेणीच घ्या” — मागील परतावा भविष्याची गॅरंटी नाही. प्रक्रिया आणि लागणारा कालावधी महत्त्वाचा.
केस स्टडी: तीन SIP पोर्टफोलिओ
अमित (28, पहिली SIP): एक Flexi Cap + एक Nifty 50 इंडेक्स. सोपं, ओव्हरलॅप कमी, शिकण्यासाठी पुरेसं.
सुनीता (35, 10+ वर्षे क्षितिज): Large & Mid कोर + एक Multi Cap (स्मॉलचा हिस्सा Multi मार्फत). वेगळा स्मॉल फंड नाही — डुप्लिकेशन टाळले.
रोहन (40, आधीच स्मॉल-कॅप फंड): नवीन SIP Flexi किंवा Large & Mid मध्ये. Multi टाळतो कारण स्मॉल आधीच आहे. वर्षातून एकदा ओव्हरलॅप तपासतो.
इंडेक्स फंडासोबत कसे जुळवायचे?
अनेक जण Nifty 50 / Sensex इंडेक्स + एक ॲक्टिव्ह Flexi/Large & Mid असा मिक्स करतात. इंडेक्स खर्च कमी आणि पारदर्शक; ॲक्टिव्ह भाग मिड/स्मॉल किंवा स्टॉक निवडीची संधी देतो. सगळेच ॲक्टिव्ह किंवा सगळेच इंडेक्स — दोन्ही टोकांपेक्षा मिक्स अनेकदा व्यावहारिक ठरतो. फक्त एकाच गोष्टीचे 5 डुप्लिकेट इंडेक्स (Nifty 50 चे पाच फंड) नकोत.
खर्च, डायरेक्ट प्लॅन आणि टॅक्स (थोडक्यात)
इक्विटी म्युच्युअल फंडांवर कॅपिटल गेन टॅक्स लागू होतो — अल्प/दीर्घ मुदतीनुसार वेगवेगळे दर (केंद्रीय नियमांनुसार अपडेट तपासा). श्रेणी बदलली म्हणून टॅक्स बास्केट बदलत नाही — तिन्ही श्रेणी सामान्यतः इक्विटी-ओरिएंटेडच. महत्त्वाचे: डायरेक्ट प्लॅनचा खर्च कमी; SIP वाढवताना स्टेप-अप; आणि रिडेम्पशन आधी टॅक्स+एक्झिट लोड हिशोब.
सेक्टोरल/थिमॅटिक मध्ये एकाच सेक्टरचा दबाव असतो — तो या तीन श्रेणींपेक्षा वेगळा विषय आहे, म्हणून कोर SIP साठी सेक्टोरल वर अवलंबून राहू नका.
वार्षिक रिव्ह्यू चेकलिस्ट
- प्रत्येक फंडाची श्रेणी आणि सध्याची कॅप वाटणी बदलली का?
- ओव्हरलॅप 70%+ तर काही फंड मर्ज/बंद करायचे का?
- एक्सपेंस रेशियो वाढला का?
- ध्येयाची तारीख जवळ आली का — इक्विटीतून हळूहळू डेट/पार्किंगकडे शिफ्ट?
- स्टेप-अप चालू आहे का, रक्कम महागाईशी जुळते का?
फंड मॅनेजर शैली: श्रेणी समान, अनुभव वेगळा
दोन Flexi Cap फंड एकाच श्रेणीत असूनही पूर्ण वेगळे वागू शकतात. एक मॅनेजर नेहमी 70–80% लार्ज कॅप ठेवतो; दुसरा मिड/स्मॉल 40% पर्यंत नेतो. दोन्ही SEBI नियमात बसतात. म्हणून श्रेणी निवडल्यानंतर:
- फॅक्टशीट मधील कॅप अॅलोकेशन चार्ट पाहा
- टॉप 10 होल्डिंग्स आणि सेक्टर वजन पाहा
- टर्नओव्हर रेशियो — खूप जास्त ट्रेडिंग खर्चात दिसते
- फंड मॅनेजर किती काळ आहे, शैली स्थिर आहे का
Multi Cap मध्येही हे लागू — किमान 25% स्मॉल पूर्ण करून काही फंड 35–40% स्मॉल ठेवतात. तेव्हा व्होलॅटिलिटी “मध्यम Multi” पेक्षा जास्त भासते. Large & Mid मध्ये मिड कॅप 40–50% असणारा फंड, 35% मिड असणाऱ्या फंडापेक्षा वेगळा वागेल.
महाराष्ट्रातील रोजच्या उदाहरणांनी समजून घेऊ
पुण्यातील सॉफ्टवेअर इंजिनिअर (३०): पहिली SIP. त्याला ५ फंड नकोत. एक Nifty इंडेक्स + एक Flexi Cap — महिन्याला ₹८,०००. स्टेप-अप १०%. ओव्हरलॅप कमी, शिकणं सोपं.
नाशिकची शिक्षिका (४२): आधीच दोन मिड-कॅप आणि एक स्मॉल-कॅप आहे. नवीन SIP Multi Cap मध्ये लावली तर स्मॉल डुप्लिकेट होईल. तिने Large & Mid निवडलं.
कोल्हापूरचा व्यवसायिक (३८): उत्पन्न बदलतं, पण १२ वर्षांचं ध्येय आहे. Multi Cap कोर + लिक्विडमध्ये आपत्कालीन फंड. इक्विटी SIP फ्लेक्सिबल रकमेने (काही महिन्यात जास्त) चालवतो.
तुमचं उदाहरण वेगळं असू दे — प्रश्न तोच: सध्या काय आहे, काय नको आहे, किती वर्षे.
रेबॅलन्सिंग आणि लक्ष्य तारीख जवळ आली तर
SIP १० वर्षे चालली आणि ध्येय २ वर्षांवर आलं, तर सगळं इक्विटीत ठेवणं योग्य नसतं. हळूहळू काही भाग डेट/लिक्विड/अर्बिट्रेजकडे वळवा (STP किंवा सिस्टिमॅटिक विड्रॉल). श्रेणी “सगळ्यात चांगली” असली तरी मुदत संपत आली की भांडवल संरक्षणाची गरज वाढते.
दर महिन्याला रेबॅलन्स करण्याची गरज नाही. वर्षातून एकदा किंवा अॅलोकेशन ५–१०% बिघडलं तर पुरेसं. जास्त छेडछाड म्हणजे जास्त टॅक्स आणि चुकीच्या वेळेची विक्री.
मिड कॅप / स्मॉल कॅप वेगळे फंड कधी?
जर कोर Flexi किंवा Large & Mid आहे आणि तुम्हाला जास्त ॲग्रेसिव्ह स्मॉल हवा असेल, तर एक स्मॉल-कॅप फंड सॅटेलाइट म्हणून चालू शकतो — पण टक्केवारी मर्यादित ठेवा (उदा. एकूण इक्विटीच्या छोटा भाग). Multi Cap आधीच २५%+ स्मॉल देत असेल तर आणखी स्मॉल घातल्याने पोर्टफोलिओ एका बाजूला झुकतो. “सगळ्या श्रेणींचे कलेक्शन” हा छंद पोर्टफोलिओला भारी पडतो.
सेक्टोरल/थिमॅटिक (INFRA, Digi, Manufacturing) हे कोर नाहीत. बूम-बस्ट जास्त. हा लेख त्यांच्या पुनर्निर्मितीसाठी नाही — फक्त Flexi / Multi / Large & Mid.
SIP रक्कम कशी ठरवायची?
नियम व्यवहार्य असा: घरखर्च + EMIs निघाल्यावर उरलेल्या बचतपैकी एक मोठा भाग दीर्घकालीन इक्विटी SIP कडे. रक्कम छोटी असली तरी चालू ठेवणं मोठं. ₹२,००० पासून सुरू करून दरवर्षी वाढवणं, ₹२०,००० लावून तीन महिन्यांत बंद करण्यापेक्षा चांगलं.
पगार वाढला की स्टेप-अप. बोनस आला की एकरकमी न टाकता STP ने ६ हप्त्यांत. श्रेणी ठरवणं आणि रक्कम ठरवणं — दोन्ही जोडीने यायचे.
डायरेक्ट vs रेग्युलर या श्रेणींमध्ये
Flexi असो वा Multi, डायरेक्ट प्लॅनचा खर्च कमी असतो कारण डिस्ट्रिब्युटर कमिशन नसते. १०–१५ वर्षांच्या SIP मध्ये खर्च फरक मोठा दिसतो. स्वतः शिकून ॲपवर Direct सेट करणे जमत असेल तर ते करा; सल्ला हवा असेल तर फी स्पष्ट करून घ्या — “फुकट सल्ला” अनेकदा Regular च्या खर्चातून वसूल होतो.
पोर्टफोलिओत ही तीन श्रेणी कशी बसवायची — उदाहरण रचना
खालील रचना फक्त दिशा दाखवण्यासाठी आहेत. टक्केवारी स्वभाव आणि ध्येयानुसार बदला.
| प्रोफाइल | उदाहरण रचना |
|---|---|
| नवशिक्या (सोपी) | 60% Flexi Cap + 40% Nifty/Sensex इंडेक्स |
| मध्यम (वाढ+स्थिरता) | 50% Large & Mid + 30% इंडेक्स + 20% Multi Cap |
| ॲग्रेसिव्ह लांब क्षितिज | 40% Multi Cap + 30% Flexi + 30% इंडेक्स (स्मॉल वेगळा नको) |
| आधीच स्मॉल आहे | Flexi किंवा Large & Mid कोर; Multi/अधिक स्मॉल टाळा |
रचना ठरवली की SIP तारखा एकत्र ठेवा — एकाच दिवशी तीन डेबिट टाळायचे असतील तर दोन तारखा पसरवा, पण हिशोब गोंधळात टाकू नका. वर्षातून एकदाच मोठा फेरबदल करा, दर महिन्याला श्रेणी बदलू नका.
कधी श्रेणी बदलायची?
फंड मॅनेजर बदलला आणि शैली पालटली, खर्च अचानक वाढला, किंवा तुमचे ध्येय/स्वभावच बदलला — तेव्हा विचार करा. “या तिमाहीत दुसरी श्रेणी पुढे आहे” हे कारण पुरेसे नाही. शिस्त हीच गुंतवणुकीचा मोठा भाग आहे.
फंड निवडताना रोलिंग परतावा कसा वाचायचा
ॲपमधील “1 वर्ष / 3 वर्ष / 5 वर्ष” ही सुरुवात आहे, पण त्याहून उपयुक्त आहे रोलिंग परतावा — म्हणजे वेगवेगळ्या सुरुवातीच्या तारखांपासून समान कालावधीचे सरासरी/वितरण. एकाच तेजीच्या टप्प्यात सुरू झालेला 3-वर्ष आकडा भ्रामक असू शकतो. श्रेणी ठरवल्यानंतर 2–3 फंडाची तुलना करताना:
- समान कालावधीचे रोलिंग आकडे (उपलब्ध असल्यास)
- कमाल ड्रॉडाउन — किती खोल घसरणीत फंड गेला
- बेंचमार्कशी तुलना (Flexi/Multi/Large & Mid यांचे बेंचमार्क वेगळे असू शकतात)
- खर्च वगळूनही सातत्य दिसते का
मागील परतावा भविष्याची गॅरंटी नाही — हे वाक्य खरं आहे. पण प्रक्रिया शिस्त लावते: फक्त “या महिन्याचा टॉप” न बघता सातत्य आणि शैली बघा.
नॉमिनी, KYC आणि SIP बाउन्स — छोट्या पण महत्त्वाच्या गोष्टी
श्रेणी कितीही चांगली निवडली तरी KYC अपूर्ण, बँक मँडेट बाउन्स, किंवा नॉमिनी नसणे हे अडथळे निर्माण करतात. SIP तारीख पगाराच्या नंतर ठेवा. सलग बाउन्स झाले तर AMC नियम तपासा — काही वेळा SIP ऑटो-कॅन्सल होऊ शकते. नॉमिनी जोडणे आता नव्या खात्यांसाठी महत्त्वाचे झाले आहे; ते वेगळ्या लेखात सविस्तर आहे, पण SIP सुरू करतानाच पूर्ण करा.
डिमॅट मार्फत युनिट्स असतील तर ब्रोकर ॲपमधील SIP/स्टेप-अप सुविधा वेगळी दिसू शकते; SOA/MFD मार्गे फोलिओ वेगळे. गोंधळ टाळण्यासाठी एकच खाते/फोलिओ धोरण ठेवणे सोयीचे.
सारांश टेबल: आजच्या निर्णयासाठी
| प्रश्न | उत्तर दिशा |
|---|---|
| पहिली SIP, एकच फंड? | Flexi Cap कोर |
| स्मॉल सक्तीने हवा, चढ-उतार चालतील? | Multi Cap |
| स्मॉल नको, मिडची वाढ हवी? | Large & Mid Cap |
| आधीच स्मॉल आहे? | Flexi / Large & Mid — Multi टाळा |
| किती फंड? | 2–3 स्वच्छ > 5–6 डुप्लिकेट |
| ओव्हरलॅप? | वर्षातून एकदा तपासा; गाइड |
हे टेबल सेव्ह करून ठेवा. मित्रांना SIP सल्ला देतानाही कामाये — नाव सांगण्यापेक्षा श्रेणीचा नियम समजावणे जास्त उपयोगी.
वारंवार विचारले जाणारे प्रश्न (FAQ)
Flexi Cap आणि Multi Cap मध्ये मुख्य फरक काय?
Multi Cap मध्ये SEBI नुसार किमान 25% लार्ज, 25% मिड आणि 25% स्मॉल सक्तीचे आहे. Flexi Cap मध्ये किमान 65% इक्विटी हवी, पण मार्केट-कॅपनुसार किमान वाटणी नाही — मॅनेजर लवचिक अॅलोकेशन करू शकतो.
Large & Mid Cap मध्ये स्मॉल कॅप किती असू शकते?
SEBI नुसार किमान 35% लार्ज आणि 35% मिड. उरलेली वाटणी लवचिक आहे — काही फंड तिथे स्मॉल ठेवतात, काही नाही. सक्तीने स्मॉल नाही; फॅक्टशीट पाहा.
नवशिक्याने कोणती श्रेणी निवडावी?
बहुतेकांसाठी एक चांगला Flexi Cap कोर SIP म्हणून सोपा पर्याय असतो. स्वभाव स्थिर असेल तर Large & Mid. स्मॉल कॅपचा सक्तीचा हिस्सा हवा आणि चढ-उतार चालतील तर Multi Cap विचारात घ्या.
तिन्ही श्रेणीत एकेक फंड घ्यायचा का?
गरज नाही. ओव्हरलॅप वाढतो. सामान्यतः 1 कोर (Flexi किंवा Large & Mid) पुरेसा; स्मॉल हवा असल्यास Multi किंवा वेगळा स्मॉल — दोन्ही एकत्र नेहमीच नकोत. ओव्हरलॅप गाइड वाचा.
SIP किती वर्षे चालवायची?
या श्रेणींसाठी साधारणतः 5–7+ वर्षांचा क्षितिज उचित. 1–2 वर्षांत पैसे लागणार असतील तर इक्विटी SIP ऐवजी पार्किंग (लिक्विड/अर्बिट्रेज/FD) विचारा.
बाजार पडला तर श्रेणी बदलायची का?
भीतीने श्रेणी बदलू नका. वार्षिक रिव्ह्यूत अॅलोकेशन तपासा. पडझडीत SIP चालू ठेवणे हेच रुपी कॉस्ट ॲव्हरेजिंगचे काम आहे.
इंडेक्स फंड चांगला की Flexi Cap?
दोन्ही भूमिका वेगळ्या. इंडेक्स खर्च कमी व मार्केट रिटर्न; Flexi ॲक्टिव्ह अॅलोकेशन. अनेक जण दोन्ही मिक्स करतात. एकमेकांचे शत्रू नाहीत.
AMFI ची लार्ज-मिड-स्मॉल यादी कधी बदलते?
सामान्यतः सहा महिन्यांनी अपडेट होते (बाजार भांडवल रँक 1–100 लार्ज, 101–250 मिड, 251+ स्मॉल). फंड यादीनुसार पुनर्वसन करतात, म्हणून टक्केवारी थोडी हलू शकते.
सेक्टोरल फंड या तीन श्रेणींऐवजी चालेल का?
कोर दीर्घकालीन SIP साठी सेक्टोरल/थिमॅटिक योग्य नाही — एका सेक्टरचा दबाव असतो. कोर म्हणून डायव्हर्सिफाइड श्रेणी (Flexi/Multi/Large & Mid/इंडेक्स) ठेवा; सेक्टोरल असेल तर छोटा सॅटेलाइट भाग.
आज मी काय करू?
स्वभाव आणि सध्याचे फंड लिहा, एक कोर श्रेणी निवडा, 2–3 फंडाची तुलना करा, डायरेक्ट SIP + स्टेप-अप सेट करा, आणि वर्षातून एकदा ओव्हरलॅप तपासा. शंका असल्यास खाली मेसेज/कॉल करा.
शेवटचं: साफ सूत्र
Flexi = लवचिकता, Multi = तिन्ही कॅप सक्ती, Large & Mid = लार्ज+मिड जोर. नावाने गोंधळ न करता SEBI नियम आणि स्वतःचा पोर्टफोलिओ बघा. एक-दोन स्वच्छ SIP > पाच गोंधळलेले फंड. पुढचा प्रश्न कमेंट करा किंवा व्हॉट्सॲप करा.
श्रेणी ठरवा, खातं उघडा, आणि स्टेप-अप SIP लावा. Upstox वर डायरेक्ट म्युच्युअल फंड सोपी प्रक्रिया.
✅ Upstox डिमॅट खातं उघडा — मोफतअधिक वाचा: investinround.com · SIP चे प्रकार · किती फंड पुरेसे