

नमस्कार मंडळी! दिवाळी झाली की बऱ्याच घरांत एक शांत, पण त्रासदायक प्रश्न उभा राहतो — “आता पैसे कुठून आणायचे?” खरेदी, प्रवास, नातेवाईकांची ये-जा यात बजेट कोलमडतं. त्यातच मुलांची पुढच्या सत्राची फी, शेतीचं रब्बीचं भांडवल, दुकानाचा माल भरणं, किंवा अचानक हॉस्पिटलचा खर्च — असं काहीतरी समोर येतं. अशा वेळी दोन पर्याय पटकन डोक्यात येतात: घरातलं सोनं गहाण ठेवून गोल्ड लोन घ्यायचं, की बँकेकडून किंवा मोबाईल ॲपवरून पर्सनल लोन घ्यायचं?
आज आपण हाच प्रश्न शांतपणे, आकड्यांसह सोडवणार आहोत. आणि एक महत्त्वाची बातमी — 1 एप्रिल 2026 पासून RBI चे गोल्ड लोनसाठीचे नवे नियम लागू झाले आहेत. सोन्याच्या किमतीवर किती कर्ज मिळणार, सोनं परत कधी मिळणार, उशीर झाला तर भरपाई किती, लिलाव कसा होणार — या सगळ्यात बदल झाले आहेत. हे नियम माहिती असले तर तुम्ही कुठल्याही बँकेत किंवा फायनान्स कंपनीत आत्मविश्वासाने बोलू शकाल.
आधी मूळ मुद्दा: कर्ज खरंच गरजेचं आहे का?
कर्जाचा पर्याय निवडण्याआधी एक मिनिट थांबा आणि स्वतःला तीन प्रश्न विचारा. हा भाग वगळू नका, कारण सगळ्यात स्वस्त कर्ज म्हणजे “न घेतलेलं कर्ज”.
- ही गरज आहे की इच्छा? हॉस्पिटल, फी, शेती-व्यवसायाचं भांडवल ही गरज. नवीन फोन, सुट्टीचा प्रवास ही इच्छा. इच्छेसाठी कर्ज घेऊ नका.
- दुसरा मार्ग आहे का? इमर्जन्सी फंड, FD वर कर्ज (ओव्हरड्राफ्ट), PF मधून ॲडव्हान्स, घरच्यांकडून बिनव्याजी मदत — हे पर्याय आधी तपासा.
- परतफेड कशी करणार? दरमहा किती रक्कम बाजूला काढू शकता, हे आधी कागदावर लिहा. परतफेडीचा प्लॅन नसेल तर कोणतंही कर्ज ओझं बनतं.
गोल्ड लोन म्हणजे काय? सोप्या भाषेत
गोल्ड लोन म्हणजे तुमचे सोन्याचे दागिने किंवा नाणी बँक/फायनान्स कंपनीकडे तारण (गहाण) ठेवून घेतलेलं कर्ज. सोनं हीच हमी असल्यामुळे बँकेला धोका कमी असतो, म्हणून व्याजदर साधारणपणे पर्सनल लोनपेक्षा कमी असतो आणि कर्ज लवकर मिळतं — कधी कधी काही तासांत.
गोल्ड लोनमध्ये परतफेडीचे साधारण तीन प्रकार असतात:
- EMI पद्धत — दरमहा मुद्दल + व्याज, पर्सनल लोनसारखं.
- फक्त व्याज दरमहा, मुद्दल शेवटी — दरमहा थोडं व्याज भरायचं आणि मुदतीच्या शेवटी पूर्ण मुद्दल.
- बुलेट परतफेड — मधे काहीच भरायचं नाही; मुदत संपल्यावर मुद्दल + संपूर्ण व्याज एकदम. नव्या RBI नियमांनुसार अशा उपभोग (consumption) कर्जाची मुदत जास्तीत जास्त 12 महिने असते.
पर्सनल लोन म्हणजे काय?
पर्सनल लोन हे “विनातारण” (unsecured) कर्ज आहे — म्हणजे तुम्ही काहीही गहाण ठेवत नाही. बँक तुमचं उत्पन्न, नोकरीची स्थिरता आणि क्रेडिट स्कोअर (CIBIL) बघून कर्ज देते. धोका जास्त म्हणून व्याजदरही साधारण जास्त. परतफेड नेहमी EMI मध्ये, 1 ते 5 वर्षांपर्यंत.
पर्सनल लोनचा मोठा फायदा म्हणजे घरातलं सोनं घरातच राहतं. पण तोटा असा की EMI चुकला तर तुमचा क्रेडिट स्कोअर बिघडतो, दंड लागतो आणि पुढे कोणतंही कर्ज मिळणं अवघड होतं. आणि मोबाईल ॲपवरून मिळणारी “इन्स्टंट लोन्स” कधी कधी खूप महाग आणि धोकादायक ठरतात — याबद्दल पुढे सांगतो.
RBI चे गोल्ड लोनचे नवे नियम (1 एप्रिल 2026 पासून)
RBI ने 2025 मध्ये “सोनं आणि चांदी तारण ठेवून कर्ज” यासाठी नवे निर्देश जाहीर केले आणि ते 1 एप्रिल 2026 पासून नव्या कर्जांना लागू झाले. आधी घेतलेली कर्जं जुन्या नियमांनुसारच चालतात. सामान्य कर्जदारासाठी महत्त्वाचे मुद्दे असे:
1. सोन्याच्या किमतीवर किती कर्ज? (LTV मर्यादा)
LTV म्हणजे Loan-to-Value — तुमच्या सोन्याच्या किमतीच्या किती टक्के कर्ज मिळू शकतं. उपभोगासाठीच्या (consumption) कर्जासाठी नवी मर्यादा:
| एका कर्जदाराचं एकूण कर्ज | जास्तीत जास्त LTV |
|---|---|
| ₹2.5 लाखांपर्यंत | 85% |
| ₹2.5 लाख ते ₹5 लाख | 80% |
| ₹5 लाखांपेक्षा जास्त | 75% |
छोट्या कर्जदारांना यात दिलासा आहे — आधी बहुतेक ठिकाणी 75% पर्यंतच कर्ज मिळायचं. आणखी एक बारकावा: बुलेट परतफेडीच्या कर्जात LTV मोजताना मुदतीच्या शेवटी भरायची एकूण रक्कम (मुद्दल + व्याज) धरली जाते. त्यामुळे बुलेट कर्जात प्रत्यक्ष हातात मिळणारी रक्कम थोडी कमी होते.
2. सोन्याचं मूल्य कसं ठरतं?
फक्त सोन्याचं शुद्ध मूल्य धरलं जातं. दागिन्यातले खडे, मोती, हिरे, मजुरी — यांचं मूल्य धरलं जात नाही. म्हणजे ₹2 लाखांना घेतलेल्या दागिन्यावर, त्यात मजुरी आणि खडे जास्त असतील तर, अपेक्षेपेक्षा कमी कर्ज मिळू शकतं. भाव कोणता धरायचा? तुमच्या दागिन्याच्या कॅरेटसाठी IBJA किंवा SEBI-नियंत्रित कमोडिटी एक्सचेंजने जाहीर केलेला मागच्या 30 दिवसांचा सरासरी बंद भाव आणि आदल्या दिवसाचा बंद भाव — या दोघांपैकी जो कमी तो. शुद्धता आणि वजनाची तपासणी तुमच्यासमोरच करायची असते आणि खडे, धागे, फासनर यांचं वजा केलेलं वजन तुम्हाला समजावून सांगायचं असतं.
3. किती सोनं तारण ठेवता येतं?
एका कर्जदाराला एकूण 1 किलोपर्यंत सोन्याचे दागिने आणि 50 ग्रॅमपर्यंत सोन्याची नाणी तारण ठेवता येतात (चांदीसाठी दागिने 10 किलो, नाणी 500 ग्रॅम). बिस्किटं/बार किंवा गोल्ड ETF सारख्या आर्थिक साधनांवर हे कर्ज मिळत नाही.
4. सोनं परत कधी मिळणार? उशीर झाला तर भरपाई
हा नियम सगळ्यात महत्त्वाचा! कर्ज पूर्ण फेडल्यावर बँकेने तुमचं सोनं त्याच दिवशी, आणि कोणत्याही परिस्थितीत 7 कामकाजाच्या दिवसांच्या आत परत द्यायलाच हवं. बँकेच्या चुकीमुळे उशीर झाला तर बँकेने तुम्हाला प्रत्येक दिवसाला ₹5,000 भरपाई द्यायची आहे. कर्जाच्या काळात बँकेकडून दागिन्यांचं नुकसान झालं तर दुरुस्तीचा खर्च बँकेने उचलायचा आहे, आणि दागिने हरवले किंवा वजन/शुद्धतेत फरक आढळला तर बँकेने योग्य भरपाई द्यायची आहे.
5. लिलावाचे नियम
तुम्ही कर्ज फेडलं नाही तर बँक सोन्याचा लिलाव करू शकते — पण आधी नोटीस देऊनच. लिलावाची राखीव किंमत सोन्याच्या मूल्याच्या किमान 90% असावी लागते (दोनदा लिलाव अयशस्वी झाला तर 85%). लिलावातून कर्जापेक्षा जास्त पैसे आले तर उरलेली रक्कम 7 कामकाजाच्या दिवसांत तुम्हाला परत द्यायची आहे. बँक किंवा तिच्याशी संबंधित लोक लिलावात भाग घेऊ शकत नाहीत.
6. पारदर्शकता: KFS आणि तुमच्या भाषेत कागदपत्रं
व्याजदर, प्रोसेसिंग फी, मूल्यांकन शुल्क, लिलाव खर्च — सगळे चार्जेस कर्ज करारात आणि Key Fact Statement (KFS) मध्ये स्पष्ट लिहिलेले असायलाच हवेत. आणि कर्जाच्या अटी कर्जदाराला समजेल अशा भाषेत (मराठीसह स्थानिक भाषेत) द्यायच्या आहेत.
उदाहरण: 20 ग्रॅमच्या दागिन्यावर किती कर्ज मिळेल?
नाशिकच्या सुनीताताईंकडे 22 कॅरेटचे दागिने आहेत — एकूण वजन 20 ग्रॅम, त्यात 2 ग्रॅम खडे आणि मणी. समजा 22 कॅरेटचा भाव ₹13,000 प्रति ग्रॅम आहे (हा फक्त उदाहरणाचा आकडा — त्या दिवशीचा भाव वेगळा असेल).
| टप्पा | हिशोब | रक्कम |
|---|---|---|
| शुद्ध सोन्याचं वजन | 20 ग्रॅम − 2 ग्रॅम खडे | 18 ग्रॅम |
| सोन्याचं मूल्य | 18 × ₹13,000 | ₹2,34,000 |
| कमाल कर्ज (EMI/मासिक व्याज, LTV 85%) | ₹2,34,000 × 85% | ₹1,98,900 |
| बुलेट कर्ज (12 महिने, 10% व्याज गृहीत) | मुद्दल + व्याज ≤ ₹1,98,900 | मुद्दल सुमारे ₹1,80,800 |
बघा — खडे वजा झाले, आणि बुलेट कर्जात व्याजही LTV मध्ये धरलं गेलं, त्यामुळे हातात येणारी रक्कम कमी झाली. म्हणून बँकेत जाण्याआधीच हा अंदाज काढून ठेवा.
💰 कर्ज घेण्याआधी एकदा हिशोब तपासूया
किती रक्कम, किती महिने आणि तुमचं उत्पन्न सांगा — गोल्ड लोन की पर्सनल लोन, कोणतं स्वस्त ते सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडागोल्ड लोन vs पर्सनल लोन: एका नजरेत तुलना
| मुद्दा | गोल्ड लोन | पर्सनल लोन |
|---|---|---|
| तारण | सोनं गहाण ठेवावं लागतं | काहीही तारण नाही |
| व्याजदर (साधारण, ऑक्टो 2026) | बँकांत साधारण 9-11% पासून; NBFC मध्ये योजनेनुसार साधारण 10% ते 24%+ | बँकांत साधारण 10-15%+; NBFC/ॲपवर 18-30%+ पर्यंत |
| क्रेडिट स्कोअर | फार महत्त्वाचा नाही | खूप महत्त्वाचा (साधारण 750+ असेल तर चांगला दर) |
| कर्ज मिळण्याचा वेळ | काही तास ते एक दिवस | पगारदारांना काही तास ते काही दिवस |
| मुदत | साधारण 3 ते 12 महिने (बुलेटसाठी कमाल 12 महिने), काही ठिकाणी जास्त | 1 ते 5 वर्षं |
| परतफेड | EMI / मासिक व्याज / बुलेट | फक्त EMI |
| प्रोसेसिंग फी | साधारण कमी (बँकेनुसार) | साधारण 1-3% + फीवर 18% GST |
| परतफेड चुकली तर | सोन्याचा लिलाव होऊ शकतो | दंड, CIBIL खराब, वसुलीचा त्रास |
| कोणासाठी योग्य? | कमी कालावधीची, खात्रीने फेडता येणारी गरज | मोठी/दीर्घ गरज, चांगला क्रेडिट स्कोअर |
₹1 लाख, 12 महिने: खरा खर्च किती?
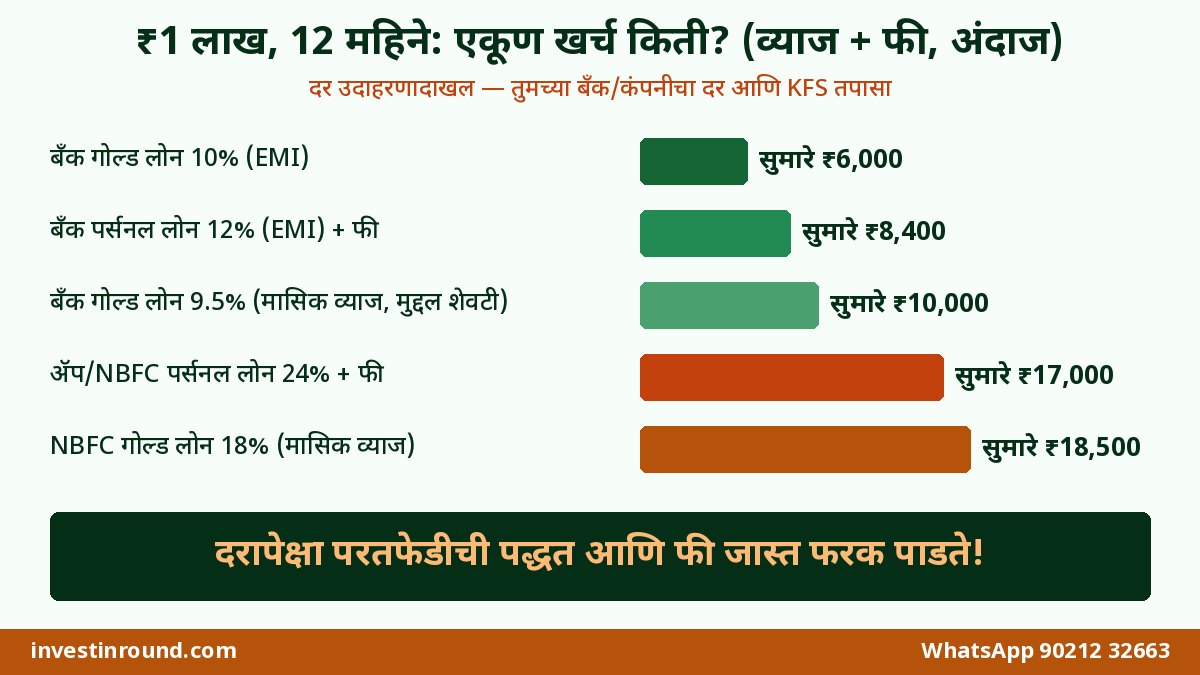
आता खरा हिशोब बघूया. समजा तुम्हाला ₹1,00,000 एका वर्षासाठी हवे आहेत. वेगवेगळ्या पर्यायांत एकूण खर्च (व्याज + फी) साधारण किती येतो?
| पर्याय | गृहीत दर आणि पद्धत | दरमहा भरणा | एकूण खर्च (अंदाज) |
|---|---|---|---|
| बँक गोल्ड लोन | 10%, EMI | सुमारे ₹8,792 | सुमारे ₹6,000 (व्याज ₹5,500 + फी) |
| बँक पर्सनल लोन | 12%, EMI + 1.5% फी + GST | सुमारे ₹8,885 | सुमारे ₹8,400 (व्याज ₹6,620 + फी ₹1,770) |
| बँक गोल्ड लोन | 9.5%, फक्त व्याज दरमहा, मुद्दल शेवटी | सुमारे ₹792 + शेवटी ₹1 लाख | सुमारे ₹10,000 |
| ॲप/NBFC पर्सनल लोन | 24%, EMI + 3% फी + GST | सुमारे ₹9,456 | सुमारे ₹17,000 |
| NBFC गोल्ड लोन | 18%, फक्त व्याज दरमहा | सुमारे ₹1,500 + शेवटी ₹1 लाख | सुमारे ₹18,500 |
या तक्त्यातून काय शिकायचं?
पहिलं: EMI पद्धतीत तुम्ही दरमहा मुद्दलही फेडता, त्यामुळे व्याज कमी होत जाणाऱ्या रकमेवर लागतं. “फक्त व्याज, मुद्दल शेवटी” पद्धतीत पूर्ण वर्षभर ₹1 लाखावर व्याज लागतं. म्हणून कमी दर असूनही एकूण खर्च जास्त दिसतो. (अर्थात, त्या पद्धतीत तुमच्या हातात वर्षभर पूर्ण ₹1 लाख राहतात, आणि दरमहाचा भार कमी असतो — म्हणून ती तुलना “सफरचंद vs संत्रं” सारखी आहे, पण खर्चाचा अंदाज मात्र स्पष्ट होतो.)
दुसरं: गोल्ड लोन म्हणजे नेहमी स्वस्त असं नाही. NBFC चे काही गोल्ड लोन प्लॅन्स, विशेषतः व्याज उशिरा भरलं तर, बँकेच्या पर्सनल लोनपेक्षाही महाग पडू शकतात. अनेक कंपन्यांमध्ये “दरमहा व्याज भरलं तर कमी दर, उशिरा भरलं तर जास्त दर” अशी रचना असते.
तिसरं: पर्सनल लोनमध्ये प्रोसेसिंग फी आणि त्यावरचा 18% GST हा छुपा खर्च आहे. “व्याजदर 12%” ऐकून खूश होऊ नका — फी जोडून एकूण खर्च बघा.
गोल्ड लोन कधी योग्य? कधी टाळावं?
गोल्ड लोन योग्य जेव्हा:
- गरज छोटी आणि कमी कालावधीची आहे — उदा. 3-6 महिन्यांत पीक विकलं, बोनस आला किंवा FD मॅच्युअर झाली की फेडणार.
- क्रेडिट स्कोअर कमी आहे किंवा क्रेडिट इतिहासच नाही (गृहिणी, शेतकरी, छोटे व्यावसायिक).
- तातडीने पैसे हवेत आणि कागदपत्रं कमी आहेत.
- तुम्ही बँक किंवा मोठ्या, RBI-नियंत्रित संस्थेकडून कमी दरात घेत आहात.
गोल्ड लोन टाळा जेव्हा:
- परतफेडीचा स्पष्ट मार्ग नाही — “बघू पुढे” असं वाटत असेल तर सोनं गमावण्याचा धोका आहे.
- दागिन्यांशी भावनिक नातं खूप आहे (आजीचे दागिने, लग्नातलं मंगळसूत्र) आणि लिलावाचा ताण सहन होणार नाही.
- गरज मोठी आणि दीर्घ (2-5 वर्षांची) आहे — गोल्ड लोनची छोटी मुदत वारंवार रिन्यू करणं त्रासदायक आणि महाग ठरू शकतं.
पर्सनल लोन योग्य जेव्हा:
- स्थिर पगार आहे, क्रेडिट स्कोअर चांगला आहे आणि बँक चांगला दर देतेय.
- रक्कम मोठी आहे आणि 2-3 वर्षांत EMI ने फेडायची आहे.
- सोनं गहाण ठेवायचं नाही.
पर्सनल लोन टाळा जेव्हा:
- आधीच EMI उत्पन्नाच्या 40% पेक्षा जास्त आहेत.
- ॲपवरून “2 मिनिटांत लोन” मिळतंय पण दर, फी स्पष्ट दिसत नाहीत.
- खर्च फक्त इच्छेचा आहे (गॅझेट्स, ट्रिप). क्रेडिट कार्डच्या EMI चं जाळंही असंच असतं — क्रेडिट कार्ड EMI चा सापळा हा लेख नक्की वाचा.
गोल्ड लोन घेताना स्टेप बाय स्टेप काय करायचं?
- 2-3 ठिकाणी दर विचारा — तुमची नेहमीची बँक, एखादी सहकारी/सरकारी बँक आणि मोठी NBFC. व्याजदर, प्रोसेसिंग फी, मूल्यांकन शुल्क, उशिराचा दंड लिहून घ्या.
- सोन्याचं वजन आणि शुद्धता तुमच्यासमोर तपासू द्या — बँकेने लेटरहेडवर मूल्यांकन प्रमाणपत्र द्यायचं असतं: कॅरेट, एकूण वजन, निव्वळ सोन्याचं वजन, वजावटी, दागिन्याचा फोटो आणि मूल्य. त्याची एक प्रत तुमच्याकडे ठेवा.
- KFS आणि करार नीट वाचा — परतफेडीची पद्धत, मुदत, रिन्यूअलचे नियम, लिलावाच्या अटी. मराठीत प्रत मागा.
- फक्त गरजेइतकंच कर्ज घ्या — मिळतंय म्हणून कमाल 85% घेऊ नका. सोन्याचा भाव पडला तर कमी कर्ज असणं सुरक्षित असतं.
- दागिन्यांची यादी आणि फोटो — पाकिटावर सील, तुमची सही, पावतीवर प्रत्येक दागिन्याचं वर्णन असू द्या.
- परतफेडीची तारीख कॅलेंडरमध्ये टाका — दरमहा व्याज असेल तर ऑटो-डेबिट लावा, म्हणजे दंड लागणार नाही.
- फेडल्यावर सोनं त्याच दिवशी मागा — 7 कामकाजाच्या दिवसांपेक्षा उशीर झाला तर ₹5,000 प्रतिदिन भरपाईचा नियम आठवण करून द्या.
सोन्याचा भाव पडला तर काय होतं?
सोन्याचा भाव वर-खाली होतो. समजा तुम्ही 85% LTV ने कर्ज घेतलं आणि सोन्याचा भाव 10% घसरला, तर तुमच्या कर्जाचं LTV मर्यादेच्या वर जातं. RBI नियमांनुसार LTV मर्यादा कर्जाच्या संपूर्ण काळात पाळायची असते, त्यामुळे अशा वेळी बँक तुम्हाला काही रक्कम भरायला किंवा आणखी सोनं ठेवायला सांगू शकते (याला मार्जिन कॉल म्हणतात). तुम्ही ते केलं नाही आणि कर्ज थकलं तर लिलावाची प्रक्रिया सुरू होऊ शकते.
| परिस्थिती | सोन्याचं मूल्य | ₹1,98,900 कर्जाचं LTV | काय करावं लागू शकतं? |
|---|---|---|---|
| कर्ज घेताना | ₹2,34,000 | 85% | काही नाही |
| भाव 5% घसरला | ₹2,22,300 | सुमारे 89% | बँक संपर्क करू शकते |
| भाव 10% घसरला | ₹2,10,600 | सुमारे 94% | काही रक्कम भरा किंवा आणखी सोनं ठेवा |
म्हणूनच आमचा सल्ला — LTV मर्यादा जरी 85% असली तरी 60-70% पर्यंतच कर्ज घ्या. मनःशांती मोठी गोष्ट आहे.
ॲप्स आणि “इन्स्टंट लोन” — हे धोके ओळखा
महाराष्ट्रात गेल्या काही वर्षांत बेकायदेशीर लोन ॲप्सच्या छळाच्या अनेक बातम्या आल्या. पर्सनल लोन घेताना या गोष्टी नक्की तपासा:
महाराष्ट्रातली तीन उदाहरणं: कोणी काय निवडावं?
उदाहरण 1: सांगलीचे शेतकरी महेशराव — रब्बीचं भांडवल
महेशरावांना हरभरा-गव्हाच्या पेरणीसाठी ₹60,000 हवेत, आणि मार्चमध्ये पीक विकलं की ते फेडणार. त्यांचा CIBIL इतिहास फार नाही. त्यांच्यासाठी बँकेचं गोल्ड लोन (शक्यतो जवळच्या सरकारी/सहकारी बँकेचं, शेतीसाठीचं) सोपं आणि स्वस्त ठरू शकतं. शेतीसाठी किसान क्रेडिट कार्ड (KCC) हा पर्यायही त्यांनी बँकेत विचारावा.
उदाहरण 2: पुण्याची IT मधली प्राजक्ता — घराचं डाउन पेमेंट कमी पडलं
प्राजक्ताला ₹3 लाख हवेत आणि ती 2 वर्षांत फेडणार. पगार स्थिर, CIBIL 790. तिच्याकडे आईचे दागिने आहेत पण ते तिला गहाण ठेवायचे नाहीत. तिच्यासाठी बँकेचं पर्सनल लोन (चांगल्या दरात, कमी फीसह) योग्य. पण ती EMI भरू शकते याची खात्री आधी करायची.
उदाहरण 3: नागपूरचे दुकानदार इम्रान भाई — दिवाळीनंतर माल भरायचा
इम्रान भाईंना 4 महिन्यांसाठी ₹1.5 लाख हवेत. विक्री झाली की पैसे परत येतील. व्यवसायासाठी कर्ज असल्याने बँकेत “बिझनेस गोल्ड लोन” किंवा ओव्हरड्राफ्ट/कॅश क्रेडिटचा पर्याय विचारावा. 4 महिन्यांसाठी पर्सनल लोन घेतलं तर फी आणि प्रीपेमेंट चार्जेसमुळे महाग पडू शकतं.
| व्यक्ती | गरज | योग्य पर्याय | का? |
|---|---|---|---|
| महेशराव (शेतकरी) | ₹60,000, 5 महिने | बँक गोल्ड लोन / KCC | कमी दर, क्रेडिट इतिहासाची अट नाही |
| प्राजक्ता (पगारदार) | ₹3 लाख, 2 वर्षं | बँक पर्सनल लोन | दीर्घ मुदत, सोनं घरात राहतं |
| इम्रान भाई (व्यापारी) | ₹1.5 लाख, 4 महिने | बिझनेस गोल्ड लोन / OD | छोटी मुदत, व्यवसायाचा रोख प्रवाह |
कर्ज लवकर कसं संपवायचं? 5 सोप्या टिप्स
- प्रीपेमेंटचे नियम आधी विचारा — गोल्ड लोन बहुतेक वेळा लवकर फेडता येतं; पर्सनल लोनवर काही ठिकाणी प्रीपेमेंट चार्ज लागतो.
- बोनस/पीक/FD चे पैसे आले की आधी कर्ज — कर्जाचा दर तुमच्या FD च्या व्याजापेक्षा जास्त असतो, म्हणून आधी कर्ज फेडणं म्हणजे खात्रीचा “परतावा”.
- एका वेळी एकच कर्ज — गोल्ड लोन, पर्सनल लोन, क्रेडिट कार्ड — सगळं एकत्र झालं की हिशोब सुटतो.
- ऑटो-डेबिट लावा — तारीख चुकली की दंड आणि CIBIL दोन्हीचं नुकसान.
- कर्ज संपल्यावर तीच EMI स्वतःला भरा — म्हणजे दरमहा तेवढी रक्कम RD/SIP मध्ये टाका. पुढच्या वेळी कर्जाची गरजच पडणार नाही.
सोनं गहाण ठेवण्याआधी — सोन्याबद्दल आणखी एक विचार
आपल्याकडे सोनं ही फक्त गुंतवणूक नाही, तर भावना आहे. पण गरज पडली तेव्हा उपयोगी पडावं यासाठीच तर सोनं घेतलेलं असतं ना? फक्त ते शहाणपणाने वापरायचं. पुढच्या वेळी सोनं घेताना काही भाग गोल्ड ETF किंवा डिजिटल स्वरूपात घ्यायचा विचार करा, म्हणजे मजुरीचा खर्च वाचतो. याबद्दल आमचा गोल्ड ETF vs डिजिटल गोल्ड vs दागिने हा लेख वाचा. लक्षात ठेवा, गोल्ड ETF वर गोल्ड लोन मिळत नाही (नियमानुसार दागिने/नाणी लागतात), पण गरज पडली तर ETF काही मिनिटांत विकता येतो.
नेहमी विचारले जाणारे प्रश्न (FAQ)
गोल्ड लोन स्वस्त की पर्सनल लोन?
बँकेचं गोल्ड लोन साधारणपणे पर्सनल लोनपेक्षा कमी व्याजदरात मिळतं, पण एकूण खर्च परतफेडीच्या पद्धतीवर अवलंबून असतो. “फक्त व्याज, मुद्दल शेवटी” पद्धतीत आणि काही NBFC योजनांमध्ये गोल्ड लोनही महाग पडू शकतं. व्याज + फी जोडून एकूण खर्च तुलना करा.
2026 मध्ये सोन्याच्या किमतीच्या किती टक्के गोल्ड लोन मिळतं?
RBI च्या नव्या नियमांनुसार (1 एप्रिल 2026 पासूनच्या नव्या कर्जांसाठी) उपभोग कर्जासाठी ₹2.5 लाखांपर्यंत 85%, ₹2.5 ते ₹5 लाखांपर्यंत 80% आणि ₹5 लाखांवर 75% पर्यंत LTV. बुलेट कर्जात व्याजासह एकूण देय रक्कम धरली जाते.
गोल्ड लोन फेडल्यावर सोनं किती दिवसांत परत मिळतं?
त्याच दिवशी, आणि जास्तीत जास्त 7 कामकाजाच्या दिवसांत. बँकेच्या कारणामुळे उशीर झाला तर बँकेने प्रत्येक दिवसाला ₹5,000 भरपाई द्यायची असते.
दागिन्यातल्या खड्यांचं मूल्य कर्जासाठी धरलं जातं का?
नाही. फक्त सोन्याचं शुद्ध मूल्य धरलं जातं. खडे, हिरे, मोती आणि मजुरीचं मूल्य धरलं जात नाही.
गोल्ड लोन फेडलं नाही तर काय होतं?
बँक नोटीस देऊन सोन्याचा लिलाव करू शकते. लिलावाची राखीव किंमत किमान 90% (दोनदा अयशस्वी झाल्यास 85%) असावी लागते आणि कर्जापेक्षा जास्त आलेली रक्कम 7 कामकाजाच्या दिवसांत तुम्हाला परत द्यावी लागते.
गोल्ड लोनसाठी CIBIL स्कोअर लागतो का?
सोनं तारण असल्यामुळे क्रेडिट स्कोअर फार निर्णायक नसतो, म्हणूनच शेतकरी, गृहिणी, छोटे व्यापारी यांना ते सहज मिळतं. पण एकूण कर्ज ₹2.5 लाखांवर असेल तर बँकेने परतफेड क्षमता सविस्तर तपासायची असते, आणि कर्ज थकलं तर तुमच्या CIBIL वर परिणाम होतो.
किती सोनं गहाण ठेवता येतं?
नव्या नियमांनुसार एका कर्जदाराला एकूण 1 किलोपर्यंत सोन्याचे दागिने आणि 50 ग्रॅमपर्यंत सोन्याची नाणी तारण ठेवता येतात. सोन्याची बिस्किटं/बार किंवा गोल्ड ETF वर गोल्ड लोन मिळत नाही.
पर्सनल लोनमधले छुपे खर्च कोणते?
प्रोसेसिंग फी (साधारण 1-3%) आणि त्यावर 18% GST, उशिराचा दंड, प्रीपेमेंट/फोरक्लोजर चार्ज, कधी कधी विमा जोडलेला असतो. KFS मध्ये एकूण वार्षिक खर्च (APR) बघा.
लोन ॲप सुरक्षित आहे हे कसं ओळखायचं?
ॲप कोणत्या RBI-नोंदणीकृत बँक/NBFC च्या वतीने कर्ज देतं हे स्पष्ट असावं, KFS मिळायला हवा, आणि ॲप अनावश्यक परवानग्या (कॉन्टॅक्ट्स, गॅलरी) मागू नये. “आधी फी भरा” सांगणारे टाळा आणि फसवणूक झाल्यास 1930 वर कॉल करा.
गोल्ड लोन घेण्याआधी कोणते पर्याय तपासावेत?
इमर्जन्सी फंड, FD वर कर्ज/ओव्हरड्राफ्ट (साधारण FD दरापेक्षा थोडं जास्त व्याज), PF मधून ॲडव्हान्स, आणि घरच्यांकडून बिनव्याजी मदत. हे पर्याय अनेकदा गोल्ड लोन आणि पर्सनल लोन दोन्हीपेक्षा स्वस्त पडतात.
शेवटचं सांगणं: कर्ज साधन आहे, सवय नाही
मित्रांनो, गोल्ड लोन असो की पर्सनल लोन — दोन्ही गरजेच्या वेळी उपयोगी पडणारी साधनं आहेत. चूक साधनात नसते, ती वापरण्याच्या पद्धतीत असते. RBI च्या नव्या नियमांमुळे गोल्ड लोन घेणाऱ्यांचं संरक्षण वाढलं आहे — LTV स्पष्ट, सोनं परत मिळण्याची मुदत ठरलेली, उशिराची भरपाई, पारदर्शक लिलाव. पण हे संरक्षण तुम्हाला तेव्हाच उपयोगी पडतं जेव्हा तुम्ही करार वाचता, प्रश्न विचारता आणि वेळेवर फेडता.
तर पुढच्या वेळी पैशांची गरज पडली, तर घाई करू नका. आधी “गरज की इच्छा” हा प्रश्न, मग 2-3 ठिकाणी दर, मग एकूण खर्चाचा हिशोब आणि शेवटी परतफेडीचा प्लॅन. एवढं केलं तर कर्ज तुमच्यासाठी काम करेल, तुम्ही कर्जासाठी नाही.
तुमची रक्कम, मुदत आणि उत्पन्न सांगून कोणता पर्याय स्वस्त पडेल हे जाणून घ्यायचं असेल, तर आम्हाला WhatsApp वर बिनधास्त मेसेज करा. आणि कर्ज संपलं की पुढची पायरी — बचत आणि गुंतवणूक — त्यासाठीही आम्ही आहोत.
💰 कर्ज घेण्याआधी एकदा हिशोब तपासूया
किती रक्कम, किती महिने आणि तुमचं उत्पन्न सांगा — गोल्ड लोन की पर्सनल लोन, कोणतं स्वस्त ते सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा