

2019 चा कोल्हापूर-सांगलीचा पूर, 2021 चा महाड-चिपळूणचा पूर, आणि दरवर्षी मुंबईतल्या पावसात तळमजल्यावरच्या घरांत शिरणारं पाणी. ज्यांनी हे बघितलंय त्यांना माहित आहे — पाणी ओसरल्यानंतर खरी अडचण सुरू होते. भिंतींना ओल, फर्निचर खराब, फ्रिज-वॉशिंग मशीन बंद, कपडे-गाद्या फेकाव्या लागतात, आणि काही वेळा घराचं प्लास्टर, फ्लोअरिंग पुन्हा करावं लागतं. लाखो रुपयांचं नुकसान.
आणि सगळ्यात दुःखाची गोष्ट — बहुतेक कुटुंबांकडे होम इन्शुरन्स नव्हता. कारण? “घराचा विमा? तो काय, बँकेने लोन देताना घेतला असेल” किंवा “आपल्याकडे काय होणार?” किंवा “महाग असेल.”
खरं तर होम इन्शुरन्स हा भारतातला सगळ्यात स्वस्त आणि सगळ्यात दुर्लक्षित विमा आहे. घराच्या किमतीच्या तुलनेत प्रीमियम अगदी किरकोळ. आज आपण हाच विषय सोप्या भाषेत बघूया — भारत गृह रक्षा पॉलिसी काय आहे, काय कव्हर होतं आणि काय नाही, किती कव्हर घ्यायचा, प्रीमियम किती, भाड्याचं घर असेल तर काय, आणि क्लेम कसा करायचा.
होम इन्शुरन्स म्हणजे काय? दोन भाग समजून घ्या
होम इन्शुरन्समध्ये साधारणपणे दोन गोष्टींना संरक्षण मिळतं:
- इमारत / बांधकाम (Building / Structure) — घराच्या भिंती, छत, फ्लोअरिंग, दारं-खिडक्या, वायरिंग, प्लंबिंग, कायमस्वरूपी फिटिंग्ज.
- घरातलं सामान (Contents) — फर्निचर, TV, फ्रिज, वॉशिंग मशीन, AC, कपडे, भांडी, इतर घरगुती वस्तू. काही पॉलिसींमध्ये दागिने, मौल्यवान वस्तू वेगळ्या अॅड-ऑनने.
| भाग | कोणासाठी | उदाहरण |
|---|---|---|
| इमारत + सामान | स्वतःच्या घरात राहणारे मालक | फ्लॅट किंवा बंगल्याचे मालक |
| फक्त सामान | भाड्याने राहणारे | भाडेकरू — घर मालकाचं, सामान तुमचं |
| फक्त इमारत | भाड्याने दिलेलं घर | घर मालक जो स्वतः तिथे राहत नाही |
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाभारत गृह रक्षा: एक प्रमाणित (standard) पॉलिसी
IRDAI ने 1 एप्रिल 2021 पासून “भारत गृह रक्षा” नावाची एक प्रमाणित होम इन्शुरन्स पॉलिसी सगळ्या जनरल इन्शुरन्स कंपन्यांना देणं बंधनकारक केलं. याचा फायदा — मूळ कव्हर आणि अटी सगळ्या कंपन्यांत जवळपास सारख्या, त्यामुळे तुलना सोपी आणि लपलेल्या अटींचा धोका कमी.
त्याची काही मुख्य वैशिष्ट्ये (तपशील कंपनीच्या पॉलिसी शब्दांमध्ये तपासा):
- इमारतीसाठी आणि घरातल्या सामानासाठी कव्हर.
- सामान वेगळं जाहीर केलं नाही तरी, इमारतीच्या कव्हरच्या ठराविक टक्केवारीपर्यंत (साधारण 20%, कमाल मर्यादेसह) सामानाला आपोआप कव्हर.
- घर राहण्यायोग्य राहिलं नाही तर दुसरीकडे भाड्याने राहण्याचा खर्च ठराविक काळ आणि मर्यादेत.
- इमारतीच्या कव्हरमध्ये “average clause” (कमी कव्हरमुळे क्लेम कमी करणे) बऱ्याच प्रमाणात शिथिल — योग्य पद्धतीने मूल्य जाहीर केलं असेल तर.
- पॉलिसी 1 वर्षापासून अनेक वर्षांसाठी (काही कंपन्या 10 वर्षांपर्यंत) घेता येते.
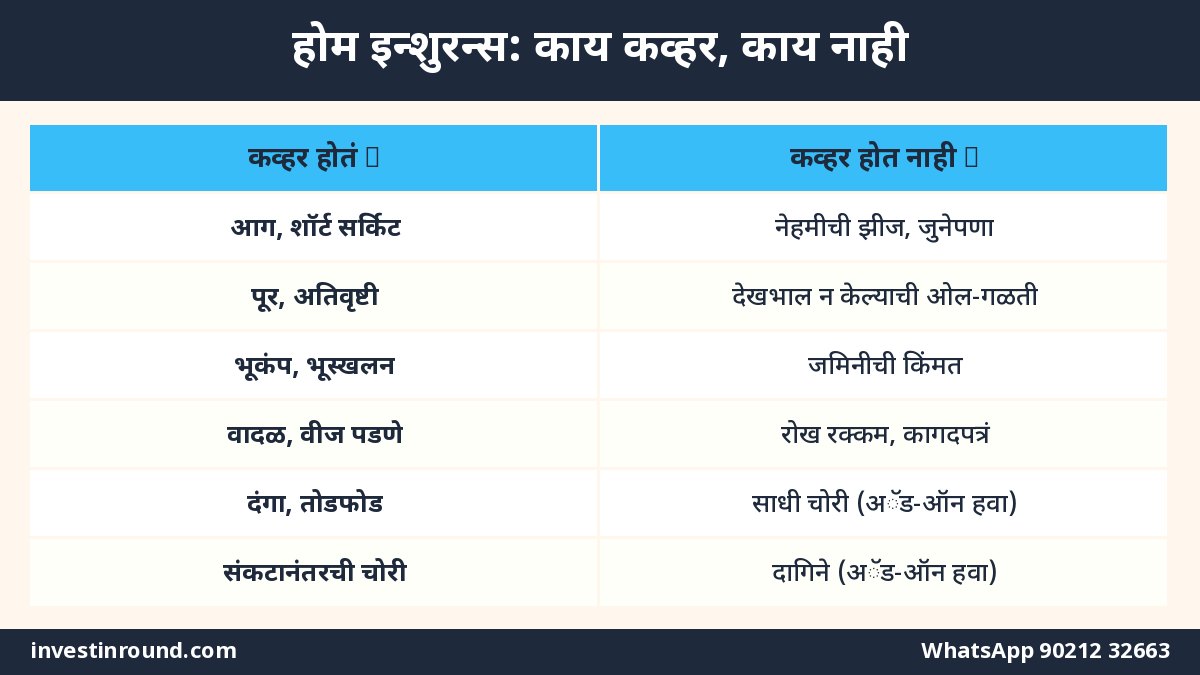
काय कव्हर होतं?
| संकट | कव्हर? | उदाहरण |
|---|---|---|
| आग | हो | शॉर्ट सर्किट, गॅस सिलिंडर |
| पूर, अतिवृष्टी, पाणी शिरणं | हो | पावसाळ्यातला पूर |
| वादळ, चक्रीवादळ | हो | किनारपट्टीवरची वादळं |
| भूकंप | हो | — |
| भूस्खलन, दरड कोसळणे | हो | घाटमाथ्यावरची घरं |
| वीज पडणे | हो | — |
| स्फोट | हो | सिलिंडर, बॉयलर |
| दंगा, संप, तोडफोड | हो | — |
| दहशतवादी कृत्य | हो (बहुतेक पॉलिसींत) | — |
| पाण्याची टाकी/पाईप फुटणे | हो | वरच्या फ्लॅटमधून गळती |
| वरील संकटानंतर चोरी | हो (ठराविक दिवसांत) | पुरात घर रिकामं, चोरी |
| वाहन/विमान धडक | हो | — |
काय कव्हर होत नाही?
| वगळलेलं | कारण |
|---|---|
| नेहमीची झीज, जुनेपणा | विमा अचानक नुकसानासाठी |
| घराची देखभाल न केल्यामुळे ओल, गळती | निष्काळजीपणा |
| जाणूनबुजून केलेलं नुकसान | — |
| युद्ध, अणुधोका | सगळ्याच पॉलिसींत वगळलेलं |
| जमिनीची किंमत | फक्त बांधकाम कव्हर होतं |
| रोख रक्कम, कागदपत्रं | सहसा नाही |
| संकटाशिवाय साधी चोरी | मूळ पॉलिसीत नसते, अॅड-ऑन लागतो |
| दागिने, कलाकृती | अॅड-ऑन घेऊन, जाहीर केल्यास |
| 30+ दिवस रिकामं ठेवलेलं घर | काही अटी लागू |
किती कव्हर घ्यायचं? घराची किंमत नाही, बांधकामाचा खर्च!
हा सगळ्यात मोठा गोंधळ. तुमचा फ्लॅट ₹80 लाखाचा आहे, म्हणून ₹80 लाखाचा विमा? नाही. त्या ₹80 लाखात जमिनीची किंमत, लोकेशन, सोसायटी सुविधा यांचा मोठा भाग आहे. विमा फक्त पुन्हा बांधायचा खर्च (reconstruction cost) कव्हर करतो.
हिशोब कसा करायचा?
| तपशील | उदाहरण |
|---|---|
| फ्लॅटचं कार्पेट/बिल्ट-अप क्षेत्र | 900 चौ. फूट |
| भागातला बांधकाम खर्च (अंदाजे) | ₹2,500 प्रति चौ. फूट |
| इमारत कव्हर | 900 × ₹2,500 = ₹22,50,000 |
| घरातलं सामान (यादी करून) | ₹5,00,000 |
| एकूण कव्हर | ₹27,50,000 |
बांधकाम खर्च शहर, गाव, बांधकामाच्या दर्जाप्रमाणे वेगळा. स्थानिक बिल्डर/इंजिनियरला विचारा किंवा विमा कंपनी सुचवत असलेला दर वापरा.
प्रीमियम किती? Groww-स्टाईल अंदाज
होम इन्शुरन्स खूप स्वस्त आहे. ढोबळ अंदाज (भारत गृह रक्षा, शहरी फ्लॅट, कंपनी आणि भागाप्रमाणे बदलतो):
| कव्हर | वार्षिक प्रीमियम (अंदाजे) | दिवसाला |
|---|---|---|
| ₹10 लाख (इमारत) | ₹1,000-1,800 | ₹3-5 |
| ₹25 लाख (इमारत + सामान) | ₹2,500-4,500 | ₹7-12 |
| ₹50 लाख (इमारत + सामान) | ₹5,000-9,000 | ₹14-25 |
| फक्त सामान ₹5 लाख (भाडेकरू) | ₹800-2,000 | ₹2-6 |
बघा — ₹25 लाखांच्या संरक्षणासाठी दिवसाला एका चहाइतका खर्च. अनेक वर्षांची पॉलिसी एकदम घेतली तर बहुतेक कंपन्या सवलत पण देतात.
बँकेने लोन देताना घेतलेला विमा — तो पुरेसा आहे का?
होम लोन घेताना बँक अनेकदा एक विमा घ्यायला लावते. तो दोन प्रकारचा असू शकतो:
- होम लोन प्रोटेक्शन / क्रेडिट लाइफ — कर्जदाराचा मृत्यू झाल्यास उरलेलं कर्ज फेडतो. हा घराचा विमा नाही, आयुष्याचा आहे.
- प्रॉपर्टी इन्शुरन्स — घराच्या बांधकामाचा, पण बहुतेकदा फक्त लोनच्या रकमेइतका आणि फक्त इमारतीसाठी, सामानासाठी नाही.
म्हणून तुमच्याकडे असलेल्या पॉलिसीची कागदपत्रं काढा आणि तपासा: कोणत्या प्रकारचा विमा, किती कव्हर, सामान कव्हर आहे का, आणि पॉलिसी अजून चालू आहे का (अनेकदा पहिल्या वर्षानंतर रिन्यू होत नाही!).
🏠 तुमच्या घरासाठी किती कव्हर?
घराचं क्षेत्रफळ, भाग आणि सामान बघून किती कव्हर, कोणते अॅड-ऑन आणि अंदाजे प्रीमियम — सोप्या मराठीत.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाउपयोगी अॅड-ऑन्स
| अॅड-ऑन | काय मिळतं | कोणासाठी |
|---|---|---|
| घरफोडी व चोरी (Burglary) | चोरीमुळे झालेलं नुकसान | सगळ्यांसाठी उपयुक्त |
| दागिने व मौल्यवान वस्तू | जाहीर केलेले दागिने, घड्याळं | घरात दागिने ठेवणारे |
| इलेक्ट्रॉनिक उपकरणांचा बिघाड | TV, AC, फ्रिजचा अचानक बिघाड | महागडी उपकरणं असणारे |
| पोर्टेबल उपकरणं | लॅपटॉप, कॅमेरा, घराबाहेरही | WFH करणारे |
| पब्लिक लायबिलिटी | तुमच्या घरामुळे इतरांचं नुकसान | फ्लॅट/बंगला मालक |
| वैयक्तिक अपघात | घरातल्या व्यक्तींना | हवं तर |
सगळे अॅड-ऑन घेण्याची गरज नाही. महाराष्ट्रातल्या बहुतेक शहरी कुटुंबांसाठी “घरफोडी” आणि गरजेप्रमाणे “दागिने” हे दोन पुरेसे.
महाराष्ट्रासाठी खास: कोणत्या भागात जास्त गरज?
- कोकण किनारपट्टी (रत्नागिरी, सिंधुदुर्ग, रायगड) — चक्रीवादळ, अतिवृष्टी.
- महाड, चिपळूण, कोल्हापूर, सांगली — नदीकाठचा पूर.
- मुंबई, ठाणे (तळमजला, सखल भाग) — पावसाळ्यात पाणी शिरणं.
- घाटमाथा, पश्चिम घाट — भूस्खलन.
- जुन्या इमारती (पुणे पेठा, मुंबई चाळी) — आग, वायरिंग.
या भागात राहत असाल तर होम इन्शुरन्स “हवाच” या यादीत टाका.
क्लेम कसा करायचा? पायरी-पायरीने
- आधी सुरक्षितता — कुटुंब सुरक्षित ठिकाणी, वीज-गॅस बंद.
- लगेच कळवा — विमा कंपनीच्या हेल्पलाइनवर, ईमेलवर, ॲपवर. उशीर करू नका.
- फोटो आणि व्हिडिओ — नुकसानाचे भरपूर फोटो, पाण्याची पातळी, खराब सामान. साफसफाई सुरू करण्याआधी.
- पोलीस FIR — चोरी, दंगा, तोडफोड असेल तर.
- सर्व्हेयरची तपासणी — कंपनी सर्व्हेयर पाठवेल. खराब सामान तो येईपर्यंत फेकू नका (आरोग्याला धोका नसेल तर).
- कागदपत्रं — क्लेम फॉर्म, पॉलिसी, ओळखपत्र, मालकीचा पुरावा, खरेदीची बिलं (असतील तर), दुरुस्तीचे अंदाजपत्रक.
- सेटलमेंट — मंजुरीनंतर पैसे खात्यात.
दोन घरांची गोष्ट: चिपळूणचे पवार आणि साळवी
2021 च्या जुलैमध्ये चिपळूण शहरात अचानक पाणी वाढलं. पवार आणि साळवी — दोघांची घरं एकाच गल्लीत, दोघांच्या तळमजल्यावर 6-7 फूट पाणी. दोघांचं नुकसान जवळपास सारखं — फ्लोअरिंग, भिंतींचं प्लास्टर, वायरिंग, फर्निचर, फ्रिज, वॉशिंग मशीन, कपडे, धान्य.
पवारांनी दोन वर्षांपूर्वी, एका नातेवाइकाच्या सांगण्यावरून, ₹30 लाखांची होम इन्शुरन्स पॉलिसी घेतली होती — वर्षाला ₹4,000 च्या आसपास प्रीमियम. पाणी ओसरताच त्यांनी फोटो-व्हिडिओ काढले, कंपनीला कळवलं. सर्व्हेयर आला, आणि काही आठवड्यांत दुरुस्ती आणि सामानाच्या नुकसानापोटी मोठी रक्कम मिळाली.
साळवींकडे विमा नव्हता. त्यांनी मुलीच्या लग्नासाठी ठेवलेली FD मोडली, उरलेल्यासाठी सोनं गहाण ठेवलं. पुढची तीन वर्षं ते त्या धक्क्यातून सावरत होते. (कथा उदाहरणासाठी, पण कोकणातल्या अनेक कुटुंबांनी हे अनुभवलंय.)
| मुद्दा | पवार (विमा होता) | साळवी (विमा नव्हता) |
|---|---|---|
| वर्षाचा खर्च | ~₹4,000 प्रीमियम | ₹0 |
| पुरात नुकसान | ~₹8-9 लाख | ~₹8-9 लाख |
| स्वतःच्या खिशातून | काही हजार (deductible, वगळलेल्या वस्तू) | जवळपास पूर्ण |
| इतर गुंतवणूक | सुरक्षित | FD मोडली, सोनं गहाण |
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाघरातल्या सामानाची किंमत कशी मोजायची?
अनेक लोकांना वाटतं “आमच्याकडे काय एवढं सामान?” पण एकदा यादी केली की आकडा चकित करतो:
| खोली | वस्तू (उदाहरण) | अंदाजे किंमत |
|---|---|---|
| हॉल | TV, सोफा, AC, फॅन, शोकेस | ₹1,50,000 |
| किचन | फ्रिज, मायक्रोवेव्ह, मिक्सर, भांडी, वॉटर प्युरिफायर | ₹1,00,000 |
| बेडरूम | बेड, गाद्या, कपाट, AC, कपडे | ₹1,50,000 |
| इतर | वॉशिंग मशीन, लॅपटॉप, इन्व्हर्टर, गिझर | ₹1,00,000 |
| एकूण | ₹5,00,000 |
सामान कव्हर करताना “नवीन बदलायचा खर्च” की “घसारा वजा करून किंमत” — पॉलिसी कोणती पद्धत वापरते ते विचारा. बहुतेक वेळा सामानावर घसारा (depreciation) लागतो, त्यामुळे जुन्या वस्तूंचे पूर्ण नवे पैसे मिळत नाहीत.
अनेक वर्षांची पॉलिसी: फायदा काय?
भारत गृह रक्षा अनेक कंपन्या 1, 3, 5 किंवा 10 वर्षांसाठी देतात.
- दरवर्षी रिन्यू करायचं विसरण्याचा धोका संपतो.
- एकदम भरल्यास प्रीमियममध्ये सवलत मिळू शकते.
- मधल्या काळात दर वाढले तरी तुमचा प्रीमियम ठरलेला.
होम लोन चालू असेल तर बँकेला “loss payee” म्हणून नोंदवावं लागू शकतं — म्हणजे मोठ्या क्लेमचा काही भाग थेट बँकेकडे जातो. हे पॉलिसी घेताना स्पष्ट करून घ्या.
7 सामान्य चुका
- घराच्या बाजारभावाइतका विमा घेणं (जमिनीसह) — जास्त प्रीमियम, उपयोग नाही.
- कमी कव्हर घेणं — मोठ्या नुकसानात क्लेम अपुरा.
- फक्त इमारत, सामान नाही — पुरात सगळ्यात मोठं नुकसान सामानाचं होतं.
- बँकेचा विमा पुरेसा समजणं.
- रिन्यू करायला विसरणं — अनेक वर्षांची पॉलिसी घ्या.
- चोरी कव्हर आहे असं गृहीत धरणं.
- नुकसानानंतर फोटो न घेता साफसफाई करणं.
होम इन्शुरन्स आणि तुमचं पूर्ण आर्थिक नियोजन
घर हे बहुतेक कुटुंबांची सगळ्यात मोठी संपत्ती. त्यासाठी 20-25 वर्षं EMI भरले जातात. आणि त्याचं संरक्षण वर्षाला काही हजार रुपयांत मिळतं. पूर किंवा आगीत ₹10-15 लाखांचं नुकसान झालं, तर ते भरून काढण्यासाठी लोक PF काढतात, SIP बंद करतात, FD मोडतात, कर्ज घेतात. म्हणजे एक संकट तुमच्या 10 वर्षांच्या गुंतवणुकीचं नियोजन उद्ध्वस्त करू शकतं.
म्हणून आर्थिक नियोजनाचा क्रम असा ठेवा: इमर्जन्सी फंड → टर्म इन्शुरन्स → हेल्थ इन्शुरन्स → होम इन्शुरन्स → आणि मग गुंतवणूक (SIP, शेअर्स). संरक्षण आधी, वाढ नंतर.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
होम इन्शुरन्स म्हणजे काय?
आग, पूर, भूकंप, वादळ यांसारख्या संकटांमुळे घराच्या बांधकामाचं आणि घरातल्या सामानाचं झालेलं नुकसान भरून देणारा विमा.
भारत गृह रक्षा पॉलिसी म्हणजे काय?
IRDAI ने 1 एप्रिल 2021 पासून सगळ्या जनरल इन्शुरन्स कंपन्यांना देणं बंधनकारक केलेली प्रमाणित होम इन्शुरन्स पॉलिसी. मूळ कव्हर आणि अटी सगळ्या कंपन्यांत जवळपास सारख्या.
पुराचं नुकसान होम इन्शुरन्समध्ये कव्हर होतं का?
हो, पूर, अतिवृष्टी आणि पाणी शिरणं हे भारत गृह रक्षाच्या मूळ कव्हरमध्ये येतात. नेहमीची ओल-गळती मात्र नाही.
चोरी कव्हर होते का?
मूळ पॉलिसीत फक्त विमाकृत संकटानंतर ठराविक दिवसांत झालेली चोरी. साध्या घरफोडीसाठी “Burglary” अॅड-ऑन घ्यावा लागतो.
किती कव्हर घ्यायचं?
घराच्या बाजारभावाइतकं नाही, तर पुन्हा बांधायचा खर्च (क्षेत्रफळ × बांधकाम दर) अधिक घरातल्या सामानाची किंमत.
होम इन्शुरन्सचा प्रीमियम किती असतो?
ढोबळमानाने ₹25 लाख कव्हरसाठी वर्षाला ₹2,500-4,500 च्या आसपास. कंपनी, भाग आणि अॅड-ऑनप्रमाणे बदलतो.
भाड्याने राहणारे होम इन्शुरन्स घेऊ शकतात का?
हो, फक्त घरातल्या सामानासाठी (contents) पॉलिसी घेता येते. ती खूप स्वस्त असते.
बँकेने होम लोनसोबत दिलेला विमा पुरेसा आहे का?
बहुतेकदा नाही. तो लाइफ कव्हर असू शकतो किंवा फक्त लोनच्या रकमेइतका इमारतीचा विमा. सामान कव्हर आणि रिन्यूअल तपासा.
सोसायटीचा विमा असेल तर वेगळा घ्यायची गरज आहे का?
सोसायटीचा विमा बहुतेकदा फक्त सामायिक इमारतीचा असतो. तुमच्या फ्लॅटचं इंटिरियर आणि सामान कव्हर करायला स्वतःची पॉलिसी हवी.
क्लेम करताना सगळ्यात महत्त्वाचं काय?
लगेच कंपनीला कळवणं, साफसफाईपूर्वी फोटो-व्हिडिओ घेणं, आणि सर्व्हेयर येईपर्यंत पुरावे जपून ठेवणं.
शेवटी एवढंच
घर बांधायला आयुष्य जातं, आणि ते उद्ध्वस्त व्हायला एक रात्र पुरते. दिवसाला एका चहाइतक्या खर्चात त्याचं संरक्षण मिळत असेल, तर ते न घेण्याचं कोणतंही कारण नाही. आज घरातली कागदपत्रं काढा, बँकेचा विमा तपासा, आणि गरज असेल तर भारत गृह रक्षा पॉलिसी घ्या.
तुमच्या घरासाठी किती कव्हर, कोणते अॅड-ऑन आणि अंदाजे किती प्रीमियम — हे ठरवायला मदत हवी असेल तर WhatsApp करा. आपण साध्या मराठीत मिळून बघू.
🏠 तुमच्या घरासाठी किती कव्हर?
घराचं क्षेत्रफळ, भाग आणि सामान बघून किती कव्हर, कोणते अॅड-ऑन आणि अंदाजे प्रीमियम — सोप्या मराठीत.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा