

नमस्कार मित्रांनो! आज आपण एका अशा प्रश्नावर बोलणार आहोत जो जवळपास प्रत्येक घरात कधी ना कधी येतोच. घराचं कर्ज चालू आहे, दर महिन्याला मोठा EMI जातो, आणि मग अचानक हातात थोडे जास्तीचे पैसे येतात — दिवाळी बोनस, पगारवाढीचा फरक, एखादी FD मॅच्युअर झाली, किंवा व्यवसायात चांगला सीझन गेला. आता मनात प्रश्न येतो — होम लोन प्रीपेमेंट की SIP? हे जास्तीचे पैसे बँकेला देऊन कर्ज लवकर संपवायचं, की म्युच्युअल फंडात SIP करून पैसा वाढवायचा?
हा प्रश्न ऐकायला सोपा वाटतो, पण याचं उत्तर प्रत्येकासाठी वेगळं असतं. माझ्या वर्गात मी नेहमी सांगतो — “पैशाचा निर्णय फक्त गणिताने होत नाही, तो मनःशांतीनेही होतो.” म्हणून आज आपण दोन्ही बाजू पाहणार आहोत: आकडे काय सांगतात, आणि तुमचं मन, तुमची नोकरी, तुमचं कुटुंब काय सांगतं. शेवटी तुम्हाला एक सोपा निर्णय-तक्ता मिळेल, ज्यावरून तुम्ही स्वतःसाठी योग्य मार्ग निवडू शकाल.

होम लोन प्रीपेमेंट की SIP: प्रश्न नेमका काय आहे?
आधी दोन्ही शब्द नीट समजून घेऊ. प्रीपेमेंट म्हणजे तुमच्या ठरलेल्या EMI व्यतिरिक्त बँकेला जास्तीची रक्कम देणं. ही रक्कम थेट तुमच्या मुद्दलातून (principal) कमी होते. मुद्दल कमी झालं की पुढे त्यावर व्याज कमी लागतं. म्हणजे प्रीपेमेंट केलेल्या प्रत्येक रुपयावर तुम्हाला तुमच्या कर्जाच्या व्याजदराइतका “परतावा” मिळतो — आणि तोही खात्रीशीर.
SIP म्हणजे Systematic Investment Plan. दर महिन्याला ठरलेली रक्कम म्युच्युअल फंडात गुंतवायची. इक्विटी फंडात दीर्घकाळात चांगला परतावा मिळू शकतो, पण तो खात्रीशीर नसतो. बाजार वर-खाली होतो. काही वर्षं 20% परतावा देतात, तर काही वर्षं तोटा दाखवतात. SIP कशी सुरू करायची हे सविस्तर समजून घ्यायचं असेल तर आमचा SIP मध्ये गुंतवणूक कशी करावी हा लेख नक्की वाचा.
तर मूळ प्रश्न असा आहे: खात्रीशीर पण मर्यादित फायदा (प्रीपेमेंट) विरुद्ध संभाव्य जास्त पण अनिश्चित फायदा (SIP). यात कुठलाही एक पर्याय “नेहमी बरोबर” नसतो. तुमचा व्याजदर, कर्जाचं उरलेलं वय, टॅक्स रिजीम, नोकरीची स्थिरता आणि जोखीम घेण्याची तयारी — या पाच गोष्टींवर उत्तर अवलंबून आहे.
आधी पाया: इमर्जन्सी फंड आणि विमा नसेल तर दोन्ही नको
मी हे प्रत्येक वर्गात पहिल्यांदा सांगतो. प्रीपेमेंट असो की SIP — त्याआधी तुमचा पाया मजबूत हवा. पाया म्हणजे तीन गोष्टी.
- इमर्जन्सी फंड: किमान 6 महिन्यांचा घरखर्च + EMI एवढी रक्कम सेव्हिंग खातं, स्वीप-इन FD किंवा लिक्विड फंडात. होम लोन असेल तर EMI पण यात धरा.
- टर्म इन्शुरन्स: तुमच्या होम लोनच्या उरलेल्या रकमेपेक्षा जास्त कव्हर असलेली टर्म पॉलिसी. देव न करो, पण तुमचं काही बरं-वाईट झालं तर कुटुंबावर कर्जाचा बोजा येऊ नये.
- आरोग्य विमा: कुटुंबासाठी फॅमिली फ्लोटर. एक हॉस्पिटल बिल अनेक वर्षांचं प्लॅनिंग बिघडवू शकतं.
हे का महत्त्वाचं? कारण बँकेला प्रीपेमेंट म्हणून दिलेले पैसे परत काढता येत नाहीत. समजा तुम्ही सगळी बचत ₹3 लाख प्रीपेमेंटमध्ये घातली आणि पुढच्या महिन्यात नोकरी गेली, तर EMI भरायला पैसे नाहीत. बँक तुम्हाला “तुम्ही आधी जास्त भरलं होतं” म्हणून EMI माफ करणार नाही! त्यामुळे लिक्विडिटी — म्हणजे गरजेच्या वेळी पैसा हातात असणं — हे पहिलं.
प्रीपेमेंटचे फायदे: खात्रीशीर बचत आणि मनःशांती
आता प्रीपेमेंटची बाजू बघू. होम लोन हे बहुतेक लोकांचं आयुष्यातलं सगळ्यात मोठं कर्ज असतं. 20 वर्षांच्या कर्जात सुरुवातीच्या वर्षांत EMI चा मोठा भाग फक्त व्याजात जातो. म्हणून सुरुवातीच्या काळात केलेलं प्रीपेमेंट सगळ्यात जास्त परिणाम करतं.
एक उदाहरण: पुण्याचे संदीपराव
संदीपराव पुण्यात हिंजवडीजवळ फ्लॅट घेतला. कर्ज ₹40 लाख, व्याजदर 8.5%, मुदत 20 वर्षं. EMI साधारण ₹34,713. आता 20 वर्षांत ते बँकेला एकूण किती व्याज देणार? तब्बल ₹43.3 लाख! म्हणजे कर्जापेक्षा जास्त व्याज.
आता बघा प्रीपेमेंटचा जादू:
| पर्याय | कर्ज किती वर्षांत संपेल | एकूण व्याज | व्याजातील बचत |
|---|---|---|---|
| फक्त EMI (₹34,713) | 20 वर्षं | ₹43.3 लाख | — |
| सुरुवातीलाच एकदा ₹2 लाख प्रीपेमेंट | सुमारे 17 वर्षं 8 महिने | ₹35.4 लाख | सुमारे ₹7.9 लाख |
| दरमहा ₹5,000 जास्त भरले | सुमारे 14 वर्षं 10 महिने | ₹30.3 लाख | सुमारे ₹13 लाख |
| दरमहा ₹10,000 जास्त भरले | सुमारे 11 वर्षं 11 महिने | ₹23.6 लाख | सुमारे ₹19.7 लाख |
(हे आकडे अंदाजे आहेत; व्याजदर बदलला की आकडे बदलतात. EMI तेवढाच ठेवून मुदत कमी केली असं गृहीत धरलं आहे.)
बघा, फक्त ₹10,000 दरमहा जास्त भरल्याने संदीपरावांचं कर्ज 8 वर्षं आधी संपतं आणि जवळपास ₹20 लाख व्याज वाचतं. हा फायदा खात्रीशीर आहे. बाजार पडो की वाढो, यात फरक पडत नाही.
प्रीपेमेंटचे इतर फायदे
- मनःशांती: कर्जमुक्त घर ही भावनाच वेगळी असते. 45 व्या वर्षी कर्ज संपलं तर पुढची 15 वर्षं निवृत्तीसाठी पूर्ण ताकदीने बचत करता येते.
- नोकरीचा धोका कमी: कर्ज कमी असेल तर नोकरी बदलताना, व्यवसाय सुरू करताना किंवा ब्रेक घेताना भीती कमी वाटते.
- व्याजदर वाढीपासून संरक्षण: बहुतेक होम लोन फ्लोटिंग रेटवर असतात. RBI ने दर वाढवले की तुमचा व्याजदर वाढतो. मुद्दल कमी असेल तर हा धक्का कमी बसतो.
- कोणतीही दंड-फी नाही: RBI च्या नियमानुसार व्यक्तींच्या फ्लोटिंग रेट होम लोनवर बँका प्रीपेमेंट किंवा फोरक्लोजर चार्ज लावू शकत नाहीत. फिक्स्ड रेट कर्ज असेल तर मात्र तुमचं कर्ज-करारपत्र तपासा.
कर्ज फेडण्याच्या आणखी हुशार पद्धती हव्या असतील तर होम लोन लवकर फेडण्याचा स्मार्ट मार्ग हा लेख वाचा.
SIP चे फायदे: चक्रवाढीची ताकद
आता दुसरी बाजू. SIP चा सगळ्यात मोठा मित्र आहे — वेळ. चक्रवाढ व्याज (compounding) जितका जास्त काळ चालतं, तितकी त्याची ताकद वाढते. इक्विटी म्युच्युअल फंडांनी भारतात मागच्या 15-20 वर्षांत साधारणपणे 10-14% वार्षिक परतावा दिला आहे. पण हा भूतकाळ आहे; भविष्यात तसाच परतावा मिळेल याची खात्री नाही.
त्याच ₹10,000 चा दुसरा वापर
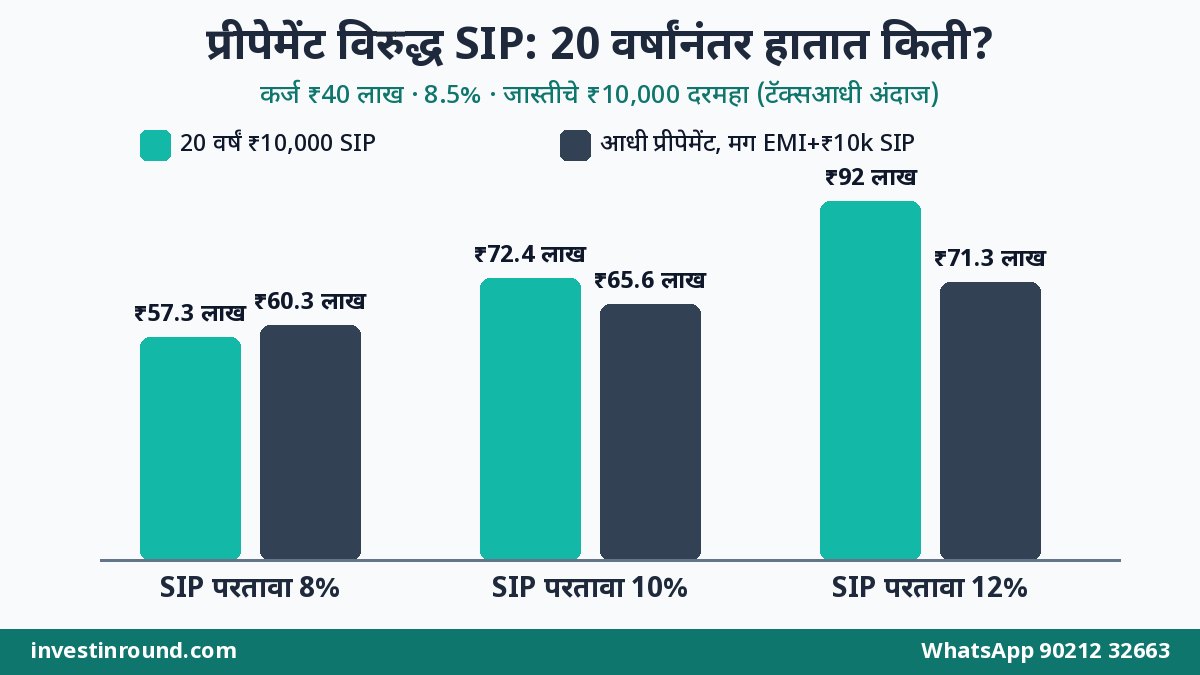
संदीपरावांनी ₹10,000 प्रीपेमेंटऐवजी 20 वर्षं SIP केली तर काय होईल? आणि जर त्यांनी आधी प्रीपेमेंट करून कर्ज लवकर संपवलं, आणि मग उरलेल्या 8 वर्षांत पूर्ण EMI + ₹10,000 (म्हणजे ₹44,713 दरमहा) SIP मध्ये टाकले तर? 20 वर्षांच्या शेवटी तुलना पाहू:
| SIP वरील वार्षिक परतावा (गृहीत) | मार्ग 1: 20 वर्षं ₹10,000 SIP | मार्ग 2: आधी प्रीपेमेंट, मग 8 वर्षं ₹44,713 SIP | कोण पुढे? |
|---|---|---|---|
| 8% | ₹57.3 लाख | ₹60.3 लाख | प्रीपेमेंट |
| 10% | ₹72.4 लाख | ₹65.6 लाख | SIP (थोडं) |
| 12% | ₹92 लाख | ₹71.3 लाख | SIP (स्पष्टपणे) |
(टॅक्स आधीचे अंदाजे आकडे. दोन्ही मार्गांत 20 वर्षांनंतर घर कर्जमुक्त आहे.)
या तक्त्यातून एक सुंदर गोष्ट दिसते. जेव्हा SIP चा परतावा कर्जाच्या व्याजदराच्या जवळ असतो (8%), तेव्हा प्रीपेमेंट जिंकतं. जेव्हा SIP चा परतावा व्याजदरापेक्षा 3-4% जास्त असतो, तेव्हा SIP जिंकते. म्हणजे खरी लढाई आहे “तुमचा कर्जाचा व्याजदर” विरुद्ध “SIP चा टॅक्सनंतरचा अपेक्षित परतावा”.
SIP च्या परताव्यावर टॅक्स पण लक्षात घ्या
इक्विटी म्युच्युअल फंड 1 वर्षापेक्षा जास्त ठेवले तर लाँग-टर्म कॅपिटल गेन्स (LTCG) वर ₹1.25 लाखांपेक्षा जास्त नफ्यावर 12.5% टॅक्स लागतो. 1 वर्षाच्या आत विकले तर 20% शॉर्ट-टर्म टॅक्स. म्हणजे 12% परतावा टॅक्सनंतर साधारण 10.5-11% होतो. दुसरीकडे प्रीपेमेंटमधून वाचलेलं व्याज हे पूर्णपणे तुमचंच — त्यावर कोणताही टॅक्स नाही. ही तुलना करताना नेहमी “टॅक्सनंतर” आकडे बघा.
टॅक्सचा मुद्दा: जुन्या रिजीममध्ये 24(b) सूट गमावण्याचा विचार
इथे एक महत्त्वाचा मुद्दा आहे जो अनेक लोक विसरतात. तुम्ही जुन्या टॅक्स रिजीममध्ये असाल, तर स्वतः राहत असलेल्या घराच्या होम लोन व्याजावर दरवर्षी ₹2 लाखांपर्यंत सूट मिळते (हे जुन्या कायद्यात कलम 24(b) म्हणून ओळखलं जायचं; 1 एप्रिल 2026 पासून नवा Income-tax Act, 2025 लागू झाला असला तरी ही सूट जुन्या रिजीममध्ये चालू आहे). मुद्दलाच्या परतफेडीवर 80C अंतर्गत ₹1.5 लाखांपर्यंत सूट मिळते — पण त्या मर्यादेत PPF, ELSS, LIC, मुलांची फी हेही येतात.
प्रीपेमेंट केलं की व्याज कमी होतं. व्याज कमी झालं की ₹2 लाखांची सूट पूर्ण वापरली जात नाही. म्हणजे प्रीपेमेंटमुळे टॅक्स बचत कमी होऊ शकते.
उदाहरणाने समजून घेऊ
नाशिकच्या प्रिया ताई जुन्या रिजीममध्ये आहेत, 30% टॅक्स स्लॅबमध्ये. त्यांचं वार्षिक होम लोन व्याज ₹2.6 लाख आहे, पण सूट फक्त ₹2 लाखांपर्यंतच मिळते. आता त्यांनी ₹3 लाख प्रीपेमेंट केलं तर वार्षिक व्याज साधारण ₹2.35 लाख होईल. तरीही ते ₹2 लाखांपेक्षा जास्त — म्हणजे सूट पूर्ण मिळते, आणि त्यांचं काहीच नुकसान नाही! उलट जास्तीच्या ₹35,000 व्याजावर कोणतीच सूट मिळत नव्हती, तेच त्यांनी वाचवलं.
पण समजा कर्ज जुनं आहे आणि वार्षिक व्याज आधीच ₹1.5 लाख आहे. आता प्रीपेमेंटमुळे ते ₹1 लाख झालं, तर ₹50,000 ची सूट गेली. 30% स्लॅबमध्ये याचा अर्थ टॅक्स ₹15,600 जास्त (सेससह). म्हणजे तुमच्या कर्जाचा “प्रभावी व्याजदर” 8.5% नसून साधारण 5.9% (8.5% × (1 − 0.312)) इतका असतो. आणि 5.9% च्या कर्जापेक्षा दीर्घकालीन SIP चा अपेक्षित परतावा जास्त असण्याची शक्यता चांगली असते.
| परिस्थिती | 24(b) चा परिणाम | झुकाव |
|---|---|---|
| नवी टॅक्स रिजीम (स्वतः राहतो ते घर) | व्याजावर सूटच नाही | प्रीपेमेंट जास्त आकर्षक |
| जुनी रिजीम, व्याज ₹2 लाखांपेक्षा खूप जास्त | प्रीपेमेंटनंतरही सूट पूर्ण | प्रीपेमेंटचं नुकसान नाही |
| जुनी रिजीम, व्याज ₹2 लाखांच्या आत, 30% स्लॅब | प्रीपेमेंटने सूट कमी होते | SIP थोडी जास्त आकर्षक |
| जुनी रिजीम, 5% किंवा 0% स्लॅब | सूटचा फायदा फारसा नाही | प्रीपेमेंट आकर्षक |
वय, उरलेली मुदत आणि नोकरी: तुमची परिस्थिती ओळखा
आता गणिताच्या पलीकडे जाऊ. तुमचं वय आणि कर्ज किती जुनं आहे यावर खूप फरक पडतो.
कर्जाची सुरुवातीची वर्षं (पहिली 5-7 वर्षं)
या काळात EMI चा 70-75% भाग व्याजात जातो. त्यामुळे इथे प्रीपेमेंटचा परिणाम सगळ्यात मोठा असतो. वर्षाला एकदा थोडं प्रीपेमेंट केलं तरी कर्जाची मुदत वर्षांनी कमी होते.
कर्जाचा शेवटचा टप्पा (शेवटची 5 वर्षं)
इथे EMI चा मोठा भाग मुद्दलात जातो, व्याज कमी असतं. आता प्रीपेमेंट करून फारसं व्याज वाचत नाही. अशा वेळी जास्तीचे पैसे SIP किंवा निवृत्ती निधीत टाकणं जास्त योग्य.
तुमचं वय
- 25-35 वर्षं: वेळ तुमच्या बाजूने आहे. SIP ला चक्रवाढीसाठी 20-25 वर्षं मिळतात. बहुतेक तरुणांसाठी “जास्त भाग SIP, थोडा प्रीपेमेंट” योग्य.
- 35-45 वर्षं: बॅलन्स महत्त्वाचा. मुलांचं शिक्षण, निवृत्ती आणि कर्ज — तिन्ही एकत्र चालतात. 50-50 विभागणी चांगली सुरुवात.
- 45 वर्षांपुढे: निवृत्तीपूर्वी कर्ज संपवणं ही प्राथमिकता हवी. निवृत्तीनंतर EMI भरावा लागणं हा मोठा ताण असतो. इथे प्रीपेमेंटकडे झुकाव ठेवा, पण निवृत्ती निधी पूर्ण दुर्लक्षित करू नका.
नोकरी आणि व्यवसायाची स्थिरता
सरकारी नोकरी किंवा स्थिर कंपनी असेल तर तुम्ही SIP मध्ये जास्त जोखीम घेऊ शकता. पण व्यवसायात उत्पन्न वर-खाली होत असेल (दुकानदार, कॉन्ट्रॅक्टर, फ्रीलान्सर), तर कर्ज कमी असणं हे मोठं संरक्षण आहे. फक्त प्रीपेमेंटआधी इमर्जन्सी फंड मोठा ठेवा — 9-12 महिन्यांचा.
🏠 तुमच्या होम लोनचा हिशोब आमच्यासोबत करा
प्रीपेमेंट किती, SIP किती — तुमच्या कर्जानुसार सोप्या मराठीत उत्तर. थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानिर्णयाचा सोपा तक्ता: तुम्ही कोणत्या गटात?
आता सगळं एकत्र करू. खालील तक्त्यात तुमची परिस्थिती शोधा:
| तुमची परिस्थिती | सुचवलेला मार्ग |
|---|---|
| इमर्जन्सी फंड नाही | आधी इमर्जन्सी फंड, प्रीपेमेंट/SIP नंतर |
| क्रेडिट कार्ड किंवा पर्सनल लोन चालू | आधी ते महाग कर्ज फेडा |
| होम लोन व्याजदर 9% पेक्षा जास्त | प्रीपेमेंटकडे झुका (आधी बँकेशी रेट कमी करण्याची बोलणी करा) |
| व्याजदर 7.5-8.5%, नवी रिजीम, कर्ज सुरुवातीच्या टप्प्यात | 50% प्रीपेमेंट + 50% SIP |
| व्याजदर कमी, जुनी रिजीम 30% स्लॅब, व्याज ₹2 लाखांच्या आत | जास्त भाग SIP |
| वय 45+, निवृत्तीआधी कर्ज संपत नाही | प्रीपेमेंटला प्राधान्य |
| बाजार पडल्यावर झोप उडते | प्रीपेमेंट — मनःशांती महत्त्वाची |
| कर्ज शेवटच्या 4-5 वर्षांत | SIP / निवृत्ती निधी |
माझा आवडता मार्ग: स्प्लिट स्ट्रॅटेजी (दोन्हींचा मेळ)
बहुतेक लोकांसाठी उत्तर “हे की ते” नसून “दोन्ही, योग्य प्रमाणात” असतं. मी याला स्प्लिट स्ट्रॅटेजी म्हणतो. याचे तीन सोपे प्रकार आहेत:
- 50-50 नियम: जेव्हा जास्तीचे पैसे येतील, तेव्हा अर्धे प्रीपेमेंटला, अर्धे SIP किंवा लंपसम म्युच्युअल फंडात. सोपं आणि संतुलित.
- EMI वाढ + SIP: दरवर्षी पगारवाढ झाली की EMI 5% ने वाढवा (बहुतेक बँका ऑनलाइन किंवा अर्जाने हे करू देतात) आणि बोनसमधून SIP सुरू करा. यामुळे कर्ज आपोआप लवकर संपतं.
- “एक EMI जास्त” नियम: वर्षाला फक्त एक जास्तीचा EMI प्रीपेमेंट म्हणून भरा. 20 वर्षांचं कर्ज साधारण 3-4 वर्षं लवकर संपू शकतं. उरलेला सगळा जास्तीचा पैसा SIP मध्ये.
कुटुंबाचं उदाहरण: कोल्हापूरचे पाटील कुटुंब
अजय पाटील (वय 34) आणि स्नेहा पाटील (वय 31) दोघं नोकरी करतात. होम लोन ₹30 लाख, व्याजदर 8.25%, नवी टॅक्स रिजीम. त्यांना यंदा एकत्रित ₹1.2 लाख बोनस मिळाला. इमर्जन्सी फंड आधीच 6 महिन्यांचा आहे, टर्म आणि हेल्थ विमा आहे. त्यांनी हा प्लॅन केला:
- ₹50,000 होम लोन प्रीपेमेंट (मुदत कमी करण्याचा पर्याय निवडला)
- ₹50,000 फ्लेक्सी-कॅप/इंडेक्स फंडात लंपसम, आणि दरमहा ₹5,000 नवी SIP
- ₹20,000 दिवाळी खरेदी आणि कुटुंबासाठी — बिनधास्त!
यातून त्यांना खात्रीशीर व्याज बचत, बाजारातील वाढीचा फायदा आणि सणाचा आनंद — तिन्ही मिळालं.
प्रीपेमेंट करताना: EMI कमी करायचा की मुदत?
प्रीपेमेंट केल्यावर बँक विचारते: “EMI कमी करायचा की मुदत कमी करायची?” बहुतेक लोक EMI कमी करतात कारण महिन्याचं बजेट हलकं होतं. पण व्याज जास्त वाचवायचं असेल तर मुदत कमी करा, EMI तसाच ठेवा.
| पर्याय | फायदा | कोणासाठी |
|---|---|---|
| मुदत कमी करा (EMI तसाच) | जास्तीत जास्त व्याज बचत, कर्ज लवकर संपतं | ज्यांचं उत्पन्न स्थिर आहे |
| EMI कमी करा (मुदत तशीच) | महिन्याचा कॅश-फ्लो सुधारतो | ज्यांचं बजेट ताणलेलं आहे किंवा उत्पन्न अनिश्चित |
प्रीपेमेंट कसं करायचं — सोप्या स्टेप्स
- बँकेचं नेट-बँकिंग किंवा ॲप उघडा; बहुतेक बँकांमध्ये “Part Prepayment” पर्याय असतो. नसेल तर शाखेत लेखी अर्ज द्या.
- रक्कम भरताना “मुदत कमी करा” (Reduce Tenure) पर्याय स्पष्ट लिहा.
- पैसे भरल्यानंतर नवीन रिपेमेंट शेड्यूल आणि पावती घ्या.
- पुढच्या महिन्याच्या स्टेटमेंटमध्ये मुद्दल खरंच कमी झालं आहे का ते तपासा.
- फ्लोटिंग रेट कर्ज असेल आणि बँकेने फी लावली तर RBI च्या नियमाचा संदर्भ देऊन तक्रार करा.
SIP सुरू करताना: कोणता फंड, किती काळ?
प्रीपेमेंटऐवजी किंवा सोबत SIP करायचं ठरवलं, तर काही गोष्टी लक्षात ठेवा. ही रक्कम होम लोनशी “स्पर्धा” करत आहे, म्हणून ती दीर्घकाळासाठीच असावी — किमान 7-10 वर्षं.
- इंडेक्स फंड (Nifty 50 / Sensex): कमी खर्च, सोपं. नवीन गुंतवणूकदारांसाठी चांगली सुरुवात.
- फ्लेक्सी-कॅप फंड: फंड मॅनेजर मोठ्या, मध्यम आणि छोट्या कंपन्यांमध्ये गरजेनुसार गुंतवतो.
- डायरेक्ट प्लॅन: स्वतः निर्णय घेत असाल तर डायरेक्ट प्लॅनमध्ये खर्च कमी असतो.
- स्टेप-अप SIP: दरवर्षी SIP 10% वाढवा, पगारवाढीसोबत.
स्टॉक मार्केट किंवा म्युच्युअल फंडात थेट गुंतवणूक करायची असेल तर डिमॅट खातं लागतं. तुम्ही Upstox वर मोफत डिमॅट खातं उघडू शकता.
लोक करत असलेल्या 7 सामान्य चुका
- सगळी बचत प्रीपेमेंटमध्ये: इमर्जन्सी फंड शून्य करून कर्ज फेडणं. नंतर अडचणीत पर्सनल लोन घ्यावं लागतं — जे होम लोनपेक्षा दुप्पट महाग!
- फक्त टॅक्ससाठी कर्ज चालू ठेवणं: “टॅक्स सूट मिळते म्हणून कर्ज फेडत नाही” — पण ₹1 व्याज भरून 30 पैसे वाचवणं म्हणजे 70 पैसे तोटाच.
- SIP चा परतावा गृहीत धरणं: 15% परतावा पकडून निर्णय घेणं धोकादायक. 10-11% (टॅक्सनंतर कमी) पकडून हिशोब करा.
- व्याजदराची तपासणी न करणं: जुने ग्राहक अनेकदा नव्या ग्राहकांपेक्षा जास्त व्याज भरतात. आधी बँकेशी बोलून रेट कमी करून घ्या किंवा बॅलन्स ट्रान्सफरचा विचार करा. हे प्रीपेमेंटपेक्षाही स्वस्त उपाय असू शकतात.
- EMI कमी करण्याचा पर्याय निवडणं: बजेट अडचणीत नसेल तर मुदत कमी करा.
- निवृत्ती निधीकडे दुर्लक्ष: 40 व्या वर्षापर्यंत फक्त कर्जच फेडलं आणि निवृत्तीसाठी काहीच नाही — हेही चुकीचं.
- कागदपत्रं न घेणं: प्रीपेमेंटची पावती, नवं शेड्यूल आणि कर्ज पूर्ण फेडल्यावर NOC आणि मूळ कागदपत्रं परत घ्यायला विसरू नका.
होम लोन घ्यावं की नाही, हा मूळ प्रश्नच तुमच्या मनात असेल तर होम लोन चांगलं की वाईट? हा लेख नक्की वाचा.
3 सोपे निर्णय-नियम (लक्षात ठेवायला)
शेवटी, सगळं विसरलात तरी हे तीन नियम लक्षात ठेवा:
- नियम 1 — पाया आधी: इमर्जन्सी फंड + टर्म इन्शुरन्स + हेल्थ इन्शुरन्स + महाग कर्जमुक्ती. यानंतरच प्रीपेमेंट/SIP.
- नियम 2 — 2% चा फरक: SIP चा टॅक्सनंतरचा अपेक्षित परतावा तुमच्या होम लोनच्या “प्रभावी” व्याजदरापेक्षा किमान 2-3% जास्त नसेल, तर प्रीपेमेंट करा. जोखीम घेण्याचं बक्षीस इतकं तरी हवं.
- नियम 3 — मन शांत तर निर्णय योग्य: कर्जामुळे रात्री झोप येत नसेल, तर गणित काहीही म्हणो — प्रीपेमेंट करा. आर्थिक नियोजन हे आनंदासाठी आहे, ताणासाठी नाही.
🏠 तुमच्या होम लोनचा हिशोब आमच्यासोबत करा
प्रीपेमेंट किती, SIP किती — तुमच्या कर्जानुसार सोप्या मराठीत उत्तर. थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानेहमी विचारले जाणारे प्रश्न (FAQ)
होम लोन प्रीपेमेंट की SIP — एका वाक्यात उत्तर काय?
तुमचा होम लोनचा प्रभावी व्याजदर आणि SIP चा टॅक्सनंतरचा अपेक्षित परतावा यांची तुलना करा. फरक 2-3% पेक्षा कमी असेल तर प्रीपेमेंट, जास्त असेल आणि तुम्ही जोखीम सहन करू शकत असाल तर SIP. बहुतेक लोकांसाठी दोन्हींचा मेळ उत्तम.
फ्लोटिंग रेट होम लोनवर प्रीपेमेंट चार्ज लागतो का?
नाही. RBI च्या नियमानुसार वैयक्तिक कर्जदारांच्या फ्लोटिंग रेट होम लोनवर (व्यवसायाशिवाय) बँका व NBFC प्रीपेमेंट किंवा फोरक्लोजर चार्ज लावू शकत नाहीत. फिक्स्ड रेट किंवा व्यवसायासाठीच्या कर्जासाठी करारपत्र तपासा.
प्रीपेमेंट केल्यावर EMI कमी करावा की मुदत?
उत्पन्न स्थिर असेल तर मुदत कमी करा — त्याने जास्त व्याज वाचतं. महिन्याचं बजेट ताणलेलं असेल तरच EMI कमी करण्याचा पर्याय घ्या.
जुन्या टॅक्स रिजीममध्ये प्रीपेमेंट केल्याने टॅक्स सूट जाते का?
स्वतः राहत असलेल्या घराच्या कर्जाच्या व्याजावर जुन्या रिजीममध्ये ₹2 लाखांपर्यंत सूट मिळते (जुनं कलम 24(b)). प्रीपेमेंटनंतर वार्षिक व्याज ₹2 लाखांच्या खाली गेलं तर सूट कमी होते. व्याज आधीच ₹2 लाखांपेक्षा खूप जास्त असेल तर नुकसान नाही.
नव्या टॅक्स रिजीममध्ये होम लोन व्याजावर सूट मिळते का?
स्वतः राहत असलेल्या घराच्या कर्जाच्या व्याजावर नव्या रिजीममध्ये सूट मिळत नाही. त्यामुळे नव्या रिजीममधील लोकांसाठी प्रीपेमेंटचा फायदा पूर्ण व्याजदराइतका असतो. भाड्याने दिलेल्या घराचे नियम वेगळे आहेत — CA ला विचारा.
SIP मधून 12% परतावा नक्की मिळेल का?
नाही. 12% हा फक्त अंदाज आहे; भूतकाळातील सरासरीवर आधारित. काही वर्षांत तोटाही होऊ शकतो. निर्णय घेताना 10% किंवा त्यापेक्षा कमी गृहीत धरून हिशोब करणं सुरक्षित.
बोनस आला आहे, पण इमर्जन्सी फंड नाही. काय करू?
आधी 6 महिन्यांचा खर्च + EMI एवढा इमर्जन्सी फंड बनवा. उरलेले पैसे प्रीपेमेंट किंवा SIP मध्ये. इमर्जन्सी फंडाशिवाय प्रीपेमेंट केलं तर अडचणीत महाग कर्ज घ्यावं लागू शकतं.
45 वर्षांनंतर काय करावं — प्रीपेमेंट की SIP?
निवृत्तीपूर्वी कर्ज संपवणं ही प्राथमिकता ठेवा. पण निवृत्ती निधीसाठी किमान काही रक्कम SIP/NPS/PPF मध्ये चालू ठेवा. साधारण 60-70% प्रीपेमेंट आणि 30-40% गुंतवणूक असा झुकाव ठेवता येईल.
होम लोनचा व्याजदर कमी करून घेता येतो का?
हो. तुमच्या बँकेकडे रेट रिव्हिजनसाठी अर्ज करा (थोडी फी लागू शकते) किंवा कमी दर देणाऱ्या बँकेत बॅलन्स ट्रान्सफरचा विचार करा. 0.5% फरकसुद्धा 20 वर्षांत लाखो रुपये वाचवू शकतो.
शेवटचं थोडं
मित्रांनो, होम लोन प्रीपेमेंट की SIP या प्रश्नाचं परफेक्ट उत्तर कुणाकडेच नाही — कारण भविष्यातील बाजार कुणालाच माहीत नाही. पण योग्य क्रम, प्रामाणिक हिशोब आणि मनःशांतीचा विचार केला तर तुमचा निर्णय चुकीचा ठरणार नाही. पाया मजबूत करा, मग दोन्हींचा मेळ घाला, आणि दरवर्षी एकदा आढावा घ्या. तुम्हाला तुमच्या कर्जाचा आणि गुंतवणुकीचा वैयक्तिक हिशोब हवा असेल, तर आम्हाला थेट WhatsApp करा.