

नमस्कार मित्रांनो! गेल्या आठवड्यात एका मित्राचा फोन आला. वडील दवाखान्यात पाच दिवस ॲडमिट होते. मेडिक्लेम होता, बिल बऱ्यापैकी पास झालं. पण तो म्हणाला, “अरे, बिलाव्यतिरिक्त जो खर्च झाला ना — रोज रिक्षा, बाहेरचं जेवण, रात्री थांबायला आलेल्या नातेवाईकांचा खर्च, आणि मी पाच दिवस कामावर गेलो नाही त्याचा पगार — तो कोणी देणार?” हा प्रश्न खूप घरांमध्ये पडतो. आणि याच प्रश्नाचं एक उत्तर म्हणजे हॉस्पिटल कॅश पॉलिसी.
सध्या हा विषय चर्चेत आहे कारण LIC ने 13 ऑक्टोबर 2026 ला LIC’s Health Shield (प्लॅन 907) जाहीर केला आणि तो 19 ऑक्टोबर 2026 पासून विक्रीला आला. “दवाखान्यात रोज ₹10,000 मिळणार” अशा बातम्या सगळीकडे फिरतायत. पण रोज ₹10,000 म्हणजे नक्की काय? सगळ्यांना मिळतात का? मेडिक्लेम बंद करून हा घ्यायचा का? आज आपण हे सगळं अगदी मित्राशी गप्पा मारतोय तसं, ब्रोशरमधले खरे नियम घेऊन, आकड्यांसह समजून घेऊया.
हॉस्पिटल कॅश पॉलिसी म्हणजे काय? एका वाक्यात
साधी गोष्ट आहे. मेडिक्लेम (इंडेम्निटी पॉलिसी) दवाखान्याचं बिल भरतो — जेवढं बिल, तेवढं (मर्यादेपर्यंत). पण हॉस्पिटल कॅश पॉलिसी बिल बघतच नाही. तुम्ही जेवढे दिवस ॲडमिट, तेवढे दिवस ठरलेली रक्कम तुमच्या हातात. बिल ₹20,000 आलं काय किंवा ₹2 लाख आलं काय, दिवसाची रक्कम तीच.
याला “फिक्स्ड बेनिफिट” पॉलिसी म्हणतात. म्हणजे आधीच ठरलेलं — एवढे दिवस, इतके रुपये. LIC च्या ब्रोशरमध्येसुद्धा हेच लिहिलंय की फायदे “actual medical costs” कितीही असले तरी ठरलेल्या रकमेनुसार मिळतात.
हे पैसे वापरायचे कुठे?
हॉस्पिटल कॅशचे पैसे तुम्ही कसेही वापरू शकता, कारण ते बिलाशी जोडलेले नसतात. उदाहरणार्थ:
- मेडिक्लेममध्ये न बसणारे खर्च — काही कन्झ्युमेबल्स, रूम रेंटची मर्यादा ओलांडल्यावर येणारा फरक, को-पेमेंट
- घरच्यांचं येणं-जाणं, बाहेरचं जेवण, रात्री थांबण्याचा खर्च
- तुम्ही किंवा घरचा कमावता माणूस कामावर जाऊ शकला नाही, त्या दिवसांचा बुडालेला पगार
- डिस्चार्जनंतरची औषधं, फिजिओथेरपी, घरी मदतनीस
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाLIC हेल्थ शील्ड (प्लॅन 907): मुख्य मुद्दे एका तक्त्यात
LIC च्या 13 ऑक्टोबर 2026 च्या प्रेस रिलीज आणि अधिकृत सेल्स ब्रोशरमधून मी जे मुद्दे वाचले, ते सोप्या भाषेत खाली दिलेत:
| मुद्दा | काय आहे |
|---|---|
| प्लॅनचा प्रकार | नॉन-पार, नॉन-लिंक्ड, वैयक्तिक हेल्थ “प्युअर रिस्क” प्लॅन (मॅच्युरिटीला पैसे परत नाहीत) |
| विक्री सुरू | 19 ऑक्टोबर 2026 पासून (एजंट, ब्रोकर आणि LIC ची वेबसाईट) |
| पॉलिसी टर्म | 15 वर्षं, प्रीमियमसुद्धा 15 वर्षं |
| प्रवेश वय (मुख्य व्यक्ती) | 18 ते 65 वर्षं |
| जोडीदार / आई-वडील | 18 ते 65 वर्षं |
| मुलं | 90 दिवस (पूर्ण) ते 20 वर्षं |
| कवर कधीपर्यंत | मुख्य व्यक्ती आणि आई-वडील कमाल 80 वर्षांपर्यंत, मुलं कमाल 35 वर्षांपर्यंत |
| दैनिक लाभ (IDB) | ₹2,500 ते ₹10,000, ₹500 च्या पटीत |
| प्रीमियम मोड | वार्षिक किंवा सहामाही |
| प्रीमियम | पूर्ण टर्ममध्ये गॅरंटीड (बदलत नाही) |
| ग्रेस पिरियड | 30 दिवस |
| फ्री-लुक | पॉलिसी मिळाल्यापासून 30 दिवस |
एक महत्त्वाचा नियम: या प्लॅनमध्ये एका व्यक्तीच्या नावावर सगळ्या पॉलिसी मिळून दैनिक लाभ ₹10,000 पेक्षा जास्त घेता येत नाही. आणि कुटुंबात जोडीदाराचा दैनिक लाभ मुख्य व्यक्तीपेक्षा जास्त असू शकत नाही; मुलांचा लाभ जोडीदाराइतका किंवा कमी, आणि सगळ्या मुलांना सारखा.
कुटुंबाचा एक नियम नीट वाचा
ब्रोशरमध्ये एक बारीक अट आहे. आई आणि वडील दोघे हयात आणि पात्र असतील, तर दोघांनाही घ्यावं लागतं किंवा दोघांनाही नाही — एकाला निवडता येत नाही. तसंच पात्र असलेली सगळी मुलं सुरुवातीलाच घ्यावी लागतात. आणि सुरुवातीला जे सदस्य घेतले नाहीत, त्यांना नंतर जोडता येत नाही (लग्न किंवा नवीन बाळ अशा ठराविक प्रसंगांचा अपवाद, 12 महिन्यांत अर्ज करायचा). म्हणून घरात कोणाला घ्यायचं, हे सुरुवातीलाच नीट ठरवा.
रोज ₹10,000 म्हणजे नक्की काय? फायदे आणि त्यांचा हिशोब
इथेच बहुतेक लोकांचा गोंधळ होतो. ₹10,000 हा कमाल पर्याय आहे. तुम्ही ₹2,500, ₹3,000, ₹5,000… असा कुठलाही (₹500 च्या पटीत) दैनिक लाभ निवडता, आणि त्यावरून प्रीमियम ठरतो. बाकीचे सगळे फायदे या दैनिक लाभाच्या (ADB) “पटीत” ठरतात.
खालचा तक्ता बघा. उदाहरणासाठी मी दैनिक लाभ ₹5,000 घेतलाय:
| फायदा | नियम (ब्रोशरप्रमाणे) | ₹5,000 दैनिक लाभावर रक्कम |
|---|---|---|
| हॉस्पिटल कॅश (साधा वॉर्ड) | 24 तासांपेक्षा जास्त ॲडमिट, प्रत्येक दिवसाला 1 × ADB | रोज ₹5,000 |
| हॉस्पिटल कॅश (ICU) | प्रत्येक दिवसाला 2 × ADB | रोज ₹10,000 |
| मेजर सर्जिकल बेनिफिट | सम ॲश्युअर्ड = 100 × ADB; यादीतील सर्जरीनुसार ठराविक टक्का | कमाल ₹5,00,000 (सर्जरीनुसार टक्का) |
| डे-केअर प्रोसिजर | यादीतील प्रक्रियेसाठी एकरकमी 5 × ADB | ₹25,000 |
| इतर सर्जरी | यादीबाहेरची सर्जरी, 24 तासांपेक्षा जास्त ॲडमिट, रोज 2.5 × ADB | रोज ₹12,500 |
| मेडिकल मॅनेजमेंट | डेंग्यू, मलेरिया, न्यूमोनिया, फुफ्फुसांचा TB, व्हायरल हेपॅटायटिस A — एकरकमी 2.5 × ADB | ₹12,500 |
| एक्सटेंडेड हॉस्पिटलायझेशन | एकाच वेळी सलग 30 दिवसांपेक्षा जास्त ॲडमिट — एकरकमी 10 × ADB | ₹50,000 |
| हेल्थ चेक-अप | पहिल्या 3 वर्षांनंतर दर 3 वर्षांनी, खर्चाइतकी पण कमाल ½ × ADB | कमाल ₹2,500 |
| ॲम्ब्युलन्स | मेजर सर्जरीचा क्लेम असेल तर | ₹1,000 |
बघितलं? रोज ₹10,000 हे ₹10,000 दैनिक लाभ निवडला आणि साध्या वॉर्डमध्ये असाल तर. ICU मध्ये तर त्याच्या दुप्पट. पण ₹5,000 निवडला तर साध्या वॉर्डमध्ये रोज ₹5,000 च.
दिवस कसा मोजतात? 24 तास आणि 4 तासांचा नियम
हॉस्पिटल कॅश सुरू होण्यासाठी सलग 24 तासांपेक्षा जास्त ॲडमिट असावं लागतं. त्यानंतर प्रत्येक 24 तासांचा एक दिवस. आणि शेवटचा तुकडा 4 तासांपेक्षा जास्त असेल तर तोसुद्धा एक दिवस धरतात. एकाच दिवसात ICU आणि साधा वॉर्ड दोन्ही असेल, आणि ICU मध्ये सलग किमान 4 तास असाल, तर तो पूर्ण दिवस ICU दराने धरतात.
तीन उदाहरणं: हातात किती पैसे येतील? (कॅल्क्युलेटर तक्ता)
आकडे हातात घेतल्याशिवाय कळत नाही. म्हणून दैनिक लाभ ₹5,000 धरून तीन काल्पनिक प्रसंग बघू (क्लेम पॉलिसीच्या अटींनुसार मंजूर झाला असं गृहीत):
| प्रसंग | हिशोब | हातात येणारी रक्कम |
|---|---|---|
| 1. ताप, 5 दिवस साधा वॉर्ड + 2 दिवस ICU | 5 × ₹5,000 + 2 × ₹10,000 | ₹45,000 |
| 2. डेंग्यू, 4 दिवस साधा वॉर्ड | 4 × ₹5,000 + मेडिकल मॅनेजमेंट ₹12,500 | ₹32,500 |
| 3. यादीबाहेरची सर्जरी, 3 दिवस ॲडमिट | 3 × ₹12,500 (इतर सर्जरी) + 3 × ₹5,000 (हॉस्पिटल कॅश) | ₹52,500 |
तिसऱ्या उदाहरणात लक्ष द्या: ब्रोशरनुसार “इतर सर्जरी” लाभावर हॉस्पिटल कॅश वेगळी मिळते. तसंच मेजर सर्जरी आणि मेडिकल मॅनेजमेंट लाभावरही दिवसाप्रमाणे हॉस्पिटल कॅश वरून मिळते. हे सगळं तुमच्या मेडिक्लेमच्या क्लेमशिवाय, वेगळं.
❤️ तुमच्या घराचं आरोग्य कवच तपासूया
मेडिक्लेम, सुपर टॉप-अप आणि हॉस्पिटल कॅश — तुमच्या कुटुंबाला खरंच काय लागतं, ते सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडामेडिक्लेम विरुद्ध हॉस्पिटल कॅश: कोणाचं काम काय?
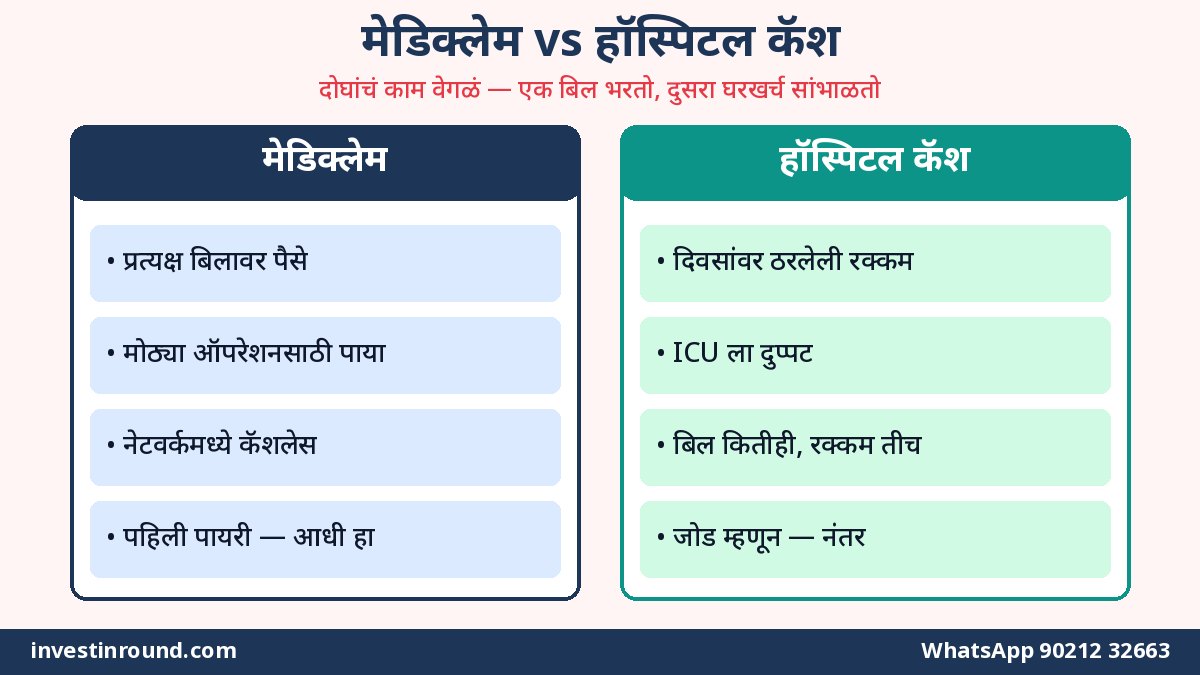
बरेच जण विचारतात, “मग मेडिक्लेम बंद करू का?” उत्तर सरळ आहे — नाही. हॉस्पिटल कॅश पॉलिसी मेडिक्लेमची जागा घेत नाही. का ते तक्त्यात बघा:
| मुद्दा | मेडिक्लेम (इंडेम्निटी) | हॉस्पिटल कॅश (फिक्स्ड बेनिफिट) |
|---|---|---|
| पैसे कशावर मिळतात | प्रत्यक्ष बिलावर, सम इन्शुअर्डपर्यंत | ॲडमिट दिवसांवर, ठरलेल्या दराने |
| मोठं बिल (उदा. ₹5 लाख) | बहुतेक भाग कवर (अटींनुसार) | फक्त दिवसांचे ठराविक पैसे |
| कॅशलेस सुविधा | नेटवर्क हॉस्पिटलमध्ये | नाही, डिस्चार्जनंतर क्लेम (मेजर सर्जरीसाठी “क्विक कॅश” सोडून) |
| दोन पॉलिसींतून पैसे | एकाच बिलासाठी दोनदा नाही | मेडिक्लेम असूनही वेगळे पैसे मिळतात |
| पैसे कुठे वापरायचे | बिल भरायलाच | कसेही — घरखर्च, पगार बुडाला त्याची भरपाई |
| कोणासाठी उपयोगी | प्रत्येक कुटुंबासाठी पाया | मेडिक्लेम घेतल्यावर, जोड म्हणून |
सुपर टॉप-अप नेमका कसा काम करतो, हे समजून घ्यायचं असेल तर सुपर टॉप-अप हेल्थ इन्शुरन्स: डिडक्टिबल आणि क्लेम हा लेख वाचा. आणि मेडिक्लेमचा क्लेम नाकारला गेला तर काय करायचं, ते हेल्थ इन्शुरन्स क्लेम: कॅशलेस, रिजेक्शन आणि तक्रार मध्ये सांगितलंय.
प्रीमियम किती? ब्रोशरमधला नमुना तक्ता
LIC च्या ब्रोशरमध्ये ₹5,000 दैनिक लाभ, ऑफलाइन विक्री, स्टँडर्ड व्यक्तींसाठी नमुना वार्षिक प्रीमियम दिलाय. मुख्य व्यक्तीसाठी (Principal Insured) तो असा आहे:
| प्रवेश वय | पुरुष (₹/वर्ष) | स्त्री (₹/वर्ष) |
|---|---|---|
| 20 | 6,555 | 5,556 |
| 30 | 7,195 | 6,883 |
| 40 | 9,446 | 9,509 |
| 50 | 14,895 | 13,209 |
| 60 | 22,350 | 17,341 |
कुटुंबातले इतर सदस्य जोडले तर त्यांचा प्रीमियम वेगळा वाढतो. उदाहरणार्थ ब्रोशरच्या तक्त्यानुसार, मुख्य व्यक्तीचं वय 35 आणि 25 वर्षांची पत्नी जोडली तर तिचा नमुना प्रीमियम ₹4,360; मुख्य व्यक्ती 25 वर्षांची आणि बाळ (0 वर्षं) जोडलं तर ₹3,161 वेगळे. हे आकडे फक्त ब्रोशरमधले नमुने आहेत; तुमचं वय, आरोग्य आणि निवडीनुसार प्रत्यक्ष प्रीमियम LIC च सांगेल.
प्रीमियम कमी करण्याचे दोन अधिकृत मार्ग
- ऑनलाइन घेतली तर 10% सूट: LIC च्या वेबसाईटवरून थेट (एजंट/ब्रोकरशिवाय) घेतली तर बेस प्लॅन आणि रायडर दोन्हीच्या टेब्युलर प्रीमियमवर 10% सूट.
- जास्त दैनिक लाभावर सूट: ₹4,000 किंवा जास्त दैनिक लाभ घेतला तर प्रीमियममधून ठराविक रक्कम कमी होते. उदा. ₹5,000 वर मुख्य व्यक्तीसाठी ₹700, आणि ₹10,000 वर ₹2,800 कमी.
हिशोब मनात कसा मांडायचा?
30 वर्षांच्या पुरुषाचा नमुना प्रीमियम वर्षाला ₹7,195. आता वरचं पहिलं उदाहरण बघा — एकदा 5+2 दिवस ॲडमिट झालात तर ₹45,000. म्हणजे साधारण 6 वर्षांचा प्रीमियम एका प्रसंगात परत. पण हेही खरं की 15 वर्षांत एकदाही ॲडमिट झाला नाहीत, तर प्रीमियम परत मिळत नाही — कारण ही “प्युअर रिस्क” पॉलिसी आहे. विमा हा परतावा कमवायचं साधन नाही, अडचणीत आधार देणारं साधन आहे.
नो-क्लेम बेनिफिट: दैनिक लाभ वाढत कसा जातो?
ही या प्लॅनची एक चांगली बाजू आहे. सलग 3 पॉलिसी वर्षं कुटुंबातल्या कोणीच क्लेम केला नाही, तर दैनिक लाभात सुरुवातीच्या दैनिक लाभाच्या 10% इतकी वाढ होते. आणि या वाढीला कमाल मर्यादा नाही. सुरुवातीला ₹5,000 घेतला आणि दर 3 वर्षं क्लेम-फ्री गेली, असं गृहीत धरलं तर:
| पॉलिसी वर्षं | दैनिक लाभ (साधा वॉर्ड) | ICU दैनिक लाभ | मेजर सर्जरी सम ॲश्युअर्ड (100×) |
|---|---|---|---|
| 1 ते 3 | ₹5,000 | ₹10,000 | ₹5,00,000 |
| 4 ते 6 | ₹5,500 | ₹11,000 | ₹5,50,000 |
| 7 ते 9 | ₹6,000 | ₹12,000 | ₹6,00,000 |
| 10 ते 12 | ₹6,500 | ₹13,000 | ₹6,50,000 |
| 13 ते 15 | ₹7,000 | ₹14,000 | ₹7,00,000 |
एक बारीक गोष्ट: “क्लेम-फ्री वर्ष” पूर्ण पॉलिसीवर बघतात. म्हणजे कुटुंबातल्या एकानेही क्लेम केला तर त्या वर्षी पूर्ण पॉलिसी क्लेम-फ्री धरली जात नाही.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावावेटिंग पिरियड आणि अटी: इथे सगळ्यात जास्त लक्ष द्या
हॉस्पिटल कॅशमध्ये क्लेम नाकारला जाण्याचं मोठं कारण म्हणजे वेटिंग पिरियड आणि आधीपासूनचे आजार. ब्रोशरमधले मुद्दे सोप्या भाषेत:
| अट | नियम |
|---|---|
| अपघात | कवर सुरू झाल्यापासून लगेच, कोणताही जनरल वेटिंग पिरियड नाही |
| आजारपण (सर्वसाधारण) | कवर सुरू झाल्यापासून 90 दिवस काहीच मिळत नाही |
| ठराविक आजार (मोतीबिंदू, मूतखडा, हर्निया, पाईल्स, पित्ताशयातील खडे, स्लिप डिस्क, गुडघा बदल इ. — यादीत 23 प्रकार) | 2 वर्षं वेटिंग पिरियड |
| आधीपासूनचे आजार | कवर सुरू होण्यापूर्वी 36 महिन्यांत निदान किंवा उपचार झालेले आजार — LIC ला आधी सांगून त्यांनी स्वीकारले नसतील तर कवर नाही |
| परदेशात उपचार | कवर नाही |
| AYUSH उपचार | सरकारी/मान्यताप्राप्त संस्थेत, किमान 24 तास ॲडमिट असेल तरच |
| कॉस्मेटिक, दातांचे उपचार | अपघात किंवा वैद्यकीय गरज वगळता कवर नाही |
पॉलिसी लॅप्स होऊन पुन्हा चालू (रिव्हायव्हल) केली तरी वेटिंग पिरियड पुन्हा लागू शकतो: 90 दिवसांच्या आत रिव्हायव्हल केली तर 45 दिवस, 90 दिवसांनंतर केली तर 90 दिवस. म्हणून प्रीमियम वेळेत भरणं महत्त्वाचं.
आणखी काही उपयोगी फायदे
क्विक कॅश सुविधा
यादीतील मोठ्या (कॅटेगरी 1 किंवा 2) सर्जरीसाठी LIC च्या नेटवर्क हॉस्पिटलमध्ये, ॲडमिट असतानाच पात्र मेजर सर्जरी रकमेच्या 50% आगाऊ मिळण्याचा पर्याय आहे (LIC च्या मंजुरीनुसार). ही रक्कम नंतर अंतिम क्लेममधून वजा होते.
प्रीमियम माफी
- कॅटेगरी 1 किंवा 2 मधली मोठी सर्जरी झाली, तर पुढच्या एका वर्षाचा बेस प्रीमियम सगळ्या सदस्यांसाठी माफ.
- मुख्य व्यक्तीचं (ओरिजिनल प्रिन्सिपल इन्शुअर्ड) निधन झालं, तर पुढचे सगळे प्रीमियम माफ होऊन बाकी कुटुंबासाठी पॉलिसी चालू राहते (ऑटो हेल्थ कवर).
रायडर
अतिरिक्त प्रीमियम भरून टर्म रायडर किंवा ॲक्सिडेंट बेनिफिट रायडर घेता येतो. पण दोन्ही रायडर्सचा प्रीमियम मिळून बेस प्रीमियमच्या 30% पेक्षा जास्त नसावा, असा नियम आहे. खरं सांगू? मृत्यूसाठी कवर हवं असेल तर स्वतंत्र, साधा टर्म इन्शुरन्स जास्त स्वस्त आणि सोपा पडतो. त्यासाठी तरुण जोडप्यांसाठी टर्म इन्शुरन्स कवर हा लेख बघा.
हॉस्पिटल कॅश पॉलिसी कोणासाठी योग्य, कोणासाठी नाही?
| व्यक्ती / परिस्थिती | हॉस्पिटल कॅश उपयोगी? | कारण |
|---|---|---|
| स्वतःचा व्यवसाय, दुकानदार, रोजंदारीवर काम | हो, बऱ्यापैकी | ॲडमिट असताना कमाई थांबते; रोजची रक्कम आधार देते |
| पगारदार, भरपूर पगारी रजा, चांगला कॉर्पोरेट मेडिक्लेम | कमी गरज | पगार चालू राहतो; खर्च मेडिक्लेम उचलतो |
| मेडिक्लेम अजिबात नाही | आधी मेडिक्लेम | मोठ्या बिलासाठी हॉस्पिटल कॅश पुरेशी नाही |
| मेडिक्लेम आहे पण को-पे, रूम रेंट मर्यादा आहे | हो | हा फरक भरायला हॉस्पिटल कॅश कामी येते |
| घरात लहान मुलं, वारंवार ताप-न्यूमोनिया | विचार करण्यासारखं | मेडिकल मॅनेजमेंट लाभ आणि दिवसांचे पैसे |
| बजेट खूप कमी | आधी इमर्जन्सी फंड + मेडिक्लेम | प्रीमियम 15 वर्षं भरावा लागतो |
आई-वडिलांसाठी सरकारी योजना कुठल्या उपलब्ध आहेत, हे आई-वडिलांचा हेल्थ इन्शुरन्स: MJPJAY आणि आयुष्मान भारत या लेखात सांगितलंय.
हॉस्पिटल कॅश पॉलिसी घेण्यापूर्वी 8 स्टेप्स
- आधी मेडिक्लेम तपासा: तुमचा फॅमिली फ्लोटर किती लाखांचा आहे, रूम रेंट मर्यादा आणि को-पे आहे का, हे पॉलिसी कागदात बघा.
- रोजचा खर्च मोजा: तुम्ही ॲडमिट असाल तर रोज किती पैसे लागतील — प्रवास, जेवण, बुडालेली कमाई. त्यावरून दैनिक लाभ ठरवा. ₹10,000 घ्यायलाच हवा असं नाही.
- कुटुंबात कोण कोण: आई-वडील दोघे किंवा कोणीच नाही, आणि सगळी मुलं सुरुवातीलाच — हा नियम लक्षात घेऊन यादी करा.
- प्रीमियम 15 वर्षं परवडेल का: वयाप्रमाणे नमुना तक्ता बघा. 15 वर्षं न थांबता भरता येईल इतकाच दैनिक लाभ घ्या.
- ऑनलाइन की एजंट: ऑनलाइन घेतली तर 10% सूट; एजंटकडून घेतली तर सेवा मिळते. तुम्हाला काय हवं ते ठरवा.
- प्रपोजल फॉर्म खरा भरा: सगळे जुने आजार, औषधं, ऑपरेशन लिहा.
- ब्रोशर आणि पॉलिसी डॉक्युमेंट वाचा: मेजर सर्जरीची यादी आणि प्रत्येक सर्जरीला किती टक्का, डे-केअरची यादी, वेटिंग पिरियडची यादी — हे स्वतः वाचा.
- फ्री-लुकमध्ये पुन्हा तपासा: पॉलिसी हातात आल्यावर 30 दिवसांत अटी पटल्या नाहीत तर परत करता येते (नियमानुसार काही रक्कम वजा होऊ शकते).
चुकीची पॉलिसी गळ्यात मारली गेली तर फ्री-लुक आणि तक्रार कशी करायची, ते विमा मिस-सेलिंग: फ्री-लुक 30 दिवस आणि तक्रार या लेखात सविस्तर दिलंय.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाक्लेम करताना काय काय लागतं? (साधी तयारी)
हॉस्पिटल कॅश हा बिलाचा क्लेम नसला तरी ॲडमिट असल्याचा पुरावा लागतोच. घरी एक फाईल तयार ठेवा:
- डिस्चार्ज समरी (ॲडमिट आणि डिस्चार्जची तारीख-वेळ स्पष्ट हवी)
- ICU मध्ये होतात तर त्याचा उल्लेख असलेले कागद
- डॉक्टरांचं प्रिस्क्रिप्शन, तपासणी रिपोर्ट
- सर्जरी झाली असेल तर ऑपरेशन नोट्स
- पॉलिसी नंबर, KYC, बँक तपशील
- डेंग्यू, मलेरियासारख्या आजारात निदानाचा रिपोर्ट
लोक नेहमी करतात त्या 6 चुका
- “रोज ₹10,000” ऐकून मेडिक्लेम बंद करणं: ही सगळ्यात मोठी चूक. मोठ्या बिलासाठी मेडिक्लेमच लागतो.
- दैनिक लाभ खूप जास्त घेणं: प्रीमियम 15 वर्षं भरायचा आहे. मध्येच बंद पडली तर फायदा नाही.
- वेटिंग पिरियड विसरणं: पहिल्या 90 दिवसांत आजारपणाचा क्लेम मिळत नाही; ठराविक आजारांना 2 वर्षं.
- आजार लपवणं: क्लेमच्या वेळी हेच अडचणीचं ठरतं.
- 24 तासांचा नियम माहीत नसणं: काही तासांच्या ॲडमिशनवर हॉस्पिटल कॅश मिळत नाही (डे-केअर यादीतील प्रक्रिया वेगळी).
- एजंट सांगेल तसं घेणं: ब्रोशर स्वतः वाचा; तुमच्या गरजेप्रमाणे निवडा.
थोडक्यात तुलना: तुमच्यासाठी योग्य आराखडा
एका साध्या मध्यमवर्गीय कुटुंबासाठी आरोग्य सुरक्षेचा क्रम मला असा योग्य वाटतो:
| पायरी | काय | का |
|---|---|---|
| 1 | इमर्जन्सी फंड (3 ते 6 महिन्यांचा खर्च) | छोट्या खर्चासाठी कोणत्याही पॉलिसीची वाट बघायला नको |
| 2 | फॅमिली फ्लोटर मेडिक्लेम | मोठ्या बिलांसाठी पाया |
| 3 | सुपर टॉप-अप | कमी प्रीमियममध्ये मोठं कवर |
| 4 | टर्म इन्शुरन्स (कमावत्या व्यक्तीसाठी) | कुटुंबाचं उत्पन्न सुरक्षित |
| 5 | हॉस्पिटल कॅश (गरज असेल तर) | ॲडमिट असताना घरखर्च आणि बुडालेली कमाई |
म्हणजे हॉस्पिटल कॅश ही पाचवी पायरी — छान आहे, उपयोगी आहे, पण पाया नाही.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतनेहमी विचारले जाणारे प्रश्न (FAQ)
हॉस्पिटल कॅश पॉलिसी म्हणजे काय?
ही फिक्स्ड बेनिफिट पॉलिसी आहे. दवाखान्यात ॲडमिट असलेल्या प्रत्येक दिवसासाठी ठरलेली रक्कम मिळते, बिल कितीही असलं तरी. LIC हेल्थ शील्डमध्ये 24 तासांपेक्षा जास्त ॲडमिट असल्यावर ही रक्कम मिळते.
LIC हेल्थ शील्डमध्ये खरंच रोज ₹10,000 मिळतात का?
दैनिक लाभ ₹2,500 ते ₹10,000 मधून (₹500 च्या पटीत) तुम्ही निवडता. ₹10,000 निवडला तर साध्या वॉर्डमध्ये रोज ₹10,000 आणि ICU मध्ये रोज ₹20,000 मिळतात, अटी आणि दिवसांच्या मर्यादेनुसार.
LIC हेल्थ शील्ड कधीपासून मिळते?
LIC ने 13 ऑक्टोबर 2026 ला हा प्लॅन (प्लॅन 907) जाहीर केला आणि 19 ऑक्टोबर 2026 पासून तो एजंट, ब्रोकर आणि LIC च्या वेबसाईटवरून घेता येतो.
मेडिक्लेम असेल तरी हॉस्पिटल कॅशचे पैसे मिळतात का?
हो. हॉस्पिटल कॅश बिलाशी जोडलेली नसते, त्यामुळे मेडिक्लेमचा क्लेम झाला तरी अटींनुसार हे पैसे वेगळे मिळतात.
मेडिक्लेम बंद करून फक्त हॉस्पिटल कॅश घेतली तर चालेल का?
नको. मोठ्या ऑपरेशनचं किंवा लांब उपचारांचं बिल लाखोंमध्ये जातं; हॉस्पिटल कॅश फक्त दिवसांचे ठराविक पैसे देते. हॉस्पिटल कॅश मेडिक्लेमला जोड म्हणून घ्या.
वेटिंग पिरियड किती आहे?
अपघातासाठी वेटिंग पिरियड नाही. आजारपणासाठी कवर सुरू झाल्यापासून 90 दिवस, आणि मोतीबिंदू, हर्निया, मूतखडा, पाईल्स अशा यादीतील ठराविक आजारांसाठी 2 वर्षं.
वर्षाला किती दिवसांची हॉस्पिटल कॅश मिळते?
पहिल्या पॉलिसी वर्षात एका व्यक्तीसाठी कमाल 30 दिवस, दुसऱ्या वर्षापासून दरवर्षी कमाल 90 दिवस, आणि पूर्ण कवर कालावधीत कमाल 900 दिवस.
नो-क्लेम बेनिफिट कसा मिळतो?
सलग 3 पॉलिसी वर्षं पॉलिसीवर कोणताच क्लेम झाला नाही, तर सुरुवातीच्या दैनिक लाभाच्या 10% इतकी वाढ दैनिक लाभात होते. या वाढीला कमाल मर्यादा नाही.
ऑनलाइन घेतली तर काही फायदा आहे का?
हो. एजंट, ब्रोकर किंवा कॉर्पोरेट एजंटशिवाय थेट LIC च्या वेबसाईटवरून घेतली तर बेस प्लॅन आणि रायडरच्या टेब्युलर प्रीमियमवर 10% सूट मिळते.
15 वर्षांत क्लेम झाला नाही तर प्रीमियम परत मिळतो का?
नाही. हा प्युअर रिस्क प्लॅन आहे, त्यामुळे मॅच्युरिटीला पैसे परत मिळत नाहीत. मात्र दर 3 वर्षांनी हेल्थ चेक-अप लाभ (कमाल अर्धा दैनिक लाभ) आणि नो-क्लेम वाढ मिळू शकते.
शेवटी मित्रा, एवढंच लक्षात ठेव
हॉस्पिटल कॅश पॉलिसी ही वाईट गोष्ट नाही, आणि जादूची गोष्टसुद्धा नाही. ती एक चांगली जोड आहे. ज्यांची कमाई रोजच्या कामावर चालते — दुकानदार, छोटे व्यावसायिक, फ्रीलान्सर — त्यांच्यासाठी ॲडमिट असताना हातात येणारी रोजची रक्कम खूप मोठा आधार ठरू शकते. पण आधी मेडिक्लेम, मग सुपर टॉप-अप, आणि मगच हॉस्पिटल कॅश, हा क्रम चुकवू नका.
आज एक काम करा: तुमच्या घरच्या मेडिक्लेमचा कागद काढा, सम इन्शुअर्ड, रूम रेंट मर्यादा आणि को-पे बघा. काही समजलं नाही, किंवा हॉस्पिटल कॅश तुमच्या घरासाठी खरंच लागते का हे ठरवायचं असेल, तर आम्हाला WhatsApp वर विचारा — आपण तुमच्या कुटुंबाची गरज सोप्या मराठीत मिळून बघू.
❤️ तुमच्या घराचं आरोग्य कवच तपासूया
मेडिक्लेम, सुपर टॉप-अप आणि हॉस्पिटल कॅश — तुमच्या कुटुंबाला खरंच काय लागतं, ते सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा