परवा एका वहिनींनी त्यांचा म्युच्युअल फंड पोर्टफोलिओ दाखवला. एकूण ₹6 लाख. आणि फंड किती? तब्बल 17! तीन लार्ज कॅप, चार फ्लेक्सी कॅप, दोन मिड कॅप, दोन स्मॉल कॅप, तीन ELSS, एक फोकस्ड, एक व्हॅल्यू, एक कॉन्ट्रा. प्रत्येक फंडात ₹200 ते ₹3,000 ची SIP.
त्यांना वाटत होतं — “जितके जास्त फंड, तितका कमी धोका. सगळं डायव्हर्सिफाइड.” पण जेव्हा आम्ही त्या 17 फंडांमधले शेअर्स एकत्र बघितले, तेव्हा कळलं की जवळपास सगळ्या फंडांत तेच 20-25 मोठे शेअर्स होते — HDFC बँक, ICICI बँक, Reliance, Infosys, L&T, TCS, Bharti Airtel… म्हणजे 17 फंड, पण प्रत्यक्षात एकच मोठा “खिचडी” फंड, आणि त्यावर 17 वेगवेगळे खर्च.
याला म्हणतात पोर्टफोलिओ ओव्हरलॅप आणि ओव्हर-डायव्हर्सिफिकेशन. आज आपण हेच बघूया — किती फंड पुरेसे, ओव्हरलॅप कसा तपासायचा, जास्त फंडांचं नुकसान काय, आणि पोर्टफोलिओ “साफ” कसा करायचा, टॅक्स न भरता किंवा कमी भरून.
जास्त फंड म्हणजे जास्त सुरक्षितता? नाही!
डायव्हर्सिफिकेशन म्हणजे वेगवेगळ्या प्रकारच्या गोष्टींमध्ये पैसे वाटणे — इक्विटी, डेट, सोनं; मोठ्या, मध्यम, लहान कंपन्या; वेगवेगळी क्षेत्रं. पण एकाच प्रकारचे अनेक फंड घेणं म्हणजे डायव्हर्सिफिकेशन नाही.
एक उदाहरण घ्या. तुम्ही पाच वेगवेगळ्या दुकानांतून बटाटे घेतले, तरी ते बटाटेच. भाजीत विविधता हवी असेल तर बटाटे, कांदे, टोमॅटो, पालक — असं घ्यावं लागेल.
तसंच, 4 वेगवेगळ्या कंपन्यांचे लार्ज कॅप फंड घेतले तर ते सगळे Nifty मधल्या त्याच 50-100 कंपन्यांत गुंतवतात. बटाटेच बटाटे.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाओव्हरलॅप म्हणजे काय? एका उदाहरणात
दोन फंड — फंड A आणि फंड B. दोघांच्या टॉप 10 होल्डिंग्ज बघा:
| शेअर | फंड A मध्ये हिस्सा | फंड B मध्ये हिस्सा | सामायिक? |
|---|---|---|---|
| HDFC बँक | 9% | 8% | हो |
| ICICI बँक | 8% | 7.5% | हो |
| Reliance | 6% | 7% | हो |
| Infosys | 5% | 4.5% | हो |
| L&T | 4% | 4% | हो |
| Bharti Airtel | 4% | 3.5% | हो |
| TCS | 3.5% | 3% | हो |
| Axis बँक | 3% | — | नाही |
| SBI | — | 3.5% | नाही |
| ITC | 3% | 3% | हो |
दहा पैकी आठ शेअर्स सामायिक. अशा दोन फंडांचा ओव्हरलॅप सहज 50-60% च्या वर जाऊ शकतो. म्हणजे तुम्ही दुसरा फंड घेऊन जवळपास तीच गुंतवणूक दोनदा केली.
ओव्हरलॅप किती असला तर चिंता?
| दोन फंडांचा ओव्हरलॅप | अर्थ | काय करावं |
|---|---|---|
| 0-25% | वेगळे फंड, खरी विविधता | ठीक |
| 25-50% | थोडं सामायिक | चालेल, पण लक्ष ठेवा |
| 50-70% | बरंच सामायिक | एक फंड पुरेसा, दुसरा कमी करा |
| 70%+ | जवळपास एकच फंड | एक बंद करा |
ओव्हरलॅप कसा तपासायचा? 3 सोप्या पद्धती
- ऑनलाइन ओव्हरलॅप टूल — अनेक म्युच्युअल फंड रिसर्च वेबसाइट्सवर “Portfolio Overlap” किंवा “Fund Overlap” टूल मोफत आहे. दोन फंडांची नावं टाका, टक्केवारी लगेच दिसते.
- फॅक्टशीट पद्धत — दोन्ही फंडांच्या फॅक्टशीटमधल्या टॉप 10-15 होल्डिंग्ज कागदावर शेजारी लिहा. किती नावं सारखी — लगेच कळतं.
- CAS + पोर्टफोलिओ अॅनालायझर — CAMS/KFintech चं Consolidated Account Statement अपलोड केलं की काही ॲप्स तुमच्या संपूर्ण पोर्टफोलिओचे “underlying stocks” दाखवतात. कोणत्या एका शेअरमध्ये तुमचे एकूण किती पैसे आहेत हे बघा.
जास्त फंडांचे 6 तोटे
- परतावा “इंडेक्ससारखा” होतो — 15 अॅक्टिव्ह फंड एकत्र केले की सगळ्यांचा सरासरी परतावा जवळपास बाजाराइतका. पण तुम्ही अॅक्टिव्ह फंडाची जास्त फी भरताय. मग थेट स्वस्त इंडेक्स फंड का नको?
- ट्रॅक करणं अशक्य — कोणता फंड चांगला, कोणता वाईट, हे 17 फंडांत कळतच नाही.
- छोट्या SIP चा उपयोग नाही — ₹6 लाखांच्या पोर्टफोलिओत ₹15,000 चा फंड चांगला चालला तरी एकूण परताव्यावर परिणाम नगण्य.
- कागदपत्रं, KYC, नॉमिनी — प्रत्येक फोलिओ वेगळा, बदल करायचा तर 17 ठिकाणी.
- टॅक्सचा हिशोब गुंतागुंतीचा — विकताना 17 फंडांचे FIFO हिशोब.
- भावनिक गोंधळ — रोज काही फंड हिरवे, काही लाल. निर्णय घेणं कठीण.
मग किती फंड पुरेसे?
बहुतेक लोकांसाठी उत्तर — 3 ते 5. काही जणांसाठी तर 2 पण पुरेसे.
| पोर्टफोलिओचा आकार | सुचवलेले फंड | उदाहरण |
|---|---|---|
| ₹5 लाखांपर्यंत | 2-3 | Nifty 50 इंडेक्स + फ्लेक्सी कॅप (+ हवं तर डेट) |
| ₹5-25 लाख | 3-4 | इंडेक्स + फ्लेक्सी कॅप + मिडकॅप + डेट/हायब्रिड |
| ₹25 लाख-1 कोटी | 4-6 | वरील + स्मॉल कॅप + इंटरनॅशनल/गोल्ड |
| ₹1 कोटी+ | 5-7 | वरील, थोडी जास्त विभागणी |
एक “स्वच्छ” पोर्टफोलिओ कसा दिसतो?
| भूमिका | फंड प्रकार | प्रमाण (उदाहरण) |
|---|---|---|
| पाया | Nifty 50 इंडेक्स फंड | 40% |
| सक्रिय वाढ | एक फ्लेक्सी कॅप फंड | 25% |
| जास्त वाढ | एक मिडकॅप (किंवा मिडकॅप 150 इंडेक्स) | 15% |
| सुरक्षितता | डेट / शॉर्ट ड्युरेशन / PPF | 15% |
| वेगळेपणा | गोल्ड ETF / FoF | 5% |
पाच फंड — आणि खरी विविधता. प्रत्येक फंडाचं काम वेगळं.
कोणते फंड एकत्र ठेवू नयेत?
- एकाच कॅटेगरीचे दोन — दोन लार्ज कॅप, दोन फ्लेक्सी कॅप. (अपवाद: वेगवेगळ्या “स्टाईल” — एक ग्रोथ, एक व्हॅल्यू — पण नवशिक्यांसाठी गरज नाही.)
- Nifty 50 इंडेक्स + लार्ज कॅप अॅक्टिव्ह — लार्ज कॅप फंड बहुतेक त्याच शेअर्समध्ये.
- दोन-तीन ELSS — एक पुरेसा. दरवर्षी नवा ELSS घेऊ नका, तोच चालू ठेवा.
- एकाच इंडेक्सचे दोन फंड — दोन Nifty 50 फंड म्हणजे शंभर टक्के ओव्हरलॅप.
- मल्टी कॅप + फ्लेक्सी कॅप + लार्ज-मिड — तिघांत बरंच सामायिक.
🧹 तुमचा पोर्टफोलिओ स्वच्छ करूया
तुमचा CAS बघून ओव्हरलॅप किती, कोणते फंड ठेवायचे आणि कोणते टप्प्याटप्प्याने कमी करायचे — मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावापोर्टफोलिओ “साफ” कसा करायचा? 6 पायऱ्या
घाई करू नका. एकदम सगळं विकलं तर टॅक्स आणि exit load चा फटका बसू शकतो. टप्प्याटप्प्याने:
- सगळे फंड एका यादीत — CAS डाउनलोड करा. प्रत्येक फंडाची कॅटेगरी, रक्कम, SIP, खरेदीची तारीख लिहा.
- कॅटेगरीनुसार गट करा — लार्ज कॅप एकत्र, फ्लेक्सी कॅप एकत्र, इ.
- प्रत्येक गटातला “ठेवायचा” फंड निवडा — 5-7 वर्षांचा सातत्यपूर्ण परतावा, कमी खर्च, डायरेक्ट प्लॅन.
- बाकीच्यांची SIP आजच थांबवा — आणि ती रक्कम “ठेवायच्या” फंडात वळवा. जुने युनिट्स सध्या तसेच राहू द्या.
- जुने युनिट्स टप्प्याटप्प्याने विका — फक्त 12 महिन्यांपेक्षा जुने, आणि दरवर्षी ₹1.25 लाख LTCG सुटीच्या आत. ELSS लॉक-इन संपलेलेच.
- विकलेले पैसे “ठेवायच्या” फंडात — 2-3 वर्षांत पोर्टफोलिओ स्वच्छ.
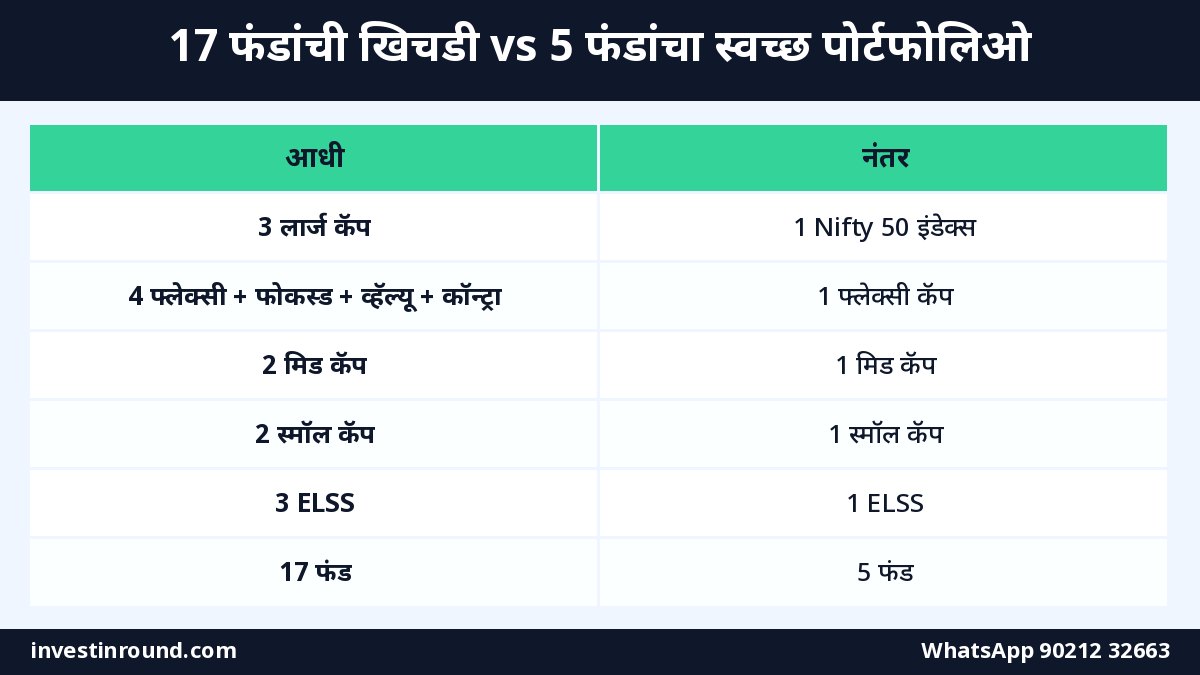
उदाहरण: वहिनींचा 17 फंडांचा पोर्टफोलिओ
| आधी | नंतर (2-3 वर्षांत) |
|---|---|
| 3 लार्ज कॅप | 1 Nifty 50 इंडेक्स फंड |
| 4 फ्लेक्सी कॅप + 1 फोकस्ड + 1 व्हॅल्यू + 1 कॉन्ट्रा | 1 फ्लेक्सी कॅप |
| 2 मिड कॅप | 1 मिड कॅप |
| 2 स्मॉल कॅप | 1 स्मॉल कॅप (लहान हिस्सा) |
| 3 ELSS | 1 ELSS (टॅक्ससाठी, जुनी पद्धत असेल तर) |
| 17 फंड | 5 फंड |
परतावा कमी होत नाही, उलट खर्च कमी होतो आणि लक्ष देणं सोपं होतं.
SIP ची रक्कम कमी असेल तर?
₹2,000-5,000 ची महिन्याची SIP असेल तर 1-2 फंडच पुरेसे. उदा. ₹3,000 असतील तर:
- ₹3,000 → एक फ्लेक्सी कॅप किंवा Nifty 50 इंडेक्स फंड. बस.
- किंवा ₹2,000 इंडेक्स + ₹1,000 मिडकॅप.
“₹500 इथे, ₹500 तिथे” असं 6 फंडांत वाटू नका. रक्कम वाढली की फंड नाही, आधीच्याच फंडातली SIP वाढवा (Step-up).
“नवा फंड छान दिसतोय” — हा मोह कसा टाळायचा?
दर महिन्याला नवीन NFO, नवीन “टॉप फंड” यादी, मित्राची शिफारस. प्रत्येक वेळी नवा फंड जोडला की पोर्टफोलिओ पुन्हा खिचडी. नियम ठेवा:
- नवा फंड तेव्हाच, जेव्हा तो तुमच्या पोर्टफोलिओत नवीन भूमिका बजावेल (उदा. आधी सोनं नव्हतं).
- जुना फंड 2-3 वर्षं सतत बेंचमार्कपेक्षा खूप मागे असेल, तेव्हाच बदला — एका वाईट वर्षासाठी नाही.
- वर्षातून एकदाच आढावा. रोज नाही, महिन्याला नाही.
खर्चाचा हिशोब: रेग्युलर प्लॅनचे 17 फंड विरुद्ध डायरेक्टचे 5
बहुतेक वेळा “खूप फंड” असलेले पोर्टफोलिओ एजंट किंवा बँकेमार्फत रेग्युलर प्लॅनमध्ये असतात. प्रत्येक नवीन फंड म्हणजे नवीन कमिशन — म्हणूनच तुम्हाला सारखे नवे फंड सुचवले जातात. आता खर्चाचा फरक बघा:
| तपशील | 17 फंड (रेग्युलर, सरासरी 1.8% खर्च) | 5 फंड (डायरेक्ट, सरासरी 0.6% खर्च) |
|---|---|---|
| पोर्टफोलिओ | ₹6,00,000 | ₹6,00,000 |
| वर्षाचा खर्च | ₹10,800 | ₹3,600 |
| फरक दरवर्षी | — | ₹7,200 वाचतात |
| 15 वर्षं, 12% बाजार परतावा (एकदम ₹6 लाख) | ₹6 लाख → ~₹25.8 लाख | ₹6 लाख → ~₹30.3 लाख |
केवळ खर्चातल्या फरकामुळे 15 वर्षांत जवळपास ₹4.5 लाखांचा फरक — आणि हे SIP न जोडता. म्हणजे साफसफाई फक्त “सोयी”साठी नाही, सरळ पैशासाठी आहे.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाओव्हरलॅपचं दुसरं रूप: “डेट” आणि “हायब्रिड” मध्येही
ओव्हरलॅप फक्त इक्विटी फंडात नसतो. काही लोकांकडे बॅलन्स्ड अॅडव्हान्टेज फंड, अॅग्रेसिव्ह हायब्रिड, मल्टी अॅसेट, इक्विटी सेव्हिंग्ज — असे 4-5 हायब्रिड फंड असतात. त्या सगळ्यांच्या इक्विटी भागात पुन्हा तेच मोठे शेअर्स. आणि डेट भागात तेच सरकारी रोखे. त्यामुळे:
- हायब्रिड फंड एक किंवा जास्तीत जास्त दोन.
- डेटसाठी एक शॉर्ट ड्युरेशन/कॉर्पोरेट बॉन्ड फंड, किंवा PPF/FD पुरेसे.
- इमर्जन्सीसाठी एक लिक्विड फंड.
नवरा-बायको दोघांचे पोर्टफोलिओ एकत्र बघा
अनेक घरांत नवऱ्याच्या नावावर 6 फंड, बायकोच्या नावावर 5 — आणि दोघांनी मिळून त्यातले 4 तेच फंड घेतलेले. घराचा एकूण पोर्टफोलिओ बघितला की ओव्हरलॅप आणखी मोठा दिसतो. वर्षातून एकदा दोघांचे CAS एकत्र बघा. घर म्हणून एकच योजना करा — कोणाच्या नावावर कोणता फंड, हे टॅक्स आणि नॉमिनीच्या सोयीप्रमाणे ठरवा.
स्वच्छ पोर्टफोलिओसाठी वार्षिक 15 मिनिटांची चेकलिस्ट
- CAS डाउनलोड करा.
- एकूण फंड किती? 6 पेक्षा जास्त असतील तर कारण शोधा.
- प्रत्येक फंडाची भूमिका एका वाक्यात लिहा. लिहिता आली नाही, तर तो फंड अनावश्यक.
- सगळ्यात मोठ्या 5 शेअर्समध्ये एकूण किती टक्के पैसे? 25-30% पेक्षा जास्त असतील तर ओव्हरलॅप.
- इक्विटी-डेट प्रमाण ठरलेल्या प्रमाणात आहे का? नसेल तर रिबॅलन्स.
- कोणता फंड 3 वर्षं सतत बेंचमार्कच्या खूप मागे? त्याची SIP थांबवायचा विचार.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
किती म्युच्युअल फंड असावेत?
बहुतेक लोकांसाठी 3 ते 5 फंड पुरेसे. लहान पोर्टफोलिओसाठी 2-3. प्रत्येक फंडाची भूमिका वेगळी असावी.
पोर्टफोलिओ ओव्हरलॅप म्हणजे काय?
दोन किंवा जास्त फंडांमध्ये तेच शेअर्स किती प्रमाणात सामायिक आहेत ते. ओव्हरलॅप जास्त असेल तर दुसरा फंड घेऊन विविधता मिळत नाही.
ओव्हरलॅप कसा तपासायचा?
ऑनलाइन फंड ओव्हरलॅप टूल, फॅक्टशीटमधल्या टॉप होल्डिंग्जची तुलना, किंवा CAS अपलोड करून पोर्टफोलिओ अॅनालायझर वापरा.
दोन लार्ज कॅप फंड ठेवावेत का?
बहुतेकदा गरज नाही. त्यांच्यात मोठा ओव्हरलॅप असतो. एक लार्ज कॅप किंवा Nifty 50 इंडेक्स फंड पुरेसा.
जास्त फंड असल्यास काय नुकसान?
परतावा जवळपास इंडेक्सइतका होतो पण अॅक्टिव्ह फंडाची जास्त फी, ट्रॅक करणं कठीण, कागदपत्रं आणि टॅक्स हिशोब गुंतागुंतीचा.
जुने फंड एकदम विकावेत का?
नाही. आधी SIP थांबवा आणि 12 महिन्यांपेक्षा जुने युनिट्स दरवर्षी ₹1.25 लाख LTCG सुटीच्या आत टप्प्याटप्प्याने विका. exit load आणि ELSS लॉक-इन तपासा.
Nifty 50 इंडेक्स फंड आणि लार्ज कॅप फंड दोन्ही ठेवावेत का?
दोघांत मोठा ओव्हरलॅप असतो. बहुतेक लोकांसाठी एकच पुरेसा.
ELSS किती ठेवावेत?
एक पुरेसा. दरवर्षी नवा ELSS घेण्याऐवजी तोच चालू ठेवा.
लहान SIP असताना किती फंड?
₹5,000 पर्यंत SIP असेल तर 1-2 फंड पुरेसे. रक्कम वाढली की नवे फंड न घेता आधीच्या फंडांची SIP वाढवा.
पोर्टफोलिओचा आढावा किती वेळा घ्यायचा?
वर्षातून एकदा पुरेसं. रिबॅलन्सिंग आणि फंडाच्या कामगिरीचा आढावा तेव्हाच.
शेवटी एवढंच
गुंतवणुकीत “कमी हेच जास्त” हा नियम अनेकदा लागू पडतो. 3-5 चांगले, वेगवेगळ्या भूमिकांचे फंड, शिस्तीत चालणारी SIP, आणि वर्षातून एकदा आढावा — यापेक्षा जास्त गुंतागुंत तुमच्या संपत्तीला मदत करत नाही. उलट तुमचं लक्ष आणि शांतता घेऊन जाते.
तुमच्याकडेही 8-10 पेक्षा जास्त फंड आहेत? तुमचा CAS घेऊन WhatsApp करा. ओव्हरलॅप किती आहे, कोणते ठेवायचे, कोणते टप्प्याटप्प्याने कमी करायचे — साध्या मराठीत मिळून बघू.
🧹 तुमचा पोर्टफोलिओ स्वच्छ करूया
तुमचा CAS बघून ओव्हरलॅप किती, कोणते फंड ठेवायचे आणि कोणते टप्प्याटप्प्याने कमी करायचे — मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा