
LIC Q2: नफा वाढला, पर्सिस्टन्सी काय सांगते?
मित्रा, LIC च्या तिमाही निकालात नफा आणि VNB मार्जिन वाढले, पण पर्सिस्टन्सी आकडे आणि ULIP मंदीची चर्चाही आहे. आज आकडे, अर्थ, आणि ग्राहकाने काय तपासावे — सोप्या मराठीत. हे टर्म+SIP तुलनेपेक्षा वेगळे: फोकस निकाल+पर्सिस्टन्सी.
आकडे Mint/BS/LIC प्रेस (५ नोव्हें २०२६) वर आधारित.

Direct म्युच्युअल फंड, इंडेक्स/अॅक्टिव्ह — एकाच ॲपमध्ये.
👉 Upstox वर मोफत खातं उघडाLIC Q2 FY27 चे मुख्य आकडे
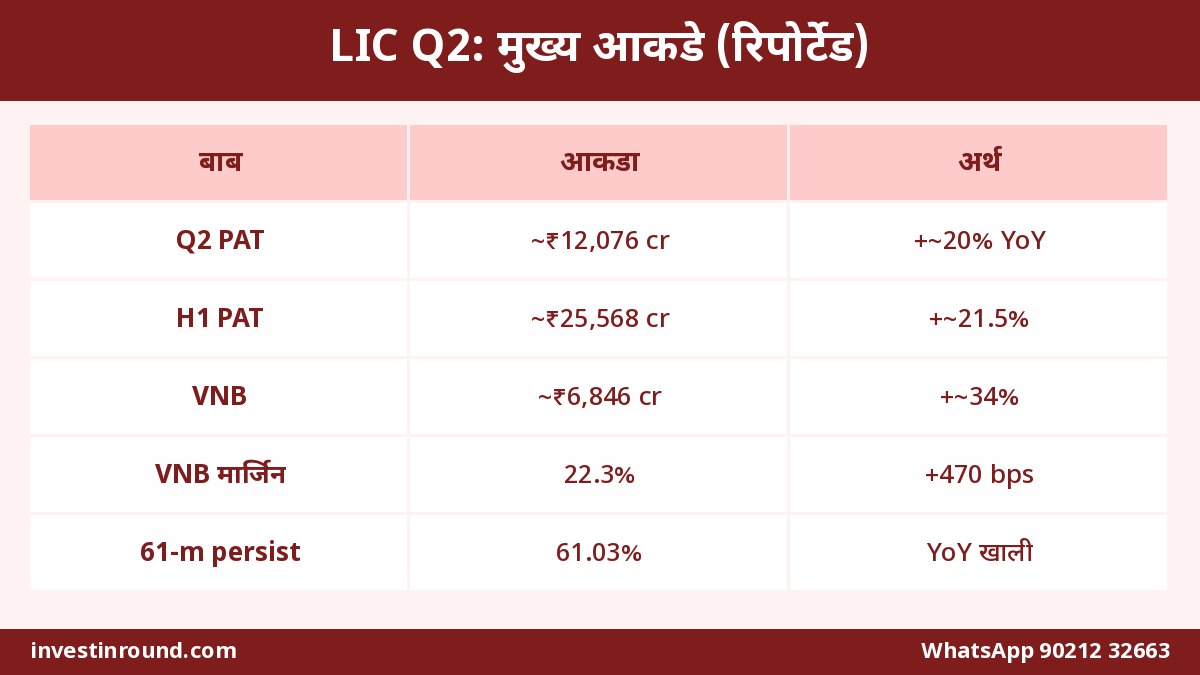
५ नोव्हेंबर २०२६ च्या अहवालांनुसार (Mint/BS/LIC प्रेस): Q2 PAT सुमारे ₹१२,०७६ कोटी (+~२०% YoY), H1 PAT सुमारे ₹२५,५६८ कोटी (+~२१.५%). VNB सुमारे ₹६,८४६ कोटी (+~३४%), नेट VNB मार्जिन २२.३% (आधी ~१७.६%, +४७० bps).
हे कंपनी निकाल आहेत — तुमच्या वैयक्तिक पॉलिसीचा परतावा वेगळा. आकडे रिपोर्टेड; निर्णयपूर्वी प्राथमिक स्रोत तपासा.
पर्सिस्टन्सी का महत्त्वाची?
पर्सिस्टन्सी = पॉलिसी किती जण चालू ठेवतात. १३-महिना आणि ६१-महिना प्रीमियम पर्सिस्टन्सी अनुक्रमे सुमारे ७४.६९% आणि ६१.०३% (आधीच्या वर्षी ~७५.२९% / ६३.८१%) — ETBFSI/LIC संदर्भात खाली आल्याचे नमूद. छोट्या तिकीट पॉलिसी कमकुवत जागा.
ULIP मागणी का दबली?
बाजार व्होलॅटिलिटीत ULIP मागणी/आत्मविश्वास कमी झाल्याचे LIC व्यवस्थापनाने नमूद केल्याचे रिपोर्ट. संरक्षण आणि बचत (नॉन-पार) कडे लक्ष; नवीन प्युअर टर्म. नॉन-पार वाटा ~३४% (आधी ~३६.३% YoY).
तुमच्यासाठी: ULIP = गुंतवणूक+विमा मिसळलेले. अनेकदा टर्म + SIP जास्त पारदर्शक — आमचा टर्म+SIP लेख वाचा.
IRDAI कमिशन/खर्च चर्चा
LIC ने IRDAI च्या वितरण/कमिशन प्रस्तावांवर ग्लोबल नॉर्म्स आणि जास्त ग्लाइड पाथ मागितल्याचे Mint (५ नोव्हें) मध्ये. काही योजनांवर कमिशन परिणाम होऊ शकतो असे म्हटले. हे प्रस्ताव/फीडबॅक आहे — अंतिम नियम वेगळे येतील.
खर्च कमी ठेवा. Upstox वर खातं उघडा.
📲 खातं उघडून SIP लावाग्राहक चेकलिस्ट
- पॉलिसी प्रकार: टर्म / बचत / ULIP?
- प्रीमियम परवडतो का — १०+ वर्ष?
- नॉमिनी अपडेट?
- ULIP असल्यास फंड आणि चार्जेस वाचा
- SIP वेगळी चालू आहे का?
एजंट आणि ग्राहक दोघांसाठी
एजंट कमिशन बदलांच्या चर्चेत असतील. ग्राहकाने उत्पादनाची गरज समजून घ्यावी — कमिशनपेक्षा कव्हर. छोटी तिकीट पॉलिसी पर्सिस्टन्सी कमकुवत असल्याने “फक्त विक्री” नको, “परवडणारी+समजलेली” हवी.
SIP सोबत कसे बसते
टर्म कव्हर घेऊन दीर्घ SIP — अनेक तरुण कुटुंबांसाठी स्पष्ट. LIC बचत/ULIP घेतले असल्यास त्यांना तोडण्यापूर्वी सरेंडर मूल्य आणि टॅक्स तपासा; नवीन पैसे Direct SIP कडे वळवता येतात.
समजून घेतल्यावरच गुंतवणूक.
⚡ आत्ताच खातं उघडाआकडे टेबल
| बाब | रिपोर्टेड |
|---|---|
| Q2 PAT | ~₹12,076 cr (+~20%) |
| H1 VNB | ~₹6,846 cr (+~34%) |
| VNB मार्जिन | 22.3% |
| 61-m persistency | 61.03% |
| AUM (संदर्भ) | ~₹59.61 लाख cr |
दीर्घ विवेचन: नफा आणि ग्राहक अनुभव वेगळे
कंपनीचा नफा वाढला म्हणजे प्रत्येक पॉलिसीधारकाचा अनुभव उत्तम असेलच असे नाही. पर्सिस्टन्सी खाली येणे म्हणजे काही ग्राहक पॉलिसी मध्ये सोडतात — कारण प्रीमियम न परवणे, चुकीची विक्री, किंवा अपेक्षा न पूर्ण. म्हणून खरेदीपूर्वी “मी १५ वर्षे भरू शकतो का?” हा प्रश्न विचारा.
ULIP मध्ये मार्केट खाली असताना स्टेटमेंट लाल दिसते; लोक थांबवतात. टर्म+SIP मध्ये टर्म कव्हर वेगळे, SIP वेगळे — मानसिक दबाव कमी. LIC च्या टर्म उत्पादनांची तुलना इतर कंपन्यांशी करा; फक्त ब्रँड नावाने निर्णय नका.
कमिशन ग्लाइड पाथ चर्चा एजंट उत्पन्नावर परिणाम करू शकते. ग्राहकाने पारदर्शक उत्पादने मागावीत. IRDAI/Bima Sugam कडे तुलना साधने वाढत आहेत — मोटर ४ थर प्रमाणेच विमा खरेदीतही पर्याय स्पष्ट व्हावेत.
व्यवहारिक पुढची पावले
- सध्याच्या पॉलिसींची यादी करा
- ULIP/बचत/टर्म वेगळे ओळखा
- प्रीमियम बजेट तपासा
- नवीन SIP Direct सुरू/वाढवा
- नॉमिनी अपडेट
वारंवार विचारले जाणारे प्रश्न (FAQ)
LIC Q2 नफा किती?
अहवालानुसार सुमारे ₹12,076 कोटी (+~20% YoY).
पर्सिस्टन्सी का घटली?
छोट्या तिकीट पॉलिसी कमकुवत जागा म्हणून नमूद; तपशील LIC/रिपोर्ट बघा.
ULIP घ्यावे का आता?
बाजार व्होलॅटिलिटीत मागणी दबली. टर्म+SIP पर्याय विचारा.
VNB मार्जिन काय?
नवीन व्यवसायाच्या नफ्याचे मापक; 22.3% रिपोर्ट.
कमिशन नियम बदलले का?
LIC ने प्रस्तावांवर फीडबॅक दिला; अंतिम नियम वेगळे.
माझी पॉलिसी तोडायची का?
फक्त हेडलाइनवर नाही. सरेंडर/कव्हर तपासा.
टर्म LIC कडे घेता येते का?
हो, टर्म उत्पादने उपलब्ध; तुलना करा.
SIP कुठे?
Direct म्युच्युअल फंड — Upstox/AMC.
H1 नफा?
सुमारे ₹25,568 कोटी (+~21.5%).
मदत?
WhatsApp 90212 32663. investinround.com.
शेवटचं
नफा वाढला तरी तुमची पॉलिसी परवडणारी आणि समजलेली असावी. खाली संपर्क करा.
investinround.com वाचत राहा. Instagram/Facebook फॉलो करा.
✅ मोफत डिमॅट उघडा