

नमस्कार मित्रांनो! म्युच्युअल फंडात SIP करणाऱ्या बहुतेक लोकांची एक कॉमन अडचण असते. सुरुवातीला उत्साहाने इक्विटी फंडात SIP सुरू होते. पण मुलाच्या ॲडमिशनला दोन वर्षं उरली, घराचं डाउन पेमेंट जवळ आलं, किंवा निवृत्ती पाच वर्षांवर आली — तेव्हा कोणीतरी सांगतं, “आता इक्विटी कमी कर, सुरक्षित फंडात पैसे हलव.” हे कधी करायचं, किती करायचं, आणि बाजार पडला तर काय — हे ठरवताना बहुतेक लोक गोंधळतात. काही जण वेळेवर बदल करतच नाहीत आणि ऐन वेळी बाजार पडल्याने ध्येय अडचणीत येतं.
हीच अडचण सोडवण्यासाठी SEBI ने 2026 मध्ये म्युच्युअल फंडांचा एक नवा प्रकार आणला आहे — लाइफ सायकल फंड (Life Cycle Fund). याला जगभरात “टार्गेट डेट फंड” म्हणतात. तुम्ही फक्त ध्येयाचं वर्ष निवडायचं — उदा. 2036 किंवा 2041 — आणि फंड स्वतःच वेळेनुसार इक्विटी कमी करून डेट वाढवत जातो. आज आपण हा फंड नेमका कसा चालतो, त्याचे नियम, एक्झिट लोड, टॅक्स, आणि तुमच्यासाठी तो योग्य आहे का — हे सगळं सोप्या भाषेत, उदाहरणांसह पाहणार आहोत.
लाइफ सायकल फंड म्हणजे काय? एका वाक्यात
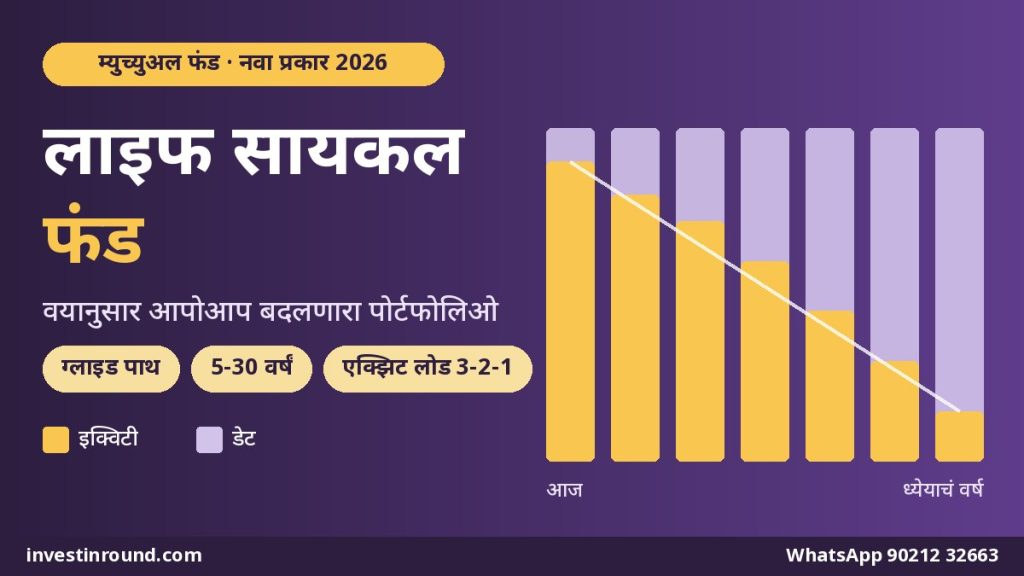
लाइफ सायकल फंड म्हणजे असा म्युच्युअल फंड ज्याची एक ठरलेली मॅच्युरिटी तारीख (target year) असते, आणि त्या तारखेकडे जाताना तो आपोआप जोखीम कमी करत जातो. सुरुवातीला, जेव्हा ध्येयाला अजून 15-20 वर्षं असतात, तेव्हा फंड बहुतांश पैसे इक्विटीत (शेअर्समध्ये) ठेवतो, कारण दीर्घकाळात संपत्ती इक्विटीच वाढवते. ध्येय जवळ येईल तसं इक्विटी कमी होते आणि डेट (सरकारी रोखे, बॉण्ड्स) वाढतं, म्हणजे शेवटच्या वर्षांत बाजाराच्या मोठ्या घसरणीचा धक्का कमी बसतो.
एक साधं उदाहरण घ्या. तुम्ही गाडीने मुंबईहून पुण्याला जात आहात. एक्सप्रेसवेवर वेग जास्त ठेवता, पण पुणे शहरात शिरलं की वेग आपोआप कमी करता. लाइफ सायकल फंड असंच करतो — प्रवासाच्या सुरुवातीला वेग (इक्विटी), आणि मुक्कामाजवळ ब्रेक (डेट).
SEBI ने हा नवा प्रकार का आणला?
26 फेब्रुवारी 2026 रोजी SEBI ने म्युच्युअल फंड योजनांच्या वर्गीकरणाबद्दल (Categorization and Rationalization) नवं परिपत्रक काढलं. त्यात फंडांच्या कॅटेगरी वाढवण्यात आल्या आणि लाइफ सायकल फंड हा नवा प्रकार आणला गेला. त्याच वेळी जुन्या “सोल्युशन ओरिएंटेड” योजना — म्हणजे रिटायरमेंट फंड आणि चिल्ड्रन्स फंड — बंद करण्याचा निर्णय झाला होता. नंतर मार्चमधील मास्टर परिपत्रकात काही अटींसह फंड कंपन्यांना या जुन्या योजना सुरू ठेवण्याची मुभा देण्यात आल्याचं वृत्त आहे.
जुन्या रिटायरमेंट किंवा चिल्ड्रन्स फंडांची अडचण अशी होती की त्यांचं इक्विटी-डेट प्रमाण बहुतांश वेळा स्थिर (static) असायचं. 25 वर्षांच्या तरुणालाही आणि 55 वर्षांच्या व्यक्तीलाही एकाच प्रकारचं मिश्रण. शिवाय जोखीम कमी करायची असेल तर गुंतवणूकदाराला स्वतः एका फंडातून दुसऱ्यात पैसे हलवावे लागायचे — आणि प्रत्येक वेळी विक्री म्हणजे कॅपिटल गेन टॅक्स. लाइफ सायकल फंडात हे बदल फंडाच्या आतच होतात, त्यामुळे गुंतवणूकदाराला प्रत्येक वेळी विक्री करावी लागत नाही.
ग्लाइड पाथ म्हणजे काय? SEBI चा तक्ता समजून घ्या
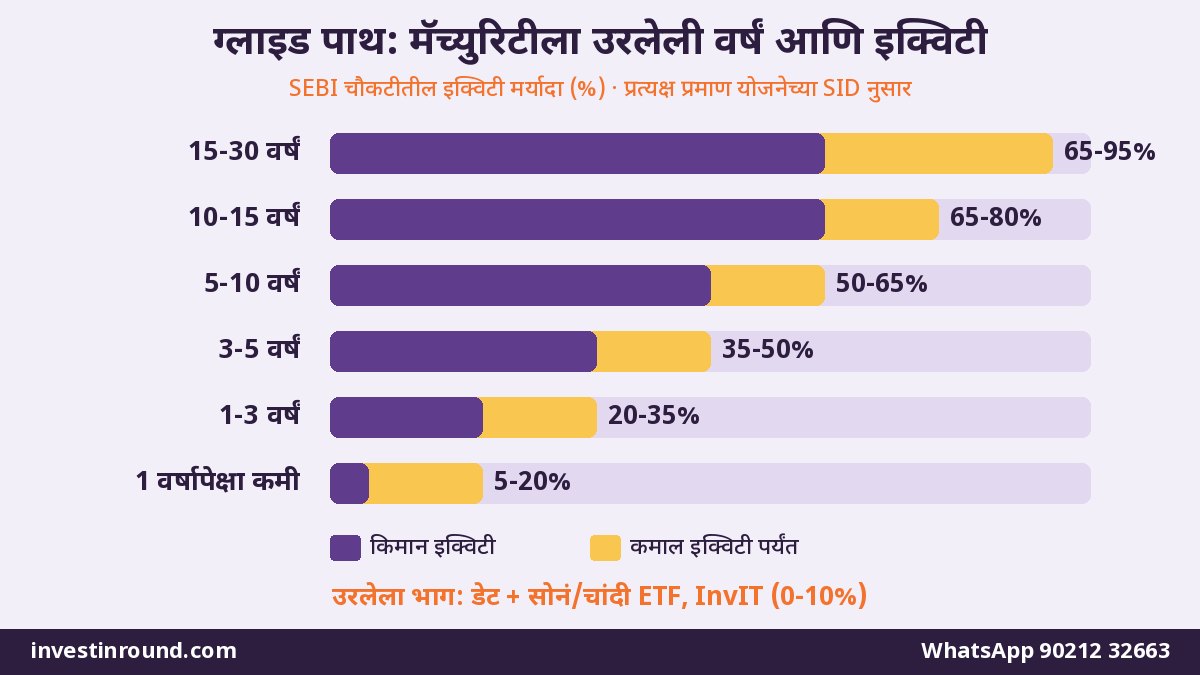
ग्लाइड पाथ म्हणजे वेळेनुसार इक्विटी-डेट प्रमाण बदलण्याचा ठरलेला नकाशा. विमान उतरताना जसं हळूहळू खाली येतं, तसं फंडातली इक्विटी हळूहळू कमी होते. SEBI ने प्रत्येक टप्प्यासाठी मर्यादा ठरवल्या आहेत. मॅच्युरिटीला किती वर्षं उरली, यावर हे प्रमाण ठरतं:
| मॅच्युरिटीला उरलेली वर्षं | इक्विटी (%) | डेट (%) | सोनं/चांदी ETF, InvIT इ. (%) |
|---|---|---|---|
| 15 ते 30 वर्षं | 65 – 95 | 5 – 25 | 0 – 10 |
| 10 ते 15 वर्षं | 65 – 80 | 5 – 25 | 0 – 10 |
| 5 ते 10 वर्षं | 50 – 65 | 5 – 25 | 0 – 10 |
| 3 ते 5 वर्षं | 35 – 50 | 25 – 50 | 0 – 10 |
| 1 ते 3 वर्षं | 20 – 35 | 25 – 65 | 0 – 10 |
| 1 वर्षापेक्षा कमी | 5 – 20 | 25 – 65 | 0 – 10 |
हे आकडे SEBI च्या परिपत्रकातील चौकटीवर आधारित आहेत. प्रत्येक फंड कंपनी या मर्यादांच्या आत स्वतःचं नेमकं प्रमाण ठरवते, जे योजनेच्या कागदपत्रांत (SID) दिलेलं असतं.
फंडाच्या नावातलं “2041” — तुमचं वर्ष कसं निवडायचं?
लाइफ सायकल फंड 5 ते 30 वर्षांच्या मुदतीसाठी, 5 वर्षांच्या पटीत येऊ शकतात — म्हणजे 5, 10, 15, 20, 25 किंवा 30 वर्षं. एक फंड कंपनी एका वेळी जास्तीत जास्त 6 असे फंड सबस्क्रिप्शनसाठी चालू ठेवू शकते. योग्य फंड निवडण्याची सोपी पद्धत:
- ध्येय लिहा — मुलीचं इंजिनिअरिंग/मेडिकल शिक्षण, घराचं डाउन पेमेंट, निवृत्ती, इ.
- ते ध्येय कोणत्या वर्षी येईल ते लिहा. उदा. मुलगी आज 3 वर्षांची, 18 व्या वर्षी कॉलेज → 2041.
- त्या वर्षाच्या सगळ्यात जवळच्या मॅच्युरिटीचा फंड शोधा (2041 नसेल तर 2040 च्या आसपासचा).
- ध्येय दोन वर्षांच्या मध्ये येत असेल, तर आधीचं वर्ष निवडा — पैसे थोडे लवकर सुरक्षित होणं चांगलं.
- प्रत्येक ध्येयासाठी वेगळा फंड किंवा वेगळा फोलिओ ठेवा, म्हणजे हिशोब स्पष्ट राहतो.
उदाहरणासह समजूया: स्नेहाचा 2041 चा प्लॅन
नाशिकची स्नेहा कुलकर्णी (वय 31) IT कंपनीत काम करते. तिची मुलगी आर्या आज 3 वर्षांची आहे. स्नेहाला 2041 मध्ये, आर्याच्या कॉलेज ॲडमिशनसाठी मोठी रक्कम हवी आहे. तिने दरमहा ₹5,000 ची SIP एका 2041 मॅच्युरिटीच्या लाइफ सायकल फंडात सुरू केली.
पहिली काही वर्षं फंडात इक्विटी 65-80% च्या आसपास असेल, म्हणजे वाढीला पूर्ण वाव. 2031 नंतर (मॅच्युरिटीला 10 वर्षांपेक्षा कमी) इक्विटी 50-65% पर्यंत येईल. 2036 नंतर (5 वर्षांपेक्षा कमी) ती 35-50% आणि शेवटच्या वर्षांत आणखी कमी. 2041 जवळ येईपर्यंत पैशांचा मोठा भाग डेटमध्ये असेल. म्हणजे 2040 मध्ये बाजारात मोठी घसरण झाली, तरी स्नेहाच्या एकूण रकमेवर त्याचा परिणाम मर्यादित राहील.
स्नेहाला स्वतः काहीही करावं लागलं नाही — कोणत्या वर्षी किती विकायचं, कुठे हलवायचं — हे सगळं फंडाने केलं. तिचं काम फक्त एकच: SIP न थांबवणं, आणि पगारवाढ झाली की SIP थोडी वाढवणं.
फंड पैसे कुठे गुंतवतो? इक्विटी, डेट, सोनं-चांदी आणि InvIT
लाइफ सायकल फंड हा एक प्रकारे “मल्टी-ॲसेट” फंड आहे. SEBI च्या चौकटीनुसार तो चार प्रकारच्या मालमत्तेत गुंतवणूक करू शकतो:
- इक्विटी: कंपन्यांचे शेअर्स. काही फंड कंपन्या मोठ्या आणि मध्यम कंपन्यांच्या (उदा. Nifty 200 किंवा LargeMidcap 250 सारख्या इंडेक्समधील) शेअर्सचा वापर करत असल्याचं त्यांच्या कागदपत्रांत दिसतं.
- डेट: सरकारी रोखे (G-Sec), कॉर्पोरेट बॉण्ड्स, मनी मार्केट. काही योजना डेट भाग फक्त सरकारी रोख्यांपुरता ठेवतात, जे क्रेडिट जोखमीच्या दृष्टीने सुरक्षित मानलं जातं.
- सोनं आणि चांदी: ETF किंवा ETCD च्या माध्यमातून, जास्तीत जास्त 10% पर्यंत.
- InvIT: रस्ते, वीज वाहिन्या अशा पायाभूत प्रकल्पांतून उत्पन्न देणारे ट्रस्ट, तेही याच 10% मर्यादेत.
ही विविधता एकाच फंडात मिळते, हा मोठा फायदा. वेगवेगळे फंड निवडून दरवर्षी रिबॅलन्स करण्याचा त्रास वाचतो. लार्ज कॅप, मिड कॅप, फ्लेक्सी कॅप असे इक्विटी प्रकार नीट समजून घ्यायचे असतील तर आपला लार्ज-मिड-स्मॉल-फ्लेक्सी कॅप फंड मार्गदर्शक वाचा.
एक्झिट लोड 3-2-1: मध्येच पैसे काढले तर?
लाइफ सायकल फंड हा ओपन-एंडेड आहे — म्हणजे कधीही पैसे काढता येतात, कोणताही सक्तीचा लॉक-इन नाही. पण शिस्त टिकावी म्हणून SEBI च्या चौकटीत लवकर पैसे काढण्यावर एक्झिट लोड ठरवला आहे:
| गुंतवणुकीनंतर पैसे कधी काढले | एक्झिट लोड (SEBI चौकटीनुसार) | ₹1 लाख काढल्यास अंदाजे कपात |
|---|---|---|
| 1 वर्षाच्या आत | 3% | ₹3,000 |
| 1 ते 2 वर्षांत | 2% | ₹2,000 |
| 2 ते 3 वर्षांत | 1% | ₹1,000 |
| 3 वर्षांनंतर | शून्य | ₹0 |
SIP मध्ये प्रत्येक हप्त्याचा कालावधी वेगळा मोजला जातो. म्हणजे 4 वर्षं SIP केल्यानंतर सगळे पैसे काढले, तर पहिल्या वर्षाच्या हप्त्यांवर लोड नाही, पण शेवटच्या वर्षाच्या हप्त्यांवर 3% लागू शकतो. प्रत्येक योजनेचा नेमका एक्झिट लोड तिच्या SID/KIM मध्ये तपासा, कारण अंमलबजावणीत फरक असू शकतो.
टॅक्स कसा लागतो?
म्युच्युअल फंडावर टॅक्स हा फंडाच्या पोर्टफोलिओत देशांतर्गत इक्विटी किती आहे यावर ठरतो. सर्वसाधारण नियम असा (सध्याचे दर; नव्या इन्कम टॅक्स कायद्यातही हेच दर पुढे सुरू असल्याचं सांगितलं जातं — अंतिम माहिती तपासा):
- इक्विटी-ओरिएंटेड (65% किंवा जास्त देशांतर्गत इक्विटी): 12 महिन्यांच्या आत विकल्यास 20% STCG; 12 महिन्यांनंतर वर्षाला ₹1.25 लाखांपर्यंत नफा करमुक्त, त्यावर 12.5% LTCG.
- इक्विटी 35% ते 65% च्या मध्ये: 24 महिन्यांनंतर 12.5% LTCG; त्याआधी स्लॅबनुसार.
- इक्विटी 35% पेक्षा कमी: नफा तुमच्या स्लॅबनुसार.
आता प्रश्न असा की लाइफ सायकल फंडात शेवटच्या वर्षांत इक्विटी कमी होते, मग टॅक्स बदलतो का? म्हणूनच अनेक योजना शेवटच्या 5 वर्षांत इक्विटी आर्बिट्राज (जवळपास जोखीममुक्त) वापरून एकूण इक्विटी 65% च्या आसपास ठेवतात, जेणेकरून फंड “इक्विटी-ओरिएंटेड” राहील. पण प्रत्येक योजनेचं धोरण वेगळं असू शकतं आणि या विषयावर नियामक स्तरावरही चर्चा सुरू असल्याचं वृत्त आहे. म्हणून गुंतवणुकीपूर्वी योजनेचं टॅक्स वर्गीकरण नक्की तपासा.
लाइफ सायकल फंड vs इंडेक्स फंड vs मल्टी ॲसेट vs बॅलन्स्ड ॲडव्हांटेज
| मुद्दा | लाइफ सायकल फंड | इंडेक्स फंड (Nifty 50) | मल्टी ॲसेट फंड | बॅलन्स्ड ॲडव्हांटेज फंड |
|---|---|---|---|---|
| इक्विटी प्रमाण | वेळेनुसार आपोआप कमी | जवळपास 100% कायम | बहुतांश ठराविक मर्यादेत | बाजाराच्या मूल्यांकनानुसार बदलतं |
| ध्येयाशी जोडणी | थेट (मॅच्युरिटी वर्ष) | नाही, स्वतः ठरवावं लागतं | नाही | नाही |
| रिबॅलन्सिंग | फंड करतो | तुम्हाला करावं लागतं | फंड करतो | फंड करतो |
| खर्च (expense ratio) | सक्रिय व्यवस्थापन, साधारण मध्यम | सर्वात कमी | मध्यम | मध्यम |
| कोणासाठी | ठरलेल्या वर्षाचं ध्येय | दीर्घकाळ, स्वतः शिस्त पाळणारे | विविधता हवी असणारे | कमी चढ-उतार हवे असणारे |
इंडेक्स फंड हा कमी खर्चाचा, सोपा पर्याय आहे, पण ध्येय जवळ आलं की जोखीम कमी करण्याचं काम तुम्हालाच करावं लागतं. इंडेक्स फंडाबद्दल सविस्तर आपल्या इंडेक्स फंड — निफ्टी 50 SIP मार्गदर्शक या लेखात वाचा.
लाइफ सायकल फंड कोणासाठी योग्य?
हा फंड खास अशा लोकांसाठी उपयोगी आहे:
- ज्यांचं ध्येय आणि त्याचं वर्ष स्पष्ट आहे — मुलांचं उच्च शिक्षण, लग्न, घर, निवृत्ती.
- ज्यांना दरवर्षी पोर्टफोलिओ तपासून इक्विटी-डेट बदलायला वेळ किंवा माहिती नाही.
- ज्यांना बाजार पडला की घाबरून SIP थांबवण्याची सवय आहे — कारण इथे निर्णय फंड घेतो.
- पहिल्यांदा म्युच्युअल फंडात येणारे, ज्यांना “एकच फंड, एकच ध्येय” असं सोपं हवं आहे.
- ज्यांना करबचतीने (प्रत्येक वेळी विक्री न करता) रिबॅलन्सिंग हवं आहे.
निवृत्तीसाठी नेमकी किती रक्कम लागेल, याचा हिशोब कसा करायचा — 4% नियम, SWP — हे आपल्या निवृत्ती कॉर्पस हिशोब या लेखात आहे. आधी आकडा ठरवा, मग फंड.
कोणासाठी योग्य नाही?
प्रत्येक नवा फंड सगळ्यांसाठी नसतो. हे लक्षात ठेवा:
- 3 वर्षांच्या आत पैसे लागणार असतील तर — एक्झिट लोड आणि बाजाराची जोखीम दोन्ही.
- तुम्ही आधीच इंडेक्स फंड + डेट फंड अशा पद्धतीने शिस्तीत स्वतः रिबॅलन्स करत असाल, तर कमी खर्चात तेच साध्य होत आहे.
- ज्यांचं ध्येयाचं वर्ष नक्की नाही, किंवा जे पैसे “कधीतरी” लागतील.
- ज्यांना गॅरंटीड परतावा हवा आहे — त्यांच्यासाठी PPF, सुकन्या समृद्धी, FD सारखे पर्याय. मुलीच्या ध्येयासाठी PPF आणि सुकन्या यांची तुलना आपल्या PPF vs सुकन्या समृद्धी लेखात पाहा.
- इमर्जन्सी फंड अजून तयार नाही — आधी 6 महिन्यांचा खर्च बाजूला, मग गुंतवणूक.
SIP कशी सुरू करायची? स्टेप बाय स्टेप
- तुमचं KYC पूर्ण आहे का ते तपासा (PAN, आधार, बँक). डिमॅट/ब्रोकर ॲप किंवा थेट फंड कंपनीच्या वेबसाइटवरूनही गुंतवणूक करता येते.
- ध्येयाचं वर्ष ठरवा आणि त्याच्या जवळच्या मॅच्युरिटीचे उपलब्ध लाइफ सायकल फंड शोधा.
- प्रत्येक योजनेचा SID/KIM उघडून इक्विटी कोणत्या प्रकारची, डेट कोणत्या प्रकारचं, expense ratio आणि एक्झिट लोड पाहा.
- डायरेक्ट प्लॅन (कमी खर्च) की रेग्युलर प्लॅन (सल्लागारामार्फत) हे ठरवा.
- पगार जमा झाल्यानंतरच्या 2-3 दिवसांची SIP तारीख ठेवा, म्हणजे खात्यात पैसे नक्की असतील.
- नॉमिनी जोडा आणि दरवर्षी SIP 10% ने वाढवण्याचा (step-up) पर्याय विचारात घ्या.
ब्रोकरमार्फत म्युच्युअल फंड आणि शेअर्स एकाच ठिकाणी पाहायचे असतील, तर Upstox वर मोफत खातं उघडा.
🎯 तुमच्या ध्येयासाठी योग्य फंड आणि SIP ठरवूया
ध्येय काय आहे (मुलांचं शिक्षण, घर, निवृत्ती), किती वर्षं आणि दर महिन्याला किती गुंतवू शकता हे सांगा — लाइफ सायकल फंड, इंडेक्स फंड की दोन्ही, सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादरमहा ₹5,000 च्या SIP चा अंदाजे हिशोब
लाइफ सायकल फंडाचा परतावा कोणीही आधी सांगू शकत नाही — तो बाजारावर आणि शेवटच्या वर्षांतल्या डेटच्या प्रमाणावर अवलंबून असतो. सुरुवातीला इक्विटी जास्त आणि शेवटी कमी असल्याने, दीर्घकाळाचा सरासरी परतावा पूर्ण इक्विटी फंडापेक्षा थोडा कमी आणि FD पेक्षा जास्त असू शकतो. केवळ समजण्यासाठी वेगवेगळ्या गृहीत दरांवर हिशोब:
| कालावधी | एकूण गुंतवणूक | 8% गृहीत | 10% गृहीत | 12% गृहीत |
|---|---|---|---|---|
| 10 वर्षं | ₹6,00,000 | सुमारे ₹9.2 लाख | सुमारे ₹10.3 लाख | सुमारे ₹11.6 लाख |
| 15 वर्षं | ₹9,00,000 | सुमारे ₹17.4 लाख | सुमारे ₹20.9 लाख | सुमारे ₹25.2 लाख |
| 20 वर्षं | ₹12,00,000 | सुमारे ₹29.6 लाख | सुमारे ₹38.3 लाख | सुमारे ₹50 लाख |
हे आकडे फक्त गणितासाठी आहेत; प्रत्यक्ष परतावा कमी-जास्त असू शकतो आणि कोणतीही हमी नाही. पण एक गोष्ट स्पष्ट दिसते — 15 वर्षांत गुंतवलेल्या ₹9 लाखांचे जवळपास दुप्पट होऊ शकतात, आणि यात सगळ्यात मोठा वाटा “वेळेचा” आहे. म्हणून सुरुवात लवकर करा.
बाजारात आलेले पहिले लाइफ सायकल फंड
SEBI च्या नियमानंतर काही फंड कंपन्यांनी या प्रकारातील योजना आणल्या आहेत. माध्यमांतील माहितीनुसार जून 2026 मध्ये Zerodha Fund House ने 2036 आणि 2041 मॅच्युरिटीचे लाइफ सायकल फंड आणले — हे भारतातले पहिले टार्गेट-डेट फंड म्हणून सांगितले गेले. त्यानंतर ICICI Prudential ने 2031, 2036 आणि 2041 चे फंड आणल्याचं आणि Mirae Asset ने 2056 मॅच्युरिटीचा फंड NFO मध्ये आणल्याचं वृत्त आहे. पुढच्या काही महिन्यांत आणखी फंड कंपन्या या प्रकारात येण्याची शक्यता आहे.
तुम्ही जुन्या रिटायरमेंट किंवा चिल्ड्रन्स फंडात असाल तर?
बऱ्याच जणांनी आधीच “रिटायरमेंट फंड” किंवा “चिल्ड्रन्स गिफ्ट फंड” मध्ये SIP सुरू केलेली आहे. घाबरू नका — तुमचे पैसे सुरक्षित आहेत. SEBI च्या नव्या नियमानंतर काही फंड कंपन्यांनी जुन्या योजना काही अटींसह सुरू ठेवल्या आहेत, तर काहींनी त्या इतर योजनांत विलीन (merge) करण्याचा मार्ग स्वीकारला असू शकतो. अशा बदलाची सूचना फंड कंपनी ईमेल/SMS ने देते.
- फंड कंपनीकडून आलेले ईमेल नीट वाचा — योजनेचं नाव, प्रकार किंवा धोरण बदललं आहे का?
- विलीनीकरण झाल्यास नव्या योजनेचा इक्विटी-डेट प्रकार तुमच्या ध्येयाशी जुळतो का, ते तपासा.
- फक्त “नवा प्रकार आला” म्हणून जुनी गुंतवणूक विकू नका — विक्रीवर टॅक्स आणि एक्झिट लोड दोन्ही लागू शकतात.
- नवी SIP सुरू करायची असेल तर ती लाइफ सायकल फंडात करण्याचा विचार करता येईल.
फंड निवडताना हे 7 मुद्दे तपासा
- मॅच्युरिटी वर्ष: तुमच्या ध्येयाच्या वर्षाशी जुळतं का?
- इक्विटी कुठे: फक्त मोठ्या कंपन्या की मिड-कॅपही? जोखीम त्यानुसार बदलते.
- डेट कुठे: फक्त सरकारी रोखे की कॉर्पोरेट बॉण्ड्सही? क्रेडिट जोखीम किती?
- खर्च: डायरेक्ट प्लॅनचा expense ratio किती? दीर्घकाळात 0.5% फरकही लाखो रुपयांचा होतो.
- एक्झिट लोड: SID मध्ये नेमका कसा आहे?
- टॅक्स धोरण: शेवटच्या वर्षांत फंड इक्विटी-ओरिएंटेड राहणार आहे का?
- फंड कंपनीचा अनुभव: मल्टी-ॲसेट आणि डेट व्यवस्थापनात कंपनीची नोंद कशी आहे?
या चुका टाळा
- मॅच्युरिटी वर्ष म्हणजे “पैसे लॉक, परतावा पक्का” असं समजणं.
- एकाच फंडात सगळी ध्येयं टाकणं — 2036 चं शिक्षण आणि 2051 ची निवृत्ती एकाच फंडात नको.
- 2-3 वर्षांतच पैसे काढून एक्झिट लोड भरणं.
- फक्त NFO च्या जाहिरातीवरून किंवा “₹10 ला युनिट” म्हणून गुंतवणूक करणं.
- बाजार पडला की SIP थांबवणं — उलट तेव्हाच स्वस्तात युनिट्स मिळतात.
- आधी आरोग्य विमा, टर्म इन्शुरन्स आणि इमर्जन्सी फंड न करता थेट गुंतवणूक.
करबचत आणि निवृत्ती दोन्ही हवं असेल तर NPS हाही एक पर्याय आहे, ज्यात “लाइफ सायकल” पद्धतीचं ऑटो चॉइस आधीपासून आहे. याची तुलना आपल्या NPS टॅक्स बचत आणि पेन्शन प्लॅन या लेखात पाहा.
शेवटचं सांगणं: ध्येयाचं वर्ष निवडा, आणि SIP सुरू ठेवा
मित्रांनो, लाइफ सायकल फंड हा जादूचा फंड नाही, पण तो एक मोठी मानवी चूक दूर करतो — वेळेवर जोखीम कमी न करणं. ज्यांचं ध्येय स्पष्ट आहे आणि ज्यांना पोर्टफोलिओ सांभाळायला वेळ नाही, त्यांच्यासाठी हा सोपा “एक ध्येय, एक फंड” पर्याय ठरू शकतो. फक्त खर्च, एक्झिट लोड आणि टॅक्स धोरण तपासा, आणि 3 वर्षांपेक्षा लहान ध्येयासाठी वापरू नका. तुमच्या ध्येयासाठी कोणतं वर्ष, किती SIP आणि कोणता फंड प्रकार योग्य, हे ठरवायचं असेल तर आम्हाला WhatsApp करा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
लाइफ सायकल फंड म्हणजे काय?
हा SEBI ने 2026 मध्ये आणलेला म्युच्युअल फंडाचा नवा प्रकार आहे. याची एक ठरलेली मॅच्युरिटी तारीख असते आणि त्या तारखेकडे जाताना फंड आपोआप इक्विटी कमी करून डेट वाढवतो. याला टार्गेट डेट फंड असंही म्हणतात.
लाइफ सायकल फंड किती वर्षांसाठी असतात?
SEBI च्या चौकटीनुसार किमान 5 आणि कमाल 30 वर्षांच्या मुदतीचे, 5 वर्षांच्या पटीत — 5, 10, 15, 20, 25, 30 वर्षं. फंडाच्या नावात मॅच्युरिटीचं वर्ष असतं, उदा. 2041.
ग्लाइड पाथ म्हणजे काय?
वेळेनुसार इक्विटी-डेट प्रमाण बदलण्याचा ठरलेला नकाशा. उदा. मॅच्युरिटीला 15+ वर्षं असताना इक्विटी 65-95% आणि शेवटच्या वर्षात 5-20%, अशा मर्यादा SEBI ने ठरवल्या आहेत.
लाइफ सायकल फंडात लॉक-इन आहे का?
सक्तीचा लॉक-इन नाही; हा ओपन-एंडेड फंड आहे. पण SEBI च्या चौकटीनुसार पहिल्या वर्षी 3%, दुसऱ्या वर्षी 2% आणि तिसऱ्या वर्षी 1% एक्झिट लोड लागू शकतो. नेमकी अट योजनेच्या SID मध्ये तपासा.
मॅच्युरिटीला पैसे आपोआप मिळतात का?
फंड मॅच्युरिटीजवळ आल्यावर (1 वर्षापेक्षा कमी उरल्यावर) युनिटधारकांच्या संमतीने जवळच्या मॅच्युरिटीच्या फंडात विलीन केला जाऊ शकतो, असं SEBI च्या चौकटीत म्हटलं आहे. पैसे कधी आणि कसे काढायचे, याची प्रक्रिया योजनेच्या कागदपत्रांत तपासा.
लाइफ सायकल फंडावर टॅक्स कसा लागतो?
फंड इक्विटी-ओरिएंटेड (65%+ देशांतर्गत इक्विटी) असेल तर 12 महिन्यांनंतर ₹1.25 लाखांवरील नफ्यावर 12.5% LTCG आणि त्याआधी 20% STCG. फंडाच्या आतल्या बदलांवर तुम्हाला टॅक्स लागत नाही; फक्त विक्रीवेळी लागतो.
लाइफ सायकल फंड चांगला की इंडेक्स फंड?
दोन्हींचं काम वेगळं. इंडेक्स फंड स्वस्त आणि साधा, पण जोखीम कमी करण्याचं काम तुम्हाला करावं लागतं. लाइफ सायकल फंड हे काम स्वतः करतो, पण खर्च थोडा जास्त असू शकतो. ठरलेल्या वर्षाच्या ध्येयासाठी लाइफ सायकल फंड सोयीचा ठरू शकतो.
मुलांच्या शिक्षणासाठी लाइफ सायकल फंड योग्य आहे का?
ध्येय किमान 5-10 वर्षं दूर असेल आणि वर्ष नक्की असेल तर हा एक चांगला पर्याय ठरू शकतो. मुलीसाठी गॅरंटीड भाग हवा असेल तर सुकन्या समृद्धी किंवा PPF सोबत वापरता येतो.
SIP किती रकमेपासून सुरू करता येते?
योजनेनुसार बदलतं. काही योजनांत ₹100 पासूनही SIP करता येते असं त्यांच्या कागदपत्रांत दिसतं. तुमच्या निवडलेल्या योजनेची किमान रक्कम तपासा.
माझ्या जुन्या रिटायरमेंट फंडाचं काय होईल?
फंड कंपनी ती योजना काही अटींसह सुरू ठेवू शकते किंवा दुसऱ्या योजनेत विलीन करू शकते. कंपनीकडून आलेल्या सूचना वाचा; घाईने विकू नका, कारण विक्रीवर टॅक्स आणि एक्झिट लोड लागू शकतो.
🎯 तुमच्या ध्येयासाठी योग्य फंड आणि SIP ठरवूया
ध्येय काय आहे (मुलांचं शिक्षण, घर, निवृत्ती), किती वर्षं आणि दर महिन्याला किती गुंतवू शकता हे सांगा — लाइफ सायकल फंड, इंडेक्स फंड की दोन्ही, सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा