

परवा एक मित्र फोनवर वैतागला होता. “अरे, मी फंडाचे ₹3 लाखांचे युनिट्स विकले, आणि आता CA म्हणतोय टॅक्स भरावा लागेल. म्युच्युअल फंडावर पण टॅक्स असतो?” हो, असतो. आणि बहुतेक लोकांना ते विक्री केल्यानंतरच कळतं.
चांगली बातमी अशी की म्युच्युअल फंडावरचा टॅक्स समजायला खूप सोपा आहे, आणि थोडं आधी नियोजन केलं तर तो कायदेशीरपणे बराच कमी करता येतो. विशेषतः “टॅक्स हार्वेस्टिंग” नावाची एक सोपी युक्ती आहे, जी दरवर्षी मार्चच्या आधी वापरली तर हजारो रुपये वाचू शकतात.
आज आपण हेच बघणार आहोत — इक्विटी फंड, डेट फंड, हायब्रिड फंड यांवर टॅक्स कसा लागतो, STCG आणि LTCG म्हणजे काय, ₹1.25 लाखांची सूट कशी वापरायची, SIP च्या प्रत्येक हप्त्याचा हिशोब कसा होतो, तोटा असेल तर काय करायचं, आणि ITR मध्ये हे कसं दाखवायचं. सगळं साध्या भाषेत, उदाहरणांसह.
आधी हे समजून घ्या: टॅक्स कधी लागतो?
म्युच्युअल फंडात टॅक्स फक्त दोन वेळा लागू शकतो:
- युनिट्स विकल्यावर (Redeem/Switch केल्यावर) — मिळालेल्या नफ्यावर “कॅपिटल गेन्स टॅक्स”.
- डिव्हिडंड (IDCW) मिळाल्यावर — तो तुमच्या उत्पन्नात मिळवला जातो आणि स्लॅबप्रमाणे टॅक्स.
म्हणजे फंड वाढत राहिला, NAV ₹20 वरून ₹60 झाली, पण तुम्ही विकलं नाही — तर कुठलाही टॅक्स नाही. कागदावरचा नफा (notional gain) टॅक्सेबल नाही. हा फार महत्त्वाचा मुद्दा आहे, कारण अनेक लोकांना वाटतं दरवर्षी फंडाच्या वाढीवर टॅक्स भरावा लागतो. नाही.
Switch पण विक्रीच आहे
एक गोष्ट लक्षात ठेवा — एका फंडातून दुसऱ्या फंडात “Switch” केलं, रेग्युलरमधून डायरेक्टमध्ये गेलात, किंवा STP चालू आहे — हे सगळं टॅक्सच्या दृष्टीने विक्रीच धरलं जातं. त्यावरही कॅपिटल गेन्स मोजला जातो.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाइक्विटी फंडावर टॅक्स: STCG आणि LTCG
इक्विटी फंड म्हणजे ज्यात 65% पेक्षा जास्त पैसा भारतीय शेअर्समध्ये — लार्ज कॅप, मिड कॅप, स्मॉल कॅप, फ्लेक्सी कॅप, ELSS, इंडेक्स फंड, आणि बहुतेक बॅलन्स्ड अॅडव्हान्टेज फंड.
| किती काळ ठेवले | नफ्याचं नाव | टॅक्स दर |
|---|---|---|
| 12 महिने किंवा कमी | STCG (Short Term) | 20% |
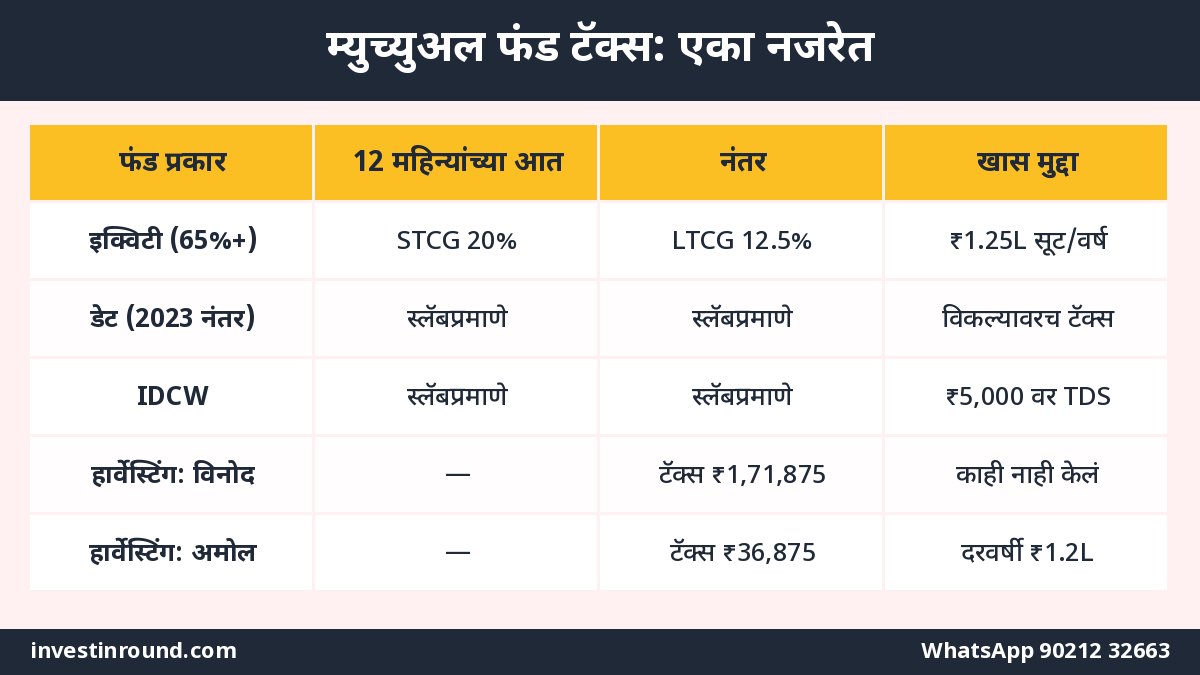
| 12 महिन्यांपेक्षा जास्त | LTCG (Long Term) | वर्षाला ₹1.25 लाखापर्यंत सूट, त्यावर 12.5% |
यावर 4% सेस आणि उत्पन्न खूप जास्त असेल तर सरचार्ज वेगळा.
उदाहरण 1: सुनीताने 8 महिन्यांत विकले
सुनीताने ₹1,00,000 गुंतवले, 8 महिन्यांनी ₹1,15,000 ला विकले. नफा ₹15,000. 12 महिने पूर्ण नाहीत, म्हणून STCG. टॅक्स = ₹15,000 × 20% = ₹3,000 (+सेस).
उदाहरण 2: राजेशने 3 वर्षांनी विकले
राजेशने ₹4,00,000 गुंतवले, 3 वर्षांनी ₹6,00,000 ला विकले. नफा ₹2,00,000. LTCG. पहिले ₹1,25,000 टॅक्स-फ्री. उरलेले ₹75,000 × 12.5% = ₹9,375 (+सेस).
| तपशील | सुनीता (STCG) | राजेश (LTCG) |
|---|---|---|
| गुंतवणूक | ₹1,00,000 | ₹4,00,000 |
| विक्री | ₹1,15,000 | ₹6,00,000 |
| नफा | ₹15,000 | ₹2,00,000 |
| सूट | नाही | ₹1,25,000 |
| टॅक्सेबल नफा | ₹15,000 | ₹75,000 |
| टॅक्स (सेसशिवाय) | ₹3,000 | ₹9,375 |
बघा — राजेशचा नफा सुनीतापेक्षा 13 पट, पण टॅक्स फक्त 3 पट. लांब काळ ठेवण्याचं हेच बक्षीस आहे.
SIP मध्ये हिशोब कसा होतो? FIFO नियम
इथे बरेच लोक गोंधळतात. SIP मध्ये दरमहा युनिट्स विकत घेतले जातात, प्रत्येक हप्ता वेगळ्या तारखेचा. विकताना नियम आहे FIFO — First In First Out. म्हणजे सगळ्यात आधी घेतलेले युनिट्स सगळ्यात आधी विकले जातात.
उदाहरण: तुम्ही जानेवारी 2025 पासून दरमहा ₹10,000 ची SIP करताय. आता नोव्हेंबर 2026 मध्ये काही युनिट्स विकले. तर जानेवारी 2025 ते ऑक्टोबर 2025 चे हप्ते 12 महिन्यांपेक्षा जुने — त्यांचा नफा LTCG. आणि नोव्हेंबर 2025 नंतरचे हप्ते 12 महिन्यांपेक्षा नवीन — त्यांचा नफा STCG.
| हप्ता | ठेवण्याचा काळ (नोव्हें 2026 ला) | नफ्याचा प्रकार |
|---|---|---|
| जानेवारी 2025 | 22 महिने | LTCG |
| जून 2025 | 17 महिने | LTCG |
| ऑक्टोबर 2025 | 13 महिने | LTCG |
| डिसेंबर 2025 | 11 महिने | STCG |
| जून 2026 | 5 महिने | STCG |
डेट फंडावर टॅक्स: नियम बदललाय
1 एप्रिल 2023 नंतर घेतलेल्या डेट फंडांवर (ज्यात इक्विटी 35% पेक्षा कमी) नियम सोपा पण कडक आहे — किती दिवस ठेवले याचा फरक नाही, नफा तुमच्या उत्पन्नात मिळवला जातो आणि स्लॅबप्रमाणे टॅक्स. म्हणजे टॅक्सच्या बाबतीत FD सारखंच.
| फंड प्रकार | उदाहरण | टॅक्स |
|---|---|---|
| इक्विटी (65%+ इक्विटी) | फ्लेक्सी कॅप, इंडेक्स, ELSS | STCG 20% / LTCG 12.5% (₹1.25L सूट) |
| डेट (35% पेक्षा कमी इक्विटी), 1 एप्रिल 2023 नंतर | लिक्विड, गिल्ट, कॉर्पोरेट बॉन्ड | स्लॅबप्रमाणे |
| मधले (35-65% इक्विटी) | काही हायब्रिड, मल्टी अॅसेट | 24 महिन्यांवर LTCG 12.5%, आत स्लॅब |
| आंतरराष्ट्रीय / गोल्ड FoF | — | फंडाच्या रचनेप्रमाणे, तपासून घ्या |
डेट फंडाचा एक छोटा फायदा अजूनही आहे — टॅक्स विकल्यावरच, FD सारखा दरवर्षी नाही.
₹1.25 लाखांची सूट: वाया घालवू नका
ही सूट दरवर्षी मिळते, आणि ती पुढच्या वर्षात “कॅरी फॉरवर्ड” होत नाही. म्हणजे यावर्षी वापरली नाही तर वाया. बहुतेक SIP करणारे लोक 10-15 वर्षं काहीच विकत नाहीत आणि शेवटी एकदम विकतात — तेव्हा 15 वर्षांचा सगळा नफा एकाच वर्षात येतो आणि फक्त एकदाच ₹1.25 लाख सूट मिळते.
उपाय आहे — टॅक्स हार्वेस्टिंग.
टॅक्स हार्वेस्टिंग म्हणजे काय? सोप्या भाषेत
दरवर्षी (साधारण फेब्रुवारी-मार्चमध्ये) तुमच्या इक्विटी फंडातले असे युनिट्स विका जे 12 महिन्यांपेक्षा जुने आहेत आणि ज्यावरचा नफा ₹1.25 लाखाच्या आत आहे. आणि तेच पैसे लगेच (पुढच्या एक-दोन दिवसांत) त्याच किंवा तशाच फंडात परत गुंतवा.
काय होतं? तुमची गुंतवणूक तशीच राहते, पण तुमची “खरेदी किंमत” वाढते. पुढे जेव्हा खरंच विकाल, तेव्हा नफा कमी दिसेल आणि टॅक्स कमी लागेल. आणि यावर्षीच्या ₹1.25 लाख नफ्यावर टॅक्स शून्य.
Groww-स्टाईल हिशोब: हार्वेस्टिंग केलं आणि नाही केलं
अमोल दरवर्षी साधारण ₹1.2 लाख LTCG हार्वेस्ट करतो, आणि त्याचा मित्र विनोद काहीच करत नाही. 10 वर्षांनी दोघांनी सगळं विकलं, दोघांचा एकूण नफा ₹15 लाख.
| तपशील | विनोद (काही नाही) | अमोल (दरवर्षी हार्वेस्ट) |
|---|---|---|
| 10 वर्षांत एकूण नफा | ₹15,00,000 | ₹15,00,000 |
| आधीच टॅक्स-फ्री हार्वेस्ट (9 वर्षं × ₹1.2L) | ₹0 | ₹10,80,000 |
| शेवटच्या वर्षी उरलेला नफा | ₹15,00,000 | ₹4,20,000 |
| शेवटच्या वर्षी सूट | ₹1,25,000 | ₹1,25,000 |
| टॅक्सेबल | ₹13,75,000 | ₹2,95,000 |
| टॅक्स (12.5%, सेसशिवाय) | ₹1,71,875 | ₹36,875 |
फरक — तब्बल ₹1.35 लाख! फक्त वर्षातून एकदा 15 मिनिटांचं काम.
तोटा झालाय? तो पण उपयोगी आहे (Tax Loss Harvesting)
बाजार पडला आणि एखाद्या फंडात तोटा आहे? तो तोटा “बुक” करून दुसऱ्या नफ्याविरुद्ध वजा करता येतो.
नियम असे:
- शॉर्ट टर्म तोटा (STCL) — STCG आणि LTCG दोन्हींविरुद्ध वजा करता येतो.
- लाँग टर्म तोटा (LTCL) — फक्त LTCG विरुद्ध.
- यावर्षी वजा होऊ शकला नाही तर पुढच्या 8 वर्षांपर्यंत कॅरी फॉरवर्ड — पण त्यासाठी ITR वेळेवर (देय तारखेच्या आत) भरणं आवश्यक.
उदाहरण: यावर्षी तुमचा एका फंडात ₹40,000 STCG आहे (टॅक्स ₹8,000). दुसऱ्या स्मॉल कॅप फंडात ₹30,000 चा शॉर्ट टर्म तोटा आहे. तो विकून बुक केला तर टॅक्सेबल STCG फक्त ₹10,000 → टॅक्स ₹2,000. ₹6,000 वाचले. आणि विकलेले पैसे पुन्हा तशाच दुसऱ्या फंडात टाकता येतात.
🧮 तुमचा फंड टॅक्स हिशोब करूया
तुमचं Capital Gains Statement बघून यावर्षी किती हार्वेस्ट करायचं, कोणता तोटा बुक करायचा — मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाIDCW (डिव्हिडंड) पर्याय: टॅक्सच्या दृष्टीने वाईट का?
अनेक जुने गुंतवणूकदार अजून “डिव्हिडंड” (आता नाव IDCW) पर्यायात आहेत, कारण “दरवर्षी पैसे मिळतात” असं वाटतं. पण:
- IDCW तुमच्याच पैशातून दिलं जातं — NAV तेवढ्याने कमी होते.
- मिळालेलं IDCW तुमच्या उत्पन्नात मिळवलं जातं, स्लॅबप्रमाणे टॅक्स — 30% पर्यंत.
- ₹5,000 पेक्षा जास्त IDCW वर TDS पण कापला जातो.
त्याऐवजी ग्रोथ पर्याय घ्या आणि गरज असेल तेव्हा SWP करा — SWP मध्ये फक्त नफ्याच्या भागावर कॅपिटल गेन्स टॅक्स, तोही ₹1.25 लाख सुटीसह.
| मुद्दा | IDCW | ग्रोथ + SWP |
|---|---|---|
| टॅक्स | स्लॅबप्रमाणे (30% पर्यंत) | फक्त नफ्याच्या भागावर, 12.5%, सुटीसह |
| रक्कम ठरलेली? | नाही, फंड ठरवतो | हो, तुम्ही ठरवता |
| TDS | हो, ₹5,000 वर | निवासी व्यक्तींसाठी नाही |
31 जानेवारी 2018 चं “ग्रँडफादरिंग” — जुन्या गुंतवणूकदारांसाठी
तुमच्याकडे 2018 च्या आधीपासूनचे इक्विटी फंड असतील, तर 31 जानेवारी 2018 पर्यंतचा नफा टॅक्स-फ्री आहे. त्या दिवसाची NAV ही “खरेदी किंमत” म्हणून धरली जाते (काही अटींसह). Capital Gains Statement मध्ये हे आपोआप दिलेलं असतं. म्हणून जुने फंड विकताना घाबरू नका, हिशोब तुमच्या बाजूने असतो.
रेग्युलर प्लॅनमधून डायरेक्टमध्ये जायचंय? टॅक्स जपून
बऱ्याच लोकांनी सुरुवातीला एजंट किंवा बँकेमार्फत रेग्युलर प्लॅन घेतलेले असतात. आता कळतं की डायरेक्ट प्लॅनमध्ये खर्च (expense ratio) 0.5-1% कमी आहे आणि 15-20 वर्षांत हा फरक लाखोंचा होतो. मग सगळं एकदम डायरेक्टमध्ये हलवायचं का?
थांबा. रेग्युलरमधून डायरेक्टमध्ये Switch म्हणजे विक्री. समजा तुमच्या रेग्युलर प्लॅनमध्ये ₹8 लाखांचा नफा जमा आहे. एकदम हलवलं तर ₹1.25 लाख सूट वजा करून ₹6.75 लाखांवर 12.5% म्हणजे जवळपास ₹84,000 टॅक्स एकाच वर्षात. आणि 12 महिन्यांच्या आतले हप्ते असतील तर त्यांवर 20%.
हुशार पद्धत:
- आजपासून नवी SIP फक्त डायरेक्ट प्लॅनमध्ये सुरू करा. रेग्युलरची SIP थांबवा (जुने युनिट्स तसेच राहू द्या).
- रेग्युलरमधले फक्त 12 महिन्यांपेक्षा जुने युनिट्स, दरवर्षी ₹1.25 लाख नफ्याच्या आत, डायरेक्टमध्ये Switch करा.
- 3-5 वर्षांत टॅक्स जवळपास न भरता सगळं डायरेक्टमध्ये येईल.
- ELSS चे युनिट्स लॉक-इन संपल्यावरच हलवा.
| पद्धत | पहिल्या वर्षी टॅक्स (अंदाज) | 4 वर्षांत एकूण टॅक्स (अंदाज) |
|---|---|---|
| सगळं एकदम Switch (₹8L नफा) | ₹84,000 | ₹84,000 |
| दरवर्षी ₹1.25L नफ्याच्या आत | ₹0 | ₹0 ते ₹25,000 (शेवटच्या वर्षी उरलेल्यावर) |
मार्चच्या आधीची 7 पायऱ्यांची टॅक्स चेकलिस्ट
दरवर्षी फेब्रुवारीच्या मध्यात 30 मिनिटं काढा आणि हे करा:
- CAMS/KFintech चं या आर्थिक वर्षाचं Capital Gains Statement काढा — आत्तापर्यंत किती STCG/LTCG झाला ते बघा.
- चालू पोर्टफोलिओचा “Unrealised Gains” रिपोर्ट बघा — कोणत्या फंडात किती लाँग टर्म नफा आहे.
- ₹1.25 लाखातून आधीच वापरलेली सूट वजा करा, उरलेल्या मर्यादेत हार्वेस्टिंग ठरवा.
- कुठल्या फंडात तोटा आहे का? असेल आणि तो फंड ठेवण्यासारखा नसेल तर बुक करा.
- exit load, ELSS लॉक-इन तपासा.
- विकून आलेले पैसे 1-2 दिवसांत पुन्हा गुंतवा (बाजाराचं टायमिंग करू नका).
- सगळ्याची एक छोटी नोंद ठेवा — ITR भरताना उपयोगी पडेल.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाघरात कोणाच्या नावाने गुंतवणूक? एक उदाहरण
नागपूरचे मोहन (30% स्लॅब) आणि त्यांचे निवृत्त वडील (उत्पन्न कमी). वडिलांच्या स्वतःच्या बचतीतून त्यांच्या नावाने इक्विटी फंड असेल, तर त्यांचीही ₹1.25 लाखांची वेगळी LTCG सूट मिळते. म्हणजे घरात दोन व्यक्ती, दोन सुटी — वर्षाला ₹2.5 लाखांपर्यंत टॅक्स-फ्री लाँग टर्म नफा. फक्त लक्षात ठेवा, पैसे खरंच त्यांचे असावेत आणि नोंदी स्वच्छ असाव्यात. जोडीदाराला किंवा अल्पवयीन मुलाला पैसे भेट देऊन त्यांच्या नावाने गुंतवले तर त्यावरचं उत्पन्न सहसा तुमच्याच उत्पन्नात धरलं जातं.
ITR मध्ये कसं दाखवायचं?
- कॅपिटल गेन्स असेल तर साधा ITR-1 चालत नाही (काही मर्यादित LTCG वगळता). बहुतेकांना ITR-2 (पगारदार) किंवा ITR-3 (व्यवसाय) भरावा लागतो. त्या वर्षाचे नियम एकदा तपासा.
- CAMS/KFintech चं एकत्रित Capital Gains Statement डाउनलोड करा.
- AIS (Annual Information Statement) मध्ये तुमचे म्युच्युअल फंड व्यवहार आधीच दिसतात — ते आणि तुमचं स्टेटमेंट जुळवा.
- तोटा कॅरी फॉरवर्ड करायचा असेल तर ITR वेळेवर भरा.
टॅक्स कमी करायच्या 8 कायदेशीर पद्धती
- 12 महिन्यांच्या आधी इक्विटी फंड विकू नका — 20% ऐवजी 12.5% आणि ₹1.25L सूट.
- दरवर्षी टॅक्स हार्वेस्टिंग करा.
- तोटा असेल तर बुक करून नफ्याविरुद्ध वजा करा.
- IDCW ऐवजी ग्रोथ + SWP.
- घरातल्या कमी उत्पन्नाच्या व्यक्तीच्या (जोडीदार, निवृत्त आई-वडील) नावाने गुंतवणूक — त्यांची स्वतःची ₹1.25L सूट. (पण स्वतःचे पैसे भेट देताना “क्लबिंग” नियम लक्षात ठेवा — जोडीदाराला दिलेल्या पैशांवरचं उत्पन्न तुमच्याच उत्पन्नात धरलं जातं.)
- सारखं Switch करू नका — प्रत्येक Switch म्हणजे विक्री.
- रेग्युलरमधून डायरेक्टमध्ये जायचं असेल तर ते टप्प्याटप्प्याने, दरवर्षी ₹1.25L नफ्याच्या आत.
- डेट फंड जास्त स्लॅबवाल्यांनी लांब काळासाठी ठेवण्याआधी विचार करा — कधी कधी FD पेक्षा फायदा नाही.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
म्युच्युअल फंडावर दरवर्षी टॅक्स भरावा लागतो का?
नाही. ग्रोथ पर्यायात युनिट्स विकल्यावरच टॅक्स लागतो. विकलं नाही तर वाढीवर टॅक्स नाही. IDCW घेतलं तर ते मिळेल त्या वर्षी टॅक्सेबल.
इक्विटी म्युच्युअल फंडावर LTCG किती आहे?
12 महिन्यांपेक्षा जास्त ठेवलेल्या इक्विटी फंडाच्या नफ्यावर वर्षाला ₹1.25 लाखापर्यंत सूट आहे. त्यावरच्या नफ्यावर 12.5% टॅक्स (+सेस).
STCG किती आहे?
12 महिने किंवा कमी काळ ठेवलेल्या इक्विटी फंडाच्या नफ्यावर 20% टॅक्स.
SIP मध्ये 12 महिने कसे मोजतात?
प्रत्येक हप्त्याचे 12 महिने वेगळे मोजतात आणि विकताना जुने युनिट्स आधी विकले जातात (FIFO).
टॅक्स हार्वेस्टिंग म्हणजे काय?
दरवर्षी ₹1.25 लाखाच्या आत LTCG होईल इतके जुने युनिट्स विकून लगेच पुन्हा गुंतवणं. यामुळे खरेदी किंमत वाढते आणि पुढचा टॅक्स कमी होतो.
डेट फंडावर टॅक्स कसा लागतो?
1 एप्रिल 2023 नंतर घेतलेल्या डेट फंडाचा नफा तुमच्या उत्पन्नात मिळवला जातो आणि स्लॅबप्रमाणे टॅक्स, कितीही काळ ठेवला तरी.
म्युच्युअल फंडातला तोटा पुढच्या वर्षी वापरता येतो का?
हो, 8 वर्षांपर्यंत कॅरी फॉरवर्ड करता येतो, पण ITR देय तारखेच्या आत भरलेला हवा.
एका फंडातून दुसऱ्यात Switch केलं तर टॅक्स लागतो का?
हो, Switch म्हणजे विक्री आणि नवी खरेदी. त्यामुळे कॅपिटल गेन्स मोजला जातो.
Capital Gains Statement कुठे मिळतं?
CAMS, KFintech किंवा MF Central च्या वेबसाइटवर PAN टाकून एकत्रित स्टेटमेंट मोफत मिळतं. तुमच्या गुंतवणूक ॲपमध्येही असतं.
IDCW चांगला की ग्रोथ?
बहुतेक लोकांसाठी ग्रोथ. IDCW स्लॅबप्रमाणे टॅक्सेबल आहे. नियमित पैसे हवे असतील तर ग्रोथ + SWP जास्त टॅक्स-कार्यक्षम.
शेवटी एवढंच
म्युच्युअल फंडावरचा टॅक्स भीतीदायक नाही. तीन गोष्टी लक्षात ठेवा — इक्विटी फंड किमान 12 महिने ठेवा, दरवर्षी ₹1.25 लाखाची सूट हार्वेस्टिंगने वापरा, आणि तोटा असेल तर तो वाया घालवू नका. एवढं केलं तरी तुमच्या आयुष्यभराच्या गुंतवणुकीत लाखो रुपयांचा टॅक्स कायदेशीरपणे वाचू शकतो.
यावर्षी फेब्रुवारीत तुमच्या पोर्टफोलिओचं हार्वेस्टिंग कसं करायचं, किती युनिट्स विकायचे, हे बघायचं असेल तर WhatsApp करा. आपण तुमच्या स्टेटमेंटवरून साध्या मराठीत हिशोब करू.
🧮 तुमचा फंड टॅक्स हिशोब करूया
तुमचं Capital Gains Statement बघून यावर्षी किती हार्वेस्ट करायचं, कोणता तोटा बुक करायचा — मिळून ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा