

नमस्कार मित्रांनो! आज एक असा विषय घेऊया जो गावातल्या शेतकऱ्यापासून शहरातल्या रिक्षाचालकापर्यंत, गृहिणीपासून कॉलेजमधून नुकत्याच नोकरीला लागलेल्या मुलापर्यंत — प्रत्येकाच्या कामाचा आहे. वर्षाला फक्त ₹20 मध्ये ₹2 लाखांचं अपघात विमा, आणि वर्षाला ₹436 मध्ये ₹2 लाखांचं जीवन विमा. ही कोणत्या खासगी कंपनीची जाहिरात नाही, तर केंद्र सरकारच्या दोन जन सुरक्षा योजना आहेत — प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY) आणि प्रधानमंत्री जीवन ज्योती बीमा योजना (PMJJBY).
गंमत अशी की अनेकांच्या बँक खात्यातून दर वर्षी हे प्रीमियम कापले जातात, पण त्यांना माहीतच नसतं की त्यांच्याकडे हे कवच आहे. आणि दुर्दैवाने काही घडलं तर कुटुंबाला क्लेम करायचा असतो हेच कळत नाही. आज आपण सोप्या भाषेत पाहूया: या योजना काय आहेत, कोण पात्र आहे, आत्ता ऑक्टोबरमध्ये जॉईन केलं तर किती प्रीमियम, तुमच्याकडे आधीच कवच आहे का हे कसं तपासायचं, आणि क्लेम स्टेप बाय स्टेप कसा करायचा.
दोन योजना, एका नजरेत
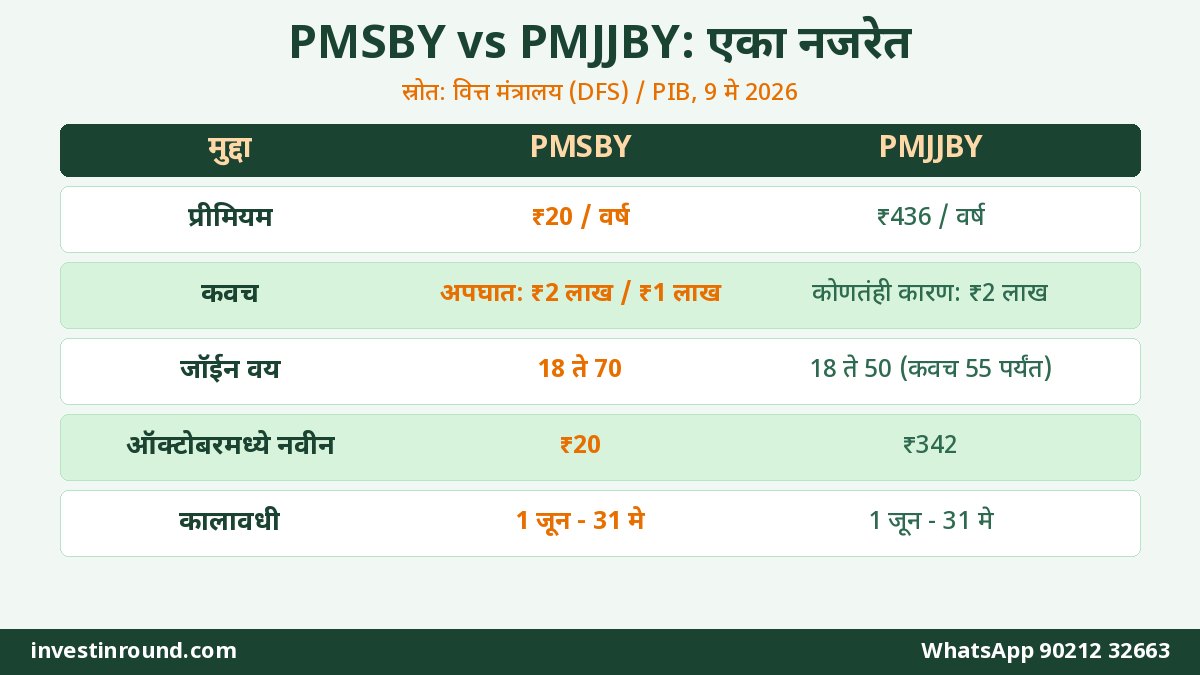
आधी दोन्ही योजनांचे मुख्य मुद्दे पाहूया. ही माहिती वित्त मंत्रालयाच्या Department of Financial Services आणि PIB च्या 9 मे 2026 च्या प्रसिद्धीपत्रकावर आधारित आहे:
| मुद्दा | PMSBY (अपघात विमा) | PMJJBY (जीवन विमा) |
|---|---|---|
| वार्षिक प्रीमियम | ₹20 | ₹436 (वर्षाच्या मध्ये जॉईन केल्यास कमी, खाली पाहा) |
| कवच कशासाठी | फक्त अपघाती मृत्यू किंवा अपंगत्व | कोणत्याही कारणाने मृत्यू |
| रक्कम | मृत्यू/पूर्ण अपंगत्व ₹2 लाख; आंशिक अपंगत्व ₹1 लाख | ₹2 लाख |
| जॉईन होण्याचं वय | 18 ते 70 वर्षं | 18 ते 50 वर्षं |
| कवच किती वयापर्यंत | 70 वर्षं | 55 वर्षं (दर वर्षी नूतनीकरणावर) |
| कवचाचा कालावधी | 1 जून ते 31 मे (दर वर्षी नूतनीकरण) | 1 जून ते 31 मे (दर वर्षी नूतनीकरण) |
| प्रीमियम कसा भरला जातो | बँक/पोस्ट खात्यातून ऑटो-डेबिट | बँक/पोस्ट खात्यातून ऑटो-डेबिट |
| कोण चालवतं | सार्वजनिक व इतर जनरल इन्शुरन्स कंपन्या | LIC व इतर लाइफ इन्शुरन्स कंपन्या |
दोन्ही योजना एकाच व्यक्तीला घेता येतात. म्हणजे जर कोणाचा अपघाती मृत्यू झाला आणि दोन्ही योजना चालू असतील, तर नॉमिनीला दोन्हीकडून मिळून ₹4 लाख मिळू शकतात.
या योजना इतक्या स्वस्त कशा? आणि खऱ्या आहेत का?
अनेकांना शंका येते — “₹20 मध्ये ₹2 लाखांचा विमा? काहीतरी गडबड असेल.” गडबड नाही. याचं कारण सोपं आहे: या योजनांत कोट्यवधी लोक एकत्र येतात, प्रत्येकाची वैद्यकीय तपासणी होत नाही, एजंटचं कमिशन नाही, आणि सगळं बँकेमार्फत ऑटो-डेबिटने चालतं. त्यामुळे खर्च अत्यंत कमी होतो.
आणि या योजना कागदावरच नाहीत. PIB च्या माहितीप्रमाणे 29 एप्रिल 2026 पर्यंत:
- PMJJBY: एकूण 27.43 कोटींपेक्षा जास्त नावनोंदणी, आणि 10,75,625 क्लेम्ससाठी ₹21,512.50 कोटी दिले गेले.
- PMSBY: एकूण 58.09 कोटींपेक्षा जास्त नावनोंदणी, आणि 1,84,662 क्लेम्ससाठी ₹3,667.52 कोटी दिले गेले.
म्हणजे दहा लाखांपेक्षा जास्त कुटुंबांना PMJJBY मधून प्रत्यक्ष ₹2 लाखांची मदत मिळाली आहे. ही रक्कम एखाद्या गरीब किंवा मध्यमवर्गीय कुटुंबासाठी कठीण काळात मोठा आधार ठरते.
PMSBY: ₹20 चा अपघात विमा नीट समजून घ्या
PMSBY फक्त अपघातासाठी आहे — रस्ता अपघात, शेतात किंवा कामावर अपघात, पडणं, पाण्यात बुडणं, विजेचा धक्का यांसारखे प्रसंग. आजारपणाने मृत्यू झाल्यास PMSBY लागू होत नाही (तिथे PMJJBY उपयोगी पडतो). फायदे असे:
- अपघाती मृत्यू: नॉमिनीला ₹2 लाख.
- पूर्ण व कायमचं अपंगत्व: दोन्ही डोळ्यांची दृष्टी कायमची जाणं, दोन्ही हात किंवा दोन्ही पाय निकामी होणं, किंवा एका डोळ्याची दृष्टी आणि एक हात/पाय निकामी होणं — ₹2 लाख.
- आंशिक कायमचं अपंगत्व: एका डोळ्याची दृष्टी कायमची जाणं किंवा एक हात/एक पाय निकामी होणं — ₹1 लाख.
बाइकवरून रोज 40-50 किलोमीटर प्रवास करणारे, बांधकाम मजूर, शेतकरी, डिलिव्हरी बॉय, ड्रायव्हर — यांच्यासाठी तर ₹20 चा हा विमा न घेणं म्हणजे स्वतःवर अन्याय आहे. वर्षाला ₹20 म्हणजे महिन्याला ₹2 पेक्षा कमी — एका चहापेक्षाही स्वस्त.
PMJJBY: ₹436 चा जीवन विमा — कोणत्याही कारणाने मृत्यू
PMJJBY हा एका वर्षाचा टर्म लाइफ इन्शुरन्स आहे. आजार, अपघात, किंवा इतर कोणत्याही कारणाने मृत्यू झाला तरी नॉमिनीला ₹2 लाख मिळतात. काही महत्त्वाचे मुद्दे:
- 30 दिवसांचा लिएन (प्रतीक्षा) कालावधी: पहिल्यांदा जॉईन झाल्यापासून पहिल्या 30 दिवसांत आजारपणाने मृत्यू झाला तर क्लेम मिळत नाही. अपघाती मृत्यू मात्र या 30 दिवसांतही कव्हर होतो.
- वयाची अट: 50 वर्षांपर्यंतच नवीन जॉईन होता येतं; एकदा जॉईन झालात आणि दर वर्षी नूतनीकरण केलं तर 55 वर्षांपर्यंत कवच चालू राहतं.
- एकच खातं: एका व्यक्तीला फक्त एका बँक/पोस्ट खात्यातूनच ही योजना घेता येते. चुकून दोन खात्यांतून प्रीमियम गेला तरी कवच ₹2 लाखांपुरतंच राहतं आणि जास्तीचा प्रीमियम जप्त होऊ शकतो.
आत्ता ऑक्टोबरमध्ये जॉईन केलं तर किती प्रीमियम?
हा मुद्दा आत्ता खास महत्त्वाचा आहे, कारण योजनेचं वर्ष 1 जूनपासून सुरू होतं. PMJJBY मध्ये वर्षाच्या मध्ये पहिल्यांदा जॉईन होणाऱ्यांसाठी प्रमाणशीर (pro-rata) प्रीमियम आहे:
| पहिल्यांदा जॉईन होण्याचा महिना | PMJJBY प्रीमियम | PMSBY प्रीमियम |
|---|---|---|
| जून, जुलै, ऑगस्ट | ₹436 | ₹20 |
| सप्टेंबर, ऑक्टोबर, नोव्हेंबर | ₹342 | ₹20 |
| डिसेंबर, जानेवारी, फेब्रुवारी | ₹228 | ₹20 |
| मार्च, एप्रिल, मे | ₹114 | ₹20 |
म्हणजे आज, ऑक्टोबर 2026 मध्ये पहिल्यांदा दोन्ही योजना घेतल्या तर साधारण ₹342 + ₹20 = ₹362 भरावे लागतील, आणि कवच 31 मे 2027 पर्यंत चालेल. पुढच्या वर्षी 1 जूनच्या नूतनीकरणाला मात्र PMJJBY चा पूर्ण ₹436 प्रीमियम कापला जाईल. (PMSBY साठी प्रमाणशीर प्रीमियमचा उल्लेख अधिकृत माहितीत नाही — बँक ₹20 घेते.)
कोण पात्र आहे? 5 सेकंदात तपासा
- तुमचं वय 18 ते 70 असेल आणि बचत खातं (बँक किंवा पोस्ट ऑफिस) असेल — तर PMSBY साठी पात्र.
- तुमचं वय 18 ते 50 असेल आणि बचत खातं असेल — तर PMJJBY साठी सुद्धा पात्र.
- खातं जन धन असलं तरी चालतं; एकट्याचं किंवा जॉईंट खातं — दोन्ही चालतात.
- ऑटो-डेबिटला संमती द्यावी लागते आणि प्रीमियमच्या वेळी खात्यात पुरेशी रक्कम हवी.
- आधार हा KYC साठी मुख्य दस्तऐवज म्हणून साधारण वापरला जातो.
घरातल्या प्रत्येक पात्र सदस्याने — नवरा, बायको, 18 वर्षांवरची मुलं, 70 वर्षांपर्यंतचे पालक (PMSBY साठी) — स्वतःच्या खात्यातून ही योजना घ्यावी. लाडकी बहीण योजनेचे पैसे ज्या खात्यात येतात, त्याच खात्यातून ₹20 चा PMSBY घेणं हा अनेक बहिणींसाठी सगळ्यात सोपा पहिला विमा ठरू शकतो. त्या ₹1,500 चं नियोजन कसं करायचं, यावर आमचा हा लेख पाहा.
जॉईन कसं व्हायचं? तीन सोपे मार्ग
- बँक शाखा किंवा पोस्ट ऑफिस: PMSBY/PMJJBY चा संमती-सह-घोषणा फॉर्म मागा, भरा, नॉमिनीचं नाव लिहा, आणि जमा करा. पावती (acknowledgement slip) जपून ठेवा.
- नेट बँकिंग किंवा बँकेचं मोबाईल ॲप: बहुतेक बँकांमध्ये “Insurance” किंवा “Social Security Schemes / Jan Suraksha” विभागात काही क्लिकमध्ये नावनोंदणी होते.
- जन सुरक्षा पोर्टल: सरकारच्या jansuraksha.gov.in पोर्टलवरून काही बँकांसाठी ऑनलाइन नावनोंदणीची सोय आहे, अशी माहिती अर्थ मंत्रालयाने दिली आहे.
नोंदणी करताना नॉमिनी लिहायला विसरू नका. नॉमिनी नसेल तर क्लेमच्या वेळी कायदेशीर वारसाचा पुरावा द्यावा लागतो आणि वेळ लागतो. नॉमिनी नंतर बदलायचा असेल तर तो सुद्धा बँकेत अर्ज देऊन बदलता येतो.
तुमच्याकडे आधीच हे कवच आहे का? असं तपासा
बऱ्याच लोकांनी खातं उघडताना किंवा कर्ज घेताना हा फॉर्म भरलेला असतो आणि ते विसरून गेलेले असतात. तपासण्याचे मार्ग:
- बँक पासबुक/स्टेटमेंट: मे-जून महिन्याच्या नोंदी पाहा. “PMSBY”, “PMJJBY”, “PMJJBY PREMIUM” किंवा ₹20/₹436 चा डेबिट दिसतो का?
- बँकेचं ॲप: “My Insurance” किंवा “Social Security” विभागात योजना दिसते का?
- शाखेत विचारा: खातं क्रमांक देऊन विचारा — कोणत्या योजना चालू आहेत, नॉमिनी कोण आहे, आणि सर्टिफिकेट ऑफ इन्शुरन्स मिळेल का.
- SMS: प्रीमियम कापला गेल्यावर अनेक बँका SMS पाठवतात. जुने SMS शोधा.
आणि महत्त्वाचं — कुटुंबाला सांगा. कवच आहे पण घरच्यांना माहीत नाही, तर ते कवच नसल्यासारखंच आहे. एका कागदावर “कोणत्या बँकेत, कोणत्या खात्यावर, कोणती योजना, नॉमिनी कोण” एवढं लिहून घरात ठेवा.
☂️ तुमच्या कुटुंबाचं विमा कवच एकत्र तपासूया
घरात किती सदस्य, वय, उत्पन्न आणि सध्या कोणता विमा आहे हे सांगा — PMSBY-PMJJBY, टर्म इन्शुरन्स आणि आरोग्य विमा मिळून कवच पुरेसं आहे का, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाक्लेम कसा करायचा? PMJJBY (मृत्यू झाल्यास)
दुर्दैवी प्रसंगी कुटुंबाने काय करायचं, हे आधीच माहीत असलेलं बरं. अधिकृत क्लेम फॉर्म आणि कार्यपद्धतीनुसार:
- बँक/पोस्टला कळवा: ज्या खात्यातून प्रीमियम कापला जात होता, त्या शाखेत नॉमिनीने संपर्क करावा.
- क्लेम-सह-डिस्चार्ज फॉर्म: शाखेतून किंवा जन सुरक्षा पोर्टलवरून फॉर्म घ्या. तो मृत्यूनंतर शक्यतो 30 दिवसांच्या आत जमा करावा, असं फॉर्मवर नमूद आहे.
- कागदपत्रं जोडा: मृत्यू प्रमाणपत्र, नॉमिनीचं KYC (आधार/मतदार ओळखपत्र इ.), नॉमिनीच्या बँक खात्याचा तपशील (पासबुकची पहिली पानं किंवा रद्द केलेला चेक), आणि सही केलेली advance discharge receipt.
- नॉमिनी नसेल किंवा आधीच मृत असेल तर: कायदेशीर वारसाचा पुरावा लागतो.
- पुढची प्रक्रिया: LIC च्या कार्यपद्धतीनुसार बँक क्लेम साधारण 7 दिवसांत विमा कंपनीकडे पाठवते, आणि विमा कंपनीने कागदपत्रं मिळाल्यावर साधारण 7 दिवसांत निर्णय घ्यायचा असतो. रक्कम थेट नॉमिनीच्या खात्यात जमा होते.
- स्थिती: क्लेम मंजूर/नामंजूर झाल्याची माहिती SMS ने नॉमिनीला आणि बँकेला कळवली जाते.
क्लेम कसा करायचा? PMSBY (अपघात झाल्यास)
अपघाताच्या प्रकरणात पोलिस नोंद महत्त्वाची ठरते, त्यामुळे कागदपत्रं थोडी जास्त लागतात:
- अपघाती मृत्यू: FIR किंवा पंचनामा, पोस्टमॉर्टेम अहवाल, मृत्यू प्रमाणपत्र, क्लेम फॉर्म आणि डिस्चार्ज व्हाउचर.
- कायमचं अपंगत्व: FIR किंवा पंचनामा, आणि सिव्हिल सर्जनकडून अपंगत्वाचं प्रमाणपत्र.
- वेळ: क्लेम फॉर्म अपघातानंतर शक्यतो 30 दिवसांत खातं असलेल्या शाखेत/पोस्ट ऑफिसमध्ये जमा करावा.
- खात्याचा तपशील: विमाधारकाचा खातं क्रमांक, नॉमिनीचा बँक तपशील, आणि KYC.
क्लेम अडकला तर काय करायचं?
- आधी शाखा व्यवस्थापकाला लेखी अर्ज: तारीख, क्लेम दिल्याची पावती आणि कागदपत्रांची यादी जोडा.
- बँकेचं तक्रार निवारण: बँकेच्या ग्राहक तक्रार पोर्टलवर किंवा टोल-फ्री क्रमांकावर तक्रार नोंदवा.
- विमा कंपनी: क्लेम विमा कंपनीकडे अडकला असेल तर त्या कंपनीच्या तक्रार विभागात संपर्क करा.
- विमा लोकपाल: विमा कंपनीकडून समाधान न झाल्यास विमा लोकपालाकडे (Insurance Ombudsman) मोफत तक्रार करता येते. आरोग्य विम्याच्या क्लेम तक्रारींबद्दल आम्ही या लेखात सविस्तर लिहिलं आहे — तीच पद्धत इथेही उपयोगी पडते.
कवच का बंद पडतं? 4 सामान्य कारणं
- 31 मे / 1 जूनला खात्यात पैसे नव्हते: ऑटो-डेबिट झालं नाही तर नूतनीकरण होत नाही. मे महिन्याच्या शेवटी खात्यात किमान ₹500 ठेवण्याची सवय लावा.
- खातं बंद केलं: ज्या खात्याला योजना जोडली होती ते बंद केलं तर कवचही संपतं. नवीन खात्यातून पुन्हा नोंदणी करावी लागते.
- वयाची मर्यादा: PMJJBY 55 व्या वर्षी आणि PMSBY 70 व्या वर्षी संपतो.
- स्वतःहून बाहेर पडणं: ऑटो-डेबिटची संमती रद्द केली तर पुढच्या वर्षी कवच नाही.
काय कव्हर होतं आणि काय नाही? गैरसमज दूर करा
या योजना साध्या असल्या तरी काही गोष्टींबद्दल लोकांचा गैरसमज होतो. क्लेमच्या वेळी निराशा होऊ नये म्हणून हा तक्ता नीट वाचा:
| परिस्थिती | PMSBY | PMJJBY |
|---|---|---|
| रस्ता अपघातात मृत्यू | ✅ ₹2 लाख | ✅ ₹2 लाख |
| आजारपणाने मृत्यू (जॉईन झाल्यावर 30 दिवसांनंतर) | ❌ लागू नाही | ✅ ₹2 लाख |
| पहिल्या 30 दिवसांत आजारपणाने मृत्यू | ❌ लागू नाही | ❌ लिएन कालावधी |
| अपघातात कायमचं पूर्ण अपंगत्व | ✅ ₹2 लाख | ❌ फक्त मृत्यू कवच |
| अपघातात एक हात/पाय/डोळा कायमचा निकामी | ✅ ₹1 लाख | ❌ लागू नाही |
| हॉस्पिटलचा खर्च, तात्पुरती दुखापत | ❌ हा आरोग्य विमा नाही | ❌ हा आरोग्य विमा नाही |
| पॉलिसी संपल्यावर पैसे परत | ❌ नाही | ❌ नाही (शुद्ध टर्म विमा) |
शेवटचा मुद्दा महत्त्वाचा आहे. “पैसे परत मिळत नाहीत, मग फायदा काय?” असं काही लोक म्हणतात. पण घराच्या छपरावर लावलेलं पत्रं पावसात गळती झाली नाही म्हणून वाया गेलं असं आपण म्हणत नाही. विमा हा परताव्यासाठी नाही, संरक्षणासाठी असतो. वर्षाला ₹456 मध्ये जर कुटुंबाला ₹2-4 लाखांचा आधार मिळत असेल, तर हा खर्च नाही, ही जबाबदारी आहे.
शेतकरी, मजूर, गिग वर्कर्स आणि ज्येष्ठांसाठी खास टिप्स
महाराष्ट्रात लाखो लोक असं काम करतात जिथे अपघाताची शक्यता जास्त असते, पण विमा फार कमी असतो. त्यांच्यासाठी काही व्यावहारिक सूचना:
- शेतकरी: ट्रॅक्टर, विहीर, विजेचे पंप, सर्पदंश — शेतीत अपघाताचे प्रसंग जास्त. PMSBY प्रत्येक प्रौढ सदस्याच्या नावावर घ्या. पीक विमा (PMFBY) पिकाचं रक्षण करतो, पण माणसाचं रक्षण PMSBY-PMJJBY करतात.
- बांधकाम आणि कारखाना मजूर: उंचीवरून पडणं, यंत्रांचे अपघात — ₹20 चा PMSBY हा पहिला आणि सगळ्यात स्वस्त आधार.
- डिलिव्हरी, कॅब, रिक्षा चालक (गिग वर्कर्स): रोज रस्त्यावर तासन्तास. PMSBY + PMJJBY दोन्ही घ्या, आणि शक्य असल्यास वाहनाचा पर्सनल ॲक्सिडेंट कवर सुद्धा तपासा.
- ज्येष्ठ (50 ते 70): PMJJBY मध्ये 50 नंतर नवीन जॉईन होता येत नाही, पण PMSBY 70 पर्यंत घेता येतो. घरात पडणं, रस्ता ओलांडताना अपघात — ज्येष्ठांसाठीही PMSBY उपयोगी.
- स्थलांतरित कामगार: गावाकडच्या बँक खात्यातून योजना चालू असेल तर नॉमिनी आणि मोबाईल नंबर अपडेट ठेवा, म्हणजे क्लेमच्या वेळी कुटुंबाला अडचण येणार नाही.
नवीन नोकरीला लागलेल्या तरुणांसाठी एक शब्द
पहिला पगार आला की मोबाईल, बाइक, ट्रिप — सगळ्याची घाई असते, आणि विमा हा शब्द “म्हाताऱ्यांचा विषय” वाटतो. पण खरं तर याच वयात PMJJBY आणि PMSBY घेणं सगळ्यात शहाणपणाचं आहे. कारण 50 वर्षांनंतर PMJJBY मध्ये नवीन जॉईन होता येत नाही, आणि आज जॉईन करून दर वर्षी नूतनीकरण करत राहिलात तर 55 व्या वर्षापर्यंत कवच मिळत राहतं. पगाराच्या खात्यातूनच ऑटो-डेबिट लावा, नॉमिनी म्हणून आई-वडिलांचं किंवा जोडीदाराचं नाव द्या, आणि पहिल्या पगारातून एक छोटी SIP सुद्धा सुरू करा. विमा आणि गुंतवणूक — दोन्हींची सवय एकाच महिन्यात लागली तर पुढचं आर्थिक आयुष्य खूप सोपं होतं.
आणि एक सवय लावा: दर वर्षी मे महिन्यात “जन सुरक्षा दिवस” म्हणून घरातल्या प्रत्येकाचं खातं तपासा — पैसे आहेत ना, नॉमिनी बरोबर आहे ना, आणि योजना चालू आहे ना.
PMJJBY की टर्म इन्शुरन्स? दोन्ही का हवेत
अनेक जण विचारतात, “माझ्याकडे PMJJBY आहे, मग टर्म इन्शुरन्स कशाला?” उत्तर सोपं आहे — ₹2 लाख ही रक्कम आजच्या काळात एका कुटुंबाला वर्ष-दोन वर्षंही पुरत नाही. घरचं कर्ज, मुलांचं शिक्षण, रोजचा खर्च — यासाठी उत्पन्नाच्या 10-15 पट कवच लागतं.
| मुद्दा | PMJJBY | खासगी टर्म इन्शुरन्स |
|---|---|---|
| कवच | ₹2 लाख (ठरलेलं) | तुमच्या गरजेप्रमाणे (उदा. ₹50 लाख-₹1 कोटी+) |
| प्रीमियम | ₹436 वर्षाला, सगळ्यांसाठी एकच | वय, आरोग्य, सवयी आणि कवचानुसार |
| वैद्यकीय तपासणी | नाही | साधारण आवश्यक |
| किती वयापर्यंत | 55 वर्षं | पॉलिसीनुसार 60-85 वर्षं |
| कोणासाठी आदर्श | प्रत्येक पात्र व्यक्तीसाठी पायाभूत कवच | घरात कमावणाऱ्या प्रत्येकासाठी मुख्य कवच |
म्हणजे दोन्ही एकमेकांचे स्पर्धक नाहीत. PMJJBY + PMSBY हा पाया, आणि टर्म इन्शुरन्स त्यावर उभी राहणारी भिंत. तरुण जोडप्यांनी किती टर्म कवच घ्यावं, यावर हा लेख नक्की वाचा.
तिसरी जन सुरक्षा योजना: अटल पेन्शन योजना
PMJJBY आणि PMSBY सोबतच 9 मे 2015 रोजी अटल पेन्शन योजना (APY) सुद्धा सुरू झाली. विमा मृत्यू किंवा अपघातापासून कुटुंबाचं रक्षण करतो, तर APY म्हातारपणी दर महिन्याला ₹1,000 ते ₹5,000 पर्यंतची हमी पेन्शन देते. 18 ते 40 वयोगटातील, इन्कम टॅक्स न भरणारे बँक खातेधारक यासाठी पात्र आहेत. PIB नुसार 30 एप्रिल 2026 पर्यंत APY मध्ये 9.04 कोटींपेक्षा जास्त लोकांनी नोंदणी केली आहे. दुकानदार, ड्रायव्हर, गिग वर्कर्ससाठी APY चा सविस्तर हिशोब इथे वाचा.
कुटुंबासाठी ₹1,000 च्या आत सुरक्षा पॅकेज (उदाहरण)
समजा घरात 4 पात्र प्रौढ आहेत — नवरा (35), बायको (32), मुलगा (19) आणि आजी (62). हे फक्त उदाहरण आहे, पुढच्या जूनपासूनच्या पूर्ण वार्षिक प्रीमियमवर आधारित:
- नवरा: PMJJBY ₹436 + PMSBY ₹20 = ₹456
- बायको: PMSBY ₹20 (आणि शक्य असेल तर PMJJBY ₹436)
- मुलगा: PMSBY ₹20 (कॉलेजसाठी बाइकवरून प्रवास करत असेल तर अत्यंत उपयोगी)
- आजी: PMSBY ₹20 (वय 70 पर्यंत पात्र; PMJJBY साठी वय जास्त)
बायकोचा PMJJBY धरून एकूण साधारण ₹952 वर्षाला — म्हणजे महिन्याला सुमारे ₹80 — आणि घरात चौघांना अपघात कवच व दोघांना जीवन कवच. यासोबत आरोग्य विमा सुद्धा विसरू नका; पालकांसाठी MJPJAY आणि आयुष्मान भारत यांची माहिती या लेखात आहे.
शेवटचं सांगणं: ₹20 ची काळजी, ₹2 लाखांचा आधार
मित्रांनो, विमा हा असा विषय आहे ज्याबद्दल आपण “नंतर बघू” म्हणतो, आणि ते “नंतर” कधी येत नाही. PMSBY आणि PMJJBY या सगळ्यात सोप्या, स्वस्त आणि लाखो कुटुंबांना प्रत्यक्ष मदत केलेल्या योजना आहेत. आजच तीन गोष्टी करा: पासबुक तपासा, नसेल तर बँकेत किंवा ॲपमधून नोंदणी करा, आणि घरच्यांना नॉमिनी व क्लेम प्रक्रियेबद्दल सांगा. आणि हा पाया तयार झाला की त्यावर टर्म इन्शुरन्स, आरोग्य विमा आणि SIP ची इमारत उभी करा. तुमच्या कुटुंबासाठी कोणतं विमा कवच किती लागेल, यावर प्रश्न असतील तर आम्हाला WhatsApp करा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
PMSBY चा प्रीमियम किती आहे आणि काय कवच मिळतं?
PMSBY चा प्रीमियम वर्षाला ₹20 आहे. अपघाती मृत्यू किंवा पूर्ण कायमचं अपंगत्व झाल्यास ₹2 लाख आणि आंशिक कायमचं अपंगत्व झाल्यास ₹1 लाख मिळतात. वय 18 ते 70 असलेले बँक/पोस्ट खातेधारक पात्र आहेत.
PMJJBY चा प्रीमियम किती आहे?
PMJJBY चा पूर्ण वार्षिक प्रीमियम ₹436 आहे. वर्षाच्या मध्ये पहिल्यांदा जॉईन केल्यास सप्टेंबर-नोव्हेंबरमध्ये ₹342, डिसेंबर-फेब्रुवारीमध्ये ₹228 आणि मार्च-मेमध्ये ₹114 प्रीमियम लागतो. नूतनीकरणाला पूर्ण ₹436.
ऑक्टोबर 2026 मध्ये दोन्ही योजना घेतल्या तर किती पैसे लागतील?
ऑक्टोबरमध्ये पहिल्यांदा जॉईन होणाऱ्यांसाठी PMJJBY ₹342 आणि PMSBY ₹20, म्हणजे साधारण ₹362. कवच 31 मे 2027 पर्यंत राहील आणि 1 जून 2027 पासून पूर्ण प्रीमियमने नूतनीकरण होईल.
PMJJBY मध्ये आजारपणाने मृत्यू झाला तरी पैसे मिळतात का?
हो. PMJJBY कोणत्याही कारणाने झालेल्या मृत्यूसाठी ₹2 लाख देते. फक्त पहिल्यांदा जॉईन झाल्यापासून 30 दिवसांच्या लिएन कालावधीत आजारपणाने मृत्यू झाला तर क्लेम मिळत नाही; अपघाती मृत्यू मात्र कव्हर होतो.
दोन्ही योजना एकाच वेळी घेता येतात का?
हो. पात्र व्यक्ती दोन्ही योजना घेऊ शकते. अपघाती मृत्यू झाल्यास दोन्ही चालू असतील तर नॉमिनीला PMSBY चे ₹2 लाख आणि PMJJBY चे ₹2 लाख, असे मिळून ₹4 लाख मिळू शकतात.
दोन बँक खात्यांतून PMJJBY घेतला तर ₹4 लाख मिळतील का?
नाही. प्रत्येक योजना एका व्यक्तीला फक्त एका बँक/पोस्ट खात्यातूनच घेता येते. चुकून दोन खात्यांतून प्रीमियम गेला तरी कवच ₹2 लाखांपुरतंच राहतं आणि जास्तीचा प्रीमियम जप्त होऊ शकतो.
PMJJBY किती वयापर्यंत चालू राहतो?
नवीन नोंदणी 50 वर्षांपर्यंत करता येते. दर वर्षी नूतनीकरण केल्यास कवच 55 वर्षांपर्यंत चालू राहतं. PMSBY मध्ये 70 वर्षांपर्यंत कवच आहे.
PMJJBY क्लेमसाठी कोणती कागदपत्रं लागतात?
भरलेला क्लेम-सह-डिस्चार्ज फॉर्म, मृत्यू प्रमाणपत्र, नॉमिनीचं KYC, नॉमिनीच्या बँक खात्याचा तपशील (पासबुक पान किंवा रद्द चेक), आणि सही केलेली advance discharge receipt. नॉमिनी नसल्यास कायदेशीर वारसाचा पुरावा लागतो.
PMSBY अपघात क्लेमसाठी काय लागतं?
अपघाती मृत्यूसाठी FIR किंवा पंचनामा, पोस्टमॉर्टेम अहवाल आणि मृत्यू प्रमाणपत्र; अपंगत्वासाठी FIR/पंचनामा आणि सिव्हिल सर्जनचं अपंगत्व प्रमाणपत्र. क्लेम फॉर्म शक्यतो अपघातानंतर 30 दिवसांत जमा करावा.
माझा प्रीमियम कापला जातोय की नाही, हे कसं कळेल?
बँक पासबुक किंवा स्टेटमेंटमध्ये मे-जूनच्या नोंदी पाहा — PMSBY/PMJJBY किंवा ₹20/₹436 चा डेबिट दिसेल. बँकेच्या ॲपमध्ये किंवा शाखेत खाते क्रमांक देऊनही चालू योजना आणि नॉमिनी तपासता येतो.
☂️ तुमच्या कुटुंबाचं विमा कवच एकत्र तपासूया
घरात किती सदस्य, वय, उत्पन्न आणि सध्या कोणता विमा आहे हे सांगा — PMSBY-PMJJBY, टर्म इन्शुरन्स आणि आरोग्य विमा मिळून कवच पुरेसं आहे का, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा