

गेल्या काही वर्षांत तुम्ही ही नावं नक्की ऐकली असतील — डिफेन्स फंड, PSU फंड, रेल्वे थीम, EV फंड, मॅन्युफॅक्चरिंग फंड, कन्झम्प्शन फंड, इन्फ्रा फंड. एखाद्या वर्षी यातला कुठलातरी फंड 60-80% परतावा दाखवतो, आणि मग सोशल मीडियावर, WhatsApp ग्रुपवर, ऑफिसच्या कॅन्टीनमध्ये एकच चर्चा — “अरे, डिफेन्स फंड घेतला नाहीस? चुकलास!”
आणि मग काय होतं? लोक घाईघाईत त्या फंडात मोठी रक्कम टाकतात. बहुतेक वेळा अगदी शिखरावर. पुढच्या वर्षी तोच सेक्टर 25-35% पडतो, आणि लोक तोट्यात विकून बाहेर पडतात. “म्युच्युअल फंड बेकार आहे” हा निष्कर्ष घेऊन.
आज आपण हाच विषय शांतपणे समजून घेऊ. सेक्टोरल आणि थीमॅटिक फंड म्हणजे काय, ते सामान्य डायव्हर्सिफाइड फंडापेक्षा वेगळे कसे, त्यांचा धोका किती, NFO च्या जाहिरातींना कसं ओळखायचं, आणि जर घ्यायचेच असतील तर पोर्टफोलिओत किती आणि कसे. नवशिक्यांसाठी खास.
सेक्टोरल आणि थीमॅटिक फंड म्हणजे काय?
सामान्य इक्विटी फंड (फ्लेक्सी कॅप, लार्ज कॅप, इंडेक्स फंड) तुमचे पैसे अनेक क्षेत्रांत वाटतो — बँका, IT, FMCG, ऑटो, फार्मा, ऊर्जा, सगळीकडे थोडं थोडं. एक क्षेत्र वाईट चाललं तर दुसरं सांभाळतं.
सेक्टोरल फंड फक्त एकाच क्षेत्रात पैसे गुंतवतो. उदा. बँकिंग फंड (फक्त बँका आणि वित्तीय कंपन्या), फार्मा फंड, IT फंड. नियमाप्रमाणे त्या क्षेत्रात किमान 80% गुंतवणूक.
थीमॅटिक फंड एका “कल्पने”वर आधारित असतो, ज्यात काही संबंधित क्षेत्रं येतात. उदा. “मॅन्युफॅक्चरिंग” थीममध्ये ऑटो, कॅपिटल गुड्स, केमिकल्स, धातू. “कन्झम्प्शन” थीममध्ये FMCG, ऑटो, रिटेल, हॉटेल्स. “डिफेन्स” किंवा “PSU” सारख्या थीम्स पण.
| फंड प्रकार | किती क्षेत्रं | उदाहरण | धोका |
|---|---|---|---|
| फ्लेक्सी कॅप / इंडेक्स | सगळी (15-20) | Nifty 50, फ्लेक्सी कॅप | मध्यम |
| थीमॅटिक | 3-6 संबंधित क्षेत्रं | मॅन्युफॅक्चरिंग, कन्झम्प्शन, इन्फ्रा | जास्त |
| सेक्टोरल | एकच क्षेत्र | बँकिंग, IT, फार्मा | खूप जास्त |
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडासेक्टर्स “चक्रात” चालतात — हे समजून घ्या
प्रत्येक क्षेत्राचा एक “मोसम” असतो. काही वर्षं एका क्षेत्राचे चांगले जातात, मग दुसऱ्याचे. उदाहरणं बघा (मागच्या काळातले साधारण कल, आकडे ढोबळ):
| क्षेत्र | चांगला काळ | वाईट काळ |
|---|---|---|
| IT | 2020-21 मध्ये जोरदार तेजी | 2022 मध्ये मोठी घसरण |
| PSU / डिफेन्स | 2023-24 मध्ये प्रचंड तेजी | त्यानंतर काही काळ मोठी घसरण |
| फार्मा | 2015 पर्यंत चांगला | 2016-19 जवळपास सपाट/घसरण |
| इन्फ्रा | 2007 पर्यंत तेजी | त्यानंतर जवळपास दशकभर संथ |
| बँकिंग | दीर्घकाळ चांगला | NPA संकटाच्या काळात मोठा धक्का |
याचा अर्थ — कोणत्याही एका क्षेत्राने “कायम” चांगलं चालावं, अशी अपेक्षा ठेवणं चूक. आणि गेल्या वर्षीचा “हिरो” सेक्टर बघून घेतलं, तर अनेकदा तुम्ही चक्राच्या शिखरावर पोहोचता.
“मागचा परतावा” का फसवतो?
समजा एका डिफेन्स फंडाने एका वर्षात 70% दिलं. जाहिरात, बातम्या, सगळीकडे तोच आकडा. पण प्रश्न विचारा:
- हा 70% कोणत्या भावावरून? जर आधीचे 3-4 वर्षं तो सपाट होता, तर 70% म्हणजे फक्त भरपाई.
- त्या क्षेत्रातल्या कंपन्यांचे शेअर्स आत्ता किती महाग आहेत? PE 60-80 च्या वर असेल, तर पुढची वाढ आधीच भावात आलेली असू शकते.
- त्या फंडाचे बहुतेक गुंतवणूकदार कधी आले? बहुतेक वेळा तेजीच्या शेवटी — म्हणजे त्यांना तो 70% मिळालाच नाही.
Groww-स्टाईल हिशोब: शिखरावर घेतलं तर?
| परिस्थिती | गुंतवणूक | 1 वर्षानंतर (−30%) | पुन्हा मूळ रकमेवर यायला लागणारी वाढ |
|---|---|---|---|
| शिखरावर ₹2,00,000 | ₹2,00,000 | ₹1,40,000 | 43% |
| 40% घसरण | ₹2,00,000 | ₹1,20,000 | 67% |
| 50% घसरण | ₹2,00,000 | ₹1,00,000 | 100% |
म्हणजे 50% पडलेला फंड फक्त परत मूळ रकमेवर यायला दुप्पट व्हावा लागतो. सेक्टोरल फंडात अशी घसरण अजिबात दुर्मिळ नाही.
NFO चा मोह: “₹10 ला युनिट, स्वस्त आहे!”
बहुतेक नवीन थीमॅटिक फंड NFO (New Fund Offer) मधून येतात. जाहिराती आकर्षक असतात — “भारताचं भविष्य”, “पुढच्या दशकाची थीम”, “₹10 मध्ये युनिट”. पण ₹10 NAV म्हणजे स्वस्त नाही. ₹10 चा NFO आणि ₹100 NAV चा जुना फंड — दोघांत ₹10,000 टाकले तर वाढ टक्केवारीतच मोजली जाते. NAV चा आकडा महत्त्वाचा नाही.
NFO बद्दल प्रश्न विचारा:
- ही थीम आधीपासूनच्या कोणत्या फंडात मिळत नाही का?
- नेमके कोणत्या कंपन्या घेणार? त्या आधीच माझ्या फ्लेक्सी कॅप फंडात आहेत का?
- फंड हाऊसकडे या थीमचा आधीचा अनुभव आहे का?
- NFO का आत्ताच येतोय — कारण थीम “गरम” आहे म्हणून?
बहुतेक थीमॅटिक NFO एखादी थीम चर्चेत असतानाच येतात. तो योगायोग नाही — विकायला सोपं असतं म्हणून.
धोका किती? एक साधी तुलना
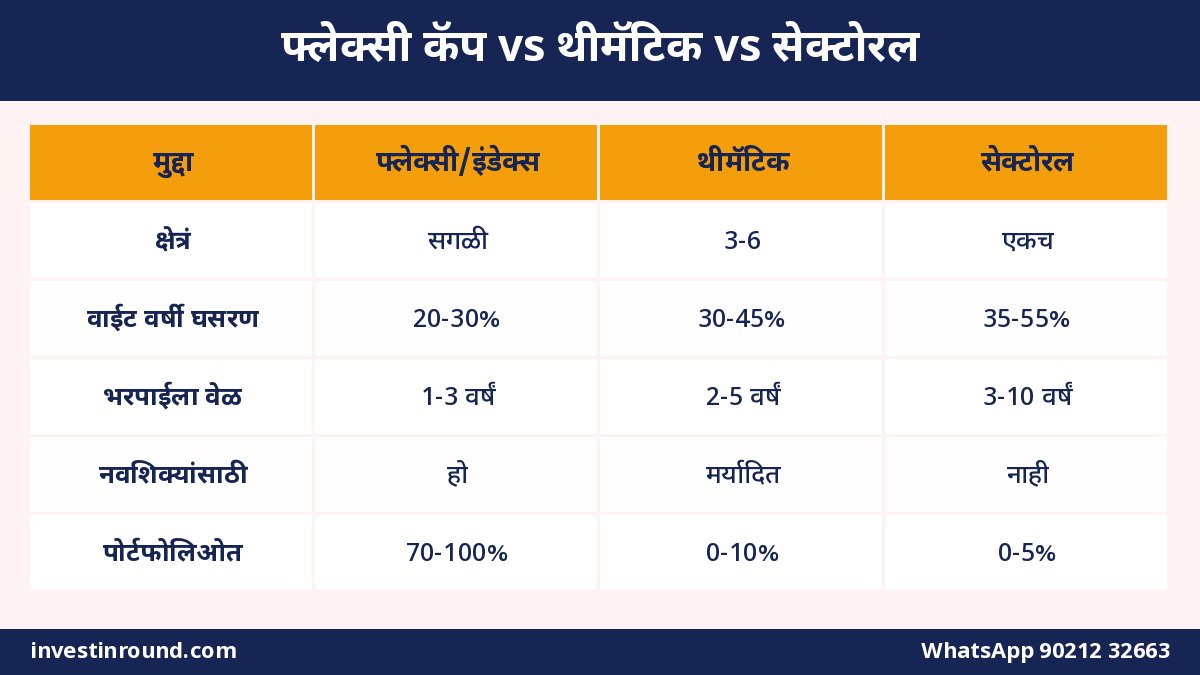
| मुद्दा | फ्लेक्सी कॅप / इंडेक्स | थीमॅटिक | सेक्टोरल |
|---|---|---|---|
| विविधता | खूप जास्त | मध्यम | कमी |
| वाईट वर्षातली घसरण | 20-30% | 30-45% | 35-55% |
| तोटा भरून यायला वेळ | 1-3 वर्षं | 2-5 वर्षं | 3-10 वर्षं |
| योग्य वेळ ओळखायची गरज | नाही | थोडी | खूप |
| नवशिक्यांसाठी | हो | मर्यादित | नाही |
| पोर्टफोलिओत किती | 70-100% | 0-10% | 0-5% |
तुमच्या आधीच्या फंडात हे सेक्टर्स आहेतच
एक गंमत बघा. तुमच्या Nifty 50 इंडेक्स फंडात आधीच बँकिंग-वित्त (~30-35%), IT (~10-13%), ऑटो, FMCG, ऊर्जा, फार्मा — सगळं आहे. फ्लेक्सी कॅप फंडाचा मॅनेजर पण जे क्षेत्र चांगलं वाटतं त्यात हिस्सा वाढवतो.
म्हणजे तुम्ही वेगळा बँकिंग फंड घेतला, तर तुमच्या एकूण पोर्टफोलिओत बँकिंग 50% च्या वर जाऊ शकतं — तुम्हाला न कळता. हा “डबल धोका”.
मग थीमॅटिक/सेक्टोरल फंड कधीच घ्यायचे नाहीत का?
तसं नाही. काही परिस्थितीत ते योग्य असू शकतात:
- तुमचा मुख्य पोर्टफोलिओ (इंडेक्स/फ्लेक्सी कॅप) आधीच मजबूत आहे — किमान 3-5 वर्षं SIP, आणि मोठी रक्कम.
- तुम्हाला त्या क्षेत्राची खरी समज आहे — उदा. तुम्ही फार्मा क्षेत्रात काम करता आणि त्या उद्योगाचं चक्र ओळखता.
- क्षेत्र सध्या स्वस्त आहे, गरम नाही — लोक त्याबद्दल बोलत नाहीत, भाव खाली आहेत. (उलट विचार — contrarian.)
- 7-10 वर्षं थांबायची तयारी — आणि 40-50% घसरण बघूनही न विकण्याची.
- रक्कम मर्यादित — एकूण इक्विटीच्या 5-10% पेक्षा जास्त नाही.
🎯 तुमच्या फंडांत कोणता सेक्टर किती?
तुमच्या सगळ्या फंडांचं sector allocation एकत्र बघून थीमॅटिक फंडाची गरज आहे का, ते मिळून तपासू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावा“कोअर आणि सॅटेलाइट” — एक सोपी पद्धत
हुशार गुंतवणूकदार पोर्टफोलिओ दोन भागांत बघतात:
| भाग | प्रमाण | काय | उद्देश |
|---|---|---|---|
| कोअर (मुख्य) | 85-90% | इंडेक्स फंड, फ्लेक्सी कॅप, लार्ज-मिड कॅप | स्थिर, लांब काळाची वाढ |
| सॅटेलाइट (बाजूचा) | 10-15% | थीमॅटिक/सेक्टोरल, स्मॉल कॅप, इंटरनॅशनल | थोडा जास्त परतावा मिळवण्याचा प्रयत्न |
सॅटेलाइट भाग चुकला तरी तुमचा एकूण पोर्टफोलिओ फार हलत नाही. आणि बरोबर ठरला तर थोडा अधिक परतावा.
उदाहरण: ₹20,000 ची महिन्याची SIP
| फंड | रक्कम | भाग |
|---|---|---|
| Nifty 50 इंडेक्स फंड | ₹8,000 | कोअर |
| फ्लेक्सी कॅप फंड | ₹6,000 | कोअर |
| मिडकॅप 150 इंडेक्स | ₹4,000 | कोअर |
| एक थीमॅटिक फंड (उदा. मॅन्युफॅक्चरिंग) | ₹2,000 | सॅटेलाइट (10%) |
थीमॅटिक फंड घेतलाच तर — 6 नियम
- एकदम मोठी रक्कम नको — SIP किंवा 6-12 महिन्यांत टप्प्याटप्प्याने.
- बातम्यांच्या शिखरावर नको — सगळीकडे त्याच थीमची चर्चा असताना थांबा.
- एकावेळी एकच थीम — 4-5 थीमॅटिक फंड घेतले तर तो पोर्टफोलिओ नाही, जुगार होतो.
- बाहेर पडायचा नियम आधी ठरवा — उदा. त्या फंडाचा हिस्सा पोर्टफोलिओत 15% च्या वर गेला की जास्तीचा भाग विकून कोअरमध्ये टाका.
- फंड मॅनेजर आणि फंड हाऊसचा अनुभव बघा.
- डायरेक्ट प्लॅन — थीमॅटिक फंडांचा खर्च आधीच जास्त असतो.
रिबॅलन्सिंग: तेजीत नफा घ्या
समजा तुमचा थीमॅटिक फंड पोर्टफोलिओच्या 10% होता, आणि एका वर्षात त्या थीमने 60% दिलं. आता तो 15-16% झाला. अशा वेळी जास्तीचा 5-6% भाग विकून कोअर फंडात टाका. यामुळे:
- नफा खिशात येतो.
- पुढची घसरण आली तर कमी नुकसान.
- पोर्टफोलिओ पुन्हा ठरलेल्या प्रमाणात.
टॅक्स लक्षात ठेवा — 12 महिन्यांच्या आत विकलं तर 20% STCG, नंतर 12.5% LTCG (₹1.25 लाख सुटीसह).
दोन मित्रांची गोष्ट: थीम पकडणारा आणि शांत बसणारा
पुण्याचा रोहित आणि साताऱ्याचा नितीन — दोघंही 2021 मध्ये गुंतवणूक सुरू करणारे. नितीनने साधा मार्ग निवडला: Nifty 50 इंडेक्स फंड आणि एक फ्लेक्सी कॅप, दरमहा ₹10,000 ची SIP. बस. रोहित मात्र “स्मार्ट” होता. 2021 मध्ये IT तेजीत होतं — त्याने IT फंड घेतला. 2022 मध्ये IT पडलं, त्याने तोट्यात विकून बँकिंग फंड घेतला. 2023 मध्ये PSU-डिफेन्स गरम झाले — बँकिंग विकून तिकडे. 2024 च्या शेवटी त्या थीम्स पडायला लागल्या — पुन्हा विक्री, आणि एक नवा “मॅन्युफॅक्चरिंग” NFO.
पाच वर्षांनी हिशोब केला तेव्हा रोहितने प्रत्येक थीममध्ये उशिरा प्रवेश केला होता आणि घसरणीत बाहेर पडला होता. शिवाय प्रत्येक विक्रीवर शॉर्ट टर्म टॅक्स आणि काही ठिकाणी exit load. नितीनचा पोर्टफोलिओ साधा, कंटाळवाणा — पण मोठा. (कथा उदाहरणासाठी आहे, पण असं घडताना आपण सगळ्यांनी बघितलंय.)
| मुद्दा | नितीन (कोअर फंड) | रोहित (थीम्सच्या मागे) |
|---|---|---|
| फंड बदलले | 0 | 4-5 वेळा |
| शॉर्ट टर्म टॅक्स | नाही | प्रत्येक विक्रीवर 20% |
| exit load | नाही | काही वेळा 1% |
| मनःस्थिती | शांत | सतत ताण, बातम्यांवर लक्ष |
| परिणाम | बाजाराइतका परतावा | बहुतेकदा बाजारापेक्षा कमी |
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडासेक्टर स्वस्त की महाग? 4 सोपे संकेत
तुम्ही अगदीच एखाद्या थीममध्ये जायचं ठरवलं, तर किमान हे संकेत बघा:
- बातम्यांचं तापमान — टीव्ही, YouTube, WhatsApp वर सगळीकडे तीच थीम? मग उशीर झालाय.
- मागच्या 1-2 वर्षांचा परतावा — 50-100% वाढ आधीच झाली असेल तर पुढची वाढ मर्यादित असू शकते.
- सेक्टरचा PE त्याच्या 10 वर्षांच्या सरासरीपेक्षा खूप वर? — NSE च्या सेक्टर इंडेक्सच्या माहितीत हे दिसतं.
- नवीन NFO ची रांग — एकाच थीमचे एकापाठोपाठ 4-5 NFO आले, तर ती थीम “विकली जातेय”, स्वस्त नाही.
उलट, एखादं क्षेत्र 3-4 वर्षं सपाट आहे, कोणी त्याबद्दल बोलत नाही, भाव सरासरीच्या खाली — तिथे लांब काळासाठी थोडी SIP विचार करण्याजोगी असू शकते. पण हे सगळं तुमच्या कोअर पोर्टफोलिओनंतरच.
गुंतवणूकदारांच्या 7 सामान्य चुका
- गेल्या वर्षीचा “टॉप परफॉर्मर” बघून घेणं.
- सगळी SIP थांबवून थीमॅटिक फंडात टाकणं.
- YouTube/WhatsApp वरच्या “पुढचा मल्टीबॅगर सेक्टर” टिप्सवर विश्वास.
- एकाच वेळी 4-5 थीम्स — डिफेन्स, रेल्वे, EV, PSU, इन्फ्रा.
- घसरण आली की घाबरून विकणं, आणि पुढच्या तेजीत पुन्हा घेणं.
- आधीच्या फंडात तेच सेक्टर आहेत हे न तपासणं.
- “₹10 NAV स्वस्त आहे” या समजुतीने NFO घेणं.
नवशिक्यांसाठी माझा साधा सल्ला
पहिली 3 वर्षं — फक्त कोअर. एक इंडेक्स फंड, एक फ्लेक्सी कॅप. बस. बाजाराची घसरण, तेजी, तुमची स्वतःची भीती आणि लोभ — हे सगळं आधी अनुभवा. मग जर इच्छा असेल तर 5-10% थीमॅटिकसाठी. बहुतेक लोकांना आयुष्यभर सेक्टोरल फंडाची गरजच पडत नाही, आणि तरी ते उत्तम संपत्ती तयार करतात.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
सेक्टोरल फंड म्हणजे काय?
एकाच क्षेत्रात (उदा. बँकिंग, IT, फार्मा) किमान 80% गुंतवणूक करणारा इक्विटी म्युच्युअल फंड. विविधता कमी, म्हणून धोका जास्त.
थीमॅटिक फंड आणि सेक्टोरल फंडात फरक काय?
सेक्टोरल फंड एकाच क्षेत्रात गुंतवतो. थीमॅटिक फंड एका कल्पनेशी संबंधित काही क्षेत्रांत गुंतवतो, उदा. मॅन्युफॅक्चरिंग किंवा कन्झम्प्शन.
नवशिक्यांनी थीमॅटिक फंड घ्यावा का?
सुरुवातीला नाही. आधी इंडेक्स किंवा फ्लेक्सी कॅप फंडाने मजबूत पाया करा. नंतर हवं असल्यास 5-10% पर्यंत.
पोर्टफोलिओत सेक्टोरल फंड किती असावा?
एकूण इक्विटीच्या जास्तीत जास्त 5-10%. उरलेला भाग विविधता असलेल्या फंडात.
डिफेन्स किंवा PSU फंड आत्ता घ्यावा का?
कोणत्याही थीममध्ये “आत्ता” घेण्याचा निर्णय त्या क्षेत्राचे भाव आणि तुमचा काळ यावर अवलंबून. सगळीकडे चर्चा असताना घेणं धोकादायक असू शकतं. SIP ने आणि मर्यादित रकमेत घेणं सुरक्षित.
थीमॅटिक NFO मध्ये ₹10 NAV स्वस्त असते का?
नाही. NAV चा आकडा स्वस्त-महाग ठरवत नाही. परतावा टक्केवारीत मोजला जातो.
सेक्टोरल फंड किती वर्षं ठेवावा?
किमान 7-10 वर्षं, कारण सेक्टर चक्र मोठं असतं. कमी काळासाठी हा पर्याय नाही.
तेजीत सेक्टोरल फंड विकावा का?
पोर्टफोलिओत त्याचा हिस्सा ठरलेल्या मर्यादेपेक्षा वाढला तर जास्तीचा भाग विकून कोअर फंडात टाका. याला रिबॅलन्सिंग म्हणतात.
सेक्टोरल फंडावर टॅक्स किती?
इक्विटी फंडासारखा: 12 महिन्यांच्या आत 20% STCG, नंतर ₹1.25 लाख सुटीनंतर 12.5% LTCG.
इंडेक्स फंडात आधीच हे सेक्टर्स आहेत का?
हो. Nifty 50 मध्ये बँकिंग, IT, ऑटो, FMCG, ऊर्जा, फार्मा सगळं आहे. वेगळा सेक्टर फंड घेतल्यास त्या क्षेत्रात दुहेरी गुंतवणूक होऊ शकते.
शेवटी एवढंच
थीमॅटिक आणि सेक्टोरल फंड हे जेवणातल्या लोणच्यासारखे आहेत — थोडं असलं तर चव वाढते, पण पूर्ण ताट लोणच्याने भरलं तर पोट बिघडतं. तुमचा मुख्य पोर्टफोलिओ साधा, विविध आणि शिस्तबद्ध ठेवा. बातम्यांच्या मागे धावू नका. संपत्ती “हॉट टिप्स” ने नाही, तर कंटाळवाण्या शिस्तीने तयार होते.
तुमच्या सध्याच्या फंडांमध्ये कोणत्या सेक्टरमध्ये किती पैसा आहे, आणि थीमॅटिक फंडाची गरज आहे का — हे बघायचं असेल तर WhatsApp करा. आपण मिळून तपासू.
🎯 तुमच्या फंडांत कोणता सेक्टर किती?
तुमच्या सगळ्या फंडांचं sector allocation एकत्र बघून थीमॅटिक फंडाची गरज आहे का, ते मिळून तपासू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा