

नमस्कार मित्रांनो! आज आपण आपल्या घरातल्या सगळ्यात महत्त्वाच्या लोकांबद्दल बोलणार आहोत — आपले आई-वडील, आजी-आजोबा, आणि निवृत्त झालेले किंवा होणारे सगळे ज्येष्ठ नागरिक. आयुष्यभर नोकरी किंवा व्यवसाय करून त्यांनी जी पुंजी जमवली — PF, ग्रॅच्युइटी, निवृत्तीचे पैसे — ती आता अशा ठिकाणी ठेवायची आहे जिथे पैसा सुरक्षित राहील आणि दर महिन्याला घरखर्चासाठी नियमित उत्पन्न मिळेल. आणि इथेच प्रश्न येतो — ज्येष्ठ नागरिक FD vs SCSS, की पोस्ट ऑफिसची MIS? कोणता पर्याय जास्त चांगला?
माझ्याकडे वर्गात आणि WhatsApp वर हा प्रश्न खूप येतो. कोणी म्हणतं “बँकेत FD च बरी, जवळ आहे.” कोणी म्हणतं “पोस्टात सरकारी हमी आहे.” तर कोणी म्हणतं “SCSS मध्ये सगळ्यात जास्त व्याज आहे.” तिघंही थोडे बरोबर आहेत! पण योग्य उत्तर तुमच्या वयावर, रकमेवर, टॅक्सवर आणि तुम्हाला पैसे कधी लागतील यावर अवलंबून आहे. आज आपण ऑक्टोबर-डिसेंबर 2026 चे अधिकृत दर घेऊन, तिन्ही पर्याय सोप्या भाषेत तुलना करणार आहोत, आणि शेवटी एक कुटुंबाचं उदाहरण घेऊन पैसे कसे विभागायचे ते बघणार आहोत.

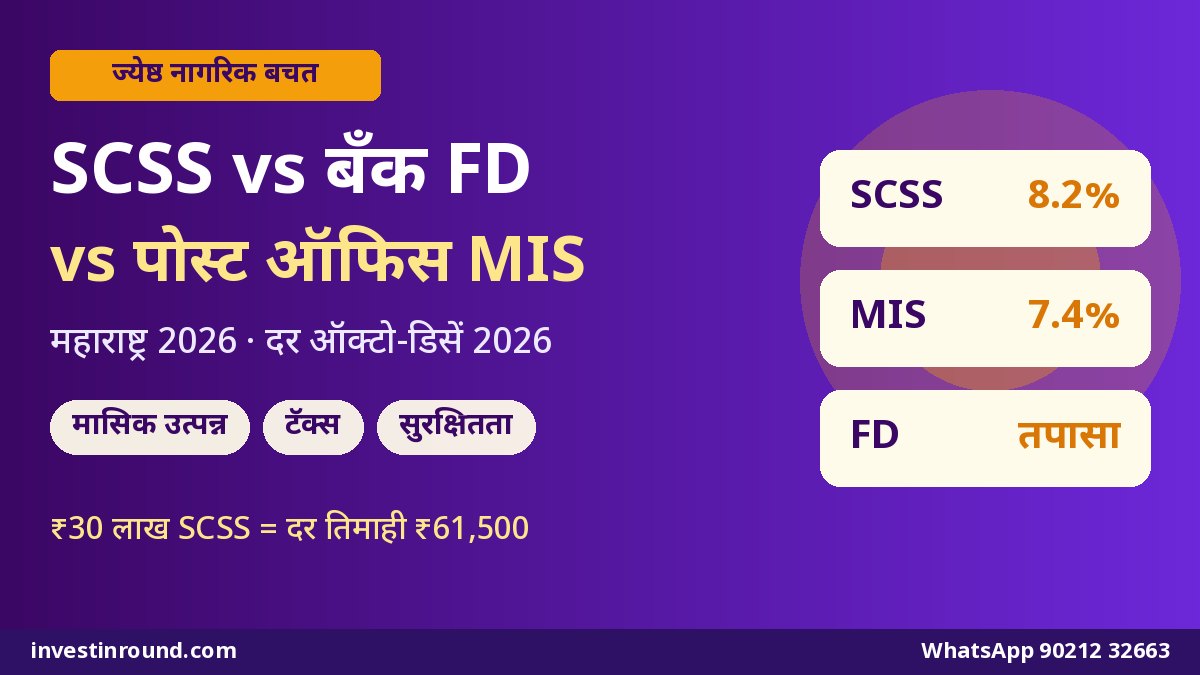
ज्येष्ठ नागरिक FD vs SCSS vs MIS: तिन्ही योजना एका नजरेत
आधी तिन्ही पर्यायांची ओळख करून घेऊ. अर्थ मंत्रालयाच्या आर्थिक व्यवहार विभागाने 30 सप्टेंबर 2026 च्या कार्यालयीन ज्ञापनाद्वारे (Office Memorandum) अल्पबचत योजनांचे दर ऑक्टोबर-डिसेंबर 2026 या तिमाहीसाठी कोणताही बदल न करता कायम ठेवले आहेत. म्हणजे SCSS वर 8.2% आणि पोस्ट ऑफिस MIS वर 7.4% व्याज.
| मुद्दा | SCSS (ज्येष्ठ नागरिक बचत योजना) | पोस्ट ऑफिस MIS | बँक FD (ज्येष्ठ नागरिक) |
|---|---|---|---|
| व्याजदर (ऑक्टो-डिसें 2026) | 8.2% वार्षिक | 7.4% वार्षिक | बँकेनुसार वेगळा — तुमच्या बँकेचा आजचा दर तपासा |
| व्याज कधी मिळतं? | दर तिमाहीला | दर महिन्याला | मासिक / तिमाही / मुदतीअंती — निवड तुमची |
| मुदत | 5 वर्षं (3-3 वर्षांनी वाढवता येते) | 5 वर्षं | 7 दिवस ते 10 वर्षं |
| किमान / कमाल रक्कम | ₹1,000 / ₹30 लाख | ₹1,000 / ₹9 लाख (एकल), ₹15 लाख (संयुक्त) | कमाल मर्यादा नाही |
| कोण उघडू शकतो? | 60+ (काही निवृत्तांना 55+ / 50+) | कोणताही प्रौढ भारतीय रहिवासी | कोणीही; ज्येष्ठांना जास्त दर |
| सुरक्षितता | भारत सरकारची हमी | भारत सरकारची हमी | DICGC विमा ₹5 लाखांपर्यंत प्रति बँक |
| गुंतवणुकीवर टॅक्स सूट | कलम 80C (नवीन कायद्यात कलम 123), जुन्या रिजीममध्ये | नाही | फक्त 5 वर्षांच्या टॅक्स-सेव्हर FD ला, जुन्या रिजीममध्ये |
| व्याजावर टॅक्स | पूर्ण करपात्र | पूर्ण करपात्र | पूर्ण करपात्र |
हा तक्ता लक्षात ठेवा, आपण पुढे प्रत्येक ओळ सविस्तर समजून घेणार आहोत.
SCSS म्हणजे काय? ज्येष्ठांसाठी सरकारची खास योजना
Senior Citizens’ Savings Scheme (SCSS) ही खास 60 वर्षांवरील नागरिकांसाठी भारत सरकारने चालवलेली बचत योजना आहे. ती कोणत्याही पोस्ट ऑफिसमध्ये आणि SBI, बँक ऑफ महाराष्ट्र, बँक ऑफ बडोदा यांसारख्या अधिकृत बँकांमध्ये (काही खाजगी बँकांमध्येही) उघडता येते.
SCSS चे मुख्य नियम
- वय: 60 वर्षं पूर्ण. 55 ते 60 वयात स्वेच्छा निवृत्ती (VRS) किंवा सेवानिवृत्ती घेतलेल्या नागरी कर्मचाऱ्यांना निवृत्तीचे पैसे मिळाल्यापासून 1 महिन्याच्या आत खातं उघडता येतं. संरक्षण दलातून निवृत्त झालेल्यांसाठी ही वयोमर्यादा 50 वर्षं आहे (अटी लागू).
- रक्कम: किमान ₹1,000, कमाल ₹30 लाख (एका व्यक्तीच्या सगळ्या SCSS खात्यांत मिळून). पती-पत्नी दोघंही पात्र असतील तर दोघांची वेगवेगळी ₹30 लाखांची मर्यादा.
- व्याज: 8.2% वार्षिक, दर तिमाहीला — 1 एप्रिल, 1 जुलै, 1 ऑक्टोबर आणि 1 जानेवारी — थेट तुमच्या खात्यात. खातं उघडताना जो दर असतो तोच संपूर्ण 5 वर्षं लॉक राहतो. पुढच्या तिमाहीत दर कमी झाला तरी तुमचा दर बदलत नाही.
- मुदत: 5 वर्षं. मुदत संपल्यावर 1 वर्षाच्या आत अर्ज करून आणखी 3 वर्षांसाठी वाढवता येते — त्या वेळी चालू असलेला दर मिळतो.
- मुदतपूर्व बंद: 1 वर्षाच्या आत बंद केलं तर व्याज मिळत नाही (आधी दिलेलं व्याज मुद्दलातून वसूल होतं). 1 ते 2 वर्षांत बंद केल्यास जमा रकमेच्या 1.5%, आणि 2 वर्षांनंतर 1% कापले जातात.
- नॉमिनी: खातं उघडतानाच नॉमिनी नक्की लिहा.
₹30 लाखावर किती उत्पन्न?
कमाल ₹30 लाख गुंतवले तर 8.2% दराने दर तिमाहीला ₹61,500 मिळतात — म्हणजे महिन्याला सरासरी सुमारे ₹20,500. एका निवृत्त जोडप्याचा साधा घरखर्च भागवण्यासाठी ही रक्कम खूप मोठा आधार ठरते.
| SCSS मध्ये रक्कम | तिमाही व्याज (8.2%) | महिन्याची सरासरी |
|---|---|---|
| ₹5 लाख | ₹10,250 | ₹3,417 |
| ₹10 लाख | ₹20,500 | ₹6,833 |
| ₹15 लाख | ₹30,750 | ₹10,250 |
| ₹30 लाख (कमाल) | ₹61,500 | ₹20,500 |
5 वर्षांनी SCSS मुदत संपली की काय करायचं?
मुदत संपल्यावर तीन पर्याय असतात. पहिला — 1 वर्षाच्या आत अर्ज देऊन खातं आणखी 3 वर्षांसाठी वाढवायचं; त्या वेळी जो दर चालू असेल तो पुढच्या 3 वर्षांसाठी लॉक होतो. दुसरा — पैसे काढून नवीन SCSS खातं उघडायचं (₹30 लाखांच्या मर्यादेत), नवीन 5 वर्षांसाठी. तिसरा — गरज असेल तर पैसे काढून इतर कामासाठी वापरायचे. मुदत संपल्यानंतर अर्ज न करता पैसे तसेच पडून ठेवले तर त्यावर SCSS दराने व्याज मिळत नाही, म्हणून मॅच्युरिटीची तारीख कॅलेंडरमध्ये लिहून ठेवा आणि मुलांनाही सांगून ठेवा.
पोस्ट ऑफिस MIS: दर महिन्याला ठरलेली रक्कम
Post Office Monthly Income Scheme (POMIS) म्हणजे एकदा रक्कम भरायची आणि पुढची 5 वर्षं दर महिन्याला ठरलेलं व्याज घ्यायचं. ही योजना फक्त ज्येष्ठांसाठी नाही — कोणताही प्रौढ भारतीय रहिवासी ती उघडू शकतो. म्हणून 55-60 वयातले, SCSS साठी अजून पात्र नसलेले लोकही MIS वापरतात.
MIS चे मुख्य नियम
- व्याजदर: 7.4% वार्षिक (ऑक्टो-डिसें 2026), दर महिन्याला. खातं उघडताना जो दर, तोच 5 वर्षं.
- रक्कम: किमान ₹1,000; कमाल ₹9 लाख एकल खात्यात, ₹15 लाख संयुक्त खात्यात (जास्तीत जास्त 3 प्रौढ).
- मुदत: 5 वर्षं. मुदतपूर्व बंद 1 वर्षानंतरच शक्य — 1 ते 3 वर्षांत बंद केल्यास जमा रकमेच्या 2%, आणि 3 वर्षांनंतर 1% कापले जातात.
- टॅक्स: गुंतवणुकीवर कोणतीही टॅक्स वजावट नाही, आणि मिळणारं व्याज पूर्णपणे करपात्र.
MIS वर किती उत्पन्न?
| MIS मध्ये रक्कम | दरमहा व्याज (7.4%) | वर्षाला |
|---|---|---|
| ₹3 लाख | ₹1,850 | ₹22,200 |
| ₹9 लाख (एकल कमाल) | ₹5,550 | ₹66,600 |
| ₹15 लाख (संयुक्त कमाल) | ₹9,250 | ₹1,11,000 |
MIS चं मासिक व्याज पोस्ट ऑफिसच्या सेव्हिंग खात्यात जमा होतं. ते आपोआप पोस्टाच्या RD मध्ये टाकायची सोयही आहे — ज्यांना व्याज लगेच खर्चासाठी लागत नाही, त्यांच्यासाठी हा चांगला मार्ग.
बँक FD: ज्येष्ठांसाठी जास्त दर, पण दर बँकेनुसार बदलतो
बँक FD हा आपल्या सगळ्यांचा सगळ्यात ओळखीचा पर्याय. जवळच्या शाखेत जाऊन किंवा मोबाइल ॲपमधून दोन मिनिटांत उघडता येते. बहुतेक बँका ज्येष्ठ नागरिकांना सामान्य दरापेक्षा साधारण 0.25% ते 0.75% जास्त व्याज देतात.
आता महत्त्वाचं: बँक FD चे दर SCSS-MIS सारखे सरकार दर तिमाहीला ठरवत नाही. प्रत्येक बँक स्वतःचा दर ठरवते आणि तो कधीही बदलू शकतो. ऑक्टोबर 2026 मध्ये मोठ्या सरकारी आणि खाजगी बँकांमध्ये 5 वर्षांच्या ज्येष्ठ नागरिक FD चे दर साधारण 6.5% ते 7.5% च्या दरम्यान दिसतात, तर काही स्मॉल फायनान्स बँका याहून जास्त दर देतात. RBI ने 7 ऑक्टोबर 2026 च्या पतधोरणात रेपो दरात बदल केल्यामुळे बँका पुढच्या काही आठवड्यांत FD दर बदलू शकतात. म्हणून FD उघडण्याआधी तुमच्या बँकेच्या अधिकृत वेबसाइटवर किंवा शाखेत त्या दिवशीचा दर नक्की तपासा.
FD चे फायदे
- लवचिकता: 1 वर्ष, 3 वर्षं, 5 वर्षं — गरजेनुसार मुदत निवडा. वेगवेगळ्या मुदतीच्या FD करून “FD शिडी” (ladder) बनवता येते.
- कमाल मर्यादा नाही: SCSS-MIS च्या मर्यादा संपल्यानंतर उरलेले पैसे FD मध्ये.
- गरजेला पैसे: बहुतेक FD मुदतपूर्व मोडता येतात (थोडा दंड लागू शकतो), किंवा FD वर कर्ज घेता येतं.
- व्याज घेण्याची पद्धत: मासिक, तिमाही, किंवा मुदतीअंती एकरकमी (cumulative) — निवड तुमची.
FD मधली जोखीम: DICGC मर्यादा आणि सहकारी बँका
बँक FD सुरक्षित असते, पण “सरकारी हमी” आणि “DICGC विमा” यांत फरक आहे. DICGC प्रत्येक ठेवीदाराला एका बँकेत (सगळ्या शाखा मिळून) मुद्दल + व्याज मिळून ₹5 लाखांपर्यंत विमा कवच देतं. त्यापेक्षा जास्त रक्कम एकाच बँकेत असेल आणि बँक अडचणीत आली, तर वरची रक्कम अडकू शकते.
महाराष्ट्रात सहकारी बँकांचं जाळं खूप मोठं आहे, आणि त्या बरेचदा थोडा जास्त दर देतात. पण गेल्या काही वर्षांत राज्यातल्या काही सहकारी बँकांवर RBI ने निर्बंध घातले आणि ठेवीदारांचे पैसे अडकले — PMC बँकेचं प्रकरण अनेकांना आठवत असेल. म्हणून निवृत्तीची मोठी रक्कम एकाच सहकारी बँकेत ठेवू नका. 0.5% जास्त व्याजासाठी आयुष्याची पुंजी धोक्यात घालणं योग्य नाही.
मासिक उत्पन्नाची थेट तुलना: ₹9 लाख कुठे ठेवले तर किती?
आता तिन्ही पर्याय एकाच रकमेवर तुलना करू. समजा ₹9 लाख गुंतवायचे आहेत. FD साठी आपण फक्त उदाहरण म्हणून 7% दर धरतोय — तुमच्या बँकेचा दर वेगळा असू शकतो.

| पर्याय | व्याजदर | ₹9 लाखावर वर्षाचं व्याज | महिन्याची सरासरी |
|---|---|---|---|
| SCSS | 8.2% | ₹73,800 | ₹6,150 (तिमाहीला ₹18,450) |
| पोस्ट ऑफिस MIS | 7.4% | ₹66,600 | ₹5,550 (दरमहा) |
| बँक FD (उदाहरण दर 7%) | उदा. 7% | ₹63,000 | ₹5,250 |
₹9 लाखावर SCSS आणि MIS मध्ये दरमहा सुमारे ₹600 चा फरक, म्हणजे 5 वर्षांत सुमारे ₹36,000. ज्यांचं वय 60+ आहे त्यांच्यासाठी SCSS स्पष्टपणे पुढे आहे. पण SCSS मध्ये पैसे तिमाहीला येतात, MIS मध्ये महिन्याला — ही सोय काहींना जास्त महत्त्वाची वाटते.
आमच्या आधीच्या लेखात आम्ही ₹10 लाखावर SCSS, POMIS, RBI फ्लोटिंग रेट बाँड आणि NSC अशा चार पर्यायांची तुलना केली होती. RBI बाँड आणि NSC बद्दलही जाणून घ्यायचं असेल तर ₹10 लाखातून मासिक उत्पन्न: SCSS, POMIS, RBI बाँड, NSC हा लेख नक्की वाचा.
टॅक्सचं गणित: कलम 123, कलम 153, TDS आणि Form 121
1 एप्रिल 2026 पासून नवीन आयकर अधिनियम 2025 लागू झाला आहे, आणि त्यात जुन्या कलमांचे क्रमांक बदलले आहेत. ज्येष्ठ नागरिकांसाठी महत्त्वाचे बदल असे:
| विषय | जुना कायदा (1961) | नवीन कायदा (2025) |
|---|---|---|
| SCSS / टॅक्स-सेव्हर FD गुंतवणुकीवर वजावट (₹1.5 लाखांपर्यंत) | कलम 80C | कलम 123 (Schedule XV सोबत) |
| ठेवींवरील व्याजावर ज्येष्ठांना ₹50,000 पर्यंत वजावट | कलम 80TTB | कलम 153 |
| व्याजावर TDS | कलम 194A | कलम 393 |
| TDS न कापण्यासाठी घोषणापत्र | Form 15H | Form 121 |
जुनी रिजीम की नवीन रिजीम?
- कलम 123 (जुनं 80C): SCSS मध्ये गुंतवलेल्या रकमेवर ₹1.5 लाखांपर्यंत वजावट — फक्त जुन्या रिजीममध्ये. 5 वर्षांच्या टॅक्स-सेव्हर बँक FD लाही हीच वजावट (याच मर्यादेत). MIS ला ही सूट नाही.
- कलम 153 (जुनं 80TTB): ज्येष्ठ नागरिकांना बँक, सहकारी बँक आणि पोस्ट ऑफिसमधील ठेवींच्या (FD, RD, सेव्हिंग, SCSS, MIS) व्याजावर एकूण ₹50,000 पर्यंत वजावट — हीसुद्धा फक्त जुन्या रिजीममध्ये.
- नवीन रिजीम: या वजावटी मिळत नाहीत, पण स्लॅब कमी आहेत आणि रिबेटमुळे साधारणपणे ₹12 लाखांपर्यंतच्या करपात्र उत्पन्नावर कर शून्य येतो. ज्या ज्येष्ठांचं एकूण उत्पन्न (पेन्शन + व्याज) याखाली आहे, त्यांच्यासाठी नवीन रिजीम बरेचदा सोपी आणि फायद्याची ठरते.
तुमच्या पेन्शन, व्याज आणि इतर उत्पन्नानुसार कोणती रिजीम फायद्याची, हे दरवर्षी एकदा CA कडून तपासून घ्या.
TDS: ₹1 लाखांची मर्यादा
ज्येष्ठ नागरिकांसाठी बँक किंवा पोस्ट ऑफिसने एका वर्षात दिलेलं व्याज ₹1 लाखांपेक्षा जास्त झालं तर त्यावर TDS कापला जातो (आता नवीन कलम 393 नुसार). ही मर्यादा प्रत्येक बँक/पोस्ट ऑफिससाठी वेगळी मोजली जाते. उदाहरणार्थ, ₹30 लाख SCSS चं वर्षाचं व्याज ₹2.46 लाख — त्यामुळे TDS कापला जाईल.
तुमच्या एकूण उत्पन्नावर कर शून्य येत असेल, तर आर्थिक वर्षाच्या सुरुवातीला बँकेत/पोस्टात Form 121 (जुना Form 15H) द्या, म्हणजे TDS कापला जाणार नाही. आणि TDS कापला गेला असेल तरी काळजी नको — ITR भरून तो परत (refund) मिळवता येतो.
उदाहरण: पुण्याचे निवृत्त शिक्षक जोशी काका-काकू
जोशी काका (वय 62) पुण्यात कोथरूडला राहतात, नुकतेच शिक्षक म्हणून निवृत्त झाले. काकू (वय 60) गृहिणी. निवृत्तीनंतर त्यांच्याकडे PF, ग्रॅच्युइटी आणि जुन्या बचतीतून एकूण ₹50 लाख आहेत. दरमहा घरखर्च सुमारे ₹30,000. काकांना छोटी पेन्शनही मिळते. त्यांना हवं आहे — पैसा सुरक्षित, दर महिन्याला उत्पन्न, आणि अडचणीला लगेच पैसे.
आम्ही त्यांना अशी विभागणी सुचवली (उदाहरणादाखल):
| कुठे | किती | कोणाच्या नावावर | अंदाजे उत्पन्न |
|---|---|---|---|
| SCSS | ₹20 लाख | काका | तिमाही ₹41,000 (≈ ₹13,667 दरमहा) |
| SCSS | ₹10 लाख | काकू (60 पूर्ण) | तिमाही ₹20,500 (≈ ₹6,833 दरमहा) |
| पोस्ट ऑफिस MIS (संयुक्त) | ₹9 लाख | काका + काकू | दरमहा ₹5,550 |
| बँक FD (2 बँकांत, 1-3 वर्षं शिडी) | ₹8 लाख | दोघांच्या नावे | बँकेच्या दरानुसार (उदा. 7% ला ≈ ₹4,667 दरमहा) |
| सेव्हिंग / स्वीप FD (इमर्जन्सी) | ₹3 लाख | संयुक्त | गरजेच्या वेळी लगेच |
| एकूण | ₹50 लाख | ≈ ₹30,700 दरमहा |
या विभागणीचे फायदे बघा:
- ₹39 लाख सरकारी हमीच्या योजनांत (SCSS + MIS) — झोप शांत लागते.
- काकूंच्या नावावर वेगळं SCSS — दोघांची स्वतंत्र मर्यादा वापरली, त्यामुळे ₹30 लाखांच्या एकाच मर्यादेत अडकावं लागलं नाही. (पैसे काकांनी दिले असल्याने टॅक्ससाठी हे व्याज काकांच्याच उत्पन्नात धरलं जाईल — खालचा नियम वाचा.)
- MIS मधून दरमहा ₹5,550 — SCSS चं व्याज तिमाहीला येत असल्याने महिन्याचा खर्च सुरळीत चालतो.
- FD शिडी — दरवर्षी एक FD मॅच्युअर होते, तेव्हाचा दर पाहून पुन्हा गुंतवता येते.
- ₹3 लाख इमर्जन्सी फंड — हॉस्पिटल किंवा घराच्या अचानक खर्चासाठी, कोणतीही योजना मोडायची गरज नाही.
क्लबिंगचा नियम: पत्नीच्या नावावर गुंतवलं म्हणजे टॅक्स वाचतो का?
हा गैरसमज खूप लोकांमध्ये आहे, म्हणून स्पष्ट सांगतो. पतीने स्वतःचे पैसे पत्नीला (किंवा पत्नीने पतीला) भेट म्हणून देऊन तिच्या नावावर SCSS, MIS किंवा FD केली, तर त्या पैशांवर मिळणारं व्याज आयकराच्या “क्लबिंग” नियमानुसार पैसे देणाऱ्याच्याच उत्पन्नात जोडलं जातं. म्हणजे जोशी काकांनी काकूंच्या नावावर ₹10 लाख SCSS मध्ये ठेवले, तर त्याचं व्याज टॅक्ससाठी काकांच्या उत्पन्नात धरलं जाईल.
मग काकूंच्या नावावर खातं का? कारण यामुळे गुंतवणुकीची मर्यादा दुप्पट होते — दोघांचे मिळून ₹60 लाख SCSS मध्ये ठेवता येतात — आणि दोघांपैकी कोणाचं काही बरं-वाईट झालं तरी दुसऱ्याच्या नावावर स्वतंत्र खातं सुरू राहतं. पण काकूंचे स्वतःचे पैसे असतील (उदा. त्यांची स्वतःची बचत, माहेरून मिळालेली रक्कम, स्वतःची पेन्शन), तर त्यावरचं व्याज त्यांच्याच उत्पन्नात धरलं जातं. आपापल्या पैशांचा हिशोब आणि बँक व्यवहारांचा पुरावा व्यवस्थित ठेवा.
👵 आई-वडिलांच्या निवृत्ती पैशांचं नियोजन करायचंय?
रक्कम, वय आणि दरमहा किती हवं ते सांगा — SCSS, MIS, FD ची योग्य विभागणी सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडामहाराष्ट्रात खातं कसं उघडायचं? कागदपत्रं आणि प्रक्रिया
SCSS / MIS (पोस्ट ऑफिस)
- जवळच्या पोस्ट ऑफिसमध्ये जा — पुणे, मुंबई, नागपूर, नाशिक, औरंगाबाद (छत्रपती संभाजीनगर), कोल्हापूरसह राज्यातल्या जवळपास प्रत्येक गावात पोस्ट ऑफिस आहे. आधी पोस्ट ऑफिस सेव्हिंग खातं असणं उपयोगी (MIS चं व्याज त्यातच येतं).
- खातं उघडण्याचा फॉर्म भरा, सोबत आधार, PAN, पासपोर्ट फोटो आणि पत्त्याचा पुरावा द्या. SCSS साठी वयाचा पुरावा; 55-60 वयात उघडत असाल तर निवृत्तीच्या पैशांचा पुरावा.
- रक्कम चेकने किंवा खात्यातून ट्रान्सफरने भरा (मोठी रक्कम रोख भरणं टाळा).
- नॉमिनी नक्की लिहा, आणि पासबुक/प्रमाणपत्र सुरक्षित ठेवा.
बँकेत SCSS किंवा FD
SBI, बँक ऑफ महाराष्ट्र, बँक ऑफ बडोदा, युनियन बँक अशा अधिकृत बँकांमध्येही SCSS खातं उघडता येतं. ज्या बँकेत तुमचं पेन्शन खातं आहे तिथे SCSS उघडलं तर व्याज थेट त्याच खात्यात येतं — सोयीचं पडतं.
ज्येष्ठांनी फसवणुकीपासून सावध राहा
“तुमचं SCSS खातं बंद होणार आहे, KYC करा” किंवा “जास्त व्याजाची खास सरकारी योजना” असे फोन-मेसेज येतात. पोस्ट ऑफिस किंवा बँक कधीही फोनवर OTP, PIN किंवा पासवर्ड विचारत नाही. आई-वडिलांच्या फोनवर अशा फसवणुकीची माहिती द्या — आमचा ज्येष्ठ नागरिकांसाठी UPI फसवणूक सुरक्षा हा लेख त्यांना नक्की वाचून दाखवा. आणि उत्पन्नाचं नियोजन करताना आरोग्य विम्याचा विचार विसरू नका — त्यासाठी आई-वडिलांसाठी आरोग्य विमा: MJPJAY, आयुष्मान हा लेख उपयोगी पडेल.
निर्णय तक्ता: तुमच्यासाठी कोणता पर्याय?
| तुमची परिस्थिती | सुचवलेला पर्याय |
|---|---|
| वय 60+, सरकारी हमी आणि जास्तीत जास्त व्याज हवं | SCSS (₹30 लाखांपर्यंत) |
| दर महिन्याला ठरलेली रक्कम हवी | पोस्ट ऑफिस MIS (₹9/15 लाख) + SCSS |
| वय 55-60, अजून SCSS साठी पात्र नाही | MIS + बँक FD; 60 नंतर SCSS |
| SCSS आणि MIS च्या मर्यादा संपल्या | 2-3 मजबूत बँकांमध्ये FD शिडी |
| पैसे 1-2 वर्षांत लागू शकतात | छोट्या मुदतीची बँक FD (SCSS/MIS मुदतपूर्व मोडल्यास दंड) |
| जुनी रिजीम आणि 80C (कलम 123) मर्यादा शिल्लक | SCSS किंवा 5 वर्षांची टॅक्स-सेव्हर FD |
| एकूण उत्पन्नावर कर शून्य | Form 121 देऊन TDS टाळा |
गुंतवणुकीपूर्वीची चेकलिस्ट
- त्या दिवशीचा SCSS/MIS दर (indiapost.gov.in) आणि तुमच्या बँकेचा FD दर तपासा.
- 6-12 महिन्यांचा खर्च इमर्जन्सी फंड म्हणून वेगळा ठेवा.
- पती-पत्नी दोघांच्या नावाने मर्यादा वापरा.
- एका बँकेत ₹5 लाखांपेक्षा जास्त ठेव ठेवताना विचार करा.
- प्रत्येक खात्यात नॉमिनी लिहा आणि कुटुंबाला सगळ्या खात्यांची यादी द्या.
- Form 121 वेळेवर द्या आणि ITR मध्ये सगळं व्याज दाखवा.
घरातली तरुण पिढी — मुलं किंवा नातवंडं — त्यांच्या दीर्घकालीन बचतीसाठी SIP सुरू करू इच्छित असतील तर Upstox वर डिमॅट खातं उघडा. ज्येष्ठांनी मात्र आपल्या मूळ पुंजीसाठी सुरक्षिततेला प्राधान्य द्यावं.
FAQ: ज्येष्ठ नागरिक FD vs SCSS — वारंवार विचारले जाणारे प्रश्न
ज्येष्ठ नागरिक FD vs SCSS — कोणता पर्याय जास्त व्याज देतो?
ऑक्टोबर-डिसेंबर 2026 तिमाहीसाठी SCSS वर 8.2% व्याज आहे आणि ते 5 वर्षं लॉक राहतं. बँक FD चे दर बँकेनुसार वेगळे असतात आणि बहुतेक मोठ्या बँकांचे ज्येष्ठ नागरिक दर SCSS पेक्षा कमी आहेत. तुमच्या बँकेचा आजचा दर तपासून तुलना करा.
SCSS मध्ये जास्तीत जास्त किती पैसे गुंतवता येतात?
एका व्यक्तीला सगळ्या SCSS खात्यांत मिळून जास्तीत जास्त ₹30 लाख गुंतवता येतात. पती-पत्नी दोघंही पात्र असतील तर दोघांची स्वतंत्र ₹30 लाखांची मर्यादा असते. ₹30 लाखावर 8.2% दराने दर तिमाहीला ₹61,500 व्याज मिळतं.
पोस्ट ऑफिस MIS मध्ये ₹9 लाख ठेवले तर दरमहा किती मिळतं?
7.4% दराने ₹9 लाखावर दरमहा ₹5,550 मिळतात. संयुक्त खात्यात कमाल ₹15 लाख ठेवता येतात, त्यावर दरमहा ₹9,250 मिळतात. MIS गुंतवणुकीवर टॅक्स वजावट नाही आणि व्याज पूर्ण करपात्र आहे.
SCSS वर नवीन आयकर कायद्यात कोणती टॅक्स सूट मिळते?
SCSS मधील गुंतवणुकीवर जुन्या कलम 80C ऐवजी आता आयकर अधिनियम 2025 च्या कलम 123 नुसार ₹1.5 लाखांपर्यंत वजावट मिळते, पण फक्त जुन्या रिजीममध्ये. SCSS चं व्याज मात्र पूर्ण करपात्र आहे.
ज्येष्ठ नागरिकांना व्याजावर ₹50,000 ची सूट अजून मिळते का?
हो, जुन्या कलम 80TTB ची जागा आता आयकर अधिनियम 2025 च्या कलम 153 ने घेतली आहे. त्यानुसार ज्येष्ठ नागरिकांना बँक, सहकारी बँक आणि पोस्ट ऑफिस ठेवींच्या व्याजावर ₹50,000 पर्यंत वजावट मिळते — फक्त जुन्या रिजीममध्ये.
SCSS आणि FD च्या व्याजावर TDS कधी कापला जातो?
ज्येष्ठ नागरिकांसाठी एका बँक किंवा पोस्ट ऑफिसकडून एका वर्षात ₹1 लाखांपेक्षा जास्त व्याज मिळालं तर TDS कापला जातो (आता कलम 393 नुसार). एकूण उत्पन्नावर कर शून्य असेल तर Form 121 (जुना Form 15H) देऊन TDS टाळता येतो.
SCSS खातं 5 वर्षांच्या आधी बंद करता येतं का?
हो, पण दंड लागतो. 1 वर्षाच्या आत बंद केल्यास व्याज मिळत नाही, 1 ते 2 वर्षांत बंद केल्यास जमा रकमेच्या 1.5% आणि 2 वर्षांनंतर 1% कापले जातात. म्हणून लवकर लागू शकणारे पैसे SCSS मध्ये ठेवू नका.
बँक FD किती सुरक्षित आहे?
DICGC प्रत्येक ठेवीदाराला एका बँकेत (सगळ्या शाखा मिळून) मुद्दल आणि व्याज मिळून ₹5 लाखांपर्यंत विमा कवच देतं. त्यापेक्षा जास्त रक्कम असेल तर ती वेगवेगळ्या मजबूत बँकांमध्ये विभागा. SCSS आणि MIS ला थेट भारत सरकारची हमी आहे.
58 वर्षांचा निवृत्त व्यक्ती SCSS उघडू शकतो का?
55 ते 60 वयात सेवानिवृत्त किंवा स्वेच्छा निवृत्त झालेले नागरी कर्मचारी निवृत्तीचे पैसे मिळाल्यापासून 1 महिन्याच्या आत, त्या रकमेपर्यंत SCSS उघडू शकतात. इतरांसाठी 60 वर्षं पूर्ण होईपर्यंत पोस्ट ऑफिस MIS किंवा बँक FD हा पर्याय आहे.
👵 आई-वडिलांच्या निवृत्ती पैशांचं नियोजन करायचंय?
रक्कम, वय आणि दरमहा किती हवं ते सांगा — SCSS, MIS, FD ची योग्य विभागणी सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा