नमस्कार मित्रांनो! आज एक प्रश्न विचारतो. तुमची म्युच्युअल फंडात SIP चालू आहे का? चालू असेल तर तुमचं स्टेटमेंट काढा आणि फंडाच्या नावापुढे काय लिहिलंय ते बघा. “Direct Plan” लिहिलंय की “Regular Plan”? बऱ्याच जणांना हेच माहीत नसतं. आणि गंमत अशी की एकाच फंडाचे हे दोन प्लॅन असतात, एकाच फंड मॅनेजरकडून, एकाच शेअर्समध्ये पैसे गुंतवले जातात, तरी 20 वर्षांनी दोघांच्या हातात येणाऱ्या रकमेत लाखो रुपयांचा फरक पडू शकतो.
असं का होतं? कारण एक छोटासा आकडा — एक्सपेन्स रेशो. हा आकडा दरवर्षी तुमच्या पैशातून हळूच कापला जातो, आणि तो तुम्हाला स्टेटमेंटवर वेगळा दिसतसुद्धा नाही. आज मी तुम्हाला अगदी मित्रासारखं, क्लासमध्ये फळ्यावर लिहून समजावतो तसं सांगतो: डायरेक्ट आणि रेग्युलर प्लॅनमध्ये फरक काय, 1% खर्चाचा फरक 20 वर्षांत किती होतो, रेग्युलर प्लॅन कोणासाठी योग्य असू शकतो, आणि स्विच करायचं ठरवलं तर टॅक्स आणि एक्झिट लोड कसा बघायचा.
डायरेक्ट प्लॅन आणि रेग्युलर प्लॅन म्हणजे काय?
सोपं उदाहरण घेऊ. समजा एका शेतकऱ्याकडून तुम्ही आंबे घेता. थेट बागेत जाऊन घेतले तर एक भाव. आणि तेच आंबे मधल्या व्यापाऱ्याकडून घेतले तर थोडा जास्त भाव, कारण व्यापाऱ्याचं कमिशन त्यात असतं. आंबे तेच, बाग तीच, पण किंमत वेगळी.
म्युच्युअल फंडाचंही अगदी असंच आहे:
- डायरेक्ट प्लॅन: तुम्ही थेट फंड हाऊसकडून (AMC) किंवा डायरेक्ट प्लॅन देणाऱ्या प्लॅटफॉर्मवरून गुंतवणूक करता. मध्ये कोणी कमिशन घेणारा नसतो.
- रेग्युलर प्लॅन: तुम्ही एखाद्या डिस्ट्रिब्युटर, एजंट किंवा बँकेमार्फत गुंतवणूक करता. त्यांना फंड हाऊस कमिशन देतं, आणि तो खर्च फंडाच्या खर्चात जोडलेला असतो.
भारतात SEBI च्या नियमानुसार 1 जानेवारी 2013 पासून प्रत्येक म्युच्युअल फंड योजनेत डायरेक्ट प्लॅन वेगळा द्यावा लागतो. म्हणजे गेली 13 वर्षं हा पर्याय सगळ्यांसाठी उपलब्ध आहे, फक्त बऱ्याच लोकांना त्याची माहितीच नाही.
एक्सपेन्स रेशो म्हणजे काय? सोप्या भाषेत
फंड चालवायला खर्च लागतो — फंड मॅनेजरचा पगार, संशोधन, ऑफिस, रजिस्ट्रार, ऑडिट, आणि रेग्युलर प्लॅनमध्ये डिस्ट्रिब्युटरचं कमिशन. हा सगळा खर्च फंडाच्या एकूण पैशाच्या टक्केवारीत वर्षाला कापला जातो. त्यालाच टोटल एक्सपेन्स रेशो (TER) म्हणतात.
हा खर्च तुम्हाला बिलासारखा वेगळा भरावा लागत नाही. तो रोज थोडा थोडा फंडाच्या NAV मधूनच वजा होतो. म्हणूनच तो “दिसत नाही”, पण परताव्यावर परिणाम मात्र नक्की करतो.
एक साधं उदाहरण बघा (आकडे फक्त समजण्यासाठी):
| तपशील | डायरेक्ट प्लॅन | रेग्युलर प्लॅन |
|---|---|---|
| फंडाच्या शेअर्सचा परतावा (गृहीत) | 12% | 12% |
| एक्सपेन्स रेशो (गृहीत) | 0.5% | 1.5% |
| तुमच्या हातात येणारा परतावा (अंदाजे) | 11.5% | 10.5% |
| वार्षिक फरक | — | सुमारे 1% |
NAV वेगळी का असते? गोंधळ दूर करूया
बरेच जण मला विचारतात, “सर, डायरेक्ट प्लॅनची NAV जास्त आहे, म्हणजे तो महाग आहे ना? रेग्युलरची NAV कमी आहे, म्हणजे स्वस्त!” हा एक मोठा गैरसमज आहे.
डायरेक्ट प्लॅनमधून खर्च कमी कापला जातो, म्हणून वर्षानुवर्षं त्याची NAV रेग्युलरपेक्षा थोडी थोडी जास्त वाढत जाते. म्हणजे डायरेक्टची NAV जास्त असणं हा त्याचा फायदा दाखवतो, महागपणा नाही.
NAV कमी-जास्त असण्याने तुम्हाला मिळणारे युनिट्स कमी-जास्त होतात, बस्स. ₹10,000 गुंतवले तर NAV ₹50 असताना 200 युनिट्स मिळतील, आणि NAV ₹100 असताना 100 युनिट्स. पण दोन्हीची किंमत ₹10,000 च. पुढे तुमचा पैसा किती वाढणार, हे NAV च्या आकड्यावर नाही तर NAV किती टक्क्यांनी वाढते यावर ठरतं.
1% फरक 20 वर्षांत किती होतो? (SIP कॅल्क्युलेटर तक्ता)
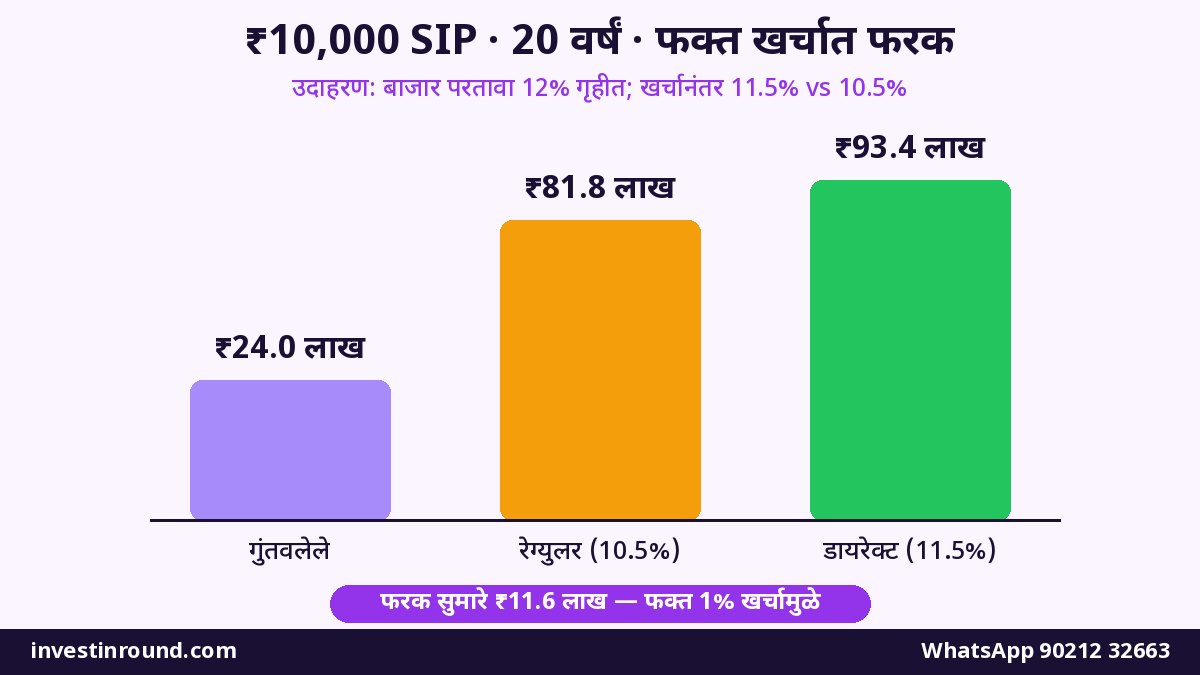
आता खरी जादू बघा. समजा तुम्ही दरमहा ₹10,000 ची SIP करता. फंडाचा परतावा 12% गृहीत धरला, डायरेक्टमध्ये खर्चानंतर 11.5% आणि रेग्युलरमध्ये 10.5% मिळाले, तर वेगवेगळ्या कालावधीत काय होतं ते बघा. (हिशोब SIP कॅल्क्युलेटरच्या नेहमीच्या सूत्राने, महिन्याच्या सुरुवातीला हप्ता गृहीत.)
| कालावधी | एकूण गुंतवणूक | डायरेक्ट (11.5%) | रेग्युलर (10.5%) | फरक |
|---|---|---|---|---|
| 5 वर्षं | ₹6,00,000 | ₹8,13,572 | ₹7,91,555 | ₹22,016 |
| 10 वर्षं | ₹12,00,000 | ₹22,55,442 | ₹21,26,594 | ₹1,28,847 |
| 15 वर्षं | ₹18,00,000 | ₹48,10,828 | ₹43,78,276 | ₹4,32,552 |
| 20 वर्षं | ₹24,00,000 | ₹93,39,666 | ₹81,75,968 | ₹11,63,698 |
| 25 वर्षं | ₹30,00,000 | ₹1,73,65,999 | ₹1,45,81,167 | ₹27,84,832 |
बघितलं? पहिल्या 5 वर्षांत फरक फक्त ₹22,000 चा. म्हणून सुरुवातीला लोकांना काही वाटत नाही. पण 20 वर्षांत तोच फरक ₹11.6 लाख आणि 25 वर्षांत जवळपास ₹27.8 लाख होतो. हेच कंपाउंडिंग आहे — परताव्यावरही चालतं आणि खर्चावरही चालतं.
Groww-स्टाईल कॅल्क्युलेटर: एका नजरेत
| इनपुट / आउटपुट | डायरेक्ट | रेग्युलर |
|---|---|---|
| मासिक SIP | ₹10,000 | ₹10,000 |
| कालावधी | 20 वर्षं | 20 वर्षं |
| अपेक्षित परतावा (खर्चानंतर, गृहीत) | 11.5% | 10.5% |
| गुंतवलेली रक्कम | ₹24,00,000 | ₹24,00,000 |
| अंदाजे परतावा (नफा) | ₹69,39,666 | ₹57,75,968 |
| एकूण मूल्य | ₹93,39,666 | ₹81,75,968 |
एकरकमी गुंतवणुकीतही असंच होतं. ₹5 लाख 20 वर्षांसाठी ठेवले, तर 11.5% वर सुमारे ₹44.1 लाख आणि 10.5% वर सुमारे ₹36.8 लाख होतात — फरक सुमारे ₹7.3 लाख (गृहीत परतावा).
SIP चा हिशोब आणखी समजून घ्यायचा असेल तर स्टेप-अप SIP विरुद्ध नॉर्मल SIP — दरवर्षी 10% वाढीचा हिशोब हा लेख नक्की वाचा.
मग रेग्युलर प्लॅन वाईट आहे का? प्रामाणिक उत्तर
आता मी एक प्रामाणिक गोष्ट सांगतो. रेग्युलर प्लॅन म्हणजे “फसवणूक” असं अजिबात नाही. तुम्ही जास्तीचा खर्च देता, त्याच्या बदल्यात तुम्हाला एक सेवा मिळते — किंवा मिळायला हवी.
चांगला डिस्ट्रिब्युटर तुमच्यासाठी काय करतो?
- तुमचं ध्येय, वय, धोका घेण्याची तयारी समजून फंड निवडायला मदत करतो.
- बाजार पडला की घाबरून SIP बंद करू नका, हे समजावतो. हेच सगळ्यात मोठं काम आहे!
- KYC, नॉमिनी, पत्ता बदल, कागदपत्रं — हे सगळं सांभाळतो.
- वेळोवेळी पोर्टफोलिओ तपासून गरज असेल तर बदल सुचवतो.
जर तुम्हाला हे सगळं स्वतः करायला वेळ नसेल, आत्मविश्वास नसेल, आणि बाजार 20% पडला की तुम्ही घाबरून सगळं विकून टाकाल अशी भीती असेल, तर चांगल्या डिस्ट्रिब्युटरमार्फत रेग्युलर प्लॅनमध्ये राहणंही योग्य ठरू शकतं. कारण चुकीच्या वेळी विकल्याने होणारं नुकसान 1% खर्चापेक्षा कितीतरी मोठं असू शकतं.
खर्च रुपयांत बघितला की डोळे उघडतात
टक्केवारीत 1% म्हटलं की ते छोटं वाटतं. पण तोच आकडा रुपयांत बघा. समजा तुमच्या पोर्टफोलिओची किंमत आज ₹10 लाख आहे. तर वर्षाला खर्च किती जातो? (TER गृहीत: डायरेक्ट 0.5%, रेग्युलर 1.5%)
| पोर्टफोलिओ मूल्य | डायरेक्ट खर्च (0.5%) | रेग्युलर खर्च (1.5%) | वर्षाचा फरक |
|---|---|---|---|
| ₹2 लाख | ₹1,000 | ₹3,000 | ₹2,000 |
| ₹10 लाख | ₹5,000 | ₹15,000 | ₹10,000 |
| ₹25 लाख | ₹12,500 | ₹37,500 | ₹25,000 |
| ₹50 लाख | ₹25,000 | ₹75,000 | ₹50,000 |
म्हणजे पोर्टफोलिओ जसजसा मोठा होतो, तसतसा हा खर्चही मोठा होत जातो. सुरुवातीला ₹2,000 चा फरक कोणाला जाणवत नाही, पण ₹50 लाखांच्या पोर्टफोलिओवर तोच फरक वर्षाला ₹50,000 होतो — म्हणजे एखाद्या कुटुंबाच्या एका महिन्याच्या खर्चाइतका!
आणि हा खर्च बाजार वर जावो की खाली, दरवर्षी कापला जातोच. बाजार 10% पडला तरी खर्च चालूच राहतो. म्हणूनच मी नेहमी सांगतो, परतावा आपल्या हातात नसतो, पण खर्च आपल्या हातात असतो. जो आकडा आपल्या हातात आहे, तो तरी नीट बघायलाच हवा.
डायरेक्ट विरुद्ध रेग्युलर: पूर्ण तुलना
| मुद्दा | डायरेक्ट प्लॅन | रेग्युलर प्लॅन |
|---|---|---|
| पोर्टफोलिओ आणि फंड मॅनेजर | तेच | तेच |
| एक्सपेन्स रेशो | कमी | जास्त (कमिशन धरून) |
| NAV | थोडी जास्त | थोडी कमी |
| दीर्घकाळातला परतावा | खर्च कमी असल्याने जास्त | खर्चामुळे थोडा कमी |
| सल्ला / मदत | स्वतः करायचं किंवा फी देऊन सल्लागार | डिस्ट्रिब्युटरकडून (कमिशनमध्ये) |
| कोणासाठी योग्य | माहिती असलेले, शिस्तीत राहणारे | मार्गदर्शनाची गरज असलेले |
| कुठे मिळतो | AMC वेबसाईट/ॲप, डायरेक्ट प्लॅटफॉर्म | डिस्ट्रिब्युटर, बँक, एजंट |
आणखी एक पर्याय आहे: SEBI नोंदणीकृत गुंतवणूक सल्लागार (RIA). ते तुमच्याकडून थेट फी घेतात आणि तुम्ही डायरेक्ट प्लॅनमध्ये गुंतवता. म्हणजे सल्लाही मिळतो आणि कमिशनचा खर्च वेगळा राहतो. सल्लागार खरा SEBI नोंदणीकृत आहे का, हे कसं तपासायचं ते SEBI नोंदणीकृत सल्लागार कसा तपासायचा या लेखात सांगितलंय.
💜 तुमचा पोर्टफोलिओ डायरेक्ट की रेग्युलर? तपासूया
तुमचे फंड, प्लॅन आणि एक्सपेन्स रेशो — कुठे किती खर्च होतोय आणि काय बदलायचं, सोप्या मराठीत समजावून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडातुमचा प्लॅन डायरेक्ट आहे की रेग्युलर? 5 मिनिटांत तपासा
हे तपासायला फार काही लागत नाही. या स्टेप्स करा:
- CAS स्टेटमेंट काढा: CAMS, KFintech किंवा MF Central वरून तुमचं कन्सॉलिडेटेड अकाउंट स्टेटमेंट (CAS) ईमेलवर मागवा.
- फंडाचं पूर्ण नाव वाचा: प्रत्येक फंडाच्या नावात “Direct Plan” किंवा “Regular Plan” लिहिलेलं असतं. “Direct” नसेल तर बहुतेक तो रेग्युलर आहे.
- ARN तपासा: स्टेटमेंटमध्ये डिस्ट्रिब्युटरचा ARN कोड दिसतो. डायरेक्ट प्लॅनमध्ये तिथे “Direct” असं दिसतं.
- TER बघा: फंड हाऊसच्या वेबसाईटवर तुमच्या फंडाच्या दोन्ही प्लॅनचा TER बघा आणि फरक लिहून ठेवा.
- रक्कम आणि कालावधी लिहा: किती पैसे, किती वर्षं राहणार, हे लिहा. मग वरच्या तक्त्याप्रमाणे अंदाज काढा की खर्चाचा फरक तुमच्यासाठी किती मोठा आहे.
डायरेक्ट प्लॅनमध्ये गुंतवणूक कुठून करायची?
डायरेक्ट प्लॅन घ्यायचे काही सोपे मार्ग आहेत:
- फंड हाऊसची वेबसाईट किंवा ॲप: प्रत्येक AMC ची स्वतःची वेबसाईट असते. तिथे KYC करून थेट डायरेक्ट प्लॅनमध्ये SIP सुरू करता येते. पण अनेक फंड हाऊसचे फंड असतील तर प्रत्येक ठिकाणी वेगळं लॉगिन सांभाळावं लागतं.
- MF Central: CAMS आणि KFintech यांनी मिळून चालवलेलं हे प्लॅटफॉर्म आहे. इथे सगळ्या फंड हाऊसचे फोलिओ एकत्र दिसतात आणि अनेक सेवा एकाच ठिकाणी मिळतात.
- डायरेक्ट प्लॅन देणारे ब्रोकर / ॲप्स: अनेक डिमॅट ब्रोकर आणि ॲप्स डायरेक्ट प्लॅन देतात. डिमॅट खातं असेल तर शेअर्स आणि फंड एकाच ठिकाणी दिसतात. फंड खरेदी करताना नावात “Direct” आहे का, हे मात्र प्रत्येक वेळी तपासा.
डिमॅट खातं अजून नसेल तर ते कसं उघडायचं, याची माहिती डिमॅट खातं म्हणजे काय या लेखात आहे.
रेग्युलरमधून डायरेक्टमध्ये स्विच करायचंय? आधी हे वाचा
बरेच जण हे वाचून लगेच “सगळं डायरेक्टमध्ये टाकतो” म्हणतात. थांबा! इथे एक मोठी गोष्ट लक्षात घ्या. एकाच फंडाच्या रेग्युलरमधून डायरेक्टमध्ये जाणं म्हणजे कायद्याच्या दृष्टीने जुने युनिट्स विकणं आणि नवे खरेदी करणं. म्हणजे दोन गोष्टी लागू होऊ शकतात — टॅक्स आणि एक्झिट लोड.
टॅक्स (इक्विटी फंडांसाठी, 2026-27 चे दर)
- 12 महिन्यांपेक्षा कमी ठेवलेले युनिट्स: नफ्यावर 20% शॉर्ट टर्म कॅपिटल गेन टॅक्स.
- 12 महिन्यांपेक्षा जास्त ठेवलेले युनिट्स: एका वर्षात सगळ्या इक्विटी गुंतवणुकीचा मिळून ₹1.25 लाखांपर्यंतचा दीर्घकालीन नफा करमुक्त, त्यावरच्या नफ्यावर 12.5% टॅक्स.
हे दर 23 जुलै 2024 पासून लागू आहेत आणि Finance Act 2026 नंतरही 2026-27 साठी तसेच आहेत. डेट फंडांचे नियम वेगळे आहेत, त्यामुळे डेट फंड स्विच करताना वेगळा हिशोब करा.
एक्झिट लोड
बऱ्याच इक्विटी फंडांमध्ये ठराविक कालावधीच्या आत (बहुतेक वेळा 1 वर्ष) विकलं तर एक्झिट लोड लागतो. हा प्रत्येक योजनेत वेगळा असतो, म्हणून फंडाच्या कागदपत्रांमध्ये (SID/KIM) किंवा वेबसाईटवर तपासा.
हुशारीने स्विच करण्याच्या स्टेप्स
- नवी SIP आजपासूनच डायरेक्टमध्ये: जुनी रेग्युलर SIP थांबवा आणि नवी SIP त्याच फंडाच्या डायरेक्ट प्लॅनमध्ये सुरू करा. यात कोणताही टॅक्स लागत नाही, कारण तुम्ही काहीच विकत नाही.
- जुने युनिट्स लगेच विकू नका: 12 महिने पूर्ण झालेले आणि एक्झिट लोड संपलेले युनिट्सच आधी स्विच करा.
- ₹1.25 लाखांची सूट वापरा: दरवर्षी एवढ्या दीर्घकालीन नफ्यापर्यंतचे युनिट्स टप्प्याटप्प्याने स्विच केले तर टॅक्स कमी लागतो.
- नवे युनिट्स नव्याने मोजले जातात: डायरेक्टमध्ये घेतलेल्या युनिट्ससाठी 12 महिन्यांचा कालावधी पुन्हा नव्याने सुरू होतो, हे लक्षात ठेवा.
- सगळं लिहून ठेवा: कोणते युनिट्स कधी स्विच केले, किती नफा झाला, हे नोंदवा. ITR भरताना उपयोगी पडतं.
एक काल्पनिक उदाहरण: नाशिकचे राहुल आणि कोल्हापूरची प्रिया
राहुल (वय 30, नाशिक): बँकेत गेला असताना रिलेशनशिप मॅनेजरने त्याची ₹10,000 ची SIP एका फ्लेक्सी कॅप फंडाच्या रेग्युलर प्लॅनमध्ये सुरू करून दिली. गेल्या 3 वर्षांत त्याच्याशी कोणी एकदाही पोर्टफोलिओबद्दल बोललं नाही. आता त्याला कळलं की तो सेवा न घेता जास्त खर्च देतोय. त्याने नवी SIP डायरेक्टमध्ये सुरू केली आणि जुने युनिट्स दरवर्षी ₹1.25 लाखांच्या सूटीत बसतील असे टप्प्याटप्प्याने स्विच करायचं ठरवलं.
प्रिया (वय 45, कोल्हापूर): तिला शेअर बाजाराची फारशी माहिती नाही. 2020 च्या घसरणीत तिच्या डिस्ट्रिब्युटरने तिला SIP चालू ठेवायला समजावलं होतं, आणि त्याचा तिला मोठा फायदा झाला. ती दर सहा महिन्यांनी त्याच्याशी बसून पोर्टफोलिओ बघते. तिने रेग्युलर प्लॅनमध्येच राहायचं ठरवलं, कारण तिला खर्चाच्या बदल्यात खरी सेवा मिळतेय.
डायरेक्ट प्लॅन घेताना होणाऱ्या 6 चुका
डायरेक्ट प्लॅन स्वस्त आहे म्हणून सगळं सोपं होतं असं नाही. या चुका टाळा:
- फक्त कमी खर्च बघून फंड निवडणं — फंडाचा प्रकार आणि तुमचं ध्येय आधी, खर्च नंतर.
- खूप सारे फंड घेणं — 10-12 फंड घेतले की नीट लक्ष ठेवता येत नाही. 3-5 चांगले फंड पुरेसे असतात.
- बाजार पडला की घाबरून विकणं — डायरेक्टमध्ये तुम्हाला थांबवणारा कोणी नसतो, म्हणून शिस्त स्वतःलाच ठेवावी लागते.
- सोशल मीडियावरच्या “टॉप फंड” यादीवरून निर्णय — मागचा परतावा भविष्याची खात्री देत नाही.
- नॉमिनी आणि KYC विसरणं — डायरेक्टमध्ये ही कामं तुम्हालाच करायची असतात.
- एकदम सगळं स्विच करून टॅक्स भरणं — वर सांगितल्याप्रमाणे टप्प्याटप्प्याने करा.
फंडांचे प्रकार नीट समजून घ्यायचे असतील तर लार्ज, मिड, स्मॉल आणि फ्लेक्सी कॅप फंड — नवशिक्यांसाठी आणि कमी खर्चाचा सोपा पर्याय म्हणून निफ्टी 50 इंडेक्स फंड SIP मार्गदर्शक हे लेख वाचा.
डायरेक्ट प्लॅन निवडलात? मग या 4 सवयी लावा
डायरेक्ट प्लॅनमध्ये पैसे वाचतात, पण त्यासोबत जबाबदारीही तुमच्यावर येते. मी माझ्या विद्यार्थ्यांना या चार सवयी नेहमी सांगतो:
- वर्षातून दोनदा पोर्टफोलिओ बघा, रोज नाही: रोज NAV बघत बसलात तर छोट्या चढ-उतारांनी घाबरायला होतं. जानेवारी आणि जुलै अशा ठरलेल्या महिन्यांत शांतपणे बघा.
- ध्येय लिहून ठेवा: “मुलीच्या शिक्षणासाठी 15 वर्षं” किंवा “निवृत्तीसाठी 25 वर्षं” असं प्रत्येक SIP समोर लिहा. बाजार पडल्यावर हे वाक्य तुम्हाला थांबवेल.
- दरवर्षी SIP थोडी वाढवा: पगार वाढला की SIP 5-10% वाढवा. डायरेक्टमध्ये वाचलेला खर्च आणि वाढलेली SIP मिळून फरक आणखी मोठा होतो.
- गरज वाटली तर सल्ला घ्या: डायरेक्ट म्हणजे “कधीच कोणाला विचारायचं नाही” असं नाही. मोठा निर्णय घेताना फी घेणाऱ्या नोंदणीकृत सल्लागाराचा किंवा जाणकार माणसाचा सल्ला घ्या.
SIP सुरू करणाऱ्यांसाठी छोटी चेकलिस्ट
नवीन SIP सुरू करत असाल तर हे मुद्दे एकदा तपासा:
| तपासायचा मुद्दा | काय बघायचं |
|---|---|
| प्लॅन | नावात “Direct” आहे का, की तुम्ही जाणीवपूर्वक रेग्युलर घेताय |
| ऑप्शन | Growth की IDCW — दीर्घकाळासाठी बहुतेक वेळा Growth |
| SIP तारीख | पगारानंतर 2-5 दिवसांची तारीख |
| ध्येय आणि कालावधी | किमान 5-7 वर्षं इक्विटीसाठी |
| नॉमिनी | नॉमिनी जोडलाय का |
| TER | डायरेक्ट आणि रेग्युलरमधला फरक किती |
SIP ची तारीख कशी निवडायची, यासाठी SIP साठी कोणती तारीख बेस्ट — 1 की 15 आणि SIP ची सुरुवात कशी करायची यासाठी SIP मध्ये गुंतवणूक कशी करावी हे लेख वाचा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
डायरेक्ट आणि रेग्युलर प्लॅनमध्ये पोर्टफोलिओ वेगळा असतो का?
नाही. एकाच योजनेच्या दोन्ही प्लॅनमध्ये पोर्टफोलिओ आणि फंड मॅनेजर एकच असतात. फरक फक्त एक्सपेन्स रेशोमध्ये असतो, कारण रेग्युलर प्लॅनमध्ये डिस्ट्रिब्युटरचं कमिशन जोडलेलं असतं.
डायरेक्ट प्लॅनची NAV जास्त असते, म्हणजे तो महाग आहे का?
नाही. डायरेक्टमध्ये खर्च कमी कापला जातो, म्हणून त्याची NAV वर्षानुवर्षं थोडी जास्त वाढते. NAV जास्त असणं म्हणजे महागपणा नाही. तुमचा परतावा NAV किती टक्क्यांनी वाढते यावर ठरतो.
1% खर्चाचा फरक खरंच एवढा मोठा होतो का?
होय, दीर्घकाळात. आमच्या उदाहरणात ₹10,000 ची SIP, 20 वर्षं, 11.5% विरुद्ध 10.5% (गृहीत) घेतलं तर फरक सुमारे ₹11.6 लाख येतो. 25 वर्षांत तो सुमारे ₹27.8 लाख होतो.
डायरेक्ट प्लॅन कधीपासून आहेत?
SEBI च्या नियमानुसार 1 जानेवारी 2013 पासून प्रत्येक म्युच्युअल फंड योजनेत डायरेक्ट प्लॅन वेगळा उपलब्ध करून द्यावा लागतो.
माझा प्लॅन डायरेक्ट आहे की रेग्युलर, हे कसं कळेल?
CAMS, KFintech किंवा MF Central वरून CAS स्टेटमेंट काढा. फंडाच्या नावात “Direct Plan” किंवा “Regular Plan” लिहिलेलं असतं आणि डिस्ट्रिब्युटर कोडच्या जागी डायरेक्ट प्लॅनसाठी “Direct” दिसतं.
रेग्युलरमधून डायरेक्टमध्ये स्विच केलं तर टॅक्स लागतो का?
होय, स्विच म्हणजे विक्री आणि नवी खरेदी मानली जाते. इक्विटी फंडात 12 महिन्यांच्या आत 20% आणि 12 महिन्यांनंतर वर्षाला ₹1.25 लाखांवरच्या नफ्यावर 12.5% टॅक्स (2026-27 चे दर) लागू होतो. एक्झिट लोडही लागू शकतो.
स्विच न करता खर्च कसा कमी करायचा?
जुनी रेग्युलर SIP थांबवून नवी SIP त्याच फंडाच्या डायरेक्ट प्लॅनमध्ये सुरू करा. यात काहीच विकलं जात नाही, म्हणून टॅक्स लागत नाही. जुने युनिट्स नंतर टप्प्याटप्प्याने स्विच करू शकता.
रेग्युलर प्लॅन कोणासाठी योग्य आहे?
ज्यांना फंड निवडणं, पोर्टफोलिओ सांभाळणं आणि बाजार पडल्यावर शांत राहणं स्वतः जमत नाही, आणि ज्यांना डिस्ट्रिब्युटरकडून खरी, नियमित सेवा मिळते, त्यांच्यासाठी रेग्युलर प्लॅन योग्य ठरू शकतो.
एक्सपेन्स रेशो कुठे बघायचा?
प्रत्येक फंड हाऊसच्या वेबसाईटवर आणि AMFI च्या वेबसाईटवर योजनांचा TER दिलेला असतो. डायरेक्ट आणि रेग्युलर दोन्हीचा TER शेजारी ठेवून फरक बघा.
डायरेक्ट प्लॅनमध्ये सल्ला कोण देणार?
तुम्ही स्वतः अभ्यास करू शकता किंवा SEBI नोंदणीकृत गुंतवणूक सल्लागाराकडून (RIA) फी देऊन सल्ला घेऊ शकता. RIA खरा नोंदणीकृत आहे का, हे SEBI च्या वेबसाईटवर तपासा.
शेवटी मित्रा, एवढंच लक्षात ठेव
डायरेक्ट की रेग्युलर — याचं एकच उत्तर सगळ्यांसाठी नाही. पण एक गोष्ट सगळ्यांसाठी सारखी आहे: तुम्ही किती खर्च देताय आणि त्याच्या बदल्यात काय मिळतंय, हे तुम्हाला माहीत असायलाच हवं. माहिती असेल आणि शिस्त असेल तर डायरेक्ट प्लॅन दीर्घकाळात लाखो रुपये वाचवू शकतो. मार्गदर्शनाची खरी गरज असेल तर चांगल्या डिस्ट्रिब्युटरसोबत रेग्युलरही ठीक आहे.
आज संध्याकाळी 5 मिनिटं काढा, तुमचं CAS स्टेटमेंट उघडा आणि फंडांची नावं वाचा. काही समजलं नाही तर आम्हाला WhatsApp वर स्टेटमेंटबद्दल विचारा — तुमचे फंड, प्लॅन आणि खर्च आपण सोप्या मराठीत मिळून बघू.
💜 तुमचा पोर्टफोलिओ डायरेक्ट की रेग्युलर? तपासूया
तुमचे फंड, प्लॅन आणि एक्सपेन्स रेशो — कुठे किती खर्च होतोय आणि काय बदलायचं, सोप्या मराठीत समजावून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा
Pingback: AMC ॲपवर Direct प्लॅन आता डिफॉल्ट (1 नोव्हें 2026): काय करायचं?