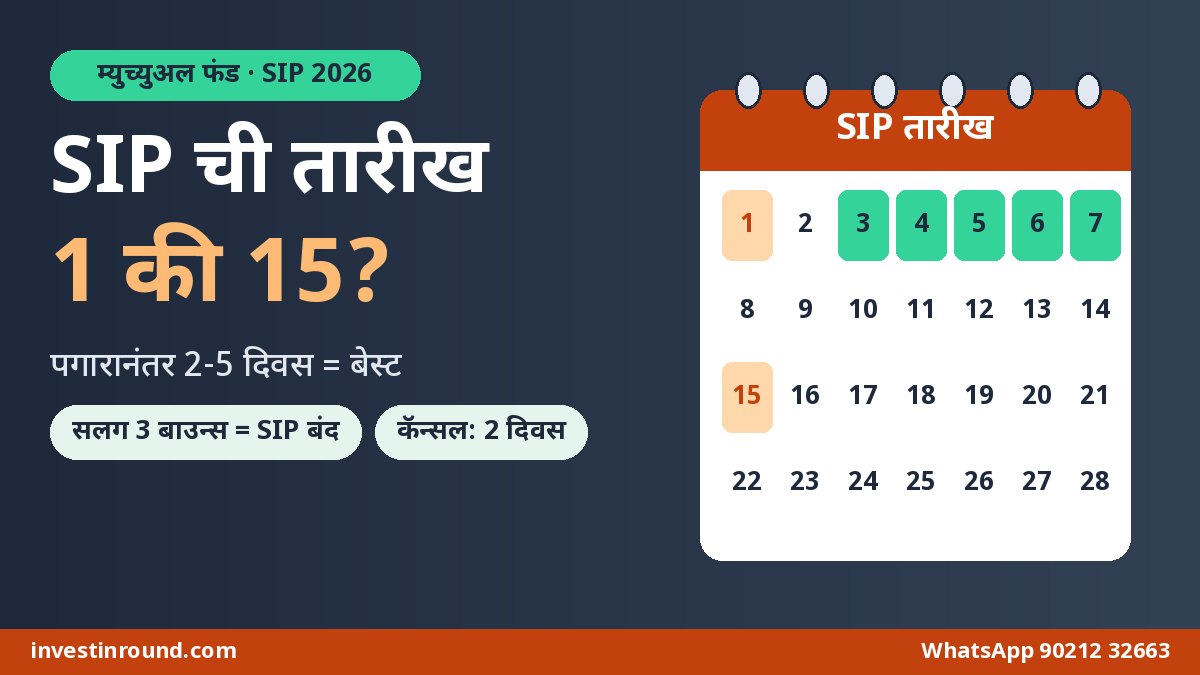
नमस्कार मित्रांनो! SIP सुरू करताना फॉर्ममध्ये किंवा ॲपमध्ये एक छोटासा प्रश्न येतो — “SIP ची तारीख निवडा”. आणि इथेच बरेच जण अडकतात. कोणी म्हणतं 1 तारीख बेस्ट, कोणी म्हणतं 15 तारीख घ्या, कोणी सांगतं महिन्याच्या शेवटी बाजार खाली असतो म्हणून 28 तारीख घ्या. व्हॉट्सॲपवर तर “या तारखेला SIP केली तर जास्त परतावा” असे मेसेजही फिरतात.
मी तुम्हाला आज अगदी मित्रासारखं, सरळ सांगतो — SIP ची तारीख परतावा ठरवत नाही, तुमची शिस्त ठरवते. पण तारीख चुकीची निवडली तर एक वेगळीच अडचण येते: खात्यात पैसे नसताना ऑटो-डेबिट होतो, SIP बाउन्स होते, बँक दंड लावते आणि सलग काही हप्ते चुकले तर SIP आपोआप बंदच होऊन जाते. आणि बऱ्याच लोकांना हे कळतसुद्धा नाही!
म्हणून आज आपण क्लासमध्ये बसल्यासारखं एक-एक मुद्दा घेऊ: तारखेचा परताव्यावर खरंच किती फरक पडतो, पगाराच्या तारखेनुसार SIP ची तारीख कशी ठरवायची, SIP बाउन्स झाली तर काय होतं, SEBI चा “सलग 3 हप्ते” हा नियम काय आहे, SIP ची तारीख बदलायची कशी, पॉज कधी करायचा आणि कॅन्सल कधी — सगळं रुपयांच्या उदाहरणांसह.
SIP ची तारीख म्हणजे नक्की काय?
सोपं करून सांगतो. SIP म्हणजे दर महिन्याला ठराविक रक्कम ठराविक दिवशी तुमच्या बँक खात्यातून आपोआप कापली जाऊन म्युच्युअल फंडात जाते. ही “ठराविक दिवस” म्हणजेच तुमची SIP तारीख. बहुतेक फंड हाऊस आणि ॲप्स महिन्याच्या 1 ते 28 पैकी कोणतीही तारीख निवडू देतात. काही ठिकाणी फक्त ठराविक तारखांचा पर्याय असतो, ते तुमच्या ॲपवर दिसेल.
पण एक गोष्ट नीट लक्षात घ्या — तुम्ही निवडलेल्या दिवशी पैसे कापले गेले म्हणजे त्याच दिवशीच्या NAV ला युनिट्स मिळतील असं नेहमी होत नाही. SEBI च्या नियमानुसार युनिट्स त्या दिवसाच्या NAV ला मिळतात ज्या दिवशी तुमचे पैसे फंड हाऊसच्या खात्यात प्रत्यक्ष पोहोचतात (कट-ऑफ वेळेच्या आत). ऑटो-डेबिटमध्ये बँक, पेमेंट सिस्टीम आणि फंड हाऊस असा प्रवास असतो. त्यामुळे कधी-कधी 1-2 कामकाजी दिवसांचा फरक पडतो. सुट्टीचा दिवस आला तर पुढच्या कामकाजी दिवशी डेबिट होऊ शकतो.
1 तारीख की 15 तारीख? परताव्यावर खरंच किती फरक पडतो?
हा सगळ्यात जास्त विचारला जाणारा प्रश्न आहे. उत्तर ऐकून कदाचित तुम्हाला थोडं आश्चर्य वाटेल — दीर्घकाळात फरक जवळजवळ नसतोच. का? कारण बाजार कोणत्या तारखेला खाली जाईल आणि कोणत्या तारखेला वर जाईल याचा कोणताही ठरलेला पॅटर्न नसतो. एखाद्या वर्षी 5 तारखेची SIP जिंकते, पुढच्या वर्षी 20 तारखेची, त्यानंतर 1 तारखेची. 15-20 वर्षांच्या SIP मध्ये हे सगळे चढ-उतार एकमेकांना बॅलन्स करतात.
आता एक सोपा हिशोब बघू. समजा बाजार दरवर्षी एकसारखा 12% वाढतो (हे फक्त समजण्यासाठी गृहीत धरलंय, प्रत्यक्ष बाजार असा सरळ चालत नाही). ₹5,000 ची SIP 20 वर्षं चालवली तर 1 तारीख विरुद्ध 15 तारीख यात फक्त अर्ध्या महिन्याचा फरक पडतो. त्याचा परिणाम एकूण रकमेच्या साधारण अर्धा टक्का एवढाच येतो. आणि प्रत्यक्ष बाजारात तर हा फरक कधी या बाजूला, कधी त्या बाजूला जातो.
| मुद्दा | 1 तारखेची SIP | 15 तारखेची SIP |
|---|---|---|
| दरमहा रक्कम | ₹5,000 | ₹5,000 |
| कालावधी | 20 वर्षं | 20 वर्षं |
| एकूण गुंतवलेले पैसे | ₹12,00,000 | ₹12,00,000 |
| अंदाजे फंड (12% गृहीत) | साधारण ₹49.9 लाख | साधारण ₹49.7 लाख |
| फरक | — | साधारण ₹25,000 (एकूणच्या ~0.5%) |
आता हाच हिशोब दुसऱ्या बाजूने बघा. तारखेमुळे 20 वर्षांत ₹25,000 चा फरक पडतो, पण एकच हप्ता चुकला तरी त्या एका ₹5,000 चं 20 वर्षांत होणारं मूल्य गेलं. आणि SIP 6 महिने बंद पडली तर? फरक लाखांत जातो. खालच्या भागात हे सविस्तर बघू.
SIP बंद पडल्यावर किती नुकसान? हप्ता चुकवण्याची खरी किंमत
हा तक्ता नीट बघा. सगळे आकडे ₹5,000 च्या 20 वर्षांच्या SIP वर, दरवर्षी 12% गृहीत धरून काढले आहेत. उद्देश एकच — तारखेपेक्षा सातत्य किती महत्त्वाचं आहे हे डोळ्यांना दिसावं.
| परिस्थिती | 20 वर्षांनंतर अंदाजे परिणाम |
|---|---|
| 1 तारीख vs 15 तारीख | साधारण ₹25,000 चा फरक (कधी या बाजूला, कधी त्या बाजूला) |
| 5 व्या वर्षी फक्त 1 हप्ता चुकला | साधारण ₹34,000 कमी |
| 5 व्या वर्षी 6 हप्ते चुकले | साधारण ₹2 लाख कमी |
| 6 व्या ते 8 व्या वर्षी SIP 3 वर्षं बंद | साधारण ₹9 लाख कमी |
बघितलंत? तारखेच्या फरकापेक्षा 6 महिन्यांचा खंड आठपट जास्त महाग पडतो. म्हणूनच मी नेहमी सांगतो — SIP ची तारीख अशी निवडा की ती कधीच बाउन्स होणार नाही.
वेगवेगळ्या रकमेच्या SIP चं 20 वर्षांचं गणित (Groww-स्टाईल कॅल्क्युलेटर)
| दरमहा SIP | कालावधी | गृहीत परतावा | गुंतवलेली रक्कम | अंदाजे फंड |
|---|---|---|---|---|
| ₹2,000 | 20 वर्षं | 12% वार्षिक | ₹4,80,000 | ₹19.98 लाख |
| ₹3,000 | 20 वर्षं | 12% वार्षिक | ₹7,20,000 | ₹29.97 लाख |
| ₹5,000 | 20 वर्षं | 12% वार्षिक | ₹12,00,000 | ₹49.96 लाख |
| ₹10,000 | 20 वर्षं | 12% वार्षिक | ₹24,00,000 | ₹99.91 लाख |
हे आकडे फक्त समजण्यासाठी आहेत. प्रत्यक्ष परतावा फंड, बाजार आणि कालावधीनुसार कमी-जास्त होतो. पण एक गोष्ट नक्की — हे गणित तेव्हाच चालतं जेव्हा मधे खंड पडत नाही.
पगाराच्या तारखेनुसार SIP ची तारीख कशी निवडायची?
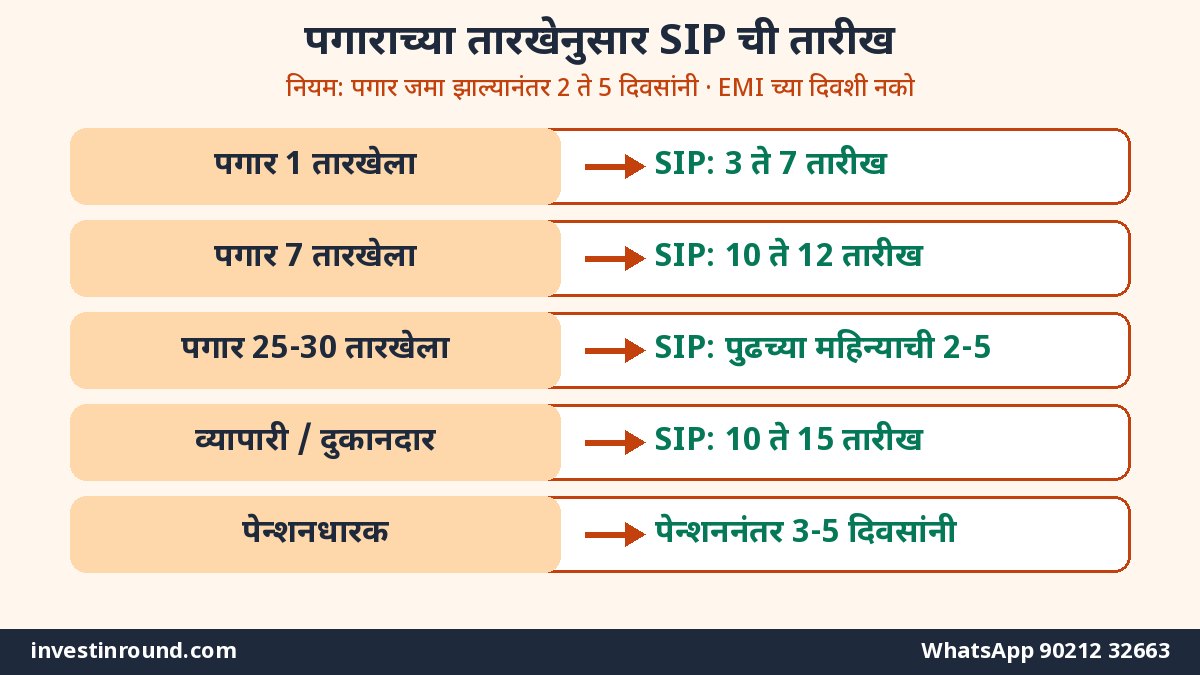
आता मुख्य मुद्दा. तुमच्या SIP ची तारीख ठरवताना फक्त एकच प्रश्न स्वतःला विचारा: “महिन्याच्या कोणत्या दिवशी माझ्या खात्यात नक्की पैसे असतात?” यासाठी हा सोपा नियम वापरा — पगार जमा झाल्यानंतर 2 ते 5 दिवसांनी SIP ची तारीख ठेवा. त्यामुळे पगार उशिरा आला तरी (कधी बँक हॉलिडे, कधी कंपनीचा उशीर) SIP बाउन्स होत नाही. आणि दुसरा फायदा — पगार आल्याबरोबर गुंतवणूक आधी होते, खर्च नंतर. हेच तर “आधी स्वतःला पगार द्या” (Pay yourself first) तत्त्व आहे.
| तुमचा पगार/उत्पन्न कधी येतं? | सुचवलेली SIP तारीख | का? |
|---|---|---|
| 1 तारखेला पगार | 3 ते 7 तारीख | पगार उशिरा आला तरी 2-5 दिवसांचा बफर |
| 7 तारखेला पगार (अनेक सरकारी/खाजगी) | 10 ते 12 तारीख | बँक सुट्टी किंवा उशीर झाला तरी सुरक्षित |
| महिन्याच्या शेवटी (25-30) पगार | पुढच्या महिन्याची 2 ते 5 तारीख | 28 नंतर तारीख निवडता येत नाही, म्हणून पुढच्या महिन्याची सुरुवात |
| व्यापारी / दुकानदार (रोजचं उत्पन्न) | 10 ते 15 तारीख | महिन्याच्या सुरुवातीची देणी, भाडं, हप्ते दिल्यानंतर |
| शेतकरी / हंगामी उत्पन्न | मासिकऐवजी तिमाही SIP किंवा लहान रकमेची मासिक SIP | उत्पन्न ठराविक महिन्यांत येतं |
| पेन्शनधारक | पेन्शन जमा झाल्यानंतर 3-5 दिवसांनी | पेन्शन तारीख सहसा ठरलेली असते |
EMI आणि SIP एकाच दिवशी नको
ही चूक खूप लोक करतात. होम लोन EMI 5 तारखेला, कार लोन EMI 5 तारखेला, आणि SIP सुद्धा 5 तारखेला. मग एखाद्या महिन्यात खात्यात थोडे कमी पैसे असले की कोणता डेबिट आधी होईल याचा भरवसा नसतो. EMI बाउन्स झाला तर तुमच्या क्रेडिट स्कोअरवर परिणाम होतो. म्हणून आधी EMI, आणि त्यानंतर 2-3 दिवसांनी SIP अशी रचना ठेवा.
SIP बाउन्स म्हणजे काय आणि ती का होते?
SIP बाउन्स म्हणजे ठरलेल्या दिवशी फंड हाऊसने ऑटो-डेबिटची मागणी केली, पण बँकेने ती नाकारली. हे का होतं? मुख्य कारणं अशी:
- खात्यात पुरेसे पैसे नव्हते (सगळ्यात सामान्य कारण)
- बँक मँडेटची (NACH/ऑटो-पे) मर्यादा SIP रकमेपेक्षा कमी होती — उदाहरणार्थ मँडेट ₹5,000 चा आणि तुम्ही SIP वाढवून ₹7,000 केली
- मँडेट अजून ॲक्टिव्ह झाला नव्हता (नवीन SIP मध्ये पहिल्या हप्त्याला असं होऊ शकतं)
- बँक खातं बंद केलं, बदललं किंवा फ्रीज झालं (KYC अपडेट न केल्याने)
- खात्यावरच्या सही किंवा नावात फरक (जुन्या कागदी मँडेटमध्ये)
SIP बाउन्सचा खर्च कोण भरतो?
म्युच्युअल फंड कंपनी SIP बाउन्सबद्दल सहसा कोणताही दंड घेत नाही. पण तुमची बँक “मँडेट रिटर्न” किंवा “ECS/NACH बाउन्स” शुल्क लावू शकते आणि त्यावर GST ही लागतो. हे शुल्क प्रत्येक बँकेचं वेगळं असतं, म्हणून तुमच्या बँकेच्या सर्विस चार्जेसच्या यादीत “NACH return charges” शोधा. एक-दोन बाउन्समध्ये जेवढा परतावा तुम्ही मिळवण्याचा विचार करत होता, त्यापेक्षा बँकेचं हे शुल्क जास्त होऊ शकतं!
SEBI चा नियम: सलग किती हप्ते चुकले तर SIP आपोआप बंद होते?
हा मुद्दा फार कमी लोकांना माहीत असतो. पूर्वी प्रत्येक फंड हाऊसचे नियम वेगवेगळे होते. कुठे 3 हप्ते, कुठे जास्त. आता SEBI ने 3 जानेवारी 2024 च्या पत्राद्वारे सगळ्या फंड हाऊससाठी एकसारखा नियम केला, जो 1 एप्रिल 2024 पासून लागू आहे.
| SIP ची वारंवारता | सलग किती डेबिट अपयशी झाले तर SIP आपोआप बंद |
|---|---|
| दैनिक (Daily) | 3 |
| साप्ताहिक (Weekly) | 3 |
| पंधरवडा (Fortnightly) | 3 |
| मासिक (Monthly) | 3 |
| तिमाही किंवा त्याहून जास्त अंतराची | 2 |
म्हणजे मासिक SIP चे सलग 3 हप्ते बाउन्स झाले तर तुमची SIP बंद (Ceased) मानली जाते. याच नियमात आणखी एक चांगली गोष्ट आहे — पहिला डेबिट अपयशी झाल्यावरच फंड हाऊस/RTA ने तुम्हाला कळवायचं असतं की सलग अपयश आलं तर SIP बंद होईल. आणि SIP बंद झाल्यावर पुन्हा एकदा कळवायचं. त्यामुळे ईमेल आणि SMS दुर्लक्षित करू नका.
SIP बंद झाली तर आधीचे पैसे जातात का?
अजिबात नाही! हा गैरसमज मनातून काढून टाका. SIP बंद झाली म्हणजे फक्त पुढचे ऑटो-डेबिट थांबले. आतापर्यंत जमा झालेले सगळे युनिट्स तुमच्या फोलिओमध्ये तसेच राहतात आणि बाजारानुसार वाढत-कमी होत राहतात. नवीन SIP पुन्हा सुरू करायची असेल तर ती नव्याने रजिस्टर करावी लागते. ELSS सारख्या फंडात प्रत्येक हप्त्याचा 3 वर्षांचा लॉक-इन त्या हप्त्यापासून मोजला जातो, तो नियम बदलत नाही.
SIP बाउन्स झाली तर लगेच काय करायचं? स्टेप बाय स्टेप
बाउन्सचा मेसेज आला की घाबरू नका. हे करा:
- कारण शोधा — बँक स्टेटमेंट बघा: पैसे कमी होते का, की मँडेटमध्ये अडचण? फंड हाऊसच्या मेसेजमध्ये सहसा कारण लिहिलेलं असतं.
- त्या महिन्याचा हप्ता हवा असेल तर तो एकरकमी (Lumpsum) भरा — त्याच फंडात, त्याच फोलिओमध्ये. त्यामुळे गुंतवणुकीत खंड पडत नाही. फंडाची किमान एकरकमी रक्कम मात्र तपासा.
- मँडेटची मर्यादा तपासा — SIP वाढवली असेल तर मँडेट मर्यादा पुरेशी आहे का ते बघा. नसेल तर नवीन मँडेट करा. नवीन मँडेट करताना मर्यादा थोडी जास्त ठेवली तर पुढे स्टेप-अप करताना सोपं जातं.
- तारीख बदलायची गरज आहे का ते ठरवा — पगार नेहमी उशिरा येत असेल तर SIP ची तारीख पुढे सरकवा (खालचा भाग बघा).
- पुढच्या महिन्यासाठी अलर्ट लावा — SIP च्या आधीच्या दिवशी फोनवर रिमाइंडर. “खात्यात ₹___ आहेत का?” एवढं बघितलं तरी पुरे.
- सलग दुसरा बाउन्स होऊ देऊ नका — कारण तिसऱ्या बाउन्सनंतर SIP आपोआप बंद होते आणि पुन्हा रजिस्ट्रेशन करावं लागतं.
SIP ची तारीख कशी बदलायची?
खरं सांगायचं तर बहुतेक ठिकाणी चालू SIP ची “फक्त तारीख” बदलण्याचा थेट पर्याय नसतो. मग काय करायचं? सोपा मार्ग असा:
- ज्या ॲपवर/प्लॅटफॉर्मवर SIP केली आहे तिथे जा (फंड हाऊसची वेबसाइट, MF Central, किंवा तुमचं ब्रोकर ॲप).
- त्याच फंडात, नवीन तारखेने नवीन SIP रजिस्टर करा. फोलिओ तोच ठेवा म्हणजे सगळे युनिट्स एकत्र दिसतील.
- नवीन SIP चा पहिला हप्ता यशस्वी झाल्याची खात्री करा.
- त्यानंतर जुनी SIP कॅन्सल करा. काही प्लॅटफॉर्मवर “SIP Modify” मध्ये तारीख बदलण्याचा पर्याय असतो — तो असेल तर आणखी सोपं.
SIP कॅन्सल करायला किती दिवस लागतात? (2 कामकाजी दिवसांचा नियम)
पूर्वी SIP बंद करण्याची विनंती दिल्यानंतरही पुढचा एखादा हप्ता कापला जायचा, कारण प्रक्रियेला 10 कामकाजी दिवसांपर्यंत लागायचे. आता SEBI च्या सूचनेनुसार 1 डिसेंबर 2024 पासून SIP कॅन्सलेशनची विनंती 2 कामकाजी दिवसांत (T+2) पूर्ण करणं सगळ्या फंड हाऊसना बंधनकारक आहे — ऑनलाइन असो वा ऑफलाइन.
व्यवहारात याचा अर्थ असा: SIP च्या तारखेच्या किमान 3-4 कामकाजी दिवस आधी कॅन्सलेशन दिलं तर पुढचा हप्ता कापला जाणार नाही याची शक्यता जास्त. ऑनलाइन कॅन्सल करताना तुम्हाला एक कारण निवडायला सांगितलं जातं — उदाहरणार्थ पैशांची अडचण, फंडाची कामगिरी, ध्येय पूर्ण झालं, दुसऱ्या फंडात गुंतवायचं, इत्यादी. हे SEBI च्या 3 जानेवारी 2024 च्या पत्रानुसारच आलेलं आहे.
SIP पॉज करायची की कॅन्सल? कोणती परिस्थिती, कोणता निर्णय
पैशांची तात्पुरती अडचण आली — नोकरी बदलताना एक-दोन महिने पगार नाही, घरात लग्न आहे, हॉस्पिटलचा खर्च आला — तर SIP कॅन्सल करण्याची घाई करू नका. बहुतेक फंड हाऊस SIP पॉज करण्याची सुविधा देतात. पॉज म्हणजे ठराविक महिने हप्ते थांबतात आणि नंतर SIP आपोआप पुन्हा सुरू होते. किती महिने पॉज करता येईल, किती वेळा, हे प्रत्येक फंड हाऊसचे नियम वेगळे असतात, ते त्यांच्या वेबसाइटवर किंवा ॲपवर तपासा.
| परिस्थिती | योग्य पर्याय | का? |
|---|---|---|
| 1-3 महिने पैशांची तात्पुरती अडचण | SIP पॉज | नंतर आपोआप सुरू होते, नवीन रजिस्ट्रेशन लागत नाही |
| SIP ची तारीख चुकीची आहे | नवीन तारखेने नवीन SIP, मग जुनी कॅन्सल | बाउन्स टाळण्यासाठी |
| फंड सतत 2-3 वर्षं आपल्या कॅटेगरीपेक्षा मागे | त्या फंडाची SIP कॅन्सल, दुसऱ्या चांगल्या फंडात नवीन SIP | जुने युनिट्स ठेवायचे की नाही ते वेगळं ठरवा |
| ध्येय पूर्ण झालं (उदा. घराचं डाउन पेमेंट जमलं) | SIP कॅन्सल / STP-SWP चा विचार | पुढचं नियोजन |
| बाजार पडतोय म्हणून भीती वाटते | काहीच नाही — SIP चालू ठेवा | पडत्या बाजारात जास्त युनिट्स मिळतात |
शेवटच्या ओळीकडे विशेष लक्ष द्या. बाजार पडत असताना SIP थांबवणं म्हणजे सेलमध्ये दुकान उघडं असताना खरेदी बंद करण्यासारखं आहे. पडत्या बाजारात तुमच्या त्याच ₹5,000 मध्ये जास्त युनिट्स मिळतात. यावर आम्ही बाजार पडण्याची वाट बघायची की दर महिन्याला SIP या लेखात सविस्तर बोललो आहोत.
📅 तुमच्या पगारानुसार SIP प्लॅन बनवूया
पगाराची तारीख, EMI आणि ध्येय सांगा — योग्य SIP तारीख, रक्कम आणि फंड प्रकार सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाएक उदाहरण: नाशिकचे सचिन आणि त्यांची 5 तारखेची SIP
सचिन नाशिकमध्ये एका खाजगी कंपनीत काम करतात. पगार साधारण 7 तारखेला येतो, कधी 9-10 तारखेला. त्यांनी एका मित्राच्या सांगण्यावरून “महिन्याच्या सुरुवातीला बाजार चांगला असतो” म्हणून 5 तारखेची ₹4,000 ची SIP सुरू केली. होम लोनचा EMI 10 तारखेला.
काय झालं? पगार 7 ला येतो, पण SIP 5 ला. म्हणजे SIP मागच्या महिन्याच्या उरलेल्या पैशातून कापली जायची. दिवाळीच्या महिन्यात खर्च जास्त झाला आणि सलग दोन महिने 5 तारखेला खात्यात पैसे कमी होते. दोन्ही वेळा बँकेचं बाउन्स शुल्क लागलं. तिसऱ्या महिन्यातही तेच झालं असतं तर SIP आपोआप बंद झाली असती.
आम्ही सचिनना सांगितलं तेवढंच: SIP ची तारीख 12 तारीख करा. पगार 10 तारखेपर्यंत आला तरी 2 दिवसांचा बफर राहतो. EMI 10 ला, SIP 12 ला — दोन्ही वेगळ्या दिवशी. त्याच फंडात 12 तारखेची नवीन SIP केली, पहिला हप्ता यशस्वी झाल्यावर 5 तारखेची जुनी SIP कॅन्सल केली. चुकलेले दोन हप्ते त्यांनी एकरकमी भरले. आज त्यांची SIP एकदाही बाउन्स न होता चालू आहे. परतावा “तारखेमुळे” वाढला नाही, पण खंड पडणं थांबलं — आणि तोच खरा फायदा आहे.
SIP सुरू करताना तारीख ठरवण्याची 8 मुद्द्यांची चेकलिस्ट
- पगार/उत्पन्न महिन्याच्या कोणत्या तारखेला नक्की येतं ते लिहून ठेवा.
- त्यानंतर 2-5 दिवसांची SIP तारीख निवडा.
- सगळे EMI कोणत्या तारखांना आहेत ते तपासा आणि SIP त्या दिवशी ठेवू नका.
- ऑटो-डेबिट मँडेटची मर्यादा SIP रकमेपेक्षा जास्त ठेवा (पुढच्या स्टेप-अपचा विचार करून).
- SIP ज्या बँक खात्यातून जाते त्याची KYC आणि मोबाईल नंबर अपडेट ठेवा.
- SIP च्या आदल्या दिवशी फोनवर रिमाइंडर लावा.
- पहिल्या बाउन्सचा मेसेज आला की त्याच आठवड्यात कारण शोधा आणि सुधारा.
- वर्षातून एकदा (उदा. पगारवाढ झाल्यावर) SIP रक्कम आणि तारीख दोन्हीचा आढावा घ्या.
SIP च्या तारखेबद्दल 6 सामान्य गैरसमज
- “महिन्याच्या शेवटी बाजार नेहमी खाली असतो” — असा कोणताही कायमचा नियम नाही. एखाद्या कालावधीत तसं दिसलं म्हणून पुढेही तसंच होईल असं नाही.
- “एकाच फंडात दोन तारखांच्या SIP केल्या तर जास्त फायदा” — हप्ते विभागल्याने रुपये-सरासरी थोडी जास्त गुळगुळीत होते, पण परताव्यात मोठा फरक पडत नाही. सोयीसाठी करू शकता, फायद्यासाठी नाही.
- “SIP बाउन्स झाली तर पैसे बुडतात” — नाही. जमा युनिट्स सुरक्षित असतात. फक्त तो हप्ता गुंतवला जात नाही.
- “बाउन्स झाल्यावर म्युच्युअल फंड दंड घेतो” — सहसा फंड हाऊस दंड घेत नाही; शुल्क बँक लावते.
- “SIP कॅन्सल केली की युनिट्स आपोआप विकले जातात” — नाही. युनिट्स विकायचे असतील तर वेगळी रिडेम्प्शनची विनंती करावी लागते.
- “तारीख बदलली तर आधीची SIP ‘मोडली’ जाते” — फोलिओ तोच ठेवला तर सगळं एकत्र दिसतं, काहीही मोडत नाही.
तारखेपेक्षा महत्त्वाच्या 4 गोष्टी
चला, आता मोठं चित्र बघू. SIP ची तारीख ही गाडीच्या सीटची उंची ॲडजस्ट करण्यासारखी आहे — आरामासाठी गरजेची, पण प्रवास किती लांब जाईल हे ती ठरवत नाही. प्रवास ठरवतात या चार गोष्टी:
- कालावधी — 5 वर्षांची SIP आणि 20 वर्षांची SIP यात कंपाउंडिंगचा खरा जादू 15 वर्षांनंतर दिसायला लागतो.
- रक्कम आणि स्टेप-अप — दरवर्षी पगारवाढीनुसार SIP थोडी वाढवली तर अंतिम रक्कम खूप वाढते. यासाठी स्टेप-अप SIP विरुद्ध नॉर्मल SIP हा लेख नक्की वाचा.
- योग्य फंड प्रकार — सुरुवात करणाऱ्यांसाठी Nifty 50 इंडेक्स फंड SIP हा सोपा पर्याय, आणि लार्ज-मिड-स्मॉल कॅप समजण्यासाठी हा मार्गदर्शक.
- सातत्य — आणि त्यासाठीच योग्य तारीख! हे एक वर्तुळ आहे — योग्य तारीख ठेवली की SIP बाउन्स होत नाही, बाउन्स नाही म्हणून खंड नाही, खंड नाही म्हणून कंपाउंडिंग पूर्ण मिळतं.
पहिल्यांदाच SIP सुरू करत असाल तर आधी SIP मध्ये गुंतवणूक कशी करावी हा बेसिक लेख वाचा. मुलाच्या नावावर SIP करायची असेल तर मायनर फोलिओचे नियम इथे आहेत.
शेवटचं सांगणं: तारीख सोयीची, सवय कायमची
मित्रांनो, आजचा संपूर्ण लेख एका वाक्यात सांगायचा तर — “ज्या दिवशी खात्यात पैसे नक्की असतात, त्याच्या 2-3 दिवसांनंतरची तारीख म्हणजे तुमच्यासाठी बेस्ट SIP तारीख.” 1 की 15 या वादात पडू नका. पगार, EMI आणि मँडेट मर्यादा एकदा नीट बसवा, पहिल्या बाउन्सलाच सावध व्हा, आणि अडचणीत कॅन्सलऐवजी पॉज वापरा. SEBI चे नियम आता गुंतवणूकदाराच्या बाजूने आहेत — पहिल्या अपयशावर मेसेज, सलग 3 वर आपोआप बंद, आणि कॅन्सलेशन 2 कामकाजी दिवसांत. या नियमांचा फायदा घ्या आणि तुमची SIP वर्षानुवर्षं न थांबता चालू ठेवा.
तुमची SIP कोणत्या तारखेला आहे आणि पगार कधी येतो? खाली WhatsApp वर सांगा, आम्ही तुमच्यासाठी योग्य तारीख आणि रक्कम ठरवायला मदत करू.
नेहमी विचारले जाणारे प्रश्न (FAQ)
SIP साठी कोणती तारीख सगळ्यात चांगली — 1 की 15?
दीर्घकाळात 1, 5, 15 किंवा 28 तारखेमुळे परताव्यात फारसा फरक पडत नाही. पगार किंवा उत्पन्न आल्यानंतर 2 ते 5 दिवसांची तारीख सगळ्यात चांगली, कारण त्या दिवशी खात्यात पैसे नक्की असतात आणि SIP बाउन्स होत नाही.
SIP ची तारीख कोणत्या तारखांमधून निवडता येते?
बहुतेक फंड हाऊस आणि ॲप्स महिन्याच्या 1 ते 28 पैकी कोणतीही तारीख निवडू देतात. काही प्लॅटफॉर्मवर ठराविक तारखांचाच पर्याय असतो, तो तुमच्या ॲपवर दिसतो.
सलग किती SIP हप्ते बाउन्स झाले तर SIP बंद होते?
SEBI च्या 3 जानेवारी 2024 च्या पत्रानुसार 1 एप्रिल 2024 पासून मासिक, साप्ताहिक, पंधरवडा आणि दैनिक SIP चे सलग 3 डेबिट अपयशी झाले तर SIP आपोआप बंद होते. तिमाही किंवा जास्त अंतराच्या SIP साठी ही संख्या 2 आहे.
SIP बाउन्स झाली तर दंड कोण लावतो?
म्युच्युअल फंड कंपनी सहसा दंड घेत नाही. पण तुमची बँक NACH किंवा मँडेट रिटर्न शुल्क आणि त्यावर GST लावू शकते. हे शुल्क बँकेनुसार वेगळं असतं.
SIP बाउन्स झाल्याने CIBIL स्कोअर खराब होतो का?
नाही, SIP हे कर्ज नसल्यामुळे SIP बाउन्सचा CIBIL स्कोअरवर थेट परिणाम होत नाही. पण त्याच दिवशी EMI बाउन्स झाला तर तो स्कोअरवर परिणाम करतो, म्हणून EMI आणि SIP वेगवेगळ्या दिवशी ठेवा.
SIP बंद झाली तर आधी गुंतवलेले पैसे जातात का?
नाही. SIP बंद होणं म्हणजे फक्त पुढचे ऑटो-डेबिट थांबणं. आधी जमा झालेले युनिट्स फोलिओमध्ये तसेच राहतात आणि बाजारानुसार वाढत-कमी होत राहतात.
चालू SIP ची तारीख कशी बदलायची?
बहुतेक ठिकाणी त्याच फंडात, त्याच फोलिओमध्ये नवीन तारखेने नवीन SIP रजिस्टर करायची आणि तिचा पहिला हप्ता यशस्वी झाल्यावर जुनी SIP कॅन्सल करायची. काही प्लॅटफॉर्मवर थेट तारीख बदलण्याचा पर्यायही असतो.
SIP कॅन्सल केल्यावर किती दिवसांत डेबिट थांबतो?
SEBI च्या सूचनेनुसार 1 डिसेंबर 2024 पासून SIP कॅन्सलेशनची विनंती 2 कामकाजी दिवसांत पूर्ण करणं बंधनकारक आहे. सुरक्षिततेसाठी SIP तारखेच्या 3-4 कामकाजी दिवस आधी विनंती द्या.
पैशांची तात्पुरती अडचण असेल तर SIP बंद करावी का?
1-3 महिन्यांची तात्पुरती अडचण असेल तर SIP कॅन्सल करण्यापेक्षा पॉज करा. पॉज संपल्यावर SIP आपोआप सुरू होते. किती महिने आणि किती वेळा पॉज करता येतो हे फंड हाऊसनुसार बदलतं.
SIP बाउन्स झालेला हप्ता नंतर भरता येतो का?
त्याच हप्त्याचं ऑटो-डेबिट पुन्हा होत नाही, पण तुम्ही त्याच फंडात त्याच फोलिओमध्ये तेवढी रक्कम एकरकमी (Lumpsum) गुंतवू शकता. त्यामुळे गुंतवणुकीत खंड पडत नाही; फक्त फंडाची किमान एकरकमी रक्कम तपासा.
📅 तुमच्या पगारानुसार SIP प्लॅन बनवूया
पगाराची तारीख, EMI आणि ध्येय सांगा — योग्य SIP तारीख, रक्कम आणि फंड प्रकार सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा