SIP म्हणजे फक्त “दर महिन्याला ठराविक पैसे” एवढंच नाही!
मित्रा, बहुतेक लोकांना वाटतं SIP म्हणजे एकच गोष्ट — दर महिन्याच्या 5 तारखेला खात्यातून 2,000 किंवा 5,000 रुपये कापले जातात आणि म्युच्युअल फंडात जातात. बरोबर आहे, पण ती फक्त एक पद्धत आहे. खरं तर SIP चे प्रकार बरेच आहेत. काही SIP दरवर्षी आपोआप वाढते, काहीत तुम्ही दर महिन्याला रक्कम कमी-जास्त करू शकता, काही बाजार एका ठराविक पातळीवर आला की सुरू होते, आणि आता तर फक्त ₹250 ची “छोटी SIP” पण आली आहे.
आज आपण हे सगळे प्रकार एकेक करून, अगदी गप्पा मारल्यासारखे समजून घेऊ. कोणता प्रकार कोणासाठी, त्याचे फायदे काय, कुठे गडबड होऊ शकते, आणि शेवटी आकड्यांच्या टेबलमधून कोणती SIP किती मोठा फंड बनवू शकते — सगळं बघू. लेख संपेपर्यंत तुम्हाला स्वतःसाठी कोणती SIP योग्य हे नक्की कळेल.
आधी एक साधी गोष्ट समजून घ्या. SIP म्हणजे Systematic Investment Plan. यात तुम्ही एकदम मोठी रक्कम न टाकता थोडे-थोडे पैसे ठराविक वेळेला गुंतवता. बाजार वर असला की कमी युनिट्स मिळतात, खाली असला की जास्त युनिट्स मिळतात. यालाच “रुपी कॉस्ट ॲव्हरेजिंग” म्हणतात. आता या मूळ कल्पनेवरच वेगवेगळे प्रकार बनवले आहेत, जेणेकरून प्रत्येकाच्या पगाराला, धंद्याच्या उत्पन्नाला आणि स्वभावाला जुळेल अशी SIP निवडता यावी.
उदाहरण घ्या. पुण्यात नोकरी करणारा अमित दर महिन्याला ठराविक पगार घेतो. त्याच्यासाठी साधी मंथली SIP आणि दरवर्षी थोडी वाढणारी स्टेप-अप SIP छान. पण कोल्हापूरची सुनीता साडीचा व्यवसाय करते. तिचं उत्पन्न सणासुदीला जास्त आणि पावसाळ्यात कमी. तिच्यासाठी फ्लेक्सिबल SIP जास्त सोयीची. आणि नाशिकचा 19 वर्षांचा कॉलेजमधला रोहन, ज्याच्या हातात महिन्याला जेमतेम काही शे रुपये उरतात, त्याच्यासाठी ₹250 ची छोटी SIP म्हणजे पहिलं पाऊल. म्हणजे बघा, एकच SIP सगळ्यांना बसत नाही.
म्युच्युअल फंड SIP, ETF, शेअर्स आणि IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत ऑनलाइन खातं, कागदांची धावपळ नाही.
👉 Upstox वर मोफत खातं उघडाSIP चे प्रकार एका नजरेत: कोणती SIP काय करते?
पुढे सविस्तर बघूच, पण आधी एका टेबलमध्ये सगळ्यांचा सारांश बघा. हे टेबल सेव्ह करून ठेवा, पुढे SIP निवडताना उपयोगी पडेल.
| SIP प्रकार | काय होतं? | कोणासाठी योग्य? |
|---|---|---|
| रेग्युलर (मंथली) SIP | दर महिन्याला ठराविक तारखेला ठराविक रक्कम | ठराविक पगार असणारे, नवीन गुंतवणूकदार |
| स्टेप-अप / टॉप-अप SIP | दरवर्षी रक्कम ठराविक टक्का किंवा रुपयांनी आपोआप वाढते | ज्यांचा पगार दरवर्षी वाढतो |
| फ्लेक्सिबल SIP | दर हप्त्याला रक्कम कमी-जास्त करता येते | व्यावसायिक, फ्रीलान्सर, उत्पन्न बदलतं असे लोक |
| ट्रिगर SIP | ठरवलेली अट (तारीख, NAV, इंडेक्स पातळी) पूर्ण झाली की गुंतवणूक | बाजार समजणारे अनुभवी गुंतवणूकदार |
| परपेच्युअल SIP | शेवटची तारीख नाही; तुम्ही थांबवेपर्यंत चालू | लांब पल्ल्याचे ध्येय, निवृत्ती |
| छोटी SIP (₹250) | SEBI च्या पुढाकाराने ₹250 ची मासिक SIP, 60 हप्ते | पहिल्यांदाच म्युच्युअल फंडात येणारे |
| SIP विथ इन्शुरन्स | SIP सोबत काही अटींवर मोफत लाईफ कव्हर (काही AMC मध्ये) | ज्यांना SIP शिस्तीत चालू ठेवायची आहे |
| मल्टी SIP / वेगवेगळी फ्रिक्वेन्सी | एकाच अर्जात अनेक फंड, किंवा रोज/आठवड्याला/तिमाही SIP | पोर्टफोलिओ एकत्र सांभाळायचा असेल तर |
लक्षात ठेवा, हा प्रकार म्हणजे पैसे कसे गुंतवायचे याची पद्धत आहे. पैसे कुठे जातात, म्हणजे कोणता फंड — इंडेक्स फंड, फ्लेक्सी कॅप, हायब्रिड — हा वेगळा निर्णय आहे. चांगला फंड आणि योग्य SIP पद्धत, दोन्ही जुळलं की खरी मजा येते.
1) रेग्युलर SIP: सगळ्यात साधी आणि सगळ्यात लोकप्रिय
ही आपली नेहमीची SIP. तुम्ही एक फंड निवडता, रक्कम ठरवता (उदा. ₹3,000), तारीख ठरवता (उदा. दर महिन्याची 7 तारीख), आणि बँकेचा ऑटो-डेबिट मँडेट (NACH किंवा UPI AutoPay) देता. बस्स! त्यानंतर दर महिन्याला पैसे आपोआप कापले जातात आणि त्या दिवसाच्या NAV ला युनिट्स तुमच्या फोलिओत जमा होतात.
रेग्युलर SIP का आवडते?
पहिलं कारण म्हणजे सवय. पगार आला की आधी गुंतवणूक, मग खर्च — ही शिस्त आपोआप लागते. दुसरं, बाजार रोज काय करतोय याचं टेन्शन घ्यावं लागत नाही. तिसरं, हिशोब सोपा असतो. दरमहा किती गेले, किती युनिट्स मिळाले, सगळं स्टेटमेंटमध्ये स्वच्छ दिसतं.
कुठे लक्ष ठेवायचं?
SIP ची तारीख पगाराच्या तारखेनंतर 2-3 दिवसांनी ठेवा, म्हणजे खात्यात पैसे नसल्याने हप्ता बाउन्स होणार नाही. तारीख कोणती ठेवावी आणि सलग हप्ते चुकले तर काय होतं, हे आम्ही SIP ची बेस्ट तारीख आणि बाउन्स नियम या लेखात सविस्तर सांगितलं आहे, तो नक्की वाचा.
रेग्युलर SIP ची एक मर्यादा आहे — रक्कम तीच राहते. आज ₹5,000 ठीक वाटतात, पण 10 वर्षांनी महागाई आणि तुमचा पगार दोन्ही वाढलेले असतात. तेव्हाही ₹5,000 च टाकत राहिलात तर ध्येयापर्यंत पोहोचायला उशीर होतो. इथेच पुढचा प्रकार कामी येतो.
2) स्टेप-अप (टॉप-अप) SIP: पगारासोबत वाढणारी गुंतवणूक
स्टेप-अप SIP मध्ये तुम्ही सुरुवातीलाच सांगता की दरवर्षी माझी SIP इतक्या टक्क्यांनी किंवा इतक्या रुपयांनी वाढव. उदा. ₹5,000 ने सुरुवात आणि दरवर्षी 10% वाढ. म्हणजे दुसऱ्या वर्षी ₹5,500, तिसऱ्या वर्षी ₹6,050 आणि असं पुढे. दरवर्षी फॉर्म भरायची गरज नाही, सगळं आपोआप होतं.
याचा परिणाम किती मोठा असतो ते पुढच्या कॅल्क्युलेटर टेबलमध्ये बघालच. थोडक्यात सांगायचं तर, 20 वर्षांत साध्या SIP पेक्षा स्टेप-अप SIP चा फंड जवळपास दुप्पट होऊ शकतो, कारण तुम्ही गुंतवलेली रक्कमच जास्त असते आणि त्यावर चक्रवाढ होत राहते.
स्टेप-अप SIP चं सविस्तर गणित, वर्षवार टेबलसह, आम्ही स्टेप-अप SIP विरुद्ध साधी SIP या लेखात दिलं आहे. इथे फक्त एवढं लक्षात ठेवा: ज्यांचा पगार दरवर्षी वाढतो, त्यांनी स्टेप-अप सुविधा नक्की वापरावी.
3) फ्लेक्सिबल SIP: उत्पन्न बदलतं? मग हप्ताही बदला
सगळ्यांचा पगार दर महिन्याला ठराविक येत नाही. दुकानदार, शेतकरी, डॉक्टर, CA, फ्रीलान्स डिझायनर, कॉन्ट्रॅक्टर — यांचं उत्पन्न महिन्यागणिक बदलतं. अशा लोकांसाठी फ्लेक्सिबल SIP आहे. यात ठराविक किमान रक्कम ठरलेली असते, पण एखाद्या महिन्यात जास्त पैसे असतील तर जास्त टाकता येतात, आणि कमी असतील तर किमान रक्कमच जाते.
काही AMC मध्ये फ्लेक्सिबल SIP चा एक वेगळा प्रकारही असतो — बाजार खाली गेला की आपोआप जास्त रक्कम गुंतवली जाते आणि बाजार खूप वर गेला की कमी. हे नियम प्रत्येक AMC चे वेगळे असतात, म्हणून फॉर्म भरताना त्या फंडाची SIP सुविधा नीट वाचा.
फ्लेक्सिबल SIP चं उदाहरण
सुनीताचं उदाहरण घेऊ. तिने किमान ₹2,000 ची फ्लेक्सी SIP ठेवली. दिवाळी, लग्नसराई आणि संक्रांतीच्या महिन्यांत धंदा जोरात असतो, तेव्हा ती ₹8,000-10,000 टाकते. पावसाळ्यात धंदा मंदावला की फक्त ₹2,000 जातात. वर्षाच्या शेवटी बघितलं तर तिची गुंतवणूक साध्या ₹3,000 SIP पेक्षा जास्त झालेली असते, आणि कुठल्याही महिन्यात ताण आला नाही.
पण एक धोका आहे — “या महिन्यात कमी टाकू” ही सवय दर महिन्याची झाली तर गुंतवणूक कायम किमान रकमेवरच अडकते. म्हणून वर्षातून एकदा आपली एकूण गुंतवणूक तपासा आणि ठरवलेल्या ध्येयाशी जुळते का ते बघा.
4) ट्रिगर SIP: अट पूर्ण झाली की गुंतवणूक
ट्रिगर SIP थोडी ॲडव्हान्स्ड आहे. यात तुम्ही एक अट ठरवता — “Nifty इतक्या पातळीखाली आला की गुंतवा”, “फंडाची NAV इतकी झाली की गुंतवा”, किंवा “अमुक तारखेला गुंतवा”. अट पूर्ण झाली की गुंतवणूक होते. काही ठिकाणी उलट ट्रिगरही असतो — फायदा ठराविक टक्क्यांवर गेला की युनिट्स विकून पैसे दुसरीकडे वळवायचे.
ऐकायला भारी वाटतं, पण यात एक मोठी अडचण आहे. बाजार कधी खाली येईल हे कोणालाच नक्की सांगता येत नाही. तुम्ही ट्रिगर ठेवला आणि बाजार त्या पातळीला आलाच नाही, तर तुमचे पैसे बचत खात्यात पडून राहतात आणि बाजार पुढे निघून जातो. म्हणजे “स्वस्तात घेऊ” या नादात संधीच हुकते.
5) परपेच्युअल SIP: शेवटची तारीख नसलेली SIP
SIP फॉर्म भरताना “एंड डेट” विचारली जाते. ती रिकामी सोडली किंवा “until cancelled” निवडलं, तर तुमची SIP परपेच्युअल होते. म्हणजे तुम्ही स्वतः थांबवेपर्यंत ती चालूच राहते. बहुतेक ॲप्समध्ये आता हीच डिफॉल्ट सेटिंग असते.
याचा फायदा असा की 3 वर्षांनी SIP आपोआप संपली आणि पुन्हा सुरू करायला विसरलो, असं होत नाही. निवृत्तीसारख्या 20-25 वर्षांच्या ध्येयासाठी हे खूप उपयोगी आहे. पैसे लागले तर तुम्ही कधीही थांबवू शकता, किंवा काही काळ पॉज करू शकता.
उलट, एखाद्या ठराविक ध्येयासाठी — उदा. 5 वर्षांनी मुलाच्या शाळेची फी किंवा 3 वर्षांनी कार — SIP करत असाल, तर ठराविक एंड डेट ठेवणं चांगलं. ध्येय पूर्ण झालं की SIP आपोआप थांबते आणि हिशोबही स्वच्छ राहतो.
6) छोटी SIP ₹250: SEBI ची नवीन सुविधा, नवशिक्यांसाठी
हा प्रकार सध्या खूप चर्चेत आहे, म्हणून नीट समजून घेऊ. SEBI ने 20 फेब्रुवारी 2025 च्या पत्राद्वारे (AMFI मार्फत) म्युच्युअल फंड कंपन्यांना “छोटी SIP” (Small Ticket SIP / Choti SIP) सुरू करण्याची परवानगी दिली. उद्देश साधा — ज्यांनी आजपर्यंत कधीच म्युच्युअल फंडात पैसे टाकले नाहीत, त्यांना फक्त ₹250 महिन्याने सुरुवात करता यावी.
छोटी SIP चे मुख्य नियम
| मुद्दा | नियम |
|---|---|
| रक्कम | दरमहा ₹250 |
| कोणाला? | म्युच्युअल फंडात पहिल्यांदाच येणारे वैयक्तिक गुंतवणूकदार (आधी कोणतीही MF गुंतवणूक, साधी SIP किंवा लम्पसम नसावी) |
| किती छोट्या SIP? | जास्तीत जास्त 3 — एका AMC मध्ये एक, अशा 3 वेगवेगळ्या AMC पर्यंत |
| हप्ते | नोंदणी करताना 60 हप्ते (5 वर्षं) — पण मध्येच थांबवायला बंदी नाही |
| फ्रिक्वेन्सी व प्लॅन | फक्त मंथली; फक्त ग्रोथ ऑप्शन |
| पेमेंट | NACH किंवा UPI AutoPay |
| टॉप-अप | या सुविधेत स्टेप-अप/टॉप-अप नाही |
| एक्झिट लोड | लवकर पैसे काढले तर त्या योजनेचा नेहमीचा एक्झिट लोड लागू |
प्रत्येक AMC ने ही सुविधा आपापल्या तारखेपासून आणि आपापल्या निवडक योजनांमध्ये सुरू केली. उदाहरणार्थ, Axis Mutual Fund च्या 14 मे 2025 च्या नोटीसनुसार त्यांनी 15 मे 2025 पासून, Samco Mutual Fund ने 11 जुलै 2025 पासून आणि Quantum Mutual Fund ने 1 सप्टेंबर 2025 पासून ही सुविधा दिली. बहुतेक ठिकाणी स्मॉल कॅप, सेक्टोरल किंवा डेट योजना यात नसतात; लार्ज कॅप, इंडेक्स, फ्लेक्सी कॅप, हायब्रिड अशा योजना असतात. यादी वेळोवेळी बदलू शकते, म्हणून AMC च्या वेबसाइटवर “Choti SIP” यादी तपासा.
₹250 ने काय होणार? हा प्रश्न मनात आला ना?
खरं सांगायचं तर ₹250 ने कोणी करोडपती होत नाही. पण इथे मुद्दा पैशांचा कमी आणि सवयीचा जास्त आहे. एकदा KYC झालं, पहिलं स्टेटमेंट आलं, बाजार खाली गेल्यावर पण SIP चालू ठेवण्याचा अनुभव आला, की माणूस पुढे आत्मविश्वासाने रक्कम वाढवतो. 12% वार्षिक परतावा गृहीत धरला तर ₹250 ची 60 महिन्यांची SIP म्हणजे ₹15,000 गुंतवणूक साधारण ₹20,600 च्या आसपास होऊ शकते (हे फक्त उदाहरण आहे, प्रत्यक्ष परतावा बाजारावर अवलंबून). छोटी रक्कम, पण मोठा धडा.
तुमच्या घरात कोणी विद्यार्थी, गृहिणी, किंवा गावाकडचे आई-वडील असतील ज्यांनी कधीच गुंतवणूक केली नाही, तर त्यांच्यासाठी ही सुरुवात छान आहे. फक्त एक लक्षात ठेवा — एकदा साधी SIP किंवा लम्पसम केली की ती व्यक्ती पुढच्या छोट्या SIP साठी पात्र राहत नाही.
छोटी रक्कम, मोठी सवय. डायरेक्ट म्युच्युअल फंडात SIP लावा आणि तुमचा सगळा पोर्टफोलिओ एकाच स्क्रीनवर बघा.
📲 खातं उघडा आणि पहिली SIP लावा7) SIP विथ इन्शुरन्स आणि 8) मल्टी SIP, फ्रिक्वेन्सीचे पर्याय
SIP विथ इन्शुरन्स
काही AMC ठराविक योजनांमध्ये SIP सोबत ग्रुप टर्म इन्शुरन्सचं कव्हर मोफत देतात. अट अशी असते की SIP ठराविक वर्षं चालू ठेवायची, वयाची मर्यादा असते आणि कव्हरची रक्कम SIP च्या रकमेशी जोडलेली असते. SIP मध्येच बंद केली तर कव्हरही कमी होतं किंवा संपतं. सगळ्या AMC ही सुविधा देत नाहीत आणि अटी प्रत्येकाच्या वेगळ्या असतात.
पण एक गोष्ट स्पष्ट सांगतो — हे कव्हर म्हणजे तुमच्या कुटुंबाचं खरं संरक्षण नाही. ते एक बोनस आहे. कुटुंबासाठी वेगळा, पुरेसा टर्म इन्शुरन्स हवाच. फक्त “इन्शुरन्स मोफत मिळतोय” म्हणून एखादा फंड निवडू नका; फंड चांगला आहे का, हे आधी बघा.
मल्टी SIP
एकाच AMC मधल्या 2-3 फंडांमध्ये एकाच फॉर्मने आणि एकाच मँडेटने SIP करता येते, याला मल्टी SIP म्हणतात. उदा. ₹6,000 पैकी ₹3,000 इंडेक्स फंडात, ₹2,000 फ्लेक्सी कॅपमध्ये आणि ₹1,000 गोल्ड फंडात. एकाच तारखेला एकच डेबिट — कागदपत्रं कमी, हिशोब सोपा.
रोज, आठवड्याला, महिन्याला की तिमाही?
बहुतेक AMC मंथली SIP सोबत डेली, वीकली, फोर्टनाईटली आणि क्वार्टरली पर्यायही देतात. अनेक जण विचारतात, “रोज SIP केली तर जास्त फायदा होतो का?” लांब कालावधीत बघितलं तर रोज, आठवड्याला किंवा महिन्याला SIP केल्याने परताव्यात फार मोठा फरक पडत नाही. उलट रोजच्या SIP मुळे स्टेटमेंटमध्ये शेकडो नोंदी होतात आणि टॅक्स भरताना हिशोब किचकट होतो. पगारदारांसाठी मंथली SIP सगळ्यात सोयीची. ज्यांची कमाई रोज किंवा आठवड्याला येते — जसं की दुकानदार — ते वीकली SIP विचारात घेऊ शकतात.
SIP कॅल्क्युलेटर: कोणती SIP किती फंड बनवते? (Groww-स्टाईल टेबल)
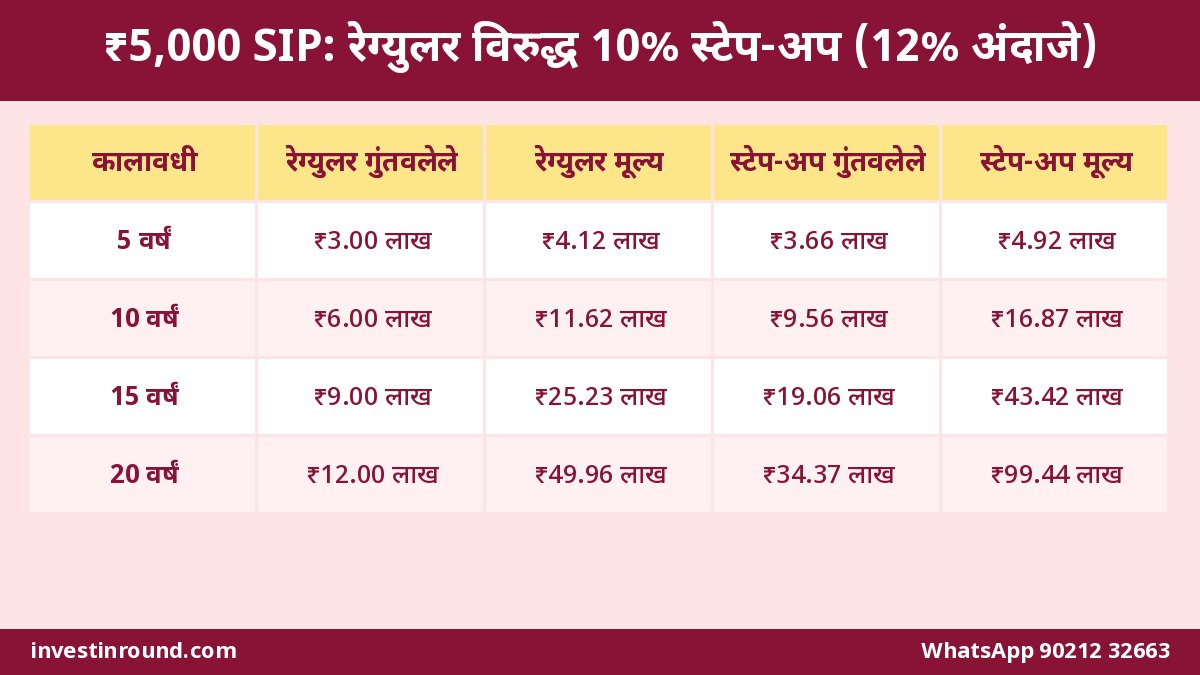
आता आकड्यांचा खेळ बघू. खालच्या टेबलमध्ये ₹5,000 ची रेग्युलर SIP आणि ₹5,000 पासून सुरू होऊन दरवर्षी 10% वाढणारी स्टेप-अप SIP यांची तुलना आहे. सगळ्या आकड्यांसाठी 12% वार्षिक अंदाजित परतावा (महिन्याला चक्रवाढ, हप्ता महिन्याच्या सुरुवातीला) गृहीत धरला आहे — Groww किंवा इतर SIP कॅल्क्युलेटर जे सूत्र वापरतात तेच. प्रत्यक्ष परतावा बाजारानुसार कमी-जास्त होतो, त्यामुळे हे आकडे दिशा दाखवण्यासाठी आहेत.
| कालावधी | रेग्युलर SIP: गुंतवलेले | रेग्युलर SIP: अंदाजित मूल्य | स्टेप-अप SIP: गुंतवलेले | स्टेप-अप SIP: अंदाजित मूल्य |
|---|---|---|---|---|
| 5 वर्षं | ₹3,00,000 | ₹4,12,432 | ₹3,66,306 | ₹4,92,285 |
| 10 वर्षं | ₹6,00,000 | ₹11,61,695 | ₹9,56,245 | ₹16,87,163 |
| 15 वर्षं | ₹9,00,000 | ₹25,22,880 | ₹19,06,349 | ₹43,41,925 |
| 20 वर्षं | ₹12,00,000 | ₹49,95,740 | ₹34,36,500 | ₹99,44,358 |
बघितलं? 20 वर्षांनी साध्या SIP चे साधारण ₹50 लाख, तर स्टेप-अप SIP चे जवळपास ₹99 लाख. फरक कुठून आला? तर दरवर्षी थोडी-थोडी वाढवलेली रक्कम आणि त्यावर झालेली चक्रवाढ. अर्थात स्टेप-अपमध्ये तुम्ही गुंतवलेले पैसेही जास्त आहेत (₹34.4 लाख विरुद्ध ₹12 लाख), हेही प्रामाणिकपणे लक्षात घ्या.
छोट्या रकमेचं गणित
| SIP | कालावधी | एकूण गुंतवलेले | अंदाजित मूल्य (12%) |
|---|---|---|---|
| ₹250 छोटी SIP | 5 वर्षं (60 हप्ते) | ₹15,000 | ₹20,622 |
| ₹250 SIP | 10 वर्षं | ₹30,000 | ₹58,085 |
| ₹1,000 SIP | 5 वर्षं | ₹60,000 | ₹82,486 |
₹250 ची SIP 10 वर्षं चालू ठेवली तर गुंतवलेल्या रकमेच्या जवळपास दुप्पट होऊ शकते, हे या टेबलमध्ये दिसतं. वेळ हा चक्रवाढीचा सगळ्यात मोठा मित्र आहे. म्हणूनच रक्कम छोटी असली तरी लवकर सुरुवात करणं महत्त्वाचं.
टेबल वाचून काय उपयोग, आज सुरुवात केली तरच हे गणित तुमच्या बाजूने काम करेल. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा आणि स्टेप-अप SIP सेट करा.
⚡ आत्ताच सुरुवात करातुमच्यासाठी कोणती SIP? परिस्थितीनुसार सोपी निवड
आता प्रश्न असा की एवढ्या प्रकारांतून आपण निवडायचं काय? खालचं टेबल तुमच्या परिस्थितीशी जुळवून बघा.
| तुमची परिस्थिती | योग्य SIP प्रकार | का? |
|---|---|---|
| पहिली नोकरी, ठराविक पगार | रेग्युलर + 5-10% स्टेप-अप | पगार वाढेल तशी गुंतवणूक आपोआप वाढते |
| व्यवसाय, उत्पन्न कमी-जास्त | फ्लेक्सिबल SIP किंवा कमी रकमेची रेग्युलर SIP + अधूनमधून लम्पसम | कमी महिन्यात ताण नाही |
| विद्यार्थी / गृहिणी, कधीच गुंतवणूक नाही | ₹250 छोटी SIP | कमी रकमेत सवय आणि अनुभव |
| निवृत्तीसाठी 20+ वर्षांचं नियोजन | परपेच्युअल + स्टेप-अप | लांब काळ, विसरायची भीती नाही |
| 3-5 वर्षांचं ठराविक ध्येय | ठराविक एंड डेटची रेग्युलर SIP | ध्येय संपलं की SIP बंद, हिशोब स्वच्छ |
| अनुभवी, बाजार समजतो | रेग्युलर SIP सोबत थोडी ट्रिगर SIP | मुख्य गुंतवणूक शिस्तीत, थोडा प्रयोग बाजूला |
बहुतेक लोकांसाठी उत्तर एवढंच आहे: रेग्युलर SIP + स्टेप-अप. बाकीचे प्रकार गरज असेल तेव्हाच. फार प्रकार एकत्र करून गुंतागुंत वाढवू नका; साधी गोष्ट वर्षानुवर्षं चालवणं हाच खरा फायदा.
SIP सुरू कशी करायची? 7 सोप्या स्टेप्स
- ध्येय ठरवा: पैसे कशासाठी? निवृत्ती, मुलांचं शिक्षण, घराचं डाऊन पेमेंट? किती वर्षांनी लागणार?
- KYC पूर्ण करा: PAN, आधार, बँक खातं आणि मोबाईल नंबर तयार ठेवा. ऑनलाइन KYC काही मिनिटांत होतं.
- प्लॅटफॉर्म निवडा: AMC ची वेबसाइट, MF Central किंवा एखादं ब्रोकर ॲप. डायरेक्ट प्लॅन घेतला तर खर्च कमी.
- फंड निवडा: नवीन असाल तर इंडेक्स फंड किंवा फ्लेक्सी कॅपसारखी साधी योजना. Nifty 50 इंडेक्स फंड SIP गाइड वाचा.
- SIP प्रकार निवडा: रेग्युलर, स्टेप-अप, फ्लेक्सी किंवा छोटी — वरचं टेबल वापरा.
- तारीख आणि मँडेट: पगारानंतरची तारीख निवडा, UPI AutoPay किंवा NACH मँडेट मंजूर करा.
- नॉमिनी आणि आढावा: नॉमिनी जोडा आणि वर्षातून एकदा SIP चा आढावा घ्या, रक्कम वाढवा.
पहिली SIP सुरू करताना नेमकं काय-काय करायचं याची स्टेप-बाय-स्टेप माहिती आमच्या SIP मध्ये गुंतवणूक कशी करावी या लेखात आहे.
7 स्टेप्स वाचल्या, आता फक्त पहिली स्टेप उरली — खातं उघडणं. उशीर केला की चक्रवाढीचे वर्षं हातून जातात.
✅ Upstox डिमॅट खातं उघडा — मोफतSIP निवडताना होणाऱ्या 7 सामान्य चुका
शेवटचं सांगणं: प्रकार कोणताही, शिस्त महत्त्वाची
मित्रा, SIP चे इतके प्रकार बघून गोंधळून जाऊ नका. शेवटी सगळ्या SIP चा आत्मा एकच — नियमितपणे, लांब काळ गुंतवत राहणं. ज्याला रक्कम वाढवायची आहे त्याने स्टेप-अप घ्यावी, ज्याचं उत्पन्न बदलतं त्याने फ्लेक्सी घ्यावी, आणि ज्याने अजून सुरुवातच केली नाही त्याने आज ₹250 ने का होईना, सुरुवात करावी. आजचं छोटं पाऊल 10-15 वर्षांनी मोठा आधार बनतं.
तुम्हाला तुमच्यासाठी कोणती SIP योग्य, किती रक्कम ठेवावी, किंवा फंड कोणता निवडावा याबद्दल प्रश्न असतील, तर आम्हाला थेट WhatsApp करा. मराठीत, सोप्या भाषेत उत्तर देऊ.
नेहमी विचारले जाणारे प्रश्न (FAQ)
SIP चे मुख्य प्रकार कोणते?
रेग्युलर (मंथली) SIP, स्टेप-अप किंवा टॉप-अप SIP, फ्लेक्सिबल SIP, ट्रिगर SIP, परपेच्युअल SIP, ₹250 ची छोटी SIP, SIP विथ इन्शुरन्स आणि मल्टी SIP हे मुख्य प्रकार आहेत. याशिवाय डेली, वीकली, मंथली, क्वार्टरली अशी फ्रिक्वेन्सी निवडता येते.
नवीन गुंतवणूकदारासाठी कोणती SIP सगळ्यात चांगली?
बहुतेक नवीन लोकांसाठी रेग्युलर मंथली SIP आणि त्यात दरवर्षी 5-10% स्टेप-अप हा सगळ्यात सोपा आणि परिणामकारक पर्याय आहे. कधीच गुंतवणूक न केलेल्यांसाठी ₹250 ची छोटी SIP चांगली सुरुवात ठरते.
₹250 ची छोटी SIP कोणाला करता येते?
SEBI च्या 20 फेब्रुवारी 2025 च्या पत्रानुसार ही सुविधा म्युच्युअल फंडात पहिल्यांदाच येणाऱ्या वैयक्तिक गुंतवणूकदारांसाठी आहे. आधी कोणतीही MF गुंतवणूक, साधी SIP किंवा लम्पसम असेल तर ती छोटी SIP म्हणून न धरता साधी SIP म्हणून चालते.
छोटी SIP किती करता येतात आणि किती काळ?
जास्तीत जास्त 3 छोट्या SIP, एका AMC मध्ये एक अशा 3 AMC पर्यंत. नोंदणी करताना 60 मासिक हप्ते (5 वर्षं) निवडावे लागतात, पण मध्येच थांबवायला बंदी नाही; फक्त योजनेचा एक्झिट लोड लागू होऊ शकतो.
स्टेप-अप SIP आणि टॉप-अप SIP एकच आहे का?
हो, दोन्ही नावं साधारण एकाच सुविधेसाठी वापरली जातात. यात तुमची SIP रक्कम दरवर्षी ठराविक टक्क्याने किंवा ठराविक रुपयांनी आपोआप वाढते. 12% अंदाजित परताव्यावर ₹5,000 ची 10% स्टेप-अप SIP 20 वर्षांत सुमारे ₹99 लाख होऊ शकते, तर साधी SIP सुमारे ₹50 लाख.
फ्लेक्सिबल SIP मध्ये रक्कम कशी बदलायची?
फ्लेक्सी SIP मध्ये किमान रक्कम ठरलेली असते. AMC किंवा प्लॅटफॉर्मच्या सुविधेनुसार तुम्ही हप्त्याआधी रक्कम वाढवू किंवा किमान पातळीवर ठेवू शकता. काही AMC बाजाराच्या पातळीनुसार आपोआप रक्कम बदलतात. नियम प्रत्येक AMC चे वेगळे असल्याने फॉर्मवरची माहिती वाचा.
डेली SIP मंथली SIP पेक्षा जास्त परतावा देते का?
लांब कालावधीत रोज, आठवड्याला किंवा महिन्याला SIP केल्याने परताव्यात फार मोठा फरक दिसत नाही. रोजच्या SIP मुळे व्यवहारांच्या नोंदी खूप वाढतात आणि टॅक्सचा हिशोब किचकट होतो. पगारदारांसाठी मंथली SIP सोयीची.
ट्रिगर SIP नवशिक्यांसाठी योग्य आहे का?
साधारणपणे नाही. ट्रिगर SIP मध्ये बाजार ठराविक पातळीला येण्याची वाट बघावी लागते; ती पातळी आलीच नाही तर पैसे पडून राहतात. आधी 2-3 वर्षं रेग्युलर SIP चालवून अनुभव घ्या.
SIP विथ इन्शुरन्स घेतली तर वेगळा टर्म इन्शुरन्स लागेल का?
हो, लागेल. SIP सोबत मिळणारं कव्हर काही AMC च देतात, ते अटींवर अवलंबून असतं आणि SIP बंद केली की कमी होतं किंवा संपतं. कुटुंबाच्या खऱ्या संरक्षणासाठी पुरेशा रकमेचा स्वतंत्र टर्म इन्शुरन्स घ्या.
SIP साठी डिमॅट खातं लागतं का?
AMC च्या वेबसाइटवरून किंवा MF Central वरून SIP करायला डिमॅट खातं लागत नाही. पण ETF, शेअर्स किंवा IPO मध्येही गुंतवायचं असेल, तर डिमॅट खातं असणं सोयीचं ठरतं आणि सगळी गुंतवणूक एकाच ठिकाणी दिसते.
Pingback: Flexi Cap की Multi Cap की Large & Mid Cap? SIP साठी कोणती (2026)