“आमचं पेन्शन ₹1,000 वरून ₹3,000 होणार का?”
गेल्या दोन दिवसांपासून गावाकडच्या काकांपासून ते ऑफिसमधल्या सिनियर सहकाऱ्यांपर्यंत सगळे एकच विचारतायत — “EPS पेन्शन तिप्पट होणार म्हणे, खरं आहे का?” कारण बातमी अशी आहे की EPFO च्या सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) ची 240 वी बैठक गुरुवार, 19 नोव्हेंबर 2026 रोजी सकाळी 10:15 ला नवी दिल्लीतल्या EPFO मुख्यालयात होणार आहे, आणि त्यात किमान पेन्शन ₹1,000 वरून ₹3,000 करण्याच्या प्रस्तावावर चर्चा होऊ शकते, असं अनेक माध्यमांनी सांगितलं आहे.
मित्रा, आज आपण हे सगळं शांतपणे समजून घेऊया — नक्की काय ठरलंय आणि काय अजून ठरायचं आहे, EPS पेन्शन कसं मोजलं जातं, ₹25,000 च्या नवीन वेतन मर्यादेचा काय परिणाम होतो, आणि तुमचं स्वतःचं पेन्शन किती येईल हे कसं काढायचं.
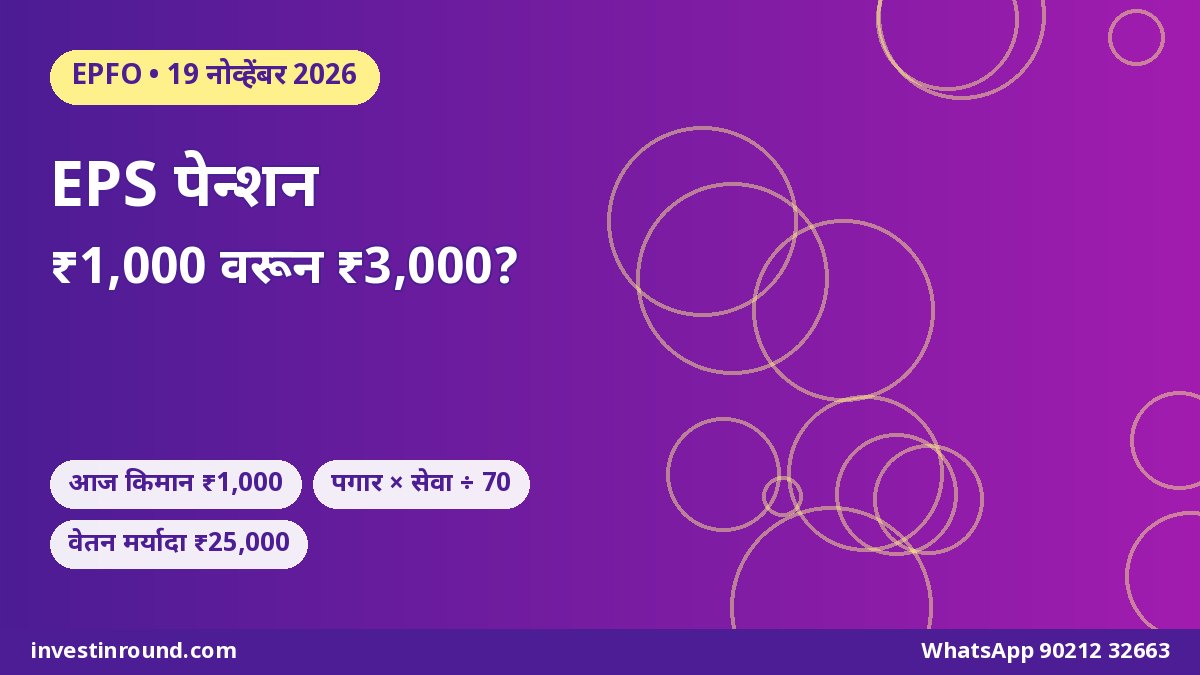
सगळ्यात आधी स्पष्ट गोष्ट सांगतो. आजच्या घडीला (11 नोव्हेंबर 2026) किमान EPS पेन्शन ₹1,000 च आहे. ₹3,000 चा आकडा माध्यमांच्या बातम्यांमधून आला आहे. कामगार मंत्रालयाने किंवा अर्थ मंत्रालयाने अजून त्याची अधिकृत घोषणा केलेली नाही. बैठकीनंतर निर्णय झाला तरी तो लागू होण्यासाठी सरकारी अधिसूचना (notification) लागते. त्यामुळे “पुढच्या महिन्यापासून ₹3,000 येणार” असं कोणी सांगत असेल तर थोडं थांबा.
पण ही बातमी महत्त्वाची आहे, कारण ₹1,000 चं किमान पेन्शन 2014 पासून बदललेलं नाही. फेब्रुवारी 2014 मध्ये CBT ने ते मंजूर केलं आणि ऑगस्ट 2014 मध्ये सरकारने अधिसूचना काढली. त्यानंतर बारा वर्षांत महागाई कुठल्या कुठे गेली, पण हा आकडा तसाच राहिला. पेन्शनधारकांच्या संघटना तर किमान ₹7,500 ची मागणी करतायत.
EPS पेन्शन ₹1,000 असो की ₹3,000, निवृत्तीनंतरच्या खर्चासाठी ते पुरेसं नाही. आजपासूनच तुमची स्वतःची “पेन्शन SIP” सुरू करा. Upstox वर काही मिनिटांत मोफत डिमॅट खातं उघडा आणि म्युच्युअल फंडात नियमित गुंतवणूक सुरू करा.
👉 Upstox वर खातं उघडाEPS म्हणजे काय? तुमच्या पगारातून पेन्शनला किती पैसे जातात?
तुमच्या पगाराच्या स्लिपवर “PF” कापला जातो, तो सगळाच PF खात्यात जात नाही. थोडं गणित समजून घ्या. तुमच्या बेसिक + DA च्या 12% तुम्ही देता, आणि 12% तुमचा मालक (employer) देतो. तुमचे 12% पूर्ण EPF खात्यात जातात. पण मालकाच्या 12% पैकी 8.33% EPS म्हणजे पेन्शन फंडात जातात आणि उरलेले 3.67% EPF मध्ये. शिवाय केंद्र सरकार 1.16% पेन्शन फंडात देतं (ठराविक मर्यादेपर्यंत).
| दरमहा (वेतन मर्यादेवर) | 16 सप्टेंबर 2026 पर्यंत (₹15,000) | 17 सप्टेंबर 2026 पासून (₹25,000) |
|---|---|---|
| मालकाचा EPS हिस्सा (8.33%) | ₹1,250 | ₹2,083 |
| मालकाचा EPF हिस्सा (3.67%) | ₹550 | ₹917 |
| तुमचा EPF हिस्सा (12%) | ₹1,800 | ₹3,000 |
EPS चं खातं EPF सारखं नसतं. EPF मध्ये तुमचे पैसे व्याजासह जमा होतात आणि ते तुमचे असतात. EPS मध्ये मात्र एक “पूल” असतो — त्यातून निवृत्तीनंतर ठराविक सूत्रानुसार आयुष्यभर पेन्शन मिळतं. म्हणूनच पासबुकमध्ये EPS चा आकडा वेगळा दिसतो आणि त्यावर व्याज दिसत नाही.
आणखी एक मोठा बदल या वर्षी झाला. 29 जून 2026 रोजी कामगार मंत्रालयाने “कर्मचारी पेन्शन योजना 2026” (EPS 2026) सामाजिक सुरक्षा संहिता 2020 अंतर्गत अधिसूचित केली. तिने जुनी EPS-95 योजना आणि 1971 ची कौटुंबिक पेन्शन योजना यांची जागा घेतली. जुने सदस्य आणि पेन्शनधारक आपोआप नव्या योजनेत आले. पेन्शनचं मूळ सूत्र मात्र तसंच ठेवलं आहे.
EPS पेन्शन फॉर्म्युला: पेन्शन कसं मोजतात? (सोपं सूत्र)
EPS चं सूत्र एकदम साधं आहे, एकदा लक्षात ठेवा:
पेन्शनपात्र पगार: नोकरी सोडण्याआधीच्या शेवटच्या 60 महिन्यांच्या (5 वर्षांच्या) बेसिक + DA ची सरासरी, त्या त्या काळातल्या वेतन मर्यादेपर्यंत.
पेन्शनपात्र सेवा: तुम्ही किती वर्षं EPS चे सदस्य होतात. 20 किंवा जास्त वर्षं सेवा असेल तर 2 वर्षांचा बोनस (weightage) जोडला जातो.
पात्रता: किमान 10 वर्षं सेवा. पूर्ण पेन्शन 58 व्या वर्षी.
वेतन मर्यादा वेळोवेळी बदलली आहे — सप्टेंबर 2014 आधी ₹6,500, त्यानंतर 16 सप्टेंबर 2026 पर्यंत ₹15,000, आणि 17 सप्टेंबर 2026 पासून ₹25,000. ज्यांच्या नोकरीत वेगवेगळ्या मर्यादा लागू होत्या, त्यांचं पेन्शन प्रत्येक काळासाठी प्रमाणानुसार (proportionately) मोजलं जातं.
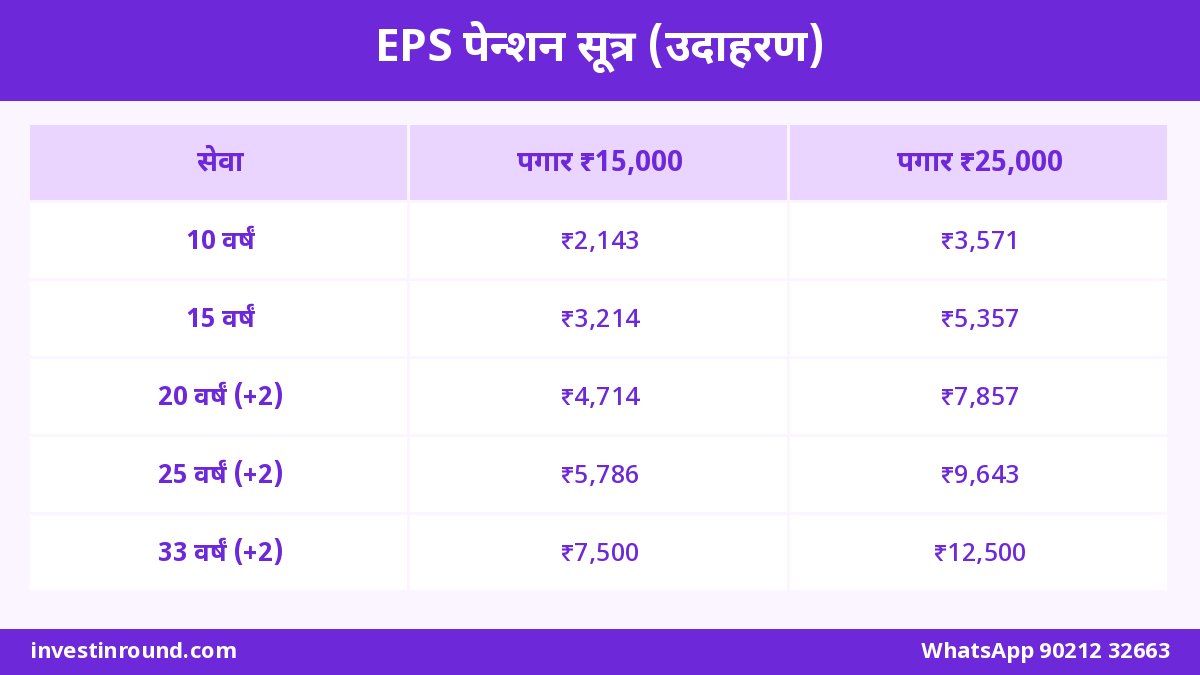
आता खालचं टेबल बघा. हे सूत्रानुसार केलेलं उदाहरण आहे — पूर्ण सेवा एकाच मर्यादेत झाली असं धरून. प्रत्यक्ष पेन्शन तुमच्या सेवेच्या नोंदी आणि नियमांवर अवलंबून असेल:
| प्रत्यक्ष सेवा | सूत्रात वापरलेली सेवा | पगार ₹15,000 असल्यास | पगार ₹25,000 असल्यास |
|---|---|---|---|
| 10 वर्षं | 10 | ₹2,143 | ₹3,571 |
| 15 वर्षं | 15 | ₹3,214 | ₹5,357 |
| 20 वर्षं | 22 (2 वर्षं बोनस) | ₹4,714 | ₹7,857 |
| 25 वर्षं | 27 | ₹5,786 | ₹9,643 |
| 33 वर्षं | 35 | ₹7,500 | ₹12,500 |
काय ठरलंय आणि काय फक्त चर्चेत आहे? एका नजरेत
बातम्यांच्या गर्दीत खरं आणि अंदाज यात गोंधळ होतो. म्हणून सगळं एका टेबलमध्ये वेगळं करून ठेवलं आहे:
| मुद्दा | स्थिती (11 नोव्हेंबर 2026) |
|---|---|
| 240 वी CBT बैठक, 19 नोव्हेंबर, सकाळी 10:15, EPFO मुख्यालय नवी दिल्ली | ✅ ठरलेलं (EPFO चं 4 नोव्हेंबरचं पत्र) |
| बैठकीचं ठिकाण गीर (गुजरात) वरून दिल्ली | ✅ बदललं |
| किमान पेन्शन ₹1,000 | ✅ सध्या लागू |
| किमान पेन्शन ₹3,000 | ⏳ माध्यमांच्या बातम्यांनुसार प्रस्ताव; अधिकृत पुष्टी नाही |
| कामगार आणि अर्थ मंत्रालयात सहमती | ⏳ फक्त बातम्यांमध्ये; मंत्रालयांनी काही सांगितलेलं नाही |
| पेन्शनधारक संघटनांची ₹7,500 ची मागणी | 📢 जुनी मागणी, अजून मंजूर नाही |
| वेतन मर्यादा ₹25,000 | ✅ 17 सप्टेंबर 2026 पासून लागू |
| EPS 2026 योजना | ✅ 29 जून 2026 पासून लागू |
म्हणजे बैठक नक्की आहे, पण निर्णय काय होईल हे आत्ता कोणीच खात्रीने सांगू शकत नाही. बैठकीचा अजेंडा सदस्यांना नंतर पाठवला जाईल, असं EPFO च्या पत्रात म्हटलं आहे. बैठकीनंतर अधिकृत प्रेस रिलीज येते, तेव्हाच खरं चित्र स्पष्ट होईल. आम्ही ते आल्यावर इथे सोप्या मराठीत अपडेट देऊ.
आणखी एक गोष्ट — CBT मध्ये सरकार, मालक आणि कर्मचारी या तिघांचे प्रतिनिधी असतात. त्यामुळे पेन्शन वाढवण्यासारख्या निर्णयावर सगळ्या बाजूंनी चर्चा होते, खर्च कोण उचलणार हा मोठा प्रश्न असतो. 2014 मध्ये ₹1,000 ची किमान मर्यादा आणताना सरकारने अर्थसंकल्पात त्यासाठी तरतूद केली होती. या वेळीही अंतिम निर्णय अर्थ मंत्रालयाच्या मंजुरीवर अवलंबून असेल. म्हणून बैठकीच्या दिवशीच्या बातम्यांपेक्षा त्यानंतरच्या अधिकृत अधिसूचनेकडे लक्ष ठेवा.
EPS किमान पेन्शन ₹3,000 झालं तर नक्की कोणाला फायदा?
इथे बऱ्याच लोकांचा गैरसमज होतो. “किमान पेन्शन ₹3,000” म्हणजे सगळ्यांचं पेन्शन तिप्पट होणार, असं नाही. “किमान” म्हणजे खालची मर्यादा. सूत्रानुसार ज्यांचं पेन्शन ₹1,000 पेक्षा कमी येतं, त्यांना आज सरकार ₹1,000 पर्यंत भरपाई देतं. ₹3,000 ची किमान मर्यादा मंजूर झाली आणि तेच तत्त्व लागू झालं, तर ज्यांचं पेन्शन ₹3,000 पेक्षा कमी आहे त्यांना ₹3,000 पर्यंत मिळू शकेल. ज्यांचं पेन्शन आधीच ₹3,000 पेक्षा जास्त आहे, त्यांच्यावर या निर्णयाचा थेट परिणाम होणार नाही.
| टप्पा | मासिक पेन्शन |
|---|---|
| सूत्रानुसार (6,500 × 10 ÷ 70) | ₹929 |
| आज मिळणारं (किमान मर्यादा ₹1,000) | ₹1,000 |
| जर किमान ₹3,000 मंजूर आणि लागू झालं तर | ₹3,000 |
म्हणजे सगळ्यात जास्त फायदा त्या जुन्या पेन्शनधारकांना होईल, ज्यांनी कमी पगारावर, जुन्या मर्यादेत नोकरी केली आणि ज्यांचं पेन्शन आज ₹1,000 ते ₹3,000 च्या दरम्यान आहे. अशा लाखो ज्येष्ठ नागरिकांसाठी हा निर्णय खरंच मोठा दिलासा ठरू शकतो.
EPS पेन्शन कधी वाढणार? 19 नोव्हेंबरच्या बैठकीनंतर पुढे काय होतं (स्टेप बाय स्टेप)
CBT ची बैठक म्हणजे अंतिम निर्णय नाही. एखादी गोष्ट प्रत्यक्ष तुमच्या खात्यात येईपर्यंत साधारण अशा पायऱ्या असतात:
- CBT मध्ये चर्चा आणि शिफारस. बैठकीचा अजेंडा सदस्यांना पाठवला जातो, प्रस्तावावर चर्चा होते आणि मंडळ शिफारस करू शकतं.
- सरकारची मंजुरी. किमान पेन्शनसाठी सरकारी तिजोरीतून पैसा लागतो, त्यामुळे कामगार आणि अर्थ मंत्रालयाची मंजुरी लागते.
- अधिसूचना (Notification). मंजुरीनंतर सरकार अधिकृत अधिसूचना काढतं, त्यात कधीपासून लागू हे सांगितलं जातं.
- EPFO ची अंमलबजावणी. EPFO बँकांना आणि प्रादेशिक कार्यालयांना सूचना देतं, सिस्टममध्ये बदल होतो.
- तुमच्या बँकेत वाढीव पेन्शन. हे सगळं झाल्यावरच वाढीव रक्कम खात्यात येते.
2014 चंच उदाहरण घ्या — फेब्रुवारीत CBT ने मंजुरी दिली, आणि अधिसूचना ऑगस्टमध्ये आली. म्हणजे बैठकीनंतरही काही वेळ लागू शकतो. अधिकृत माहितीसाठी EPFO ची वेबसाइट आणि कामगार मंत्रालयाची प्रेस रिलीज बघा, WhatsApp फॉरवर्डवर विश्वास ठेवू नका.
लवकर पेन्शन की उशिरा? 50, 58 आणि 60 वयाचं गणित
EPS मध्ये पूर्ण पेन्शन 58 व्या वर्षी मिळतं. पण गरज असेल तर 50 वर्षांनंतर कमी केलेलं (reduced) पेन्शन घेता येतं — 58 च्या आधी प्रत्येक वर्षासाठी 4% कमी. उलट, 60 वर्षांपर्यंत पेन्शन पुढे ढकललं तर प्रत्येक वर्षासाठी 4% जास्त. ₹6,000 सूत्र-पेन्शन असेल तर साधारण अंदाज (उदाहरण):
| पेन्शन सुरू करण्याचं वय | बदल | अंदाजे मासिक पेन्शन |
|---|---|---|
| 55 (3 वर्षं आधी) | सुमारे 12% कमी | ~₹5,280 |
| 58 (पूर्ण पेन्शन) | — | ₹6,000 |
| 60 (2 वर्षं उशिरा) | सुमारे 8% जास्त | ~₹6,480 |
लवकर पेन्शन घेतलं तर ती घट आयुष्यभर राहते. म्हणून पर्याय असेल तर 58 पर्यंत थांबणं चांगलं. तात्पुरती पैशाची गरज असेल तर आधी इतर पर्याय (आपत्कालीन निधी, EPF चे आंशिक पैसे) बघा. EPF मधून पैसे काढण्याचे नवीन नियम इथे वाचा: EPF विथड्रॉवल — 2026 चे नवीन नियम.
तुमची EPS सेवा आणि योगदान कसं तपासायचं? (मोबाईलवरून)
- UAN सक्रिय करा. EPFO मेंबर पोर्टलवर UAN, आधार आणि मोबाईल नंबर जोडलेले आहेत ना ते बघा.
- पासबुक उघडा. पासबुकमध्ये “Pension Contribution” किंवा EPS चा वेगळा कॉलम दिसतो. दर महिन्याची रक्कम जमा झाली आहे का ते तपासा.
- सेवा कालावधी मोजा. प्रत्येक नोकरीची सुरुवात आणि शेवटची तारीख (Date of Joining/Exit) बरोबर आहे का ते बघा.
- जुने PF खाते जोडा. नोकरी बदलताना जुनं खातं ट्रान्सफर केलं नसेल तर ते करा, म्हणजे EPS सेवा सलग धरली जाते.
- नॉमिनी अपडेट करा. ई-नॉमिनेशन केलं आहे ना याची खात्री करा, कुटुंबाला पुढे त्रास होत नाही.
10 वर्षांपेक्षा कमी सेवा असताना नोकरी सोडली तर पेन्शनऐवजी EPS चे काही पैसे परत (withdrawal benefit) घेता येतात, किंवा सेवा पुढच्या नोकरीत चालू ठेवता येते. शक्यतो सेवा चालू ठेवा, म्हणजे 10 वर्षं पूर्ण होऊन आयुष्यभराचं पेन्शन मिळू शकतं.
EPS चं पेन्शन हा पाया आहे, पण घर चालवायला त्यावर इमारत बांधावी लागते. Upstox वर ऑनलाइन KYC करून मोफत खातं उघडा, ₹100 पासून म्युच्युअल फंड SIP सुरू करा आणि निवृत्तीसाठी स्वतःचा निधी तयार करा.
✅ आत्ताच मोफत खातं उघडावेगवेगळ्या वेतन मर्यादांच्या काळात नोकरी केली असेल तर? एक अंदाजे उदाहरण
बहुतेक लोकांची नोकरी एकाच वेतन मर्यादेत झालेली नसते. उदाहरणार्थ, सुनील ऑक्टोबर 2014 मध्ये नोकरीला लागला. त्याची सप्टेंबर 2026 पर्यंतची साधारण 12 वर्षं ₹15,000 मर्यादेच्या काळात गेली. पुढे तो सप्टेंबर 2036 पर्यंत, म्हणजे आणखी 10 वर्षं, ₹25,000 मर्यादेत काम करेल आणि दोन्ही काळात त्याचा पगार मर्यादेपेक्षा जास्तच होता, असं धरूया.
| काळ | गणित | पेन्शनचा भाग |
|---|---|---|
| ₹15,000 मर्यादेचा काळ | 15,000 × 12 ÷ 70 | ₹2,571 |
| ₹25,000 मर्यादेचा काळ | 25,000 × 10 ÷ 70 | ₹3,571 |
| एकूण (weightage सोडून) | — | ~₹6,143 |
त्याची एकूण सेवा 22 वर्षं, म्हणजे 20 पेक्षा जास्त, त्यामुळे 2 वर्षांचा weightage ही मिळेल आणि पेन्शन यापेक्षा थोडं जास्त येईल. नेमकी रक्कम EPFO च्या नियमांनुसार आणि तुमच्या सेवेच्या नोंदींनुसार ठरेल — हे फक्त समजण्यासाठीचं गणित आहे.
यातला धडा एकच — सेवा सलग ठेवा आणि PF खाती एकत्र ठेवा. नोकरी बदलताना जुनं खातं ट्रान्सफर केलं नाही, तर दोन छोट्या सेवा वेगवेगळ्या धरल्या जाऊ शकतात आणि 20 वर्षांचा weightage किंवा 10 वर्षांची पात्रता हुकू शकते.
EPS आणि EPF — गोंधळ होऊ नये म्हणून सोपा फरक
तुमचे 12% आणि मालकाचे 3.67% इथे जमा होतात. दरवर्षी व्याज मिळतं. निवृत्तीला किंवा ठराविक कारणांसाठी एकरकमी पैसे काढता येतात. हा पैसा तुमच्या नावावर जमा असतो.
मालकाचे 8.33% इथे जातात. यावर स्वतंत्र व्याज दिसत नाही. 10 वर्षं सेवा झाल्यावर 58 पासून आयुष्यभर मासिक पेन्शन मिळतं, सूत्रानुसार.
बरेच लोक पासबुकमध्ये EPS चा छोटा आकडा बघून घाबरतात — “माझे पेन्शनचे पैसे एवढेच?” पण EPS ची किंमत त्या आकड्याने ठरत नाही, तर सूत्राने ठरते. आणि EPF ची रक्कम म्हणजे तुमचा एकरकमी निवृत्ती निधी. दोन्ही वेगळे, दोन्ही महत्त्वाचे.
तीन लोक, तीन परिस्थिती — ₹3,000 चा निर्णय झाला तर कोणाला काय?
हा मुद्दा उदाहरणांनी जास्त स्पष्ट होतो. खालची तिन्ही उदाहरणं काल्पनिक आहेत, आणि ₹3,000 चा निर्णय मंजूर होऊन आजच्यासारख्याच पद्धतीने लागू झाला तरच हे गणित लागू होईल:
| व्यक्ती | आजचं पेन्शन | ₹3,000 किमान झालं तर |
|---|---|---|
| शांताबाई — 2010 मध्ये निवृत्त, कमी पगार, कमी सेवा | ₹1,000 (किमान मर्यादेमुळे) | ₹3,000 — तिप्पट |
| विलासराव — 2018 मध्ये निवृत्त, सूत्र-पेन्शन ₹2,200 | ₹2,200 | ₹3,000 — ₹800 वाढ |
| प्रकाश — 2024 मध्ये निवृत्त, सूत्र-पेन्शन ₹5,500 | ₹5,500 | ₹5,500 — थेट बदल नाही |
म्हणजे हा निर्णय मुख्यतः सगळ्यात कमी पेन्शन मिळणाऱ्या ज्येष्ठांसाठी आहे. ज्यांचं पेन्शन आधीच ₹3,000 पेक्षा जास्त आहे, त्यांनी या बातमीवरून आपल्या घरखर्चाचं गणित बदलू नये. तुमच्या घरात आई-वडील किंवा आजी-आजोबा EPS पेन्शन घेत असतील, तर त्यांना ही गोष्ट सोप्या भाषेत समजावून सांगा, म्हणजे खोट्या आशा किंवा फसव्या कॉल्सपासून ते वाचतील.
EPS पेन्शन पुरेसं आहे का? निवृत्तीचं खरं गणित
आता प्रामाणिकपणे विचार करूया. समजा उद्या किमान पेन्शन ₹3,000 झालं, किंवा तुमचं सूत्र-पेन्शन ₹7,500 किंवा ₹12,500 आलं. आजच्या पुण्या-मुंबईच्या खर्चात, आणि 20-25 वर्षांनंतरच्या महागाईत, एवढ्यात महिना चालेल का? बहुतेकांचं उत्तर “नाही” असंच येईल. म्हणूनच EPS ला “बोनस” समजा, आणि स्वतःची निवृत्ती योजना वेगळी तयार करा.
खालचं टेबल Groww सारख्या SIP कॅल्क्युलेटरसारखं आहे. दरमहा SIP आणि 10% वार्षिक परतावा धरून (फक्त उदाहरण):
| कालावधी | ₹3,000 SIP — एकूण गुंतवलेले | ₹3,000 SIP — अंदाजे रक्कम | ₹5,000 SIP — अंदाजे रक्कम |
|---|---|---|---|
| 15 वर्षं | ₹5,40,000 | ₹12,04,864 | ₹20,08,106 |
| 20 वर्षं | ₹7,20,000 | ₹21,71,960 | ₹36,19,934 |
| 25 वर्षं | ₹9,00,000 | ₹37,29,479 | ₹62,15,798 |
उदाहरणार्थ, 20 वर्षांत जमा झालेल्या ₹36.2 लाखांतून दरवर्षी 6% SWP केला, तर दरमहा सुमारे ₹18,100 मिळू शकतात — EPS पेन्शनच्या वर एक “दुसरं पेन्शन”.
किती निधी लागेल, 4% नियम काय आहे, आणि SWP कसा लावायचा — हे सगळं आमच्या या लेखात सविस्तर आहे: निवृत्ती निधी किती हवा? 4% नियम आणि SWP.
25 वर्षं ₹5,000 ची SIP म्हणजे उदाहरणात ₹62 लाखांचा निधी. जितकी लवकर सुरुवात, तितकं चक्रवाढीचं बळ जास्त. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा आणि म्युच्युअल फंड, इंडेक्स फंड, ETF एकाच ठिकाणी सुरू करा.
🌅 डिमॅट खातं उघडा — मोफतपेन्शनधारकांनी आत्ता काय करावं? 6 कामाच्या गोष्टी
पेन्शन चालू राहण्यासाठी दरवर्षी डिजिटल लाइफ सर्टिफिकेट (जीवन प्रमाण) द्यावं लागतं. चेहरा ओळख (face authentication) ने घरबसल्या करता येतं.
पेन्शन ज्या खात्यात येतं ते खातं सक्रिय, आधार-लिंक आणि KYC अपडेट असू द्या.
पेन्शन पेमेंट ऑर्डर (PPO) नंबर म्हणजे तुमच्या पेन्शनची ओळख. तक्रार किंवा चौकशीसाठी तो लागतो.
19 नोव्हेंबरनंतर EPFO किंवा कामगार मंत्रालयाची अधिकृत घोषणा आली की मगच निर्णय गृहीत धरा.
“पेन्शन वाढवून देतो” म्हणणाऱ्या कॉल्सना बळी पडू नका.
पेन्शन अडकलं तर EPFiGMS पोर्टलवर ऑनलाइन तक्रार करा किंवा जवळच्या EPFO कार्यालयात जा.
जीवन प्रमाणपत्र घरबसल्या कसं द्यायचं, याची स्टेप बाय स्टेप माहिती इथे आहे: पेन्शन लाइफ सर्टिफिकेट — जीवन प्रमाण, फेस ऑथेंटिकेशन.
नोकरी करणाऱ्यांनी (अजून निवृत्त न झालेल्यांनी) काय लक्षात ठेवावं?
तुम्ही आज 30-45 वयात असाल, तर ₹25,000 ची नवीन वेतन मर्यादा तुमच्यासाठी जास्त महत्त्वाची आहे. 17 सप्टेंबर 2026 पासून ज्यांचा पगार ₹25,000 पर्यंत आहे त्यांना EPF, EPS आणि EDLI मध्ये सामील होणं अनिवार्य झालं आहे, आणि ₹25,000 पर्यंतच्या पगारावर योगदान होतं. आधी ₹15,000 पेक्षा जास्त पगारामुळे EPS मधून वगळलेले काही सदस्यही आता EPS मध्ये येऊ शकतात. याचा अर्थ भविष्यातली तुमची पेन्शनपात्र रक्कम थोडी वाढू शकते.
पण एक बाजूही लक्षात घ्या — EPS मध्ये जास्त पैसा गेला की तुमच्या EPF मध्ये (जे व्याजासह तुमचं असतं) मालकाचा हिस्सा तेवढा कमी जातो. म्हणजे पेन्शन वाढतं, पण एकरकमी PF निधी थोडा कमी वाढतो. दोन्हीचा तोल समजून घ्या आणि जोडीला स्वतःची SIP, NPS किंवा PPF सारखी गुंतवणूक चालू ठेवा.
| वय | काय करावं |
|---|---|
| 25-35 | EPS सेवा सलग ठेवा, नोकरी बदलताना PF ट्रान्सफर करा; दरमहा SIP सुरू करा आणि दरवर्षी 10% वाढवा |
| 35-45 | निवृत्ती निधीचं लक्ष्य ठरवा; EPS + EPF + SIP यांचा एकत्र हिशोब करा |
| 45-55 | पासबुक, सेवा कालावधी, नॉमिनी तपासा; इक्विटीचा भाग हळूहळू संतुलित करा |
| 55+ | 58 ला पूर्ण पेन्शनचं नियोजन; SWP आणि आपत्कालीन निधी तयार ठेवा |
उद्या पेन्शन वाढो वा न वाढो, तुमची SIP तुमच्या हातात आहे. आजच Upstox वर खातं उघडा आणि म्हातारपणी कोणावरही अवलंबून न राहण्याचा पहिला हप्ता भरा.
🎯 आजच सुरुवात करातुमचं पेन्शन किती येईल? आम्हाला विचारा
तुमची सेवा, पगार आणि वय सांगितलंत तर EPS पेन्शनचा अंदाज आणि त्याच्या जोडीला किती SIP करावी याचं सोपं गणित आम्ही समजावून सांगू. बिनधास्त WhatsApp करा किंवा फोन करा. आणि 19 नोव्हेंबरच्या बैठकीनंतरचे अपडेट्स वाचण्यासाठी investinround.com ला भेट देत राहा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
1. EPS किमान पेन्शन ₹3,000 झालं आहे का?
11 नोव्हेंबर 2026 पर्यंत नाही. किमान पेन्शन ₹1,000 च आहे. ₹3,000 चा प्रस्ताव 19 नोव्हेंबरच्या CBT बैठकीत चर्चेला येऊ शकतो असं माध्यमांनी सांगितलं आहे, पण सरकारने अधिकृत घोषणा केलेली नाही.
2. EPFO ची CBT बैठक कधी आणि कुठे आहे?
240 वी CBT बैठक गुरुवार, 19 नोव्हेंबर 2026 रोजी सकाळी 10:15 ला नवी दिल्लीतल्या EPFO मुख्यालयात होणार आहे. आधी ती गुजरातमधील गीर येथे होणार होती.
3. EPS पेन्शनचं सूत्र काय आहे?
मासिक पेन्शन = पेन्शनपात्र पगार × पेन्शनपात्र सेवा ÷ 70. पेन्शनपात्र पगार म्हणजे शेवटच्या 60 महिन्यांच्या पगाराची सरासरी, लागू वेतन मर्यादेपर्यंत. 20 वर्षांवर सेवा असेल तर 2 वर्षांचा बोनस जोडला जातो.
4. EPS ची वेतन मर्यादा किती आहे?
17 सप्टेंबर 2026 पासून ₹25,000. त्याआधी ₹15,000 आणि सप्टेंबर 2014 पूर्वी ₹6,500 होती. वेगवेगळ्या मर्यादांच्या काळातलं पेन्शन प्रमाणानुसार मोजलं जातं.
5. ₹25,000 मर्यादेमुळे सध्याच्या पेन्शनधारकांचं पेन्शन वाढेल का?
आपोआप नाही. EPFO च्या स्पष्टीकरणानुसार मर्यादा वाढली म्हणून प्रत्येक सध्याच्या पेन्शनधारकाला किंवा सदस्याला प्रमाणात वाढ मिळेल असं नाही. पुढच्या सेवेसाठी जास्त पगार धरला गेला तर पुढचं पेन्शन वाढू शकतं.
6. EPS पेन्शनसाठी किमान किती वर्षं सेवा लागते?
किमान 10 वर्षांची पेन्शनपात्र सेवा लागते. पूर्ण पेन्शन 58 व्या वर्षी मिळतं. 10 वर्षांपेक्षा कमी सेवा असेल तर withdrawal benefit घेता येतो किंवा सेवा पुढच्या नोकरीत चालू ठेवता येते.
7. 58 च्या आधी पेन्शन घेता येतं का?
हो, 50 वर्षांनंतर कमी केलेलं पेन्शन घेता येतं. 58 च्या आधी प्रत्येक वर्षासाठी पेन्शन 4% कमी होतं. 60 पर्यंत पुढे ढकललं तर प्रत्येक वर्षासाठी 4% वाढतं.
8. मालकाच्या PF योगदानातून EPS ला किती जातं?
मालकाच्या 12% पैकी 8.33% EPS मध्ये जातात आणि 3.67% EPF मध्ये. ₹25,000 मर्यादेवर EPS हिस्सा दरमहा ₹2,083 होतो. केंद्र सरकार 1.16% पेन्शन फंडात देतं.
9. EPS 2026 योजना म्हणजे काय?
29 जून 2026 रोजी सामाजिक सुरक्षा संहिता 2020 अंतर्गत अधिसूचित झालेली नवी पेन्शन योजना. तिने EPS-95 आणि 1971 ची कौटुंबिक पेन्शन योजना यांची जागा घेतली. पेन्शनचं मूळ सूत्र तसंच ठेवलं आहे.
10. फक्त EPS पेन्शनवर निवृत्ती भागेल का?
बहुतेकांसाठी नाही. EPS पेन्शन हा आधार आहे. जोडीला नियमित म्युच्युअल फंड SIP, NPS किंवा PPF सारखी गुंतवणूक करून निवृत्तीसाठी वेगळा निधी तयार करणं गरजेचं आहे.