नमस्कार मित्रांनो! आज आपण अशा विषयावर बोलणार आहोत जो थेट आपल्या घरातल्या ज्येष्ठ मंडळींच्या खिशाशी जोडलेला आहे. घरात आई-वडील, आजी-आजोबा किंवा काका-मावशी पेन्शन घेत असतील, तर दरवर्षी ऑक्टोबर-नोव्हेंबर आला की एक काम हमखास आठवतं — हयातीचा दाखला, म्हणजे लाइफ सर्टिफिकेट. हे काम छोटं वाटतं, पण ते वेळेवर झालं नाही तर डिसेंबरपासून पेन्शन थांबू शकते. आणि ज्यांचं घर पूर्णपणे त्या पेन्शनवर चालतं, त्यांच्यासाठी एक-दोन महिने पेन्शन अडकणं म्हणजे औषधं, किराणा, लाईट बिल सगळ्याचंच गणित बिघडणं.
चांगली गोष्ट अशी की आता बँकेच्या रांगेत तासन्तास उभं राहण्याची गरज नाही. मोबाईलवर चेहरा दाखवून, म्हणजे फेस ऑथेंटिकेशनने, घरबसल्या डिजिटल लाइफ सर्टिफिकेट (Jeevan Pramaan) तयार करता येतं. पण यात काही छोट्या चुका होतात — आधार बँकेत लिंक नसतो, PPO नंबर सापडत नाही, सर्टिफिकेट “तयार” झालं पण बँकेने “स्वीकारलं” नाही, असं बरंच काही. म्हणून आज आपण क्लासमध्ये बसल्यासारखं शांतपणे सगळं समजून घेऊया: कोणाला कधी दाखला द्यायचा, कोणते पर्याय आहेत, मोबाईलवर स्टेप बाय स्टेप कसं करायचं, EPS-95 पेन्शनवाल्यांसाठी नियम वेगळे का आहेत, महाराष्ट्र शासनाच्या पेन्शनधारकांनी काय लक्षात ठेवायचं आणि पेन्शन थांबलीच तर ती परत कशी सुरू करायची.
आधी समजून घ्या: हयातीचा दाखला म्हणजे नेमकं काय?
पेन्शन देणारी संस्था — बँक, पोस्ट ऑफिस, कोषागार किंवा EPFO — दर महिन्याला एका व्यक्तीच्या खात्यात पैसे जमा करते. ती व्यक्ती अजूनही हयात आहे, याची खात्री त्या संस्थेला वर्षातून एकदा करावी लागते. त्यासाठी पेन्शनधारक जो पुरावा देतो, त्यालाच हयातीचा दाखला किंवा लाइफ सर्टिफिकेट म्हणतात.
आधी हा दाखला कागदावर असायचा. पेन्शनधारक स्वतः बँकेत जायचे, फॉर्मवर सही करायचे आणि बँक अधिकारी समोर बघून शिक्का मारायचे. आज ही पद्धत अजूनही चालते, पण त्याच्या जोडीला डिजिटल लाइफ सर्टिफिकेट (DLC) म्हणजे जीवन प्रमाण ही सुविधा आली आहे. यात तुमच्या आधारच्या माहितीवरून ओळख पटवली जाते — बोटांचे ठसे, डोळ्यांचं स्कॅन (आयरिस) किंवा चेहऱ्याचा फोटो. ओळख पटली की एक डिजिटल सर्टिफिकेट तयार होतं आणि ते थेट तुमच्या पेन्शन देणाऱ्या बँकेकडे किंवा संस्थेकडे पोहोचतं.
कोणी, कधी दाखला द्यायचा? तारखांचं सोपं गणित
इथेच लोकांचा सर्वात जास्त गोंधळ होतो. कारण सगळ्या पेन्शनधारकांसाठी एकच तारीख नाही. पेन्शन कोणाकडून येते, यावर नियम बदलतो. खालचं टेबल नीट बघा.
| पेन्शनधारक प्रकार | दाखला कधी द्यायचा? | लक्षात ठेवण्यासारखं |
|---|---|---|
| केंद्र सरकारचे पेन्शनधारक (80 वर्षांखालील) | 1 ते 30 नोव्हेंबर | दाखला पुढच्या वर्षीच्या 30 नोव्हेंबरपर्यंत वैध |
| केंद्र सरकारचे 80+ वयाचे (सुपर सीनियर) | 1 ऑक्टोबरपासूनच देता येतो | गर्दी टाळण्यासाठी लवकरची सोय |
| बँकेमार्फत पेन्शन घेणारे इतर पेन्शनधारक | सर्वसाधारणपणे नोव्हेंबरमध्ये | तुमच्या बँकेचा नियम एकदा विचारा |
| EPS-95 (EPFO) पेन्शनधारक | वर्षभरात कधीही | सादर केल्यापासून 1 वर्ष वैध — दरवर्षी त्याच तारखेच्या आधी पुन्हा द्या |
| महाराष्ट्र राज्य शासनाचे निवृत्तीवेतनधारक | नोव्हेंबरमध्ये (कोषागार/बँकेमार्फत) | जिल्हा कोषागाराच्या सूचना तपासा |
केंद्र सरकारच्या नियमांनुसार, नोव्हेंबरअखेरपर्यंत दाखला दिला नाही तर डिसेंबर महिन्यापासूनची पेन्शन थांबवली जाऊ शकते. म्हणजे 30 नोव्हेंबरची तारीख हलक्यात घेऊ नका.
दाखला देण्याचे 5 मार्ग: तुमच्यासाठी कोणता योग्य?
आता बघूया, दाखला देण्याचे कोणकोणते पर्याय आहेत. प्रत्येकाची तब्येत, मोबाईल वापरण्याची सवय आणि जवळची बँक वेगळी असते, म्हणून सगळे पर्याय समजून घ्या.
1. बँक शाखेत जाऊन (कागदी किंवा बायोमेट्रिक)
सर्वात जुना आणि खात्रीचा मार्ग. पेन्शनधारक स्वतः शाखेत जातात, फॉर्म भरतात किंवा बँकेतल्या बायोमेट्रिक मशीनवर बोटाचा ठसा देतात. ज्यांचं घर बँकेजवळ आहे आणि तब्येत ठीक आहे, त्यांच्यासाठी हा उत्तम पर्याय.
2. मोबाईलवर फेस ऑथेंटिकेशन (घरबसल्या)
Android मोबाईलवर दोन ॲप्स — AadhaarFaceRD आणि Jeevan Pramaan — वापरून चेहरा स्कॅन करायचा. कोणतंही वेगळं मशीन लागत नाही. ज्यांचे बोटांचे ठसे वयामुळे पुसट झाले आहेत, त्यांच्यासाठी हा पर्याय वरदान आहे. यावर आपण खाली स्टेप बाय स्टेप बोलणार आहोत.
3. आधार सेवा केंद्र / CSC (सामान्य सेवा केंद्र)
गावात किंवा शहरात जवळच्या CSC सेंटरवर बायोमेट्रिक मशीनने DLC तयार करता येतं. सोबत आधार, PPO नंबर, बँक पासबुक घेऊन जा. केंद्रचालक काही सेवा शुल्क घेऊ शकतात — ते आधीच विचारा.
4. डोअरस्टेप सेवा (घरी येऊन)
India Post Payments Bank (IPPB) चे पोस्टमन किंवा काही बँकांची डोअरस्टेप बँकिंग सेवा घरी येऊन DLC तयार करते. आजारी, अंथरुणाला खिळलेल्या किंवा चालता न येणाऱ्या ज्येष्ठांसाठी हा पर्याय खूप उपयोगी. सर्वसाधारण शुल्क IPPB च्या पानावर दिलेलं असतं, पण EPS-95 पेन्शनधारकांसाठी EPFO आणि India Post यांच्या व्यवस्थेत ठराविक अटींवर ही सेवा मोफत असल्याचं जाहीर झालं आहे.
5. UMANG ॲप
सरकारच्या UMANG ॲपमधूनही जीवन प्रमाण सेवा वापरता येते. ज्यांच्या मोबाईलमध्ये UMANG आधीपासून आहे, त्यांच्यासाठी हा आणखी एक रस्ता.
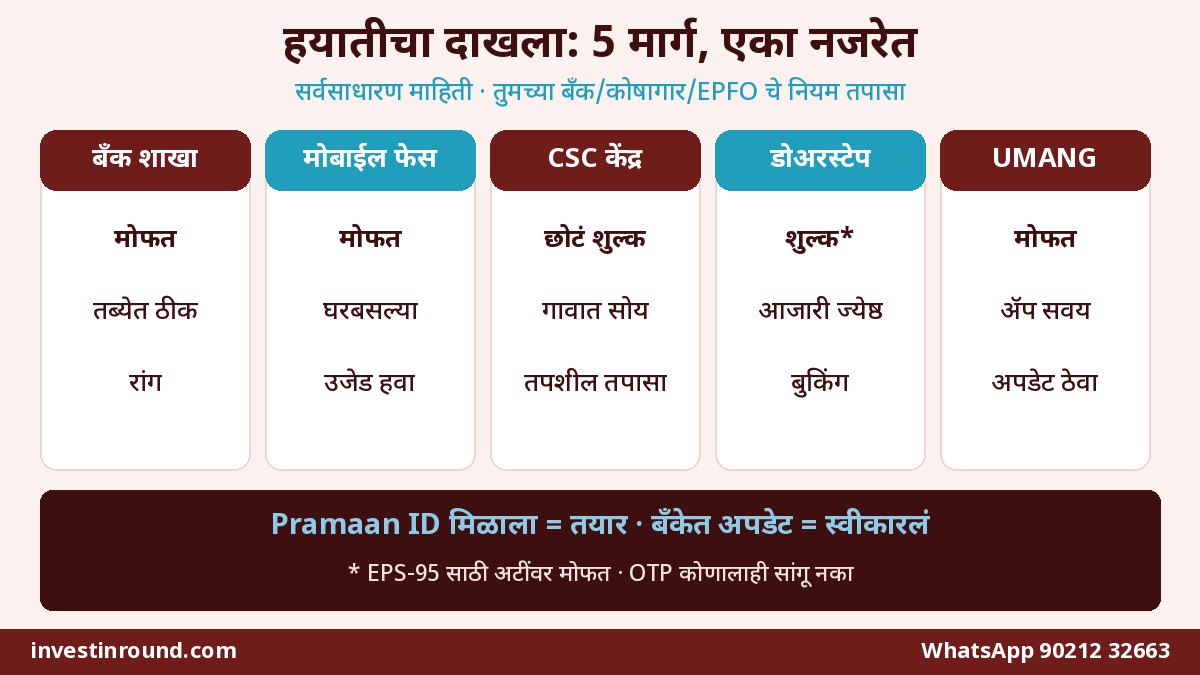
| मार्ग | कोणासाठी योग्य | खर्च | धोका / अडचण |
|---|---|---|---|
| बँक शाखा | जवळ बँक, तब्येत ठीक | मोफत | रांग, शेवटच्या आठवड्यात गर्दी |
| मोबाईल फेस ऑथेंटिकेशन | घरी स्मार्टफोन व मदतीला कोणी तरुण | मोफत (फक्त इंटरनेट) | प्रकाश कमी असेल तर फेस स्कॅन फेल |
| CSC / आधार केंद्र | गावात, मोबाईल नाही | छोटं सेवा शुल्क असू शकतं | चुकीचा PPO/खातं टाकलं जाणं |
| डोअरस्टेप (IPPB/बँक) | आजारी, अंथरुणाला खिळलेले | शुल्क लागू शकतं; EPS साठी अटींवर मोफत | आधी बुकिंग करावं लागतं |
| UMANG ॲप | ॲप वापरण्याची सवय असलेले | मोफत | ॲप अपडेट नसेल तर अडचण |
सुरुवात करण्याआधी ही 6 कागदपत्रं / माहिती जवळ ठेवा
मोबाईलवर काम करताना अर्ध्यावर “PPO नंबर कुठे आहे?” म्हणून कपाट उचकायला लागू नये, म्हणून आधीच तयारी करा.
- आधार क्रमांक (किंवा Virtual ID) — आणि आधार पेन्शन खात्याशी जोडलेला असला पाहिजे.
- आधारशी जोडलेला मोबाईल नंबर — OTP त्यावरच येतो.
- PPO नंबर (Pension Payment Order) — पेन्शन मंजुरीच्या पत्रावर किंवा पासबुकवर असतो.
- पेन्शन खातं क्रमांक आणि बँकेचं नाव.
- पेन्शन मंजूर करणारी संस्था (Sanctioning Authority) आणि पेन्शन वितरित करणारी संस्था (Disbursing Agency) यांची नावं.
- EPS-95 पेन्शनधारक असाल तर तुमचा PPO / UAN संबंधित तपशील.
मोबाईलवर फेस ऑथेंटिकेशन: स्टेप बाय स्टेप
आता मुख्य भाग. घरातला मुलगा, मुलगी, नातू किंवा शेजारचा कोणी तरुण — कोणीही “ऑपरेटर” म्हणून हे काम करू शकतो, पण चेहरा मात्र पेन्शनधारकाचाच स्कॅन झाला पाहिजे. मोबाईल Android असावा, कॅमेरा चांगला (साधारण 13 मेगापिक्सेल किंवा जास्त) असावा, फोनमध्ये थोडी जागा मोकळी असावी आणि इंटरनेट चालू असावं.
- Google Play Store वरून AadhaarFaceRD ॲप इन्स्टॉल करा. हे ॲप पार्श्वभूमीत (background) चेहरा तपासण्याचं काम करतं, त्यामुळे ते उघडून काही करायची गरज नसते — फक्त इन्स्टॉल असलं पाहिजे.
- त्यानंतर Jeevan Pramaan हे अधिकृत ॲप इन्स्टॉल करा. बनावट ॲप टाळण्यासाठी प्रकाशकाचं नाव नीट बघा.
- ॲप उघडल्यावर “ऑपरेटर ऑथेंटिकेशन” येतं. ऑपरेटरचा आधार, मोबाईल नंबर आणि ई-मेल टाका. OTP आल्यावर टाका.
- ऑपरेटरचा चेहरा एकदा स्कॅन होतो. मग पेन्शनधारकाची माहिती भरायची स्क्रीन येते.
- पेन्शनधारकाचा आधार क्रमांक, मोबाईल, नाव (आधारवर आहे तसंच), PPO नंबर, पेन्शन प्रकार, मंजूर करणारी आणि वितरित करणारी संस्था, खातं क्रमांक — सगळं काळजीपूर्वक भरा.
- पेन्शनधारकाचा चेहरा कॅमेऱ्यासमोर आणा. उजेड चेहऱ्यावर पडेल असं बसा, मागे खिडकीचा प्रखर प्रकाश नको. चष्मा काढा, कॅमेऱ्याकडे सरळ बघा आणि ॲप सांगेल तेव्हा डोळ्यांची उघडझाप करा.
- ओळख पटली की स्क्रीनवर Pramaan ID दिसतो आणि मोबाईलवर SMS येतो. तो ID लिहून ठेवा किंवा स्क्रीनशॉट घ्या.
- काही दिवसांनी jeevanpramaan.gov.in वर Pramaan ID टाकून सर्टिफिकेट डाउनलोड करा आणि बँकेत ते “स्वीकारलं” गेलं आहे का, याची खात्री करा.
👴 आई-वडिलांच्या पेन्शनचं काम एकत्र पूर्ण करूया
जीवन प्रमाण करताना अडचण, PPO नंबर, आधार-लिंक किंवा पेन्शन थांबल्याचा प्रश्न — WhatsApp करा, सोप्या मराठीत टप्प्याटप्प्याने मार्गदर्शन करू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा“तयार झालं” आणि “स्वीकारलं” — यातला फरक समजून घ्या
ही सगळ्यात जास्त दुर्लक्षित होणारी गोष्ट आहे. Pramaan ID मिळाला म्हणजे डिजिटल सर्टिफिकेट तयार झालं. पण ते तुमच्या बँकेने किंवा पेन्शन संस्थेने स्वीकारलं आहे का, हे वेगळं आहे. चुकीचा PPO नंबर, चुकीचं खातं किंवा चुकीची वितरित करणारी संस्था निवडली, तर सर्टिफिकेट तयार होऊनही ते योग्य ठिकाणी जुळत नाही आणि डिसेंबरमध्ये पेन्शन थांबू शकते.
म्हणून काम झाल्यावर 7-10 दिवसांनी एकदा बँकेत फोन करा किंवा शाखेत विचारा: “माझ्या वडिलांचं लाइफ सर्टिफिकेट तुमच्या सिस्टीममध्ये अपडेट झालं आहे का?” EPS-95 पेन्शनधारक असाल तर EPFO च्या पोर्टलवर किंवा जवळच्या EPFO कार्यालयात स्टेटस तपासता येतं.
| स्थिती | अर्थ | तुम्ही काय करायचं |
|---|---|---|
| Pramaan ID मिळाला | सर्टिफिकेट तयार झालं | ID जपून ठेवा, डाउनलोड करा |
| बँकेत अपडेट दिसतं | दाखला स्वीकारला | या वर्षाचं काम पूर्ण |
| बँकेत अपडेट दिसत नाही | माहिती जुळली नाही / प्रलंबित | Pramaan ID घेऊन शाखेत जा, गरज तर कागदी दाखला द्या |
| नाकारलं (Rejected) | तपशील चुकीचे | योग्य PPO/खातं टाकून पुन्हा करा किंवा शाखेत प्रत्यक्ष द्या |
EPS-95 पेन्शनधारकांसाठी वेगळा नियम का?
खासगी कंपनीत काम करून निवृत्त झालेले अनेक लोक EPFO कडून EPS-95 पेन्शन घेतात — कोणाला ₹1,000, कोणाला ₹3,000, कोणाला थोडी जास्त. या पेन्शनधारकांसाठी नियम थोडा वेगळा आहे: दाखला वर्षभरात कधीही देता येतो आणि तो दिलेल्या तारखेपासून एक वर्ष वैध राहतो.
म्हणजे समजा, तुमच्या वडिलांनी मागच्या वर्षी 15 मार्चला जीवन प्रमाण दिलं असेल, तर यावर्षी 15 मार्चच्या आधी पुन्हा द्यायला हवं. नोव्हेंबरची वाट बघायची गरज नाही, पण वर्षाची तारीख विसरायचीही नाही. सोपी युक्ती — मोबाईलच्या कॅलेंडरमध्ये “वडिलांचं जीवन प्रमाण” असा वार्षिक रिमाइंडर, खऱ्या तारखेच्या 15 दिवस आधी लावून ठेवा.
EPFO आणि India Post यांनी मिळून EPS पेन्शनधारकांसाठी घरपोच DLC ची सोय केली आहे. दाखल्याची मुदत संपत आली असेल (साधारण 30 दिवसांच्या आत) आणि दाखला EPFO कडून मंजूर झाला, तर ही सेवा पेन्शनधारकाला मोफत पडते, असं जाहीर झालं आहे. बुकिंग करताना अटी एकदा नक्की वाचा.
महाराष्ट्र राज्य शासनाचे निवृत्तीवेतनधारक: काय लक्षात ठेवायचं?
राज्य शासनातून — शिक्षक, ग्रामसेवक, पोलीस, आरोग्य विभाग, जिल्हा परिषद अशा सेवांमधून — निवृत्त झालेल्या लोकांचं निवृत्तीवेतन सहसा जिल्हा कोषागारामार्फत बँकेत येतं. त्यांच्यासाठीही दरवर्षी नोव्हेंबरमध्ये हयातीचा दाखला देण्याची पद्धत आहे. दरवर्षी जिल्हा कोषागार कार्यालयं वर्तमानपत्रात आणि जिल्हा माहिती कार्यालयाच्या बातम्यांमधून सूचना देतात — “हयातीचा दाखला बँकेत द्या, नाहीतर पुढचं निवृत्तीवेतन थांबेल”.
राज्य शासनाने मोबाईल ॲपद्वारे ऑनलाइन हयातीचा दाखला देण्याची सोय सुरू केल्याच्या बातम्याही आल्या आहेत. मात्र अशी कोणतीही सुविधा वापरण्याआधी तुमच्या जिल्हा कोषागार कार्यालयाकडून किंवा बँकेकडून ती तुमच्यासाठी लागू आहे का, हे खात्रीने विचारा. सरकारी पेन्शनच्या बाबतीत “शेजाऱ्यांनी असं केलं” हा आधार नको, अधिकृत सूचना हाच आधार.
कुटुंब निवृत्तीवेतनधारक (फॅमिली पेन्शन) — थोडं वेगळं लक्ष द्या
पती किंवा पत्नीच्या निधनानंतर कुटुंब निवृत्तीवेतन घेणाऱ्या व्यक्तीलाही दरवर्षी हयातीचा दाखला द्यावा लागतो. काही प्रकरणांत पुनर्विवाह न केल्याचं किंवा नोकरी न केल्याचं प्रमाणपत्रही मागितलं जातं. फेस ऑथेंटिकेशनची सोय पुनर्नियुक्त (re-employed) किंवा पुनर्विवाहाशी संबंधित प्रकरणांत उपलब्ध नसते, असं अधिकृत माहितीत नमूद आहे — अशा वेळी शाखेत जाऊन प्रत्यक्ष दाखला देणं सुरक्षित.
तसंच घरातल्या आजींच्या नावावर फॅमिली पेन्शन असेल आणि त्यांचं आधार-मोबाईल लिंक नसेल, तर आधी आधार केंद्रात जाऊन मोबाईल नंबर अपडेट करा. हे काम ऑक्टोबरमध्येच करा, कारण आधार अपडेट होऊन तो सर्व सिस्टीममध्ये दिसायला काही दिवस लागू शकतात.
एक खरं-खुरं उदाहरण: कोल्हापूरचे पाटील काका
पाटील काका 74 वर्षांचे, निवृत्त शिक्षक. दरवर्षी ते स्वतः बँकेत जाऊन दाखला द्यायचे. यंदा गुडघ्याचं ऑपरेशन झाल्यामुळे त्यांना बँकेत जाणं शक्य नव्हतं. पुण्यात नोकरी करणारा त्यांचा मुलगा दिवाळीला घरी आला होता. त्याने काय केलं, बघा:
- आधी बँकेत फोन करून खात्री केली की वडिलांचा आधार पेन्शन खात्याशी जोडलेला आहे.
- पासबुक आणि जुनी कागदपत्रं बघून PPO नंबर शोधून ठेवला.
- स्वतःच्या Android फोनवर AadhaarFaceRD आणि Jeevan Pramaan ॲप्स इन्स्टॉल केली.
- सकाळी 10 वाजता, अंगणातल्या उजेडात वडिलांना खुर्चीत बसवून फेस स्कॅन केला. पहिल्यांदा चष्म्यामुळे फेल झालं, चष्मा काढल्यावर लगेच यशस्वी.
- Pramaan ID चा स्क्रीनशॉट घेऊन कुटुंबाच्या WhatsApp ग्रुपवर टाकला, म्हणजे हरवू नये.
- दहा दिवसांनी बँकेत फोन करून “अपडेट झालं” याची खात्री केली.
खर्च — शून्य. वेळ — अर्धा तास. आणि डिसेंबरची पेन्शन वेळेवर. हेच आपल्याला प्रत्येक घरात करायचं आहे.
पेन्शन थांबली तर घाबरू नका — ती परत कशी सुरू करायची?
समजा, काही कारणाने दाखला वेळेत दिला गेला नाही आणि डिसेंबर-जानेवारीची पेन्शन आली नाही. अशा वेळी पहिली गोष्ट — घाबरू नका. पेन्शन “रद्द” होत नाही, ती फक्त “थांबवली” जाते.
- लगेच हयातीचा दाखला द्या — शाखेत प्रत्यक्ष किंवा जीवन प्रमाणद्वारे.
- दाखला स्वीकारला गेल्यावर पेन्शन पुन्हा सुरू होते, आणि थांबलेल्या महिन्यांची रक्कम (थकबाकी) सहसा नंतर जमा होते.
- बँक शाखेत लेखी अर्ज देऊन थकबाकी जमा करण्याची विनंती करा आणि अर्जाची पोच घ्या.
- महिनाभरात काही झालं नाही तर बँकेच्या तक्रार निवारण विभागात तक्रार करा. केंद्र सरकारच्या पेन्शनधारकांसाठी CPENGRAMS हे तक्रार पोर्टल आहे, तर EPS पेन्शनसाठी EPFO चं तक्रार पोर्टल (EPFiGMS) आहे.
पेन्शनधारकांनी जोडीने करावीत अशी 5 पैशांची कामं
दाखला द्यायला बसलोच आहोत, तर याच निमित्ताने ज्येष्ठांच्या पैशांची थोडी “सर्व्हिसिंग” करून घेऊया.
- नॉमिनी तपासा: पेन्शन खातं, FD, लॉकर, डिमॅट, म्युच्युअल फंड — सगळीकडे नॉमिनी आहे का? याबद्दल सविस्तर माहिती आमच्या नॉमिनी नियम 2026 लेखात दिली आहे.
- व्याजाचं उत्पन्न नियोजन: पेन्शनशिवाय ज्येष्ठांना दरमहा व्याज हवं असेल, तर SCSS, पोस्ट MIS, FD यांची तुलना आमच्या ज्येष्ठ नागरिक SCSS-FD-MIS लेखात वाचा.
- फसवणुकीपासून संरक्षण: UPI, KYC अपडेट, “पेन्शन बंद होईल” अशा फोनपासून कसं वाचायचं — आमचा ज्येष्ठांसाठी UPI सुरक्षा लेख घरातल्या सगळ्यांना वाचायला द्या.
- आरोग्य विमा: पेन्शनमधून मोठं हॉस्पिटल बिल भरणं कठीण. आई-वडिलांसाठी हेल्थ इन्शुरन्स आणि MJPJAY-आयुष्मान याबद्दल आधी माहिती घ्या.
- Form 15H: पेन्शन + व्याज मिळूनही टॅक्स लागत नसेल, तर बँकेत व्याजावर TDS कापला जाऊ नये म्हणून ज्येष्ठ नागरिक जो फॉर्म देतात (आधी 15H, आता नव्या नियमांत Form 121 म्हणून ओळखला जातो) तो वेळेत द्या.
पेन्शनवर टॅक्स लागतो का? थोडक्यात समजून घ्या
अनेक ज्येष्ठांना वाटतं की पेन्शन म्हणजे “करमुक्त” पैसा. पण तसं नाही. सरकारी किंवा कंपनीकडून मिळणारी नियमित पेन्शन टॅक्सच्या दृष्टीने पगारासारखीच धरली जाते. त्यामुळे पगारदारांना मिळणारी स्टँडर्ड डिडक्शन (नव्या करप्रणालीत ₹75,000) पेन्शनधारकांनाही मिळते. कुटुंब निवृत्तीवेतन (फॅमिली पेन्शन) मात्र “इतर उत्पन्न” म्हणून धरलं जातं आणि त्यावर वेगळी मर्यादित वजावट मिळते.
चांगली बातमी अशी की नव्या करप्रणालीत करपात्र उत्पन्न ₹12 लाखांपर्यंत असेल तर रिबेटमुळे टॅक्स शून्य होतो. त्यामुळे बहुतेक सामान्य पेन्शनधारकांना प्रत्यक्ष टॅक्स भरावा लागत नाही. पण पेन्शन + FD व्याज + भाडं असं सगळं मिळून उत्पन्न मोठं असेल, तर एकदा हिशोब करून घ्या आणि गरज असेल तर ITR भरा. रिफंड अडकला असेल तर आमचा ITR रिफंड उशीर लेख उपयोगी पडेल.
या 7 चुका टाळा
- शेवटच्या आठवड्यापर्यंत वाट बघणं — सर्व्हर स्लो, बँकेत गर्दी.
- PPO नंबरऐवजी पेन्शन खातं क्रमांक PPO च्या जागी टाकणं.
- चुकीची “Disbursing Agency” निवडणं — उदा. बँक बदलली पण जुनी बँक निवडली.
- Pramaan ID मिळाल्यावर “काम झालं” समजून स्वीकृती न तपासणं.
- अनोळखी व्यक्तीला किंवा “एजंट”ला आधार, OTP आणि बँक तपशील देणं.
- Play Store वर “Jeevan Pramaan” नावाची बनावट ॲप्स डाउनलोड करणं.
- EPS-95 पेन्शनधारकांनी “नोव्हेंबरमध्ये देऊ” म्हणत मागच्या वर्षीची तारीख उलटू देणं.
घरातल्या तरुणांसाठी: 15 मिनिटांची “पेन्शन चेकलिस्ट”
तुम्ही आई-वडिलांपासून दूर पुणे, मुंबई, नाशिक किंवा परदेशात राहत असाल, तरी ही चेकलिस्ट फोनवरून पूर्ण करता येते.
| काम | कोण करणार | कधीपर्यंत |
|---|---|---|
| आधार-मोबाईल लिंक आहे का तपासणं | मुलगा/मुलगी | ऑक्टोबर अखेर |
| PPO नंबर, पासबुक फोटो काढून ठेवणं | पेन्शनधारक/घरातले | आत्ताच |
| जीवन प्रमाण (फेस/बायोमेट्रिक) | घरातला तरुण ऑपरेटर | 80+ : ऑक्टोबर; इतर: 1-20 नोव्हेंबर |
| बँकेत स्वीकृती तपासणं | कोणीही | दाखल्यानंतर 7-10 दिवसांनी |
| पुढच्या वर्षीचं रिमाइंडर लावणं | मुलगा/मुलगी | त्याच दिवशी |
| नॉमिनी, 15H/121, आपत्कालीन निधी तपासणं | कुटुंब मिळून | डिसेंबरपर्यंत |
शेवटचं सांगणं: छोटं काम, मोठा दिलासा
मित्रांनो, हयातीचा दाखला हे फक्त एक सरकारी “फॉर्मॅलिटी” वाटतं. पण ज्या घरात महिन्याचा खर्च पेन्शनवर चालतो, तिथे हे काम म्हणजे पुढच्या वर्षभराच्या मनःशांतीची चावी आहे. आज मोबाईलवर अर्ध्या तासात घरबसल्या हे काम होतं. फक्त योग्य माहिती, थोडी तयारी आणि “स्वीकारलं का?” हा एक प्रश्न विचारायची सवय — एवढंच लागतं.
तुमच्या घरात, शेजारी किंवा गावात असे कोणी ज्येष्ठ असतील ज्यांना मोबाईल वापरता येत नाही, तर हा लेख त्यांच्या मुलांपर्यंत पोहोचवा. एखाद्या आजोबांची पेन्शन वेळेवर आली, तर त्यापेक्षा मोठं पुण्य नाही!
नेहमी विचारले जाणारे प्रश्न (FAQ)
हयातीचा दाखला (लाइफ सर्टिफिकेट) कधीपर्यंत द्यावा लागतो?
केंद्र सरकारच्या बहुतेक पेन्शनधारकांनी तो 1 ते 30 नोव्हेंबर दरम्यान द्यायचा असतो. 80 वर्षे व त्यावरील पेन्शनधारक 1 ऑक्टोबरपासून देऊ शकतात. EPS-95 पेन्शनधारकांसाठी दाखला वर्षभरात कधीही देता येतो आणि तो एक वर्ष वैध राहतो.
30 नोव्हेंबरपर्यंत दाखला दिला नाही तर काय होतं?
डिसेंबर महिन्यापासूनची पेन्शन थांबवली जाऊ शकते. मात्र नंतर दाखला दिल्यावर पेन्शन पुन्हा सुरू होते आणि थांबलेली रक्कम सहसा थकबाकी म्हणून जमा होते.
जीवन प्रमाण म्हणजे काय?
जीवन प्रमाण हे आधारवर आधारित डिजिटल लाइफ सर्टिफिकेट आहे. बोटांचे ठसे, डोळ्यांचं स्कॅन किंवा चेहरा यांच्या मदतीने ओळख पटवली जाते आणि सर्टिफिकेट थेट पेन्शन देणाऱ्या संस्थेकडे पोहोचतं.
मोबाईलवर फेस ऑथेंटिकेशनसाठी काय लागतं?
चांगल्या कॅमेऱ्याचा Android स्मार्टफोन, इंटरनेट, AadhaarFaceRD आणि Jeevan Pramaan ही दोन ॲप्स, पेन्शनधारकाचा आधार (पेन्शन खात्याशी जोडलेला), आधार-लिंक मोबाईल, PPO नंबर आणि बँक खात्याचा तपशील.
फेस स्कॅन वारंवार फेल होत असेल तर काय करावं?
दिवसा नैसर्गिक प्रकाशात प्रयत्न करा, चष्मा, टोपी किंवा मास्क काढा, फोन स्थिर धरा आणि कॅमेऱ्याकडे सरळ बघा. तरीही जमत नसेल तर बँक शाखा, CSC केंद्र किंवा डोअरस्टेप सेवेने बायोमेट्रिक पद्धतीने दाखला द्या.
Pramaan ID मिळाला म्हणजे काम पूर्ण झालं का?
नाही. Pramaan ID म्हणजे सर्टिफिकेट तयार झालं. ते तुमच्या बँकेने किंवा पेन्शन संस्थेने स्वीकारलं आहे का, हे 7-10 दिवसांनी नक्की तपासा.
EPS-95 पेन्शनधारकांनी दाखला कधी द्यावा?
EPS-95 पेन्शनधारक वर्षभरात कधीही दाखला देऊ शकतात आणि तो दिलेल्या तारखेपासून एक वर्ष वैध राहतो. त्यामुळे मागच्या वेळेची तारीख उलटण्याआधी पुन्हा दाखला द्या.
घरी येऊन दाखला घेण्याची सोय आहे का?
हो. India Post Payments Bank आणि काही बँकांची डोअरस्टेप सेवा घरी येऊन डिजिटल लाइफ सर्टिफिकेट तयार करते. याला शुल्क लागू शकतं, पण EPS-95 पेन्शनधारकांसाठी ठराविक अटींवर ही सेवा मोफत असल्याचं जाहीर झालं आहे.
महाराष्ट्र राज्य शासनाच्या निवृत्तीवेतनधारकांनी दाखला कुठे द्यायचा?
सहसा नोव्हेंबरमध्ये, ज्या बँकेत निवृत्तीवेतन येतं तिथे किंवा जिल्हा कोषागाराने सांगितलेल्या पद्धतीने. ऑनलाइन ॲप-सुविधेबद्दल तुमच्या जिल्हा कोषागाराकडून खात्री करूनच ती वापरा.
पेन्शन थांबली तर तक्रार कुठे करायची?
आधी बँक शाखेत लेखी अर्ज द्या. समाधान न झाल्यास बँकेचं तक्रार निवारण, केंद्र सरकारच्या पेन्शनधारकांसाठी CPENGRAMS पोर्टल आणि EPS पेन्शनधारकांसाठी EPFO चं तक्रार पोर्टल वापरा.
👴 आई-वडिलांच्या पेन्शनचं काम एकत्र पूर्ण करूया
जीवन प्रमाण करताना अडचण, PPO नंबर, आधार-लिंक किंवा पेन्शन थांबल्याचा प्रश्न — WhatsApp करा, सोप्या मराठीत टप्प्याटप्प्याने मार्गदर्शन करू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा