पगाराच्या स्लिपवर PF कापलेला दिसतो, पण पासबुकमध्ये पैसेच नाहीत? आधी हे वाचा
दर महिन्याला पगाराची स्लिप येते. त्यात “PF” म्हणून ठराविक रक्कम कापलेली दिसते. आपण निवांत असतो — चला, रिटायरमेंटसाठी पैसे जमा होतायत. पण कधी तुम्ही EPF पासबुक उघडून बघितलं आहे का, की ते पैसे खरंच तुमच्या खात्यात पोहोचतायत?
बऱ्याच जणांना हे नोकरी बदलताना किंवा पैसे काढायला गेल्यावर कळतं की काही महिन्यांचा PF जमाच झालेला नाही. पगारातून पैसे गेले, पण खात्यात आले नाहीत. हे टाळायचं असेल तर दर काही महिन्यांनी पासबुक तपासणं गरजेचं आहे.
आज आपण अगदी सोप्या भाषेत बघणार आहोत — PF कसा कापला जातो, कंपनीने तो कधीपर्यंत जमा करायला हवा, घरबसल्या 4 मार्गांनी PF कसा तपासायचा, पासबुकमधले आकडे कसे वाचायचे, PF जमा नसेल तर कंपनीला काय विचारायचं, आणि शेवटी EPFO च्या EPFiGMS पोर्टलवर तक्रार कशी करायची.
आणि हो, हा विषय आत्ता खास महत्त्वाचा आहे. नियमानुसार कंपनीने दर महिन्याचा PF पुढच्या महिन्याच्या 15 तारखेपर्यंत जमा करायचा असतो. म्हणजे ऑक्टोबर 2026 चा PF 15 नोव्हेंबर 2026 पर्यंत जमा व्हायला हवा. त्यामुळे पुढच्या आठवड्यात एकदा पासबुक उघडून बघायलाच हवं.
PF चे पैसे सुरक्षित वाढतात, पण रिटायरमेंटचं मोठं ध्येय गाठायला सोबत स्वतःची SIP हवी. Upstox वर काही मिनिटांत मोफत डिमॅट खातं उघडा आणि PF सोबत स्वतःचा रिटायरमेंट फंड उभा करायला सुरुवात करा.
👉 Upstox वर मोफत खातं उघडाPF नक्की कसा कापला जातो? पगाराच्या स्लिपचं सोपं गणित
EPF मध्ये दोन भाग असतात — तुमचा हिस्सा आणि कंपनीचा हिस्सा. साधारणपणे तुमच्या बेसिक पगार + DA च्या 12% तुमच्या पगारातून कापले जातात. आणि तेवढेच, म्हणजे 12%, कंपनी आपल्याकडून भरते.
पण इथे एक गंमत आहे. कंपनीचा 12% हिस्सा पूर्णपणे तुमच्या EPF खात्यात जात नाही. त्यातला 8.33% भाग (ठराविक वेतन मर्यादेपर्यंत) पेन्शन योजनेत म्हणजे EPS मध्ये जातो, आणि उरलेला भाग EPF मध्ये. म्हणूनच पासबुकमध्ये तीन वेगळे आकडे दिसतात.
| हिस्सा | हिशोब | दरमहा रक्कम | कुठे जातो |
|---|---|---|---|
| तुमचा (कर्मचारी) हिस्सा | 15,000 × 12% | ₹1,800 | पूर्ण EPF मध्ये |
| कंपनीचा पेन्शन भाग | 15,000 × 8.33% | ₹1,250 | EPS (पेन्शन) |
| कंपनीचा उरलेला भाग | ₹1,800 − ₹1,250 | ₹550 | EPF मध्ये |
| EPF खात्यात दरमहा एकूण | 1,800 + 550 | ₹2,350 | व्याज 8.25% (2025-26) |
(उदाहरण आकडे. तुमच्या पगारानुसार आणि कंपनीच्या पद्धतीनुसार रक्कम वेगळी असू शकते.)
EPF वर 2025-26 या वर्षासाठी 8.25% व्याज जाहीर झालं आणि जुलै 2026 मध्ये ते खात्यांमध्ये जमा झालं. म्हणजे हा पैसा फक्त “कापलेला” नाही, तर दरवर्षी चांगलं व्याज मिळवणारा पैसा आहे. तो वेळेत जमा झाला नाही तर त्या व्याजाचंही नुकसान होतं.
पगाराच्या स्लिपवर हा आकडा सहसा “Deductions” किंवा “कपात” या भागात “PF”, “EPF” किंवा “Provident Fund” या नावाने दिसतो. काही स्लिपवर कंपनीचा हिस्सा “Employer contribution” म्हणून वेगळा दाखवलेला असतो, तर काही ठिकाणी तो तुमच्या CTC मध्ये धरलेला असतो. तुमच्या स्लिपवरची ही रक्कम लक्षात ठेवा, कारण पुढे पासबुक तपासताना हाच आकडा जुळवायचा आहे.
EPS पेन्शनचं सूत्र आणि किमान पेन्शनबद्दलची चर्चा आमच्या EPS पेन्शन लेखात सविस्तर आहे.
कंपनीने PF जमा केला नाही तर? PF जमा करण्याचा 15 तारखेचा नियम
नियम सोपा आहे. ज्या महिन्याचा पगार, त्याचा PF पुढच्या महिन्याच्या 15 तारखेपर्यंत EPFO कडे जमा व्हायला हवा. कंपनी हे पैसे ECR (Electronic Challan cum Return) भरून ऑनलाइन जमा करते.
| पगाराचा महिना | PF जमा करायची शेवटची तारीख | पासबुकमध्ये कधी तपासायचं (साधारण) |
|---|---|---|
| ऑक्टोबर 2026 | 15 नोव्हेंबर 2026 | नोव्हेंबरच्या तिसऱ्या आठवड्यात |
| नोव्हेंबर 2026 | 15 डिसेंबर 2026 | डिसेंबरच्या तिसऱ्या आठवड्यात |
| डिसेंबर 2026 | 15 जानेवारी 2027 | जानेवारीच्या तिसऱ्या आठवड्यात |
जमा झाल्यावर पासबुकमध्ये नोंद दिसायला कधी कधी थोडे दिवस लागू शकतात. म्हणून एखाद्या महिन्याची नोंद 15 तारखेनंतर दोन-चार दिवस दिसली नाही, तर लगेच घाबरू नका. पण सलग दोन-तीन महिने नोंद नसेल, तर नक्कीच चौकशी करायला हवी.
घरबसल्या PF तपासायचे 4 सोपे मार्ग
PF तपासण्यासाठी आता ऑफिसमध्ये HR च्या मागे लागायची गरज नाही. EPFO ने चार सोपे मार्ग दिले आहेत. यासाठी तुमचा UAN (Universal Account Number) सक्रिय (activated) असावा, मोबाईल नंबर UAN शी जोडलेला असावा, आणि आधार, पॅन किंवा बँक खातं यापैकी किमान एक KYC जोडलेलं असावं.
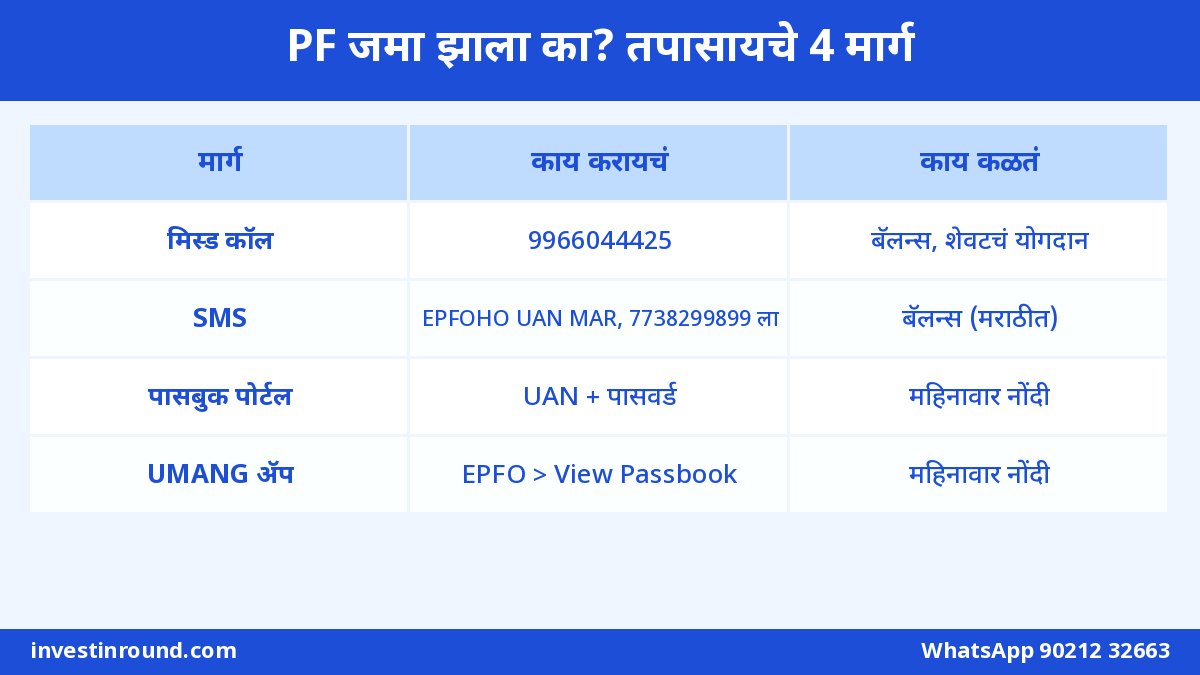
| मार्ग | काय करायचं | काय कळतं | इंटरनेट लागतं? |
|---|---|---|---|
| 📞 मिस्ड कॉल | UAN शी जोडलेल्या मोबाईलवरून 9966044425 ला मिस्ड कॉल | PF बॅलन्स आणि शेवटचं योगदान (SMS ने) | नाही |
| 💬 SMS | EPFOHO UAN MAR असं टाइप करून 7738299899 ला पाठवा | बॅलन्स आणि शेवटचं योगदान, मराठीत | नाही |
| 🌐 पासबुक पोर्टल | passbook.epfindia.gov.in वर UAN आणि पासवर्डने लॉगिन | महिनावार पूर्ण नोंदी, PDF डाउनलोड | हो |
| 📱 UMANG ॲप | UMANG मध्ये EPFO → Employee Centric Services → View Passbook | महिनावार नोंदी, डाउनलोड | हो |
मिस्ड कॉल आणि SMS हे सगळ्यात झटपट मार्ग आहेत. कॉल दोन रिंगनंतर आपोआप कट होतो आणि थोड्या वेळात SMS येतो. पण यातून फक्त शेवटचं योगदान कळतं. कोणत्या महिन्याचा PF चुकला हे नीट बघायचं असेल, तर पासबुक पोर्टल किंवा UMANG ॲपच वापरा.
EPF पासबुक कसं वाचायचं? कोणत्या कॉलमकडे लक्ष द्यायचं
पासबुक उघडलं की बरेच आकडे दिसतात आणि पहिल्यांदा गोंधळायला होतं. घाबरू नका, फक्त पाच गोष्टी बघा:
- मेंबर ID निवडा. तुम्ही जितक्या कंपन्यांमध्ये काम केलं, तितके मेंबर ID एकाच UAN खाली दिसतात. आत्ताच्या कंपनीचा मेंबर ID निवडा.
- वेतनाचा महिना (Wage Month) बघा. प्रत्येक ओळ कोणत्या महिन्याच्या पगाराची आहे ते इथे कळतं. मध्येच एखादा महिना गायब आहे का, ते तपासा.
- कर्मचारी हिस्सा (Employee Share). हा आकडा तुमच्या पगाराच्या स्लिपवरच्या PF कपातीशी जुळायला हवा.
- कंपनी हिस्सा (Employer Share) आणि पेन्शन (EPS). हे दोन्ही मिळून साधारण तुमच्या हिश्याइतके असायला हवेत.
- जमा झाल्याची तारीख. काही पासबुकमध्ये पैसे कधी जमा झाले ती तारीख दिसते. ती पुढच्या महिन्याच्या 15 तारखेनंतर खूप उशिरा असेल, तर कंपनी उशिरा पैसे भरतेय हे समजा.
| वेतन महिना | कर्मचारी हिस्सा | कंपनी हिस्सा | पेन्शन (EPS) | स्थिती |
|---|---|---|---|---|
| जुलै 2026 | ₹1,800 | ₹550 | ₹1,250 | ✅ ठीक |
| ऑगस्ट 2026 | ₹1,800 | ₹550 | ₹1,250 | ✅ ठीक |
| सप्टेंबर 2026 | — | — | — | ❌ नोंद नाही |
| ऑक्टोबर 2026 | — | — | — | ⏳ 15 नोव्हेंबरपर्यंत मुदत |
👉 या उदाहरणात सप्टेंबरची नोंद 15 ऑक्टोबरची मुदत उलटूनही दिसत नाही. इथे कंपनीकडे चौकशी करायलाच हवी.
PF जमा न होण्याची 6 नेहमीची कारणं
प्रत्येक वेळी कंपनी मुद्दाम पैसे दाबून ठेवते असं नसतं. कधी तांत्रिक चूक असते, कधी कागदपत्रांची. म्हणून आधी कारण समजून घ्या:
पैसे जमा झाले, पण पासबुकमध्ये अपडेट व्हायला काही दिवस लागतायत. काही दिवस थांबून पुन्हा बघा.
नवीन नोकरीत कंपनीने नवीन UAN काढला किंवा चुकीच्या मेंबर ID वर पैसे भरले. एकच UAN ठेवा आणि जुने खाते जोडा.
आधार, नाव किंवा जन्मतारीख जुळत नसेल तर काही नोंदी अडकतात. पोर्टलवर KYC तपासा.
पगार दिला, पण चलन भरायला उशीर केला. याला कायद्याने व्याज आणि दंड लागतो.
काही वेळा कंपनी अडचणीत असेल तर ती PF भरणं टाळते. हे गंभीर आहे, लगेच तक्रार करा.
पहिल्या एक-दोन महिन्यांत नोंदणी पूर्ण न झाल्यामुळे नोंद उशिरा येऊ शकते. HR कडे UAN आणि मेंबर ID विचारून घ्या.
एक गोष्ट लक्षात ठेवा — कारण कोणतंही असो, पगारातून कापलेला पैसा तुमच्या खात्यात पोहोचवण्याची जबाबदारी कंपनीची आहे. तुम्ही फक्त वेळेवर तपासायचं आणि गडबड दिसली तर लगेच विचारायचं. जितका उशीर, तितकं प्रकरण गुंतागुंतीचं होतं.
PF जमा नाही? आधी HR शी बोला: काय आणि कसं विचारायचं
तक्रार करायच्या आधी पहिलं पाऊल म्हणजे कंपनीच्या HR किंवा पगार विभागाशी बोलणं. अनेकदा प्रश्न इथेच सुटतो. शक्य असेल तर तोंडी न बोलता ईमेलवर विचारा, म्हणजे पुढे तक्रार करायची वेळ आली तर पुरावा तुमच्याकडे राहतो.
“नमस्कार, माझ्या पगाराच्या स्लिपवर सप्टेंबर 2026 ची PF कपात ₹1,800 दिसते, पण माझ्या EPF पासबुकमध्ये (UAN: XXXXXXXXXXXX) त्या महिन्याची नोंद दिसत नाही. कृपया या महिन्याचं ECR/चलन कधी भरलं, त्याचा TRRN नंबर आणि तपशील कळवा. धन्यवाद.”
HR कडून TRRN (चलनाचा संदर्भ क्रमांक) आणि भरल्याची तारीख मिळाली, तर तुम्ही ती पासबुकशी जुळवून बघू शकता. चुकीच्या मेंबर ID वर पैसे गेले असतील तर कंपनी दुरुस्ती करू शकते. पण 15-30 दिवसांत समाधानकारक उत्तर आलं नाही, किंवा “बघतो-करतो” एवढंच उत्तर येत असेल, तर पुढचं पाऊल उचला.
कंपनी बदलली, PF अडकला, तरी तुमची स्वतःची गुंतवणूक तुमच्या हातात राहते. Upstox वर डिमॅट खातं उघडा आणि दरमहा छोटी SIP सुरू करा. PF + SIP = निवांत रिटायरमेंट.
✨ आजच डिमॅट खातं उघडाEPFiGMS complaint: PF तक्रार ऑनलाइन कशी करायची? स्टेप-बाय-स्टेप
EPFO चं अधिकृत तक्रार पोर्टल म्हणजे EPFiGMS — epfigms.gov.in. इथे ऑनलाइन तक्रार करता येते, आणि त्यासाठी कोणत्याही एजंटला पैसे द्यायची गरज नाही. तक्रार करताना हाताशी हे ठेवा: UAN, UAN शी जोडलेला मोबाईल, कंपनीचं नाव, ज्या महिन्यांचा PF जमा नाही त्या महिन्यांच्या पगाराच्या स्लिप (PDF किंवा फोटो), आणि HR शी झालेल्या ईमेलचा स्क्रीनशॉट.
- epfigms.gov.in उघडा आणि “Register Grievance” वर क्लिक करा.
- तुमची ओळख निवडा — PF सदस्य (PF Member) म्हणून UAN टाका आणि “Get Details” करा. मोबाईलवर आलेला OTP टाकून पुष्टी करा.
- संबंधित PF खाते निवडा — ज्या कंपनीच्या मेंबर ID संदर्भात तक्रार आहे, तो निवडा.
- तक्रारीचा प्रकार निवडा — PF योगदान जमा न झाल्याबद्दल (non-remittance / contribution not credited) असा योग्य पर्याय निवडा.
- थोडक्यात आणि स्पष्ट लिहा — “जुलै ते सप्टेंबर 2026 चा PF पगारातून कापला, पण पासबुकमध्ये जमा नाही. HR ला ईमेल केला, उत्तर नाही.” एवढं पुरेसं.
- कागदपत्रं जोडा — पगाराच्या स्लिप आणि ईमेलचा पुरावा जोडा.
- सबमिट करा आणि नोंदणी क्रमांक जपून ठेवा — हा नंबर SMS/ईमेलवर येतो. याच नंबरने पुढे “View Status” मध्ये तक्रारीची स्थिती बघता येते.
तक्रार करताना पुरावे जितके नीट, तितकं काम लवकर होतं. खालची छोटी चेकलिस्ट वापरा:
| काय जपून ठेवायचं | का गरजेचं | कुठे मिळेल |
|---|---|---|
| पगाराच्या स्लिप (ज्या महिन्यांचा PF नाही) | PF कापला गेला याचा थेट पुरावा | HR पोर्टल / ईमेल |
| पासबुकचा PDF / स्क्रीनशॉट | नोंद नाही हे दाखवण्यासाठी | पासबुक पोर्टल / UMANG |
| HR ला केलेला ईमेल आणि उत्तर | आधी कंपनीला कळवलं होतं याचा पुरावा | तुमचा ईमेल |
| ऑफर लेटर / जॉइनिंग लेटर | तुम्ही त्या कंपनीत कधीपासून आहात याचा पुरावा | तुमच्या फाइलमध्ये |
| बँक स्टेटमेंट (पगार जमा) | त्या महिन्यांचा पगार मिळाला याचा पुरावा | बँकेचं ॲप |
हे सगळं एका फोल्डरमध्ये, फोनमध्ये किंवा ईमेलमध्ये ठेवा. तक्रार एकदा केली की पुढच्या प्रत्येक बोलण्यात हेच कागद कामाला येतात. आणि अनेकदा फक्त हे पुरावे HR ला पाठवले की तक्रारीच्या आधीच काम होऊन जातं.
EPFiGMS तक्रारीनंतर काय होतं? स्टेटस आणि कंपनीवर कारवाई
तुमची तक्रार संबंधित EPFO च्या प्रादेशिक कार्यालयाकडे जाते. तिथून कंपनीला विचारणा होते. बऱ्याच प्रकरणांत कंपनी उशिरा का होईना पैसे भरते आणि नोंद पासबुकमध्ये येते. तक्रारीची स्थिती पोर्टलवर नोंदणी क्रमांकाने बघत राहा.
पोर्टलवर स्थिती बघा, गरज वाटली तर रिमाइंडर द्या. EPFO च्या जवळच्या प्रादेशिक कार्यालयातही प्रत्यक्ष जाऊन चौकशी करता येते.
PF उशिरा भरल्यास कंपनीवर व्याज आणि नुकसानभरपाई (damages) लावली जाऊ शकते. हा पैसा कंपनीच्या खिशातून जातो.
कर्मचाऱ्याच्या पगारातून कापलेले पैसे जमा न करणं हे गंभीर मानलं जातं. EPFO वसुलीची कारवाई करू शकते आणि गरजेनुसार कायदेशीर पावलं उचलू शकते.
तुम्ही तक्रार केली म्हणून कंपनी तुम्हाला त्रास देईल अशी भीती अनेकांना वाटते. पण हा तुमचा हक्काचा पैसा आहे, तुमच्याच पगारातून कापलेला. आधी शांतपणे HR शी लेखी बोला, पुरावे ठेवा, आणि गरज असेल तेव्हाच तक्रार करा. कोणत्याही मार्गाने हा पैसा सोडून देऊ नका.
PF जमा न झाल्यामुळे खरं नुकसान किती? व्याजाचं गणित
“सहा महिन्यांचा PF गेला, काय फरक पडतो?” असं वाटू शकतं. पण हा पैसा रिटायरमेंटपर्यंत 8.25% सारख्या दराने वाढत राहिला असता. खालच्या टेबलमध्ये बघा, एवढी छोटी रक्कमही पुढे किती मोठी होते. (उदाहरण: बेसिक ₹15,000, EPF खात्यात दरमहा ₹2,350, व्याज दरवर्षी 8.25% असंच राहील असं धरलं आहे; अंदाजे आकडे.)
| किती महिन्यांचा PF जमा नाही | चुकलेली रक्कम | 10 वर्षांनी | 20 वर्षांनी | 25 वर्षांनी |
|---|---|---|---|---|
| 6 महिने | ₹14,100 | सुमारे ₹31,200 | सुमारे ₹68,800 | सुमारे ₹1.02 लाख |
| 12 महिने | ₹28,200 | सुमारे ₹62,300 | सुमारे ₹1.38 लाख | सुमारे ₹2.05 लाख |
सूत्र: भविष्यातली रक्कम = चुकलेली रक्कम × (1.0825)वर्षं. EPS पेन्शनचा भाग यात धरलेला नाही.
म्हणजे फक्त सहा महिन्यांच्या ₹14,100 चं रिटायरमेंटपर्यंत ₹1 लाखाहून जास्त होऊ शकलं असतं. आणि यात पेन्शनच्या भागाचं (EPS) नुकसान वेगळं, कारण पेन्शनची सेवा आणि पगार नोंदीवरच ठरतात. म्हणूनच PF ची नोंद अचूक असणं इतकं महत्त्वाचं.
नोकरी बदलताना PF ची काळजी कशी घ्यायची?
PF मधल्या बऱ्याच अडचणी नोकरी बदलतानाच सुरू होतात. एका कंपनीतून निघताना आणि दुसरीत जाताना ही छोटी यादी लक्षात ठेवा:
- एकच UAN ठेवा. नवीन कंपनीला तुमचा जुना UAN द्या. नवीन UAN काढू देऊ नका. दोन UAN झाले तर पैसे विखुरतात.
- सोडल्याची तारीख (Date of Exit) तपासा. जुन्या कंपनीने पोर्टलवर तुमची एक्झिट डेट टाकली आहे का, ते बघा.
- शेवटच्या महिन्यांचा PF तपासा. नोटीस पिरियडमधल्या महिन्यांचे PF अनेकदा जमा व्हायचे राहतात. पासबुक नीट बघा.
- PF ट्रान्सफर करा. जुन्या मेंबर ID मधले पैसे नवीन मेंबर ID मध्ये ट्रान्सफर करा, म्हणजे सगळा पैसा आणि सेवा एकत्र राहते.
- नॉमिनी अपडेट करा. लग्न, मुलं झाल्यावर नॉमिनी बदलायला विसरू नका. नॉमिनीचे नियम आमच्या नॉमिनी नियम लेखात आहेत.
PF मधून पैसे कधी आणि किती काढता येतात, याचे नवीन नियम आमच्या EPF विथड्रॉवल नियम लेखात वाचा. पण शक्यतो नोकरी बदलताना PF काढून खर्च करू नका — तो तुमच्या रिटायरमेंटचा पाया आहे.
PF पुरेसा आहे का? सोबत स्वतःची SIP का हवी
PF हा उत्तम पाया आहे — सुरक्षित, चांगलं व्याज आणि दरमहा आपोआप बचत. पण फक्त PF वर रिटायरमेंटचं पूर्ण नियोजन होतं का? बहुतेक वेळा नाही. कारण PF ची रक्कम फक्त बेसिक पगाराच्या 12% + 12% वर ठरते, आणि तुमचा खरा खर्च त्यापेक्षा खूप जास्त वेगाने वाढतो.
| काय | दरमहा | 25 वर्षांनी अंदाजे |
|---|---|---|
| फक्त EPF (₹2,350 दरमहा, पगारवाढ न धरता) | ₹2,350 | सुमारे ₹23.3 लाख |
| सोबत SIP | ₹3,000 | सुमारे ₹56.9 लाख |
| एकूण | ₹5,350 | सुमारे ₹80.2 लाख |
(उदाहरण आकडे. EPF चं गणित दरमहा चक्रवाढ धरून अंदाजे; SIP चा परतावा ठरलेला नसतो.)
म्हणजे दरमहा फक्त ₹3,000 ची स्वतःची SIP जोडली तर रिटायरमेंटचा फंड दुपटीहून जास्त होऊ शकतो. आणि ही SIP तुमच्या हातात असते — कंपनी बदलली, PF अडकला, तरी ती चालूच राहते. रिटायरमेंटसाठी किती फंड लागेल याचं गणित आमच्या ₹3 कोटी रिटायरमेंट फंड लेखात आणि NPS पेन्शन प्लॅन लेखात बघा.
काही जण विचारतात, “मग PF मध्येच जास्त पैसे का टाकू नयेत?” तसा पर्याय आहे — VPF (Voluntary Provident Fund). यात तुम्ही स्वतःहून 12% पेक्षा जास्त रक्कम PF मध्ये टाकू शकता आणि 2025-26 साठी त्यावरही 8.25% व्याज मिळालं. सुरक्षित पर्याय हवा असेल तर VPF चांगला आहे. पण लांबच्या काळात महागाईपेक्षा जास्त वाढीसाठी थोडा भाग इक्विटी SIP मध्ये ठेवणं हा समतोल जास्त योग्य ठरतो. दोन्ही एकत्र — सुरक्षितता आणि वाढ.
दरमहा ₹1,000-₹3,000 पासून सुरुवात करा. Upstox वर डिमॅट खातं उघडा, निफ्टी 50 इंडेक्स फंडासारखा साधा फंड निवडा आणि पगाराच्या दुसऱ्या दिवशीची SIP तारीख ठेवा.
⚡ माझी SIP सुरू कराहेही वाचा: पगारदारांसाठी उपयोगी लेख
📌 EPS पेन्शन ₹1,000 वरून ₹3,000? पेन्शनचं सूत्र
📌 EPF विथड्रॉवलचे नवे नियम 2026
📌 पगारदारांचे इन्व्हेस्टमेंट प्रूफ: नवी vs जुनी टॅक्स पद्धत
आजच दोन मिनिटं काढा, 9966044425 ला मिस्ड कॉल द्या किंवा पासबुक उघडा. सगळं ठीक असेल तर निवांत. आणि काही गडबड दिसली, तर या लेखातल्या स्टेप्स आहेतच. तुमच्या पगारातून गेलेला प्रत्येक रुपया तुमच्या खात्यात पोहोचायलाच हवा.
PF सुरक्षित आहे याची खात्री झाली की उरलेलं काम म्हणजे स्वतःचा रिटायरमेंट फंड. Upstox वर खातं उघडायला ना कागदांचा ढीग, ना ब्रँचला जायची गरज. फक्त मोबाईल, आधार आणि पॅन.
🧾 आजच सुरुवात करानेहमी विचारले जाणारे प्रश्न (FAQ)
1. कंपनीने PF कधीपर्यंत जमा करायला हवा?
नियमानुसार ज्या महिन्याचा पगार, त्याचा PF पुढच्या महिन्याच्या 15 तारखेपर्यंत जमा व्हायला हवा. उदा. ऑक्टोबर 2026 चा PF 15 नोव्हेंबर 2026 पर्यंत. पासबुकमध्ये नोंद दिसायला त्यानंतर काही दिवस लागू शकतात.
2. मिस्ड कॉलने PF बॅलन्स कसा तपासायचा?
UAN शी जोडलेल्या मोबाईल नंबरवरून 9966044425 या नंबरवर मिस्ड कॉल द्या. कॉल आपोआप कट होतो आणि SMS वर PF बॅलन्स व शेवटच्या योगदानाची माहिती येते. यासाठी UAN सक्रिय आणि किमान एक KYC जोडलेलं असावं.
3. SMS ने PF बॅलन्स मराठीत कसा मिळवायचा?
UAN शी जोडलेल्या मोबाईलवरून EPFOHO UAN MAR असं टाइप करून 7738299899 या नंबरवर SMS पाठवा. शेवटी MAR लिहिल्याने उत्तर मराठीत येतं. फक्त EPFOHO UAN लिहिलं तर इंग्रजीत येतं.
4. PF पासबुक ऑनलाइन कुठे बघायचं?
passbook.epfindia.gov.in या EPFO च्या पासबुक पोर्टलवर UAN आणि पासवर्डने लॉगिन करा, आत्ताच्या कंपनीचा मेंबर ID निवडा आणि पासबुक उघडा. UMANG ॲपमध्ये EPFO विभागातूनही पासबुक बघता आणि डाउनलोड करता येतं.
5. PF कापला पण जमा नाही, तर आधी काय करायचं?
आधी कंपनीच्या HR किंवा पगार विभागाला ईमेलवर विचारा — कोणत्या महिन्याचं चलन कधी भरलं आणि त्याचा TRRN नंबर काय. 15-30 दिवसांत समाधानकारक उत्तर आलं नाही तर EPFiGMS पोर्टलवर तक्रार करा.
6. EPFiGMS वर तक्रार कशी करायची?
epfigms.gov.in वर Register Grievance निवडा, PF सदस्य म्हणून UAN टाका, OTP ने पुष्टी करा, संबंधित PF खाते आणि तक्रारीचा प्रकार निवडा, थोडक्यात माहिती लिहा, पगाराच्या स्लिप जोडा आणि सबमिट करा. मिळालेल्या नोंदणी क्रमांकाने स्थिती बघता येते.
7. EPFO चा टोल-फ्री नंबर कोणता?
EPFO चा टोल-फ्री हेल्पडेस्क नंबर 1800118005 आहे. EPFO कधीही फोनवर पासवर्ड, OTP किंवा बँक तपशील मागत नाही, असं कोणी मागितलं तर ती फसवणूक समजा.
8. PF उशिरा भरल्यास कंपनीला काय दंड होतो?
PF उशिरा भरल्यास कंपनीवर व्याज आणि नुकसानभरपाई (damages) लावली जाऊ शकते. कर्मचाऱ्याच्या पगारातून कापलेले पैसे जमा न करणं गंभीर मानलं जातं आणि EPFO वसुली किंवा कायदेशीर कारवाई करू शकते.
9. 2025-26 साठी EPF वर किती व्याज मिळालं?
EPF वर 2025-26 या आर्थिक वर्षासाठी 8.25% व्याजदर जाहीर झाला आणि तो जुलै 2026 मध्ये सदस्यांच्या खात्यांत जमा करण्यात आला. सलग तिसऱ्या वर्षी हाच दर राहिला.
10. नोकरी बदलल्यावर नवीन UAN घ्यावा का?
नाही. एकच UAN आयुष्यभर ठेवायचा असतो. नवीन कंपनीला जुना UAN द्या आणि जुन्या मेंबर ID मधले पैसे नवीन मेंबर ID मध्ये ट्रान्सफर करा. दोन UAN झाले तर पैसे आणि सेवा विखुरतात.