
💜 NPS, टॅक्स बचत किंवा पेन्शन नियोजन — प्रश्न असतील तर थेट विचारा
NPS म्हणजे काय? सॅलरीडसाठी का महत्त्वाचं?
मित्रांनो, NPS म्हणजे National Pension System — भारतातील दीर्घकालीन निवृत्ती बचत योजना. ही योजना PFRDA (पेन्शन फंड रेग्युलेटरी अँड डेव्हलपमेंट अथॉरिटी) च्या नियमनाने चालते. तुम्ही दर महिन्याला किंवा वर्षाला पैसे टाकता, ते वेगवेगळ्या पेन्शन फंड मॅनेजर्सकडे इक्विटी, कॉर्पोरेट बॉण्ड्स आणि सरकारी सिक्युरिटीजमध्ये गुंतवले जातात, आणि निवृत्तीच्या वेळी तुम्हाला एक मोठी रक्कम (कॉर्पस) व नियमित पेन्शन मिळू शकते.
सॅलरीड कर्मचाऱ्यांसाठी NPS खास का आकर्षक आहे? कारण इथे दोन गोष्टी एकत्र येतात — NPS टॅक्स बचत आणि पेन्शन प्लॅन. जुन्या कर प्रणालीत स्वतःच्या योगदानावर आणि अतिरिक्त ₹५०,००० वर सूट मिळू शकते; नियोक्ता NPS मध्ये योगदान देत असेल तर त्यावरही सूट मिळते — आणि ही नियोक्त्याची सूट नवीन कर प्रणालीतही उपलब्ध असते (मर्यादा खाली तपशीलाने).
EPF ही सक्तीची बचत असते; NPS ही अनेकदा ऐच्छिक असते (काही संस्थांमध्ये कॉर्पोरेट NPS असते). त्यामुळे “पगार आला की सगळं खर्च” या चक्रातून बाहेर पडून, भविष्यासाठी शिस्तबद्ध बचत करायची असेल, तर NPS एक मजबूत पर्याय ठरू शकतो.
महाराष्ट्रात मुंबई, पुणे, ठाणे, नागपूर, नाशिक — सगळीकडे सॅलरीड मित्र एकच गोष्ट सांगतात: “पगार वाढतो, पण बचत वाढत नाही.” कारण खर्चही वाढतो — भाडं, शाळा, वैद्यकीय, प्रवास. अशा वेळी “महिन्याच्या शेवटी जे उरेल ते गुंतवीन” हा विचार बहुतेक वेळा अपयशी ठरतो. NPS ची ताकद इथे आहे — पगार आल्याबरोबरच ठराविक रक्कम निवृत्तीसाठी बाजूला जाते. हे SIP सारखं शिस्तबद्ध आहे, पण उद्देश स्पष्ट आहे: कामावरून निवृत्त झाल्यावरही महागाईला तोंड देणारी पेन्शन.
दुसरी गोष्ट — फक्त EPF वर अवलंबून राहणं पुरेसं असेलच असं नाही. EPF चा दर आणि नियम वेगळे; NPS मध्ये इक्विटीचा वाटा घेऊन दीर्घकालीन वाढीची संधी मिळू शकते (जोखीम समजून). त्यामुळे “EPF आहे म्हणून पेन्शन झाली” असं समजू नका. EPF + NPS + थोडी वैयक्तिक गुंतवणूक — असा मिश्र दृष्टिकोन अनेक सॅलरीड कुटुंबांना शांतता देतो.
निवृत्तीनंतर नियमित उत्पन्नाचे इतर पर्यायही आहेत — SCSS, POMIS, RBI बाँड्स अशा योजनांबद्दल आमचा हा लेख वाचा: ₹१० लाख मासिक उत्पन्न योजना — SCSS, POMIS, RBI बाँड, NSC. आणि मुलीच्या भविष्यासाठी PPF व सुकन्या समृद्धीची तुलना इथे आहे: PPF विरुद्ध सुकन्या समृद्धी योजना.
महत्त्वाची सूचना: हा लेख फक्त शैक्षणिक माहितीसाठी आहे. हा कर किंवा गुंतवणुकीचा सल्ला नाही. नियम, मर्यादा आणि कर बदलू शकतात. खातं उघडण्याआधी / ITR भरण्याआधी PFRDA, NPS ट्रस्ट, नियोक्ता HR आणि तुमचे CA / कर सल्लागार यांच्याकडून सध्याचे नियम VERIFY करा.
Tier 1 विरुद्ध Tier 2 — फरक काय?
NPS मध्ये दोन खाती असतात. अनेकजण गोंधळात पडतात — “Tier 2 मध्येही टॅक्स बचत होते का?” चला स्पष्ट करूया.
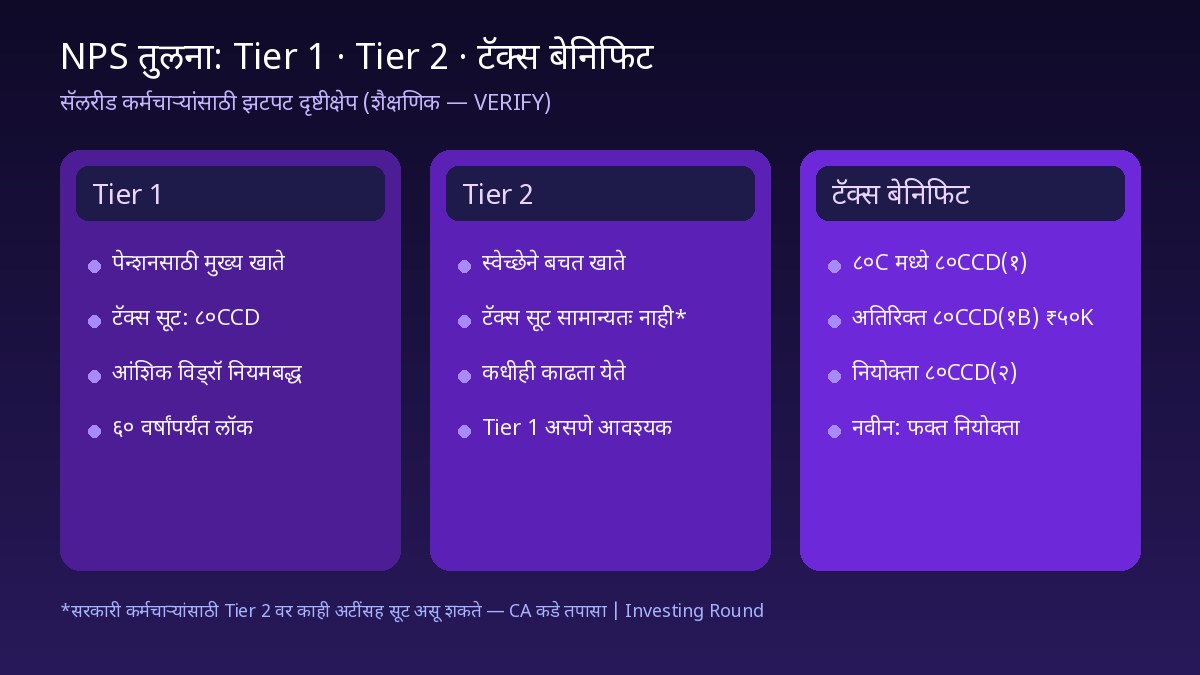
🔒 Tier 1 — मुख्य पेन्शन खाते
- निवृत्तीसाठी असलेलं मुख्य खाते
- टॅक्स सूट (८०CCD) Tier 1 योगदानावर
- पैसे सहज काढता येत नाहीत — आंशिक विड्रॉ फक्त ठराविक अटींवर
- ६० वर्षे / नियमबद्ध एक्झिटपर्यंत मोठा भाग “लॉक” समजा
- PRAN (कायम खाते क्रमांक) या खात्याशी जोडलेला
🔓 Tier 2 — स्वेच्छेने बचत
- Tier 1 उघडल्यानंतर ऐच्छिक खाते
- सामान्य नागरिकांसाठी Tier 2 योगदानावर ८०C/८०CCD सारखी सूट सामान्यतः नाही
- पैसे कधीही काढता येतात (तरलता जास्त)
- गुंतवणूक निवड Tier 1 सारखीच असू शकते
- सरकारी कर्मचाऱ्यांसाठी Tier 2 वर काही अटींसह वेगळे नियम असू शकतात — VERIFY
सोप्या शब्दात: टॅक्स बचत आणि पेन्शनसाठी Tier 1 महत्त्वाचं. Tier 2 म्हणजे “जर तुम्हाला NPS च्या फंड निवडीतच अतिरिक्त बचत करायची असेल आणि कधीही काढायची असेल” तरचा पर्याय — पण टॅक्स सूटसाठी Tier 1 वर लक्ष केंद्रित करा.
कोण सामील होऊ शकतो? खातं कसं उघडावं? (eNPS / बँक / POP)
सामान्य नियम असा आहे की १८ ते ७० वर्षे वयोगटातील भारतीय नागरिक (आणि काही अटींसह OCI / NRI — सध्याचे नियम VERIFY) NPS मध्ये सामील होऊ शकतात. सॅलरीड असो वा स्वयंरोजगार — All Citizen मॉडेलमध्ये Tier 1 उघडता येते. कॉर्पोरेट सेक्टरमध्ये नियोक्त्यामार्फतही NPS असू शकते.
खातं उघडण्याचे मुख्य मार्ग
कागदपत्रं (सामान्यतः): PAN, आधार, बँक पासबुक/चेक, फोटो, आणि काही वेळा पत्त्याचा पुरावा. नेमकी यादी तुम्ही ज्या चॅनेलने उघडता त्या POP / eNPS वर तपासा.
PRAN कार्ड: खातं उघडल्यावर तुम्हाला १२ अंकी PRAN मिळतो. हा क्रमांक जपून ठेवा — भविष्यात योगदान, स्टेटमेंट, विड्रॉ सगळ्यासाठी लागेल.
गुंतवणूक निवड: Active vs Auto Choice, E / C / G / A
NPS मध्ये पैसे कुठे जातील हे तुम्ही ठरवू शकता — किंवा वयानुसार आपोआप ठरवणारी योजना निवडू शकता.
चार मुख्य अॅसेट क्लासेस
- E (Equity): शेअर बाजारात गुंतवणूक — वाढीची शक्यता जास्त, जोखीमही जास्त
- C (Corporate debt): कंपन्यांचे बॉण्ड्स — मध्यम जोखीम
- G (Government securities): सरकारी सिक्युरिटीज — सापेक्ष सुरक्षित
- A (Alternative Investment): काही मर्यादेत पर्यायी गुंतवणूक (नियम/मर्यादा VERIFY)
Active Choice
तुम्ही स्वतः E/C/G/A चे टक्के ठरवता (नियमांतील कमाल मर्यादेच्या अधीन — विशेषतः इक्विटीला वयानुसार कमाल मर्यादा असू शकते). ज्यांना जोखीम समजते आणि पोर्टफोलिओ स्वतः सेट करायचा आहे, त्यांच्यासाठी.
Auto Choice (Lifecycle फंड)
वयानुसार आपोआप इक्विटी कमी करून डेट/सरकारी सिक्युरिटीज वाढवण्याची रचना. साधारण तीन प्रकार सांगितले जातात — Aggressive / Moderate / Conservative lifecycle (नाव आणि टक्के वेळोवेळी अपडेट होतात — सध्याचे पर्याय eNPS / CRA वर VERIFY). ज्यांना “सेट अँड फरगेट” हवं आहे, त्यांच्यासाठी Auto Choice सोयीची.
फंड मॅनेजर: तुम्ही पेन्शन फंड मॅनेजर (PFM) निवडू शकता. परफॉर्मन्स भूतकाळातील असतो; भविष्याची हमी नसते. फक्त एका वर्षाच्या रिटर्नवर निर्णय घेऊ नका.
सावधगिरी: NPS मध्ये बाजारजोखीम असते. “नक्की इतके टक्के रिटर्न” असं कोणी सांगितलं तर विश्वास ठेवू नका. दीर्घकालीन क्षितिज आणि शिस्त महत्त्वाची.
NPS टॅक्स बचत — ८०CCD(१), १B, २ · जुनी vs नवीन प्रणाली
हा विभाग सॅलरीड मित्रांसाठी सगळ्यात महत्त्वाचा आहे. NPS टॅक्स बचत तीन कलमांशी संबंधित आहे — पण जुनी कर प्रणाली आणि नवीन कर प्रणाली यात फरक आहे.
१) कलम ८०CCD(१) — तुमचे स्वतःचे योगदान
जुन्या प्रणालीत तुमचे Tier 1 योगदान ८०CCD(१) अंतर्गत कपातयोग्य असू शकते. हे कलम ८०C च्या ₹१.५ लाख च्या एकूण मर्यादेत येते (PPF, ELSS, जीवन विमा प्रीमियम, मुख्य घर लोन व्याज इ. सोबत जागा शेअर होते). सॅलरीडसाठी मर्यादा साधारणपणे पगाराच्या (बेसिक+डीए) १०% पर्यंत — आणि एकूण ८०C मर्यादेच्या अधीन (VERIFY).
२) कलम ८०CCD(१B) — अतिरिक्त ₹५०,०००
जुन्या प्रणालीत NPS Tier 1 वर अतिरिक्त ₹५०,००० ची कपात — ही ८०C च्या ₹१.५ लाख च्या वर असते. म्हणजे ८०C भरत आलं तरी NPS मध्ये अजून ₹५० हजार टाकून अतिरिक्त सूट मिळू शकते. ही सूट नवीन कर प्रणालीत उपलब्ध नाही.
३) कलम ८०CCD(२) — नियोक्त्याचे योगदान
नियोक्ता तुमच्या NPS खात्यात जे योगदान देतो, ते ८०CCD(२) अंतर्गत कपातयोग्य असू शकते — आणि हे ८०C च्या ₹१.५ लाख च्या बाहेर असते.
- जुनी कर प्रणाली: खासगी क्षेत्र — साधारण १०% (बेसिक + डीए) पर्यंत; सरकारी कर्मचारी — १४% पर्यंत (VERIFY).
- नवीन कर प्रणाली: Budget २०२४ / Finance Act नंतर खासगी क्षेत्रासाठीही नियोक्त्याची मर्यादा १४% (बेसिक+डीए) पर्यंत वाढवण्यात आली, जेणेकरून सरकारी कर्मचाऱ्यांशी जुळेल. स्वतःचे ८०CCD(१) आणि १B नवीन प्रणालीत मिळत नाहीत — फक्त नियोक्त्याचे ८०CCD(२) राहते. प्रभावी वर्ष/अटी Form 16 आणि CA कडे VERIFY करा.
याशिवाय नियोक्त्याच्या एकूण निवृत्तिवेतन योगदानावर (EPF+NPS+सुपरॅन्युएशन इ.) इतर मर्यादा (उदा. काही संदर्भात ₹७.५ लाख संबंधित नियम) लागू होऊ शकतात — पे रोल आणि CA कडे तपासा.
| बेनिफिट | जुनी कर प्रणाली | नवीन कर प्रणाली |
|---|---|---|
| ८०CCD(१) स्वतःचे योगदान | होय (८०C ₹१.५L मध्ये) | नाही |
| ८०CCD(१B) अतिरिक्त ₹५०K | होय | नाही |
| ८०CCD(२) नियोक्ता | होय (खासगी ~१०%; सरकारी ~१४%) | होय (दोघांसाठी ~१४% — VERIFY वर्ष) |
| ६०% लंपसम टॅक्स-फ्री (१०(१२A)) | सामान्यतः होय* | सामान्यतः होय* |
*विड्रॉ टक्केवारी आणि पॅन्शन/अॅन्युइटीवर कर — खालील विभागात; अलीकडील PFRDA बदलांसह VERIFY.
एक व्यावहारिक टीप: Form 16 मध्ये नियोक्त्याचे NPS योगदान वेगळे दिसते का, हे पाहा. ITR भरताना ८०CCD(२) योग्यरित्या क्लेम झाला नाही तर सूट हुकू शकते. स्वतः eNPS वर भरलेले योगदान आणि कंपनीमार्फत कपात — दोन्हींची पावती/स्टेटमेंट जपून ठेवा. जुन्या प्रणालीत १B ची ₹५०,००० ची कपात घेताना ते योगदान खरंच त्याच आर्थिक वर्षात Tier 1 मध्ये गेलं आहे ना, हे CRA स्टेटमेंटवरून तपासा.
“मी नवीन प्रणालीत आहे, मग NPS का टाकावं?” हा प्रश्न वारंवार येतो. उत्तर दोन भागात आहे. एक — नियोक्ता योगदान देत असेल तर कर बचत थेट होते. दोन — कर बचत नसली तरी निवृत्तीसाठी कॉर्पस तयार होतो; तोही एक मोठं मूल्य आहे. फक्त टॅक्स सूट म्हणून नव्हे, तर भविष्यातील स्वतःच्या पगारासाठी NPS बघा.
ITR रिफंड किंवा रिटर्न अडकल्यास हे वाचा: ITR रिफंड अडकला — कारणे आणि स्टेटस कसा तपासायचा.
महाराष्ट्रातील उदाहरण: ₹८ लाख / ₹१२ लाख वार्षिक पगार
समजा पुणे किंवा नाशिकमध्ये राहणारा सॅलरीड कर्मचारी — नाव समजू या “अमित”. खालील आकडे फक्त समजण्यासाठी काल्पनिक आहेत. स्लॅब, सेस, मानक कपात आणि इतर कपात प्रत्येकाच्या परिस्थितीनुसार बदलतात. हा टॅक्स सल्ला नाही.
उदाहरण अ: वार्षिक पगार ₹८ लाख (जुनी प्रणाली — फक्त NPS बेनिफिट दाखवणे)
- अमित जुन्या प्रणालीत आहे आणि ८०C मध्ये आधीच इतर गुंतवणुकींनी जागा भरली आहे.
- तो NPS Tier 1 मध्ये अतिरिक्त ₹५०,००० टाकतो → ८०CCD(१B) कपात.
- जर तो २०% स्लॅबमध्ये असेल (उदाहरण), तर अंदाजे टॅक्स बचत ≈ ₹५०,००० × २०% = ₹१०,००० (+ सेस वेगळा) — ढोबळ.
- नियोक्ता बेसिक+डीए च्या १०% NPS मध्ये टाकत असेल (उदा. बेसिक+डीए ₹४ लाख असेल तर ₹४०,०००), तर ८०CCD(२) ने आणखी करपात्र उत्पन्न कमी होऊ शकते.
उदाहरण ब: वार्षिक पगार ₹१२ लाख (नवीन प्रणाली — नियोक्ता NPS)
- अनिता नवीन कर प्रणाली निवडते. तिला स्वतःच्या NPS वर ८०CCD(१)/१B मिळत नाही.
- पण कंपनी कॉर्पोरेट NPS देते आणि बेसिक+डीए च्या १४% पर्यंत नियोक्ता योगदान देते (नवीन प्रणालीतील अद्ययावत मर्यादा — VERIFY).
- समजा बेसिक+डीए = ₹६ लाख → नियोक्ता योगदान ₹८४,०००. हे करपात्र उत्पन्नातून वजा होऊ शकते (८०CCD(२)), ज्यामुळे टेक-होम कमी होऊ शकतो पण कर आणि निवृत्ती बचत वाढते — पूर्ण पे रोल तुलना HR/CA सोबत करा.
| परिस्थिती | मुख्य NPS बेनिफिट | ढोबळ मुद्दा |
|---|---|---|
| ₹८L · जुनी | १B ₹५०K (+ ८०C जागा असेल तर १) | स्वतःचे योगदान = थेट सूट |
| ₹१२L · नवीन | फक्त नियोक्ता ८०CCD(२) ~१४% | कंपनी NPS देते का हे महत्त्वाचं |
| दोन्ही | ६०% लंपसम सूट (नियम अधीन) | एक्झिटच्या वेळी कर नियोजन |
शिकायचं काय? जुन्या प्रणालीत स्वतःचे NPS योगदान (खासकरून ₹५०K ची १B) शक्तिशाली आहे. नवीन प्रणालीत नियोक्त्याचे NPS हा मुख्य लीव्हर आहे. म्हणून कंपनीकडे कॉर्पोरेट NPS आहे का, किती %, आणि ते CTC मधून कसे मोडते — हे HR ला विचारा.
विड्रॉ नियम: ६० वर्षे, आंशिक काढणे, लवकर एक्झिट
NPS ची “लॉक-इन” मुळे अनेकांना भीती वाटते. नियम समजून घेतले की भीती कमी होते — पण नियम बदलू शकतात, म्हणून PFRDA / CRA वर VERIFY करा.
सामान्य एक्झिट (साधारण वय ६० / नियमबद्ध निवृत्ती)
- पारंपरिक समज: कॉर्पसच्या ६०% पर्यंत लंपसम (कलम १०(१२A) अंतर्गत करमुक्त असू शकते) आणि किमान ४०% अॅन्युइटी (पेन्शन) खरेदी — अॅन्युइटीतून मिळणारे उत्पन्न करपात्र.
- अलीकडील PFRDA बदलांनुसार (२०२५–२६ चर्चेतील/अंमलबजावणीतील) काही वर्गवारीत लंपसम टक्केवारी आणि छोट्या कॉर्पससाठी पूर्ण विड्रॉचे पर्याय बदलले/वाढले असल्याचे अहवाल आहेत (उदा. काही प्रकरणांत ८०:२० सारखे पर्याय, किंवा कमी कॉर्पसवर पूर्ण काढणे). पण कर कायद्यातील ६०% सूट आणि नवीन विड्रॉ टक्के जुळतातच असं नाही — अतिरिक्त लंपसम करपात्र असू शकतो. एक्झिटच्या आधी CRA/PFRDA आणि CA कडे सध्याचे नियम VERIFY करा.
आंशिक विड्रॉ (Tier 1)
- सामान्यतः किमान ३ वर्षे सदस्यत्वानंतर
- स्वतःच्या योगदानाच्या २५% पर्यंत (रिटर्न वगळून) — अटी/कारणे PFRDA नुसार (शिक्षण, लग्न, घर, गंभीर आजार इ.)
- ६० पूर्वी मर्यादित वेळा (अहवालानुसार आता पर्यंत ४ वेळा, किमान ४ वर्षांचे अंतर — VERIFY)
- कर्मचारी-सदस्यांसाठी काही आंशिक विड्रॉ करमुक्त असू शकतात (१०(१२B) — VERIFY)
६० पूर्वी एक्झिट (premature)
सामान्यतः अॅन्युइटीचा मोठा भाग सक्तीचा असतो (उदा. ८०% अॅन्युइटी / २०% लंपसम सारखे नियम — कॉर्पस आकारानुसार अपवाद). लवकर काढणे महाग पडू शकते. केवळ “पैसे लागले” म्हणून घाईने एक्झिट टाळा; आधी आंशिक विड्रॉ किंवा इतर आपत्कालीन निधी बघा.
Tier 2
Tier 2 मधून पैसे साधारण कधीही काढता येतात; पण त्यावर टॅक्स बेनिफिट Tier 1 सारखे नसतात (सामान्य नागरिक).
अॅन्युइटी निवडतानाही घाई करू नका. वेगवेगळ्या विमा/अॅन्युइटी सेवा पुरवठादारांकडे दर, संयुक्त जीवन पेन्शन, परतावा पर्याय वेगळे असू शकतात. निवृत्तीच्या दोन-तीन वर्षे आधीच तुलना सुरू करा. नॉमिनी, बँक खाते आणि KYC अद्ययावत ठेवा — एक्झिटच्या वेळी कागदपत्रं अडकल्यास विलंब होतो.
जर कॉर्पस खूप छोटा असेल, तर काही नियमांनुसार पूर्ण लंपसम काढण्याचे पर्याय असू शकतात (उदा. ठराविक रकमेच्या खाली). हे मर्यादा आणि वर्गवारीनुसार बदलतात — म्हणून ऐकीव बातमीवर नव्हे, तर तुमच्या CRA लॉगिनमधील सध्याच्या एक्झिट नियमांवर विश्वास ठेवा.
NPS वात्सल्य, सामान्य चुका आणि चेकलिस्ट
महिन्याला किती टाकावं? एक सोपी सुरुवात — पगाराच्या ५% ते १०% (बेसिक किंवा इन-हँड — जी पद्धत तुम्हाला चालेल) NPS Tier 1 मध्ये ऑटो-डेबिट करा. जुन्या प्रणालीत वर्षाच्या शेवटी १B ची ₹५०,००० पूर्ण करण्यासाठी डिसेंबर-मार्चची आठवण ठेवा. नवीन प्रणालीत नियोक्त्याशी बोलून कॉर्पोरेट NPS वाढवता येते का, ते विचारा.
गुंतवणूक आणि कर नियोजन हे एकमेकांशी जोडलेले आहेत, पण एकमेकांची जागा घेत नाहीत. चांगली योजना म्हणजे: आपत्कालीन निधी → टर्म इन्शुरन्स (गरज असेल तर) → EPF/NPS सारखी निवृत्ती बचत → नंतर इतर गुंतवणूक. क्रम उलटा केला की ताण वाढतो.
NPS वात्सल्य (थोडक्यात)
NPS Vatsalya ही मुलांसाठीची (अल्पवयीन) NPS संबंधित योजना आहे — पालक/पालकत्व करणारे मुलाच्या नावाने खातं उघडू शकतात, जेणेकरून लहानपणापासून निवृत्ती/दीर्घकालीन बचत सुरू होते. अटी, वय, योगदान आणि टॅक्स परिणाम वेगळे असू शकतात. मुलांसाठी खातं उघडण्याआधी अधिकृत NPS/PFRDA माहिती आणि CA सल्ला VERIFY करा. (हा फक्त ओळख करून देणारा उल्लेख आहे.)
Unified Pension Scheme (UPS) — फक्त संदर्भासाठी
केंद्र सरकारी कर्मचाऱ्यांसाठी Unified Pension Scheme हा NPS शी संबंधित/पर्यायी चर्चेतला पर्याय आहे. खाजगी सॅलरीड All Citizen NPS आणि सरकारी UPS/NPS नियम वेगळे आहेत. तुम्ही खाजगी नोकरीत असाल तर UPS तुमच्यावर थेट लागू होईलच असं नाही. अधिकृत अधिसूचना VERIFY करा; येथे तपशील नाही देत.
सामान्य चुका ❌
- Tier 2 मध्ये पैसे टाकून टॅक्स सूट अपेक्षित करणे (सामान्य नागरिक)
- नवीन कर प्रणालीतही ८०CCD(१B) ₹५०K ची सूट धरून बजेट करणे
- फक्त एका वर्षाच्या रिटर्नवर फंड मॅनेजर बदलत राहणे
- आपत्कालीन निधी न ठेवता सगळं NPS मध्ये लॉक करणे
- नियोक्त्याचे NPS CTC मध्ये कसे मोडते हे न विचारता “फ्री बेनिफिट” समजणे
- एक्झिटच्या वेळी अॅन्युइटी/कर नियम न तपासणे
कृती चेकलिस्ट ✅
- जुनी की नवीन कर प्रणाली — तुमचा निर्णय स्पष्ट करा
- कंपनीकडे कॉर्पोरेट NPS / ८०CCD(२) आहे का, HR ला विचारा
- Tier 1 PRAN आहे का? नाही तर eNPS/POP/नियोक्त्यामार्फत उघडा
- जुन्या प्रणालीत ८०C जागा + १B ₹५०K चा हिशोब करा
- Active vs Auto Choice — जोखीम समजून निवडा
- वार्षिक स्टेटमेंट / पासबुक CRA वर तपासा
- नॉमिनी अपडेट ठेवा
- आपत्कालीन निधी (३–६ महिने खर्च) NPS बाहेर ठेवा
- एक्झिटच्या २–३ वर्षे आधी विड्रॉ/अॅन्युइटी नियम VERIFY करा
- ITR मध्ये NPS कपात Form 16 शी जुळवून घ्या
FAQ — वारंवार विचारले जाणारे प्रश्न
NPS म्हणजे काय आणि सॅलरीडसाठी का उपयुक्त?
उत्तर: NPS ही PFRDA नियमित दीर्घकालीन पेन्शन योजना आहे. सॅलरीड कर्मचाऱ्यांना Tier 1 मार्फत निवृत्ती कॉर्पस आणि (प्रणालीनुसार) टॅक्स बचत मिळू शकते; नियोक्ता योगदान असल्यास ८०CCD(२) दोन्ही कर प्रणालींत उपयुक्त ठरू शकते.
NPS टॅक्स बचत जुन्या आणि नवीन प्रणालीत कशी वेगळी आहे?
उत्तर: जुन्या प्रणालीत ८०CCD(१) (८०C मध्ये), अतिरिक्त ८०CCD(१B) ₹५०,००० आणि नियोक्ता ८०CCD(२) उपलब्ध. नवीन प्रणालीत स्वतःचे १/१B सामान्यतः नाहीत; नियोक्त्याचे ८०CCD(२) राहते — Budget २०२४ नंतर खासगीसाठीही ~१४% (बेसिक+डीए) पर्यंत (VERIFY).
Tier 1 आणि Tier 2 मध्ये काय फरक?
उत्तर: Tier 1 पेन्शनसाठी लॉक-इन आणि टॅक्स सूट असलेले मुख्य खाते. Tier 2 तरल, ऐच्छिक; सामान्य नागरिकांसाठी त्यावर Tier 1 सारखी टॅक्स सूट नसते.
NPS खातं कसे उघडावे?
उत्तर: eNPS ऑनलाइन, बँक/पोस्ट ऑफिस POP, किंवा नियोक्त्याच्या कॉर्पोरेट NPS मार्फत. PAN, आधार, बँक KYC लागते. फक्त अधिकृत चॅनेल वापरा.
६० वर्षांनी किती पैसे काढता येतात? टॅक्स आहे का?
उत्तर: पारंपरिक नियम ६०% लंपसम (सामान्यतः १०(१२A) करमुक्त) + किमान ४०% अॅन्युइटी असा होता. अलीकडील PFRDA बदलांमुळे काही पर्याय बदलले असू शकतात; कर सूट अजूनही ६०% पर्यंत केंद्रित असू शकते. एक्झिटपूर्वी VERIFY करा. अॅन्युइटी उत्पन्न करपात्र असते.
आंशिक विड्रॉ कधी मिळते?
उत्तर: सामान्यतः ३ वर्षांनंतर, स्वतःच्या योगदानाच्या २५% पर्यंत, ठराविक कारणांसाठी, मर्यादित वेळा आणि अंतराने. अटी PFRDA नुसार VERIFY करा.
नवीन कर प्रणालीत NPS अर्थपूर्ण आहे का?
उत्तर: होय — विशेषतः नियोक्ता ८०CCD(२) योगदान देत असेल तर. स्वतःच्या योगदानावर सूट नसली तरी निवृत्ती कॉर्पस आणि शिस्तबद्ध बचत मूल्यवान आहे. पूर्ण हिशोब CA सोबत करा.
NPS वात्सल्य म्हणजे काय?
उत्तर: मुलांसाठी पालकांमार्फत उघडता येणारी NPS संबंधित योजना. अटी आणि टॅक्स परिणाम अधिकृत स्रोतावरून तपासा.
तुमच्या पगारानुसार NPS किती टाकावं?
जुनी vs नवीन प्रणाली, कंपनी NPS आणि ₹५०K ची १B — थेट विचारा. गुंतवणूक सुरू करायची असेल तर Upstox वर डीमॅटही उघडता येते.
डिस्क्लेमर: Investing Round वरील हा लेख केवळ सामान्य शैक्षणिक माहिती देतो. हा वैयक्तिक कर, कायदेशीर किंवा गुंतवणुकीचा सल्ला नाही. NPS नियम, टॅक्स कलमे, विड्रॉ टक्केवारी आणि नियोक्ता मर्यादा बदलू शकतात. कोणताही निर्णय घेण्यापूर्वी PFRDA, NPS ट्रस्ट/CRA, नियोक्ता आणि पात्र CA / सल्लागार यांच्याकडून अद्ययावत माहिती VERIFY करा. मागील कामगिरी भविष्याची हमी नाही.