अर्बिट्रेज फंड की लिक्विड फंड की FD? शॉर्ट-टर्म पैसे कुठे ठेवायचे
मित्रा, कल्पना कर. तुझ्याकडे पुढच्या 6 ते 12 महिन्यांत लागणारे पैसे आहेत — घर खरेदीची बॅलन्स, मुलाची फी, व्यवसायासाठी वर्किंग कॅपिटल, किंवा फक्त “सुरक्षित ठेवायचे” असे काही लाख. इक्विटी SIP मध्ये टाकायचे म्हटले तर बाजार खाली गेला की ध्येय अडते. बचत खात्यात ठेवले तर व्याज जवळपास काहीच नाही. FD लावली तर मधल्या काळात पैसे काढायला पेनल्टी. मग काय करायचं?
आज आपण तीन पर्याय सोप्या मराठीत तुलना करू — अर्बिट्रेज म्युच्युअल फंड, लिक्विड फंड आणि FD / बचत खाते. कसे काम करतात, टॅक्स कसा लागतो (खासकरून एप्रिल 2023 नंतरचे डेट फंड नियम), परतावा कसा विचारायचा, जोखीम किती, SIP की lumpsum, आणि कोणासाठी काय योग्य — सगळं गप्पा मारल्यासारखं.
आधी एक गोष्ट स्पष्ट करून टाकू. “शॉर्ट-टर्म” म्हणजे इथे साधारण 3 महिने ते 18 महिने. 5-10 वर्षांचे ध्येय असेल तर हा लेख लागू नाही — तिथे इक्विटी SIP चा विचार वेगळा. आणि दुसरी गोष्ट — कोणताही पर्याय “सर्वोत्तम” नसतो. तुमची मुदत, टॅक्स स्लॅब, आणि पैसे किती लवकर काढायचे हे ठरवते.
म्युच्युअल फंड, लिक्विड/अर्बिट्रेज योजना, ETF आणि SIP — सगळं एकाच ॲपमध्ये. मोबाईलवरून काही मिनिटांत ऑनलाइन डिमॅट/निवेश खातं.
👉 Upstox वर मोफत खातं उघडाएका नजरेत: अर्बिट्रेज vs लिक्विड vs FD
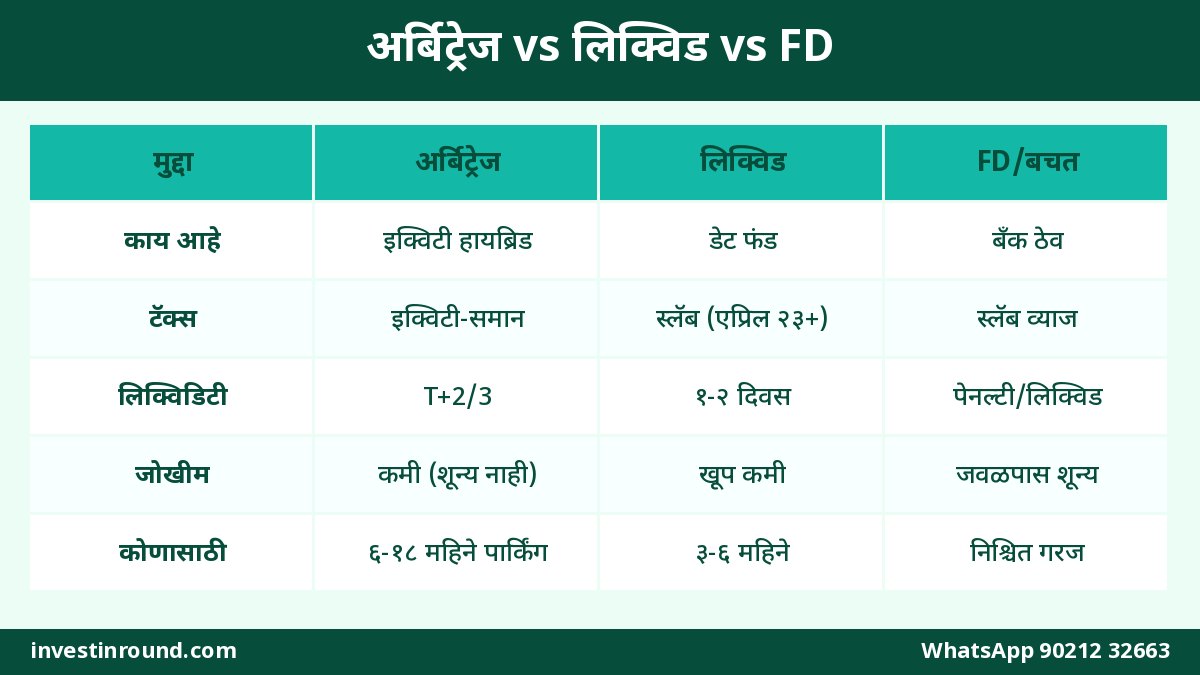
पुढे सविस्तर बघूच, पण आधी टेबलमध्ये सारांश. हा टेबल सेव्ह करून ठेवा — निर्णय घेताना उपयोगी पडेल.
| मुद्दा | अर्बिट्रेज फंड | लिक्विड फंड | FD / बचत खाते |
|---|---|---|---|
| प्रकार | इक्विटी-ओरिएंटेड हायब्रिड (कॅश-फ्युचर्स) | डेट म्युच्युअल फंड | बँक ठेव / बचत |
| मुदत सुचवलेली | साधारण 6–18 महिने+ | काही दिवस ते 6–12 महिने | ठराविक मुदत / रोज |
| टॅक्स (सामान्य नियम) | इक्विटी-समान (खाली सविस्तर) | एप्रिल 2023 नंतर स्लॅब दराने | व्याज स्लॅब दराने |
| लिक्विडिटी | रिडेम्पशन T+2/T+3 च्या आसपास | सामान्यतः 1 दिवसात | बचत त्वरित; FD ला पेनल्टी |
| जोखीम | कमी, पण शून्य नाही | खूप कमी (क्रेडिट/व्याजदर) | जवळपास शून्य (DICGC मर्यादेत) |
| परतावा अपेक्षा | सामान्यतः बचत/FD च्या जवळ-थोडी वरची शक्यता | अल्पकालीन डेट दरानुसार | ठराविक व्याजदर |
टेबलमधला “परतावा” हा वचन नाही — फक्त दिशा. बाजारातील स्प्रेड, व्याजदर आणि फंड खर्चावर अवलंबून प्रत्यक्ष आकडा बदलतो. आता एकेक पर्याय नीट समजून घेऊ.
अर्बिट्रेज फंड कसा काम करतो? (कॅश-फ्युचर्स)
नाव ऐकून वाटतं एखादं क्लिष्ट शेअरबाजार ट्रिक आहे. खरं तर कल्पना साधी आहे. अर्बिट्रेज फंड एकाच स्टॉकला कॅश मार्केटमध्ये खरेदी करतो आणि त्याच स्टॉकचे फ्युचर्स कॉन्ट्रॅक्ट विकतो. दोन्ही किंमतीत जो फरक (स्प्रेड) असतो, तो लॉक करण्याचा प्रयत्न असतो. फ्युचर्स एक्स्पायरीजवळ किंमती जवळ येतात, आणि फंड तो फरक कॅप्चर करतो.
म्हणजे फंड मॅनेजर “बाजार वर जाईल की खाली” असा अंदाज लावत नाही. तो स्प्रेड शोधीत राहतो. म्हणूनच अर्बिट्रेज फंडांची रोजची NAV हालचाल साधारणतः इक्विटी फंडाइतकी तीव्र नसते. पण स्प्रेड कमी झाला, मार्केट व्होलॅटिलिटी कमी झाली, किंवा खूप मोठा पैसा एकदम आला/गेला तर परतावाही दबतो — हे लक्षात ठेवा.
सेबीच्या श्रेणीत कुठे बसतात?
अर्बिट्रेज फंड हे हायब्रिड श्रेणीत येतात आणि पोर्टफोलिओ अशा पद्धतीने बांधला जातो की योजना इक्विटी-ओरिएंटेड समजली जावी (टॅक्सच्या दृष्टीने). म्हणूनच अनेक जण शॉर्ट-टर्म पार्किंगसाठी अर्बिट्रेज पाहतात — कारण टॅक्स ट्रिटमेंट डेट फंडपेक्षा वेगळी असू शकते. पण “इक्विटी-ओरिएंटेड” म्हणजे इक्विटीसारखा रिटर्न मिळेल असं नाही. रिटर्नचा स्रोत स्प्रेड आहे, कंपनीचा नफा नाही.
लिक्विड फंड म्हणजे काय?
लिक्विड फंड हा डेट म्युच्युअल फंड आहे. पैसा खूप कमी मुदतीच्या साधनांमध्ये गुंतवतो — ट्रेझरी बिल्स, कमर्शियल पेपर, सर्टिफिकेट ऑफ डिपॉझिट अशी साधने. उद्देश साधा: पैसा जवळजवळ तयार ठेवणे आणि थोडा परतावा मिळवणे.
रिडेम्पशन साधारणतः जलद असतो (अनेक योजनांमध्ये 1 वर्किंग डेच्या आत). म्हणून 1 आठवडा ते काही महिन्यांचे पैसे ठेवायचे असतील तर लोक लिक्विडकडे पाहतात. अर्बिट्रेजपेक्षा हे समजायला सोपे आहे — इथे फ्युचर्स-कॅश नाही, साधे अल्पकालीन कर्ज साधने आहेत.
लिक्विड फंड कुठे फिसकटू शकतो?
क्रेडिट रिस्क (एखादं पेपर चुकले) आणि व्याजदर बदल — हे दोन मुद्दे. SEBI ने लिक्विड फंडांवर मुदत आणि गुणवत्ता नियम घट्ट केले आहेत, तरीही “बँक FD इतकेच सुरक्षित” असं म्हणता येत नाही. दुसरं — एप्रिल 2023 नंतर डेट फंडांचा टॅक्स स्लॅब दराने लागतो, त्यामुळे उच्च टॅक्स स्लॅब असणाऱ्यांसाठी टॅक्स-नंतरचा परतावा FD शी तुलना करताना वेगळा दिसू शकतो.
FD आणि बचत खाते: जुनं पण स्पष्ट
फिक्स्ड डिपॉझिट = ठराविक मुदत, ठराविक व्याज. काय मिळेल हे आधी कळते. DICGC अंतर्गत प्रत्येक बँकेत प्रति ग्राहक ₹5 लाख पर्यंत डिपॉझिट इन्शुरन्सची सुविधा आहे (मुद्दल+व्याज मिळून मर्यादा). बचत खात्यात पैसे त्वरित काढता येतात, पण व्याज खूप कमी.
FD चा तोटा? मुदतपूर्व काढले तर पेनल्टी/कमी व्याज. आणि व्याज हे तुमच्या इनकम स्लॅबमध्ये जोडून टॅक्स होते (TDS लागू असू शकतो). ज्येष्ठ नागरिकांसाठी काही सूट/उच्च व्याज असू शकते — बँकेच्या चालू ऑफरनुसार तपासा.
केव्हा FD स्पष्ट विजेता ठरते?
- तुम्हाला आकडा आधीच हवा (उदा. 8 महिन्यांनी नक्की इतके रुपये)
- टॅक्स स्लॅब कमी आहे आणि FD व्याज स्पर्धात्मक आहे
- म्युच्युअल फंड NAV रोज हलते हे मानसिक त्रास देते
टॅक्स: एप्रिल 2023 नंतर काय बदललं? (फक्त पडताळलेले नियम)
इथे गोंधळ खूप असतो, म्हणून फक्त स्पष्ट नियम सांगतो. तारखा/दर बदलू शकतात — निर्णय घेण्याआधी चालू आयकर नियम किंवा CA शी तपासा.
| उत्पादन | टॅक्स कसा लागू होतो (सामान्य समज) |
|---|---|
| डेट / लिक्विड फंड (1 एप्रिल 2023 किंवा नंतर खरेदी) | होल्डिंग कितीही असो, नफा सामान्यतः स्लॅब दराने (शॉर्ट-टर्म कॅपिटल गेनसारखा) करपात्र. जुन्या इंडेक्सेशन+LTCG सूट या खरेदींना लागू नाही. |
| अर्बिट्रेज (इक्विटी-ओरिएंटेड समजल्यास) | इक्विटी-ओरिएंटेड फंडाप्रमाणे: अल्प मुदतीत विकले तर STCG; दीर्घ मुदतीत LTCG (सध्याच्या केंद्रीय नियमांनुसार इक्विटी LTCG/STCG दर लागू). वर्षभरातील सूट मर्यादाही इक्विटी नियमांशी जुळते. |
| FD / बचत व्याज | व्याज हे “इनकम फ्रॉम अदर सोर्सेस” — स्लॅब दराने. बचत व्याजावर 80TTA/80TTB सारख्या मर्यादित सूट लागू होऊ शकतात (अटींनुसार). |
महत्त्वाचं: वर “सध्याच्या केंद्रीय नियमांनुसार” म्हटलं आहे कारण Budget नंतर STCG/LTCG दर आणि सूट मर्यादा बदललेल्या आहेत. आकडे कानांवरून ऐकून लिहू नका — ITR भरताना किंवा मोठी रक्कम रिडीम करताना अपडेटेड दर तपासा. गुणात्मक मुद्दा एवढाच: उच्च स्लॅब असणाऱ्यांसाठी अर्बिट्रेजचा टॅक्स ट्रिटमेंट लिक्विड/डेटपेक्षा वेगळा असू शकतो; कमी स्लॅब असल्यास FD/लिक्विडही टॅक्स-नंतर ठीक दिसू शकते.
परतावा कसा विचारायचा? (खोटी आकडेवारी नको)
इंटरनेटवर “अर्बिट्रेज नेहमी 7%” किंवा “लिक्विड नेहमी FD पेक्षा जास्त” असे क्लिकबेट दिसतात. तसं लिहिणार नाही. का?
- अर्बिट्रेज स्प्रेड मार्केट परिस्थितीनुसार बदलतो — कधी चांगला, कधी पातळ.
- लिक्विड परतावा अल्पकालीन व्याजदरांशी जोडलेला असतो.
- FD व्याज बँक आणि मुदतीनुसार जाहीर असतो — तो तुलना करताना “टॅक्स आधी vs टॅक्स नंतर” वेगळे पाहा.
व्यवहार्य पद्धत अशी: गेल्या काही महिन्यांचे/वर्षांचे रोलिंग परतावे (फंड फॅक्टशीट/AMC) बघा, expense ratio बघा, आणि स्वतःच्या स्लॅबनुसार टॅक्स-नंतरचा अंदाज काढा. एका दिवसाच्या किंवा एका महिन्याच्या आकड्यावर निर्णय घेऊ नका.
आधी डिमॅट/निवेश खातं उघडा, KYC पूर्ण करा, मग आवडीच्या श्रेणीत पैसे ठेवा. छोट्या रकमेपासून सुरुवात करून सिस्टम समजून घ्या.
📲 Upstox वर खातं उघडाजोखीम: “कमी” म्हणजे “शून्य” नाही
अर्बिट्रेज फंडांमध्ये मार्केट डायरेक्शनची जोखीम कमी असते, पण:
- स्प्रेड गायब झाला तर परतावा दबतो
- ओव्हरनाईट / सेटलमेंट, मार्जिन आणि ऑपरेशनल मुद्दे क्वचित NAV वर दिसू शकतात
- खूप मोठा रिडेम्पशन प्रेशर आला तर तात्पुरता फरक जाणवू शकतो
- एक्झिट लोड असेल तर छोट्या मुदतीत तो खातो
लिक्विड फंडांमध्ये क्रेडिट आणि लिक्विडिटी जोखीम (कमी असली तरी) असते. FD मध्ये बँक जोखीम DICGC मर्यादेपर्यंत संरक्षित, पण त्यापलिकडे नाही. म्हणून मोठी रक्कम एकाच बँकेत न ठेवता मर्यादा लक्षात घेणे शहाणपणाचे.
कोणासाठी काय योग्य? व्यावहारिक मॅट्रिक्स
| तुमची परिस्थिती | विचारात घ्या |
|---|---|
| पैसे 1–4 आठवड्यांत लागणार | बचत खाते / अतिशय अल्पकालीन लिक्विड |
| 3–6 महिने, टॅक्स स्लॅब मध्यम-उच्च | लिक्विड किंवा अर्बिट्रेज (खर्च+टॅक्स तुलना करून) |
| 6–18 महिने, उच्च स्लॅब, थोडी NAV हालचाल चालेल | अर्बिट्रेज अनेकदा चर्चेत येतो |
| आकडा आधीच हवा, मानसिक शांती | FD |
| STP ने इक्विटीत हळूहळू शिफ्ट | आधी लिक्विड/अर्बिट्रेज → मग STP |
उदाहरण: पुण्यातील प्रियाला 10 महिन्यांनी फ्लॅटचा बॅलन्स भरायचा आहे. तिचा स्लॅब 30% जवळ आहे. ती सगळे पैसे इक्विटीत टाकणार नाही. FD आणि अर्बिट्रेज दोन्ही टेबलवर ठेवून टॅक्स-नंतरची तुलना करते, एक्झिट लोड तपासते, आणि अर्धी रक्कम FD + अर्धी अर्बिट्रेज असा मिक्सही करू शकते. “एकच बास्केट” सक्ती नाही.
SIP की lumpsum? शॉर्ट-टर्म पार्किंगमध्ये काय?
शॉर्ट-टर्म पार्किंग बहुतेकदा lumpsum असते — कारण पैसे आधीच हातात असतात. SIP चा अर्थ इथे वेगळा: दर महिन्याला बचत खात्यातून लिक्विड/अर्बिट्रेजमध्ये थोडे थोडे वळवणे, किंवा उलट अर्बिट्रेज/लिक्विडमधून इक्विटीत STP.
- ध्येय आणि तारीख लिहा (उदा. जून 2027 मध्ये ₹X लागणार).
- टॅक्स स्लॅब आणि आधीच असलेली FD/MF यादी बघा.
- 3 पर्यायांची टॅक्स-नंतरची तुलना करा (खोट्या “गारंटेड %” शिवाय).
- एक्झिट लोड, expense ratio, रिडेम्पशन वेळ तपासा.
- गरज असल्यास मिक्स: काही FD + काही लिक्विड/अर्बिट्रेज.
- रिडेम्पशन 7–10 दिवस आधी प्लॅन करा (T+2/3 विसरायचे नाही).
खातं तयार असेल तरच सिस्टिमॅटिक ट्रान्सफर किंवा अल्पकालीन गुंतवणूक सोपी होते. Upstox वर डिमॅट + निवेश एकत्र.
⚡ आत्ताच खातं उघडासामान्य चुका ज्या टाळाव्यात
1) इक्विटी SIP थांबवून सगळं अर्बिट्रेजमध्ये घालणे — लांब पल्ल्याचे ध्येय असेल तर शॉर्ट-टर्म भीतीने इक्विटी बंद करू नका. फक्त जवळचे ध्येय पार्किंगसाठी वेगळे ठेवा.
2) “अर्बिट्रेज = FD” — नाही. FD व्याज जाहीर; अर्बिट्रेज NAV आधारित. कमी व्होलॅटिलिटी ≠ निश्चित व्याज.
3) टॅक्स विसरणे — ग्रॉस परतावा बघून निर्णय, आणि नंतर ITR मध्ये आश्चर्य. नेहमी टॅक्स-नंतर विचार करा.
4) एक्झिट लोड न वाचणे — 15–30 दिवसांत पैसे काढायचे असतील तर लोड/खर्च मोठा फटका देऊ शकतो.
5) एकाच ठिकाणी सगळे लाख — FD असेल तर DICGC मर्यादा; MF असेल तर एकाच योजनेत अत्याधिक एकाग्रता टाळा.
छोटे केस स्टडी: तीन मित्र, तीन निर्णय
अमित ला 3 महिन्यांनी बिझनेस ऑर्डरसाठी पैसे लागणार. तो लिक्विड फंड किंवा उच्च-व्याज बचत/स्वीप निवडतो — अर्बिट्रेजचा टॅक्स फायदा इतक्या कमी मुदतीत खर्चानं खाऊ शकतो.
सुनीता उच्च स्लॅबमध्ये आहे, 12 महिन्यांनी घरखरेदी बॅलन्स. ती अर्बिट्रेज मध्ये lumpsum ठेवते, एक्झिट लोड विंडो तपासते, आणि रिडेम्पशन 10 दिवस आधी सुरू करते.
रोहन ला NAV हलणं आवडत नाही. तो स्प्लिट करतो — अर्धी FD, अर्धी लिक्विड. त्याला “सगळ्यात जास्त %” नको, निवांत झोप हवी.
तुमचा निर्णय या तीनपैकी कुठल्याही मिक्समध्ये असू शकतो. महत्त्वाचं आहे मुदत आणि स्वभाव लपवून न ठेवणं.
निवडताना चेकलिस्ट (प्रिंट करून ठेवा)
- मुदत लिहिली का? (दिवस/महिने)
- टॅक्स स्लॅब माहिती आहे का?
- एक्झिट लोड आणि expense ratio वाचले का?
- रिडेम्पशन किती दिवसात खात्यात येतो ते तपासलं का?
- FD असेल तर DICGC मर्यादा आणि प्री-क्लोझर नियम बघितले का?
- इक्विटीच्या लांब पल्ल्याच्या SIP ला हात लावला नाही ना?
अर्बिट्रेज फंड निवडताना काय बघावं?
फक्त “अर्बिट्रेज” नाव पाहून युनिट्स घेऊ नका. थोडी घरगुती चेकलिस्ट:
- AUM आणि ट्रॅक रेकॉर्ड: खूप छोटी नवीन योजना असेल तर स्प्रेड संधी आणि खर्चाचा दाब वेगळा असू शकतो. जुनी, स्थिर चालणारी योजना पहा.
- Expense ratio: शॉर्ट-टर्म पार्किंगमध्ये 0.1% चा फरकही जाणवतो. डायरेक्ट प्लॅन सहसा नियमित प्लॅनपेक्षा स्वस्त.
- एक्झिट लोड: किती दिवसांपर्यंत लोड आहे, टक्का किती — रिडीम करण्यापूर्वी वाचा.
- कॅश-फ्युचर्स वाटणी: फॅक्टशीटमध्ये अर्बिट्रेज किती टक्के, किती हेज्ड आहे ते पाहा.
- रिडेम्पशन नियम: कट-ऑफ टाइम, पेआउट दिवस.
तुलना करताना एकाच दिवसाचा 1-महिना परतावा न बघता 6 महिने / 1 वर्ष / 3 वर्षांचे रोलिंग आकडे आणि सातत्य बघा. “या महिन्यात टॉप” असलेली योजना पुढच्या महिन्यात तशीच असेलच असं नाही.
लिक्विड फंड निवडताना
क्रेडिट क्वालिटी, सरासरी मुदत (maturity), आणि AMC ची जोखीम व्यवस्थापन शैली महत्त्वाची. “सर्वाधिक परतावा” यादीत वर असलेली योजना कधी कधी जास्त क्रेडिट रिस्क घेत असते — म्हणून फक्त रँकिंग न बघता पोर्टफोलिओची गुणवत्ता बघा. तुमचे पैसे 15 दिवसांत लागणार असतील तर अतिशय रूढ monies-market / liquid शैली जास्त सोयीची.
टॅक्स उदाहरणं: आकडे न घातल्याचे कारण
लोकांना आकडे हवे असतात — “30% स्लॅबमध्ये अर्बिट्रेज ने इतके वाचवले”. पण दर आणि सूट मर्यादा बजटनुसार बदलतात, आणि प्रत्येकाचा होल्डिंग कालावधी वेगळा. म्हणून खोटी उदाहरणे टाकण्यापेक्षा पद्धत सांगतो:
- अंदाजित ग्रॉस नफा लिहा (तुम्ही स्वतःच्या अपेक्षाप्रमाणे).
- उत्पादन कोणत्या टॅक्स बास्केटमध्ये येते ते ठरवा (डेट-स्लॅब vs इक्विटी-ओरिएंटेड).
- तुमचा स्लॅब लागू करून टॅक्स-नंतरचा आकडा काढा.
- त्याच मुदतीच्या FD व्याजावर स्लॅब लागू करून तुलना करा.
- खर्च आणि एक्झिट लोड वजा करा.
ही पाच पावले केली की “इंटरनेटवरील गारंटेड %” ची गरज भासत नाही. CA किंवा टॅक्स फाइलरकडे एकदा विचारणा केली तरी चालेल — मोठ्या रकमेसाठी ते स्वस्त पडते.
इक्विटीतून पैसे काढून अर्बिट्रेजमध्ये घालण्याची घाई?
बाजार खाली आला की अनेकांना वाटते — “सगळं सुरक्षित अर्बिट्रेजमध्ये टाकू”. हे धोकादायक सवय आहे. 10–15 वर्षांच्या निवृत्ती SIP ला एका वाईट तिमाहीमुळे तोडणे, म्हणजे चक्रवाढीचा मित्र गमावणे. नियम सोपा:
- जे पैसे 3–18 महिन्यांत लागणार आहेत → पार्किंग बास्केट (FD/लिक्विड/अर्बिट्रेज)
- जे पैसे 5+ वर्षांनी लागणार आहेत → इक्विटी SIP बास्केट, भीतीने हलवू नका
दोन्ही बास्केट वेगळ्या ठेवल्या की मानसिक दबाव कमी होतो. “सगळे पैसे एकाच ठिकाणी” ही सवयच बहुतेक चुकीची ठरते.
महाराष्ट्रातील सामान्य उदाहरणं
नागपूरचा विक्रेता: सणासुदीला माल खरेदीसाठी 4 महिन्यांनी पैसे लागणार. तो लिक्विडमध्ये ठेवतो — रिडेम्पशन जलद हवे.
मुंबईची आयटी कर्मचारी: पुढच्या वर्षी घरखरेदी डाउनपेमेंट. स्लॅब उच्च. अर्बिट्रेज + थोडी FD असा मिक्स करते. इक्विटी SIP चालूच ठेवते.
औरंगाबादचे ज्येष्ठ जोडपे: पेन्शन + थोडी एकरकमी. त्यांना NAV नको. ते FD आणि बचत खात्यातच राहतात, फक्त तुलना म्हणून लिक्विड बघतात.
तुमचं शहर वेगळं असू दे, प्रश्न तोच — मुदत, स्लॅब, स्वभाव.
डायरेक्ट प्लॅन आणि खर्च
अर्बिट्रेज असो वा लिक्विड, डायरेक्ट प्लॅन मध्ये डिस्ट्रिब्युटर कमिशन नसते म्हणून expense ratio सामान्यतः कमी. शॉर्ट-टर्म पार्किंगमध्ये हा फरक लहान वाटतो, पण लाखोंच्या lumpsum वर तो दिसतो. AMC ॲप किंवा वेबवर Direct निवडताना स्कीम नाव बरोबर आहे ना हे तपासा — “Direct Growth” आणि “Regular Growth” वेगळे असतात.
जर तुम्हाला सल्ला हवा असेल आणि कोणी नियमित प्लॅनमधून मदत करत असेल, तर त्यांच्या फीची तुलना Direct च्या बचत शी करा. स्वतः शिकून Direct करणे ज्यांना जमतं त्यांना ते ठीक; ज्यांना हाताला धरायचे आहे त्यांनी फी स्पष्ट करून घ्यावी.
रिडेम्पशन आणि बँक क्रेडिट: व्यावहारिक टायमलाइन
अनेक जण शेवटच्या दिवशी रिडीम करतात आणि मग “पैसे आले नाहीत” म्हणून ताण घेतात. साधी शिस्त:
- ध्येय तारखेच्या किमान 7–10 दिवस आधी रिडेम्पशन सुरू करा.
- AMC/ॲपमधील कट-ऑफ वेळ पाहा — संध्याकाळच्या नंतरचा ऑर्डर पुढच्या वर्किंग डेला मोजला जाऊ शकतो.
- बँक हॉलिडे, क्लिअरिंग आणि NEFT/RTGS वेळ लक्षात घ्या.
- मोठी रक्कम असेल तर एकदा छोटी टेस्ट रिडेम्पशन करून खाते लिंक बरोबर आहे ना ते पाहा.
FD असेल तर मॅच्युरिटी तारखेआधी ऑटो-रिन्यू बंद आहे ना ते तपासा — नको असताना रिन्यू झाले की पुन्हा पेनल्टीचे चक्र सुरू होते. बचत खात्यात स्विप/ओव्हरड्राफ्ट लिंक असेल तर नकळत पैसे खर्चाले जाऊ नयेत म्हणून अलर्ट चालू ठेवा.
एकत्रित पार्किंग पोर्टफोलिओ कसा दिसावा?
उदाहरण रचना (फक्त दिशा, वचन नाही): 40% FD (निश्चित भाग), 40% अर्बिट्रेज (टॅक्स-कुशल पार्किंग), 20% लिक्विड (त्वरित गरज). टक्केवारी तुमच्या मुदतीनुसार बदला. 2 महिन्यांची गरज असेल तर FD वजन कमी करून लिक्विड वाढवा. 15 महिने असतील आणि स्लॅब उच्च असेल तर अर्बिट्रेज वजन वाढवून बघा — पण एका रात्रीत सगळं शिफ्ट करू नका.
अर्बिट्रेज vs डेट फंड (लांब मुदत) — गोंधळ दूर
काही जण अर्बिट्रेजला “डेटचा पर्याय” म्हणतात, काही “इक्विटीचा सुरक्षित भाऊ”. खरं तर तो हायब्रिड आहे — स्प्रेडवर जगतो. ३–५ वर्षांच्या कर्ज उद्दिष्टांसाठी शुद्ध डेट कॅटेगरी (शॉर्ट ड्युरेशन, कॉर्पोरेट बॉन्ड इ.) वेगळ्या चर्चेच्या आहेत आणि एप्रिल २०२३ नंतर त्यांचा टॅक्स स्लॅब दरानेच. हा लेख शॉर्ट-टर्म पार्किंगपुरता मर्यादित आहे; लांब मुदतीच्या डेट निवडीसाठी वेगळा आराखडा हवा.
समजून घ्या: अर्बिट्रेज “सुरक्षित इक्विटी” नाही आणि “गारंटेड FD” नाही. तो एक साधन आहे — योग्य मुदतीसाठी, योग्य स्लॅबसाठी.
वारंवार विचारले जाणारे प्रश्न (FAQ)
अर्बिट्रेज फंड म्हणजे इक्विटी फंड आहे का?
नाही. हा हायब्रिड प्रकार आहे जो कॅश-फ्युचर्स अर्बिट्रेज करतो. टॅक्सच्या दृष्टीने इक्विटी-ओरिएंटेड ठरू शकतो, पण परताव्याचा स्वभाव इक्विटी फंडासारखा नसतो.
लिक्विड फंड FD पेक्षा नेहमी चांगला असतो का?
नाही. टॅक्स स्लॅब, मुदत, आणि चालू व्याजदर यांवर अवलंबून असते. कमी स्लॅब आणि चांगला FD दर असेल तर FD टॅक्स-नंतरही स्पर्धात्मक असू शकते.
एप्रिल 2023 नंतर लिक्विड फंडांचा टॅक्स काय?
1 एप्रिल 2023 किंवा नंतर खरेदी केलेल्या डेट/लिक्विड युनिट्सवरील नफा सामान्यतः तुमच्या स्लॅब दराने करपात्र मानला जातो, होल्डिंग कितीही असली तरी. जुन्या इंडेक्सेशन सूट या खरेदींना लागू नाही.
अर्बिट्रेज मध्ये SIP करायची का?
शॉर्ट-टर्म पार्किंगसाठी बहुतेकदा lumpsum होते. SIP तेव्हा उपयोगी जेव्हा तुम्ही दर महिन्याला बचत वळवता किंवा नंतर STP ने इक्विटीत जाता. स्वतःच्या कॅशफ्लोनुसार ठरवा.
पैसे किती दिवसांत परत मिळतात?
लिक्विड साधारणतः जलद (अनेकदा 1 वर्किंग डे). अर्बिट्रेज सहसा T+2/T+3 च्या आसपास. FD प्री-क्लोझर बँक नियमांनुसार. मोठ्या रकमेआधी ॲप/AMC मध्ये exact timeline बघा.
अर्बिट्रेज मध्ये नुकसान होऊ शकतं का?
हो, शक्य आहे — स्प्रेड पातळ पडणे, खर्च, किंवा तात्पुरते मार्केट/ऑपरेशनल घटक NAV वर दिसू शकतात. “कमी जोखीम” म्हणजे “नुकसान अशक्य” नव्हे.
ज्येष्ठ नागरिकांनी काय निवडावं?
ज्यांना निश्चित व्याज आणि सोपी प्रक्रिया हवी, ते अनेकदा FD/SCSS सारखे पर्याय पाहतात. टॅक्स आणि लिक्विडिटी वेगळी असेल तर लिक्विड/अर्बिट्रेज तुलना करा. वयानुसार एकच उत्तर नसते.
STP कशासाठी वापरायचं?
मोठी रक्कम एकदम इक्विटीत न टाकता, आधी लिक्विड/अर्बिट्रेजमध्ये ठेवून ठराविक हप्त्याने इक्विटी फंडात वळवणे — याला STP म्हणतात. बाजाराच्या टायमिंगचा ताण कमी होतो.
एकच अर्बिट्रेज फंड पुरेसा आहे का?
छोट्या-मध्यम रकमेसाठी एक गुणवत्तापूर्ण योजना पुरेशी असू शकते. खूप मोठी रक्कम असल्यास AMC/योजना विविधीकरण आणि खर्चाची तुलना करा. अनावश्यक 5–6 डुप्लिकेट योजना नकोत.
मी आज काय पाऊल टाकू?
मुदत आणि स्लॅब लिहा, तीन पर्यायांची टॅक्स-नंतर तुलना करा, एक्झिट लोड वाचा, आणि मग lumpsum किंवा मिक्स ठेवा. खातं नसेल तर आधी KYC पूर्ण करा, मग गुंतवणूक.
शेवटचं: तुमचा नेक्स्ट स्टेप
शॉर्ट-टर्म पैसे “कुठेही पडून राहू देऊ नका” आणि “भीतीने सगळं इक्विटीतून काढून टाकू नका” — दोन्ही टोकांपासून दूर राहा. मुदत ठरवा, टॅक्स समजून घ्या, आणि अर्बिट्रेज / लिक्विड / FD यातून व्यावहारिक मिक्स निवडा. शंका असल्यास खाली व्हॉट्सॲप किंवा कॉल करा — तुमच्या संख्येनुसार दिशा सांगता येईल.
पार्किंग असो वा दीर्घकालीन SIP — आधी खातं तयार ठेवा. Upstox वर मोफत डिमॅट/निवेश खातं उघडा आणि मग शांतपणे निर्णय अंमलात आणा.
✅ Upstox खातं उघडा — मोफतअधिक वाचा: investinround.com — SIP, म्युच्युअल फंड आणि गुंतवणुकीच्या सोप्या मराठी गाइड्स.