शोरूममध्ये “फक्त ₹16,600 EMI” ऐकून खूश झालात? थांबा, आधी हे छुपे चार्जेस बघा!
नवीन गाडी घेताना आपलं सगळं लक्ष दोनच गोष्टींवर असतं — व्याजदर किती आणि EMI किती. डीलर पण तेच सांगतो: “सर, फक्त 9% आणि EMI एकदम कमी.” पण कर्जाच्या कागदांमध्ये असे अनेक चार्जेस लपलेले असतात, जे सुरुवातीला कोणी सांगत नाही. आणि नंतर कळतं की गाडी अपेक्षेपेक्षा हजारो रुपयांनी महाग पडली.
आज आपण एक-एक चार्ज उघडून बघू — प्रोसेसिंग फी, फोरक्लोजर चार्ज, बाउन्स चार्ज, जबरदस्तीचा विमा, NOC आणि RC चं काम — आणि RBI चे कोणते नियम तुमच्या बाजूने आहेत, हेही समजून घेऊ.
आधीच मुख्य गोष्ट सांगतो: कार लोनचा खरा खर्च समजण्यासाठी व्याजदर नाही, तर KFS (Key Facts Statement) मधला APR बघा. आणि कर्ज फिक्स्ड रेटचं असेल तर ते लवकर फेडताना फोरक्लोजर चार्ज लागू शकतो, हे सही करण्याआधीच विचारा.
या लेखात — ₹8 लाखांच्या कार लोनचं पूर्ण उदाहरण, 8 छुपे चार्जेस, फ्लॅट रेटचा सापळा, लवकर फेडलं तर किती वाचतं याचा हिशोब, कर्ज संपल्यावर RC वरून बँकेचं नाव कसं काढायचं, आणि तक्रार कुठे करायची — सगळं टेबलसह.
जेवढं डाउन पेमेंट जास्त, तेवढं कर्ज आणि व्याज कमी. पुढच्या 2-3 वर्षांत गाडी घ्यायची असेल तर दर महिन्याला थोडी रक्कम म्युच्युअल फंडात बाजूला टाका. Upstox वर काही मिनिटांत मोफत खातं उघडा आणि तुमचा कार फंड आजच सुरू करा.
👉 Upstox वर मोफत खातं उघडाकार लोन EMI कॅल्क्युलेटर: ₹8 लाखांचं कर्ज, EMI आणि एकूण व्याज (उदाहरण)
समजा तुम्ही ₹8 लाखांचं कार लोन घेताय. बँकेने 9% व्याजदर सांगितलाय. वेगवेगळ्या कालावधीसाठी EMI आणि एकूण व्याज किती होतं, हे खालच्या कॅल्क्युलेटरमध्ये बघा. (सगळे आकडे उदाहरण, रिड्यूसिंग बॅलन्स पद्धतीने.)
| कालावधी | EMI | एकूण भरणा | एकूण व्याज |
|---|---|---|---|
| 3 वर्षं (36 महिने) | ₹25,440 | ₹9,15,832 | ₹1,15,832 |
| 5 वर्षं (60 महिने) | ₹16,607 | ₹9,96,401 | ₹1,96,401 |
| 7 वर्षं (84 महिने) | ₹12,871 | ₹10,81,186 | ₹2,81,186 |
बघा — 7 वर्षांचं कर्ज घेतलं तर EMI ₹3,700 ने कमी दिसतो, पण व्याज 5 वर्षांपेक्षा जवळपास ₹85,000 जास्त जातं. डीलर अनेकदा “EMI कमी करून देतो” म्हणत कालावधी वाढवतो. EMI कमी दिसणं म्हणजे स्वस्त कर्ज नव्हे.
व्याजदर अर्ध्या टक्क्याने बदलला तर काय फरक पडतो? 5 वर्षांसाठी ₹8 लाख: 9% ला EMI ₹16,607, 9.5% ला ₹16,801, आणि 10% ला ₹16,998. म्हणजे 1% फरकाने एकूण व्याजात सुमारे ₹23,000 चा फरक. म्हणून दोन-तीन बँकांचे दर नक्की तुलना करा.
Car loan hidden charges: कार लोनमधले 8 छुपे चार्जेस एक-एक करून
हे चार्जेस सगळ्याच बँकांमध्ये सारखे नसतात. रक्कम बँकेनुसार, कर्जाच्या प्रकारानुसार बदलते. खालच्या टेबलमधल्या रकमा फक्त अंदाज येण्यासाठी उदाहरण आहेत — तुमच्या बँकेचे नेमके आकडे KFS आणि सँक्शन लेटरमध्ये बघा.
| चार्ज | कधी लागतो | साधारण किती (उदाहरण) | काय करायचं |
|---|---|---|---|
| 1. प्रोसेसिंग फी | कर्ज मंजूर होताना | कर्जाच्या 0.5% ते 2% + 18% GST | वाटाघाटी करा, सणासुदीला अनेकदा माफ होते |
| 2. डॉक्युमेंटेशन / स्टॅम्प ड्युटी | करारावर सही करताना | काही शेकडो ते हजार रुपये (राज्यानुसार स्टॅम्प) | KFS मध्ये लिहिलंय का बघा |
| 3. जबरदस्तीचे ॲड-ऑन | कर्जासोबत “पॅकेज” म्हणून | लोन इन्शुरन्स, एक्स्टेंडेड वॉरंटी, ॲक्सेसरीज — हजारो रुपये | नको असेल तर स्पष्ट नकार द्या, लेखी विचारा |
| 4. फोरक्लोजर चार्ज | कर्ज मुदतीआधी पूर्ण फेडताना | फिक्स्ड रेटवर उरलेल्या रकमेच्या 2% ते 6% + GST | सही करण्याआधी विचारा, फ्लोटिंग पर्याय आहे का बघा |
| 5. पार्ट-पेमेंट चार्ज | मध्येच मोठी रक्कम भरताना | भरलेल्या रकमेवर काही टक्के, किंवा वर्षातून ठराविक वेळाच मोफत | किती वेळा, किती रक्कम मोफत — विचारून घ्या |
| 6. बाउन्स / पेनल चार्ज | EMI वेळेवर न गेल्यास | प्रत्येक बाउन्सला काही शेकडो रुपये + GST, शिवाय पेनल चार्ज | EMI तारखेला खात्यात पैसे ठेवा |
| 7. लोन कॅन्सलेशन चार्ज | मंजूर कर्ज रद्द केलं तर | ठराविक रक्कम + आधी भरलेली फी परत न मिळणं | पूर्ण खात्री झाल्यावरच कागदांवर सही |
| 8. NOC / RC अपडेट | कर्ज संपल्यावर | RTO फी राज्यानुसार काही शेकडो रुपये | NOC मिळाल्यावर लगेच RTO चं काम करा |
याशिवाय काही छोटे चार्जेस असतात — EMI ची बँक बदलायचा (NACH/मँडेट बदल) चार्ज, डुप्लिकेट स्टेटमेंट, चेक स्वॅप वगैरे. एकेक छोटा वाटतो, पण सगळे मिळून मोठा आकडा होतो.
1. Car loan processing fee आणि GST: पहिल्याच दिवशी हजारो रुपये
बँक तुमची फाईल तयार करते, CIBIL तपासते, कागदपत्रं पडताळते — यासाठी प्रोसेसिंग फी घेते. ही फी साधारण कर्जाच्या टक्केवारीत असते आणि त्यावर 18% GST वेगळा लागतो. अनेकदा ही रक्कम कर्जातूनच कापली जाते, म्हणजे तुमच्या हातात (किंवा डीलरकडे) कमी पैसे जातात, पण EMI पूर्ण ₹8 लाखांवर भरावा लागतो.
| सुरुवातीचे खर्च (₹8 लाख कर्ज, उदाहरण) | रक्कम |
|---|---|
| प्रोसेसिंग फी 1% | ₹8,000 |
| त्यावर 18% GST | ₹1,440 |
| डॉक्युमेंटेशन चार्ज ₹1,000 + GST | ₹1,180 |
| स्टॅम्प ड्युटी (उदाहरण) | ₹500 |
| एकूण सुरुवातीचा खर्च | ₹11,120 |
KFS आणि APR: कर्जाचा “खरा” दर कसा ओळखायचा?
हा या लेखातला सगळ्यात महत्त्वाचा भाग. RBI च्या 15 एप्रिल 2024 च्या परिपत्रकानुसार 1 ऑक्टोबर 2024 पासून सगळ्या रिटेल कर्जांसाठी (कार लोनसह) बँकांनी आणि NBFC नी कर्जदाराला Key Facts Statement (KFS) देणं बंधनकारक आहे. हा एक साधा, प्रमाणित फॉरमॅटमधला कागद असतो, ज्यात कर्जाची सगळी मुख्य माहिती एका ठिकाणी असते.
कर्जाची रक्कम, व्याजदर, कालावधी, EMI, सगळे फी आणि चार्जेस, APR, फोरक्लोजरचे नियम, तक्रार कुठे करायची.
Annual Percentage Rate — व्याज + सगळे फी-चार्जेस धरून काढलेला खरा वार्षिक दर. दोन बँकांची तुलना APR ने करा.
KFS मध्ये नसलेला चार्ज तुमच्या स्पष्ट संमतीशिवाय कर्जाच्या कालावधीत लावता येत नाही.
7 दिवसांपेक्षा जास्त कालावधीच्या कर्जासाठी KFS च्या अटी किमान 3 कामकाजाच्या दिवसांसाठी वैध ठेवाव्या लागतात.
APR चा हिशोब (उदाहरण)
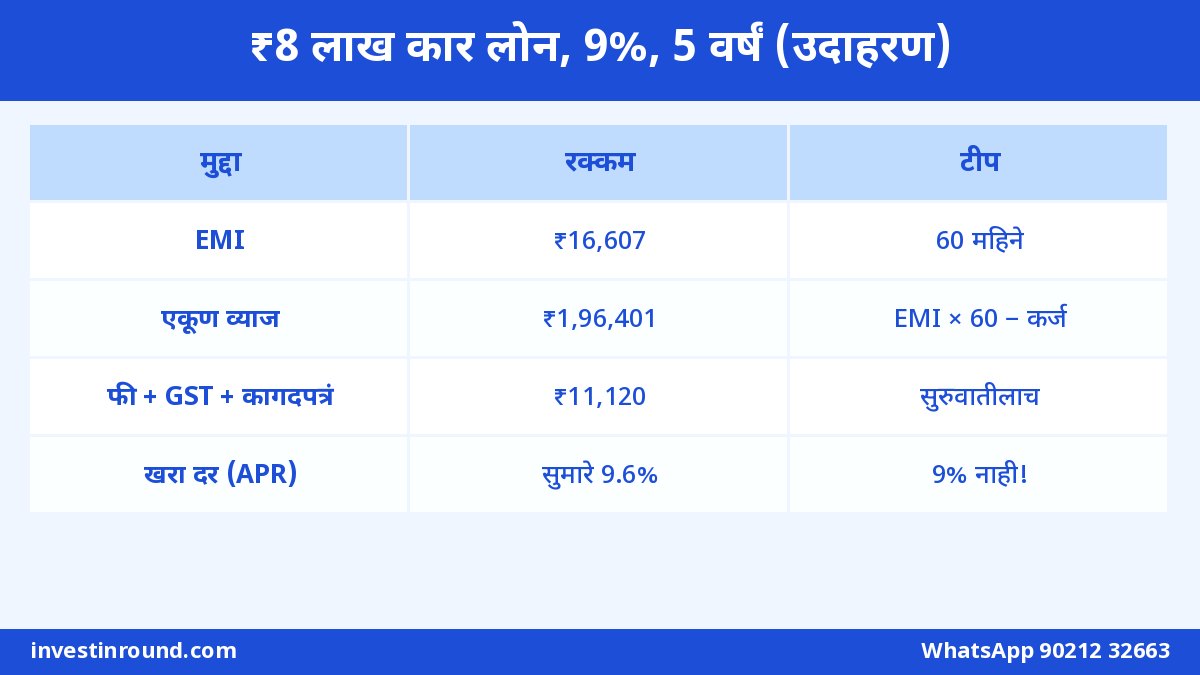
आपल्या उदाहरणात कर्ज ₹8 लाख, व्याज 9%, EMI ₹16,607, 60 महिने. पण सुरुवातीलाच ₹11,120 खर्च गेले, म्हणजे प्रत्यक्ष हातात ₹7,88,880. याच EMI वरून खरा दर काढला तर:
| परिस्थिती (उदाहरण) | सांगितलेला दर | खरा दर (APR, सुमारे) |
|---|---|---|
| कोणताही फी नाही | 9% | 9% |
| ₹11,120 सुरुवातीचे चार्जेस | 9% | 9.6% |
| शिवाय ₹15,000 चा जबरदस्तीचा लोन इन्शुरन्स (कर्जातून कापला) | 9% | 10.4% |
म्हणजे “9% कर्ज” प्रत्यक्षात 10% पेक्षा जास्त पडू शकतं! म्हणूनच दोन बँकांची तुलना करताना फक्त व्याजदर नाही, तर KFS मधला APR मागा. KFS दिला नाही तर स्पष्टपणे मागा — तो तुमचा अधिकार आहे.
कर्जावर 10% भरण्यापेक्षा, पुढच्या खरेदीसाठी आधीच बचत केली तर तेच चक्रवाढीचं गणित तुमच्या बाजूने काम करतं. Upstox वर SIP, इंडेक्स फंड, ETF — सगळं एकाच ठिकाणी. मोफत खातं उघडा आणि बचतीचं गणित उलटं फिरवा.
📊 मोफत खातं उघडाबँक, NBFC की डीलरची फायनान्स? कुठून कर्ज घ्यायचं?
शोरूममध्ये बसल्या-बसल्या डीलर “आमच्याकडेच फायनान्स करून टाकू, अर्ध्या तासात मंजुरी” म्हणतो. सोयीचं वाटतं. पण तेवढ्यात थोडा वेळ काढून तुलना केली तर हजारो रुपये वाचू शकतात. मुख्य फरक असे (साधारण चित्र, प्रत्येक संस्थेनुसार बदलतं):
| मुद्दा | तुमची बँक | NBFC / फायनान्स कंपनी | डीलरमार्फत टाय-अप |
|---|---|---|---|
| व्याजदर | साधारण कमी, विशेषतः पगार खातं असेल तर | अनेकदा जास्त | टाय-अप बँकेनुसार, कधी ऑफर चांगली |
| मंजुरीचा वेग | 1-3 दिवस | जलद | सगळ्यात जलद |
| कागदपत्रं | जास्त तपासणी | कमी CIBIL वरही शक्य | डीलर सांभाळतो |
| छुपे ॲड-ऑन | कमी | मध्यम | जास्त धोका (विमा, वॉरंटी पॅकेज) |
| काय करायचं | शोरूमला जाण्याआधीच 2-3 ठिकाणांहून KFS / कोटेशन घ्या आणि APR ची तुलना करा | ||
तुमच्या बँकेत आधीच प्री-अप्रूव्हड ऑफर असेल तर ती हातात घेऊन शोरूममध्ये जा. मग डीलरला सांगता येतं — “यापेक्षा चांगली ऑफर द्या, नाहीतर मी माझ्या बँकेतून घेतो.” ही एक वाक्याची वाटाघाटी अनेकदा प्रोसेसिंग फी माफ करून देते.
“फ्लॅट रेट” चा सापळा: 5% सांगितलं, प्रत्यक्षात 9% पेक्षा जास्त!
काही डीलर किंवा छोट्या फायनान्स कंपन्या व्याजदर “फ्लॅट” पद्धतीने सांगतात. ऐकायला एकदम कमी वाटतो — “फक्त 5% फ्लॅट”. पण फ्लॅट रेटमध्ये व्याज पूर्ण कर्जाच्या मूळ रकमेवर संपूर्ण कालावधीसाठी मोजलं जातं, जरी तुम्ही दर महिन्याला मुद्दल फेडत असलात तरी. बँका साधारण रिड्यूसिंग बॅलन्स पद्धत वापरतात, जिथे व्याज फक्त उरलेल्या कर्जावर लागतं.
| सांगितलेला दर | एकूण व्याज | EMI | समान रिड्यूसिंग दर (सुमारे) |
|---|---|---|---|
| 5% फ्लॅट | ₹2,00,000 | ₹16,667 | 9.15% |
| 6% फ्लॅट | ₹2,40,000 | ₹17,333 | 10.85% |
| 9% रिड्यूसिंग | ₹1,96,401 | ₹16,607 | 9% |
म्हणजे “5% फ्लॅट” हे जवळपास 9% रिड्यूसिंगइतकंच महाग आहे! दोन ऑफर्सची तुलना करताना नेहमी विचारा — “हा दर रिड्यूसिंग आहे की फ्लॅट? आणि APR किती?”
Car loan foreclosure charges: कर्ज लवकर फेडायचंय? RBI चा नवा नियम
अनेक जण बोनस किंवा मोठी रक्कम आली की कार लोन लवकर संपवायचा विचार करतात. चांगली गोष्ट आहे. पण इथे एक मोठा फरक समजून घ्या — तुमचं कर्ज फ्लोटिंग रेटचं आहे की फिक्स्ड रेटचं?
RBI च्या 2 जुलै 2025 च्या प्री-पेमेंट चार्जेसच्या निर्देशांनुसार 1 जानेवारी 2026 पासून मंजूर किंवा नूतनीकरण झालेल्या, व्यक्तींना व्यवसायाव्यतिरिक्त कारणासाठी दिलेल्या फ्लोटिंग रेट कर्जांवर प्री-पेमेंट चार्ज लावता येत नाही — पूर्ण किंवा अंशतः, कोणत्याही लॉक-इनशिवाय.
बहुतेक कार लोन फिक्स्ड रेटचे असतात. यावर बँक आपल्या धोरणानुसार चार्ज लावू शकते, पण तो फक्त प्री-पे केलेल्या रकमेवर, आणि सँक्शन लेटर, करार आणि KFS मध्ये आधी लिहिलेला असेल तरच.
आणखी दोन गोष्टी याच निर्देशांमध्ये तुमच्या बाजूने आहेत: आधी माफ केलेला चार्ज प्री-पेमेंटच्या वेळी मागच्या तारखेने लावता येत नाही, आणि बँकेच्याच सांगण्यावरून प्री-पेमेंट झालं तर चार्ज लावता येत नाही.
लवकर फेडलं तर खरंच किती वाचतं? (उदाहरण)
आपलं ₹8 लाख, 9%, 5 वर्षांचं कर्ज. 2 वर्षं (24 EMI) भरल्यानंतर उरलेलं कर्ज सुमारे ₹5,22,227 आहे, आणि पुढच्या 36 EMI मध्ये सुमारे ₹75,613 व्याज जाणार आहे.
| पर्याय (24 EMI नंतर, उदाहरण) | चार्ज (4% + GST, उदाहरण) | वाचणारं व्याज | निव्वळ फायदा |
|---|---|---|---|
| पूर्ण फोरक्लोजर (₹5,22,227 भरले) | ₹24,649 | ₹75,613 | सुमारे ₹50,964 |
| ₹1 लाख पार्ट-पेमेंट, EMI तसाच (कालावधी 36 वरून 29 महिने) | ₹4,720 | सुमारे ₹27,608 | सुमारे ₹22,888 |
| फ्लोटिंग रेट कर्ज, पूर्ण फोरक्लोजर | ₹0 | उरलेलं पूर्ण व्याज | पूर्ण व्याज वाचतं |
चार्ज लागला तरी लवकर फेडणं बहुतेक वेळा फायद्याचं ठरतं. पण कर्ज फेडण्याआधी इमर्जन्सी फंड शिल्लक राहतोय ना, हे नक्की बघा. सगळी बचत कर्जात टाकली आणि उद्या मेडिकल खर्च आला तर पुन्हा महाग कर्ज घ्यावं लागेल. इमर्जन्सी फंड किती असावा, हे इमर्जन्सी फंड किती आणि कुठे ठेवायचा मध्ये आहे. आणि कर्ज फेडायचं की तोच पैसा SIP मध्ये टाकायचा, याचा विचार लोन प्रीपेमेंट की SIP या लेखात केलाय.
EMI बाउन्स झाला तर? पेनल चार्जचे RBI नियम
EMI च्या दिवशी खात्यात पैसे नसले तर बँक बाउन्स चार्ज लावते, आणि उशिराबद्दल पेनल चार्जही. RBI च्या ऑगस्ट 2023 च्या परिपत्रकानुसार 1 जानेवारी 2024 पासून बँकांना “पेनल इंटरेस्ट” म्हणजे व्याजदरात वाढ करता येत नाही; त्याऐवजी ठराविक “पेनल चार्ज” लावावा लागतो, जो व्याजात मिसळला जात नाही आणि त्यावर पुन्हा व्याज (चक्रवाढ) लागत नाही. हा चार्ज वाजवी असावा आणि KFS मध्ये लिहिलेला असावा.
- EMI तारखेच्या एक दिवस आधी खात्यात पुरेसे पैसे ठेवा. पगार उशिरा येत असेल तर EMI ची तारीख बदलून घ्या.
- एखादा EMI चुकला तर लगेच बँकेला कळवून भरा. वारंवार बाउन्स झाला तर CIBIL स्कोअरवर परिणाम होतो.
- बाउन्स चार्ज आणि पेनल चार्ज किती आहे, हे स्टेटमेंटमध्ये तपासा. KFS पेक्षा जास्त लावलं असेल तर बँकेला लेखी विचारा.
लोन इन्शुरन्स, वॉरंटी, ॲक्सेसरीज: “पॅकेज” मध्ये काय काय घुसवलं जातं?
गाडी घेताना डीलर आणि बँक दोघंही एक “पॅकेज” देतात — कार इन्शुरन्स, लोन प्रोटेक्शन (क्रेडिट लाइफ) इन्शुरन्स, एक्स्टेंडेड वॉरंटी, कोटिंग, ॲक्सेसरीज. यातलं काही उपयोगी असू शकतं, पण अनेकदा ते कर्जाच्या रकमेत मिसळलं जातं आणि त्यावरही 5 वर्षं व्याज भरावं लागतं.
कार लोन संपलं की दर महिन्याचे ₹16,000 अचानक मोकळे होतात आणि नकळत खर्च होतात. त्याऐवजी तीच रक्कम SIP मध्ये वळवा — पुढची गाडी कर्जाशिवाय! Upstox वर मोफत खातं उघडा आणि “EMI ते SIP” ची सवय आजपासून लावा.
⏳ आजच SIP सुरू कराकर्ज संपलं, पण काम संपलं नाही: NOC, Form 35 आणि RC वरून बँकेचं नाव काढणं
कार लोन घेतलं की तुमच्या गाडीच्या RC (नोंदणी प्रमाणपत्र) वर बँकेचं नाव “हायपोथिकेशन” म्हणून नोंदलं जातं. म्हणजे कर्ज फिटेपर्यंत गाडीवर बँकेचा हक्क. कर्ज पूर्ण फेडलं तरी हे नाव आपोआप निघत नाही — ते तुम्हाला काढून घ्यावं लागतं. नाहीतर गाडी विकताना, विम्याच्या क्लेमला अडचण येते.
- शेवटचा EMI / फोरक्लोजर: बँकेकडून “No Dues” किंवा लोन क्लोजर स्टेटमेंट घ्या.
- NOC आणि Form 35: बँकेकडून NOC (ना-हरकत प्रमाणपत्र) आणि सही केलेला Form 35 घ्या. NOC ची ठराविक वैधता असते (अनेकदा काही महिने), म्हणून लगेच पुढचं काम करा.
- RTO कडे अर्ज: परिवहन (Parivahan / Vahan) पोर्टलवर “Hypothecation Termination” ची सेवा निवडा किंवा RTO मध्ये जाऊन अर्ज करा. NOC, Form 35, RC, विमा, PUC, ओळखपत्र जोडा आणि राज्याची फी भरा.
- नवीन RC: बँकेचं नाव काढून अपडेट केलेली RC मिळते. डिजिटल RC मध्येही बदल दिसतो का, ते तपासा.
- विमा कंपनीला कळवा: विमा पॉलिसीवरूनही बँकेचं नाव काढून घ्या, म्हणजे पुढे क्लेमचे पैसे थेट तुम्हाला मिळतील.
सही करण्याआधीची 10 मुद्द्यांची चेकलिस्ट
शोरूममध्ये उत्साहात घाईत सही होते. त्याआधी हे 10 प्रश्न स्वतःला आणि बँकेला विचारा:
| # | प्रश्न | ✅ उत्तर कुठे मिळेल |
|---|---|---|
| 1 | व्याजदर रिड्यूसिंग आहे की फ्लॅट? | KFS / सँक्शन लेटर |
| 2 | APR (सगळे चार्जेस धरून खरा दर) किती? | KFS |
| 3 | दर फिक्स्ड की फ्लोटिंग? | KFS / करार |
| 4 | प्रोसेसिंग फी किती, GST धरून? | KFS |
| 5 | फोरक्लोजर आणि पार्ट-पेमेंटचे नियम आणि चार्ज? | KFS / करार |
| 6 | बाउन्स आणि पेनल चार्ज किती? | KFS |
| 7 | कर्जात कोणता विमा / वॉरंटी / ॲक्सेसरी मिसळली आहे का? | लोन ब्रेकअप / इनव्हॉइस |
| 8 | प्रत्यक्ष हातात (डीलरकडे) किती रक्कम जाणार? | डिस्बर्समेंट तपशील |
| 9 | EMI तारीख आणि कालावधी आपल्या पगाराशी जुळतो का? | रिपेमेंट शेड्यूल |
| 10 | कर्ज संपल्यावर NOC किती दिवसांत मिळेल? | बँक धोरण / RBI 30 दिवस नियम |
क्रेडिट कार्डवरचा “नो-कॉस्ट EMI” सुद्धा असाच फसवा असू शकतो, ते आमच्या नो-कॉस्ट EMI चा सापळा लेखात सविस्तर आहे.
तक्रार कुठे आणि कशी करायची?
- आधी बँक: बँकेच्या कस्टमर केअर / शाखेत लेखी तक्रार करा. तक्रार क्रमांक जपून ठेवा. KFS ची प्रत सोबत जोडा.
- बँकेचा तक्रार निवारण अधिकारी: समाधान झालं नाही तर बँकेच्या वेबसाइटवर दिलेल्या ग्रीव्हन्स / नोडल ऑफिसरकडे पाठवा.
- RBI लोकपाल: 30 दिवसांत उत्तर आलं नाही किंवा उत्तर पटलं नाही तर RBI च्या एकात्मिक लोकपाल योजनेत cms.rbi.org.in वर ऑनलाइन तक्रार करा. मदतीसाठी RBI चा संपर्क क्रमांक 14448.
गाडी, घर, सुट्टी — प्रत्येक मोठ्या खर्चासाठी आधी गुंतवणूक, मग खरेदी. मोबाईल, आधार आणि पॅन घेऊन आत्ताच Upstox वर खातं उघडा आणि तुमच्या पुढच्या ध्येयासाठी आजपासून SIP लावा.
🎯 माझं खातं उघडाकार लोन छुपे चार्जेस: नेहमी विचारले जाणारे प्रश्न (FAQ)
1. कार लोनमध्ये कोणकोणते छुपे चार्जेस असतात?
प्रोसेसिंग फी आणि त्यावर 18% GST, डॉक्युमेंटेशन आणि स्टॅम्प ड्युटी, कर्जात मिसळलेला विमा किंवा वॉरंटी, फोरक्लोजर आणि पार्ट-पेमेंट चार्ज, EMI बाउन्स आणि पेनल चार्ज, लोन कॅन्सलेशन चार्ज, आणि कर्ज संपल्यावर NOC व RC अपडेटचा खर्च — हे मुख्य चार्जेस आहेत.
2. कार लोनची प्रोसेसिंग फी किती असते?
बँकेनुसार साधारण कर्जाच्या 0.5% ते 2% पर्यंत, आणि त्यावर 18% GST. उदा. ₹8 लाख कर्जावर 1% फी म्हणजे ₹8,000 + ₹1,440 GST. चांगला CIBIL किंवा सणासुदीची ऑफर असेल तर ती कमी किंवा माफ होऊ शकते.
3. KFS म्हणजे काय आणि ते का महत्त्वाचं?
Key Facts Statement हा कर्जाची सगळी मुख्य माहिती — दर, EMI, सगळे चार्जेस, APR — एका प्रमाणित कागदात देणारा दस्तऐवज. RBI च्या नियमानुसार 1 ऑक्टोबर 2024 पासून रिटेल कर्जांसाठी तो देणं बंधनकारक आहे. KFS मध्ये नसलेला चार्ज तुमच्या संमतीशिवाय लावता येत नाही.
4. APR म्हणजे काय?
APR म्हणजे Annual Percentage Rate — व्याजासोबत प्रोसेसिंग फी आणि इतर चार्जेस धरून काढलेला कर्जाचा खरा वार्षिक दर. उदा. 9% व्याजदराचं कर्ज चार्जेसमुळे प्रत्यक्षात सुमारे 9.6% किंवा जास्त पडू शकतं.
5. कार लोन लवकर फेडलं तर फोरक्लोजर चार्ज लागतो का?
कर्ज फ्लोटिंग रेटचं असेल आणि 1 जानेवारी 2026 नंतर मंजूर झालं असेल तर, व्यक्तीच्या व्यवसायाव्यतिरिक्त कर्जावर RBI च्या नियमानुसार प्री-पेमेंट चार्ज लावता येत नाही. बहुतेक कार लोन फिक्स्ड रेटचे असतात; त्यावर बँकेच्या धोरणानुसार, KFS आणि करारात लिहिलेला चार्ज फक्त प्री-पे केलेल्या रकमेवर लागू शकतो.
6. फ्लॅट रेट आणि रिड्यूसिंग रेटमध्ये फरक काय?
फ्लॅट रेटमध्ये व्याज पूर्ण मूळ कर्जावर संपूर्ण कालावधीसाठी मोजलं जातं, तर रिड्यूसिंगमध्ये फक्त उरलेल्या कर्जावर. त्यामुळे ₹8 लाख, 5 वर्षांसाठी 5% फ्लॅट दर साधारण 9.15% रिड्यूसिंग दराइतका पडतो.
7. EMI बाउन्स झाला तर किती चार्ज लागतो?
बँकेनुसार बाउन्स चार्ज आणि उशिराबद्दल पेनल चार्ज लागतो, त्यावर GST. RBI च्या नियमानुसार 1 जानेवारी 2024 पासून पेनल चार्ज व्याजात मिसळता येत नाही आणि त्यावर चक्रवाढ व्याज लागत नाही. नेमकी रक्कम KFS मध्ये बघा.
8. कर्ज फेडल्यावर RC वरून बँकेचं नाव कसं काढायचं?
बँकेकडून NOC आणि Form 35 घ्या, आणि परिवहन (Vahan) पोर्टलवर किंवा RTO मध्ये “Hypothecation Termination” साठी अर्ज करा. RC, विमा, PUC, ओळखपत्र जोडून राज्याची फी भरा. नंतर विमा पॉलिसीवरूनही बँकेचं नाव काढून घ्या.
9. बँक NOC द्यायला उशीर करत असेल तर काय करायचं?
RBI च्या नियमानुसार कर्ज पूर्ण फेडल्यानंतर 30 दिवसांत मालमत्तेची मूळ कागदपत्रं परत करून चार्ज काढणं बंधनकारक आहे, आणि बँकेच्या चुकीमुळे उशीर झाला तर दिवसाला ₹5,000 भरपाई द्यावी लागते. आधी बँकेकडे लेखी तक्रार करा, 30 दिवसांत समाधान न झाल्यास cms.rbi.org.in वर RBI लोकपालकडे तक्रार करा.
10. कार लोन 5 वर्षांचं घ्यावं की 7 वर्षांचं?
7 वर्षांत EMI कमी दिसतो, पण व्याज खूप जास्त जातं. ₹8 लाख, 9% वर 5 वर्षांचं एकूण व्याज सुमारे ₹1.96 लाख, तर 7 वर्षांचं सुमारे ₹2.81 लाख. परवडत असेल तर कमी कालावधी आणि जास्त डाउन पेमेंट नेहमी स्वस्त पडतं.
हेही वाचा: नवीन कार-बाईक इन्शुरन्सचे नियम • दरवाढ झाली: EMI वाढवायचा की कालावधी?