ठाण्याचे विजय काका, वय 49. चांगली नोकरी, ₹10 लाखांचा फॅमिली हेल्थ इन्शुरन्स. एका सकाळी छातीत दुखलं, हॉस्पिटल, अँजिओप्लास्टी. हॉस्पिटलचं ₹4.2 लाखांचं बिल विम्याने जवळपास भरलं. सगळ्यांना वाटलं, “चला, सुटलो.”
पण खरी अडचण नंतर सुरू झाली. डॉक्टरांनी तीन महिने पूर्ण विश्रांती सांगितली. पगार रजेनंतर अर्धा झाला. महागडी औषधं, फिजिओथेरपी, घरी मदतनीस, जेवणात बदल, फॉलो-अप तपासण्या — यातलं बरंच काही विम्यात बसलं नाही. होम लोनचा EMI तसाच चालू. सहा महिन्यांत काकांची ₹3 लाखांची FD संपली.
इथे एका गोष्टीची कमतरता होती — क्रिटिकल इलनेस इन्शुरन्स. हा हॉस्पिटलचं बिल भरत नाही. हा मोठ्या आजाराचं निदान झालं की तुम्हाला थेट एकरकमी पैसे देतो — ₹10 लाख, ₹25 लाख, जेवढा कव्हर घेतलाय तेवढा. ते पैसे कुठेही वापरा — EMI, घरखर्च, उपचार, काहीही.
आज आपण हाच विषय नीट समजून घेऊ — हेल्थ इन्शुरन्स आणि क्रिटिकल इलनेस यातला फरक, कोणते आजार कव्हर होतात, वेटिंग पीरियड आणि सर्व्हायव्हल पीरियड म्हणजे काय, किती कव्हर घ्यायचा, स्टँडअलोन पॉलिसी की रायडर, आणि क्लेम कसा मिळतो.
हेल्थ इन्शुरन्स आणि क्रिटिकल इलनेस: मूळ फरक
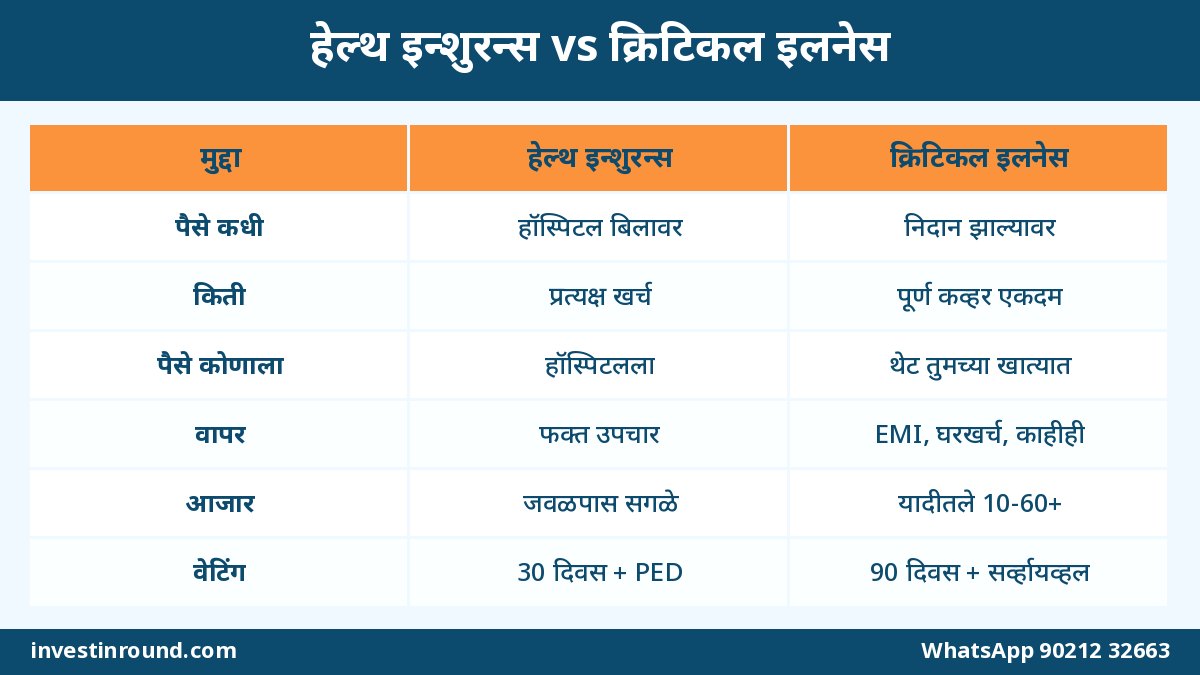
हे दोन्ही “आरोग्याचे” विमे आहेत, पण काम पूर्णपणे वेगळं आहे.
| मुद्दा | हेल्थ इन्शुरन्स (मेडिक्लेम) | क्रिटिकल इलनेस (CI) |
|---|---|---|
| पैसे कधी मिळतात | हॉस्पिटलमध्ये दाखल झाल्यावर, बिलाप्रमाणे | ठराविक आजाराचं निदान झाल्यावर |
| किती मिळतात | प्रत्यक्ष खर्च, कव्हरच्या मर्यादेत | पूर्ण कव्हर रक्कम एकदम (lump sum) |
| पैसे कोणाला | हॉस्पिटलला (कॅशलेस) किंवा परतफेड | थेट तुमच्या खात्यात |
| कुठे वापरायचे | फक्त उपचारखर्च | कुठेही — EMI, घरखर्च, उपचार |
| किती आजार | जवळपास सगळे (अटींसह) | फक्त यादीतले (साधारण 10 ते 60+) |
| पॉलिसी संपते? | नाही, दरवर्षी चालू | बहुतेकदा एक क्लेमनंतर संपते |
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाक्रिटिकल इलनेस का गरजेचा? आकडे बोलतात
मोठ्या आजारात खर्च फक्त हॉस्पिटलचा नसतो. खरा खर्च असतो “न दिसणारा”.
| खर्चाचा प्रकार | उदाहरण (कॅन्सर उपचार, 1 वर्ष) | हेल्थ इन्शुरन्समध्ये? |
|---|---|---|
| शस्त्रक्रिया, केमो, रेडिएशन | ₹6-12 लाख | हो (मर्यादेत) |
| OPD फॉलो-अप, तपासण्या | ₹50,000-1 लाख | बहुतेकदा नाही |
| घरी घ्यायची महागडी औषधं | ₹1-3 लाख | काही भाग |
| दुसऱ्या शहरात उपचार — प्रवास, राहणं | ₹50,000-1.5 लाख | नाही |
| उत्पन्नाचं नुकसान (6-12 महिने) | ₹3-10 लाख | नाही |
| EMI, मुलांची फी, घरखर्च | चालूच | नाही |
म्हणजे हेल्थ इन्शुरन्स असूनही ₹5-15 लाखांचा “वरचा” खर्च सहज होऊ शकतो. हाच खड्डा क्रिटिकल इलनेस भरतो.
कोणते आजार कव्हर होतात?
प्रत्येक पॉलिसीची यादी वेगळी. काही बेसिक पॉलिसी 10-15 आजार कव्हर करतात, तर काही 40-60 पेक्षा जास्त. बहुतेक पॉलिसींमध्ये हे मुख्य आजार असतात:
- ठराविक तीव्रतेचा कॅन्सर
- पहिला हार्ट अटॅक (ठराविक तीव्रतेचा)
- ओपन चेस्ट CABG (बायपास)
- स्ट्रोक, ज्यामुळे कायमस्वरूपी लक्षणं
- किडनी फेल्युअर (नियमित डायलिसिस आवश्यक)
- मोठ्या अवयवांचं प्रत्यारोपण (major organ transplant)
- अर्धांगवायू / कायमचा पॅरालिसिस
- मल्टिपल स्क्लेरोसिस (कायमस्वरूपी लक्षणांसह)
- कोमा (ठराविक कालावधीचा)
- हार्ट व्हॉल्व्ह बदलणं
वेटिंग पीरियड आणि सर्व्हायव्हल पीरियड — दोन महत्त्वाचे शब्द
वेटिंग पीरियड (प्रतीक्षा कालावधी)
पॉलिसी घेतल्यानंतर पहिले साधारण 90 दिवस कोणत्याही आजाराचं निदान झालं तर क्लेम मिळत नाही. याशिवाय आधीपासून असलेल्या आजारांसाठी (pre-existing) 2-4 वर्षांचा वेगळा वेटिंग पीरियड असू शकतो.
सर्व्हायव्हल पीरियड (टिकून राहण्याचा कालावधी)
हा शब्द बऱ्याच जणांना माहित नसतो. आजाराचं निदान झाल्यानंतर विमाधारक ठराविक दिवस (बहुतेक 15 ते 30 दिवस) जिवंत राहिला तरच CI चा क्लेम मिळतो. दुर्दैवाने त्या आधी मृत्यू झाला, तर CI क्लेम मिळत नाही — म्हणूनच त्यासाठी टर्म इन्शुरन्स वेगळा हवा.
| शब्द | साधारण कालावधी | अर्थ |
|---|---|---|
| सुरुवातीचा वेटिंग पीरियड | 90 दिवस | या काळात निदान झाल्यास क्लेम नाही |
| Pre-existing वेटिंग | 2-4 वर्षं | आधीच्या आजारांसाठी |
| सर्व्हायव्हल पीरियड | 15-30 दिवस | निदानानंतर इतके दिवस टिकणं आवश्यक |
किती कव्हर घ्यायचा? सोपा फॉर्म्युला
नियम: किमान 3 ते 5 वर्षांचं वार्षिक उत्पन्न, किंवा खालचा हिशोब.
| हिशोब | रक्कम (उदाहरण, वार्षिक उत्पन्न ₹9 लाख) |
|---|---|
| 2-3 वर्षांचं उत्पन्न बदलायला | ₹18-27 लाख |
| चालू कर्जाचे 2 वर्षांचे EMI | ₹4 लाख |
| हेल्थ इन्शुरन्सच्या बाहेरचा उपचार खर्च | ₹5 लाख |
| सुचवलेला CI कव्हर | ₹25-35 लाख |
सुरुवातीला एवढा परवडत नसेल तर ₹10-15 लाखांपासून सुरुवात करा आणि उत्पन्न वाढलं की वाढवा. काहीच नसण्यापेक्षा थोडं असणं खूप चांगलं.
प्रीमियम किती येतो? Groww-स्टाईल अंदाज
क्रिटिकल इलनेसचा प्रीमियम वयावर खूप अवलंबून असतो. खालचे आकडे फक्त अंदाज (धूम्रपान न करणारा, निरोगी व्यक्ती, ₹25 लाख कव्हर, स्टँडअलोन पॉलिसी):
| वय | वार्षिक प्रीमियम (अंदाजे) | महिन्याला सरासरी |
|---|---|---|
| 30 | ₹5,000-7,500 | ₹420-625 |
| 35 | ₹7,000-10,000 | ₹580-830 |
| 40 | ₹10,000-15,000 | ₹830-1,250 |
| 45 | ₹15,000-22,000 | ₹1,250-1,830 |
| 50 | ₹22,000-35,000 | ₹1,830-2,900 |
बघा — 30 व्या वर्षी घेतलेला कव्हर 50 व्या वर्षी घेतलेल्यापेक्षा चार-पाच पट स्वस्त. आणि वय वाढलं की आरोग्य प्रश्न सुरू होतात, मग पॉलिसी मिळणंही अवघड. म्हणून लवकर घ्या.
स्टँडअलोन पॉलिसी, रायडर की हेल्थ प्लॅनसोबत अॅड-ऑन?
क्रिटिकल इलनेस तीन प्रकारे घेता येतो:
| प्रकार | कुठून | फायदा | तोटा |
|---|---|---|---|
| स्टँडअलोन CI पॉलिसी | हेल्थ/जनरल इन्शुरन्स कंपनी | जास्त आजार, स्वतंत्र, कव्हर मोठा | प्रीमियम दरवर्षी वयाप्रमाणे वाढू शकतो |
| टर्म इन्शुरन्सवर CI रायडर | लाइफ इन्शुरन्स कंपनी | स्वस्त, प्रीमियम बहुतेक ठराविक | आजार कमी, कव्हर मर्यादित, टर्म सोबत बांधलेला |
| हेल्थ प्लॅनवर CI अॅड-ऑन | हेल्थ इन्शुरन्स कंपनी | एकाच ठिकाणी सगळं | कव्हर लहान, अटी जास्त |
तर कोणता निवडायचा?
- तरुण (25-35) आणि टर्म इन्शुरन्स घेताय — टर्मवर CI रायडर स्वस्त पडतो, पण आजारांची यादी आणि “accelerated” की “additional” हे नीट बघा.
- 35+ आणि मोठा कव्हर हवा — स्टँडअलोन पॉलिसी चांगली.
- कुटुंबात हृदयरोग/कॅन्सरचा इतिहास — जास्त आजारांची स्टँडअलोन पॉलिसी.
🩺 तुमच्यासाठी योग्य CI कव्हर ठरवूया
वय, उत्पन्न, कर्ज आणि कुटुंबाचा आरोग्य इतिहास बघून किती कव्हर आणि कोणता प्रकार — सोप्या मराठीत.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडादर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाक्लेम कसा मिळतो? पायरी-पायरीने
- आजाराचं निदान झाल्यावर लगेच विमा कंपनीला कळवा (हेल्पलाइन, ईमेल, ॲप).
- क्लेम फॉर्म भरा.
- कागदपत्रं: निदानाचा रिपोर्ट (biopsy, ECG, MRI इ.), डॉक्टरांचं प्रमाणपत्र, हॉस्पिटल डिस्चार्ज समरी, ओळखपत्र, बँक तपशील.
- सर्व्हायव्हल पीरियड पूर्ण झाल्याचा पुरावा (त्या दिवसानंतरचं डॉक्टर प्रमाणपत्र).
- कंपनी तपासणी करते आणि मंजूर झालं की पूर्ण रक्कम खात्यात.
पॉलिसी घेताना 9 गोष्टी तपासा
- आजारांची यादी आणि प्रत्येक आजाराची व्याख्या.
- सुरुवातीचा वेटिंग पीरियड आणि pre-existing वेटिंग.
- सर्व्हायव्हल पीरियड — कमी असेल तर चांगलं.
- प्रीमियम दरवर्षी वाढतो की ठराविक.
- एक क्लेमनंतर पॉलिसी संपते की “multiple claim” सोय आहे.
- कमाल वय — किती वर्षांपर्यंत रिन्यू करता येते.
- मेडिकल तपासणी — प्रामाणिकपणे सगळं जाहीर करा.
- कंपनीचा क्लेम सेटलमेंट रेकॉर्ड.
- Free look कालावधी — पॉलिसी मिळाल्यानंतर ठराविक दिवसांत पटली नाही तर परत करता येते.
तीन कुटुंबं, तीन निर्णय
पुण्याचा अक्षय, 31 वर्षं, IT मध्ये
कंपनीचा ₹5 लाखांचा ग्रुप हेल्थ इन्शुरन्स आहे, स्वतःचा ₹10 लाखांचा फॅमिली फ्लोटर पण घेतलाय. वार्षिक पगार ₹14 लाख. त्याने ₹1.5 कोटींचा टर्म इन्शुरन्स घेताना त्यावर ₹25 लाखांचा “additional” CI रायडर जोडला. वाढीव प्रीमियम वर्षाला साधारण ₹5,000-6,000. त्याच्या भाषेत — “महिन्याला एका OTT सबस्क्रिप्शन इतका खर्च, आणि मोठ्या आजारात दोन वर्षांचा पगार हातात.”
सोलापूरच्या मीनाताई, 44 वर्षं, शाळेत शिक्षिका
आईला ब्रेस्ट कॅन्सर झाला होता. त्यामुळे घरात भीती. त्यांनी 40+ आजार कव्हर करणारी ₹20 लाखांची स्टँडअलोन CI पॉलिसी घेतली. मेडिकल तपासणीत थायरॉईड जाहीर केला — पॉलिसी मिळाली, थोडा जास्त प्रीमियम. कुटुंबात इतिहास असेल तर लवकर आणि प्रामाणिकपणे घेणं किती महत्त्वाचं, याचं हे उदाहरण.
नागपूरचे देशमुख, 53 वर्षं, व्यवसाय
BP आणि डायबेटिस आधीपासून. अनेक कंपन्यांनी CI पॉलिसी नाकारली किंवा खूप अटी घातल्या. शेवटी त्यांनी ₹10 लाखांची, मर्यादित आजारांची पॉलिसी घेतली आणि उरलेल्या धोक्यासाठी स्वतंत्र “आरोग्य निधी” (FD + लिक्विड फंड) उभा केला. धडा — 50 नंतर पर्याय कमी होतात, म्हणून 30-40 च्या दरम्यानच निर्णय घ्या.
क्लेम नाकारले जाण्याची 6 सामान्य कारणं
- आधीचा आजार लपवला — सगळ्यात मोठं कारण.
- वेटिंग पीरियडमध्ये निदान — पॉलिसी घेऊन 60 दिवसांत निदान झालं तर क्लेम नाही.
- व्याख्येत बसत नाही — उदा. सुरुवातीच्या टप्प्यातला कॅन्सर, किंवा “सौम्य” हार्ट अटॅक जो पॉलिसीच्या तीव्रतेच्या व्याख्येत बसत नाही.
- सर्व्हायव्हल पीरियड पूर्ण झाला नाही.
- वगळलेली कारणं — व्यसनामुळे झालेला आजार, स्वतःला केलेली इजा, काही धोकादायक खेळ इ. (पॉलिसीप्रमाणे).
- कागदपत्रं अपूर्ण — biopsy रिपोर्ट, तज्ज्ञ डॉक्टरांचं प्रमाणपत्र नसणं.
कॅन्सर-स्पेसिफिक आणि हार्ट-स्पेसिफिक पॉलिसी: चालतील का?
काही कंपन्या फक्त कॅन्सरसाठी किंवा फक्त हृदयरोगासाठी पॉलिसी देतात. त्यांचे काही फायदे आहेत — प्रीमियम कमी, आणि काही कॅन्सर पॉलिसी सुरुवातीच्या टप्प्यातही काही टक्के रक्कम देतात (उदा. early stage वर 25%, major stage वर 100%).
| प्रकार | फायदा | मर्यादा | कोणासाठी |
|---|---|---|---|
| सर्वसाधारण CI (20-60 आजार) | मोठं संरक्षण | प्रीमियम थोडा जास्त | बहुतेक सगळ्यांसाठी |
| कॅन्सर-स्पेसिफिक | टप्प्यानुसार पैसे, स्वस्त | फक्त कॅन्सर | कुटुंबात कॅन्सरचा इतिहास |
| हार्ट-स्पेसिफिक | हृदयाच्या अनेक प्रक्रिया कव्हर | फक्त हृदय | कुटुंबात हृदयरोगाचा इतिहास |
साधा नियम — आधी सर्वसाधारण CI. मग कुटुंबाच्या इतिहासाप्रमाणे गरज वाटली तर एक स्पेसिफिक पॉलिसी पूरक म्हणून.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाप्रीमियम कमी करायच्या 5 कायदेशीर पद्धती
- लवकर घ्या — वय 30 आणि 45 मधला प्रीमियमचा फरक तिप्पट.
- धूम्रपान सोडा — तंबाखू वापरणाऱ्यांचा प्रीमियम खूप जास्त. 12+ महिने सोडल्यानंतर अनेक कंपन्या कमी दर देतात.
- टर्म प्लॅनवर रायडर — तरुण वयात हा सगळ्यात स्वस्त मार्ग.
- 2-3 वर्षांचा प्रीमियम एकदम — काही कंपन्या सवलत देतात.
- ऑनलाइन थेट खरेदी — मध्यस्थाचा खर्च कमी.
सगळ्यात मोठी चूक: आजार लपवणं
पॉलिसी घेताना BP, डायबेटिस, थायरॉईड, धूम्रपान, आधीची शस्त्रक्रिया — हे लपवू नका. प्रीमियम थोडा वाढेल किंवा काही आजार वगळले जातील, पण क्लेमच्या वेळी नकार मिळणार नाही. CI क्लेम मोठ्या रकमेचा असतो, त्यामुळे कंपनी तो काळजीपूर्वक तपासते. लपवलेलं सापडलं तर पूर्ण क्लेम नाकारला जाऊ शकतो.
टॅक्सचा फायदा
जुनी टॅक्स पद्धत वापरत असाल तर स्टँडअलोन CI पॉलिसीचा प्रीमियम (आरोग्य विमा म्हणून) 80D मध्ये येतो — स्वतः, जोडीदार आणि मुलांसाठी वर्षाला ₹25,000 पर्यंत (60+ असल्यास ₹50,000), आई-वडिलांसाठी वेगळी मर्यादा. लाइफ पॉलिसीवरच्या रायडरचा प्रीमियम वेगवेगळ्या नियमांत बसू शकतो. नव्या पद्धतीत ही वजावट नाही. आणि महत्त्वाचं — मिळालेली CI क्लेमची रक्कम सहसा टॅक्स-फ्री मानली जाते.
कुटुंबाचं पूर्ण “सुरक्षा कवच” कसं असावं?
| संरक्षण | कशासाठी | किती (उदाहरण, ₹9L उत्पन्न) |
|---|---|---|
| टर्म इन्शुरन्स | मृत्यू झाल्यास कुटुंबासाठी | ₹1-1.5 कोटी |
| हेल्थ इन्शुरन्स (फॅमिली फ्लोटर) | हॉस्पिटल बिल | ₹10 लाख + सुपर टॉप-अप |
| क्रिटिकल इलनेस | मोठ्या आजारात उत्पन्न आणि खर्च | ₹25 लाख |
| पर्सनल अॅक्सिडेंट | अपघाती अपंगत्व | ₹25-50 लाख |
| इमर्जन्सी फंड | छोटे-मोठे अचानक खर्च | 6 महिन्यांचा खर्च |
हे पाच खांब मजबूत असले की मग SIP, शेअर्स, सोनं — सगळी गुंतवणूक शांतपणे वाढू शकते. कारण कुठल्याही संकटात तुम्हाला ती मोडावी लागणार नाही.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
क्रिटिकल इलनेस इन्शुरन्स म्हणजे काय?
यादीतल्या मोठ्या आजाराचं (कॅन्सर, हार्ट अटॅक, स्ट्रोक, किडनी फेल्युअर इ.) निदान झाल्यावर पूर्ण कव्हर रक्कम एकदम देणारा विमा. पैसे कुठेही वापरता येतात.
हेल्थ इन्शुरन्स असताना क्रिटिकल इलनेस का घ्यायचा?
हेल्थ इन्शुरन्स फक्त हॉस्पिटलचं बिल भरतो. उत्पन्न बंद होणं, EMI, घरखर्च, बाहेरचे उपचार यांसाठी CI ची एकरकमी रक्कम उपयोगी पडते.
सर्व्हायव्हल पीरियड म्हणजे काय?
निदानानंतर ठराविक दिवस (बहुतेक 15-30) विमाधारक जिवंत राहिला तरच CI क्लेम मिळतो. त्यामुळे टर्म इन्शुरन्स वेगळा असणं आवश्यक.
क्रिटिकल इलनेसमध्ये वेटिंग पीरियड किती असतो?
साधारण पहिले 90 दिवस. आधीच्या आजारांसाठी 2-4 वर्षांचा वेगळा वेटिंग पीरियड असू शकतो.
किती कव्हर घ्यावा?
साधारण 3-5 वर्षांचं वार्षिक उत्पन्न. परवडत नसेल तर ₹10-15 लाखांपासून सुरुवात करा.
CI रायडर चांगला की स्टँडअलोन पॉलिसी?
तरुण वयात टर्मवर रायडर स्वस्त पडतो. मोठा कव्हर आणि जास्त आजार हवे असतील तर स्टँडअलोन पॉलिसी चांगली.
एकाच आजारासाठी हेल्थ आणि CI दोन्ही क्लेम मिळतात का?
हो. हेल्थ इन्शुरन्स बिल भरतो आणि CI एकरकमी रक्कम देतो. दोन्ही स्वतंत्र आहेत.
CI च्या प्रीमियमवर टॅक्स सूट मिळते का?
जुन्या टॅक्स पद्धतीत स्टँडअलोन CI प्रीमियम 80D मध्ये मर्यादेत येतो. नव्या पद्धतीत ही सूट नाही.
क्लेमनंतर पॉलिसी चालू राहते का?
बहुतेक पॉलिसी एक क्लेमनंतर संपतात. काही “multiple claim” पॉलिसी वेगवेगळ्या गटातल्या आजारांसाठी पुन्हा क्लेम देतात.
कोणत्या वयात CI घ्यावा?
जितक्या लवकर तितकं चांगलं. 30-35 व्या वर्षी प्रीमियम कमी असतो आणि आरोग्य चांगलं असल्यामुळे पॉलिसी सहज मिळते.
शेवटी एवढंच
आजारपण कोणालाच सांगून येत नाही. हेल्थ इन्शुरन्स तुम्हाला हॉस्पिटलमध्ये वाचवतो, पण क्रिटिकल इलनेस तुमचं घर, तुमचे EMI, तुमच्या मुलांचं शिक्षण आणि तुमची SIP वाचवतो. महिन्याला एका पिझ्झाइतक्या खर्चात हे संरक्षण मिळू शकतं.
तुमच्या वयाप्रमाणे किती कव्हर, कोणता प्रकार आणि अंदाजे किती प्रीमियम हे बघायचं असेल तर WhatsApp करा. आपण शांतपणे, साध्या मराठीत ठरवू.
🩺 तुमच्यासाठी योग्य CI कव्हर ठरवूया
वय, उत्पन्न, कर्ज आणि कुटुंबाचा आरोग्य इतिहास बघून किती कव्हर आणि कोणता प्रकार — सोप्या मराठीत.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा