एक छोटासा प्रसंग सांगतो. पुण्यातल्या संदीपची नोकरी अचानक गेली. कंपनीने टीम कमी केली. संदीपकडे पैसे नव्हते असं नाही — त्याचे ₹4 लाख शेअर्समध्ये होते आणि ₹2 लाखांची FD होती. पण नेमकं त्याच महिन्यात बाजार 12% पडला होता. FD मोडली तर दंड. शेअर्स विकले तर तोटा. शेवटी त्याने क्रेडिट कार्डवर घरखर्च चालवला आणि तीन महिन्यांत ₹1.2 लाखांचं कर्ज, तेही 36-40% व्याजाने.
संदीपची चूक काय होती? पैसे होते, पण “आपत्कालीन निधी” (Emergency Fund) नव्हता. म्हणजे असे पैसे जे लगेच, पूर्ण आणि कुठलाही तोटा न होता हातात येतील.
आज आपण याच विषयावर बोलणार आहोत. इमर्जन्सी फंड किती हवा, तो कुठे ठेवायचा — सेव्हिंग अकाउंट, स्वीप-इन FD, लिक्विड फंड की आणखी कुठे — आणि तो हळूहळू कसा उभा करायचा. हा विषय कंटाळवाणा वाटतो, पण तुमच्या सगळ्या गुंतवणुकीचा हा पाया आहे. पाया कच्चा असेल तर वरची इमारत कितीही सुंदर असली तरी धोका आहेच.
इमर्जन्सी फंड म्हणजे काय? आणि तो गुंतवणूक का नाही?
इमर्जन्सी फंड म्हणजे अचानक आलेल्या संकटासाठी बाजूला ठेवलेले पैसे. नोकरी जाणे, घरात कुणाचं आजारपण (ज्यात विमा पूर्ण कव्हर करत नाही), गाडीचा अपघात, घराची मोठी दुरुस्ती, गावाकडे अचानक जावं लागणं — असे प्रसंग.
याचा उद्देश पैसे वाढवणे नाही. उद्देश आहे — संकटाच्या वेळी तुम्हाला तुमची चांगली गुंतवणूक तोट्यात मोडावी लागू नये आणि महागडं कर्ज घ्यावं लागू नये. म्हणून याला “गुंतवणूक” न म्हणता “विमा” सारखं बघा. यावर 7% मिळालं की 4%, हा मुख्य प्रश्न नाही. मुख्य प्रश्न — गरजेच्या दिवशी ते पैसे 24 तासांत हातात येतील का?
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाकिती पैसे बाजूला ठेवायचे? तुमचा आकडा काढा
सर्वसाधारण नियम — 6 महिन्यांचा अत्यावश्यक खर्च. पण “खर्च” म्हणजे पगार नाही. फक्त असे खर्च जे नोकरी गेली तरी थांबणार नाहीत.
| खर्च | दरमहा (उदाहरण) |
|---|---|
| घरभाडं किंवा होम लोन EMI | ₹18,000 |
| किराणा, दूध, भाजी | ₹9,000 |
| वीज, गॅस, पाणी, मोबाईल, इंटरनेट | ₹3,500 |
| मुलांची शाळा फी (महिन्याला सरासरी) | ₹4,000 |
| विमा प्रीमियम (महिन्याला सरासरी) | ₹2,500 |
| इतर कर्जाचे EMI | ₹6,000 |
| प्रवास, औषधं, किरकोळ | ₹4,000 |
| एकूण अत्यावश्यक खर्च | ₹47,000 |
म्हणजे या कुटुंबासाठी 6 महिन्यांचा इमर्जन्सी फंड = ₹47,000 × 6 = ₹2,82,000. आकडा मोठा वाटतो ना? घाबरू नका, हा एकदम उभा करायचा नाही. पुढे त्याची पद्धत बघू.
3 महिने की 6 की 12? तुमच्या नोकरीप्रमाणे ठरवा
| तुमची परिस्थिती | किती महिन्यांचा फंड |
|---|---|
| सरकारी नोकरी, घरात दोघं कमावते | 3-4 महिने |
| खाजगी नोकरी, एकटा कमावता | 6 महिने |
| IT/स्टार्टअप, जिथे लेऑफचा धोका | 8-9 महिने |
| व्यवसाय, फ्रीलान्स, कमिशनवर उत्पन्न | 9-12 महिने |
| घरात वृद्ध आई-वडील, आरोग्य प्रश्न | +2 महिने जास्त |
पर्याय 1: साधं सेव्हिंग अकाउंट
सगळ्यात सोपं. पैसे कधीही, ATM, UPI ने लगेच. पण व्याज साधारण 2.5-3% च. महागाई 4-5% असेल तर पैसे हळूहळू कमी होतात. आणि दुसरी अडचण — पैसे रोजच्या खात्यात असले की खर्च होऊन जातात. “थोडेच घेतो” करत करत फंड रिकामा होतो.
तरीही, एक-दीड महिन्याचा खर्च सेव्हिंग अकाउंटमध्ये असणं चांगलं. कारण रात्री 2 वाजता हॉस्पिटलमध्ये डिपॉझिट भरायचं असेल, तर तेच लगेच कामाला येतं.
पर्याय 2: स्वीप-इन FD (ऑटो स्वीप)
हा बऱ्याच लोकांना माहित नसलेला चांगला पर्याय. यात तुमच्या सेव्हिंग अकाउंटमध्ये एक मर्यादा ठरवायची — समजा ₹50,000. त्यापेक्षा जास्त रक्कम आपोआप FD मध्ये जाते आणि त्यावर FD चं व्याज (6-7%) मिळतं. गरज पडली की तुम्ही नेहमीसारखं पैसे काढता, बँक FD मधून आवश्यक तेवढेच पैसे परत खात्यात आणते.
फायदा — FD चं व्याज + सेव्हिंगसारखी सोय. बहुतेक मोठ्या बँकांमध्ये ही सोय आहे, नाव वेगवेगळं असतं (Auto Sweep, Flexi Deposit, Sweep-in). नेटबँकिंगमधून किंवा शाखेत जाऊन सुरू करता येतं.
पर्याय 3: लिक्विड म्युच्युअल फंड
लिक्विड फंड हा एक डेट म्युच्युअल फंड आहे जो पैसे 91 दिवसांपर्यंतच्या अतिशय कमी काळाच्या सरकारी बिलं, बँक सर्टिफिकेट्स यात गुंतवतो. त्यामुळे धोका खूप कमी आणि परतावा साधारण FD च्या आसपास (6-7%, बाजारातल्या व्याजदरांप्रमाणे).
पैसे काढायचे असतील तर कामाच्या दिवशी विनंती केली की साधारण पुढच्या कामकाजाच्या दिवशी खात्यात. बऱ्याच फंडांमध्ये “इन्स्टंट रिडम्प्शन” सोय आहे — ₹50,000 किंवा जमा रकमेच्या 90% (यातलं कमी) काही मिनिटांत खात्यात, अगदी सुट्टीच्या दिवशीही.
लिक्विड फंडावर टॅक्स
सध्याच्या नियमाप्रमाणे डेट फंडांच्या (लिक्विड फंडासह) नफ्यावर तुमच्या स्लॅबप्रमाणे टॅक्स लागतो, किती दिवस ठेवले याचा फरक पडत नाही. म्हणजे टॅक्सच्या बाबतीत तो FD सारखाच. पण फरक हा — FD वर व्याज दरवर्षी टॅक्समध्ये धरलं जातं, तर लिक्विड फंडात तुम्ही युनिट्स विकाल तेव्हाच नफ्यावर टॅक्स. म्हणजे टॅक्स पुढे ढकलला जातो.
पर्याय 4: छोट्या-छोट्या FD (लॅडर)
काही लोकांना म्युच्युअल फंड नको असतो. त्यांच्यासाठी एक जुनी, विश्वासाची पद्धत — एक मोठी FD न करता 4-5 छोट्या FD. उदा. ₹2.5 लाख असतील तर ₹50,000 च्या 5 FD. गरज पडली तर फक्त एक मोडायची, बाकी चालू राहतात. मोडलेल्या FD वर दंड (0.5-1%) फक्त त्या ₹50,000 वर लागतो.
लिक्विड, ओव्हरनाईट आणि मनी मार्केट फंड — फरक काय?
म्युच्युअल फंड ॲप उघडलं की “डेट” विभागात खूप नावं दिसतात आणि माणूस गोंधळतो. इमर्जन्सी फंडासाठी कामाचे फक्त तीन प्रकार आहेत. बाकीच्यांकडे (क्रेडिट रिस्क, लाँग ड्युरेशन, गिल्ट) सध्या बघायचंच नाही.
| फंड प्रकार | पैसे कुठे गुंतवतो | किती काळासाठी | धोका | इमर्जन्सीसाठी |
|---|---|---|---|---|
| ओव्हरनाईट फंड | एका दिवसाचे कर्ज-व्यवहार | 1 दिवस | सगळ्यात कमी | हो, पण परतावा थोडा कमी |
| लिक्विड फंड | ट्रेझरी बिलं, CP, CD | 91 दिवसांपर्यंत | खूप कमी | हो, सगळ्यात लोकप्रिय |
| मनी मार्केट फंड | असेच पेपर | 1 वर्षापर्यंत | कमी | 3ऱ्या कप्प्यासाठी ठीक |
| अल्ट्रा शॉर्ट / शॉर्ट ड्युरेशन | कंपन्यांचे बॉन्ड | 3 महिने ते 3 वर्षं | थोडा जास्त | नको |
साधा नियम — इमर्जन्सीसाठी लिक्विड फंड. खूपच सावध असाल तर ओव्हरनाईट. फंड निवडताना “Direct – Growth” पर्याय घ्या, म्हणजे खर्च कमी आणि नफा युनिटच्या किमतीतच वाढत जातो.
स्वीप-इन सुविधा कशी सुरू करायची? पायरी-पायरीने
- तुमच्या बँकेच्या नेटबँकिंग किंवा ॲपमध्ये “Deposits” किंवा “FD” विभागात जा.
- तिथे “Auto Sweep”, “Sweep-in”, “Flexi Deposit” अशा नावाचा पर्याय शोधा. नसेल तर कस्टमर केअरला विचारा.
- सेव्हिंग अकाउंटमध्ये किती रक्कम कायम ठेवायची (threshold) ते ठरवा, उदा. ₹40,000.
- स्वीप होणाऱ्या FD चा कालावधी निवडा — 1 वर्ष चांगला, कारण व्याजदर बरा मिळतो.
- नियम वाचा: किमान किती रकमेच्या पटीत स्वीप होते, मोडलेल्या भागावर व्याज किती मिळतं.
- पहिल्या महिन्यात एकदा स्टेटमेंट तपासा की FD खरंच तयार झाली का.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावानोकरी गेली तर पहिले 30 दिवस: फंड कसा वापरायचा?
देव करो आणि ही वेळ कोणावर येऊ नये. पण आली तर घाबरून निर्णय घेऊ नका. पहिल्या महिन्यात हे करा:
- पहिला आठवडा: कंपनीकडून मिळणारं फुल अँड फायनल, ग्रॅच्युइटी, रजेचे पैसे यांचा हिशोब घ्या. PF काढायची घाई करू नका — तो निवृत्तीचा पैसा आहे.
- खर्चाची छाटणी: OTT सबस्क्रिप्शन, बाहेरचं जेवण, नवी खरेदी थांबवा. अत्यावश्यक खर्च 10-15% कमी करता येतो का बघा.
- फंड वापरायचा क्रम: आधी कप्पा 1 (सेव्हिंग), मग कप्पा 2 (स्वीप/लिक्विड). शेवटपर्यंत SIP आणि शेअर्सला हात लावू नका.
- SIP चं काय: पूर्ण बंद करण्याऐवजी काही महिने “Pause” करा. बहुतेक फंड हाऊस 1-6 महिने पॉज करायची सोय देतात.
- कर्जाचे EMI: बँकेशी बोला. काही वेळा काही महिन्यांची सवलत किंवा कालावधी वाढवून EMI कमी करता येतो. EMI चुकवून CIBIL खराब करू नका.
- आरोग्य विमा: कंपनीचा ग्रुप विमा नोकरीसोबत संपतो. लगेच स्वतःचा वैयक्तिक विमा घ्या किंवा कंपनीची “portability” सोय विचारा.
व्यवसायिक, शेतकरी आणि फ्रीलान्सर्ससाठी वेगळा विचार
ज्यांना दर महिन्याला ठराविक पगार येत नाही, त्यांच्यासाठी इमर्जन्सी फंड आणखी महत्त्वाचा. दुकानात दोन महिने धंदा मंदावला, पीक खराब झालं, क्लायंटने पेमेंट अडवलं — असे प्रसंग सामान्य आहेत.
- घरखर्च आणि धंद्याचा खर्च वेगळे मोजा. दोन्हीसाठी वेगळा फंड. धंद्याचं खेळतं भांडवल आणि घराचा इमर्जन्सी फंड एकाच खात्यात नको.
- चांगल्या महिन्यात (सीझन, हंगाम) मिळकतीचा 20-25% थेट फंडात.
- शेतकऱ्यांनी पीक विमा, KCC ची मर्यादा आणि इमर्जन्सी फंड — तिन्ही एकत्र प्लॅन करा.
- फ्रीलान्सर्सनी किमान 9 महिन्यांचा फंड ठेवावा, कारण दोन प्रोजेक्ट्समध्ये कधी कधी मोठं अंतर पडतं.
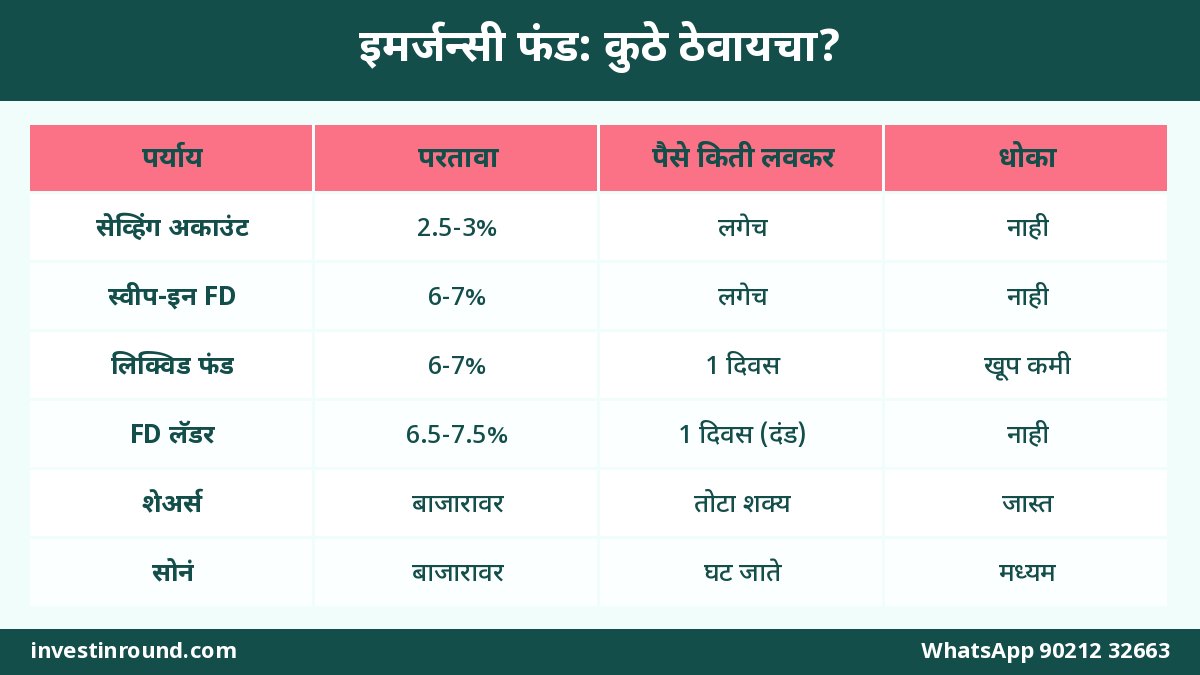
सगळ्या पर्यायांची तुलना
| पर्याय | अंदाजे परतावा | पैसे किती लवकर | धोका | सोय |
|---|---|---|---|---|
| सेव्हिंग अकाउंट | 2.5-3% | लगेच (UPI/ATM) | नाही | सगळ्यात सोपं |
| स्वीप-इन FD | 6-7% | लगेच | नाही | खूप चांगली |
| लिक्विड फंड | 6-7% | 1 दिवस (इन्स्टंट ₹50k) | खूप कमी | चांगली |
| छोट्या FD (लॅडर) | 6.5-7.5% | 1 दिवस, दंडासह | नाही | ठीक |
| शेअर्स/इक्विटी फंड | बाजारावर | 2-3 दिवस, पण तोटा शक्य | जास्त | इमर्जन्सीसाठी नको |
| सोनं/दागिने | बाजारावर | विकायला वेळ, घट | मध्यम | शेवटचा पर्याय |
माझं आवडतं “3 कप्प्यांचं” मॉडेल
एकाच ठिकाणी सगळे पैसे ठेवण्यापेक्षा तीन कप्पे करा:
| कप्पा | किती | कुठे | कशासाठी |
|---|---|---|---|
| कप्पा 1 — लगेच | 1 महिन्याचा खर्च | सेव्हिंग अकाउंट | रात्री-अपरात्री, हॉस्पिटल डिपॉझिट |
| कप्पा 2 — 1-2 दिवसांत | 2-3 महिन्यांचा खर्च | स्वीप-इन FD / लिक्विड फंड | नोकरी गेली तर पहिले महिने |
| कप्पा 3 — आठवड्यात | 2-3 महिन्यांचा खर्च | FD लॅडर / लिक्विड फंड | मोठं संकट, लांबलेलं |
₹47,000 खर्चाच्या कुटुंबासाठी: ₹47,000 सेव्हिंगमध्ये, ₹1.4 लाख स्वीप-इन FD मध्ये, आणि ₹95,000 लिक्विड फंडात. एकूण ₹2.82 लाख.
🛟 तुमचा इमर्जन्सी फंड प्लॅन बनवूया
तुमचा खर्च, नोकरीचा प्रकार आणि बचत बघून किती आणि कुठे ठेवायचं हे सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडापैसे नाहीत? मग इमर्जन्सी फंड कसा उभा करायचा?
हा खरा प्रश्न. बहुतेक लोकांकडे एकदम ₹2-3 लाख नसतात. ठीक आहे. टप्प्या-टप्प्याने करूया.
- पहिलं ध्येय — ₹25,000 किंवा 1 महिन्याचा खर्च. यासाठी 3-4 महिने दरमहा ₹6,000-8,000 वेगळ्या खात्यात.
- दुसरं ध्येय — 3 महिन्यांचा खर्च. दरमहा ठराविक रक्कम लिक्विड फंडात SIP सारखी टाका.
- बोनस, दिवाळी भेट, टॅक्स रिफंड — यांचा अर्धा भाग थेट इमर्जन्सी फंडात.
- तिसरं ध्येय — 6 महिने. एकदा 3 महिने झाले की तुमच्या इतर गुंतवणुका (SIP) सोबत हा चालू ठेवा.
किती दिवसांत होईल? Groww-स्टाईल हिशोब
| दरमहा बाजूला | 6.5% वाढ धरून 12 महिन्यांत | 24 महिन्यांत | 36 महिन्यांत |
|---|---|---|---|
| ₹5,000 | ₹61,800 | ₹1,27,700 | ₹1,98,200 |
| ₹8,000 | ₹98,900 | ₹2,04,400 | ₹3,17,100 |
| ₹12,000 | ₹1,48,300 | ₹3,06,600 | ₹4,75,600 |
म्हणजे दरमहा ₹8,000 बाजूला ठेवले तर अडीच-तीन वर्षांत ₹2.8 लाखांचा फंड तयार. नंतर ती ₹8,000 ची रक्कम इक्विटी SIP कडे वळवा.
महागाईचा हिशोब: तुमचा फंड दरवर्षी किती वाढायला हवा?
आज ₹47,000 चा महिन्याचा खर्च पाच वर्षांनी तेवढाच राहील का? नाही. किराणा, शाळा फी, औषधं, वीजबिल — सगळं वाढतं. साधारण 6% महागाई धरली तर तुमचा अत्यावश्यक खर्च असा वाढेल:
| वर्ष | महिन्याचा खर्च (6% वाढ) | 6 महिन्यांचा फंड हवा |
|---|---|---|
| आज | ₹47,000 | ₹2,82,000 |
| 2 वर्षांनी | ₹52,800 | ₹3,16,900 |
| 3 वर्षांनी | ₹56,000 | ₹3,35,900 |
| 5 वर्षांनी | ₹62,900 | ₹3,77,400 |
म्हणजे पाच वर्षांत फंड जवळपास ₹95,000 ने वाढायला हवा. चांगली गोष्ट ही की लिक्विड फंड किंवा स्वीप FD मधलं व्याज यातला बराच भाग आपोआप भरून काढतं. उरलेला फरक दरवर्षी पगारवाढ झाली की थोडा भरा. वर्षातून एकदा — एप्रिल महिना ठरवा — फंडाचा आढावा घ्या.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाखरी उदाहरणं: तीन कुटुंबांचे प्लॅन
नाशिकचे जोशी — दोघं नोकरीत, एक मुलगा
महिन्याचा अत्यावश्यक खर्च ₹38,000. दोघंही कमावते, त्यामुळे 4 महिन्यांचा फंड पुरेसा — ₹1.52 लाख. ₹40,000 सेव्हिंगमध्ये, ₹1.12 लाख लिक्विड फंडात. उरलेली सगळी बचत SIP आणि PPF मध्ये.
कोल्हापूरचे सावंत — किराणा दुकान
घरखर्च ₹30,000 आणि दुकानाचा स्थिर खर्च (भाडं, कामगार) ₹25,000. उत्पन्न सणासुदीला जास्त, पावसाळ्यात कमी. त्यांच्यासाठी 9 महिन्यांचा घरखर्च (₹2.7 लाख) आणि 3 महिन्यांचा दुकान खर्च (₹75,000) — एकूण ₹3.45 लाख. दिवाळीच्या मोसमात मिळणाऱ्या जास्तीच्या कमाईतून दरवर्षी हा भरून काढतात.
पुण्याची प्रिया — IT मध्ये, एकटी राहते
भाडं, जेवण, EMI मिळून ₹35,000. IT मध्ये लेऑफचा धोका म्हणून 8 महिने — ₹2.8 लाख. तिने स्वीप-इन FD मध्ये ₹1.5 लाख आणि लिक्विड फंडात ₹1.3 लाख ठेवले. आणि आई-वडिलांसाठी वेगळा आरोग्य विमा घेतला, म्हणजे त्यांच्या आजारपणासाठी फंड मोडायची वेळ येऊ नये.
इमर्जन्सी फंड आधी की SIP आधी?
हा नेहमीचा प्रश्न. माझं उत्तर — दोन्ही, पण प्रमाण बदलून.
- इमर्जन्सी फंड शून्य असेल तर: बचतीचा 70% फंडासाठी, 30% SIP.
- 3 महिन्यांचा फंड झाला की: 30% फंडासाठी, 70% SIP.
- 6 महिने पूर्ण झाले की: 100% गुंतवणुकीकडे. फंड फक्त महागाईप्रमाणे वर्षातून एकदा वाढवा.
SIP अजिबात न करता फक्त फंड उभा करत बसलात, तर बाजाराचा चांगला काळ हुकू शकतो. आणि फंड न करता फक्त SIP केली, तर संदीपसारखी परिस्थिती. म्हणून दोन्हींचा मेळ.
इमर्जन्सी फंड आणि विमा — दोघंही हवे
इमर्जन्सी फंड हा आरोग्य विम्याची जागा घेऊ शकत नाही. हॉस्पिटलचं एक बिल ₹4-5 लाख सहज होतं. तेवढं तुमचा फंड पूर्ण संपवून टाकेल. म्हणून:
- कुटुंबासाठी किमान ₹5-10 लाखांचा आरोग्य विमा (फॅमिली फ्लोटर).
- घरात कमावणारा एकच असेल तर टर्म इन्शुरन्स.
- इमर्जन्सी फंड हा विम्यात न बसणाऱ्या खर्चासाठी — को-पे, कन्झ्युमेबल्स, नोकरी जाणे.
8 चुका ज्या लोक नेहमी करतात
- इमर्जन्सी फंड शेअर्समध्ये ठेवणं — गरजेच्या वेळी बाजार पडलेला असतो.
- फंड रोजच्या सेव्हिंग खात्यातच ठेवणं — हळूहळू खर्च होतो.
- ट्रिप, फोन, सेलसाठी फंड वापरणं — “हेही एक प्रकारची इमर्जन्सीच आहे” असं स्वतःला समजावणं.
- वापरल्यानंतर पुन्हा भरून न काढणं.
- घरात कुणालाच फंड कुठे आहे हे माहित नसणं — तुम्ही हॉस्पिटलमध्ये असाल तर?
- एकाच मोठ्या FD मध्ये सगळे पैसे.
- महागाईप्रमाणे आकडा वाढवायला विसरणं — 5 वर्षांपूर्वीचा ₹2 लाख आज पुरत नाही.
- क्रेडिट कार्डची मर्यादा हाच इमर्जन्सी फंड समजणं.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतघरच्यांना सांगून ठेवा: एक छोटी यादी
एक कागद किंवा फोनमध्ये नोट बनवा आणि जोडीदाराला/घरातल्या जबाबदार व्यक्तीला सांगा:
- कोणत्या बँकेत स्वीप-इन FD, खातं कोणाच्या नावावर.
- लिक्विड फंड कोणत्या फंड हाऊसमध्ये, कसा काढायचा.
- नॉमिनी कोण आहे — सगळीकडे नॉमिनी टाकलाय ना हे तपासा.
- आरोग्य विम्याचं कार्ड/पॉलिसी नंबर, TPA हेल्पलाइन.
वारंवार विचारले जाणारे प्रश्न (FAQ)
इमर्जन्सी फंड किती असावा?
साधारण 6 महिन्यांचा अत्यावश्यक खर्च. नोकरी अस्थिर असेल किंवा व्यवसाय असेल तर 9-12 महिने. फक्त अत्यावश्यक खर्च मोजा, पूर्ण पगार नाही.
इमर्जन्सी फंड लिक्विड फंडात ठेवणं सुरक्षित आहे का?
चांगल्या फंड हाऊसचा लिक्विड फंड खूप कमी धोक्याचा आहे, पण शून्य धोका नाही. म्हणून सगळा फंड एकाच ठिकाणी न ठेवता काही भाग बँकेत ठेवा.
स्वीप-इन FD म्हणजे काय?
सेव्हिंग अकाउंटमध्ये ठरवलेल्या मर्यादेपेक्षा जास्त पैसे आपोआप FD मध्ये जातात आणि गरज पडली की परत खात्यात येतात. सेव्हिंगची सोय आणि FD चं व्याज.
लिक्विड फंडातून पैसे किती लवकर मिळतात?
साधारण पुढच्या कामकाजाच्या दिवशी. बऱ्याच फंडांत ₹50,000 पर्यंत इन्स्टंट रिडम्प्शनची सोय असते, जी काही मिनिटांत पैसे देते.
इमर्जन्सी फंड आधी करायचा की SIP?
दोन्ही एकत्र, पण सुरुवातीला फंडाला जास्त प्राधान्य. 3 महिन्यांचा फंड झाला की SIP चं प्रमाण वाढवा.
लिक्विड फंडावर टॅक्स किती?
सध्याच्या नियमाप्रमाणे डेट फंडाच्या नफ्यावर तुमच्या स्लॅबप्रमाणे टॅक्स लागतो. युनिट्स विकाल तेव्हाच टॅक्स, दरवर्षी नाही.
सोनं इमर्जन्सी फंड म्हणून चालेल का?
शेवटचा पर्याय म्हणून ठीक, पण मुख्य फंड म्हणून नको. भाव वर-खाली होतो आणि दागिने विकताना घट जाते.
क्रेडिट कार्ड हा इमर्जन्सी फंड आहे का?
नाही. वेळेवर न भरल्यास त्यावर 36-42% वार्षिक व्याज लागतं. ते तात्पुरतं साधन आहे, फंड नाही.
फंड वापरला तर पुढे काय?
संकट संपलं की पहिलं काम — फंड पुन्हा भरून काढणं. तोपर्यंत नवीन मोठे खर्च टाळा.
इमर्जन्सी फंडाचा आकडा कधी वाढवायचा?
दरवर्षी एकदा, आणि घरात मोठा बदल झाला की — लग्न, मूल, नवं घर, नवं कर्ज, पगार वाढ.
शेवटी एवढंच
इमर्जन्सी फंड हा दिसायला कंटाळवाणा पण आयुष्यातला सगळ्यात शांतता देणारा पैसा आहे. तो असला की नोकरीत बॉसचा ताण, बाजाराची घसरण, अचानकचा खर्च — यांची भीती कमी होते. आणि मग तुमची SIP, तुमची शेअर गुंतवणूक शांतपणे वर्षानुवर्षं वाढू शकते.
आज फक्त एक काम करा: तुमचा महिन्याचा अत्यावश्यक खर्च कागदावर लिहा आणि त्याला 6 ने गुणा. तो तुमचा आकडा. मग पुढच्या महिन्यापासून त्याकडे पहिलं पाऊल. काही अडलं तर WhatsApp करा, आपण मिळून प्लॅन बनवू.
🛟 तुमचा इमर्जन्सी फंड प्लॅन बनवूया
तुमचा खर्च, नोकरीचा प्रकार आणि बचत बघून किती आणि कुठे ठेवायचं हे सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा