

नमस्कार मित्रांनो! दिवाळी, भाऊबीज, वाढदिवस, लग्न — आपल्याकडे गिफ्ट देण्याचे प्रसंग वर्षभर येत असतात. बहुतेक वेळा आपण सोनं, कपडे, मोबाईल किंवा रोख पैसे देतो. पण गेल्या काही वर्षांत एक नवीन प्रश्न खूप विचारला जातो: “माझ्याकडे जे म्युच्युअल फंडाचे युनिट्स आहेत, ते मी थेट मुलाला, आईला किंवा भावाला गिफ्ट करू शकतो का? की आधी विकून पैसेच द्यावे लागतात?”
आधी उत्तर होतं — “अवघड आहे.” डिमॅट खात्यात युनिट्स असतील तर ट्रान्सफर करता येत होते, पण बहुतेक सामान्य गुंतवणूकदारांचे युनिट्स SoA (स्टेटमेंट ऑफ अकाउंट) म्हणजे थेट फंड हाऊसच्या फोलिओमध्ये असतात. अशा युनिट्सचं गिफ्ट करायचं तर आधी डिमॅटमध्ये बदला, मग ट्रान्सफर करा — असा लांबचा मार्ग होता. आता मात्र नियम बदलले आहेत. SoA मोडमधले युनिट्सही डिमॅटशिवाय, थेट ऑनलाइन ट्रान्सफर किंवा गिफ्ट करता येतात.
आज आपण नेहमीप्रमाणे क्लासमध्ये बसल्यासारखं सगळं समजून घेऊ: हा बदल कधी आणि कसा आला, कोणाला कोणाकडे युनिट्स देता येतात, CAMS / KFintech / MF Central वर स्टेप बाय स्टेप प्रक्रिया काय, 10 दिवसांचा नियम काय, डिमॅट युनिट्स कसे पाठवायचे, आणि सगळ्यात महत्त्वाचं — टॅक्स कोणाला लागतो आणि किती.
आधी शब्द समजून घेऊ: SoA युनिट्स आणि डिमॅट युनिट्स
म्युच्युअल फंडाचे युनिट्स तुमच्याकडे दोन प्रकारे असू शकतात:
- SoA मोड (नॉन-डिमॅट): तुम्ही थेट फंड हाऊसच्या वेबसाइटवरून, ॲपवरून, किंवा डिस्ट्रिब्युटरमार्फत गुंतवणूक केली, तर युनिट्स तुमच्या फोलिओ नंबर मध्ये असतात. दर महिन्याला किंवा सहा महिन्यांनी तुम्हाला CAS (Consolidated Account Statement) येतं. बहुतेक SIP गुंतवणूकदार याच प्रकारात असतात.
- डिमॅट मोड: तुम्ही ब्रोकरच्या ॲपवरून (स्टॉक एक्सचेंज प्लॅटफॉर्मवरून) फंड घेतले असतील, तर युनिट्स शेअर्ससारखेच तुमच्या डिमॅट खात्यात दिसतात.
तुमचे युनिट्स कोणत्या मोडमध्ये आहेत, यावर गिफ्टची प्रक्रिया ठरते. डिमॅट खातं म्हणजे नक्की काय, हे नवीन असाल तर आमचा डिमॅट खातं म्हणजे काय हा लेख आधी वाचा.
हा बदल कधी आणि कसा आला?
हा बदल एका दिवसात झाला नाही, टप्प्याटप्प्याने आला. SEBI च्या सूचनेनुसार AMFI (म्युच्युअल फंड कंपन्यांची संघटना) ने 14 ऑगस्ट 2024 रोजी SoA मोडमधल्या युनिट्सच्या ट्रान्सफरची प्रक्रिया जाहीर केली.
- पहिला टप्पा: यात मर्यादित परिस्थितींसाठी सुविधा सुरू झाली — जॉइंट होल्डरपैकी एकाचं निधन झाल्यावर उरलेल्या होल्डरने नवीन जॉइंट होल्डर जोडणं; मृत गुंतवणूकदाराच्या नॉमिनीने युनिट्स कायदेशीर वारसांकडे ट्रान्सफर करणं; आणि मायनर मूल सज्ञान (18+) झाल्यावर फोलिओत आई-वडील/भावंडं/जोडीदार यांना जॉइंट होल्डर म्हणून जोडणं.
- दुसरा टप्पा: KFintech च्या माहितीनुसार 19 मे 2025 पासून हा टप्पा लागू झाला. यात सगळ्या रेसिडेंट आणि NRI वैयक्तिक गुंतवणूकदारांसाठी गिफ्टिंग, भावंडांना ट्रान्सफर, तिसऱ्या व्यक्तीला (थर्ड पार्टी) ट्रान्सफर, आणि जॉइंट होल्डर जोडणं/काढणं हे पर्याय सुरू झाले.
आता SEBI च्या नवीन म्युच्युअल फंड नियमावली 2026 मध्येही युनिट्सच्या ट्रान्सफरची तरतूद आहे, आणि या दिवाळी-भाऊबीजच्या हंगामात आर्थिक वर्तमानपत्रांमध्ये “MF युनिट्स गिफ्ट कसे करायचे” यावर पुन्हा भरपूर चर्चा सुरू झाली. म्हणूनच आज हा विषय.
कोणाकडे युनिट्स ट्रान्सफर करता येतात?
KFintech च्या FAQ नुसार दुसऱ्या टप्प्यात खालील पर्याय उपलब्ध आहेत:
| पर्याय | कोणासाठी |
|---|---|
| गिफ्टिंग | वडील, आई, मुलगा, मुलगी, जोडीदार, नात, नातू, भाऊ, बहीण |
| भावंडांना ट्रान्सफर | भाऊ / बहीण |
| थर्ड पार्टी ट्रान्सफर | नातेवाईक नसलेली व्यक्ती (उदा. मित्र) |
| होल्डर जोडणं / काढणं | फोलिओत जॉइंट होल्डर बदल |
| ट्रान्समिशननंतर | नॉमिनी → कायदेशीर वारस |
| मायनर सज्ञान झाल्यावर | पालक/भावंडं/जोडीदार यांना जॉइंट होल्डर म्हणून जोडणं |
म्हणजे आता मित्रालाही युनिट्स देता येतात — पण टॅक्सचे नियम वेगळे लागतात, ते आपण पुढे बघूच.
कोणत्या युनिट्सना ही सुविधा नाही? महत्त्वाच्या अटी
ही सुविधा सगळ्यांना, सगळ्या फंडांसाठी नाही. RTA आणि AMFI च्या प्रक्रियेनुसार या अटी आहेत:
- ETF वगळले आहेत (ते डिमॅटमधूनच ट्रान्सफर होतात).
- सोल्युशन-ओरिएंटेड स्कीम्स — म्हणजे वयाच्या अटी असलेल्या चिल्ड्रन्स फंड आणि रिटायरमेंट फंड — यांचे युनिट्स या सुविधेतून ट्रान्सफर करता येत नाहीत.
- मायनर फोलिओमधून किंवा मायनर फोलिओकडे ट्रान्सफर करता येत नाही. म्हणजे 18 वर्षांखालील मुलाला थेट युनिट्स गिफ्ट करता येत नाहीत. मुलाच्या नावावर गुंतवणूक कशी करायची, हे आम्ही मायनर फोलिओ आणि मुलाच्या नावावर SIP या लेखात सविस्तर सांगितलं आहे.
- युनिट्सवर लॉक-इन, फ्रीझ किंवा तारण (लिअन) नसावं. उदा. ELSS चे 3 वर्षं पूर्ण न झालेले युनिट्स, किंवा कर्जासाठी तारण ठेवलेले युनिट्स ट्रान्सफर होणार नाहीत.
- दोघांचं KYC “Validated” असावं — देणाऱ्याचं आणि घेणाऱ्याचं. KYC स्टेटस “Registered” किंवा “On Hold” असेल तर विनंती नाकारली जाते.
- घेणाऱ्याचा त्याच फंड हाऊसमध्ये फोलिओ असावा. नसेल तर तो झिरो-बॅलन्स फोलिओ उघडू शकतो.
- फक्त ऑनलाइन. कागदी फॉर्म, स्टॉक एक्सचेंज प्लॅटफॉर्म, MFU किंवा डिस्ट्रिब्युटरमार्फत ही विनंती करता येत नाही.
SoA युनिट्स गिफ्ट कसे करायचे? स्टेप बाय स्टेप
आता प्रत्यक्ष प्रक्रिया. ही सुविधा CAMS, KFintech आणि MF Central च्या पोर्टलवर आणि काही AMC च्या वेबसाइटवर उपलब्ध आहे. तुमचा फंड कोणत्या RTA कडे आहे (CAMS की KFintech) हे तुमच्या CAS वर लिहिलेलं असतं; MF Central वर दोन्हीचे फंड एकत्र दिसतात.
- KYC तपासा. CAMS किंवा KFintech च्या साइटवर PAN टाकून दोघांचं KYC स्टेटस “Validated” आहे का बघा.
- घेणाऱ्याचा फोलिओ तयार ठेवा. त्याच फंड हाऊसमध्ये त्याचा फोलिओ नसेल तर झिरो-बॅलन्स फोलिओ उघडायला सांगा आणि फोलिओ नंबर घ्या.
- “Transfer of Units” पर्याय उघडा. पोर्टलवर हा टॅब असतो. PAN, मोबाईल नंबर आणि ईमेल टाकून OTP ने लॉग-इन करा.
- ट्रान्सफरचा प्रकार निवडा — गिफ्ट, भावंड, थर्ड पार्टी वगैरे.
- फंड हाऊस, फोलिओ आणि स्कीम निवडा, आणि किती युनिट्स (संख्या किंवा टक्केवारी) द्यायचे ते भरा.
- घेणाऱ्याची माहिती भरा — PAN, फोलिओ नंबर, ईमेल, मोबाईल.
- OTP ने पुष्टी करा. देणाऱ्याला आणि घेणाऱ्याला दोघांनाही वेगवेगळे OTP येतात. जॉइंट होल्डर असतील तर सगळ्यांचे OTP लागतात.
- लागू शुल्क भरा. AMFI प्रक्रियेनुसार ट्रान्सफरवर लागू होणारी स्टॅम्प ड्युटी (असल्यास) पोर्टलवरच ऑनलाइन घेतली जाते.
- पुष्टीकरणाची वाट बघा. विनंती स्वीकारली की ईमेल येतो. ट्रान्सफर साधारण 2 कामकाजी दिवसांत पूर्ण होतं आणि दोघांनाही नवीन स्टेटमेंट येतं.
ट्रान्सफरनंतरचे 6 नियम जे माहिती हवेत
- 10 दिवसांचा कूलिंग पिरियड: घेणाऱ्याला ट्रान्सफर झालेले युनिट्स 10 दिवस विकता (रिडीम करता) येत नाहीत. फसवणूक झाली असेल तर ती पकडता यावी म्हणून हा नियम आहे.
- FIFO पद्धत: युनिट्स “आधी आले, आधी गेले” या पद्धतीने जातात — म्हणजे तुमचे सगळ्यात जुने युनिट्स आधी ट्रान्सफर होतात.
- अंशतः ट्रान्सफर चालतं: सगळे युनिट्स द्यायची गरज नाही. पण तुमच्या फोलिओत उरलेले युनिट्स स्कीमच्या किमान मर्यादेपेक्षा कमी झाले, तर ते उरलेले युनिट्स सक्तीने रिडीम होऊन पैसे तुम्हाला मिळतात.
- IDCW रेकॉर्ड डेट: रेकॉर्ड डेटच्या दिवशी ट्रान्सफर विनंती केली, तर त्या वेळचा डिव्हिडंड (IDCW) देणाऱ्यालाच मिळतो.
- एक्झिट लोड लागत नाही: ट्रान्सफर म्हणजे विक्री नाही, त्यामुळे ट्रान्सफरच्या वेळी एक्झिट लोड कापला जात नाही.
- गिफ्ट परत घेता येत नाही: एकदा गिफ्ट ट्रान्सफर पूर्ण झालं की ते रद्द करता येत नाही. म्हणून आकडा आणि घेणाऱ्याची माहिती दोनदा तपासा.
डिमॅटमधले युनिट्स आणि ETF कसे गिफ्ट करायचे?
तुमचे फंड युनिट्स किंवा ETF डिमॅट खात्यात असतील, तर शेअर्सप्रमाणे ऑफ-मार्केट ट्रान्सफर करायचं. म्हणजे स्टॉक एक्सचेंजवर विक्री न करता थेट एका डिमॅट खात्यातून दुसऱ्या डिमॅट खात्यात युनिट्स पाठवायचे.
- घेणाऱ्याला बेनिफिशियरी म्हणून जोडा — त्याचा PAN आणि 16 अंकी डिमॅट खाते क्रमांक लागतो.
- मार्ग निवडा: काही ब्रोकर ॲपमध्येच “Gift” सुविधा देतात (बहुतेक वेळा घेणाऱ्याचं खातं त्याच ब्रोकरकडे असावं लागतं). नाहीतर CDSL Easiest किंवा NSDL SPEED-e वर नोंदणी करून ऑनलाइन ट्रान्सफर करता येतं.
- DIS स्लिपचा पर्याय: ऑनलाइन जमत नसेल तर ब्रोकरकडे डिलिव्हरी इन्स्ट्रक्शन स्लिप (DIS) भरून द्या — त्यात दोघांचे DP ID, क्लायंट ID, युनिट्सची संख्या आणि तारीख लिहायची.
- कारण “Gift” निवडा आणि OTP/ऑथेंटिकेशन पूर्ण करा.
ब्रोकरच्या ॲपवरून गुंतवणूक करत असाल तर डिमॅट खात्याचे फायदे जास्त — SIP, ETF, शेअर्स सगळं एका ठिकाणी दिसतं. डिमॅट युनिट्समधून SWP/STP करता येण्याचा SEBI चा नवा नियम आम्ही डिमॅट MF SWP/STP लेखात समजावला आहे.
🎁 कुटुंबासाठी गुंतवणूक-गिफ्टचा प्लॅन बनवूया
कोणाला, किती आणि कोणत्या फंडाचे युनिट्स द्यायचे — टॅक्स आणि क्लबिंग लक्षात घेऊन सोप्या मराठीत मार्ग दाखवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाटॅक्स: गिफ्ट घेणाऱ्याला टॅक्स लागतो का?
हा सगळ्यात महत्त्वाचा भाग. आयकराचे गिफ्टचे नियम सोप्या भाषेत असे आहेत:
| परिस्थिती | गिफ्ट मिळताना टॅक्स | पुढे विकताना खरेदी किंमत |
|---|---|---|
| नातेवाईकाकडून गिफ्ट (कितीही रक्कम) | नाही | देणाऱ्याची मूळ खरेदी किंमत |
| नातेवाईक नसलेल्याकडून, वर्षभरातील एकूण गिफ्ट ₹50,000 पर्यंत | नाही | देणाऱ्याची मूळ खरेदी किंमत |
| नातेवाईक नसलेल्याकडून, वर्षभरातील एकूण गिफ्ट ₹50,000 पेक्षा जास्त | हो — संपूर्ण बाजारमूल्य “इतर उत्पन्न” म्हणून स्लॅबनुसार | गिफ्टच्या दिवशीचं बाजारमूल्य |
| लग्नाच्या प्रसंगी मिळालेलं गिफ्ट | नाही | देणाऱ्याची मूळ खरेदी किंमत |
“नातेवाईक” कोण? टॅक्सच्या भाषेत यात जोडीदार, भाऊ-बहीण, जोडीदाराचे भाऊ-बहीण, आई-वडिलांचे भाऊ-बहीण, आजी-आजोबा-आई-वडील (वरच्या पिढ्या), मुलं-नातवंडं (खालच्या पिढ्या) आणि या सगळ्यांचे जोडीदार येतात. मित्र, शेजारी, ऑफिसमधला सहकारी “नातेवाईक” नाहीत.
भेटवस्तूंवरच्या टॅक्सचा मूळ नियम आम्ही भाऊबीज गिफ्ट आणि गिफ्ट टॅक्सच्या लेखात आणि दिवाळी बोनस, गिफ्ट व्हाउचर टॅक्सच्या लेखात दिला आहे.
पुढे विकल्यावर कॅपिटल गेन्स कसा मोजायचा?
युनिट्स मिळाल्यावर टॅक्स नसला, तरी घेणारा पुढे ते विकेल तेव्हा कॅपिटल गेन्स टॅक्स लागतो. इथे दोन गोष्टी महत्त्वाच्या:
- खरेदी किंमत: नातेवाईकाकडून गिफ्ट मिळालं असेल तर देणाऱ्याची मूळ खरेदी किंमतच घेणाऱ्याची खरेदी किंमत धरली जाते.
- होल्डिंगचा कालावधी: साधारणपणे देणाऱ्याने युनिट्स किती काळ ठेवले होते, तो काळही धरला जातो. म्हणजे बाबांनी 2021 मध्ये घेतलेले युनिट्स मुलाने 2026 मध्ये विकले, तरी ते दीर्घकालीन (लॉन्ग टर्म) ठरू शकतात.
सध्याचे इक्विटी फंडांचे दर (जुलै 2024 पासून): 12 महिन्यांपेक्षा जास्त ठेवले तर लॉन्ग टर्म — ₹1.25 लाखांपर्यंतचा वार्षिक नफा करमुक्त, त्यावर 12.5%; 12 महिन्यांच्या आत विकले तर शॉर्ट टर्म — 20%. 1 एप्रिल 2023 नंतर घेतलेल्या डेट फंडांवरचा नफा तुमच्या स्लॅबनुसार.
उदाहरण: पुण्याचे सुरेशराव — गिफ्ट करावं की विकून पैसे द्यावे?
चला एक काल्पनिक उदाहरण घेऊ (आकडे फक्त समजण्यासाठी गृहीत आहेत). पुण्याचे सुरेशराव (वय 60) यांनी 2021 मध्ये एका इक्विटी फंडाचे 1,000 युनिट्स ₹50 NAV ला घेतले — म्हणजे ₹50,000 गुंतवले. आज NAV ₹120 आहे, म्हणजे मूल्य ₹1,20,000. त्यांना हे पैसे मुलगा अमितला (वय 32) द्यायचे आहेत.
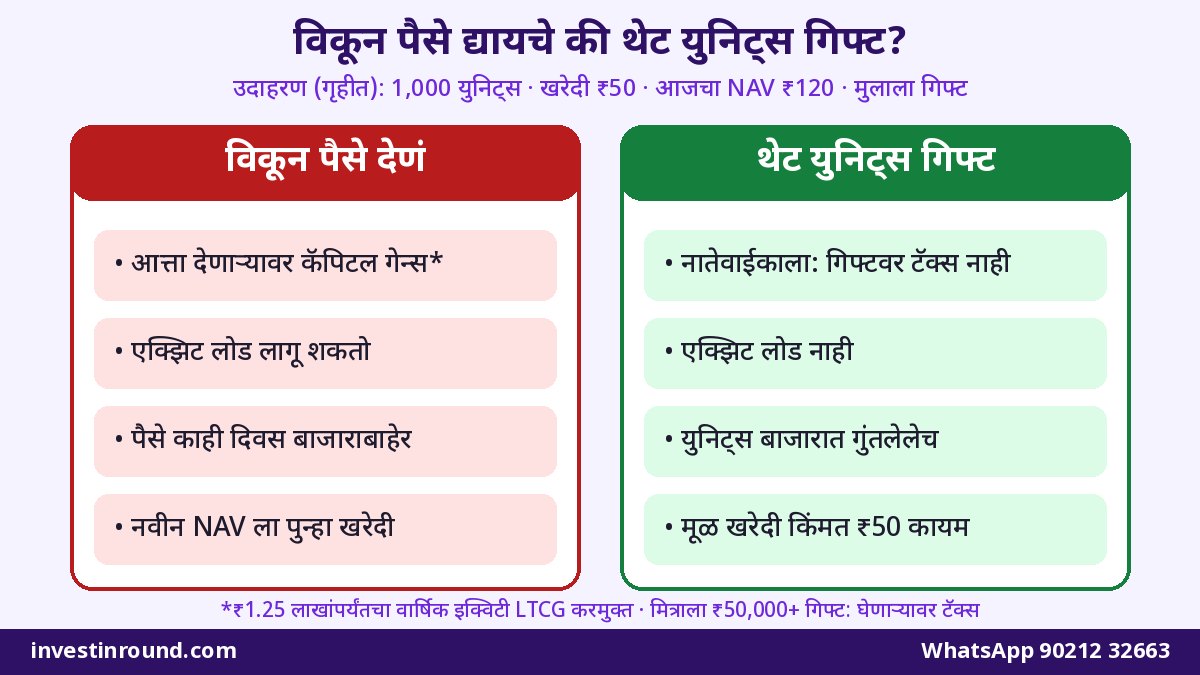
पर्याय 1 — विकून पैसे द्यायचे: सुरेशरावांना ₹70,000 लॉन्ग टर्म नफा होतो. त्या वर्षी त्यांचा इतर इक्विटी नफा नसेल तर हा ₹1.25 लाखांच्या करमुक्त मर्यादेत येतो. पण पैसे बँकेत आले, अमितला मिळाले, आणि अमितने पुन्हा गुंतवायचे ठरवले तर — काही दिवस पैसे बाजाराबाहेर, पुन्हा नवीन NAV ला खरेदी, आणि “आता नको, नंतर गुंतवू” असं होण्याचा धोका.
पर्याय 2 — थेट युनिट्स गिफ्ट: अमित नातेवाईक (मुलगा) आहे, त्यामुळे गिफ्टवर टॅक्स नाही. युनिट्स बाजारात गुंतलेलेच राहतात. अमितची खरेदी किंमत ₹50,000 आणि होल्डिंग 2021 पासून धरलं जाईल. समजा अमितने काही वर्षांनी NAV ₹200 ला विकले, तर नफा ₹1,50,000 — त्यातले ₹1.25 लाख करमुक्त (त्या वर्षी इतर इक्विटी नफा नसेल तर), उरलेल्या ₹25,000 वर 12.5%, म्हणजे ₹3,125 टॅक्स.
| मुद्दा | विकून पैसे देणं | थेट युनिट्स गिफ्ट |
|---|---|---|
| आत्ता टॅक्स | देणाऱ्यावर कॅपिटल गेन्स (मर्यादेनुसार) | नाही (नातेवाईक) |
| एक्झिट लोड | लागू शकतो | नाही |
| पैसे बाजारात राहतात का? | नाही, मधे खंड | हो, सतत |
| घेणाऱ्याची खरेदी किंमत | नवीन NAV | देणाऱ्याची मूळ किंमत |
| प्रक्रिया | विक्री + बँक ट्रान्सफर + नवीन गुंतवणूक | एकदाच ऑनलाइन ट्रान्सफर |
मित्राला गिफ्ट केलं तर? समजा सुरेशरावांनी हे ₹1.2 लाखांचे युनिट्स मित्राच्या मुलाला दिले (नातेवाईक नाही). तर त्या मुलाला ₹1.2 लाख “इतर उत्पन्न” म्हणून स्लॅबनुसार टॅक्स भरावा लागेल, कारण वर्षभरातील गिफ्ट ₹50,000 पेक्षा जास्त आहे. त्याची खरेदी किंमत मात्र ₹1.2 लाख धरली जाईल.
क्लबिंगचा सापळा: पत्नीला गिफ्ट दिलं तर?
इथे बरेच लोक फसतात. पत्नीला (किंवा पतीला) युनिट्स गिफ्ट केले तर गिफ्ट घेताना टॅक्स नाही — हे बरोबर. पण त्या युनिट्सवरचं पुढचं उत्पन्न (डिव्हिडंड, कॅपिटल गेन्स) गिफ्ट देणाऱ्याच्या उत्पन्नात जोडलं जातं. याला क्लबिंग म्हणतात. सुनेला दिलेल्या गिफ्टबाबतही असाच नियम आहे.
म्हणजे “पत्नीच्या नावावर टाकलं की माझा टॅक्स वाचेल” हा विचार चालत नाही. मात्र प्रौढ (18+) मुलाला किंवा आई-वडिलांना दिलेल्या गिफ्टवर क्लबिंग लागत नाही — पुढचं उत्पन्न त्यांचंच धरलं जातं. घरात मोठा टॅक्स ब्रॅकेट असेल तर हा मुद्दा CA शी बोलून नियोजन करा.
गिफ्ट द्यायचं की नॉमिनी ठेवायचा? फरक समजून घ्या
काही लोकांना वाटतं, “मुलाला नॉमिनी केलं आहे, मग गिफ्ट कशाला?” दोन्ही वेगळ्या गोष्टी आहेत:
- नॉमिनी: तुमच्या निधनानंतर युनिट्स कोणाकडे जातील, हे ठरवतो. तुम्ही असेपर्यंत युनिट्स तुमचेच.
- गिफ्ट: आत्ताच मालकी बदलते. युनिट्स लगेच घेणाऱ्याचे होतात, आणि पुढचे निर्णय तोच घेतो.
म्हणून आधी प्रत्येक फोलिओत नॉमिनी अपडेट ठेवा (नॉमिनी नियम 2026 लेख बघा), आणि गिफ्ट हा निर्णय फक्त तेव्हाच घ्या जेव्हा तुम्हाला खरंच आत्ता मालकी द्यायची आहे.
गिफ्ट कोणाला, कशासाठी? 4 चांगले वापर
- मुलाचं लग्न किंवा नवीन घर: मोठी रक्कम द्यायची असेल तर युनिट्स विकण्याऐवजी थेट द्या — त्याला गरज पडेल तेव्हा तो टप्प्याटप्प्याने विकेल.
- आई-वडिलांचं उत्पन्न कमी असेल तर: त्यांच्या नावावर युनिट्स गेले तर पुढचा नफा त्यांच्या कमी स्लॅबमध्ये येऊ शकतो (क्लबिंग लागत नाही).
- भावंडांमध्ये वाटणी: वारसा मिळालेले युनिट्स भावंडांमध्ये वाटायचे असतील तर “ट्रान्समिशन” नंतर ट्रान्सफर सुविधा उपयोगी.
- मुलगा/मुलगी नोकरीला लागले: त्यांना गुंतवणुकीची सवय लागावी म्हणून काही युनिट्स गिफ्ट द्या आणि त्यांना त्याच फंडात स्वतःची SIP सुरू करायला सांगा. SIP ची सुरुवात कशी करायची हे त्यांना पाठवा.
जॉइंट होल्डर, NRI आणि वारसा: खास परिस्थिती
प्रत्येक घराची परिस्थिती वेगळी असते, म्हणून काही खास प्रसंग स्वतंत्र समजून घेऊ:
- जॉइंट फोलिओ असेल तर: फोलिओत दोन-तीन जॉइंट होल्डर असतील, तर ट्रान्सफरसाठी सगळ्या होल्डरचे OTP लागतात. प्रत्येकाचा मोबाईल आणि ईमेल KYC मध्ये नोंदवलेला असावा. एकाचा नंबर बंद असेल तर विनंती अडकते — म्हणून आधी KYC मधला मोबाईल नंबर अपडेट करा.
- जॉइंट होल्डर काढायचा किंवा जोडायचा असेल तर: दुसऱ्या टप्प्यात “Addition / Deletion of holder” हा पर्याय मिळाला आहे. उदा. लग्नानंतर जोडीदाराला जॉइंट होल्डर म्हणून जोडायचं असेल तर हा पर्याय उपयोगी.
- NRI गुंतवणूकदार: NRI वैयक्तिक गुंतवणूकदारांनाही ही सुविधा आहे. पण RTA च्या माहितीनुसार NRI च्या ट्रान्सफरवेळी RTA TDS कापत नाही; त्याचा टॅक्स हिशोब देणाऱ्याने स्वतःच्या रिटर्नमध्ये करायचा असतो. NRI असाल तर CA चा सल्ला घ्या.
- वारसा मिळाला असेल तर: आधी नॉमिनी/वारसाच्या नावावर युनिट्सचं “ट्रान्समिशन” पूर्ण करा, मग पहिल्या टप्प्यातल्या सुविधेनुसार ते युनिट्स इतर कायदेशीर वारसांना ट्रान्सफर करता येतात.
विनंती नाकारली गेली तर काय करायचं?
ट्रान्सफर विनंती “NIGO” (Not In Good Order) म्हणून नाकारली गेली तर RTA कडून कारणासह ईमेल येतो. घाबरू नका, बहुतेक वेळा कारणं साधी असतात:
- KYC “Validated” नाही — KRA कडे KYC पुन्हा अपडेट करा, आधार-PAN लिंक तपासा.
- घेणाऱ्याचा फोलिओ चुकीचा — त्याच AMC मधला फोलिओ नंबर पुन्हा तपासा.
- युनिट्सवर लॉक-इन किंवा तारण — लॉक-इन संपेपर्यंत थांबा किंवा तारण सोडवा.
- OTP वेळेत दिला नाही — दोघांनीही ठरलेल्या वेळेत OTP द्यायचा असतो, नाहीतर विनंती पुन्हा करावी लागते.
कारण दुरुस्त केलं की पुन्हा ऑनलाइन विनंती करता येते. अडचण कायम राहिली तर RTA च्या कस्टमर केअरकडे किंवा फंड हाऊसकडे लेखी तक्रार करा.
लोक करतात त्या 8 सामान्य चुका
- KYC “Validated” नसताना विनंती करणं — थेट रिजेक्शन.
- घेणाऱ्याचा त्याच AMC मध्ये फोलिओ न उघडणं.
- ELSS किंवा तारण ठेवलेले युनिट्स ट्रान्सफर करायचा प्रयत्न.
- मायनर मुलाला थेट युनिट्स द्यायचा प्रयत्न — परवानगी नाही.
- ETF साठी SoA प्रक्रिया शोधणं — ETF फक्त डिमॅटमधून.
- मित्राला मोठं गिफ्ट देताना टॅक्सचा विचार न करणं — ₹50,000 वरचा नियम.
- पत्नीला गिफ्ट देऊन टॅक्स वाचेल असं समजणं — क्लबिंग.
- गिफ्टचे पुरावे न ठेवणं — आत्ता गिफ्ट डीड सक्तीचं नसलं तरी नातेवाईकांमध्ये मोठ्या रकमेचं गिफ्ट असेल तर साधं गिफ्ट डीड किंवा लेखी नोंद ठेवणं पुढे उपयोगी पडतं.
एका नजरेत चेकलिस्ट
- युनिट्स SoA मध्ये की डिमॅटमध्ये? — तपासलं.
- स्कीम ETF / चिल्ड्रन्स / रिटायरमेंट / लॉक-इन नाही? — तपासलं.
- दोघांचं KYC Validated? — तपासलं.
- घेणाऱ्याचा त्याच AMC मध्ये फोलिओ? — तयार.
- नातेवाईक आहे की नाही? टॅक्स परिणाम? — समजला.
- क्लबिंग लागू होतं का? — तपासलं.
- OTP दोघांच्या मोबाईलवर — तयार.
- 10 दिवस घेणारा विकू शकणार नाही — त्याला सांगितलं.
शेवटचं सांगणं: पैसे नव्हे, गुंतवणुकीची सवय गिफ्ट करा
मित्रांनो, म्युच्युअल फंड युनिट्स थेट गिफ्ट करण्याची सुविधा ही छोटी वाटली तरी खूप उपयोगी आहे. विक्री, बँक ट्रान्सफर, पुन्हा गुंतवणूक — ही सगळी धावपळ आणि मधला “पैसे बाजाराबाहेर” राहण्याचा खंड वाचतो. नातेवाईकांना दिलेल्या गिफ्टवर टॅक्सही लागत नाही, फक्त पुढे विकताना कॅपिटल गेन्सचे नियम लागू होतात.
पण खरं गिफ्ट म्हणजे सवय. युनिट्स देताना सोबत एक छोटी गोष्ट सांगा — “हे पैसे लगेच खर्च करायचे नाहीत, यात दर महिन्याला थोडी भर घाल.” ही एक वाक्याची शिकवण युनिट्सपेक्षाही जास्त मौल्यवान ठरते. तुमच्या कुटुंबासाठी असं नियोजन कसं करायचं, कोणाच्या नावावर किती ठेवायचं — हे समजून घ्यायचं असेल तर आम्हाला WhatsApp करा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
म्युच्युअल फंड युनिट्स न विकता गिफ्ट करता येतात का?
हो. SoA (नॉन-डिमॅट) मोडमधले युनिट्स CAMS, KFintech किंवा MF Central च्या पोर्टलवरून ऑनलाइन ट्रान्सफर/गिफ्ट करता येतात, आणि डिमॅटमधले युनिट्स ऑफ-मार्केट ट्रान्सफरने पाठवता येतात.
SoA युनिट्स गिफ्ट करण्यासाठी डिमॅट खातं लागतं का?
नाही. आता SoA युनिट्स डिमॅटमध्ये न बदलता थेट ट्रान्सफर करता येतात. फक्त घेणाऱ्याचा त्याच फंड हाऊसमध्ये फोलिओ असावा लागतो, नसेल तर झिरो-बॅलन्स फोलिओ उघडता येतो.
कोणाला म्युच्युअल फंड युनिट्स गिफ्ट करता येतात?
RTA च्या माहितीनुसार गिफ्टिंगमध्ये आई, वडील, मुलगा, मुलगी, जोडीदार, नातवंडं, भाऊ, बहीण यांचा समावेश आहे, आणि थर्ड पार्टी ट्रान्सफरचा वेगळा पर्यायही आहे. मायनर फोलिओला मात्र ट्रान्सफर करता येत नाही.
ट्रान्सफर किती दिवसांत होतं?
साधारण 2 कामकाजी दिवसांत ट्रान्सफर पूर्ण होतं आणि दोघांनाही नवीन स्टेटमेंट येतं.
ट्रान्सफर झालेले युनिट्स लगेच विकता येतात का?
नाही. फसवणूक टाळण्यासाठी घेणाऱ्याला ट्रान्सफरच्या तारखेपासून 10 दिवस ते युनिट्स रिडीम करता येत नाहीत.
ETF गिफ्ट कसे करायचे?
ETF फक्त डिमॅटमध्ये असतात, त्यामुळे ब्रोकरची गिफ्ट सुविधा, CDSL Easiest / NSDL SPEED-e किंवा DIS स्लिपद्वारे ऑफ-मार्केट ट्रान्सफर करावं लागतं. SoA ट्रान्सफरची सुविधा ETF साठी नाही.
नातेवाईकाकडून मिळालेल्या युनिट्सवर टॅक्स लागतो का?
गिफ्ट मिळताना टॅक्स लागत नाही, रक्कम कितीही असो. पण पुढे विकताना कॅपिटल गेन्स टॅक्स लागतो, आणि खरेदी किंमत देणाऱ्याची मूळ किंमत धरली जाते.
मित्राला युनिट्स गिफ्ट दिले तर टॅक्स कोणाला?
मित्र नातेवाईक नसल्याने, त्याला वर्षभरात मिळालेल्या एकूण गिफ्टचं मूल्य ₹50,000 पेक्षा जास्त असेल तर संपूर्ण मूल्य त्याच्या उत्पन्नात धरून स्लॅबनुसार टॅक्स लागतो.
पत्नीला युनिट्स गिफ्ट केल्यास टॅक्स वाचतो का?
गिफ्ट घेताना टॅक्स नसतो, पण त्या युनिट्सवरचं पुढचं उत्पन्न आणि कॅपिटल गेन्स क्लबिंगमुळे देणाऱ्याच्या उत्पन्नात जोडलं जातं. त्यामुळे यातून टॅक्स वाचत नाही.
ट्रान्सफर करताना एक्झिट लोड लागतो का?
नाही. ट्रान्सफर ही विक्री नसल्याने एक्झिट लोड कापला जात नाही. घेणारा पुढे युनिट्स विकेल तेव्हा स्कीमच्या नियमानुसार एक्झिट लोड लागू होऊ शकतो.
🎁 कुटुंबासाठी गुंतवणूक-गिफ्टचा प्लॅन बनवूया
कोणाला, किती आणि कोणत्या फंडाचे युनिट्स द्यायचे — टॅक्स आणि क्लबिंग लक्षात घेऊन सोप्या मराठीत मार्ग दाखवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा