

नमस्कार मित्रांनो! आज एका अशा नियमाबद्दल बोलूया जो बातम्यांमध्ये फार गाजला नाही, पण लाखो म्युच्युअल फंड गुंतवणूकदारांच्या रोजच्या आयुष्यावर परिणाम करणार आहे. तुम्ही जर Upstox, Zerodha, Groww किंवा कोणत्याही ब्रोकरच्या ॲपमधून म्युच्युअल फंड घेतले असतील, तर बऱ्याच वेळा ते युनिट्स तुमच्या डिमॅट खात्यात असतात. आणि आत्तापर्यंत अशा डिमॅटमधील युनिट्सवर SWP (दर महिन्याला ठराविक पैसे काढणं) किंवा STP (एका फंडातून दुसऱ्या फंडात हळूहळू पैसे हलवणं) ची स्टँडिंग इन्स्ट्रक्शन देण्याची सोय नव्हती.
SEBI ने 17 जुलै 2026 च्या परिपत्रकाने ही अडचण दूर करण्याचा निर्णय घेतला आहे. पण हे लगेच सुरू होणार नाही — टप्प्याटप्प्याने येणार आहे. आज आपण सोप्या भाषेत समजून घेऊ: SWP आणि STP म्हणजे नक्की काय, नवा नियम काय सांगतो, तो कधीपासून लागू होईल, तोपर्यंत काय करायचं, आणि निवृत्तीनंतर किंवा दरमहा उत्पन्नासाठी SWP चा प्लॅन कसा आखायचा.
आधी मूळ गोष्ट: SIP, SWP आणि STP — तीन भावंडं
म्युच्युअल फंडात तीन “सिस्टेमॅटिक” सुविधा आहेत. त्यांना तीन भावंडं समजा:
- SIP (सिस्टेमॅटिक इन्व्हेस्टमेंट प्लॅन): दर महिन्याला ठराविक रक्कम बँकेतून फंडात जाते. पैसे आत येतात.
- SWP (सिस्टेमॅटिक विड्रॉवल प्लॅन): दर महिन्याला ठराविक रक्कम किंवा ठराविक युनिट्स विकून पैसे बँकेत येतात. पैसे बाहेर जातात.
- STP (सिस्टेमॅटिक ट्रान्सफर प्लॅन): एकाच फंड हाउसच्या एका योजनेतून दुसऱ्या योजनेत दर महिन्याला ठराविक रक्कम हलवली जाते. पैसे आतल्या आत फिरतात.
| सुविधा | पैसे कुठून कुठे | कोणासाठी उपयोगी | सोपं उदाहरण |
|---|---|---|---|
| SIP | बँक → फंड | नियमित पगार/उत्पन्न असणारे | दर महिन्याला ₹5,000 इंडेक्स फंडात |
| SWP | फंड → बँक | निवृत्त, दरमहा उत्पन्न हवं असणारे | दर महिन्याला ₹15,000 घरखर्चासाठी |
| STP | फंड A → फंड B (एकाच AMC मध्ये) | एकरकमी रक्कम हळूहळू इक्विटीत नेणारे | बोनसचे ₹6 लाख लिक्विड फंडातून 12 महिन्यांत इक्विटी फंडात |
SIP बहुतेक लोकांना माहीत आहे. पण SWP आणि STP हे संपत्ती वापरण्याचे आणि सांभाळण्याचे साधन आहेत — म्हणूनच हा नवा नियम महत्त्वाचा आहे.
म्युच्युअल फंड युनिट्स दोन प्रकारे ठेवता येतात: SOA आणि डिमॅट
हे समजलं की पुढचं सगळं सोपं होतं. म्युच्युअल फंडाचे युनिट्स तुम्ही दोन पद्धतीने ठेवू शकता:
- SOA (Statement of Account) स्वरूप: फंड हाउस किंवा त्याचा RTA (CAMS, KFintech) तुमचं खातं थेट सांभाळतो. फंड हाउसच्या वेबसाइटवरून, MF Central वरून किंवा अनेक डिस्ट्रिब्युटर प्लॅटफॉर्मवरून घेतलेले युनिट्स साधारण या स्वरूपात असतात.
- डिमॅट स्वरूप: शेअर्सप्रमाणेच युनिट्स तुमच्या डिमॅट खात्यात (NSDL/CDSL) जमा होतात. अनेक ब्रोकर ॲप्सवरून घेतलेले फंड या स्वरूपात असतात.
SOA स्वरूपात SWP/STP ची सोय वर्षानुवर्षं आहे. अडचण फक्त डिमॅटमधील युनिट्सची होती — SEBI च्या परिपत्रकातच नमूद आहे की सध्या डिमॅटमधील युनिट्ससाठी SWP/STP स्टँडिंग इन्स्ट्रक्शनची सुविधा उपलब्ध नाही. त्यामुळे अशा गुंतवणूकदारांना दर महिन्याला स्वतः लॉगिन करून युनिट्स विकावे लागत होते.
SEBI चा नवा नियम नेमका काय सांगतो?
SEBI च्या 17 जुलै 2026 च्या परिपत्रकाचा सोपा अर्थ असा:
- डिमॅटमधील म्युच्युअल फंड युनिट्ससाठी सुद्धा SWP आणि STP ची स्टँडिंग इन्स्ट्रक्शन (एकदा सूचना दिली की दर महिन्याला आपोआप) देता येईल.
- यासाठी डिपॉझिटरीज (NSDL, CDSL) मुख्य समन्वयक असतील.
- नोंदणी तुमच्या DP (डिपॉझिटरी पार्टिसिपंट, म्हणजे साधारणपणे तुमचा ब्रोकर/बँक) मार्फत किंवा स्टॉक एक्सचेंजच्या प्लॅटफॉर्मवरील सदस्यांमार्फत करता येईल, अशी रचना वर्किंग ग्रुपच्या अहवालात सुचवली आहे.
- विक्रीचे पैसे सध्याच्या एक्सचेंज व्यवस्थेप्रमाणे क्लिअरिंग कॉर्पोरेशनमार्फत तुमच्या बँक खात्यात येतील, अशी अपेक्षा आहे.
- परिपत्रक “ease of doing business” साठी, म्हणजे गुंतवणूकदारांचं काम सोपं करण्यासाठी आहे.
कधीपासून? दोन टप्प्यांचं वेळापत्रक
हा नियम एका दिवसात लागू होणार नाही. परिपत्रकानुसार वेळापत्रक असं आहे:
| टप्पा | काय सुरू होणार | अंतिम मुदत (SEBI परिपत्रकानुसार) |
|---|---|---|
| तयारी | डिपॉझिटरीजनी एकत्रितपणे मानक कार्यपद्धती (framework) वेबसाइटवर प्रसिद्ध करणं | 31 ऑक्टोबर 2026 पर्यंत |
| टप्पा 1 | युनिट-आधारित SWP/STP — दर वेळी ठराविक युनिट्स विकणं/हलवणं | 31 जानेवारी 2027 पर्यंत |
| टप्पा 2 | रक्कम-आधारित SWP/STP — दर वेळी ठराविक रक्कम (उदा. ₹15,000) | 30 एप्रिल 2027 पर्यंत |
म्हणजे पुढच्या काही दिवसांत डिपॉझिटरीजची कार्यपद्धती जाहीर होणं अपेक्षित आहे, आणि प्रत्यक्ष सुविधा तुमच्या ब्रोकर ॲपमध्ये कधी दिसेल हे प्रत्येक DP च्या तयारीवर अवलंबून असेल. वरच्या तारखा “अंतिम मुदत” आहेत — त्याआधी सुद्धा सुविधा येऊ शकते.
युनिट-आधारित आणि रक्कम-आधारित SWP: फरक काय?
हा फरक छोटा वाटतो, पण तुमच्या हातात येणाऱ्या पैशावर परिणाम करतो. एक उदाहरण पाहूया (आकडे फक्त समजण्यासाठी गृहीत धरलेले):
- युनिट-आधारित: तुम्ही सांगितलं “दर महिन्याला 300 युनिट्स विका.” NAV ₹50 असेल तर ₹15,000 येतील; NAV ₹45 झाला तर ₹13,500; NAV ₹55 झाला तर ₹16,500. युनिट्स ठरलेले, रक्कम बदलती.
- रक्कम-आधारित: तुम्ही सांगितलं “दर महिन्याला ₹15,000 द्या.” NAV कमी असेल तर जास्त युनिट्स विकले जातील, जास्त असेल तर कमी. रक्कम ठरलेली, युनिट्स बदलते.
घरखर्चासाठी ठराविक रक्कम हवी असणाऱ्यांना रक्कम-आधारित SWP सोयीचा वाटतो. पण बाजार पडलेला असताना युनिट-आधारित SWP मध्ये कमी युनिट्स विकले जात नाहीत तर ठरलेलेच विकले जातात आणि रक्कम कमी येते — त्यामुळे कॉर्पस थोडा जपला जातो. दोघांचेही फायदे आहेत; तुमच्या गरजेप्रमाणे निवड करायची.
SWP कोणासाठी उपयोगी? 5 प्रत्यक्ष परिस्थिती
- निवृत्त व्यक्ती: PF, ग्रॅच्युइटी किंवा बचतीचा मोठा भाग फंडात ठेवून दर महिन्याला “पगारासारखं” उत्पन्न घेणं.
- गृहिणी किंवा ज्येष्ठ पालक: मुलांनी गुंतवलेल्या रकमेतून पालकांच्या खात्यात दर महिन्याला ठराविक रक्कम.
- फ्रीलान्सर/व्यावसायिक: उत्पन्न अनियमित असेल तर चांगल्या वर्षांची बचत फंडात ठेवून कठीण महिन्यांत SWP.
- मुलांचं शिक्षण: परदेशी किंवा बाहेरगावी शिकणाऱ्या मुलाला दर महिन्याला खर्चासाठी रक्कम.
- कर्जाचा EMI: ठराविक रक्कम EMI साठी दर महिन्याला काढणं — मात्र इथे जोखीम लक्षात घ्या, कारण बाजार पडला तर कॉर्पस कमी होतो.
निवृत्तीसाठी किती कॉर्पस लागेल आणि 4% नियम काय आहे, यावर आपण निवृत्ती कॉर्पस आणि SWP या लेखात सविस्तर हिशोब मांडला आहे. आज आपण SWP च्या प्रत्यक्ष वापरावर आणि डिमॅटच्या नव्या नियमावर लक्ष देत आहोत.
SWP चं गणित: तुमचा कॉर्पस किती वर्षं टिकेल?
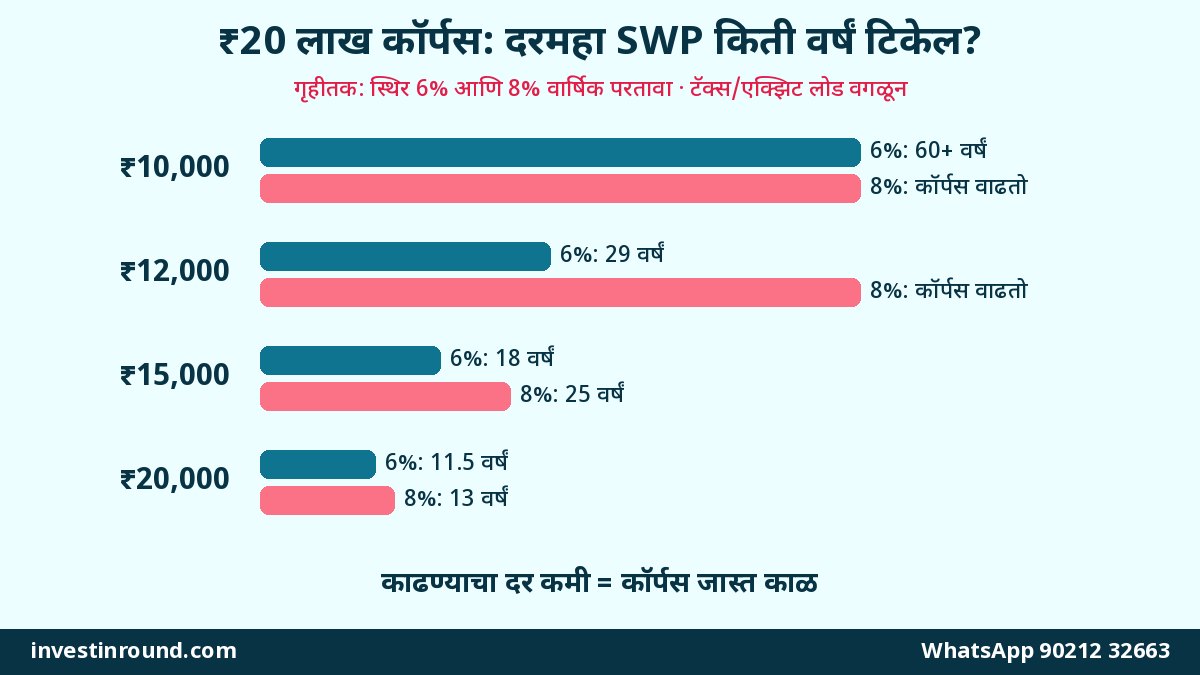
हा सर्वात महत्त्वाचा भाग. समजा तुमच्याकडे फंडात ₹20 लाख आहेत. दर महिन्याला किती काढलं तर ते किती वर्षं टिकतील? खालील आकडे फक्त गृहीत धरलेल्या स्थिर वार्षिक परताव्यावर (6% आणि 8%) काढलेले अंदाज आहेत (गृहीतक). प्रत्यक्ष बाजारात परतावा वर्षानुवर्षं कमी-जास्त होतो, आणि टॅक्स/एक्झिट लोड यात धरलेला नाही.
| दरमहा काढलेली रक्कम | वर्षाला कॉर्पसच्या किती % | गृहीत 6% परताव्याने अंदाजे टिकेल | गृहीत 8% परताव्याने अंदाजे टिकेल |
|---|---|---|---|
| ₹10,000 | 6% | सुमारे 60+ वर्षं | गृहीतकानुसार कॉर्पस वाढत राहतो |
| ₹12,000 | 7.2% | सुमारे 29 वर्षं | गृहीतकानुसार कॉर्पस हळूहळू वाढतो |
| ₹15,000 | 9% | सुमारे 18 वर्षं | सुमारे 25 वर्षं |
| ₹20,000 | 12% | सुमारे 11.5 वर्षं | सुमारे 13 वर्षं |
या तक्त्यातून तीन धडे मिळतात:
- काढण्याचा दर हा सगळ्यात मोठा घटक आहे. ₹15,000 ऐवजी ₹20,000 काढलं तर कॉर्पस 5-12 वर्षं लवकर संपू शकतो.
- परताव्यातला 2% फरक प्रचंड असतो. म्हणूनच SWP साठी योजना निवडताना फक्त “सुरक्षित” नाही, तर महागाईवर मात करणारा भाग सुद्धा हवा.
- सुरुवातीच्या वर्षांत बाजार पडला तर (याला “सीक्वेन्स रिस्क” म्हणतात) कॉर्पस अपेक्षेपेक्षा लवकर कमी होऊ शकतो. म्हणून 2-3 वर्षांचा खर्च कमी जोखमीच्या फंडात वेगळा ठेवावा.
STP म्हणजे काय आणि ते कधी वापरायचं?
समजा तुम्हाला दिवाळी बोनस, जमीन विक्री किंवा FD मॅच्युरिटीचे ₹6 लाख मिळाले. एकाच दिवशी सगळे इक्विटी फंडात टाकले आणि पुढच्या महिन्यात बाजार 10% पडला तर मन खट्टू होतं. अशा वेळी STP उपयोगी ठरतं:
- आधी संपूर्ण ₹6 लाख त्याच फंड हाउसच्या लिक्विड किंवा अल्ट्रा-शॉर्ट डेट फंडात ठेवा.
- तिथून दर महिन्याला ₹50,000 त्याच फंड हाउसच्या इक्विटी फंडात (उदा. इंडेक्स किंवा फ्लेक्सी कॅप) STP ने हलवा.
- 12 महिन्यांत सगळी रक्कम इक्विटीत जाते, आणि खरेदीची किंमत सरासरी होते.
- उरलेल्या रकमेवर लिक्विड फंडात परतावा मिळत राहतो, जो बचत खात्यापेक्षा साधारण जास्त असू शकतो (हमखास नाही).
STP चं उलटं सुद्धा वापरतात — ध्येय (उदा. मुलाचं ॲडमिशन) 1-2 वर्षांवर आलं की इक्विटीतून डेट फंडात हळूहळू पैसे हलवणं, म्हणजे शेवटच्या क्षणी बाजार पडला तरी ध्येय धोक्यात येत नाही. हेच तत्त्व SEBI च्या नव्या लाइफ सायकल फंडात आपोआप वापरलं जातं.
💧 तुमचा SWP आणि बकेट प्लॅन एकत्र बसवूया
कॉर्पस किती आहे, दर महिन्याला किती हवेत आणि फंड डिमॅटमध्ये आहेत की SOA मध्ये — एवढं सांगा, काढण्याचा सुरक्षित दर, STP आणि टॅक्सचा हिशोब सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानवा नियम येईपर्यंत डिमॅटधारकांनी काय करायचं?
अंतिम मुदत 2027 पर्यंत आहे. तोपर्यंत हातावर हात ठेवून बसायची गरज नाही. तुमच्याकडे हे पर्याय आहेत:
- स्वतः दर महिन्याला विक्री: ब्रोकर ॲपमध्ये दर महिन्याच्या ठराविक तारखेला ठरलेले युनिट्स “Redeem” करा. फोनमध्ये रिमाइंडर लावा. थोडं कष्टाचं आहे, पण सध्या सगळ्यात सोपं.
- नवी गुंतवणूक SOA स्वरूपात: ज्या रकमेतून लवकरच SWP सुरू करायचा आहे, ती नवी गुंतवणूक SOA स्वरूपात (फंड हाउस/MF Central/SOA देणारे प्लॅटफॉर्म) करण्याचा विचार करा, जिथे SWP सध्याच उपलब्ध आहे.
- डिमॅटमधून SOA मध्ये रूपांतर: DP मार्फत डिमॅटमधील युनिट्स SOA स्वरूपात बदलण्याची सुविधा असते. त्याची प्रक्रिया, फॉर्म आणि लागणारा वेळ तुमच्या DP कडून तपासा. रूपांतरात विक्री होत नाही, त्यामुळे साधारणपणे कॅपिटल गेन होत नाही — तरी खात्री करून घ्या.
- वाट पाहणं: SWP ला अजून 6-12 महिने आहेत असं असेल, तर नवीन सुविधेची वाट पाहणं सुद्धा योग्य.
SWP वर टॅक्स कसा लागतो?
हा भाग बरेच लोक विसरतात. SWP मध्ये दर महिन्याला युनिट्स विकले जातात, म्हणजे प्रत्येक विक्री ही कॅपिटल गेनची घटना आहे. पण लक्षात ठेवा — तुम्हाला मिळालेल्या पूर्ण रकमेवर टॅक्स नाही, फक्त त्यातल्या नफ्याच्या भागावर टॅक्स लागतो. बाकी रक्कम तुमचीच मुद्दल परत येते.
| फंडाचा प्रकार | किती काळ ठेवला | टॅक्स (सध्याचे दर, नियम तपासा) |
|---|---|---|
| इक्विटी-ओरिएंटेड फंड | 12 महिन्यांपेक्षा कमी | शॉर्ट टर्म कॅपिटल गेन 20% |
| इक्विटी-ओरिएंटेड फंड | 12 महिन्यांपेक्षा जास्त | वर्षाला ₹1.25 लाखांपर्यंतच्या LTCG वर सूट, त्यावर 12.5% |
| डेट फंड (1 एप्रिल 2023 नंतर घेतलेले) | कितीही काळ | तुमच्या इन्कम टॅक्स स्लॅबप्रमाणे |
उदाहरण (गृहीतक): तुम्ही 3 वर्षांपूर्वी इक्विटी फंडात गुंतवले, आणि या महिन्यात SWP ने ₹15,000 काढले. त्यातले समजा ₹4,000 नफा आणि ₹11,000 मुद्दल असेल, तर टॅक्सचा हिशोब फक्त ₹4,000 वर होतो — आणि वर्षभरातला एकूण LTCG ₹1.25 लाखांच्या आत असेल तर टॅक्स शून्य. म्हणूनच अनेक निवृत्तांसाठी SWP हा FD च्या व्याजापेक्षा कर-कार्यक्षम पर्याय ठरू शकतो. नवीन इन्कम टॅक्स कायद्यानुसार तरतुदींचे क्रमांक बदलले असले तरी अंतिम दर तुमच्या CA कडून किंवा अधिकृत स्रोतावरून तपासा.
एक्झिट लोड आणि इतर खर्च: लहान अक्षरं वाचा
SWP सुरू करताना हे तीन खर्च तपासा:
- एक्झिट लोड: अनेक इक्विटी फंडांत खरेदीपासून साधारण 1 वर्षाच्या आत विकल्यास सुमारे 1% एक्झिट लोड असतो, पण तो योजनेनुसार बदलतो. नवीन गुंतवणुकीवर पहिल्याच महिन्यापासून SWP सुरू केला तर तो लागू शकतो. योजनेचं SID/KIM तपासा.
- एक्स्पेन्स रेशो: डायरेक्ट प्लॅनमध्ये रेग्युलर प्लॅनपेक्षा कमी असतो. 20 वर्षांच्या SWP मध्ये 0.5-1% चा फरक लाखोंचा होतो.
- स्टॅम्प ड्युटी: खरेदीवर अत्यल्प स्टॅम्प ड्युटी लागते (सध्या 0.005%), विक्रीवर नाही.
SWP सुरू करण्याचा सोपा नियम: SWP साठी वापरायची रक्कम किमान 1 वर्ष आधीपासून फंडात असेल असं नियोजन करा.
SWP साठी कोणत्या प्रकारचा फंड?
कोणताही एक “बेस्ट फंड” नाही. पण साधारण विचार असा करता येतो:
- पुढच्या 2-3 वर्षांचा खर्च: लिक्विड, अल्ट्रा-शॉर्ट किंवा शॉर्ट ड्युरेशन डेट फंड — चढ-उतार कमी.
- 3-7 वर्षांचा खर्च: बॅलन्स्ड ॲडव्हान्टेज किंवा हायब्रिड फंड — इक्विटी-डेट मिश्रण.
- 7+ वर्षांनंतरचा खर्च: इंडेक्स फंड किंवा फ्लेक्सी कॅप/लार्ज कॅप — महागाईवर मात करण्यासाठी.
याला “बकेट स्ट्रॅटेजी” म्हणतात. पहिल्या बकेटमधून SWP चालतो, आणि दर वर्षी-दोन वर्षांनी मोठ्या बकेटमधून छोट्या बकेटमध्ये STP ने पैसे भरले जातात. फंडांचे प्रकार नीट समजण्यासाठी लार्ज, मिड, स्मॉल आणि फ्लेक्सी कॅप मार्गदर्शक आणि इंडेक्स फंड SIP गाइड वाचा.
नव्या सुविधेत SWP कसा सुरू करायचा? (अपेक्षित पायऱ्या)
डिपॉझिटरीजची अंतिम कार्यपद्धती अजून जाहीर व्हायची आहे, पण वर्किंग ग्रुपच्या अहवालावरून प्रक्रिया साधारण अशी असेल अशी अपेक्षा आहे:
- तुमच्या ब्रोकर/DP च्या ॲपमध्ये किंवा एक्सचेंज प्लॅटफॉर्मवर “SWP/STP mandate” हा पर्याय निवडा.
- योजना (ISIN), युनिट्स किंवा रक्कम, वारंवारता (महिना/तिमाही), सुरुवातीची आणि शेवटची तारीख भरा.
- डिमॅट खात्यातून युनिट्स आपोआप डेबिट करण्यासाठी एकदाच परवानगी (one-time mandate) द्या.
- नोंदणीची पुष्टी डिपॉझिटरी/DP कडून येईल.
- ठरलेल्या तारखेला युनिट्स विकले जाऊन पैसे तुमच्या बँक खात्यात येतील.
- बदल किंवा रद्द करायचं असेल तर त्याच मार्गाने करता येईल.
प्रत्यक्ष पायऱ्या तुमच्या ब्रोकरच्या ॲपनुसार वेगळ्या दिसू शकतात — सुविधा सुरू झाली की ब्रोकरचं अधिकृत मार्गदर्शन पाहा.
SWP करताना होणाऱ्या 7 सामान्य चुका
- खूप जास्त दराने काढणं: वर्षाला कॉर्पसच्या 9-12% काढलं तर कॉर्पस लवकर संपतो.
- सगळं इक्विटीत ठेवून SWP: बाजार पडला की घाबरून सगळं विकलं जातं.
- सगळं डेटमध्ये ठेवून SWP: महागाई हळूहळू खरेदीशक्ती खाते.
- नवीन गुंतवणुकीवर लगेच SWP: एक्झिट लोड आणि शॉर्ट टर्म टॅक्स.
- दर वर्षी आढावा न घेणं: खर्च वाढतो, बाजार बदलतो — रक्कम आणि बकेट वर्षातून एकदा तपासा.
- नॉमिनी न जोडणं: SWP चालू असलेल्या खात्यात नॉमिनी असणं अत्यावश्यक. नॉमिनी नियम 2026 इथे वाचा.
- डिव्हिडंड आणि SWP यात गोंधळ: IDCW (डिव्हिडंड) पर्यायात रक्कम ठरलेली नसते; नियमित उत्पन्नासाठी SWP जास्त नियंत्रित पर्याय आहे.
एक प्रत्यक्ष उदाहरण: पुण्याच्या सुनीताताईंचा SWP प्लॅन (काल्पनिक)
आता हे सगळं एका काल्पनिक उदाहरणातून जोडून पाहूया. सगळे आकडे गृहीत धरलेले आहेत, फक्त समजण्यासाठी. पुण्याच्या सुनीताताई 60 व्या वर्षी शिक्षिकेच्या नोकरीतून निवृत्त झाल्या. पेन्शन व्यतिरिक्त त्यांच्याकडे PF आणि ग्रॅच्युइटीचे मिळून ₹30 लाख आहेत. घरखर्चासाठी पेन्शनशिवाय दर महिन्याला ₹15,000 जास्त हवे आहेत. त्यांच्या मुलाने त्यांच्यासाठी असा प्लॅन बसवला:
- आपत्कालीन निधी: ₹2 लाख बँक FD/स्वीप खात्यात — हॉस्पिटल किंवा अचानक खर्चासाठी, SWP ला हात न लावता.
- बकेट 1 (पुढची 3 वर्षं): ₹5.5 लाख शॉर्ट ड्युरेशन/लिक्विड डेट फंडात. यातूनच दर महिन्याला ₹15,000 चा SWP.
- बकेट 2 (4 ते 8 वर्षं): ₹9 लाख बॅलन्स्ड ॲडव्हान्टेज/हायब्रिड फंडात.
- बकेट 3 (8+ वर्षं): ₹13.5 लाख इंडेक्स फंड आणि फ्लेक्सी कॅप फंडात — महागाईवर मात करण्यासाठी.
- वार्षिक आढावा: दर वर्षी दिवाळीच्या आसपास बकेट 2 मधून बकेट 1 मध्ये, आणि बाजार चांगला असेल तर बकेट 3 मधून बकेट 2 मध्ये STP ने पैसे भरायचे.
या प्लॅनमध्ये सुनीताताई एकूण कॉर्पसच्या वर्षाला साधारण 6% (₹1.8 लाख / ₹30 लाख) काढतात — वरच्या तक्त्याप्रमाणे हा दर तुलनेने सुरक्षित पट्ट्यात येतो. बाजार 20% पडला तरी पुढची 3 वर्षं त्यांचा घरखर्च बकेट 1 मधून शांतपणे चालतो, आणि इक्विटीतले पैसे पडलेल्या भावात विकावे लागत नाहीत. हीच SWP ची खरी ताकद आहे — उत्पन्नाची शिस्त आणि मनःशांती एकत्र. आणि जर हे फंड त्यांच्या डिमॅट खात्यात असतील, तर नवा नियम लागू झाल्यावर हा SWP आणि STP दर महिन्याला आपोआप चालेल; तोपर्यंत त्यांचा मुलगा ठरलेल्या तारखेला ॲपमधून स्वतः विक्री करतो.
FD व्याज, पोस्ट योजना की SWP?
अनेक ज्येष्ठ नागरिक दरमहा उत्पन्नासाठी FD, SCSS किंवा पोस्टाच्या MIS कडे वळतात — आणि ते चुकीचं नाही. हमखास उत्पन्नासाठी त्या योजना उत्तम आहेत. SWP हा त्यांचा पर्याय नाही, तर पूरक आहे. एक संतुलित मार्ग असा असू शकतो: आवश्यक घरखर्चाचा भाग SCSS/FD सारख्या स्थिर योजनांतून, आणि महागाईनुसार वाढणाऱ्या खर्चासाठी हायब्रिड/इक्विटी फंडांतून SWP. ज्येष्ठांसाठीच्या स्थिर योजनांची तुलना आमच्या SCSS, FD आणि MIS वरच्या लेखात केली आहे.
एका नजरेत: डिमॅट गुंतवणूकदारांसाठी चेकलिस्ट
शेवटचं सांगणं: पैसे जमवणं एक कला, वापरणं दुसरी
मित्रांनो, आपण आयुष्यभर SIP ने पैसे जमवण्याबद्दल बोलतो, पण ते पैसे शांतपणे, टॅक्स वाचवत, कॉर्पस न संपवता कसे वापरायचे, यावर फार कमी बोललं जातं. SEBI चा हा नवा नियम डिमॅटमध्ये गुंतवणूक करणाऱ्यांसाठी हीच सोय आणतोय. अंतिम मुदत 2027 असली तरी नियोजन आजपासून सुरू करा — काढण्याचा दर ठरवा, बकेट तयार करा, टॅक्सचा हिशोब समजून घ्या. तुमच्या कॉर्पसमधून दर महिन्याला किती काढणं सुरक्षित ठरेल, याचा हिशोब हवा असेल तर आम्हाला WhatsApp करा — एकत्र बसवूया.
नेहमी विचारले जाणारे प्रश्न (FAQ)
डिमॅटमधील म्युच्युअल फंडावर SWP सुरू करता येतो का?
SEBI च्या 17 जुलै 2026 च्या परिपत्रकाआधी डिमॅटमधील युनिट्ससाठी SWP/STP स्टँडिंग इन्स्ट्रक्शनची सुविधा नव्हती. आता ती टप्प्याटप्प्याने येणार आहे: युनिट-आधारित SWP/STP 31 जानेवारी 2027 पर्यंत आणि रक्कम-आधारित 30 एप्रिल 2027 पर्यंत लागू करण्याची मुदत आहे.
SWP आणि STP मध्ये काय फरक आहे?
SWP मध्ये फंडातून ठराविक रक्कम किंवा युनिट्स विकून पैसे तुमच्या बँक खात्यात येतात. STP मध्ये एकाच फंड हाउसच्या एका योजनेतून दुसऱ्या योजनेत ठराविक रक्कम हलवली जाते; पैसे बँकेत येत नाहीत.
युनिट-आधारित आणि रक्कम-आधारित SWP म्हणजे काय?
युनिट-आधारित SWP मध्ये दर वेळी ठराविक युनिट्स विकले जातात, त्यामुळे मिळणारी रक्कम NAV प्रमाणे बदलते. रक्कम-आधारित SWP मध्ये दर वेळी ठराविक रक्कम मिळते आणि विकले जाणारे युनिट्स बदलतात.
नवा नियम येईपर्यंत डिमॅटधारकांनी काय करावं?
दर महिन्याला ब्रोकर ॲपमधून स्वतः युनिट्स विकता येतात, नवी गुंतवणूक SOA स्वरूपात करता येते, किंवा DP मार्फत डिमॅटमधील युनिट्स SOA मध्ये रूपांतरित करण्याची प्रक्रिया तपासता येते.
SWP वर पूर्ण रकमेवर टॅक्स लागतो का?
नाही. SWP मधल्या प्रत्येक विक्रीत फक्त नफ्याच्या भागावर कॅपिटल गेन टॅक्स लागतो; मुद्दलाच्या भागावर नाही. इक्विटी फंडात 12 महिन्यांनंतर वर्षाला ₹1.25 लाखांपर्यंतचा LTCG करमुक्त, त्यावर 12.5%.
₹20 लाखांच्या कॉर्पसमधून दर महिन्याला किती काढणं सुरक्षित?
हे परतावा, महागाई आणि कालावधीवर अवलंबून आहे. गृहीत 6-8% परताव्यावर ₹10,000-12,000 (वर्षाला 6-7%) काढल्यास कॉर्पस दीर्घकाळ टिकू शकतो, तर ₹20,000 (12%) काढल्यास तो साधारण 11-13 वर्षांत संपू शकतो, असा अंदाज आहे.
नवीन गुंतवणुकीवर लगेच SWP सुरू करावा का?
शक्यतो नाही. अनेक इक्विटी फंडांत 1 वर्षाच्या आत विकल्यास एक्झिट लोड लागू शकतो आणि शॉर्ट टर्म टॅक्स 20% लागतो. SWP ची रक्कम किमान 1 वर्ष आधीपासून फंडात ठेवण्याचं नियोजन करा.
STP कधी वापरावा?
बोनस, FD मॅच्युरिटी किंवा मालमत्ता विक्रीतून मोठी रक्कम एकदम आली तर ती आधी लिक्विड फंडात ठेवून 6-12 महिन्यांत STP ने इक्विटी फंडात हलवता येते. ध्येय जवळ आलं की उलटं, इक्विटीतून डेटमध्ये STP करता येतो.
SWP चांगला की FD चं मासिक व्याज?
हमखास उत्पन्नासाठी FD, SCSS, पोस्ट MIS उपयुक्त आहेत. SWP बाजाराशी जोडलेला आहे, पण टॅक्सच्या दृष्टीने कार्यक्षम आणि महागाईवर मात करण्याची क्षमता असलेला पर्याय ठरू शकतो. दोन्हींचं मिश्रण बहुतेकांसाठी संतुलित ठरतं.
डिपॉझिटरीजची कार्यपद्धती कधी येणार?
SEBI परिपत्रकानुसार NSDL आणि CDSL यांनी एकत्रितपणे मानक कार्यपद्धती 31 ऑक्टोबर 2026 पर्यंत त्यांच्या वेबसाइटवर प्रसिद्ध करायची आहे. त्यानंतर तुमच्या ब्रोकरकडून सुविधेबद्दल घोषणा अपेक्षित आहे.
💧 तुमचा SWP आणि बकेट प्लॅन एकत्र बसवूया
कॉर्पस किती आहे, दर महिन्याला किती हवेत आणि फंड डिमॅटमध्ये आहेत की SOA मध्ये — एवढं सांगा, काढण्याचा सुरक्षित दर, STP आणि टॅक्सचा हिशोब सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा