
हप्ता तोच ठेवला तर बँक मुदत वाढवते — पण खर्च वाढतो
रेपो दर वाढला की फ्लोटिंग रेटवरचं कर्ज महाग होतं. बँक सहसा सोपा पर्याय देते: हप्ता तसाच, मुदत जास्त. महिन्याचं बजेट हलत नाही, म्हणून तो आवडतो. पण त्याचा हिशोब पाच-दहा वर्षांनी कळतो. आम्ही स्वतः गणित करून खरा फरक काढला.

आमचं गणित: 5 वर्षांनी दर 1% वाढला तर
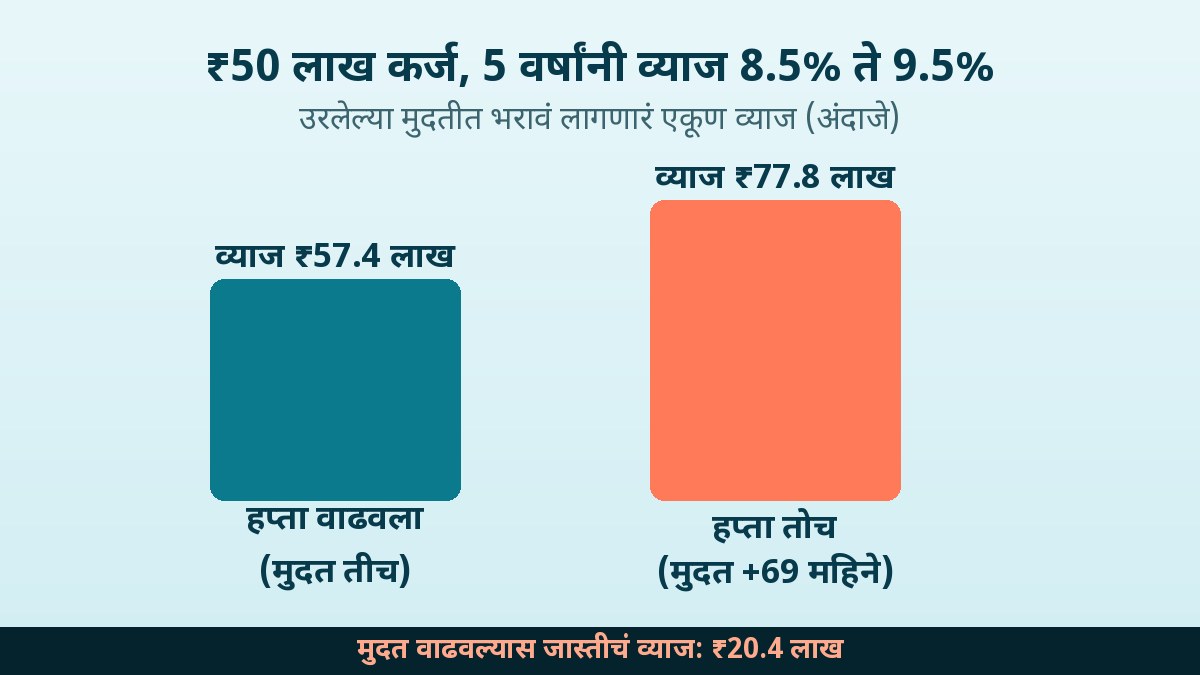
गृहीतक: 25 वर्षांचं कर्ज, सुरुवातीचा दर 8.50%. 5 वर्षांनी दर 9.50% झाला; उरलेली मुदत 20 वर्षं. दोन पर्याय: (अ) मुदत तीच, हप्ता वाढ; (ब) हप्ता तोच, मुदत वाढ.
| मूळ कर्ज | आत्ताचा हप्ता | 5 वर्षांनी थकबाकी | पर्याय अ: नवा हप्ता | पर्याय ब: उरलेली मुदत | ब मध्ये जास्तीचं व्याज |
|---|---|---|---|---|---|
| ₹30 लाख | ₹24,157 | ₹27.84 लाख | ₹25,947 (+₹1,790) | 309 महिने (+69) | ₹12.3 लाख |
| ₹50 लाख | ₹40,261 | ₹46.39 लाख | ₹43,245 (+₹2,983) | 309 महिने (+69) | ₹20.4 लाख |
| ₹80 लाख | ₹64,418 | ₹74.23 लाख | ₹69,192 (+₹4,774) | 309 महिने (+69) | ₹32.7 लाख |
पर्याय ब मध्ये खिशाला आज फरक पडत नाही. पण ₹50 लाखाच्या कर्जावर महिन्याला ₹2,983 वाचवण्यासाठी तुम्ही ₹20 लाखांहून जास्त व्याज देता. कर्ज जवळजवळ सहा वर्षं जास्त चालतं.
कधी हप्ता वाढवायचा, कधी मुदत?
✅ हप्ता वाढवा, जर…
पगार वाढला असेल, वाढीव हप्ता बजेटमध्ये बसतो, किंवा निवृत्ती जवळ आहे. एकूण व्याज सर्वात कमी.
⏳ मुदत वाढवा, जर…
तात्पुरती अडचण आहे. पण नंतर बोनस किंवा वाढीव पगारातून आगाऊ रक्कम भरून मुदत पुन्हा कमी करा.
⚖️ मधला मार्ग
थोडा हप्ता वाढवा आणि वर्षातून एकदा जास्तीचा एक हप्ता भरा. बजेटही सांभाळलं, मुदतही कमी राहिली.
RBI चे हक्क: बँकेला हे द्यावंच लागतं
दर बदलाचा संभाव्य परिणाम मंजुरीच्या वेळी आणि प्रत्यक्ष हप्ता किंवा मुदत वाढली की लगेच बँकेला कळवावा लागतो. तुम्हाला हप्ता वाढवण्याचा, मुदत वाढवण्याचा किंवा दोन्हींचं मिश्रण निवडण्याचा पर्याय मिळतो. जिथे बँक देते तिथे फिक्स्ड दरावर स्विचही करता येतं. शिवाय 1 जानेवारी 2026 पासून मंजूर किंवा नूतनीकरण झालेल्या वैयक्तिक फ्लोटिंग रेट कर्जावर आगाऊ परतफेडीचा दंड लागत नाही असा RBI चा नियम आहे — त्यामुळे जास्त रक्कम भरणं सोपं झालं आहे.
हायब्रिड आणि फिक्स्ड पर्याय
हायब्रिड कर्जात सुरुवातीची काही वर्षं दर ठरलेला असतो, नंतर तो फ्लोटिंग होतो. काही बँका दर 52 किंवा 65 महिने स्थिर ठेवण्याचा पर्यायही देतात. ही सुरक्षितता फक्त त्या कालावधीपुरती असते आणि स्विच फी लागू शकते. फक्त कमी दर पाहून निर्णय घेऊ नका — मुदत, शुल्क आणि दर बदलण्याची अट वाचा.
ताबडतोब करायची चेकलिस्ट
- बँकेकडून तपशील मागा: थकबाकी, उरलेले हप्ते, नवा दर आणि अंदाजे एकूण व्याज.
- प्रोसेसिंग फी, पुनर्रचना किंवा स्विच शुल्क आहे का ते वाचा.
- व्याजदरामुळे कर्ज दुसऱ्या बँकेत नेण्याआधी सगळ्या खर्चाची बेरीज करा.
- उत्पन्न सुरू ठेवा आणि आपत्कालीन निधी (6 महिन्यांचे खर्च) वेगळा ठेवा.
- बोनस आला की त्याचा काही भाग आगाऊ परतफेडीला द्या.
सवाल-जवाब (FAQ)
व्याजदर वाढल्यावर EMI आपोआप वाढतो का?
नाही. बँक सहसा आधी मुदत वाढवते आणि हप्ता तसाच ठेवते. तुम्हाला हप्ता वाढवण्याचा पर्याय निवडावा लागतो.
EMI वाढवणं चांगलं की कालावधी वाढवणं?
बजेट पेलत असेल तर हप्ता वाढवणं चांगलं, कारण एकूण व्याज कमी लागतं. ₹50 लाखावर मुदत वाढवली तर आमच्या गणितात जास्तीचं व्याज सुमारे ₹20.4 लाख आलं.
हायब्रिड होम लोन म्हणजे काय?
सुरुवातीची काही वर्षं व्याजदर ठराविक राहतो, नंतर तो फ्लोटिंग होतो. हप्त्याचा अंदाज सुरुवातीला बांधता येतो.
दर स्थिर ठेवण्याचा पर्याय कायमचा असतो का?
नाही, तो ठराविक कालावधीपुरताच असतो — काही बँका 52 किंवा 65 महिन्यांसारखे पर्याय देतात. मुदत संपली की दर बदलू शकतो.
मुदत वाढली तर नंतर कमी करता येते का?
हो. आगाऊ रक्कम भरली की मुद्दल कमी होतं आणि मुदत कमी होते. प्रीपेमेंटची अट बँकेकडून आधी विचारून घ्या.
गृहकर्ज, EMI आणि आगाऊ परतफेडीचा सोपा प्लॅन — मराठीत वैयक्तिक मार्गदर्शन
9021232663नवी माहिती रोज मराठीत: investinround.com