

नमस्कार मित्रांनो! दिवाळी-दसऱ्याला नवी गाडी घरी आणणं हे आपल्याकडे खूप मोठं स्वप्न असतं. शोरूममध्ये गाडीचा रंग, मॉडेल, ॲक्सेसरीज यावर आपण तासनतास चर्चा करतो. पण बिलिंगच्या टेबलवर “विमा” नावाचा एक मोठा आकडा येतो आणि बहुतेक जण तो न वाचता सही करून टाकतात. खरं सांगू? गाडीच्या एकूण ऑन-रोड किमतीत विमा हा असा भाग आहे जिथे थोडं समजून घेतलं तर पैसे वाचतात आणि संरक्षणही चांगलं मिळतं.
आणि आता तर हा विषय आणखी महत्त्वाचा झाला आहे, कारण सुप्रीम कोर्टाने 4 ऑगस्ट 2026 रोजी नव्या वाहनांच्या विम्याबद्दल मोठा निर्णय दिला आहे. नव्या कारसाठी थर्ड पार्टी विमा 4 वर्षांचा आणि नव्या दुचाकीसाठी 6 वर्षांचा घ्यावा लागेल, असं कोर्टाने सांगितलं. आधी हा कालावधी कारसाठी 3 वर्षं आणि दुचाकीसाठी 5 वर्षं होता.
आज आपण अगदी सोप्या भाषेत बघू: हा निर्णय नक्की काय आहे, थर्ड पार्टी आणि ओन डॅमेज यात फरक काय, कोर्टाने सांगितलेली “4 थरांची” पॉलिसी रचना काय आहे, “विमा नाही तर पेट्रोल नाही” ही कल्पना काय आहे, जुन्या गाडीवाल्यांचं काय, आणि शोरूममध्ये सही करण्यापूर्वी कोणते मुद्दे तपासायचे.
सुप्रीम कोर्टाचा निर्णय काय आहे? थोडक्यात
हा निर्णय न्यायमूर्ती संजय करोल आणि न्यायमूर्ती प्रशांत कुमार मिश्रा यांच्या खंडपीठाने 4 ऑगस्ट 2026 रोजी दिला. एका मोटार अपघात भरपाईच्या प्रकरणात नॅशनल इन्शुरन्स कंपनीचं अपील होतं. कोर्टाने ते अपील फेटाळलं, पण त्याच वेळी देशभरातल्या विमा नसलेल्या गाड्यांच्या मोठ्या प्रश्नावरही आदेश दिले.
कोर्टाने एका संसदीय समितीच्या आकडेवारीचा उल्लेख केला — देशातल्या 30.48 कोटी वाहनांपैकी 16.54 कोटी वाहनांना विमाच नाही, म्हणजे जवळपास 56%. कोर्टाने याला “धक्कादायक” म्हटलं. अशा गाडीने अपघात केला तर पीडित कुटुंबाला भरपाईसाठी वर्षानुवर्षं कोर्टाचे खेटे घालावे लागतात.
| मुद्दा | कोर्टाचा निर्णय (4 ऑगस्ट 2026) |
|---|---|
| नवी खाजगी कार | थर्ड पार्टी विमा 4 वर्षांचा (आधी 3 वर्षं) |
| नवी दुचाकी | थर्ड पार्टी विमा 6 वर्षांचा (आधी 5 वर्षं) |
| अंमलबजावणी | IRDAI ने लगेच आवश्यक सूचना द्याव्यात |
| पॉलिसीची रचना | 4 थरांची सोपी रचना + ग्राहक पर्याय फॉर्म |
| तपासणी | ANPR कॅमेरे विमा डेटाशी जोडून ऑटोमॅटिक ई-चलन |
| पोलीस | विमा स्टेटस तपासण्यासाठी हँडहेल्ड डिव्हाइस/ॲप |
| इंधन | “विमा नाही तर इंधन नाही” यासाठी पायलट प्रोजेक्ट |
विशेष म्हणजे IRDAI आणि जनरल इन्शुरन्स कौन्सिलने कालावधी वाढवू नये असं सुचवलं होतं. तरीही रस्ता सुरक्षेच्या हितासाठी कोर्टाने एक वर्ष वाढवलं.
आधी बेसिक: थर्ड पार्टी विमा आणि ओन डॅमेज म्हणजे काय?
हा फरक नीट समजला की अर्धं काम झालं. समजा तुमच्या गाडीचा अपघात झाला. यात दोन प्रकारचं नुकसान होऊ शकतं:
- दुसऱ्याचं नुकसान — समोरच्या माणसाला इजा झाली, मृत्यू झाला, किंवा त्याच्या गाडीचं/मालमत्तेचं नुकसान झालं. याची भरपाई करणारा विमा म्हणजे थर्ड पार्टी (TP) विमा. तुम्ही (पहिली पार्टी), विमा कंपनी (दुसरी पार्टी) आणि नुकसान झालेला माणूस (तिसरी पार्टी) — म्हणून “थर्ड पार्टी”.
- तुमच्या स्वतःच्या गाडीचं नुकसान — गाडी ठोकली, पुरात गेली, आग लागली किंवा चोरीला गेली. याची भरपाई करणारा भाग म्हणजे ओन डॅमेज (OD).
मोटार वाहन कायद्याच्या कलम 146 नुसार सार्वजनिक रस्त्यावर चालणाऱ्या प्रत्येक गाडीला थर्ड पार्टी विमा कायद्याने सक्तीचा आहे. ओन डॅमेज ऐच्छिक आहे. TP + OD मिळून ज्याला आपण “कॉम्प्रिहेन्सिव्ह” किंवा “पॅकेज” पॉलिसी म्हणतो.
| प्रकार | काय कवच मिळतं | सक्तीचं? | प्रीमियम कोण ठरवतं |
|---|---|---|---|
| थर्ड पार्टी (TP) | दुसऱ्या व्यक्तीला इजा/मृत्यू, दुसऱ्याच्या मालमत्तेचं नुकसान | होय, कायद्याने | केंद्र सरकार (IRDAI च्या सल्ल्याने) अधिसूचित दर |
| ओन डॅमेज (OD) | स्वतःच्या गाडीचं अपघाती नुकसान, आग, पूर, चोरी | नाही, ऐच्छिक | विमा कंपनी (IDV, गाडी, शहर, NCB नुसार) |
| मालक-चालक PA | मालक-चालकाचा अपघाती मृत्यू/कायमचं अपंगत्व | होय (ठराविक अटींसह) | विमा कंपनी |
| ॲड-ऑन (झिरो डेप इ.) | OD वर जास्तीचं संरक्षण | नाही | विमा कंपनी |
2018 चा नियम आणि आता काय बदललं?
हा “लाँग-टर्म थर्ड पार्टी” नियम नवीन नाही. 2018 मध्ये एस. राजशेखरन विरुद्ध भारत सरकार या प्रकरणात सुप्रीम कोर्टाने नव्या कारला 3 वर्षं आणि नव्या दुचाकीला 5 वर्षं थर्ड पार्टी विमा सक्तीचा केला. त्यानुसार IRDAI च्या 28 ऑगस्ट 2018 च्या परिपत्रकाने 1 सप्टेंबर 2018 पासून विमा कंपन्यांनी नव्या कारसाठी 3 वर्षांची आणि नव्या दुचाकीसाठी 5 वर्षांची TP पॉलिसीच विकायची असा नियम झाला.
त्यानंतर काही बदल झाले. 1 सप्टेंबर 2019 पासून कंपन्यांना फक्त एक वर्षाचं “स्टँडअलोन ओन डॅमेज” कवच द्यावं लागतं. आणि IRDAI च्या 8 जून 2020 च्या परिपत्रकाने 1 ऑगस्ट 2020 पासून TP आणि OD दोन्ही पूर्ण 3/5 वर्षांसाठी एकत्र देणाऱ्या “लाँग-टर्म पॅकेज” पॉलिसी बंद केल्या. म्हणून आज शोरूममध्ये बहुतेक लोकांना जी पॉलिसी मिळते ती अशी असते — अनेक वर्षांचं TP + एक वर्षाचं OD, आणि OD दरवर्षी रिन्यू करायचं.
| काळ | नवी कार TP | नवी दुचाकी TP | ओन डॅमेज |
|---|---|---|---|
| 1 सप्टेंबर 2018 पासून | 3 वर्षं | 5 वर्षं | पॅकेजसोबत |
| 1 ऑगस्ट 2020 पासून | 3 वर्षं | 5 वर्षं | बहुतेक 1 वर्ष, दरवर्षी रिन्यू |
| SC निर्णय 4 ऑगस्ट 2026 | 4 वर्षं | 6 वर्षं | तुमच्या निवडीनुसार (ऐच्छिक थर) |
नव्या गाडीच्या किमतीवर काय परिणाम होईल?
हा प्रश्न सगळ्यांना पडतो — एक वर्ष जास्तीचं TP म्हणजे गाडी महाग होणार का? सरळ उत्तर: एकरकमी भरायचा TP प्रीमियम वाढेल, कारण आता 3 ऐवजी 4 (किंवा 5 ऐवजी 6) वर्षांचा प्रीमियम सुरुवातीलाच भरायचा. पण दुसऱ्या बाजूने बघितलं तर पुढच्या एका वर्षाचा TP रिन्यू करायचा खर्च आणि त्रास वाचतो.
संदर्भासाठी — सध्याचे दर मोटार वाहन (थर्ड पार्टी विमा बेस प्रीमियम आणि दायित्व) नियम 2022 नुसार 1 जून 2022 पासून लागू आहेत. नव्या वाहनांसाठीचे हे लाँग-टर्म बेस प्रीमियम (कर वगळून) असे आहेत:
| नवं वाहन | इंजिन क्षमता | लाँग-टर्म TP बेस प्रीमियम (2022 चे दर) |
|---|---|---|
| खाजगी कार (3 वर्षं) | 1,000 cc पर्यंत | ₹6,521 |
| खाजगी कार (3 वर्षं) | 1,000 ते 1,500 cc | ₹10,640 |
| खाजगी कार (3 वर्षं) | 1,500 cc पेक्षा जास्त | ₹24,596 |
| दुचाकी (5 वर्षं) | 75 cc पर्यंत | ₹2,901 |
| दुचाकी (5 वर्षं) | 75 ते 150 cc | ₹3,851 |
| दुचाकी (5 वर्षं) | 150 ते 350 cc | ₹7,365 |
| दुचाकी (5 वर्षं) | 350 cc पेक्षा जास्त | ₹15,117 |
4 वर्षांच्या कार आणि 6 वर्षांच्या दुचाकी TP ची किंमत सरकार आणि IRDAI च्या सल्लामसलतीने ठरेल, असं कोर्टाने सांगितलं आहे. म्हणून शोरूममध्ये बिल बघताना TP किती वर्षांचं आहे आणि त्याचा प्रीमियम किती हे दोन वेगळे आकडे मागून घ्या. इलेक्ट्रिक वाहनांना या 2022 च्या नियमांत कमी दर आहेत — सरकारने त्या वेळी इलेक्ट्रिक वाहनांना साधारण 15% आणि हायब्रिड वाहनांना साधारण 7.5% सवलत दिल्याचं जाहीर केलं होतं. म्हणून EV किंवा हायब्रिड घेत असाल तर TP चा दर वेगळा लागतो का, हे शोरूममध्ये नक्की विचारा. आणखी एक गोष्ट — TP चा पूर्ण प्रीमियम सुरुवातीलाच भरला जातो, म्हणून गाडी मध्येच विकली तर ती पॉलिसी नव्या मालकाच्या नावावर ट्रान्सफर करून घ्या, नाहीतर अपघाताच्या जबाबदारीत तुमचं नाव अडकू शकतं.
4 थरांची पॉलिसी रचना म्हणजे काय?
हा निर्णयाचा सामान्य ग्राहकासाठी सगळ्यात उपयोगी भाग आहे. आत्तापर्यंत बरेच लोक “गाडीचा विमा” म्हणजे एकच काहीतरी असं समजायचे. कोर्टाने IRDAI ने सुचवलेली 4 थरांची सोपी रचना मान्य केली:
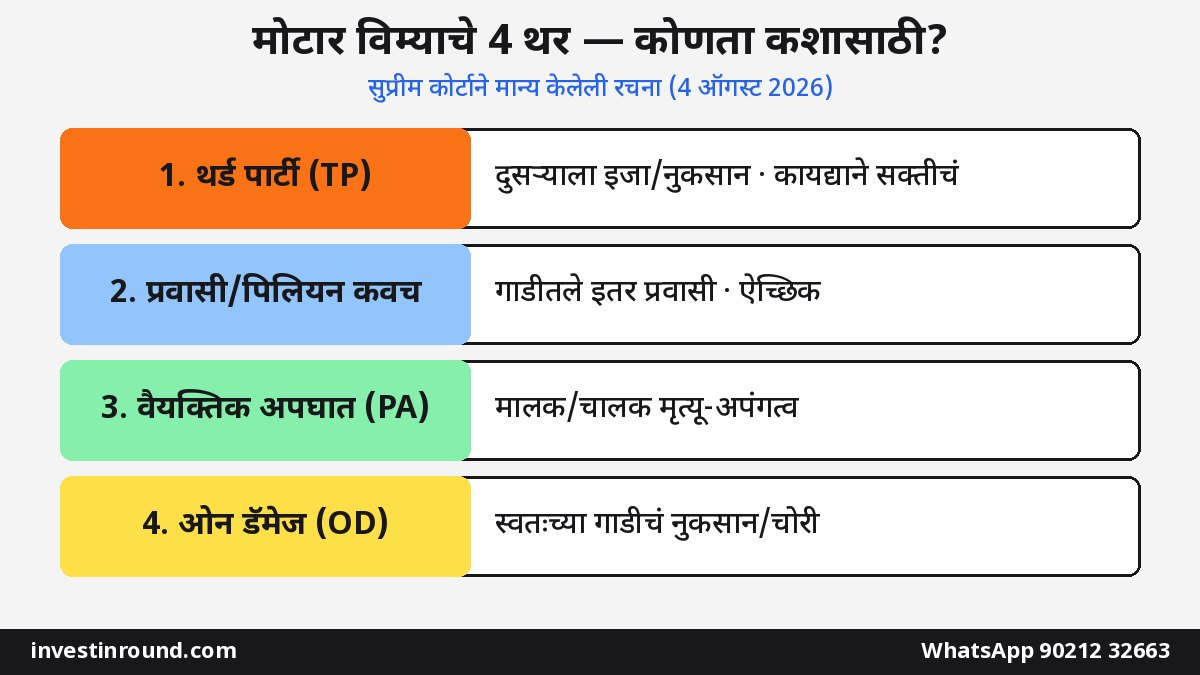
- थर्ड पार्टी (बेस पॉलिसी) — कायद्याने सक्तीचं किमान कवच. याची किंमत सरकार आणि IRDAI ठरवतात.
- प्रवासी / पिलियन रायडर कवच (ऐच्छिक) — गाडीत बसलेले इतर प्रवासी किंवा दुचाकीवर मागे बसलेली व्यक्ती (मालक, चालक आणि विमाधारकाचं कुटुंब सोडून). याचा प्रीमियम कंपनी ठरवेल.
- वैयक्तिक अपघात (PA) कवच — मालक, चालक आणि प्रवासी यांचा अपघाती मृत्यू किंवा कायमचं अपंगत्व. याची किंमतही कंपनी ठरवेल.
- ओन डॅमेज कवच — स्वतःच्या गाडीचं नुकसान. याची किंमत बाजारानुसार कंपन्या ठरवतील.
आणि महत्त्वाचं — पॉलिसी घेताना प्रत्येक ग्राहकाला एक “कस्टमर ऑप्शन फॉर्म” द्यायचा आहे, ज्यात तुम्ही चेकबॉक्स टिक करून कोणते ऐच्छिक थर हवे ते निवडता. सोबत एक सोपी “कस्टमर इन्फॉर्मेशन शीट” द्यायची, ज्यात कोण सक्तीच्या कवचात येतं आणि कोण ऐच्छिक कवचात हे स्पष्ट लिहिलेलं असेल. ऐच्छिक कवचांची पॉलिसी भाषा (वर्डिंग) सगळ्या कंपन्यांसाठी एकसारखी करण्याचं कामही IRDAI ला दिलं आहे. कंपन्यांनी आपल्या वेबसाइटवर कॉम्प्रिहेन्सिव्ह पॉलिसीचे फायदे सोप्या भाषेत ठळकपणे दाखवायचे आहेत.
याचा फायदा काय? शोरूममध्ये “सगळं पॅकेज आहे साहेब, सही करा” असं सांगून काहीही विकलं जाणार नाही. तुम्हाला काय मिळतंय आणि कशाचे पैसे भरताय हे कागदावर स्पष्ट दिसेल. चुकीची पॉलिसी विकली गेली असं वाटलं तर काय करायचं याबद्दल आमचा विमा मिस-सेलिंग आणि तक्रार हा लेख वाचा.
“विमा नाही तर इंधन नाही” आणि ANPR कॅमेरे — याचा अर्थ काय?
कोर्टाने विमा नसलेल्या गाड्या पकडण्यासाठी तंत्रज्ञानाचा वापर करायला सांगितलं:
- ANPR कॅमेरे (ऑटोमॅटिक नंबर प्लेट ओळखणारे कॅमेरे) — हे आधीच वेग, सिग्नल तोडणं यासाठी वापरले जातात. आता ते इन्शुरन्स इन्फॉर्मेशन ब्युरो (IIB) आणि VAHAN पोर्टलच्या डेटाशी जोडून विमा नसलेल्या गाडीला आपोआप ई-चलन पाठवायचं.
- पोलिसांकडे ॲप/डिव्हाइस — रस्त्यावरच गाडीचा विमा चालू आहे का ते रिअल-टाइम तपासता यावं म्हणून.
- इंधनाचा पायलट प्रोजेक्ट — IRDAI ने रस्ते वाहतूक मंत्रालयासोबत असा पायलट तयार करायचा की वैध थर्ड पार्टी विमा नसेल तर पेट्रोल पंपावर इंधन मिळणार नाही. पेट्रोलियम मंत्रालयाने याला तत्त्वतः हरकत नसल्याचं कोर्टाला सांगितलं.
हा अजून “पायलट” स्तरावरचा प्रस्ताव आहे, म्हणजे उद्यापासून सगळ्या पंपांवर लागू झाला असं नाही. पण दिशा स्पष्ट आहे — येत्या काळात विमा संपलेली गाडी रस्त्यावर चालवणं जास्त सहज पकडलं जाईल. आणि विम्याशिवाय गाडी चालवणं हा आधीपासूनच मोटार वाहन कायद्याच्या कलम 196 नुसार दंडनीय गुन्हा आहे — पहिल्या वेळी ₹2,000 पर्यंत दंड आणि/किंवा 3 महिन्यांपर्यंत तुरुंगवास, पुन्हा केल्यास ₹4,000 पर्यंत दंड.
जुन्या गाडीवाल्यांनी काय करायचं?
अनेक वाचक विचारतील — “माझी गाडी 2022 ची आहे, मला आता 1 वर्ष जास्तीचं TP घ्यावं लागेल का?” नाही. हा 4/6 वर्षांचा नियम नव्या खरेदी होणाऱ्या वाहनांसाठी आहे. जुन्या गाड्यांनी त्यांचं चालू कवच संपल्यावर नेहमीप्रमाणे दरवर्षी विमा रिन्यू करायचा.
पण कोर्टाच्या या निर्णयाचा खरा संदेश जुन्या गाडीवाल्यांसाठी जास्त महत्त्वाचा आहे — विमा कधीही संपू देऊ नका. विशेषतः दुचाकी. 5 वर्षांचं TP संपलं आणि OD आधीच कधीतरी बंद केलं, असं गावाकडे खूप होतं. ANPR आणि ॲप-आधारित तपासणी सुरू झाली की असं चालणार नाही.
तुमच्या गाडीचा विमा चालू आहे का, कसं तपासायचं?
- तुमच्या पॉलिसीची PDF किंवा कागद काढा आणि TP कालावधी आणि OD कालावधी या दोन तारखा वेगवेगळ्या बघा.
- mParivahan ॲप किंवा VAHAN वर गाडीचा नंबर टाकून RC तपशीलात विम्याची वैधता दिसते का ते बघा.
- विमा संपला असेल तर लगेच रिन्यू करा. ब्रेक-इन झाल्यावर OD साठी कंपनी गाडीची तपासणी मागू शकते.
- फोनमध्ये पॉलिसी संपण्याच्या 15 दिवस आधीचं रिमाइंडर लावा.
IDV आणि NCB — ओन डॅमेजचा प्रीमियम ठरवणारे दोन शब्द
ओन डॅमेज घेताना हे दोन शब्द नक्की समजून घ्या.
IDV (इन्शुअर्ड डिक्लेअर्ड व्हॅल्यू)
IDV म्हणजे गाडी पूर्ण नुकसान झाली किंवा चोरीला गेली तर कंपनी जास्तीत जास्त किती देईल ती रक्कम. नव्या गाडीची IDV साधारण एक्स-शोरूम किमतीच्या जवळ असते आणि गाडी जुनी होईल तशी घसारा (डेप्रिसिएशन) कापून कमी होते. मोटार टॅरिफमध्ये वापरली जाणारी सर्वसाधारण घसारा पद्धत अशी:
| गाडीचं वय | IDV साठी घसारा (साधारण) |
|---|---|
| 6 महिन्यांपर्यंत | 5% |
| 6 महिने ते 1 वर्ष | 15% |
| 1 ते 2 वर्षं | 20% |
| 2 ते 3 वर्षं | 30% |
| 3 ते 4 वर्षं | 40% |
| 4 ते 5 वर्षं | 50% |
NCB (नो क्लेम बोनस)
वर्षभरात एकही क्लेम केला नाही तर पुढच्या वर्षी OD प्रीमियमवर सवलत मिळते, तिला NCB म्हणतात. ही सवलत सलग क्लेम-फ्री वर्षांनुसार वाढते:
| सलग क्लेम-फ्री वर्षं | OD प्रीमियमवर NCB सवलत |
|---|---|
| 1 वर्ष | 20% |
| 2 वर्षं | 25% |
| 3 वर्षं | 35% |
| 4 वर्षं | 45% |
| 5 वर्षं किंवा जास्त | 50% |
NCB गाडीचा नाही, मालकाचा असतो. जुनी गाडी विकून नवी घेतली तर जुन्या पॉलिसीचा NCB नव्या गाडीच्या OD वर वापरता येतो — त्यासाठी जुन्या कंपनीकडून NCB सर्टिफिकेट घ्या. आणि पॉलिसी संपल्यानंतर फार उशीर केला (साधारण 90 दिवसांपेक्षा जास्त) तर NCB जाऊ शकतो. लहानसा ओरखडा असेल तर क्लेम करायचा की स्वतः दुरुस्ती करून NCB वाचवायचा, याचा हिशोब करा.
🚗 गाडीसोबत कुटुंबाचंही कवच तपासूया
मोटार विमा, PA कवच, टर्म आणि हेल्थ इन्शुरन्स — काय आधीच आहे आणि काय कमी आहे, सोप्या मराठीत तपासून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडामालक-चालक PA कवच — ₹15 लाखांचं, विसरू नका
गाडीच्या विम्यात एक छोटा पण खूप महत्त्वाचा भाग असतो — मालक-चालकासाठी वैयक्तिक अपघात कवच (CPA). IRDAI च्या 2018 च्या सूचनेनुसार हे कवच ₹15 लाखांचं असतं. 1 जानेवारी 2019 पासून हे कवच वेगळी (स्टँडअलोन) पॉलिसी म्हणूनही घेता येतं, आणि ते एका व्यक्तीसाठी असल्याने तुमच्या दोन गाड्या असल्या तरी एकच CPA पुरेसं ठरू शकतं (कंपनीकडून अटी तपासा).
ज्यांच्याकडे आधीच ₹15 लाख किंवा त्याहून जास्त अपघात कवच आहे, किंवा ज्यांच्याकडे वैध ड्रायव्हिंग लायसन्स नाही, अशा ठराविक परिस्थितीत CPA घेण्यातून सूट मिळू शकते — पण त्यासाठी घोषणापत्र द्यावं लागतं. गाडीच्या विम्यातलं हे PA कवच म्हणजे पूर्ण कुटुंब-संरक्षण नाही. त्यासाठी टर्म इन्शुरन्स आणि वर्षाला ₹20 च्या PMSBY सारखं अपघात कवच वेगळं ठेवा.
शोरूममध्ये सही करण्यापूर्वी 10 मुद्द्यांची चेकलिस्ट
- TP कालावधी किती वर्षांचा आहे (नवी कार 4, नवी दुचाकी 6 — पॉलिसीवर लिहिलेलं बघा).
- OD कालावधी किती आहे — 1 वर्ष की जास्त, आणि पुढचं रिन्यूअल कधी.
- IDV किती धरली आहे — एक्स-शोरूम किमतीच्या तुलनेत योग्य आहे का.
- ॲड-ऑन कोणते लावले आहेत (झिरो डेप्रिसिएशन, इंजिन प्रोटेक्ट, रोडसाइड असिस्टन्स, रिटर्न-टू-इनव्हॉइस) आणि प्रत्येकाची किंमत वेगळी मागा.
- CPA ₹15 लाख आहे का, की तुमच्याकडे आधीच असल्यामुळे वगळलं आहे.
- प्रवासी/पिलियन कवच हवं आहे का — कुटुंबाबरोबर नेहमी प्रवास करत असाल तर विचार करा.
- NCB जुन्या गाडीचा असेल तर तो लावला आहे का.
- डीलरच्या ठरलेल्या कंपनीऐवजी बाहेरून कोट घेऊन तुलना करा — OD आणि ॲड-ऑनच्या किमतीत फरक असू शकतो.
- नॉमिनी आणि मोबाईल/ईमेल बरोबर भरले आहेत का.
- कस्टमर ऑप्शन फॉर्म आणि इन्फॉर्मेशन शीट मागा आणि जे टिक केलं आहे तेच पॉलिसीत आलं आहे का ते तपासा.
एक उदाहरण: पुण्याच्या प्रियाताईंची पहिली स्कूटर
प्रियाताई पुण्यात एका ऑफिसमध्ये काम करतात. दिवाळीत त्यांनी 110 cc ची नवी स्कूटर घेतली. डीलरने बिलात “विमा पॅकेज” एकाच ओळीत लिहिलं होतं. आम्ही सांगितल्याप्रमाणे त्यांनी ब्रेक-अप मागितला. त्यात तीन गोष्टी दिसल्या — लाँग-टर्म TP, एक वर्षाचं OD, आणि झिरो डेप ॲड-ऑन. CPA ची ओळ मात्र नव्हती, कारण “तुमच्याकडे आधीच आहे” असं गृहीत धरलं होतं.
प्रत्यक्षात त्यांच्याकडे कोणतंही अपघात कवच नव्हतं! त्यांनी CPA जोडून घेतलं. आणि ऑफिसमधली मैत्रीण अनेकदा मागे बसते म्हणून पिलियन कवचाबद्दलही विचारलं. पॉलिसी आल्यावर TP किती वर्षांचं लिहिलं आहे, OD चं रिन्यूअल पुढच्या दिवाळीला आहे, हे त्यांनी फोनच्या कॅलेंडरमध्ये नोंदवलं. फक्त 15 मिनिटं प्रश्न विचारल्यामुळे त्यांना योग्य कवच मिळालं.
क्लेमच्या वेळी काय करायचं? स्टेप बाय स्टेप
- अपघात झाला तर आधी जखमींना मदत आणि सुरक्षितता. गरज असल्यास 112 वर कॉल करा.
- शक्य तितक्या लवकर विमा कंपनीच्या हेल्पलाइनवर किंवा ॲपवर क्लेमची माहिती द्या.
- थर्ड पार्टीला इजा झाली असेल किंवा चोरी असेल तर पोलिसात FIR नोंदवा.
- गाडीचे, जागेचे फोटो काढा; सर्व्हेयर येईपर्यंत गाडी दुरुस्तीला सुरुवात करू नका.
- कॅशलेस हवं असेल तर कंपनीच्या नेटवर्क गॅरेजमध्ये गाडी न्या.
- RC, ड्रायव्हिंग लायसन्स, पॉलिसी, FIR (लागू असेल तर) या प्रती तयार ठेवा.
लोक करतात त्या 6 सामान्य चुका
- बिलात “विमा” एकाच ओळीत बघून ब्रेक-अप न मागणं.
- प्रीमियम कमी दिसावा म्हणून IDV खूप कमी ठेवणं.
- TP अनेक वर्षांचं आहे म्हणून “विमा अनेक वर्षं आहे” समजणं, आणि OD चं रिन्यूअल विसरणं.
- लहान दुरुस्तीसाठी क्लेम करून मोठा NCB गमावणं.
- जुनी गाडी विकल्यावर NCB सर्टिफिकेट न घेणं.
- गाडीचा PA कवच म्हणजेच कुटुंबाचं संरक्षण असं समजणं.
शेवटचं सांगणं: गाडी नवी, सवय जुनी नको
मित्रांनो, सुप्रीम कोर्टाचा हा निर्णय आपल्याला एकच गोष्ट सांगतो — रस्त्यावरचा प्रत्येक माणूस सुरक्षित असावा, आणि अपघात झाला तर पीडिताला भरपाई मिळावी. नव्या कारला 4 आणि दुचाकीला 6 वर्षांचं TP हा त्या दिशेने उचललेला मोठा टप्पा आहे. पण तुमच्या गाडीचं आणि तुमच्या कुटुंबाचं संरक्षण तुमच्याच हातात आहे — योग्य OD, योग्य IDV, CPA आणि वेळेवर रिन्यूअल. शोरूममध्ये 15 मिनिटं जास्त द्या, ब्रेक-अप मागा, आणि जे समजलं नाही ते विचारा.
गाडीच्या विम्यासोबत हेल्थ क्लेमचे नियमही बदलले आहेत, त्यासाठी हेल्थ इन्शुरन्स क्लेम 2026 हा लेख वाचा. आणि सगळ्या पॉलिसींमध्ये नॉमिनी बरोबर आहे का, यासाठी नॉमिनी नियम 2026 बघा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
नव्या कारसाठी थर्ड पार्टी विमा किती वर्षांचा घ्यावा लागेल?
सुप्रीम कोर्टाच्या 4 ऑगस्ट 2026 च्या निर्णयानुसार नव्या खाजगी कारसाठी थर्ड पार्टी विमा 4 वर्षांचा घ्यावा लागेल. आधी हा कालावधी 3 वर्षांचा होता. प्रत्यक्ष अंमलबजावणी IRDAI च्या सूचनांनुसार होते, म्हणून पॉलिसीवर TP कालावधी तपासा.
नव्या दुचाकीसाठी नवीन नियम काय आहे?
नव्या दुचाकीसाठी थर्ड पार्टी विमा आता 6 वर्षांचा घ्यावा, असं कोर्टाने सांगितलं आहे. 2018 पासून हा कालावधी 5 वर्षांचा होता.
जुन्या गाडीलाही 4 किंवा 6 वर्षांचा विमा घ्यावा लागेल का?
नाही. हा नियम नव्या खरेदी होणाऱ्या वाहनांसाठी आहे. जुन्या गाड्यांनी चालू कवच संपल्यावर नेहमीप्रमाणे विमा रिन्यू करायचा.
थर्ड पार्टी विम्यात माझ्या गाडीचं नुकसान भरून मिळतं का?
नाही. थर्ड पार्टी विमा फक्त दुसऱ्या व्यक्तीला झालेली इजा, मृत्यू किंवा दुसऱ्याच्या मालमत्तेचं नुकसान भरतो. स्वतःच्या गाडीच्या नुकसानीसाठी ओन डॅमेज कवच लागतं.
कोर्टाने सांगितलेली 4 थरांची पॉलिसी म्हणजे काय?
सक्तीचं थर्ड पार्टी कवच, ऐच्छिक प्रवासी/पिलियन कवच, मालक-चालक-प्रवाशांसाठी वैयक्तिक अपघात कवच आणि स्वतःच्या गाडीसाठी ओन डॅमेज — असे चार थर. ग्राहक “कस्टमर ऑप्शन फॉर्म” वर टिक करून ऐच्छिक थर निवडतो.
विमा नसेल तर पेट्रोल मिळणार नाही का?
कोर्टाने IRDAI ला रस्ते वाहतूक मंत्रालयासोबत “विमा नाही तर इंधन नाही” असा पायलट प्रोजेक्ट तयार करायला सांगितलं आहे. हा अजून पायलट स्तरावरचा प्रस्ताव आहे, सगळीकडे लागू झालेला नियम नाही.
विमा नसताना गाडी चालवली तर दंड किती?
मोटार वाहन कायद्याच्या कलम 196 नुसार पहिल्या वेळी ₹2,000 पर्यंत दंड आणि/किंवा 3 महिन्यांपर्यंत तुरुंगवास, आणि पुन्हा केल्यास ₹4,000 पर्यंत दंड होऊ शकतो.
NCB म्हणजे काय आणि तो नव्या गाडीवर वापरता येतो का?
NCB म्हणजे क्लेम न केल्याबद्दल OD प्रीमियमवर मिळणारी 20% ते 50% सवलत. NCB मालकाचा असतो, म्हणून जुन्या गाडीचं NCB सर्टिफिकेट घेऊन तो नव्या गाडीच्या OD वर वापरता येतो.
मालक-चालक PA कवच किती रकमेचं असतं?
मालक-चालकासाठी सक्तीचं वैयक्तिक अपघात कवच ₹15 लाखांचं असतं. 1 जानेवारी 2019 पासून ते स्टँडअलोन पॉलिसी म्हणूनही घेता येतं; आधीच पुरेसं अपघात कवच असेल तर ठराविक अटींवर सूट मिळू शकते.
शोरूमच्या कंपनीकडूनच विमा घ्यावा लागतो का?
नाही. थर्ड पार्टी कवच सक्तीचं असलं तरी कंपनी निवडण्याचं स्वातंत्र्य तुम्हाला आहे. OD आणि ॲड-ऑनसाठी बाहेरून कोट घेऊन तुलना करा आणि पॉलिसीचं ब्रेक-अप नक्की मागा.
🚗 गाडीसोबत कुटुंबाचंही कवच तपासूया
मोटार विमा, PA कवच, टर्म आणि हेल्थ इन्शुरन्स — काय आधीच आहे आणि काय कमी आहे, सोप्या मराठीत तपासून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा