नमस्कार मित्रांनो! तुमच्या मोबाईलवर गेल्या काही दिवसांत असा मेसेज आला असेल: “नवा फंड लाँच! फक्त ₹10 प्रति युनिट. संधी मर्यादित दिवसांसाठी.” किंवा बँकेतले रिलेशनशिप मॅनेजर हसत हसत सांगतात, “सर, NFO आहे, आत्ता घेतलं तर स्वस्तात मिळेल.” आणि आपल्याला वाटतं, शेअरच्या IPO सारखंच काहीतरी आहे, लवकर घेतलं तर फायदा.
हा विषय आत्ता खास महत्त्वाचा आहे, कारण 31 ऑक्टोबर 2026 ला बाजारात एकाच वेळी अनेक NFO खुले आहेत — इंडेक्स फंड, सिल्व्हर ETF, एनर्जी ETF, मल्टी-असेट फंड ऑफ फंड्स, डेट फंड, अगदी लार्ज अँड मिड कॅप फंडसुद्धा. म्हणून आज आपण गप्पा मारत, आकडे मांडून बघूया: NFO म्हणजे काय, ₹10 NAV खरंच स्वस्त असते का, NFO आणि जुन्या फंडात काय फरक, SEBI चे नियम काय सांगतात, आणि NFO मध्ये पैसे टाकण्यापूर्वी स्वतःला कोणते 10 प्रश्न विचारायचे.
NFO म्हणजे काय? अगदी सोप्या भाषेत
NFO म्हणजे New Fund Offer — नवीन म्युच्युअल फंड योजनेची पहिली “खिडकी”. एखादं फंड हाऊस (AMC) नवी योजना आणतं, तेव्हा ठराविक दिवस ती लोकांसाठी उघडी ठेवतं. त्या काळात तुम्ही ठरलेल्या ऑफर किमतीला, बहुतेक वेळा ₹10 प्रति युनिट, युनिट्स घेऊ शकता. सगळ्यांकडून जमलेला पैसा हा त्या फंडाचा सुरुवातीचा निधी बनतो, आणि NFO बंद झाल्यावर फंड मॅनेजर तो पैसा योजनेच्या नियमांप्रमाणे शेअर्स, बॉंड्स किंवा इतर ठिकाणी गुंतवतो.
एक घरगुती उदाहरण घ्या. नवीन हॉटेल सुरू होतंय. उद्घाटनाच्या आधी ते “फाउंडर मेंबरशिप” विकतायत. हॉटेलचं जेवण कसं आहे, सर्व्हिस कशी आहे, हे अजून कोणीच चाखलेलं नाही. तुम्ही फक्त मेन्यू कार्ड आणि मालकाचं नाव बघून पैसे भरता. NFO म्हणजे जवळपास असंच — फंड चालवून दाखवण्याआधीच पैसे भरणं.
NFO आणि शेअरचा IPO — एकसारखे नाहीत
बरेच जण NFO ला IPO समजतात. पण दोन्हीत मूळ फरक आहे. IPO मध्ये कंपनीचा शेअर लिस्ट होतो, आणि मागणी जास्त असेल तर लिस्टिंगच्या दिवशी भाव उडी मारू शकतो. NFO मध्ये असं काहीच नसतं. NFO बंद झाल्यावर फंडाची NAV ही फक्त त्याने विकत घेतलेल्या शेअर्स/बॉंड्सच्या किमतीनुसार ठरते. “लिस्टिंग गेन” ही कल्पनाच ओपन-एंडेड म्युच्युअल फंडात लागू होत नाही. IPO चा खेळ कसा चालतो ते IPO सबस्क्रिप्शन: QIB, NII, रिटेल आणि अलॉटमेंट या लेखात सांगितलंय.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडा₹10 NAV स्वस्त असते का? सगळ्यात मोठा गैरसमज
हा मुद्दा नीट समजला तर अर्धा लेख समजला. शेअरमध्ये ₹10 चा शेअर आणि ₹1,000 चा शेअर यांची तुलना वेगळी असते. पण म्युच्युअल फंडात NAV कमी म्हणजे स्वस्त नाही. कारण तुमचा फायदा NAV किती टक्क्यांनी वाढते, यावर ठरतो, NAV किती रुपये आहे यावर नाही.
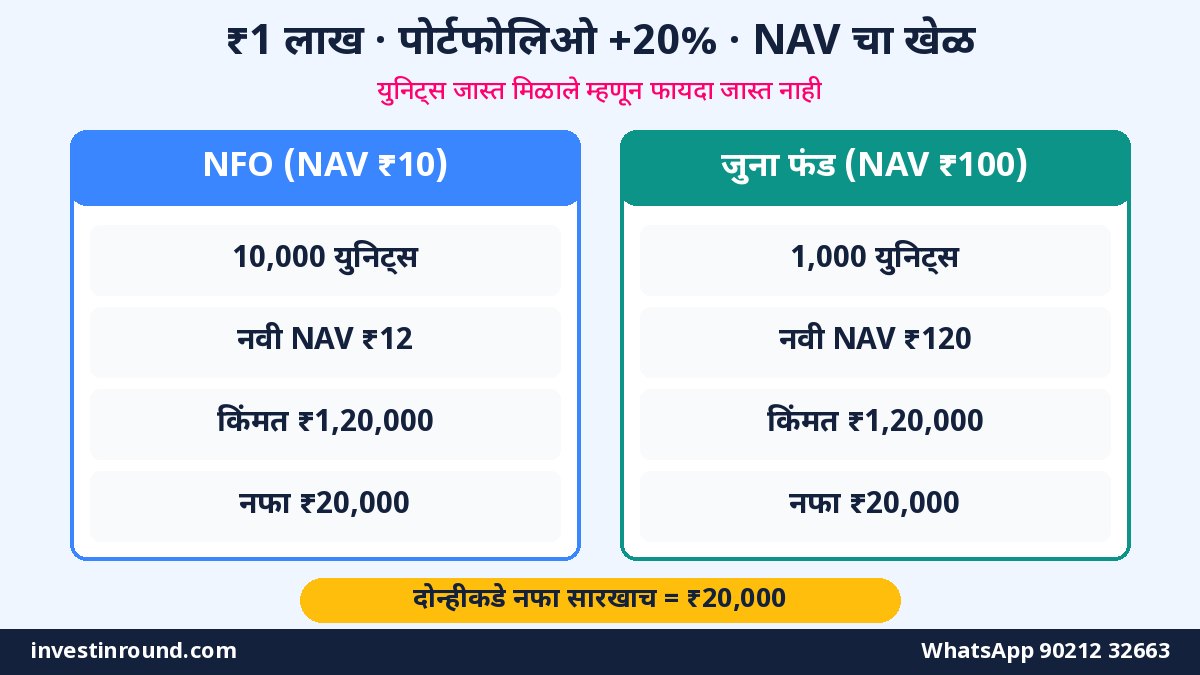
एक सरळ हिशोब बघा. समजा तुम्ही ₹1,00,000 गुंतवले. एक नवा फंड (NAV ₹10) आणि एक जुना फंड (NAV ₹100). दोघांनीही एकाच शेअर्समध्ये पैसे लावले आणि बाजार 20% वर गेला:
| तपशील | NFO (NAV ₹10) | जुना फंड (NAV ₹100) |
|---|---|---|
| गुंतवणूक | ₹1,00,000 | ₹1,00,000 |
| मिळालेले युनिट्स | 10,000 | 1,000 |
| पोर्टफोलिओ 20% वाढला, नवी NAV | ₹12 | ₹120 |
| तुमची किंमत | 10,000 × ₹12 = ₹1,20,000 | 1,000 × ₹120 = ₹1,20,000 |
| नफा | ₹20,000 | ₹20,000 |
बघितलं? युनिट्स जास्त मिळाले म्हणून काहीच फायदा झाला नाही. 10,000 युनिट्स × ₹10 = ₹1 लाख आणि 1,000 युनिट्स × ₹100 = ₹1 लाख — दोन्ही एकच. नंतर जो फंड चांगल्या शेअर्समध्ये पैसे लावेल आणि कमी खर्चात चालेल, तोच जास्त परतावा देईल.
NFO विरुद्ध जुना फंड: पूर्ण तुलना
आता थोडं गंभीरपणे बघू. नवा फंड आणि त्याच प्रकारचा 5-10 वर्षं चाललेला जुना फंड यांच्यात फरक काय?
| मुद्दा | NFO (नवा फंड) | जुना फंड (त्याच कॅटेगरीतला) |
|---|---|---|
| ट्रॅक रेकॉर्ड | शून्य; फक्त कागदावरची रणनीती | 3, 5, 10 वर्षांचा प्रत्यक्ष परतावा बघता येतो |
| बाजार पडल्यावर वागणूक | माहीत नाही | 2020, 2022 सारख्या पडझडीत कसा वागला ते दिसतं |
| पोर्टफोलिओ | अजून तयार नाही | सध्याचे शेअर्स, सेक्टर, कॅश — सगळं फॅक्टशीटमध्ये |
| फंडाचा आकार (AUM) | सुरुवातीला लहान | स्थिर, बऱ्याचदा मोठा |
| नवेपणा | नवी थीम / नवा इंडेक्स / नवी रणनीती | जुनी, सिद्ध झालेली रणनीती |
| खर्च (TER) | सुरुवातीला वेगळा असू शकतो, SID मध्ये बघा | फॅक्टशीटमध्ये स्पष्ट |
| कधी उपयोगी | बाजारात त्या प्रकारचा फंड खरंच उपलब्ध नसेल तर | बहुतेक नेहमीच्या गरजांसाठी |
म्हणजे सरळ गणित: तुम्हाला लार्ज कॅप, फ्लेक्सी कॅप किंवा निफ्टी 50 इंडेक्स फंड हवा असेल, तर बाजारात आधीच अनेक जुने, ट्रॅक रेकॉर्ड असलेले पर्याय आहेत. मग “नवा” आहे म्हणून NFO घेण्याची गरज नाही. पण एखादी खरोखर वेगळी गोष्ट — उदाहरणार्थ एखादा असा इंडेक्स ज्यावर याआधी कोणताच फंड नव्हता — तुमच्या ठरलेल्या योजनेत बसत असेल, तर NFO चा विचार करता येतो.
फंडांचे मुख्य प्रकार अजून नीट समजले नसतील तर आधी लार्ज, मिड, स्मॉल आणि फ्लेक्सी कॅप फंड — नवशिक्यांसाठी हा लेख वाचा.
सध्या कोणत्या प्रकारचे NFO खुले आहेत? (31 ऑक्टोबर 2026)
NFO च्या यादी देणाऱ्या वेबसाईट्सवर (FinSet, Moneycontrol) 31 ऑक्टोबर 2026 ला दिसणारे NFO बघितले, तर एक गोष्ट लगेच लक्षात येते — बहुतेक NFO हे थीमॅटिक, सेक्टर किंवा इंडेक्सवर आधारित आहेत. प्रकारानुसार ढोबळ चित्र असं आहे (नावं फक्त ओळखीसाठी; ही शिफारस नाही):
| प्रकार | सध्या खुल्या NFO ची उदाहरणं | लक्षात ठेवायचा मुद्दा |
|---|---|---|
| सेक्टर / थीम इंडेक्स फंड | निफ्टी रिअल्टी इंडेक्स, निफ्टी इंडिया न्यू एज कंझम्प्शन इंडेक्स | एकाच क्षेत्रावर पैसा; चढ-उतार जास्त |
| सेक्टर ETF | एनर्जी ETF, पॉवर ETF | डिमॅट खातं लागतं; एकाच सेक्टरचा धोका |
| कमोडिटी ETF / FoF | सिल्व्हर ETF आणि सिल्व्हर ETF FoF | चांदीच्या भावावर अवलंबून |
| मल्टी-असेट फंड ऑफ फंड्स | मल्टी-असेट “ओम्नी” FoF | इतर फंडांमध्ये गुंतवणूक; दोन थरांचा खर्च तपासा |
| हायब्रिड | इक्विटी सेव्हिंग्स फंड | इक्विटी + आर्बिट्राज + डेट मिश्रण |
| ॲक्टिव्ह इक्विटी | लार्ज अँड मिड कॅप फंड | त्याच कॅटेगरीत आधीच अनेक जुने फंड आहेत |
| डेट | फायनान्शियल सर्विसेस डेट फंड, फिक्स्ड मॅच्युरिटी प्लॅन | व्याजदर आणि क्रेडिट धोका बघा |
यातला धडा असा: बाजार चांगला चालतोय, एखाद्या सेक्टरची चर्चा आहे, तेव्हाच त्या थीमचे NFO जास्त येतात. म्हणजे NFO येणं हे “आत्ता घ्या” असा इशारा नसतो; उलट बऱ्याचदा ती थीम आधीच गाजलेली असते.
💛 नवा फंड घ्यावा की जुनाच चालू ठेवावा? तपासूया
तुमचे सध्याचे फंड, नवा NFO आणि तुमचं ध्येय — काय जुळतं आणि काय डुप्लिकेट आहे, सोप्या मराठीत समजावून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाSEBI चे नियम काय सांगतात? NFO चं वेळापत्रक
NFO संबंधी काही नियम SEBI ने ठरवलेत. ते माहीत असले की कोणी घाई करायला लावली तर तुम्ही शांत राहू शकता. SEBI च्या म्युच्युअल फंड मास्टर सर्क्युलर (27 जून 2024) आणि 27 फेब्रुवारी 2025 च्या सर्क्युलरमधले मुख्य मुद्दे:
| टप्पा | नियम |
|---|---|
| NFO किती दिवस खुला | ओपन-एंडेड आणि क्लोज-एंडेड योजना (ELSS सोडून): 15 दिवस |
| किमान कालावधी | प्रत्येक NFO किमान 3 कामकाजाचे दिवस खुला असावा |
| NFO चालू असताना पैसा | सरकारी सिक्युरिटीज/ट्रेझरी बिलांवरील ट्रायपार्टी रेपोमध्ये ठेवता येतो; त्यावर मॅनेजमेंट फी नाही, मिळालेलं व्याज गुंतवणूकदारांचं |
| युनिट अलॉटमेंट | NFO बंद झाल्यापासून 5 कामकाजाच्या दिवसांत अलॉटमेंट/रिफंड आणि स्टेटमेंट |
| पुन्हा खरेदी-विक्री सुरू | अलॉटमेंटनंतर 5 कामकाजाच्या दिवसांत (ELSS सोडून) |
| पैसा गुंतवण्याची मुदत | 1 एप्रिल 2025 पासून: अलॉटमेंटपासून 30 कामकाजाच्या दिवसांत योजनेच्या असेट ॲलोकेशनप्रमाणे गुंतवणूक |
| अपवादात्मक मुदतवाढ | AMC ची इन्व्हेस्टमेंट कमिटी लेखी कारणांवर आणखी 30 कामकाजाचे दिवस देऊ शकते |
| तरीही न गुंतवला तर | योजनेत नवा पैसा घेता येत नाही; 60 कामकाजाच्या दिवसांनंतर बाहेर पडणाऱ्यांवर एक्झिट लोड लावता येत नाही; सगळ्या NFO गुंतवणूकदारांना कळवावं लागतं |
हा 30 दिवसांचा नियम SEBI ने का आणला? SEBI च्या सर्क्युलरमध्येच लिहिलंय: AMC नी जेवढा पैसा योग्य वेळेत गुंतवता येईल तेवढाच NFO मध्ये गोळा करावा, आणि NFO चं मिस-सेलिंग थांबावं. म्हणजे नियामकालाही NFO च्या नावाखाली जास्त विक्री होते, याची जाणीव आहे.
SID आणि KIM मध्ये नेमकं काय वाचायचं? (10 मिनिटांची पद्धत)
NFO चं कागदपत्र 80-100 पानांचं असू शकतं. घाबरू नका, सगळं वाचायची गरज नाही. फक्त हे भाग शोधा:
- Investment Objective (उद्देश): फंड काय करणार हे एका-दोन ओळीत. “लाँग टर्म कॅपिटल ग्रोथ” आणि “एका इंडेक्सची नक्कल” — दोन्हीत खूप फरक आहे.
- Asset Allocation (पैसा कुठे किती): इक्विटी किती टक्के, डेट किती, परदेशी शेअर्स किती. इथूनच टॅक्सचा प्रकारसुद्धा कळतो.
- Benchmark (तुलना कशाशी): फंडाची कामगिरी कोणत्या इंडेक्सशी तुलना करणार, ते बघा.
- Fund Manager: फंड मॅनेजर कोण आणि त्याच AMC मध्ये ते आणखी कोणते फंड सांभाळतात, त्यांचा ट्रॅक रेकॉर्ड काय.
- Load Structure: एक्झिट लोड किती आणि किती दिवसांसाठी.
- Riskometer: Low पासून Very High पर्यंत धोक्याची पातळी.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावाNFO चं खरं “फायनान्स” — खर्च, एक्झिट लोड आणि टॅक्स
खर्च (TER) आणि एक्झिट लोड
NFO च्या कागदपत्रांत (SID आणि KIM) योजनेचा अंदाजे खर्च आणि एक्झिट लोड दिलेला असतो. सध्याच्या काही NFO च्या यादीत “एक्झिट लोड 1%” असं दिसतं, काहींमध्ये “Nil”. म्हणजे ठराविक कालावधीच्या आत विकलं तर 1% कापले जाऊ शकतात. फंड ऑफ फंड्समध्ये तर दोन थरांचा खर्च असतो — FoF चा स्वतःचा आणि ज्या फंडांमध्ये तो गुंतवतो त्यांचा. डायरेक्ट आणि रेग्युलर प्लॅनच्या खर्चातला फरक डायरेक्ट प्लॅन की रेग्युलर प्लॅन या लेखात आकड्यांसह सांगितलाय — NFO घेतानासुद्धा डायरेक्ट प्लॅनचा पर्याय असतो.
टॅक्स — NFO असो वा जुना फंड, नियम एकच
NFO मुळे टॅक्समध्ये काहीही वेगळं होत नाही. इक्विटी फंड (65% पेक्षा जास्त भारतीय शेअर्स) असेल तर 2026-27 साठी:
| होल्डिंग कालावधी | टॅक्स |
|---|---|
| 12 महिन्यांपर्यंत (शॉर्ट टर्म) | नफ्यावर 20% |
| 12 महिन्यांपेक्षा जास्त (लाँग टर्म) | वर्षाला ₹1.25 लाखांपर्यंतचा नफा करमुक्त; त्यावरच्या नफ्यावर 12.5% |
डेट फंड, FoF, सिल्व्हर ETF यांचे टॅक्स नियम वेगळे असू शकतात. म्हणून योजना इक्विटी आहे की नाही, हे SID मध्ये बघा.
SIP चा हिशोब: फंड नवा असो वा जुना, वेळ आणि शिस्त महत्त्वाची
NFO मध्येसुद्धा SIP सुरू करता येते. पण खरं सांगू? संपत्ती NFO मुळे बनत नाही, ती वेळ आणि नियमितपणा यामुळे बनते. ₹5,000 महिना SIP चा हिशोब बघा (परतावे फक्त गृहीत, समजण्यासाठी; प्रत्यक्ष परतावा बाजारानुसार बदलतो):
| कालावधी | एकूण भरलेले | 10% गृहीत परतावा | 12% गृहीत परतावा | 14% गृहीत परतावा |
|---|---|---|---|---|
| 5 वर्षं | ₹3,00,000 | ₹3,90,412 | ₹4,12,432 | ₹4,36,004 |
| 10 वर्षं | ₹6,00,000 | ₹10,32,760 | ₹11,61,695 | ₹13,10,457 |
| 15 वर्षं | ₹9,00,000 | ₹20,89,621 | ₹25,22,880 | ₹30,64,269 |
| 20 वर्षं | ₹12,00,000 | ₹38,28,485 | ₹49,95,740 | ₹65,81,731 |
तक्त्यात बघा — 10% विरुद्ध 12% मधला फरक 20 वर्षांत ₹11 लाखांहून जास्त. म्हणजे फंडाची गुणवत्ता आणि खर्च महत्त्वाचा, NAV ₹10 आहे की ₹100 हे नाही. आणि 10 वर्षांवरून 20 वर्षं झाली की रक्कम चौपटीहून जास्त होते — म्हणजे वेळ हा सगळ्यात मोठा खेळाडू.
SIP दरवर्षी थोडी वाढवली तर आकडा किती बदलतो, ते स्टेप-अप SIP विरुद्ध नॉर्मल SIP मध्ये बघा.
NFO घ्यायचा असेल तर — 8 स्टेप्सची प्रक्रिया
सगळं वाचून तुम्हाला एखादा NFO खरंच तुमच्या योजनेत बसतो असं वाटलं, तर अशी पद्धत वापरा:
- आधी ध्येय लिहा: हा पैसा कशासाठी — 10 वर्षांनी मुलाचं शिक्षण, निवृत्ती, की 2 वर्षांनी घराचं डाउन पेमेंट? ध्येय नसेल तर NFO नाही.
- SID आणि KIM उघडा: योजनेचा उद्देश, असेट ॲलोकेशन, बेंचमार्क, फंड मॅनेजर, एक्झिट लोड आणि अंदाजे खर्च वाचा. AMC च्या वेबसाईटवर ही कागदपत्रं असतात.
- रिस्कोमीटर बघा: योजनेवर “Very High” लिहिलं असेल तर तुमच्या पैशाचा कितवा भाग इथे ठेवायचा ते ठरवा.
- “हे आधीच बाजारात आहे का?” तपासा: त्याच कॅटेगरीत किंवा त्याच इंडेक्सवर आधीच जुने फंड आहेत का? असतील तर त्यांचा ट्रॅक रेकॉर्ड आणि खर्च बघा.
- तुमच्या पोर्टफोलिओशी जुळवा: तुमच्या सध्याच्या फंडांमध्ये हेच शेअर्स आधीच आहेत का? असतील तर नवा फंड फक्त डुप्लिकेट ठरेल.
- रक्कम मर्यादित ठेवा: थीमॅटिक/सेक्टर NFO असेल तर एकूण इक्विटी गुंतवणुकीचा छोटा भागच त्यात ठेवा.
- डायरेक्ट प्लॅन आणि योग्य पर्याय निवडा: ग्रोथ की IDCW, डायरेक्ट की रेग्युलर — फॉर्ममध्ये नीट निवडा.
- अलॉटमेंटनंतर नजर ठेवा: स्टेटमेंट आलं का, 30 कामकाजाच्या दिवसांत पैसा गुंतवला गेला का, हे फॅक्टशीटमध्ये बघा.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाNFO विकणाऱ्यांची नेहमीची वाक्यं — आणि खरं उत्तर
| ऐकू येणारं वाक्य | खरं उत्तर |
|---|---|
| “फक्त ₹10 ला मिळतोय, स्वस्त आहे” | NAV कमी म्हणजे स्वस्त नाही; परतावा टक्क्यांवर ठरतो |
| “नंतर NAV वाढेल, आत्ताच घ्या” | NFO नंतरही रोजच्या NAV ला कधीही घेता येतो (ओपन-एंडेड) |
| “IPO सारखा लिस्टिंग गेन मिळेल” | ओपन-एंडेड म्युच्युअल फंडात लिस्टिंग गेन नसतो |
| “मर्यादित दिवसांची संधी” | NFO चा कालावधी नियमानुसार असतोच; फंड नंतर रोज खुला असतो |
| “नवी थीम, भविष्याचा सेक्टर” | थीम गाजत असतानाच NFO जास्त येतात; आधी धोका समजून घ्या |
| “जुना फंड विका, NFO मध्ये टाका” | विक्री म्हणजे टॅक्स आणि एक्झिट लोड; आधी हिशोब करा |
चुकीचा सल्ला देणारे “फिनफ्लुएन्सर” आणि खरे SEBI नोंदणीकृत सल्लागार कसे ओळखायचे, ते SEBI नोंदणीकृत सल्लागार कसा तपासायचा या लेखात सांगितलंय.
एक काल्पनिक उदाहरण: पुण्याचा अमित आणि साताऱ्याची स्नेहा
अमित (32) ला दर महिन्याला बँकेतून कॉल यायचे. प्रत्येक NFO मध्ये तो ₹25,000-₹50,000 टाकायचा. तीन वर्षांनी त्याच्याकडे 11 फंड झाले. स्टेटमेंट उघडलं तर बहुतेक फंडांमध्ये तेच मोठे बँकिंग आणि IT शेअर्स. दोन थीमॅटिक फंड थीम थंड झाल्यावर खाली गेले होते. आणि कुठल्या फंडात किती, कशासाठी, हे त्यालाच आठवत नव्हतं.
स्नेहा (30) ने वेगळं केलं. तिने आधी ध्येय लिहिलं — 15 वर्षांनी मुलीचं शिक्षण. एक निफ्टी 50 इंडेक्स फंड आणि एक फ्लेक्सी कॅप फंड, दोन्ही डायरेक्ट प्लॅन, दोन्हींची SIP. एखादा NFO आला तर ती फक्त एकच प्रश्न विचारायची: “हा माझ्या दोन फंडांपेक्षा खरंच वेगळं काय देतो?” बहुतेक वेळा उत्तर “काही नाही” यायचं, आणि ती शांत राहायची.
कमी खर्चाचा सोपा पाया म्हणून इंडेक्स फंड कसा निवडायचा, ते निफ्टी 50 इंडेक्स फंड SIP मार्गदर्शक मध्ये आहे.
NFO मध्ये पैसे टाकण्यापूर्वी स्वतःला विचारायचे 10 प्रश्न
| # | प्रश्न | “हो” आलं तर पुढे जा |
|---|---|---|
| 1 | माझं ध्येय आणि कालावधी ठरलाय का? | ✔ |
| 2 | मी SID/KIM वाचलं आहे का? | ✔ |
| 3 | हा फंड बाजारात आधीच नसलेली वेगळी गोष्ट देतो का? | ✔ |
| 4 | माझ्या सध्याच्या फंडांशी पोर्टफोलिओ डुप्लिकेट होत नाही ना? | ✔ |
| 5 | रिस्कोमीटर माझ्या सहनशक्तीत बसतो का? | ✔ |
| 6 | खर्च आणि एक्झिट लोड मला माहीत आहे का? | ✔ |
| 7 | पुढची 5-7 वर्षं हा पैसा मला लागणार नाही ना? | ✔ |
| 8 | मी डायरेक्ट प्लॅन निवडलाय का (किंवा रेग्युलरचा खर्च समजून घेतलाय)? | ✔ |
| 9 | थीम/सेक्टर फंड असेल तर रक्कम छोटी ठेवलीय का? | ✔ |
| 10 | कोणी घाई करायला लावतंय म्हणून तर मी घेत नाही ना? | ✔ (म्हणजे “नाही, घाई नाही”) |
दहापैकी एकाही प्रश्नाचं उत्तर अडलं, तर NFO थांबू दे. फंड कुठे पळून जात नाही — ओपन-एंडेड फंड नंतरही रोज खुला असतो.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतनेहमी विचारले जाणारे प्रश्न (FAQ)
NFO म्हणजे काय?
NFO म्हणजे New Fund Offer — नव्या म्युच्युअल फंड योजनेची पहिली सबस्क्रिप्शन खिडकी. ठराविक दिवस ऑफर किमतीला (बहुतेक ₹10 प्रति युनिट) युनिट्स घेता येतात आणि जमलेला पैसा फंडाचा सुरुवातीचा निधी बनतो.
NFO ची ₹10 NAV स्वस्त असते का?
नाही. म्युच्युअल फंडात परतावा NAV किती टक्क्यांनी वाढते यावर ठरतो. ₹1 लाख ₹10 NAV ला घेतले किंवा ₹100 NAV ला, पोर्टफोलिओ 20% वाढला तर दोन्हीकडे ₹1.2 लाखच होतात.
NFO मध्ये IPO सारखा लिस्टिंग गेन मिळतो का?
ओपन-एंडेड म्युच्युअल फंडात लिस्टिंग गेन नसतो. NFO नंतर NAV फक्त फंडाने घेतलेल्या शेअर्स/बॉंड्सच्या किमतीनुसार बदलते.
NFO किती दिवस खुला असतो?
SEBI च्या नियमानुसार ओपन-एंडेड आणि क्लोज-एंडेड योजनांचा (ELSS सोडून) NFO 15 दिवस खुला असतो, आणि प्रत्येक NFO किमान 3 कामकाजाचे दिवस खुला असावा लागतो.
NFO मध्ये जमलेला पैसा कधी गुंतवला जातो?
1 एप्रिल 2025 पासून AMC ला युनिट अलॉटमेंटपासून 30 कामकाजाच्या दिवसांत पैसा योजनेच्या असेट ॲलोकेशनप्रमाणे गुंतवावा लागतो. अपवादात्मक परिस्थितीत आणखी 30 कामकाजाच्या दिवसांची मुदतवाढ मिळू शकते.
AMC ने ठरलेल्या वेळेत पैसा गुंतवला नाही तर काय?
अशा योजनेत नवा पैसा घेता येत नाही, 60 कामकाजाच्या दिवसांनंतर बाहेर पडणाऱ्यांवर एक्झिट लोड लावता येत नाही, आणि सगळ्या NFO गुंतवणूकदारांना ईमेल/SMS ने कळवावं लागतं.
NFO संपल्यावर तो फंड घेता येतो का?
हो. ओपन-एंडेड योजना अलॉटमेंटनंतर 5 कामकाजाच्या दिवसांत पुन्हा रोजच्या खरेदी-विक्रीसाठी खुली होते (ELSS सोडून). त्यानंतर रोजच्या NAV ला कधीही गुंतवणूक किंवा SIP करता येते.
NFO मध्ये SIP करता येते का?
बहुतेक योजनांमध्ये NFO च्या काळात SIP नोंदवता येते. पण फंडाचा ट्रॅक रेकॉर्ड नसल्यामुळे काही महिने फंड कसा चालतो ते बघूनसुद्धा SIP सुरू करू शकता.
NFO च्या नफ्यावर टॅक्स कसा लागतो?
जुन्या फंडासारखाच. इक्विटी फंडात 2026-27 साठी 12 महिन्यांच्या आत विकलं तर नफ्यावर 20%, आणि 12 महिन्यांनंतर वर्षाला ₹1.25 लाखांवरच्या नफ्यावर 12.5% टॅक्स. डेट, FoF किंवा सिल्व्हर ETF चे नियम वेगळे असू शकतात.
मग NFO कधी घ्यावा?
जेव्हा तो फंड बाजारात आधी नसलेली, तुमच्या ठरलेल्या योजनेत बसणारी खरोखर वेगळी गोष्ट देतो, तुम्ही SID वाचलंय, आणि रक्कम तुमच्या एकूण गुंतवणुकीच्या प्रमाणात योग्य आहे तेव्हा. फक्त “नवा आहे” किंवा “₹10 ला आहे” म्हणून नाही.
शेवटी मित्रा, एवढंच लक्षात ठेव
NFO वाईट नसतो आणि चमत्कारसुद्धा नसतो. तो फक्त एक नवा फंड आहे, ज्याची परीक्षा अजून व्हायची आहे. ₹10 NAV चा मोह, “मर्यादित दिवस” ची घाई आणि “नवी थीम” चं आकर्षण — या तिघांपासून सावध राहिलात, तर तुमचे पैसे योग्य ठिकाणी जातील.
आज एक काम करा: तुमच्या CAS स्टेटमेंटमध्ये किती फंड आहेत ते मोजा. 6-7 पेक्षा जास्त असतील आणि त्यातले काही NFO मध्ये घेतलेले असतील, तर त्यांचा पोर्टफोलिओ एकमेकांशी जुळतोय का ते बघा. काही समजलं नाही तर आम्हाला WhatsApp वर विचारा — तुमचे फंड आणि नवा NFO आपण सोप्या मराठीत मिळून तपासू. आणि डिमॅट खातं हवं असेल तर Upstox वर डिमॅट खातं उघडा — ETF घेण्यासाठी ते लागतं.
💛 नवा फंड घ्यावा की जुनाच चालू ठेवावा? तपासूया
तुमचे सध्याचे फंड, नवा NFO आणि तुमचं ध्येय — काय जुळतं आणि काय डुप्लिकेट आहे, सोप्या मराठीत समजावून देऊ.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा