“₹1 लाखावर ₹44,995 व्याज!” — पोस्टाच्या या योजनेचं खरं गणित काय?
गेल्या दोन दिवसांत WhatsApp वर एक मेसेज फिरतोय — “पोस्ट ऑफिसमध्ये ₹1 लाख ठेवा आणि 5 वर्षांत ₹44,995 व्याज मिळवा!” आई-बाबा, काका-मावशी सगळे विचारायला लागले, “हे खरं आहे का? बँकेपेक्षा पोस्ट बरं का?”
चला, आज आपण पोस्ट ऑफिस टाइम डिपॉझिट (TD) म्हणजे पोस्टाची FD नीट समजून घेऊया — दर किती, व्याज कसं मिळतं, ₹44,995 चा आकडा कुठून आला, बँक FD शी तुलना, टॅक्स आणि मधेच पैसे लागले तर काय. अगदी घरातल्या मोठ्यांना समजावून सांगता येईल अशा भाषेत.
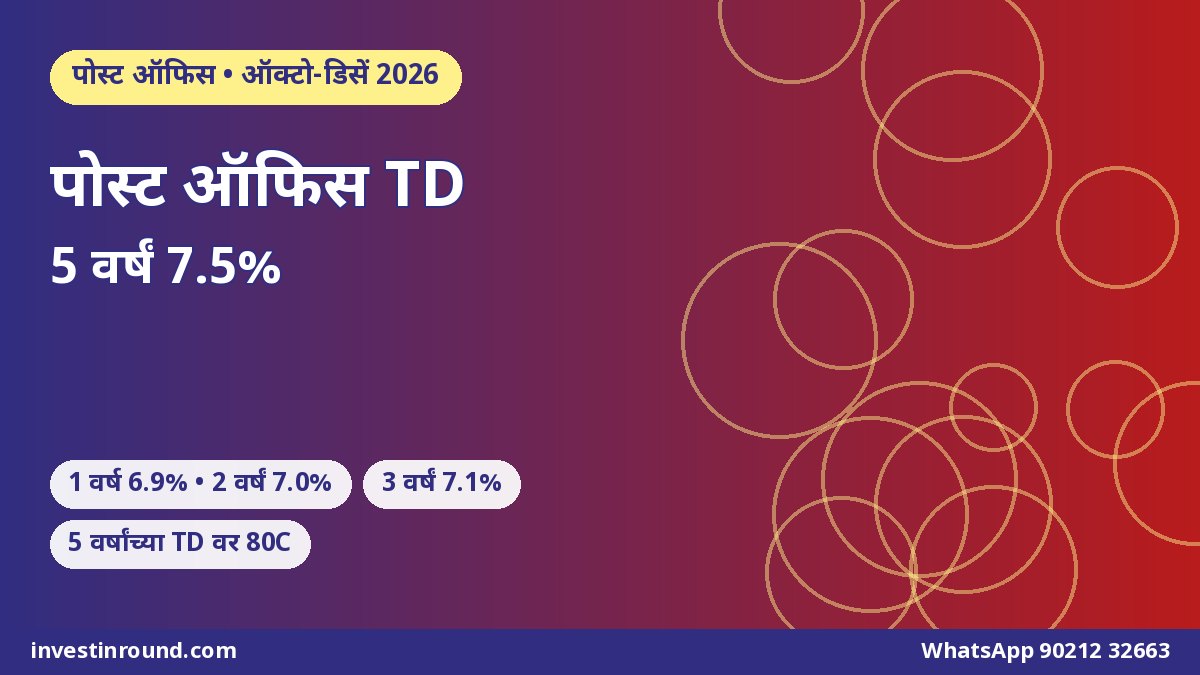
थोडक्यात उत्तर आधी: ऑक्टोबर-डिसेंबर 2026 या तिमाहीसाठी पोस्ट ऑफिस TD चे दर 1 वर्ष 6.9%, 2 वर्षं 7.0%, 3 वर्षं 7.1% आणि 5 वर्षं 7.5% आहेत. केंद्र सरकारने 30 सप्टेंबर 2026 च्या आदेशाने हे दर मागच्या तिमाहीइतकेच ठेवले आहेत. ₹1 लाख 5 वर्षांसाठी ठेवले तर दरवर्षी सुमारे ₹7,714 व्याज मिळतं.
पण ₹44,995 चा आकडा? तो खरा आहे, पण एका अटीसह — ते व्याज दरवर्षी परत गुंतवलं तरच. पोस्टाच्या नियमांनुसार व्याज दरवर्षी तुमच्या खात्यात दिलं जातं, आणि ते तसंच पडून राहिलं तर त्यावर जास्तीचं व्याज मिळत नाही. हा फरक नीट समजला तर तुम्ही योग्य निर्णय घ्याल. पुढे टेबलसह सगळं बघू.
FD किंवा पोस्ट TD पैसा सुरक्षित ठेवते, पण 10-15 वर्षांच्या ध्येयासाठी महागाईला हरवणारी गुंतवणूकही हवी. Upstox वर मोफत डिमॅट खातं उघडा आणि ₹500 पासून म्युच्युअल फंड SIP सुरू करा — दोन्ही मिळून तुमचा पोर्टफोलिओ बॅलन्स होईल.
👉 Upstox वर मोफत खातं उघडापोस्ट ऑफिस टाइम डिपॉझिट (पोस्ट ऑफिस FD) म्हणजे काय?
सोप्या भाषेत — पोस्टाची फिक्स्ड डिपॉझिट. तुम्ही ठराविक रक्कम 1, 2, 3 किंवा 5 वर्षांसाठी पोस्टात ठेवता आणि त्यावर ठरलेल्या दराने व्याज मिळतं. ही भारत सरकारची “नॅशनल सेव्हिंग्स टाइम डिपॉझिट” योजना आहे, म्हणजे पैशाची जबाबदारी थेट सरकारची.
₹1,000, त्यानंतर ₹100 च्या पटीत. जास्तीत जास्त मर्यादा नाही, आणि कितीही खाती उघडता येतात.
1, 2, 3 किंवा 5 वर्षं. मुदत संपल्यावर त्याच कालावधीसाठी खातं पुढे वाढवता येतं.
एकट्याचं किंवा जॉइंट खातं. लहान मुलांसाठी पालक खातं उघडू शकतात. नॉमिनेशनची सोय आहे.
दर तिमाहीला मोजलं जातं, पण दरवर्षी एकदा दिलं जातं. ते आपोआप पोस्ट बचत खात्यात जमा करायची सोय आहे.
आज पोस्टाची बहुतेक कार्यालयं कोअर बँकिंगवर आहेत. म्हणजे इंटरनेट बँकिंग, मोबाईल बँकिंगने खातं उघडता येतं, आणि कुठल्याही गावातल्या पोस्टात व्याज मिळू शकतं. India Post च्या माहितीनुसार पोस्ट बचत खात्याचा IFSC IPOS0000DOP आहे, त्यामुळे बँकेतून NEFT ने पैसे पोस्ट खात्यात पाठवता येतात.
पोस्ट ऑफिस टाइम डिपॉझिट व्याजदर 2026 (ऑक्टोबर-डिसेंबर) — इतर पोस्ट योजनांशी तुलना
पोस्टाच्या सगळ्या छोट्या बचत योजनांचे दर सरकार दर तिमाहीला ठरवतं. 1 ऑक्टोबर ते 31 डिसेंबर 2026 साठीचे दर (वित्त मंत्रालयाचा 30.09.2026 चा आदेश, India Post SB Order 12/2026):
| योजना | व्याजदर (वार्षिक) | थोडक्यात |
|---|---|---|
| पोस्ट TD — 1 वर्ष | 6.9% | लहान मुदतीसाठी |
| पोस्ट TD — 2 वर्षं | 7.0% | — |
| पोस्ट TD — 3 वर्षं | 7.1% | — |
| पोस्ट TD — 5 वर्षं | 7.5% | 80C चा फायदा (जुनी कर पद्धत) |
| NSC (5 वर्षं) | 7.7% | व्याज शेवटी एकदम |
| मासिक उत्पन्न योजना (MIS) | 7.4% | दर महिन्याला व्याज |
| किसान विकास पत्र (KVP) | 7.5% | 115 महिन्यांत पैसे दुप्पट |
| PPF | 7.1% | 15 वर्षं, व्याज करमुक्त |
| SCSS (ज्येष्ठ नागरिक) | 8.2% | फक्त ज्येष्ठांसाठी |
| सुकन्या समृद्धी | 8.2% | मुलीसाठी |
| पोस्ट RD (5 वर्षं) | 6.7% | दरमहा छोटी बचत |
| पोस्ट बचत खातं | 4.0% | — |
दर दर तिमाहीला बदलू शकतात, पण तुम्ही ज्या दिवशी TD उघडता, त्या दिवशीचा दर पूर्ण मुदतीसाठी लॉक होतो. म्हणजे जानेवारीत दर कमी झाले तरी डिसेंबरमध्ये उघडलेल्या 5 वर्षांच्या TD ला 7.5% च मिळत राहतो.
दरमहा उत्पन्न हवं असेल तर MIS, SCSS आणि इतर पर्यायांची तुलना इथे वाचा: ₹10 लाखांतून दरमहा उत्पन्न — SCSS, POMIS, RBI बाँड, NSC
पोस्ट ऑफिस TD कॅल्क्युलेटर: ₹1 लाखावर किती व्याज?
पोस्ट TD मध्ये व्याज तिमाही चक्रवाढीने मोजलं जातं, त्यामुळे 7.5% चा खरा वार्षिक परतावा थोडा जास्त — साधारण 7.71% — येतो. ₹1 लाखासाठी दरवर्षी मिळणारं व्याज असं:
| मुदत | दर | दरवर्षी मिळणारं व्याज | पूर्ण मुदतीत एकूण व्याज (व्याज काढून घेतलं तर) |
|---|---|---|---|
| 1 वर्ष | 6.9% | ₹7,081 | ₹7,081 |
| 2 वर्षं | 7.0% | ₹7,186 | ₹14,372 |
| 3 वर्षं | 7.1% | ₹7,291 | ₹21,873 |
| 5 वर्षं | 7.5% | ₹7,714 | ₹38,570 |
मग ₹44,995 चा आकडा कुठून आला?
₹1 लाख 7.5% ने, तिमाही चक्रवाढीने, सलग 5 वर्षं वाढू दिले (म्हणजे मधे एकही रुपया व्याज न काढता त्यावरही व्याज मिळालं) तर रक्कम ₹1,44,995 होते. म्हणजे व्याज ₹44,995. ऑनलाइन कॅल्क्युलेटर आणि बातम्या हाच आकडा दाखवतात.
पण 2019 च्या टाइम डिपॉझिट योजनेच्या नियमांनुसार व्याज दरवर्षी दिलं जातं आणि न काढलेल्या व्याजावर जास्तीचं व्याज मिळत नाही. त्यामुळे प्रत्यक्षात तुमच्या हातात 5 वर्षांत ₹38,570 येतात — साधारण ₹6,400 कमी.
मोठ्या रकमेवर किती?
| 5 वर्षांची TD रक्कम | दरवर्षी व्याज (7.5%) | दरमहा सरासरी |
|---|---|---|
| ₹1 लाख | ₹7,714 | सुमारे ₹643 |
| ₹5 लाख | ₹38,568 | सुमारे ₹3,214 |
| ₹10 लाख | ₹77,136 | सुमारे ₹6,428 |
दर महिन्याला पैसा हातात हवा असेल तर TD पेक्षा MIS (7.4%, दरमहा व्याज) जास्त सोयीची. TD मध्ये व्याज वर्षातून एकदाच येतं.
पोस्ट ऑफिस FD vs बँक FD — कोणतं चांगलं?
हा प्रश्न सगळ्यात जास्त विचारला जातो. ऑक्टोबर 2026 मध्ये RBI ने रेपो दर वाढवल्यानंतर काही बँकांनी FD दर वाढवले आहेत. नोव्हेंबर 2026 च्या एका तुलनेनुसार (CNBC-TV18) काही स्मॉल फायनान्स बँका सामान्य ग्राहकांना 8.1% ते 8.25% पर्यंत दर देतात. मग पोस्ट का?
| पर्याय | दर | 5 वर्षांनी अंदाजे रक्कम | पैशाची सुरक्षा |
|---|---|---|---|
| पोस्ट TD (5 वर्षं) | 7.5% | ₹1,44,995 (व्याज पुन्हा गुंतवलं तर) | भारत सरकारची हमी, कितीही रक्कम |
| मोठी बँक FD (उदाहरण) | 7.0% | ₹1,41,478 | DICGC विमा — प्रत्येक बँकेत ₹5 लाखांपर्यंत |
| स्मॉल फायनान्स बँक FD (वरचा दर) | 8.25% | ₹1,50,426 | DICGC विमा — प्रत्येक बँकेत ₹5 लाखांपर्यंत |
रक्कम मोठी (₹5 लाखांपेक्षा जास्त) असेल, सरकारी सुरक्षितता हवी असेल, आणि 5 वर्षांची TD घेऊन 80C चा फायदा (जुन्या कर पद्धतीत) घ्यायचा असेल.
थोडा जास्त दर हवा असेल, रक्कम प्रत्येक बँकेत ₹5 लाखांच्या आत ठेवता येत असेल, ऑनलाइन लगेच मोडण्याची सोय हवी असेल, किंवा ज्येष्ठ नागरिकांचा जास्तीचा दर मिळत असेल.
मध्यम मार्ग — रक्कम विभागा. थोडी पोस्टात, थोडी चांगल्या बँकेत. आणि एकाच स्मॉल फायनान्स बँकेत ₹5 लाखांपेक्षा जास्त ठेवू नका. कमी काळासाठी पैसा ठेवायचा असेल तर FD, लिक्विड फंड आणि आर्बिट्राज फंडाची तुलना पण बघा: आर्बिट्राज फंड vs लिक्विड फंड vs FD
टॅक्सनंतर FD चा परतावा अनेकदा महागाईइतकाच राहतो. सुरक्षित भाग FD/पोस्टात ठेवा आणि लांबच्या ध्येयासाठी थोडा भाग इंडेक्स फंडात SIP ने गुंतवा. Upstox वर काही मिनिटांत मोफत खातं उघडा आणि सुरुवात करा.
✅ आत्ताच मोफत खातं उघडा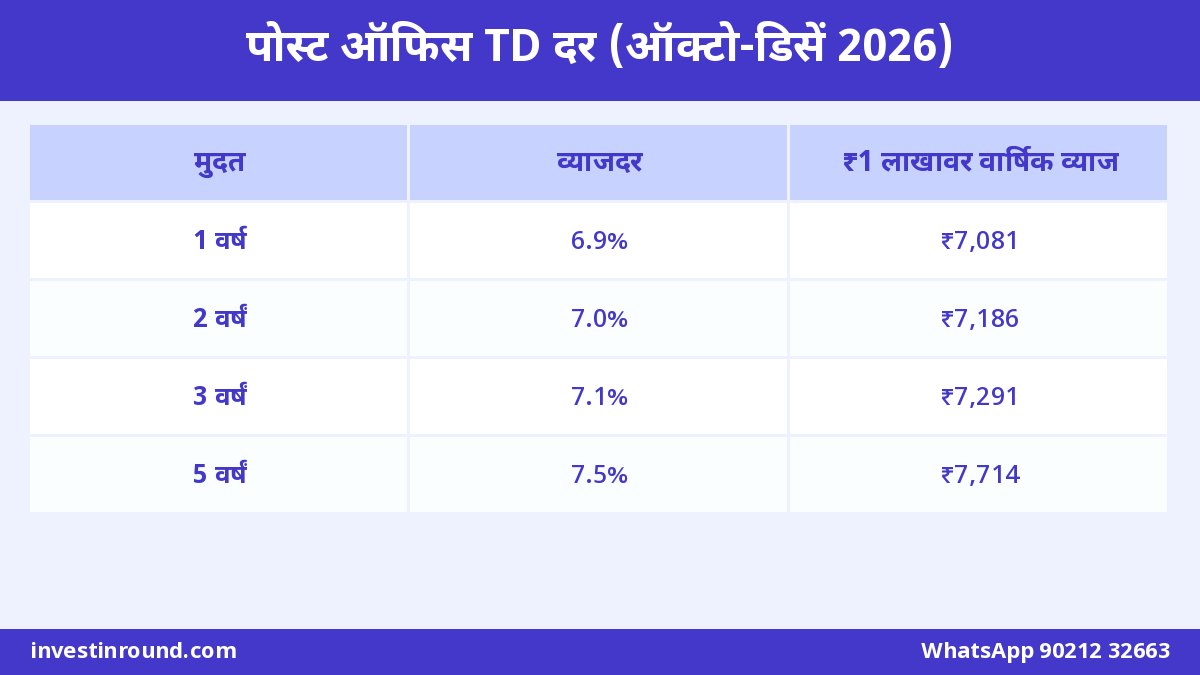
टॅक्स किती लागतो? हातात खरं किती येतं
पोस्ट TD चं व्याज पूर्णपणे करपात्र आहे. ते तुमच्या उत्पन्नात मिळवलं जातं आणि तुमच्या स्लॅबनुसार टॅक्स लागतो. 5 वर्षांच्या TD वर ₹1 लाख, दरवर्षी ₹7,714 व्याज — स्लॅबनुसार हातात किती उरतं ते बघा (4% सेससह, उदाहरण):
| तुमचा टॅक्स स्लॅब | व्याजावर टॅक्स | हातात उरलेलं व्याज | टॅक्सनंतर परतावा |
|---|---|---|---|
| 0% (उत्पन्न करमुक्त मर्यादेत) | ₹0 | ₹7,714 | 7.71% |
| 5% | ₹401 | ₹7,313 | 7.31% |
| 20% | ₹1,604 | ₹6,110 | 6.11% |
| 30% | ₹2,407 | ₹5,307 | 5.31% |
म्हणजे 30% स्लॅबमधल्या व्यक्तीसाठी पोस्ट TD चा खरा परतावा फक्त 5.3% च्या आसपास. ज्यांचं उत्पन्न कमी आहे (गृहिणी, निवृत्त आई-वडील), त्यांच्या नावावर TD ठेवली तर टॅक्स कमी लागू शकतो. पण लक्षात ठेवा, दुसऱ्याच्या नावावर गिफ्ट केलेल्या पैशावरच्या उत्पन्नाचे काही “clubbing” नियम असतात (उदा. पत्नीला दिलेल्या पैशाचं व्याज पतीच्या उत्पन्नात मोजलं जातं). त्यामुळे हे करण्याआधी नियम नीट तपासा.
80C आणि TDS
- 80C: फक्त 5 वर्षांच्या TD मधली रक्कम जुन्या कर पद्धतीत ₹1.5 लाखांच्या 80C मर्यादेत धरता येते. नवी कर पद्धत निवडली असेल तर हा फायदा नाही. 1, 2, 3 वर्षांच्या TD ला 80C नाही.
- TDS: व्याज ठराविक मर्यादेपेक्षा जास्त झालं तर TDS कापला जाऊ शकतो. 1 एप्रिल 2025 पासून ही मर्यादा सामान्य व्यक्तींसाठी वर्षाला ₹50,000 आणि ज्येष्ठ नागरिकांसाठी ₹1 लाख आहे. उत्पन्न करपात्र नसेल तर फॉर्म सबमिट करून TDS टाळता येतो — 1 एप्रिल 2026 पासून नव्या आयकर कायद्यानुसार 15G/15H च्या जागी फॉर्म 121 आला आहे.
नवा आयकर कायदा आणि नवे फॉर्म नंबर याबद्दल इथे वाचा: नवा आयकर कायदा 2025 — टॅक्स इयर, फॉर्म 130, 168, 121. 80C साठी ELSS, PPF आणि टॅक्स सेव्हर FD ची तुलना: ELSS vs PPF vs टॅक्स सेव्हर FD
पोस्ट TD, NSC, KVP की RD — पोस्टातच कोणता पर्याय?
पोस्टात गेलात की खिडकीवरचे काका एकदम चार-पाच योजना सांगतात. गोंधळ होऊ नये म्हणून 5 वर्षांच्या आसपासच्या पर्यायांची सरळ तुलना:
| मुद्दा | TD (5 वर्षं) | NSC | KVP | RD |
|---|---|---|---|---|
| दर (ऑक्टो-डिसें 2026) | 7.5% | 7.7% | 7.5% | 6.7% |
| व्याज केव्हा | दरवर्षी | मुदत संपल्यावर एकदम | मुदत संपल्यावर (115 महिन्यांत दुप्पट) | मुदत संपल्यावर |
| पैसे कसे भरायचे | एकरकमी | एकरकमी | एकरकमी | दरमहा |
| 80C (जुनी कर पद्धत) | हो | हो | नाही | नाही |
| कोणासाठी | दरवर्षी व्याज हवं | व्याज नको, शेवटी मोठी रक्कम हवी | लांब काळ, दुप्पट हवे | पगारातून दरमहा बचत |
म्हणजे दरवर्षी हातात व्याज हवं असेल तर TD, आणि व्याज नको, शेवटी एकदम मोठी रक्कम हवी असेल तर NSC (थोडा जास्त दर). दर महिन्याला थोडी-थोडी बचत करायची असेल तर RD. KVP मध्ये 80C नाही, आणि पैसे जवळपास साडेनऊ वर्षं अडकतात.
तीन घरं, तीन वेगळे निर्णय
आकड्यांपेक्षा उदाहरणं जास्त लक्षात राहतात. ही तीन काल्पनिक उदाहरणं बघा:
1) सावंत काका — निवृत्त शिक्षक, वय 66
त्यांच्याकडे ₹15 लाख आहेत आणि त्यांना कुठलाही धोका नको. त्यांनी ज्येष्ठ नागरिक बचत योजनेत (SCSS, 8.2%) मोठा भाग ठेवला, कारण तिथे दर TD पेक्षा जास्त आहे आणि व्याज तिमाहीला येतं. उरलेले पैसे 1 आणि 2 वर्षांच्या पोस्ट TD मध्ये विभागले, म्हणजे दवाखान्यासारख्या खर्चासाठी दरवर्षी काही पैसा मोकळा होतो.
2) प्रिया — 32 वर्षं, IT मध्ये, 30% स्लॅब
तिला वाटलं होतं 5 वर्षांच्या TD त ₹1.5 लाख ठेवून 80C पण घ्यावा. पण ती नवी कर पद्धत वापरते, त्यामुळे 80C चा फायदा नाही, आणि टॅक्सनंतर परतावा फक्त 5.3% च्या आसपास. त्यामुळे तिने इमर्जन्सी फंड लिक्विड फंडात ठेवला आणि लांबच्या ध्येयासाठी इंडेक्स फंडाची SIP सुरू केली. तिच्यासाठी पोस्ट TD फार फायद्याची ठरली नसती.
3) पाटील कुटुंब — मुलीचं कॉलेज 3 वर्षांनी
3 वर्षांनी फीसाठी ₹3 लाख नक्की लागणार आहेत. हा पैसा शेअर बाजारात ठेवणं धोक्याचं, कारण नेमक्या वेळी बाजार पडला तर अडचण. म्हणून त्यांनी 3 वर्षांची पोस्ट TD (7.1%) घेतली. ठराविक तारखेला ठराविक रक्कम हवी असेल तर TD हा अगदी योग्य पर्याय.
मुदतीआधी पैसे लागले तर? नियम आणि नुकसान
पोस्ट TD चा सगळ्यात महत्त्वाचा, पण लोक दुर्लक्ष करतात असा भाग. TD उघडताना वाटतं “5 वर्षं हात लावणार नाही”, पण मधेच आजारपण, लग्न, घराचं काम येतं. मग नियम काय?
| केव्हा बंद केलं | काय मिळतं (2019 च्या योजनेच्या नियमांनुसार) |
|---|---|
| 6 महिन्यांच्या आत | पैसे काढता येत नाहीत |
| 6 महिने ते 1 वर्ष | पोस्ट बचत खात्याचा दर (सध्या 4%) पूर्ण महिन्यांसाठी |
| 1 वर्षानंतर (2, 3, 5 वर्षांची TD) | पूर्ण वर्षांसाठी, त्या कालावधीच्या (1/2/3 वर्षं) TD दरापेक्षा 2 टक्के कमी दर; उरलेल्या महिन्यांसाठी बचत खात्याचा दर |
| 5 वर्षांची TD, 4 वर्षांनंतर | 3 वर्षांच्या TD चा दर आधार धरून (2 टक्के कमी करून) व्याज |
आणि महत्त्वाचं — आधी दिलेलं व्याज अंतिम रकमेतून कापून घेतलं जातं. एक उदाहरण बघूया:
| मुद्दा | रक्कम |
|---|---|
| 2 वर्षांच्या TD चा दर | 7.0% |
| मुदतीआधी लागणारा दर (7.0% − 2%) | 5.0% |
| 2 वर्षांचं व्याज 5.0% ने (तिमाही चक्रवाढ) | सुमारे ₹10,449 |
| आधीच मिळालेलं व्याज (2 × ₹7,714) | ₹15,428 (हे परत कापलं जातं) |
| सरळ 2 वर्षांची TD घेतली असती तर व्याज | ₹14,372 |
म्हणजे 5 वर्षांची TD 2 वर्षांत मोडली तर तुम्हाला 2 वर्षांच्या TD पेक्षा जवळपास ₹3,900 कमी व्याज मिळतं, आणि आधी मिळालेलं जास्तीचं व्याज परत द्यावं लागतं.
TD लॅडर — एकाच वेळी सगळे पैसे अडकवू नका
ही एक जुनी पण खूप उपयोगी युक्ती आहे. समजा तुमच्याकडे ₹4 लाख आहेत. ते सगळे एकाच 5 वर्षांच्या TD त टाकण्याऐवजी असे विभागा:
| TD | रक्कम | मुदत | दर | फायदा |
|---|---|---|---|---|
| TD 1 | ₹1 लाख | 1 वर्ष | 6.9% | दरवर्षी काही पैसा मोकळा |
| TD 2 | ₹1 लाख | 2 वर्षं | 7.0% | — |
| TD 3 | ₹1 लाख | 3 वर्षं | 7.1% | — |
| TD 4 | ₹1 लाख | 5 वर्षं | 7.5% | सगळ्यात जास्त दर + 80C |
फायदा असा की दर एक-दोन वर्षांनी एक TD पूर्ण होते. पैसे लागले तर वापरा, नाहीतर त्या वेळच्या दराने परत गुंतवा. दर वाढले तर त्याचा फायदा मिळतो, आणि मधेच TD मोडून दंड भरायची वेळ कमी येते.
पोस्ट TD कोणासाठी योग्य, कोणासाठी नाही?
• निवृत्त आई-वडील ज्यांना धोका नको
• मोठी रक्कम सुरक्षित ठेवायची असेल
• 2-5 वर्षांनी लागणारा ठराविक खर्च (उदा. मुलांची फी)
• जुन्या कर पद्धतीत 80C वापरणारे
• 10-15 वर्षांचं ध्येय (रिटायरमेंट, मुलांचं उच्च शिक्षण)
• दर महिन्याला व्याज हवं असेल (त्यासाठी MIS/SCSS)
• 30% स्लॅबमधले लोक ज्यांना टॅक्सनंतर फक्त ~5.3% मिळतो
• कधीही लागू शकणारा इमर्जन्सी पैसा
ज्येष्ठ नागरिक असाल तर SCSS चा 8.2% दर TD पेक्षा जास्त आहे. ज्येष्ठांसाठी SCSS, FD आणि MIS ची सविस्तर तुलना: ज्येष्ठ नागरिकांसाठी SCSS, FD, MIS. लांबच्या करमुक्त बचतीसाठी PPF बद्दल: PPF vs सुकन्या समृद्धी
5 वर्षांच्या TD त ₹1 लाख ठेवलेत तर दरवर्षीचं ₹7,714 व्याज बचत खात्यात पडून राहू देऊ नका. ते इंडेक्स फंडाच्या SIP मध्ये वळवा. Upstox वर डिमॅट + म्युच्युअल फंड खातं एकाच ठिकाणी, मोफत उघडा.
📲 Upstox खातं उघडापोस्ट TD कसं उघडायचं? स्टेप बाय स्टेप
- पोस्ट बचत खातं: आधी पोस्टात बचत खातं असेल तर सगळं सोपं होतं — व्याज थेट त्यात जमा होतं.
- कागदपत्रं: आधार, पॅन, फोटो आणि पत्त्याचा पुरावा. (KYC साठी पोस्ट कार्यालयात चौकशी करा.)
- फॉर्म भरा: TD उघडण्याचा फॉर्म, मुदत (1/2/3/5 वर्षं) आणि रक्कम लिहा. नॉमिनी नक्की लिहा.
- पैसे भरा: रोख, चेक किंवा पोस्ट बचत खात्यातून. बँकेतून NEFT ने पोस्ट खात्यात पैसे पाठवता येतात (IFSC: IPOS0000DOP).
- ऑनलाइन पर्याय: पोस्टाची इंटरनेट/मोबाईल बँकिंग सुरू असेल तर तिथूनही TD उघडता येते.
- पावती/पासबुक सांभाळा: मुदत संपल्यावर पैसे बचत खात्यात घ्या किंवा त्याच मुदतीसाठी TD पुढे वाढवा.
टाळायच्या 5 चुका
न काढलेल्या व्याजावर व्याज मिळत नाही — ते पुन्हा गुंतवा.
नंतर कुटुंबाला पैसे मिळवताना खूप त्रास होतो.
उत्पन्न करपात्र नसताना TDS कापला गेला तर नंतर रिफंडसाठी धावपळ.
लॅडर करा, म्हणजे गरज पडली तर एकच TD मोडावी लागेल.
TDS नसला तरी व्याज करपात्र आहे. ITR मध्ये दाखवा.
तुमच्या घरच्यांसाठी पोस्ट TD, FD, SCSS की म्युच्युअल फंड — काय योग्य हे ठरवायला मदत हवी असेल तर आम्हाला थेट संपर्क करा:
पोस्ट TD तुमच्या पैशाची ढाल आहे, आणि SIP तुमच्या पैशाची तलवार. दोन्ही वापरा! आजच Upstox वर मोफत खातं उघडा आणि TD च्या व्याजातून दरमहा छोटी SIP सुरू करा.
📮 आजच सुरुवात करापोस्टाचे दर कसे ठरतात? पुढच्या तिमाहीत बदलतील का?
पोस्टाच्या छोट्या बचत योजनांचे दर केंद्र सरकार दर तिमाहीला जाहीर करतं — साधारण तिमाही सुरू होण्याच्या आधीच्या दिवशी. हे दर सरकारी बाँडवर (G-sec) बाजारात मिळणाऱ्या परताव्याशी ढोबळमानाने जोडलेले असतात, असं एका जुन्या सरकारी समितीच्या सूत्रात ठरलं होतं. पण प्रत्यक्षात सरकार अनेकदा दर तसेच ठेवते, जसं ऑक्टोबर-डिसेंबर 2026 साठी केलं.
जानेवारी-मार्च 2027 चे दर डिसेंबरच्या शेवटी जाहीर होतील. ते वाढतील की कमी होतील, हे आज कोणीच ठामपणे सांगू शकत नाही. म्हणून “दर वाढतील म्हणून थांबू” किंवा “दर कमी होतील म्हणून घाईत सगळं टाकू” असं करू नका. पैसा कधी लागणार आहे त्यानुसार निर्णय घ्या. आणि एक गोष्ट लक्षात ठेवा — TD उघडल्यानंतर दर बदलले तरी तुमचा दर बदलत नाही.
नेहमी विचारले जाणारे प्रश्न (FAQ)
1. पोस्ट ऑफिस टाइम डिपॉझिटचे सध्याचे दर किती आहेत?
1 ऑक्टोबर ते 31 डिसेंबर 2026 साठी 1 वर्ष 6.9%, 2 वर्षं 7.0%, 3 वर्षं 7.1% आणि 5 वर्षं 7.5%. सरकारने 30 सप्टेंबर 2026 च्या आदेशाने हे दर मागच्या तिमाहीइतकेच ठेवले आहेत.
2. ₹1 लाख 5 वर्षांच्या पोस्ट TD मध्ये ठेवले तर किती व्याज मिळेल?
दरवर्षी सुमारे ₹7,714 व्याज मिळतं, म्हणजे 5 वर्षांत ₹38,570. हे व्याज दरवर्षी परत गुंतवलं तर एकूण परतावा सुमारे ₹44,995 च्या जवळ जाऊ शकतो.
3. ₹44,995 व्याजाचा आकडा खरा आहे का?
हा आकडा पूर्ण तिमाही चक्रवाढ गृहीत धरतो. पण योजनेच्या नियमांनुसार व्याज दरवर्षी दिलं जातं आणि न काढलेल्या व्याजावर जास्तीचं व्याज मिळत नाही. त्यामुळे व्याज स्वतः पुन्हा गुंतवलं तरच हा आकडा जवळ येतो.
4. पोस्ट TD मध्ये कमीत कमी किती पैसे ठेवावे लागतात?
किमान ₹1,000 आणि त्यानंतर ₹100 च्या पटीत. जास्तीत जास्त मर्यादा नाही आणि कितीही खाती उघडता येतात.
5. पोस्ट TD वर 80C चा फायदा मिळतो का?
फक्त 5 वर्षांच्या TD वर, आणि तोही जुनी कर पद्धत निवडली असेल तर ₹1.5 लाखांच्या 80C मर्यादेत. 1, 2 आणि 3 वर्षांच्या TD ला हा फायदा नाही.
6. पोस्ट TD चं व्याज करपात्र आहे का?
हो. व्याज तुमच्या उत्पन्नात मिळवलं जातं आणि स्लॅबनुसार टॅक्स लागतो. 30% स्लॅबमध्ये 5 वर्षांच्या TD चा टॅक्सनंतरचा परतावा साधारण 5.3% राहतो.
7. मुदतीआधी पोस्ट TD मोडता येते का?
6 महिन्यांच्या आत नाही. 6 महिने ते 1 वर्षात मोडली तर बचत खात्याचा दर (4%) मिळतो. 1 वर्षानंतर मोडली तर पूर्ण वर्षांसाठी संबंधित TD दरापेक्षा 2 टक्के कमी दर मिळतो आणि आधी दिलेलं व्याज कापलं जातं.
8. पोस्ट TD चांगली की बँक FD?
पोस्ट TD ला भारत सरकारची हमी असते आणि कितीही रकमेवर ती लागू होते. बँक FD वर DICGC विमा प्रत्येक बँकेत ₹5 लाखांपर्यंत असतो. काही स्मॉल फायनान्स बँका जास्त दर देतात. मोठी रक्कम असेल तर विभागून ठेवणं चांगलं.
9. पोस्ट TD वर TDS कापला जातो का?
व्याज ठराविक मर्यादेपेक्षा जास्त झालं तर TDS कापला जाऊ शकतो. 1 एप्रिल 2025 पासून ही मर्यादा सामान्य व्यक्तींसाठी ₹50,000 आणि ज्येष्ठ नागरिकांसाठी ₹1 लाख आहे. उत्पन्न करपात्र नसेल तर फॉर्म 121 देऊन TDS टाळता येतो.
10. दर कमी झाले तर माझ्या TD चं व्याज कमी होईल का?
नाही. TD उघडल्याच्या दिवशीचा दर पूर्ण मुदतीसाठी लागू राहतो. पुढच्या तिमाहीत सरकारने दर बदलले तरी आधी उघडलेल्या TD वर त्याचा परिणाम होत नाही.