
26 वर्षांच्या इतिहासाचा हिशोब काय सांगतो ते पाहा
“बाजार पडला की स्वस्तात शेअर्स घेऊ, तोपर्यंत पैसे बाजूला ठेवू” — ऐकायला हुशार वाटतं. पण एका ऐतिहासिक सिम्युलेशनने (Nifty 50 TRI, सुमारे 26 वर्षं) दाखवलं की घसरणीची वाट बघणारे आणि नियमित SIP करणारे जवळजवळ एकाच ठिकाणी पोहोचले. म्हणजे बाजाराची वेळ साधण्याची गरजच नव्हती.

प्रयोग काय होता?
दोन गुंतवणूकदार. दोघे दरमहा ₹10,000 बाजूला काढतात. पहिला दर महिन्याला SIP करतो. दुसरा पैसे बचत खात्यात ठेवतो (सुमारे 6% व्याज) आणि बाजार 2-5%, 6-10%, 10-20% किंवा 20% पेक्षा जास्त पडला की एकदम गुंतवतो. सगळ्या प्रकारांचा परतावा 13.4% ते 13.6% च्या पट्ट्यात राहिला. नियमित SIP चा परतावा सुमारे 13.46% होता, तर घसरणीची वाट पाहण्याचे काही प्रकार थोडेसे पुढे होते — फरक एक टक्क्याच्या चौदाव्या भागाएवढा.
आमचं गणित: फरक किती?
| परतावा (वार्षिक) | ₹10,000 दरमहा, 26 वर्षांनी निधी | एकूण गुंतवणूक |
|---|---|---|
| 13.46% (नियमित SIP) | सुमारे ₹2.45 कोटी | ₹31.2 लाख |
| 13.60% (सर्वात चांगला वाट पाहण्याचा प्रकार) | सुमारे ₹2.51 कोटी | ₹31.2 लाख |
म्हणजे सुमारे ₹6 लाखांचा फरक, म्हणजे 2.4% — आणि तोही सगळ्या अंदाजात बरोबर वेळ आली तरच. प्रत्यक्षात बाजाराची वेळ अचूक साधणं फारच अवघड असतं.
वाट बघणारे कुठे चुकतात?
📉 घसरण कधी, किती?
किती पडेल, केव्हा पडेल आणि पूर्वीच्या पातळीला कधी परतेल, याचा अंदाज कुणालाही बरोबर येत नाही.
⏰ मोठी घसरण क्वचित
20% पेक्षा जास्त घसरण वारंवार येत नाही. तोपर्यंत पैसे वर्षानुवर्षं कमी व्याजावर बसून राहतात.
😨 धीर होत नाही
खरंच घसरण आली की भीती वाटते आणि पैसे घालायची हिंमत होत नाही — संधी हुकते.
नियमित SIP मध्ये बाजार वर असेल तेव्हा कमी युनिट्स आणि खाली असेल तेव्हा जास्त युनिट्स मिळतात. म्हणजे सरासरी किंमत आपोआप सांभाळली जाते — कोणत्याही अंदाजाशिवाय.
वाट बघायची तर किमान सुरुवात उशिरा करू नका
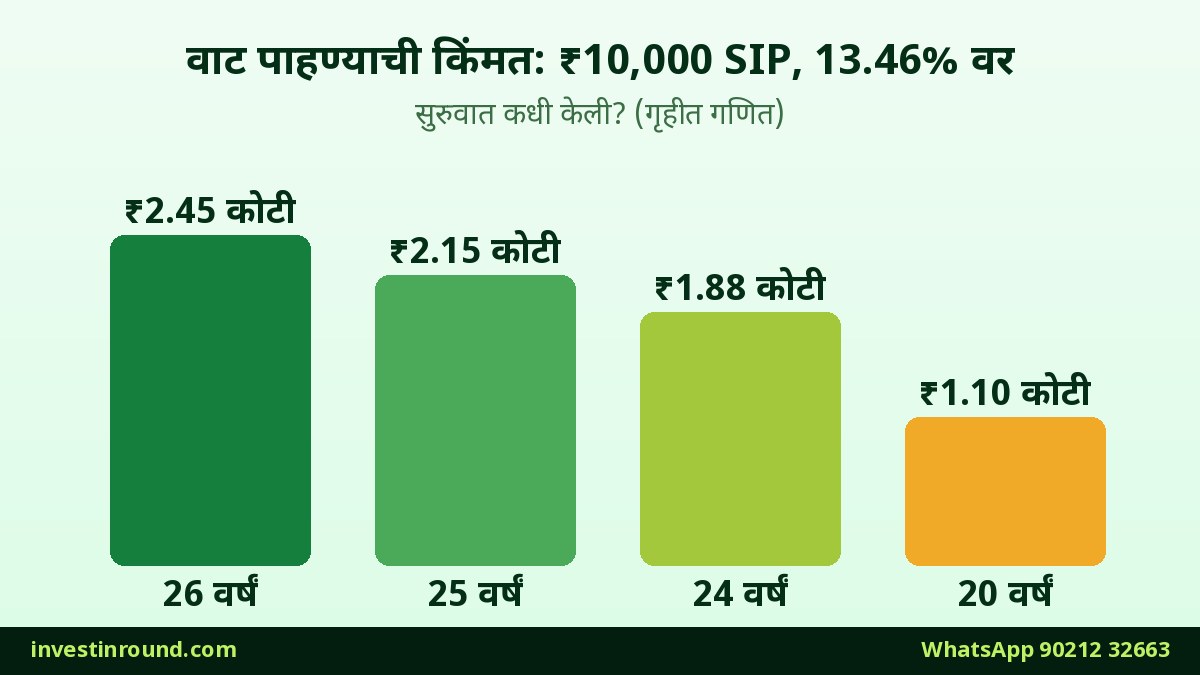
आमचं सोपं गणित: ₹10,000 दरमहा, 13.46% वर 26 वर्षांनी ₹2.45 कोटी; 25 वर्षांनी ₹2.15 कोटी; 24 वर्षांनी ₹1.88 कोटी. म्हणजे फक्त दोन वर्षं वाट पाहिली तर सुमारे ₹57 लाख कमी. वेळ बघत बसण्यापेक्षा वेळ देणं जास्त महत्त्वाचं.
तुमचा प्लॅन: 4 सोप्या पायऱ्या
- पगाराच्या दिवशी SIP ऑटो-डेबिट सुरू करा — विचार करायला जागा ठेवू नका.
- दरवर्षी SIP ची रक्कम 10% ने वाढवा (स्टेप-अप).
- आपत्कालीन निधी वेगळा ठेवा, म्हणजे बाजार पडला तरी SIP थांबवावी लागणार नाही.
- बोनस किंवा अतिरिक्त पैसे असतील तरच घसरणीत वेगळी गुंतवणूक करा — नियमित SIP बंद न करता.
सवाल-जवाब (FAQ)
बाजार पडला की गुंतवणूक करणं चुकीचं आहे का?
चुकीचं नाही. पण नियमित SIP बंद ठेवून फक्त घसरणीची वाट पाहणं या सिम्युलेशनमध्ये जास्त फायद्याचं ठरलं नाही.
नियमित SIP आणि घसरणीची वाट पाहणं यात परताव्यात किती फरक पडला?
सगळ्या प्रकारांचे परतावे सुमारे 13.4% ते 13.6% वार्षिक होते. नियमित SIP सुमारे 13.46%; सर्वात चांगला पर्याय सुमारे 13.6%.
SIP आणि अतिरिक्त पैसे वेगळे ठेवले तर?
नियमित SIP चालू ठेवून अतिरिक्त पैसे घसरणीसाठी राखून ठेवले, तरी सिम्युलेशनमध्ये फायदा खूपच कमी, म्हणजे जवळजवळ सारखा राहिला.
घसरणीची वाट पाहताना बचतीचे पैसे कुठे ठेवायचे?
बचत खाते किंवा लिक्विड फंडात. पण तिथला परतावा शेअर बाजाराच्या दीर्घकालीन परताव्यापेक्षा कमी असतो.
शिस्तबद्ध गुंतवणूकदाराने काय करावं?
ध्येय ठरवा, SIP ऑटो-डेबिट सुरू करा, वर्षातून एकदा रक्कम वाढवा आणि बाजारातील बातम्यांमुळे SIP थांबवू नका.
तुमच्या ध्येयासाठी योग्य SIP कितीची आणि कुठे? आमच्याशी बोला
9021232663नवी माहिती रोज मराठीत: investinround.com