नमस्कार मित्रांनो! पगारदार माणसाच्या आयुष्यात एक खातं असं असतं ज्याकडे तो वर्षानुवर्षं लक्षच देत नाही, पण अडचण आली की सगळ्यात आधी त्याचीच आठवण येते — EPF, म्हणजे प्रॉव्हिडंट फंड. घरात कोणी आजारी पडलं, मुलाच्या कॉलेजची फी भरायची आहे, बहिणीचं लग्न आहे, घराचं डाउन पेमेंट कमी पडतंय, किंवा नोकरीच गेली — “PF काढूया” हा विचार लगेच डोक्यात येतो.
पण 2026 मध्ये PF चे नियम मोठ्या प्रमाणात बदलले आहेत. केंद्र सरकारने EPF Scheme 2026 जून 2026 अखेरीस अधिसूचित केली आणि ती जुलै 2026 पासून लागू झाल्याचं सांगितलं जातं. आता 13 वेगवेगळ्या कारणांऐवजी फक्त 3 प्रकार आहेत, सगळ्यांसाठी 12 महिन्यांचा एकच नियम आहे, आणि सगळ्यात महत्त्वाचं — खात्यातली 25% रक्कम कायम ठेवावीच लागते. नोकरी सुटल्यावर पूर्ण पैसे काढण्याचा कालावधीही बदलला आहे. आज आपण एखाद्या प्रशिक्षकाने वर्गात समजावावं तसं हे सगळं शांतपणे, उदाहरणांसह समजून घेऊया — आणि त्याबरोबर हेही पाहूया की PF काढणं कधी योग्य आणि कधी चूक.
आधी समजून घ्या: तुमच्या EPF खात्यात पैसे कसे जमतात?
तुमच्या बेसिक पगार + महागाई भत्त्याच्या (DA) 12% रक्कम दर महिन्याला तुमच्या पगारातून कापली जाते, आणि तेवढीच रक्कम कंपनीही भरते. पण कंपनीच्या 12% पैकी मोठा भाग (8.33%, ठराविक मर्यादेपर्यंत) पेन्शन योजनेत, म्हणजे EPS-95 मध्ये जातो; उरलेला भाग तुमच्या EPF खात्यात येतो. या जमा रकमेवर दरवर्षी व्याज मिळतं — FY 2025-26 साठी हा दर 8.25% जाहीर झाला आहे.
म्हणजे तुमच्या PF पासबुकमध्ये तीन गोष्टी दिसतात: तुमचा हिस्सा (Employee share), कंपनीचा हिस्सा (Employer share) आणि त्यावरचं व्याज. पेन्शनचा (EPS) हिस्सा वेगळा असतो आणि तो “पैसे काढण्याच्या” नियमात वेगळ्या पद्धतीने मोजला जातो.
2026 मध्ये नेमकं काय बदललं?
ऑक्टोबर 2025 मध्ये EPFO च्या केंद्रीय विश्वस्त मंडळाने (CBT) पैसे काढण्याचे नियम सोपे करण्याचे निर्णय घेतले, आणि ते आता EPF Scheme 2026 मध्ये आले आहेत. मुख्य बदल असे:
- आधी आजार, शिक्षण, लग्न, घर, बेरोजगारी अशा 13 वेगवेगळ्या तरतुदी होत्या; आता त्या 3 प्रकारांत विलीन केल्या आहेत.
- प्रत्येक प्रकारात “Eligible Member Balance” च्या 100% पर्यंत रक्कम काढता येऊ शकते — यात तुमचा आणि कंपनीचा दोन्ही हिस्सा येतो.
- मात्र एकूण योगदान + व्याजाच्या 25% रक्कम मिनिमम बॅलन्स म्हणून खात्यात ठेवावीच लागते.
- सर्व प्रकारच्या आंशिक पैसे काढण्यासाठी किमान सदस्यत्व 12 महिने.
- शिक्षणासाठी 10 वेळा आणि लग्नासाठी 5 वेळा पैसे काढता येतात (आधी दोन्ही मिळून फक्त 3 वेळा).
- “विशेष परिस्थिती” प्रकारात कारण सांगण्याची गरज नाही, पण आर्थिक वर्षात फक्त 2 वेळा.
- नोकरी सुटल्यावर पूर्ण (फायनल) सेटलमेंटसाठी आता 2 महिन्यांऐवजी 12 महिने थांबावं लागतं; पेन्शनचा (EPS) पैसा काढण्यासाठी 36 महिने.
25% मिनिमम बॅलन्स नियम — सोप्या भाषेत
हा नवा नियम सगळ्यात महत्त्वाचा आहे, म्हणून नीट समजून घेऊया. समजा तुमच्या EPF खात्यात तुमचा हिस्सा, कंपनीचा हिस्सा आणि व्याज मिळून ₹4,00,000 आहेत.
- 25% मिनिमम बॅलन्स = ₹1,00,000 — ही रक्कम खात्यातच राहणार.
- उरलेली ₹3,00,000 = Eligible Member Balance — यातून तुम्ही नियमांनुसार पैसे काढू शकता.
म्हणून बातम्यांमध्ये याला “75% नियम” म्हणतात. पण लक्षात ठेवा — 75% ही वरची मर्यादा आहे, प्रत्येक कारणासाठी आपोआप 75% मिळतील असं नाही. कारण, सदस्यत्वाचा कालावधी आणि किती वेळा काढलं यावरही ते अवलंबून आहे. आणि एकदा पैसे काढले की पुढच्या वेळी Eligible Balance पुन्हा नव्याने मोजला जातो.
नवे 3 प्रकार: कशासाठी, किती आणि किती वेळा?
| प्रकार | कारणं | कमाल रक्कम | किमान सदस्यत्व | किती वेळा |
|---|---|---|---|---|
| अत्यावश्यक गरजा | स्वतःचा/कुटुंबाचा आजार | Eligible Balance च्या 100% पर्यंत | 12 महिने | नियमात वेगळी मर्यादा नाही* |
| अत्यावश्यक गरजा | स्वतःचं/कुटुंबाचं शिक्षण | 100% पर्यंत | 12 महिने | संपूर्ण सदस्यत्वात 10 वेळा |
| अत्यावश्यक गरजा | स्वतःचं/कुटुंबाचं लग्न | 100% पर्यंत | 12 महिने | संपूर्ण सदस्यत्वात 5 वेळा |
| घराच्या गरजा | घर/फ्लॅट/प्लॉट खरेदी, बांधकाम, होम लोन परतफेड, दुरुस्ती | 100% पर्यंत | 12 महिने | संपूर्ण सदस्यत्वात 5 वेळा |
| विशेष परिस्थिती | कोणतंही कारण न सांगता | 100% पर्यंत | 12 महिने | आर्थिक वर्षात 2 वेळा |
टीप (*): प्रत्यक्ष अटी, किमान रक्कम (₹1,000) आणि मोजणीची पद्धत EPFO च्या नियमावलीनुसार ठरते; अर्ज करताना पोर्टलवर दिसणारी रक्कमच अंतिम मानावी. नव्या योजनेत “किती वेळा” याची मोजणी नव्याने सुरू झाली आहे, म्हणजे जुन्या योजनेत आधी काढलेली वेळ यात धरली जात नाही, असं नियमात म्हटलं आहे.
“कुटुंब” म्हणजे कोण धरलं जातं?
आजार, शिक्षण आणि लग्न या कारणांत “स्वतः आणि कुटुंबातील सदस्य” असा उल्लेख आहे. सर्वसाधारणपणे यात पती/पत्नी, मुलं आणि अवलंबून असलेले आई-वडील धरले जातात; लग्नासाठी भाऊ-बहीण यांचाही समावेश जुन्या नियमांत होता. नव्या योजनेत “family” ची व्याख्या नेमकी कशी आहे ते क्लेम करताना पोर्टलवर नक्की तपासा, कारण चुकीचं नातं निवडलं तर क्लेम अडकू शकतो.
किमान रक्कम आणि मोजणी
एका आंशिक क्लेममध्ये किमान ₹1,000 काढावे लागतात. आणि Eligible Balance दर वेळी त्या दिवशीच्या शिलकीवर मोजला जातो. म्हणजे आज ₹1 लाख काढले, तर पुढच्या वेळी 25% मिनिमम बॅलन्स आणि Eligible Balance दोन्ही नव्या शिलकीवर पुन्हा ठरतात. त्यामुळे “पुढच्या वर्षी पुन्हा किती मिळेल” हे आत्ताच गृहीत धरू नका.
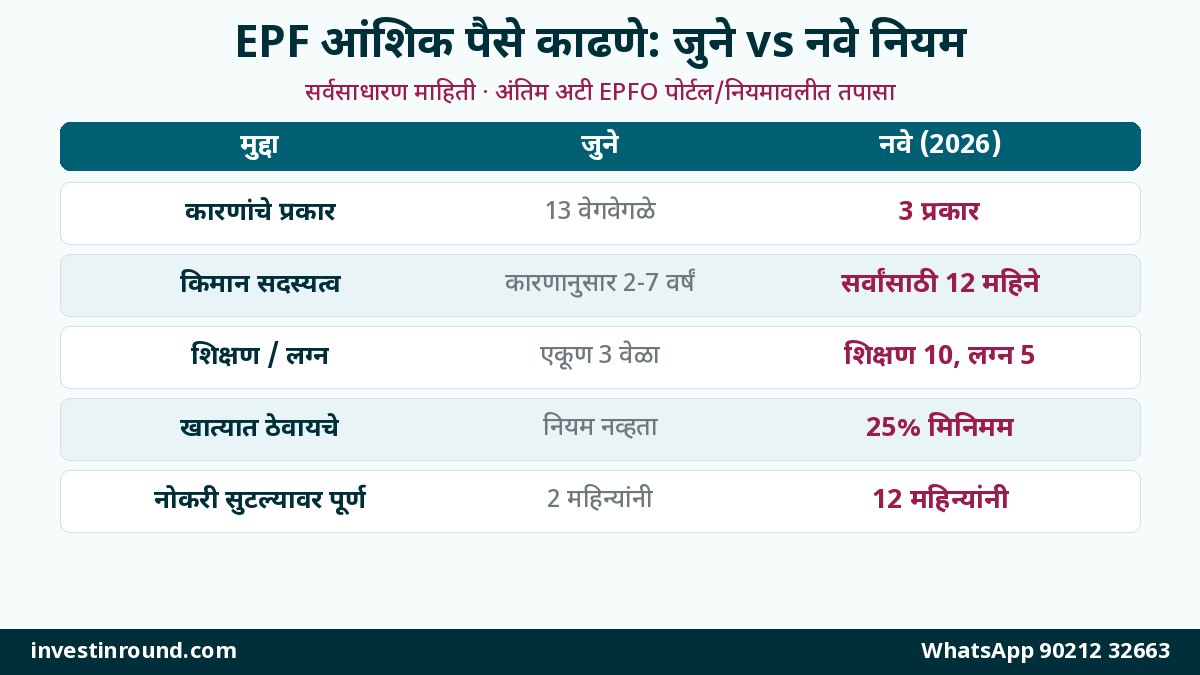
जुने नियम विरुद्ध नवे नियम: एका नजरेत
| मुद्दा | जुने नियम (2025 पर्यंत) | नवे नियम (EPF Scheme 2026) |
|---|---|---|
| कारणांचे प्रकार | 13 वेगवेगळ्या तरतुदी | 3 प्रकार |
| किमान सेवा | कारणानुसार 2 ते 7 वर्षं | सर्वांसाठी 12 महिने |
| शिक्षण + लग्न | दोन्ही मिळून 3 वेळा | शिक्षण 10, लग्न 5 वेळा |
| कंपनीचा हिस्सा | काही कारणांसाठीच | सर्व प्रकारांत समाविष्ट |
| खात्यात ठेवायची रक्कम | असा नियम नव्हता | 25% मिनिमम बॅलन्स |
| कागदपत्रं | कारणानुसार पुरावे | कमी कागदपत्रं, ऑटो-सेटलमेंटवर भर |
| नोकरी सुटल्यावर पूर्ण पैसे | 2 महिन्यांनी | 12 महिन्यांनी (75% आधी) |
उदाहरण 1: आईच्या ऑपरेशनसाठी — साताऱ्याचे महेश
महेश साताऱ्यातल्या एका कंपनीत 6 वर्षांपासून काम करतात. त्यांच्या PF खात्यात एकूण ₹6,00,000 आहेत. आईच्या गुडघ्याच्या ऑपरेशनसाठी ₹2,50,000 लागणार आहेत, आणि आरोग्य विमा फक्त ₹1,00,000 देतो.
- 25% मिनिमम बॅलन्स: ₹1,50,000 → Eligible Balance: ₹4,50,000.
- गरज ₹1,50,000 (विम्यानंतर उरलेली) — ही Eligible Balance मध्ये आरामात बसते.
- महेश “आजार” कारणाने ₹1,50,000 चा क्लेम करतात; खात्यात ₹4,50,000 शिल्लक राहतात.
महेशने गरजेइतकेच पैसे काढले, “मिळतायत तर जास्त काढूया” असं केलं नाही — हीच योग्य पद्धत. पण यातून एक धडा: आई-वडिलांसाठी पुरेसा आरोग्य विमा असता, तर PF ला हात लावावा लागला नसता.
उदाहरण 2: मुलीच्या लग्नासाठी आणि मुलाच्या शिक्षणासाठी
पुण्याच्या सविताताई 15 वर्षांपासून नोकरी करतात; PF शिल्लक ₹12,00,000. पुढच्या वर्षी मुलीचं लग्न आणि त्यानंतर मुलाचं इंजिनिअरिंग.
- आता लग्नासाठी 5 वेळा आणि शिक्षणासाठी 10 वेळा पैसे काढता येतात — त्यामुळे एकदम मोठी रक्कम न काढता, फी भरण्याच्या वेळेनुसार टप्प्याटप्प्याने काढता येईल.
- लग्नासाठी त्यांनी ₹3,00,000 काढले, तर ₹9,00,000 शिल्लक राहतात.
- मुलाच्या दरवर्षीच्या ₹1,50,000 फीसाठी दरवर्षी फक्त तेवढीच रक्कम काढली तर बाकी पैसा 8.25% ने वाढत राहतो.
उदाहरण 3: घराचं डाउन पेमेंट की होम लोन परतफेड?
नागपूरचे अमोल 4 वर्षांपासून नोकरीत आहेत; PF शिल्लक ₹5,00,000. ₹40 लाखांच्या फ्लॅटसाठी ₹8 लाख डाउन पेमेंट हवं, पण त्यांच्याकडे ₹5 लाखच आहेत.
- 25% मिनिमम: ₹1,25,000 → Eligible Balance: ₹3,75,000.
- घराच्या कारणाने ते ₹3,00,000 काढू शकतात आणि डाउन पेमेंट पूर्ण करू शकतात.
पण इथे थांबून विचार करा: PF वर 8.25% करमुक्त (ठराविक मर्यादेत) व्याज मिळतं, आणि होम लोनचा दर 7.5-9% असतो. म्हणजे होम लोन फेडण्यासाठी PF मोडणं नेहमीच फायद्याचं नसतं. डाउन पेमेंटसाठी तात्पुरती मदत ठीक, पण “लोन लवकर संपवायचं” म्हणून संपूर्ण PF काढणं विचारपूर्वक करा.
नोकरी सुटली तर? फायनल सेटलमेंटचे नवे नियम
हा भाग अनेकांना धक्का देणारा आहे. आधी नोकरी सुटल्यावर 2 महिन्यांनी संपूर्ण PF काढता येत होता. आता नियम असे आहेत (PIB च्या माहितीनुसार):
| परिस्थिती | किती काढता येतं | कधी |
|---|---|---|
| नोकरी सुटली, बेरोजगार | Eligible Balance (साधारण 75%) | लगेच, आंशिक क्लेमद्वारे |
| सलग बेरोजगारी सुरू राहिली | उरलेली 25% सह पूर्ण रक्कम | 12 महिन्यांनी |
| 55 वर्षांनंतर निवृत्ती | संपूर्ण रक्कम | निवृत्तीनंतर |
| कायमचं अपंगत्व / काम करण्यास असमर्थ | संपूर्ण रक्कम | नियमांनुसार |
| EPS (पेन्शन) हिस्सा काढणं | पेन्शन withdrawal benefit | 36 महिन्यांनी |
दुसरी नोकरी मिळाली तर PF काढण्याऐवजी तो नव्या कंपनीत ट्रान्सफर करणं सगळ्यात चांगलं. UAN एकच असतो, त्यामुळे ट्रान्सफर सोपं झालं आहे, आणि सलग सेवेचा फायदा टॅक्समध्येही मिळतो (त्याबद्दल पुढे पाहू).
बेरोजगारीचे 12 महिने कसे निभावायचे?
फायनल सेटलमेंटसाठी 12 महिने थांबावं लागणार असल्याने, नोकरी गेल्यावर लगेच संपूर्ण PF हातात येईल असं धरून चालू नका. म्हणूनच नोकरीत असतानाच किमान 6 महिन्यांचा इमर्जन्सी फंड तयार ठेवा. उदाहरण: पुण्याच्या एका IT कर्मचाऱ्याच्या PF मध्ये ₹4,00,000 आहेत आणि नोकरी गेली. Eligible Balance म्हणून सुमारे ₹3,00,000 काढता येतील, पण उरलेले ₹1,00,000 वर्षभर खात्यातच राहतील आणि त्यावर व्याज जमा होत राहील. मधल्या काळात नवी नोकरी मिळाली, तर ते ₹1,00,000 नव्या कंपनीत ट्रान्सफर करा — निवृत्तीसाठी ते सुरक्षित राहतील.
नोकरी गेल्यानंतर पैशांचं नियोजन कसं करायचं, कोणते खर्च थांबवायचे आणि PF मधले पैसे कसे वापरायचे, याबद्दल वैयक्तिक मार्गदर्शन हवं असेल तर WhatsApp करा.
ऑनलाइन क्लेम कसा करायचा? स्टेप बाय स्टेप
- unifiedportal-mem.epfindia.gov.in वर UAN, पासवर्ड आणि OTP ने लॉग-इन करा (किंवा UMANG ॲप वापरा).
- “Manage” मध्ये जाऊन KYC तपासा — आधार, PAN आणि बँक खातं (IFSC सह) “Verified” दिसायला हवं.
- “Online Services” मध्ये “Claim (Form-31, 19, 10C & 10D)” निवडा.
- बँक खात्याचे शेवटचे अंक टाकून पडताळणी करा.
- “Proceed for Online Claim” मध्ये आंशिक पैसे काढण्यासाठी (Form 31 / PF Advance) पर्याय निवडा.
- कारणाचा प्रकार, रक्कम आणि पत्ता भरा; मागितलं तर कागदपत्र अपलोड करा.
- आधार OTP ने अर्ज सबमिट करा आणि क्लेम नंबर जपून ठेवा.
- “Track Claim Status” मध्ये स्थिती पाहा; ठराविक रकमेपर्यंतचे क्लेम ऑटो-सेटलमेंटने काही दिवसांत निकाली निघू शकतात.
EPFO ने ऑटो-सेटलमेंटची मर्यादा ₹5 लाखांपर्यंत वाढवल्याचं जाहीर केलं आहे; यापेक्षा मोठे किंवा अपूर्ण KYC असलेले क्लेम अधिकाऱ्यांकडून तपासले जातात आणि त्याला जास्त वेळ लागतो.
🧮 PF काढायचा की नाही — तुमचा हिशोब एकत्र करूया
PF बॅलन्स, नोकरीची वर्षं आणि पैशांची गरज सांगा — किती काढता येईल, टॅक्स लागेल का, आणि PF न मोडता दुसरा मार्ग आहे का, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाक्लेम रिजेक्ट का होतो? 6 सामान्य कारणं
- आधार, PAN आणि PF रेकॉर्डमधलं नाव किंवा जन्मतारीख जुळत नाही.
- बँक खातं KYC मध्ये verified नाही, किंवा खातं बंद झालं आहे.
- कंपनीने “Date of Exit” अपडेट केली नाही (फायनल सेटलमेंटसाठी).
- 12 महिन्यांचं सदस्यत्व पूर्ण नाही, किंवा त्या कारणाची “किती वेळा” मर्यादा संपली आहे.
- चेकचा/पासबुकचा फोटो अस्पष्ट आहे (जिथे मागितला जातो).
- जुन्या कंपनीचा PF नव्या UAN मध्ये ट्रान्सफर झालेला नाही, त्यामुळे शिल्लक कमी दिसते.
क्लेम रिजेक्ट झाला तर कारण पोर्टलवर दिसतं; ते दुरुस्त करून पुन्हा अर्ज करा. अडचण येत असेल तर EPFiGMS वर तक्रार करता येते. तुमचा क्लेम वारंवार अडकत असेल तर स्क्रीनशॉट घेऊन WhatsApp करा — काय चुकतंय ते पाहू.
टॅक्स आणि TDS: PF च्या पैशांवर कर लागतो का?
हा भाग अनेकांना माहीत नसतो. सर्वसाधारण नियम असे आहेत:
| परिस्थिती | टॅक्स | TDS |
|---|---|---|
| 5 वर्षं सलग सेवेनंतर काढलं | करमुक्त | नाही |
| 5 वर्षांच्या आत, ₹50,000 पेक्षा कमी | करपात्र असू शकतं | नाही |
| 5 वर्षांच्या आत, ₹50,000 किंवा जास्त, PAN दिलं | करपात्र | 10% |
| 5 वर्षांच्या आत, PAN नाही | करपात्र | जास्त दराने |
| आजारपण, कंपनी बंद पडणे अशा मालकाच्या नियंत्रणाबाहेरच्या कारणाने नोकरी सुटली | सवलत मिळू शकते | नियमांनुसार |
“5 वर्षं सलग सेवा” मध्ये आधीच्या कंपन्यांतील सेवा धरली जाते — पण PF ट्रान्सफर केला असेल तरच. म्हणूनच नोकरी बदलताना ट्रान्सफर महत्त्वाचं. उत्पन्न करपात्र मर्यादेखाली असेल तर TDS टाळण्यासाठी आधी Form 15G/15H दिला जायचा; 1 एप्रिल 2026 पासून नव्या आयकर कायद्यात फॉर्म आणि कलम क्रमांक बदलले आहेत (उदा. 15G/15H च्या जागी Form 121). याबद्दल सविस्तर आपल्या नवा इन्कम टॅक्स कायदा 2025 लेखात वाचा. TDS कापला गेला तर तो रिटर्न भरून परत मिळवता येतो — रिफंड अडकला तर ITR रिफंड का अडकतो हा लेख उपयोगी पडेल.
UPI आणि ATM ने PF काढता येणार? सध्याची स्थिती
बातम्यांमध्ये “आता UPI ने PF काढा” असं खूप दिसतं. सध्याची खरी स्थिती अशी: EPFO ने बँकांसोबत UPI द्वारे पैसे काढण्याची चाचणी सुरू केली आहे आणि डिसेंबर 2026 पर्यंत अधिकृत सुरुवात अपेक्षित असल्याचं वृत्त आहे. ही सुविधा सुरू झाली तरी पात्रतेचे नियम तेच राहणार — म्हणजे 25% मिनिमम बॅलन्स, कारणं आणि मर्यादा कायम. फरक फक्त पैसे खात्यात लवकर येण्यात असेल.
PF काढण्याचा खरा खर्च: चक्रवाढीचं गणित
आज ₹2,00,000 काढले तर फक्त ₹2 लाख गेले असं वाटतं. पण ते पैसे 8.25% ने खात्यात राहिले असते तर:
- 15 वर्षांनी ते सुमारे ₹6.5 लाख झाले असते.
- 20 वर्षांनी सुमारे ₹9.7 लाख.
म्हणजे आजच्या ₹2 लाखांची किंमत निवृत्तीच्या वेळी जवळपास ₹10 लाख! निवृत्तीसाठी नेमका किती फंड लागेल, याचा हिशोब आपल्या रिटायरमेंट कॉर्पस कॅल्क्युलेशन लेखात आहे. PF मधून पैसे काढले तर ती कमतरता भरून काढण्यासाठी NPS किंवा SIP सारखा पर्याय विचारात घ्या — NPS टॅक्स बचत आणि पेन्शन हा लेख वाचा.
काढलेले पैसे परत कसे भरून काढायचे?
PF मधून ₹2 लाख काढले असतील, तर पुढच्या काही वर्षांत ते भरून काढण्याचा साधा मार्ग आहे — VPF (Voluntary Provident Fund). HR ला सांगून पगारातून 12% पेक्षा जास्त रक्कम PF मध्ये कापून घेता येते, आणि त्यावरही EPF इतकंच व्याज मिळतं (ठराविक मर्यादेपर्यंत करमुक्त). उदाहरणार्थ, दरमहा ₹3,000 VPF मध्ये टाकले, तर साधारण 5 वर्षांत (व्याजासह) काढलेली ₹2 लाखांची रक्कम पुन्हा जमा होऊ शकते. ज्यांना बाजारात गुंतवणूक करायची आहे, ते इंडेक्स फंड SIP चाही विचार करू शकतात — पण त्यात जोखीम असते हे लक्षात ठेवा.
PF ला हात लावण्याआधी हे पर्याय तपासा
- इमर्जन्सी फंड: 6 महिन्यांच्या खर्चाइतका फंड बचत खात्यात/लिक्विड फंडात असेल तर PF ला हात लावायची गरजच पडत नाही.
- आरोग्य विमा: आजारपणासाठी PF काढावा लागणं म्हणजे विमा कमी आहे याचं लक्षण.
- शैक्षणिक कर्ज: मुलांच्या उच्च शिक्षणासाठी एज्युकेशन लोनचं व्याज कर सवलतीस पात्र असू शकतं, आणि PF सुरक्षित राहतो.
- गोल्ड लोन (अल्प काळासाठी): काही महिन्यांची गरज असेल तर पर्सनल लोनपेक्षा स्वस्त पडू शकतं.
- विशेष परिस्थिती वर्गाचा जबाबदार वापर: कारण न विचारता पैसे मिळतात म्हणून मोबाइल, गाडी किंवा ट्रिपसाठी PF वापरू नका.
आधी हे 4 अपडेट करा: UAN, KYC, नॉमिनी, सेवा इतिहास
- UAN ॲक्टिव्हेट आहे का आणि आधारशी लिंक आहे का?
- KYC — आधार, PAN, बँक खातं verified आहे का?
- नॉमिनी — EPF आणि EPS दोन्हीसाठी ई-नॉमिनेशन केलं आहे का? नसेल तर आपल्या नॉमिनी नियम 2026 लेखात पद्धत पाहा.
- सेवा इतिहास — जुन्या सर्व कंपन्यांचे PF खाते एका UAN मध्ये ट्रान्सफर झाले आहेत का?
या 7 चुका टाळा
- गरजेपेक्षा जास्त रक्कम “मिळतेय तर घेऊ” म्हणून काढणं.
- नोकरी बदलताना PF ट्रान्सफरऐवजी काढून टाकणं.
- 5 वर्षांच्या आत काढताना टॅक्सचा विचार न करणं.
- एजंटला UAN पासवर्ड, OTP किंवा आधार तपशील देणं.
- EPS (पेन्शन) हिस्सा कमी सेवेत काढून पेन्शनचा हक्क गमावणं.
- KYC अपूर्ण ठेवून क्लेम करणं आणि मग रिजेक्शनची वाट पाहणं.
- काढलेले पैसे पुन्हा भरून काढण्याचा (SIP/NPS) कोणताही प्लॅन न करणं.
शेवटचं सांगणं: PF म्हणजे तुमच्या म्हातारपणाची काठी
मित्रांनो, EPF च्या नव्या नियमांनी अडचणीच्या वेळी पैसे मिळवणं नक्कीच सोपं केलं आहे — 12 महिन्यांचा एकच नियम, जास्त वेळा पैसे काढण्याची सोय, कमी कागदपत्रं. पण 25% मिनिमम बॅलन्स आणि 12 महिन्यांचा फायनल सेटलमेंट नियम आपल्याला एकच संदेश देतो: हा पैसा निवृत्तीसाठी आहे. गरज खरी असेल तर नक्की वापरा, पण गरजेइतकाच, आणि नंतर तो भरून काढण्याचा प्लॅन करा. तुमच्या PF बद्दल कोणताही प्रश्न असेल तर WhatsApp वर विचारा.
नेहमी विचारले जाणारे प्रश्न (FAQ)
EPF चे नवे नियम कधीपासून लागू झाले?
EPF Scheme 2026 जून 2026 अखेरीस अधिसूचित झाली आणि जुलै 2026 पासून लागू झाल्याचं सांगितलं जातं. आंशिक पैसे काढण्याचे नवे नियम या योजनेच्या परिच्छेद 46 मध्ये आहेत.
25% मिनिमम बॅलन्स म्हणजे काय?
तुमचा हिस्सा, कंपनीचा हिस्सा आणि व्याज मिळून जेवढी रक्कम जमा आहे, त्याची 25% रक्कम खात्यात कायम ठेवावी लागते. उरलेल्या रकमेलाच Eligible Member Balance म्हणतात आणि त्यातूनच आंशिक पैसे काढता येतात.
PF मधून पैसे काढण्यासाठी किती वर्षांची नोकरी लागते?
नव्या नियमांनुसार आजार, शिक्षण, लग्न, घर किंवा विशेष परिस्थिती — सर्व प्रकारच्या आंशिक पैसे काढण्यासाठी किमान 12 महिन्यांचं सदस्यत्व पुरेसं आहे.
लग्न आणि शिक्षणासाठी किती वेळा PF काढता येतो?
शिक्षणासाठी संपूर्ण सदस्यत्वात 10 वेळा आणि लग्नासाठी 5 वेळा. आधी दोन्ही मिळून फक्त 3 वेळा परवानगी होती.
नोकरी गेल्यावर संपूर्ण PF कधी काढता येतो?
नोकरी सुटल्यावर Eligible Balance (साधारण 75%) लगेच काढता येतो, आणि सलग 12 महिने बेरोजगार राहिल्यास उरलेल्या रकमेसह संपूर्ण PF काढता येतो. पेन्शन (EPS) withdrawal साठी 36 महिन्यांचा कालावधी ठरवला आहे.
5 वर्षांच्या आत PF काढला तर टॅक्स लागतो का?
सर्वसाधारणपणे हो. सलग 5 वर्षांच्या सेवेपूर्वी काढलेली रक्कम करपात्र ठरू शकते आणि ₹50,000 किंवा जास्त रक्कम असल्यास PAN दिलं असेल तर 10% TDS कापला जातो. आजारपण किंवा कंपनी बंद पडणे अशा कारणांसाठी सवलत असू शकते.
UPI ने PF काढता येतो का?
ऑक्टोबर 2026 पर्यंत ही सुविधा चाचणी टप्प्यात असून डिसेंबर 2026 पर्यंत सुरू होण्याची अपेक्षा असल्याचं वृत्त आहे. सुरू झाली तरी 25% मिनिमम बॅलन्ससह सर्व पात्रता नियम लागू राहतील.
PF क्लेम किती दिवसांत मिळतो?
KYC पूर्ण असेल आणि रक्कम ऑटो-सेटलमेंट मर्यादेत (₹5 लाखांपर्यंत) असेल तर साधारण काही दिवसांत पैसे खात्यात येऊ शकतात. अन्यथा तपासणीमुळे जास्त वेळ लागतो.
“विशेष परिस्थिती” मध्ये PF काढताना कारण द्यावं लागतं का?
नाही. नव्या नियमांत या प्रकारात कारण सांगण्याची गरज नाही, पण आर्थिक वर्षात फक्त 2 वेळा या प्रकाराने पैसे काढता येतात.
नोकरी बदलल्यावर PF काढावा की ट्रान्सफर करावा?
ट्रान्सफर करणंच चांगलं. त्यामुळे सलग सेवा मोजली जाते, 5 वर्षांच्या टॅक्स नियमाचा फायदा मिळतो, पेन्शनची सेवा तुटत नाही आणि पैसा 8.25% व्याजाने वाढत राहतो.
🧮 PF काढायचा की नाही — तुमचा हिशोब एकत्र करूया
PF बॅलन्स, नोकरीची वर्षं आणि पैशांची गरज सांगा — किती काढता येईल, टॅक्स लागेल का, आणि PF न मोडता दुसरा मार्ग आहे का, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा