नमस्कार मित्रांनो! दिवाळी संपली, आता तुळशी विवाहाची तयारी सुरू होईल — आणि तुळशीचं लग्न लागलं की महाराष्ट्रात घराघरात खऱ्या लग्नसराईची धावपळ सुरू होते. यंदा पंचांगानुसार तुळशी विवाह 21 नोव्हेंबर 2026 च्या आसपास आहे (काही कुटुंबं 20 नोव्हेंबरला, प्रबोधिनी एकादशीच्या संध्याकाळी करतात), आणि त्यानंतर नोव्हेंबर-डिसेंबरमध्ये लग्नाचे बरेच मुहूर्त आहेत. हॉलचं बुकिंग, केटरर, फोटोग्राफर, कपडे, सोनं, मानपान, आहेर — यादी संपतच नाही.
आणि याच धावपळीत एक गोष्ट हमखास होते: “एकदाच तर लग्न होतं” म्हणत बजेट दुप्पट होतं, आणि लग्नानंतर दोन-तीन वर्षं कुटुंब कर्जाचे हप्ते भरत राहतं. आज आपण असं होऊ नये म्हणून सगळं शांतपणे समजून घेऊया — बजेट कसं आखायचं, सोनं कसं घ्यायचं, पैसे कुठून आणायचे, कर्ज घ्यायचंच तर कोणतं, आहेर आणि भेटवस्तूंवर टॅक्स लागतो का, आणि लग्नानंतर नव्या जोडप्याने पैशांचं नियोजन कसं सुरू करायचं. थाटात लग्न करा, पण डोक्यावर कर्जाचं ओझं न घेता!
लग्नसराई 2026: तारखा आणि खर्चाचं वास्तव
पंचांगांनुसार चातुर्मास 20 नोव्हेंबरच्या प्रबोधिनी एकादशीला संपतो. त्यानंतरचे मुहूर्त साधारणपणे 21, 24, 25, 26 नोव्हेंबर आणि डिसेंबरमध्ये 2 ते 6, 11, 12 अशा तारखांना दिले जातात. (मुहूर्त गाव, पंचांग आणि घराण्याच्या परंपरेनुसार बदलतात — तुमच्या गुरुजींकडून नक्की करा.) कमी तारखा म्हणजे हॉल, केटरर आणि बँडवाल्यांना जास्त मागणी — आणि जास्त मागणी म्हणजे जास्त दर.
महाराष्ट्रात मध्यमवर्गीय कुटुंबांचं लग्न सर्वसाधारणपणे ₹5 लाखांपासून ₹25 लाखांपर्यंत जातं — शहर, पाहुण्यांची संख्या आणि सोन्यावर बरंच अवलंबून. पुणे-मुंबईसारख्या शहरात 500 पाहुण्यांचं लग्न ₹15 लाखांच्या वर सहज जातं, तर तालुक्याच्या ठिकाणी तेच ₹8-10 लाखांत होऊ शकतं.
आधी एकूण बजेट ठरवा: “किती परवडतं?” हा पहिला प्रश्न
बहुतेक कुटुंबं आधी हॉल बघतात, मग केटरर, आणि शेवटी हिशोब करतात. हे उलटं करा. आधी हे तीन आकडे कागदावर लिहा:
- हातात असलेली बचत — FD, RD, बचत खातं, लिक्विड फंड (इमर्जन्सी फंड वगळून).
- लग्नापर्यंत आणखी किती जमेल — दर महिन्याची बचत × उरलेले महिने.
- कुटुंबाचं योगदान — वधू-वर दोघांच्या घरचे, मोठे भाऊ-बहीण, इतर मदत.
या तिघांची बेरीज = तुमचं कमाल बजेट. यात कर्जाची रक्कम धरू नका. कर्ज हा “प्लॅन B” आहे, “प्लॅन A” नाही.
बजेटचं वाटप: ₹10 लाखांचं उदाहरण
बजेट ठरलं की ते भागांमध्ये वाटा. खालील वाटप फक्त मार्गदर्शक आहे — तुमच्या प्राधान्यानुसार बदला:
| खर्चाचा भाग | टक्का | ₹10 लाख बजेटमध्ये |
|---|---|---|
| हॉल/लॉन + जेवण (केटरिंग) | 40% | ₹4,00,000 |
| सोनं आणि दागिने | 25% | ₹2,50,000 |
| कपडे (वधू, वर, घरचे) | 10% | ₹1,00,000 |
| सजावट, फोटो-व्हिडिओ, बँड | 10% | ₹1,00,000 |
| विधी, मानपान, आहेर, रिटर्न गिफ्ट | 8% | ₹80,000 |
| अनपेक्षित खर्चासाठी राखीव | 7% | ₹70,000 |
हे 7% “राखीव” अजिबात विसरू नका. शेवटच्या आठवड्यात वाढलेले पाहुणे, ज्यादा गाड्या, अचानक खरेदी — हे सगळं याच पैशातून भागतं. राखीव नसेल तर याच वेळी क्रेडिट कार्ड बाहेर येतं.
दोन्ही घरांचा खर्च: स्पष्ट बोलणं हेच उत्तम
महाराष्ट्रात साखरपुडा, हळद, सीमांत पूजन, लग्न, स्वागत समारंभ असे अनेक कार्यक्रम असतात आणि कोणता खर्च कोणी करायचा याच्या प्रत्येक घराण्याच्या परंपरा वेगळ्या असतात. पण आजच्या काळात सगळ्यात चांगला मार्ग म्हणजे — दोन्ही घरांनी सुरुवातीलाच मोकळेपणाने बसून खर्चाची वाटणी ठरवणं.
- कार्यक्रम किती आणि कोणते — हे आधी ठरवा. प्रत्येक कार्यक्रम म्हणजे वेगळा हॉल, जेवण, कपडे.
- “अर्धा-अर्धा” किंवा “कार्यक्रमनिहाय” अशी स्पष्ट वाटणी लेखी (किमान WhatsApp वर) ठेवा.
- पाहुण्यांच्या यादीची मर्यादा दोन्ही बाजूंनी पाळा.
सोनं: किती, कसं आणि कधी घ्यायचं?
लग्न म्हटलं की सोनं आलंच. पण सोन्याचे दर आज खूप वर आहेत — ऑक्टोबर 2026 अखेरीस पुणे-मुंबईत 22 कॅरेट सोनं साधारण ₹1.3 लाख प्रति 10 ग्रॅमच्या आसपास आहे (दर रोज बदलतात). त्यामुळे सोन्याचा निर्णय बजेटवर सगळ्यात मोठा परिणाम करतो.
एक साधं गणित पाहा — 20 ग्रॅमचा हार/मंगळसूत्र:
- सोन्याची किंमत: 20 ग्रॅम × ₹13,200 = ₹2,64,000
- घडणावळ (मेकिंग चार्ज) 10% धरली: ₹26,400
- दोन्हीवर 3% GST: सुमारे ₹8,700
- एकूण: सुमारे ₹2,99,000
वजनानुसार अंदाजे खर्च कसा वाढतो, ते या तक्त्यात पाहा (22 कॅरेट ₹13,200 प्रति ग्रॅम, घडणावळ 10% आणि 3% GST गृहीत — प्रत्यक्ष दर दुकान व दिवसानुसार बदलतील):
| दागिन्यांचं वजन | सोन्याची किंमत | घडणावळ + GST | अंदाजे एकूण बिल |
|---|---|---|---|
| 10 ग्रॅम | ₹1,32,000 | सुमारे ₹17,600 | सुमारे ₹1.5 लाख |
| 20 ग्रॅम | ₹2,64,000 | सुमारे ₹35,000 | सुमारे ₹3 लाख |
| 30 ग्रॅम | ₹3,96,000 | सुमारे ₹53,000 | सुमारे ₹4.5 लाख |
| 50 ग्रॅम | ₹6,60,000 | सुमारे ₹88,000 | सुमारे ₹7.5 लाख |
हा तक्ता पाहिला की लक्षात येतं — फक्त 10 ग्रॅम कमी केले तरी दीड लाख रुपये वाचतात. “किती तोळे” हा आकडा प्रतिष्ठेचा न ठरवता बजेटनुसार ठरवा.
वरच्या 20 ग्रॅमच्या उदाहरणात घडणावळ आणि GST मिळून ₹35,000 असे जातात जे विकताना परत मिळत नाहीत. म्हणूनच:
- HUID हॉलमार्क असलेले दागिनेच घ्या; बिलावर कॅरेट, वजन, घडणावळ वेगवेगळी लिहून घ्या.
- जड डिझाइनऐवजी हलकं, रोज वापरता येईल असं डिझाइन निवडा — घडणावळ कमी लागते.
- जुनं सोनं मोडून नवं करणार असाल तर “एक्स्चेंज” दर आणि घट (wastage) आधी विचारा.
- लग्नाला 6-12 महिने असतील तर दर महिन्याला थोडं थोडं सोनं (गोल्ड ETF किंवा डिजिटल स्वरूपात) जमा करता येतं आणि नंतर त्यातून दागिने करता येतात.
सोन्याच्या पर्यायांची सविस्तर तुलना आपल्या गोल्ड ETF की डिजिटल गोल्ड की दागिने लेखात आहे.
उदाहरण 1: कोल्हापूरच्या जाधव कुटुंबाचं ₹12 लाखांचं लग्न
जाधव काकांची मुलगी प्रिया डिसेंबरमध्ये लग्न करतेय. त्यांचा हिशोब असा:
- हातात बचत (इमर्जन्सी फंड सोडून): ₹6,00,000
- पुढच्या 2 महिन्यांत बोनस + बचत: ₹1,50,000
- प्रिया स्वतः नोकरी करते, तिचं योगदान: ₹2,50,000
- एकूण: ₹10,00,000 — पण घरच्यांची अपेक्षा ₹12 लाखांचं लग्न.
₹2 लाखांची तूट. पर्याय दोन: ₹2 लाखांचं कर्ज, किंवा खर्चात कपात. जाधव कुटुंबाने पाहुणे 700 वरून 500 केले (प्रति ताट ₹450 धरलं तर ₹90,000 वाचले), सोन्याचं एक जड डिझाइन वगळलं (₹80,000), आणि स्वागत समारंभ लग्नाच्याच दिवशी संध्याकाळी त्याच हॉलमध्ये घेतला (₹40,000). ₹2.1 लाख वाचले — कर्जाची गरजच पडली नाही!
पैसे कुठून आणायचे? पर्यायांची तुलना
| पर्याय | अंदाजे खर्च/व्याज | फायदा | जोखीम/तोटा |
|---|---|---|---|
| बचत / RD / FD | व्याज मिळतं (सुमारे 6-7%) | कर्ज नाही, ताण नाही | आधी नियोजन लागतं |
| लिक्विड / अल्पकालीन डेट फंड | परतावा FD च्या आसपास (हमी नाही) | लवकर पैसे मिळतात | थोडी बाजार जोखीम |
| गोल्ड लोन | सुमारे 9-12% (बँकेनुसार) | लवकर मिळतं, कमी कागदपत्रं | न फेडल्यास सोनं जातं |
| पर्सनल लोन | सुमारे 11-18% | तारण नाही | महाग, दीर्घ EMI |
| क्रेडिट कार्ड (रिव्हॉल्व्हिंग) | वार्षिक 36-42% च्या आसपास | तात्पुरती सोय | सगळ्यात महाग — टाळा |
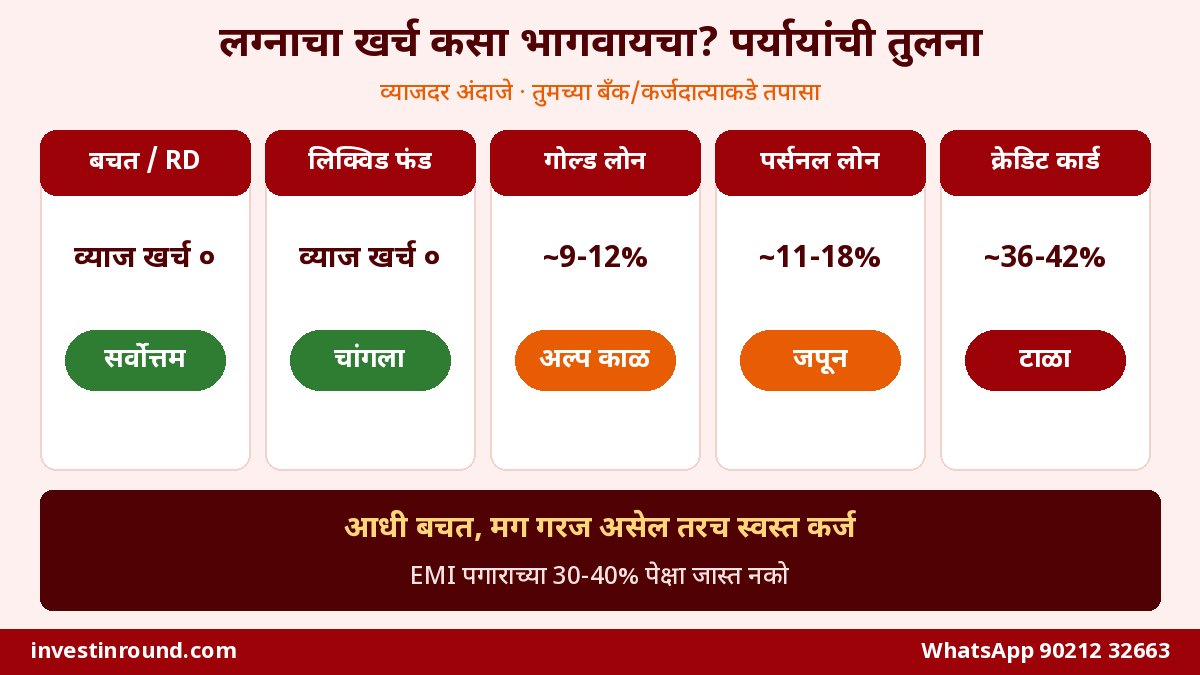
तक्त्यातला क्रम लक्षात ठेवा: वरून खाली जाताना खर्च आणि जोखीम दोन्ही वाढतात. म्हणून आधी बचत, मग लिक्विड फंड, आणि त्यानंतरही कमी पडलं तरच कर्जाचा विचार करा. नातेवाईकांकडून उसने पैसे घेतले तर तेही परतफेडीच्या तारखेसह स्पष्ट ठरवा — नाती जपण्यासाठी हे फार महत्त्वाचं आहे.
कर्ज घ्यायचंच असेल तर: हुशारीने घ्या
कधी कधी कर्ज टाळता येत नाही. अशा वेळी हे गणित समजून घ्या. समजा ₹3,00,000 चं पर्सनल लोन 13% दराने 3 वर्षांसाठी घेतलं:
- EMI: सुमारे ₹10,100
- 3 वर्षांत एकूण परतफेड: सुमारे ₹3,64,000 → म्हणजे ₹64,000 फक्त व्याज.
तेच ₹3 लाख गोल्ड लोनने 6 महिन्यांसाठी 10% दराने घेतले आणि बोनस/आहेरातून 6 महिन्यांत फेडले, तर व्याज सुमारे ₹15,000. पण गोल्ड लोन फेडता आलं नाही तर घरचं सोनं लिलावात जाऊ शकतं — म्हणून फेडण्याची खात्री असेल तरच. दोन्हीची सविस्तर तुलना गोल्ड लोन vs पर्सनल लोन लेखात पाहा.
क्रेडिट कार्डवर ₹1 लाख खर्च करून फक्त “मिनिमम ड्यू” भरत राहिलात, तर 6 महिन्यांत व्याज आणि GST मिळून ₹20,000 पेक्षा जास्त जाऊ शकतात. “नो-कॉस्ट EMI” चे छुपे खर्चही असतात — क्रेडिट कार्ड EMI चा सापळा हा लेख नक्की वाचा.
EMI किती परवडेल? सोपा हिशोब
समजा घरचं एकूण मासिक उत्पन्न ₹60,000 आहे. सर्व EMI मिळून 35% धरले तर कमाल ₹21,000. आधीच ₹9,000 चा गाडीचा EMI चालू असेल, तर लग्नाच्या कर्जासाठी फक्त ₹12,000 चा EMI उरतो — म्हणजे 13% दराने 3 वर्षांसाठी साधारण ₹3.5 लाखांपर्यंतचं कर्ज. यापेक्षा जास्त कर्ज घेतलं तर घरखर्च, बचत आणि SIP सगळंच कोलमडतं. कर्ज घेण्याआधी हा हिशोब कागदावर करा.
लग्न पुढच्या वर्षी आहे? 10 महिन्यांचा बचत प्लॅन
ज्यांचं लग्न 2027 च्या एप्रिल-मे मुहूर्तावर आहे, त्यांच्याकडे अजून वेळ आहे. आत्तापासून हा प्लॅन करा:
- एकूण बजेटमधून सध्याची बचत वजा करा — उरलेली रक्कम म्हणजे तुमचं “लक्ष्य”.
- लक्ष्याला उरलेल्या महिन्यांनी भागा. उदा. ₹5 लाख ÷ 10 महिने = ₹50,000 दरमहा.
- ही रक्कम पगार आल्या दिवशीच वेगळ्या RD मध्ये किंवा लिक्विड फंडात ऑटो-डेबिट करा.
- सोन्यासाठी वेगळा छोटा हिस्सा दरमहा गोल्ड ETF/डिजिटल स्वरूपात जमा करा.
- हॉल, केटरर यांना ॲडव्हान्स देताना पावती आणि रद्द करण्याच्या अटी लेखी घ्या.
- दर 2 महिन्यांनी बजेटचा आढावा घ्या — कुठे वाढतंय ते लगेच कळेल.
आहेर आणि भेटवस्तूंवर टॅक्स लागतो का?
चांगली बातमी — लग्नाच्या निमित्ताने मिळालेल्या भेटी (रोख, सोनं, वस्तू) वधू-वरांसाठी करमुक्त असतात, मग त्या कोणाकडूनही आणि कितीही रकमेच्या असोत. जुन्या आयकर कायद्यात ही सूट स्पष्ट होती आणि 1 एप्रिल 2026 पासून लागू झालेल्या नव्या आयकर कायद्यातही ही सवलत कायम ठेवल्याचं सांगितलं जातं (कलम क्रमांक बदलले आहेत). सामान्य वेळी मात्र नातेवाईक नसलेल्या व्यक्तीकडून वर्षात ₹50,000 पेक्षा जास्त भेट करपात्र ठरू शकते. भेटवस्तूंच्या टॅक्स नियमांबद्दल अधिक माहिती भाऊबीज भेट आणि गिफ्ट टॅक्स नियम लेखात आहे.
तरीही या गोष्टी लक्षात ठेवा:
- मोठ्या भेटींची (विशेषतः सोनं, मोठी रक्कम) यादी — कोणी, काय, किती — लिहून ठेवा. पुढे कधी विचारणा झाली तर उपयोगी पडते.
- भेट म्हणून मिळालेले पैसे गुंतवले, तर त्यावर मिळणारं व्याज/परतावा मात्र करपात्र असतो.
- एका व्यक्तीकडून एकाच व्यवहारात ₹2 लाख किंवा जास्त रोख स्वीकारण्यावर आयकर कायद्यात निर्बंध आहेत — मोठे आहेर बँक ट्रान्सफर/चेकने घ्या.
रोख व्यवहार, पावत्या आणि डिजिटल पेमेंट
लग्नात रोखीचे व्यवहार खूप होतात. पण मोठ्या रकमा रोखीत देण्याऐवजी हॉल, केटरर, ज्वेलर यांना बँक ट्रान्सफर, UPI किंवा चेकने पैसे द्या. याचे फायदे:
- प्रत्येक पैशाचा पुरावा राहतो; वाद झाला तर उपयोगी.
- विक्रेता नंतर “ॲडव्हान्स मिळालाच नाही” असं म्हणू शकत नाही.
- ज्वेलरकडून ₹2 लाख किंवा जास्त खरेदीला PAN द्यावं लागतं — बिल व्यवस्थित ठेवा.
छुपे खर्च: बजेट इथेच फुटतं
| छुपा खर्च | कसा वाढतो | काय करावं |
|---|---|---|
| केटरिंगवर GST व सर्व्हिस | ताटाच्या दरावर वेगळा कर | “सर्व कर धरून” दर लेखी घ्या |
| ठरलेल्यापेक्षा जास्त ताटं | पाहुणे वाढले की प्रति ताट दर | किमान आणि कमाल ताटं करारात |
| सजावटीचे “ॲड-ऑन” | फुलं, लाईट, स्टेज बदल | पॅकेजमध्ये काय आहे ते यादीने |
| फोटो-व्हिडिओ अल्बम | ज्यादा अल्बम, ड्रोन, रील्स | डिलिव्हरेबल्स लेखी |
| वाहतूक आणि मुक्काम | बस, गाड्या, पाहुण्यांचं हॉटेल | आधीच संख्या ठरवा |
| ब्युटी पार्लर, मेहंदी, संगीत | प्रत्येक कार्यक्रमाचे वेगळे दर | एकत्र पॅकेज घ्या |
खर्च कमी करण्याचे 8 स्मार्ट मार्ग
- आठवड्याच्या मधल्या दिवसाचा मुहूर्त निवडा — हॉलचे दर अनेकदा कमी असतात.
- पाहुण्यांची यादी “नक्की येणारे” आणि “निमंत्रण पाठवायचे” अशी दोन भागांत करा.
- साखरपुडा-हळद-लग्न जवळच्या तारखांना एकाच ठिकाणी घ्या.
- जेवणाचा मेन्यू मर्यादित पण चविष्ट ठेवा — 25 पदार्थांपेक्षा 12 चांगले पदार्थ पुरेसे.
- छापील पत्रिकांची संख्या कमी करा; डिजिटल निमंत्रण वापरा.
- वधूचा एखादा महागडा पोशाख भाड्याने घेण्याचा विचार करा.
- रिटर्न गिफ्टऐवजी छोटं, उपयोगी गिफ्ट द्या किंवा हा खर्च वगळा.
- प्रत्येक विक्रेत्याकडून किमान 3 कोटेशन घ्या आणि ते WhatsApp वर जपून ठेवा.
तुमच्या लग्नाचं बजेट कागदावर उतरवायचं असेल, तर तुमचे आकडे घेऊन WhatsApp करा — खर्चाची यादी एकत्र आखू.
💍 लग्नाचं बजेट आणि बचत एकत्र आखूया
एकूण बजेट, पाहुण्यांची संख्या, किती बचत आहे आणि तारीख सांगा — खर्चाची यादी, सोनं, कर्ज टाळण्याचा प्लॅन आणि लग्नानंतरची गुंतवणूक सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाउदाहरण 2: छोटं लग्न + मोठी गुंतवणूक
नाशिकच्या रोहन आणि स्नेहाने वेगळा निर्णय घेतला. घरच्यांनी ₹15 लाखांचं बजेट ठेवलं होतं; दोघांनी मिळून ₹6 लाखांत साधं, जवळच्या 250 पाहुण्यांचं लग्न केलं, आणि उरलेले ₹9 लाख घरच्यांच्या संमतीने गुंतवले.
- ₹9 लाखांपैकी ₹3 लाख इमर्जन्सी फंड म्हणून FD/लिक्विड फंडात.
- ₹6 लाख दीर्घकालीन गुंतवणुकीत (इंडेक्स फंड) — सरासरी 12% वार्षिक परतावा गृहीत धरला (हमी नाही), तर 15 वर्षांनी ही रक्कम सुमारे ₹32 लाख होऊ शकते.
दोघांनी आहेरातून आलेले ₹1.2 लाखही याच गुंतवणुकीत टाकले, आणि दरमहा ₹10,000 ची संयुक्त SIP सुरू केली. हा निर्णय प्रत्येकासाठी नाही — लग्न ही भावनिक गोष्ट आहे. पण “किती खर्च करायचा” हा निर्णय जाणीवपूर्वक घ्या, दबावाखाली नाही.
लग्नानंतर पहिल्या 90 दिवसांचं पैशांचं नियोजन
लग्न झालं, पाहुणे गेले — आता खरं आर्थिक आयुष्य सुरू. नव्या जोडप्याने ही कामं पहिल्या 3 महिन्यांत करावीत:
- एकत्र बसून बोला: दोघांचं उत्पन्न, कर्जं, खर्चाच्या सवयी आणि स्वप्नं — काहीही लपवू नका.
- आरोग्य विमा: पती/पत्नीला कंपनीच्या किंवा वैयक्तिक हेल्थ पॉलिसीत लगेच जोडा.
- टर्म इन्शुरन्स: दोघांपैकी कोणावर आर्थिक जबाबदारी असेल तर पुरेसा टर्म प्लॅन घ्या — किती कव्हर हवं, ते तरुण जोडप्यांसाठी टर्म इन्शुरन्स लेखात पाहा.
- नॉमिनी अपडेट: बँक, PF, विमा, डिमॅट — सगळीकडे नॉमिनी बदला/जोडा.
- इमर्जन्सी फंड: दोघांच्या 6 महिन्यांच्या खर्चाइतका फंड तयार करा.
- लग्नाचं उरलेलं कर्ज: असेल तर ते सगळ्यात आधी फेडा.
- SIP सुरू करा: आहेरातून आलेल्या रकमेचा काही भाग आणि दरमहा ठराविक रक्कम गुंतवायला सुरुवात करा.
- विवाह नोंदणी: विवाह प्रमाणपत्र काढून ठेवा — पासपोर्ट, नाव बदल, बँक, विमा क्लेम यासाठी लागतं.
विवाह नोंदणी: छोटं काम, मोठा उपयोग
महाराष्ट्रात हिंदू पद्धतीने झालेल्या लग्नाची नोंदणी सर्वसाधारणपणे महानगरपालिका/नगरपालिकेच्या विवाह नोंदणी कार्यालयात किंवा ग्रामपंचायतीत करता येते; अनेक ठिकाणी ऑनलाइन अर्जाची सोयही आहे. साधारणपणे वधू-वरांचे वयाचे व पत्त्याचे पुरावे, लग्नपत्रिका, फोटो आणि साक्षीदार लागतात (नेमकी कागदपत्रं व शुल्क तुमच्या स्थानिक कार्यालयात तपासा). विवाह प्रमाणपत्र नसेल तर पुढे पत्नीचं नाव बदलणं, संयुक्त होम लोन, पासपोर्ट, विमा क्लेम किंवा नॉमिनी बदल यांत अडचणी येतात. लग्नानंतर पहिल्या महिन्यातच हे काम उरकून घ्या.
जोडीने संसाराचं बजेट: “3 खात्यांचा” साधा नियम
लग्नानंतर अनेक जोडप्यांमध्ये पैशांवरून छोटे वाद होतात — कोणी किती खर्च केला, कोणी किती बचत केली. यावर एक सोपा उपाय म्हणजे तीन खाती: (1) दोघांचं संयुक्त खातं — घरखर्च, भाडं/EMI, बिलं यासाठी दोघंही ठरलेल्या प्रमाणात पैसे टाकतात; (2) दोघांचं वैयक्तिक खातं — स्वतःच्या आवडीच्या खर्चासाठी, ज्यावर दुसऱ्याने प्रश्न विचारायचा नाही; (3) ध्येय खातं/गुंतवणूक — घर, मुलांचं शिक्षण, निवृत्ती यासाठी SIP आणि बचत. महिन्याच्या पहिल्या आठवड्यात 15 मिनिटं एकत्र बसून हिशोब पाहा. नव्या जोडप्यासाठी असा पहिला आर्थिक प्लॅन बनवायचा असेल तर WhatsApp वर संपर्क करा.
आई-वडिलांसाठी: स्वतःची निवृत्ती धोक्यात घालू नका
अनेक आई-वडील मुलांच्या लग्नासाठी PF, FD, अगदी निवृत्तीची बचतही मोडतात. लक्षात ठेवा — मुलांच्या लग्नासाठी कर्ज मिळू शकतं, पण तुमच्या निवृत्तीसाठी कोणी कर्ज देत नाही. लग्नाचं बजेट ठरवताना तुमची निवृत्तीची बचत आणि इमर्जन्सी फंड “हात न लावायचे” म्हणून आधीच बाजूला ठेवा. गरज असेल तर लग्न थोडं साधं करा, पण 60 व्या वर्षी मुलांवर अवलंबून राहण्याची वेळ येऊ देऊ नका.
या 7 चुका टाळा
- “लोक काय म्हणतील” म्हणून बजेटच्या बाहेर खर्च करणं.
- बजेट न ठरवता आधी हॉल आणि केटरर बुक करणं.
- इमर्जन्सी फंड आणि निवृत्तीची बचत लग्नात संपवणं.
- क्रेडिट कार्डवर मोठी खरेदी करून फक्त मिनिमम ड्यू भरणं.
- हॉलमार्क नसलेलं सोनं किंवा बिलाशिवाय दागिने घेणं.
- ॲडव्हान्सच्या पावत्या आणि रद्द करण्याच्या अटी लेखी न घेणं.
- लग्नानंतर विमा, नॉमिनी आणि गुंतवणूक यांचं नियोजन पुढे ढकलणं.
शेवटचं सांगणं: आठवणी मोठ्या, कर्ज छोटं
मित्रांनो, लग्नाचा दिवस आयुष्यभर लक्षात राहतो — पण त्याचं कर्जही वर्षानुवर्षं लक्षात राहू नये. आधी बजेट, मग बुकिंग; आधी बचत, मग गरज असेल तरच स्वस्त आणि छोटं कर्ज; सोनं हॉलमार्कचं आणि गरजेइतकं; आहेर आणि भेटींची नोंद; आणि लग्नानंतर लगेच विमा व गुंतवणुकीची सुरुवात — एवढं केलंत तरी लग्न थाटात होईल आणि नवं जोडपं आनंदाने संसाराला सुरुवात करेल. तुमच्या घरात लग्न ठरलं असेल आणि बजेट आखायला मदत हवी असेल, तर आम्हाला WhatsApp करा. सर्व नव्या जोडप्यांना हार्दिक शुभेच्छा!
नेहमी विचारले जाणारे प्रश्न (FAQ)
2026 मध्ये तुळशी विवाह कधी आहे आणि लग्नाचे मुहूर्त कधीपासून?
बहुतांश पंचांगांनुसार तुळशी विवाह 21 नोव्हेंबर 2026 रोजी आहे; काही कुटुंबं 20 नोव्हेंबरला प्रबोधिनी एकादशीच्या संध्याकाळी करतात. त्यानंतर नोव्हेंबर अखेरीस आणि डिसेंबरमध्ये लग्नाचे मुहूर्त आहेत. नेमकी तारीख तुमच्या गुरुजींकडून व पंचांगावरून ठरवा.
लग्नाचं बजेट कसं ठरवायचं?
हातातली बचत (इमर्जन्सी फंड सोडून), लग्नापर्यंत आणखी जमणारी बचत आणि कुटुंबाचं योगदान — यांची बेरीज म्हणजे कमाल बजेट. कर्जाची रक्कम बजेटमध्ये सुरुवातीलाच धरू नका.
बजेटचं वाटप कसं करावं?
मार्गदर्शक म्हणून हॉल व जेवण 40%, सोनं 25%, कपडे 10%, सजावट व फोटो 10%, विधी व मानपान 8% आणि अनपेक्षित खर्चासाठी 7% राखीव ठेवता येतं. प्राधान्यानुसार बदल करा.
लग्नात मिळालेल्या आहेरावर टॅक्स लागतो का?
लग्नाच्या निमित्ताने वधू-वरांना मिळालेल्या भेटी (रोख, सोनं, वस्तू) करमुक्त असतात. नव्या आयकर कायद्यातही ही सवलत कायम असल्याचं सांगितलं जातं. मात्र त्या रकमेच्या गुंतवणुकीवर मिळणारं व्याज किंवा परतावा करपात्र असतो.
मोठा आहेर रोखीने घेता येतो का?
एका व्यक्तीकडून एकाच व्यवहारात ₹2 लाख किंवा जास्त रोख स्वीकारण्यावर आयकर कायद्यात निर्बंध आहेत. त्यामुळे मोठ्या रकमा बँक ट्रान्सफर किंवा चेकने घेणं सुरक्षित.
लग्नासाठी पर्सनल लोन घ्यावं की गोल्ड लोन?
अल्प काळासाठी (काही महिने) आणि फेडण्याची खात्री असेल तर गोल्ड लोन स्वस्त पडू शकतं. दीर्घ काळासाठी पर्सनल लोन घ्यावं लागलं तर रक्कम कमी ठेवा आणि 2 वर्षांत फेडा. क्रेडिट कार्डवर लग्नाचा खर्च रिव्हॉल्व्ह करणं टाळा.
लग्नासाठी सोनं कसं घ्यावं?
HUID हॉलमार्क असलेले दागिने घ्या, बिलावर वजन, कॅरेट आणि घडणावळ स्वतंत्र लिहून घ्या. घडणावळ व 3% GST परत मिळत नाहीत, म्हणून हलकी डिझाइन्स निवडा. वेळ असेल तर दरमहा थोडं थोडं गोल्ड ETF किंवा डिजिटल स्वरूपात जमा करा.
लग्न 10-12 महिन्यांनी असेल तर पैसे कुठे साठवावेत?
RD, FD किंवा लिक्विड/अल्पकालीन डेट फंडात. एक वर्षाच्या आत लागणारे पैसे शेअर्स किंवा स्मॉल कॅप फंडात टाकू नका.
लग्नासाठी PF मधून पैसे काढता येतात का?
हो, स्वतःच्या किंवा कुटुंबातील सदस्याच्या लग्नासाठी EPF मधून आंशिक पैसे काढण्याची तरतूद आहे, पण नव्या नियमांनुसार काही रक्कम खात्यात ठेवावी लागते. PF हा निवृत्तीचा पैसा असल्याने तो शेवटचा पर्याय ठेवा.
लग्नानंतर नव्या जोडप्याने सगळ्यात आधी कोणती आर्थिक कामं करावीत?
एकमेकांशी पैशांबद्दल मोकळं बोलणं, आरोग्य विम्यात जोडीदाराला जोडणं, गरज असल्यास टर्म इन्शुरन्स, सर्वत्र नॉमिनी अपडेट, इमर्जन्सी फंड, लग्नाचं कर्ज फेडणं आणि SIP सुरू करणं — ही कामं पहिल्या 90 दिवसांत करा.
💍 लग्नाचं बजेट आणि बचत एकत्र आखूया
एकूण बजेट, पाहुण्यांची संख्या, किती बचत आहे आणि तारीख सांगा — खर्चाची यादी, सोनं, कर्ज टाळण्याचा प्लॅन आणि लग्नानंतरची गुंतवणूक सोप्या मराठीत ठरवू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा