नमस्कार मित्रांनो! एक प्रश्न विचारतो, प्रामाणिकपणे उत्तर द्या. तुमच्या म्युच्युअल फंड ॲपमध्ये “Returns: +38%” असं हिरव्या रंगात लिहिलेलं दिसतं, तेव्हा तुम्हाला काय वाटतं? “वा! 38% परतावा!” असंच ना? पण थांबा. ते 38% एका वर्षात मिळाले की चार वर्षांत? तुम्ही एकदम पैसे टाकले होते की दरमहा SIP केली होती? या दोन प्रश्नांची उत्तरं बदलली की तोच आकडा “उत्तम” पासून “साधारण” पर्यंत खाली येऊ शकतो.
आपल्याकडे बहुतेक लोक SIP सुरू करतात, पण परतावा नेमका किती मिळतोय हे कधी नीट मोजत नाहीत. कोणी म्हणतो “माझ्या फंडाने 15% दिलं”, तर त्याचा अर्थ absolute 15% आहे की वर्षाला 15%, हेच स्पष्ट नसतं. म्हणून आज आपण एकदम सोप्या भाषेत, आकडे मांडून बघूया: SIP चा परतावा कसा मोजायचा, Absolute Return, CAGR आणि XIRR मध्ये फरक काय, ॲपमधला कोणता आकडा बघायचा, आणि Excel किंवा Google Sheet मध्ये स्वतः XIRR कसा काढायचा.
परतावा मोजायचा का? कारण “किती वाढले” आणि “किती वेगाने वाढले” वेगळं आहे
समजा तुमचे दोन मित्र आहेत. राहुलने ₹1 लाख टाकले आणि ते 2 वर्षांत ₹1.5 लाख झाले. सचिनने ₹1 लाख टाकले आणि ते 7 वर्षांत ₹1.5 लाख झाले. दोघांचाही नफा ₹50,000, म्हणजे दोघांचाही “50% परतावा”. पण तुम्ही कोणाची गुंतवणूक चांगली म्हणाल? नक्कीच राहुलची. कारण त्याचे पैसे कमी वेळात तेवढेच वाढले.
हेच परतावा मोजण्याचं मूळ आहे. फक्त “किती वाढले” बघून चालत नाही, “किती वेळात वाढले” हेसुद्धा बघावं लागतं. आणि SIP मध्ये तर अजून एक गुंतागुंत असते — तुमचा प्रत्येक हप्ता वेगळ्या दिवशी गेलेला असतो. पहिला हप्ता 5 वर्षं गुंतलेला, तर शेवटचा हप्ता फक्त 1 महिना. मग एकच साधं सूत्र कसं चालेल?
म्हणून परतावा मोजायच्या तीन मुख्य पद्धती आहेत: Absolute Return, CAGR आणि XIRR. एकेक करून बघू.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाAbsolute Return म्हणजे काय? सगळ्यात सोपा, पण अपुरा आकडा
Absolute Return म्हणजे सरळ टक्केवारी. सूत्र अगदी सोपं:
Absolute Return = (आजची किंमत − गुंतवलेली रक्कम) ÷ गुंतवलेली रक्कम × 100
राहुल आणि सचिन दोघांचा absolute return: (1,50,000 − 1,00,000) ÷ 1,00,000 × 100 = 50%. बघा, आकडा एकच. वेळेचा काहीच विचार नाही.
Absolute Return कधी उपयोगी?
- गुंतवणूक 1 वर्षापेक्षा कमी काळाची असेल तर. उदाहरणार्थ, 6 महिन्यांत 4% वाढ झाली.
- फक्त “एकूण किती कमावलं” एवढंच पटकन बघायचं असेल तर.
- दोन गुंतवणुकींचा कालावधी अगदी सारखा असेल तर तुलना करायला.
Absolute Return कुठे फसवतो?
कालावधी मोठा असला की हा आकडा मोठा दिसतो आणि आपण खूश होतो. “माझ्या पॉलिसीने 20 वर्षांत 100% दिले” — ऐकायला छान वाटतं, पण वर्षाला हिशोब केला तर तो फक्त सुमारे 3.5% होतो. म्हणूनच विमा एजंट किंवा कोणी “डबल पैसे” सांगत असेल तर नेहमी विचारा — किती वर्षांत?
CAGR म्हणजे काय? एकदम टाकलेल्या पैशांचा “वार्षिक वेग”
CAGR म्हणजे Compounded Annual Growth Rate. सोप्या भाषेत, तुमचे पैसे दरवर्षी सरासरी किती टक्क्यांनी चक्रवाढ पद्धतीने वाढले. हे एकदम (lump sum) टाकलेल्या पैशांसाठी योग्य आहे — म्हणजे एकाच दिवशी पैसे गेले आणि एकाच दिवशी हिशोब.
CAGR = (आजची किंमत ÷ सुरुवातीची रक्कम)^(1 ÷ वर्षं) − 1
आता राहुल आणि सचिनचं उदाहरण CAGR ने बघू:
| तपशील | राहुल | सचिन |
|---|---|---|
| गुंतवणूक | ₹1,00,000 | ₹1,00,000 |
| आजची किंमत | ₹1,50,000 | ₹1,50,000 |
| कालावधी | 2 वर्षं | 7 वर्षं |
| Absolute Return | 50% | 50% |
| CAGR | 22.47% | 5.96% |
आता फरक स्पष्ट दिसतोय ना? सचिनचा 5.96% CAGR म्हणजे जवळपास बँक FD इतकाच. absolute मध्ये दोघे सारखे दिसत होते, CAGR ने खरं चित्र दाखवलं.
CAGR चे अजून काही नमुने
| ₹1 लाखाचे झाले | किती वर्षांत | CAGR |
|---|---|---|
| ₹1,50,000 | 3 वर्षं | 14.47% |
| ₹1,76,234 | 5 वर्षं | 12.00% |
| ₹2,00,000 | 5 वर्षं | 14.87% |
| ₹2,50,000 | 7 वर्षं | 13.99% |
72 चा नियम: डोक्यात पटकन हिशोब
पैसे दुप्पट व्हायला किती वर्षं लागतील? 72 ला CAGR ने भागा. 12% वर साधारण 6 वर्षं, 8% वर साधारण 9 वर्षं, 6% वर साधारण 12 वर्षं. हा ढोबळ अंदाज आहे, पण कोणी “5 वर्षांत डबल” सांगितलं तर लगेच कळतं की त्याला वर्षाला साधारण 14-15% हवेत.
CAGR SIP साठी का चालत नाही?
CAGR ला एक सुरुवातीची तारीख आणि एक सुरुवातीची रक्कम लागते. SIP मध्ये तर 60 वेगवेगळ्या तारखांना 60 हप्ते जातात. सगळे हप्ते पहिल्या दिवशीच गेले असं धरलं तर परतावा खूप कमी दिसतो, आणि सगळे शेवटी गेले असं धरलं तर खूप जास्त. म्हणून SIP साठी CAGR हे चुकीचं हत्यार आहे. इथे XIRR लागतो.
XIRR म्हणजे काय? SIP चा खरा “वार्षिक परतावा”
XIRR म्हणजे Extended Internal Rate of Return. नाव ऐकून घाबरू नका. याचा अर्थ एवढाच: प्रत्येक हप्ता किती दिवस गुंतला होता, ते धरून काढलेला वार्षिक परतावा. जणू प्रत्येक SIP हप्त्याचा स्वतंत्र CAGR काढला आणि सगळ्यांचं योग्य वजन धरून सरासरी केली.
XIRR ची खासियत:
- प्रत्येक पैसा ज्या तारखेला गेला, ती तारीख धरली जाते.
- मधेच एकदम टाकलेले पैसे (lump sum), SIP वाढवणं, SIP बंद करणं, मधेच काढलेले पैसे — सगळं एकाच हिशोबात बसतं.
- उत्तर वार्षिक टक्केवारीत येतं, त्यामुळे FD, PPF किंवा दुसऱ्या फंडाशी तुलना करता येते.
एक सरळ उदाहरण: ₹5,000 ची 5 वर्षांची SIP
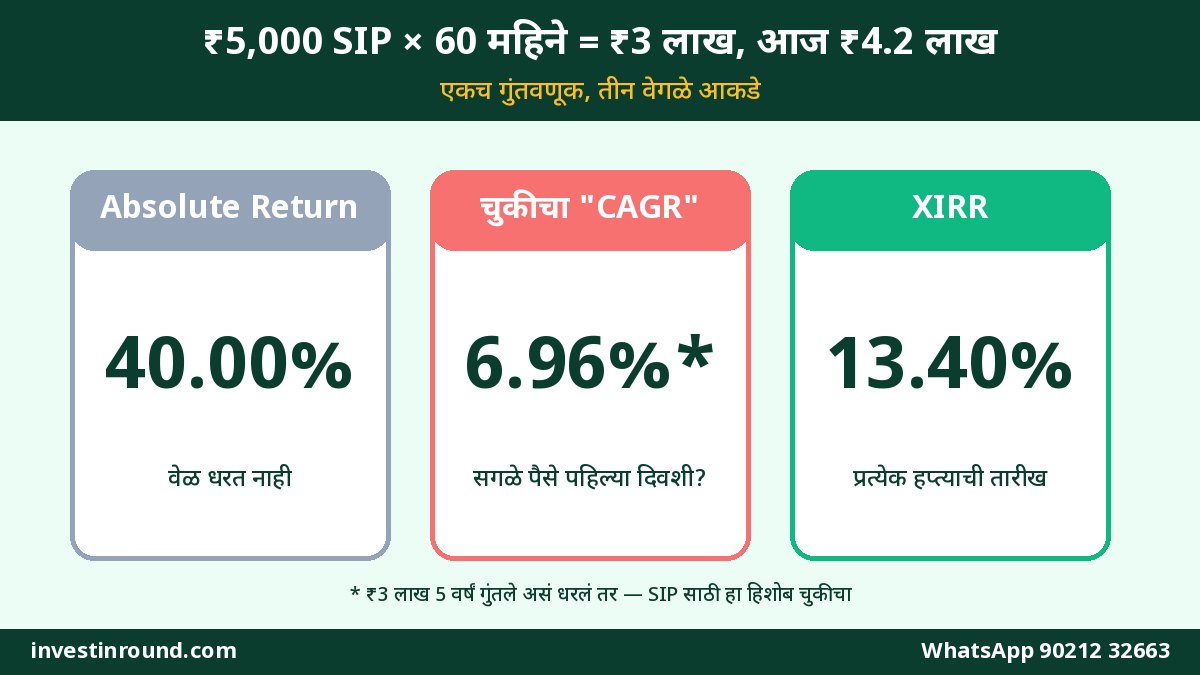
समजा तुम्ही 1 जानेवारी 2021 पासून दरमहा 1 तारखेला ₹5,000 ची SIP केली, शेवटचा हप्ता 1 डिसेंबर 2025 ला. म्हणजे 60 हप्ते, एकूण ₹3,00,000. आता 1 जानेवारी 2026 ला फंडाची किंमत किती आहे यावर तिन्ही आकडे बघा:
| 1 जाने 2026 ला किंमत | Absolute Return | XIRR (वार्षिक) |
|---|---|---|
| ₹4,00,000 | 33.33% | 11.43% |
| ₹4,20,000 | 40.00% | 13.40% |
| ₹4,50,000 | 50.00% | 16.19% |
बघा, ₹4.2 लाख झाल्यावर absolute 40% दिसतो, पण तुमचा खरा वार्षिक परतावा 13.40% आहे. हा आकडा तुम्ही FD च्या व्याजदराशी थेट तुलना करू शकता.
सर्वात मोठा गोंधळ: absolute 93% म्हणजे वर्षाला 6.8%? नाही!
हा मुद्दा खूप लोकांना फसवतो, म्हणून वेगळा भाग केला. समजा तुम्ही 10 वर्षं दरमहा ₹5,000 ची SIP केली. एकूण गुंतवणूक ₹6,00,000. फंडाने स्थिर वार्षिक 12% दिलं, असं धरलं तर 10 वर्षांनी तुमची रक्कम साधारण ₹11,61,695 होते.
आता तीन लोक तीन वेगळे हिशोब करतात:
| कोण कसा मोजतो | आकडा | बरोबर की चूक |
|---|---|---|
| Absolute: (11.62 − 6) ÷ 6 | 93.6% | बरोबर, पण वेळ धरलेला नाही |
| “CAGR” — ₹6 लाख पहिल्याच दिवशी गेले असं धरून | 6.83% | चूक — सगळे पैसे 10 वर्षं गुंतलेच नव्हते |
| XIRR — प्रत्येक हप्त्याची तारीख धरून | 12% | बरोबर |
कोणी तुम्हाला सांगितलं की “10 वर्षांत फक्त 93%, म्हणजे वर्षाला 7% पण नाही” — तर तो चुकीचा हिशोब करतोय. SIP मधला शेवटचा हप्ता तर फक्त महिनाभर गुंतलेला असतो. सरासरीने तुमचे पैसे साधारण अर्धाच काळ गुंतलेले असतात. म्हणून SIP चा absolute आकडा नेहमी “कमी” वाटतो, आणि म्हणूनच XIRR बघायचा.
कंपाउंडिंगचा जादू मोठ्या काळात कसा दिसतो, ते ₹1 लाखाचे ₹4 कोटी? 30 वर्षांचं म्युच्युअल फंड कंपाउंडिंग या लेखात सविस्तर आहे.
तीन पद्धतींची एकत्र तुलना
| मुद्दा | Absolute Return | CAGR | XIRR |
|---|---|---|---|
| वेळ धरतो का? | नाही | हो | हो, प्रत्येक हप्त्याची तारीख |
| कुठे योग्य | 1 वर्षापेक्षा कमी | एकदम टाकलेले पैसे | SIP, STP, SWP, मिक्स गुंतवणूक |
| अनेक तारखांचे पैसे | जमत नाहीत | जमत नाहीत | जमतात |
| FD शी तुलना | नाही | हो | हो |
| हिशोब | हाताने सोपा | कॅल्क्युलेटरने | Excel / Sheet मध्ये XIRR फंक्शन |
Excel किंवा Google Sheet मध्ये स्वतः XIRR कसा काढायचा? (5 मिनिटांची पद्धत)
ॲपवर विसंबून राहायची गरज नाही. तुमचा स्वतःचा XIRR तुम्ही 5 मिनिटांत काढू शकता. पद्धत अशी:
- तुमच्या फंड हाऊसचं किंवा CAMS/KFintech चं स्टेटमेंट उघडा. त्यात प्रत्येक SIP हप्त्याची तारीख आणि रक्कम असते.
- Google Sheet उघडा. कॉलम A मध्ये तारीख, कॉलम B मध्ये रक्कम लिहा.
- प्रत्येक गुंतवणूक मायनस (−) मध्ये लिहा. उदाहरणार्थ 05/01/2023 समोर −10000. कारण पैसे तुमच्या खिशातून बाहेर गेले.
- मधेच काही पैसे काढले असतील तर ते प्लस (+) मध्ये, ज्या तारखेला काढले त्या तारखेसमोर लिहा.
- शेवटच्या ओळीत आजची तारीख आणि फंडाची आजची किंमत प्लस मध्ये लिहा.
- रिकाम्या सेलमध्ये सूत्र टाका: =XIRR(B2:B40, A2:A40) (तुमच्या ओळींच्या संख्येप्रमाणे रेंज बदला).
- उत्तर दशांशात येईल, उदाहरणार्थ 0.1024. सेलचं फॉरमॅट “Percent” केलं की 10.24% दिसेल.
एक नमुना शीट
| A: तारीख | B: रक्कम (₹) | टीप |
|---|---|---|
| 05/01/2023 | −10,000 | पहिला हप्ता |
| 05/02/2023 | −10,000 | दुसरा हप्ता |
| … | … | असेच दरमहा |
| 05/12/2025 | −10,000 | 36 वा हप्ता |
| 05/01/2026 | +4,20,000 | आजची किंमत |
| XIRR | 10.24% | =XIRR(B2:B38, A2:A38) |
इथे ₹3.6 लाख गुंतवून ₹4.2 लाख झाले. absolute 16.7% दिसतो, पण XIRR 10.24% आहे — म्हणजे 3 वर्षांच्या SIP वर वर्षाला 10% पेक्षा थोडा जास्त.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावामिक्स गुंतवणुकीचं उदाहरण: एकदम पैसे + SIP + मधेच काढलेले पैसे
खऱ्या आयुष्यात आपण फक्त SIP करत नाही. कधी बोनस आला की एकदम टाकतो, कधी गरज पडली की थोडे काढतो. XIRR हे सगळं सांभाळतो. एक काल्पनिक उदाहरण बघा:
| तारीख | व्यवहार | रक्कम |
|---|---|---|
| 10 मार्च 2023 | बोनसमधून एकदम गुंतवणूक | −₹50,000 |
| 5 एप्रिल 2023 ते 5 मार्च 2026 | दरमहा SIP (36 हप्ते) | −₹5,000 प्रत्येकी |
| 15 ऑगस्ट 2025 | घरगुती गरजेसाठी काढले | +₹30,000 |
| 1 एप्रिल 2026 | फंडाची आजची किंमत | +₹2,55,000 |
एकूण गुंतवलेले ₹2,30,000. ₹30,000 मधेच काढले आणि आज ₹2,55,000 शिल्लक. या सगळ्याचा XIRR येतो 12.28%. हा आकडा absolute किंवा CAGR ने काढताच आला नसता.
तुमच्या ॲपमध्ये कोणता आकडा बघायचा?
बहुतेक म्युच्युअल फंड ॲप्स आणि ब्रोकर ॲप्समध्ये होल्डिंग्सच्या पानावर दोन-तीन आकडे दिसतात. त्यांची नावं वेगवेगळी असतात, पण अर्थ असा असतो:
| ॲपमध्ये दिसणारं नाव | खरा अर्थ | काय करायचं |
|---|---|---|
| Total Returns / Overall Gain / P&L % | Absolute Return | फक्त “एकूण किती नफा” एवढंच |
| XIRR / Annualised Return | वार्षिक परतावा, तारखा धरून | हाच आकडा तुलनेसाठी वापरा |
| 1D Returns / Day’s change | आजचा बदल | रोज बघायची गरज नाही |
| Fund Returns 1Y / 3Y / 5Y | फंडाचा CAGR (एकदम पैशांवर) | फंड निवडताना बघा, तुमचा वैयक्तिक परतावा नव्हे |
एक बारकावा लक्षात ठेवा: फंडाचा 5 वर्षांचा परतावा आणि तुमचा XIRR वेगळे असू शकतात. कारण फंडाचा परतावा एका तारखेपासून दुसऱ्या तारखेपर्यंत एकदम पैशांवर मोजलेला असतो, तर तुमचा XIRR तुमच्या हप्त्यांच्या तारखांवर अवलंबून असतो. बाजार ज्या काळात पडला, त्या काळात तुमचे हप्ते स्वस्तात युनिट्स घेत होते — म्हणून कधी तुमचा XIRR फंडाच्या परताव्यापेक्षा जास्तही असू शकतो.
📊 तुमच्या SIP चा खरा XIRR तपासूया
तुमचे फंड, त्यांचा XIRR आणि बेंचमार्क — कुठे ठीक चाललंय आणि कुठे बदल हवा, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडापहिल्या 1-2 वर्षांत XIRR खूप वर-खाली का होतो?
नवीन SIP सुरू केलेल्या लोकांची एक नेहमीची तक्रार: “6 महिन्यांत XIRR 25% होता, आता −8% दाखवतोय! काय चाललंय?” घाबरू नका, हे गणिताचं वैशिष्ट्य आहे.
XIRR हा वार्षिक आकडा आहे. कमी काळात झालेली छोटी वाढसुद्धा वर्षाच्या भाषेत मोठी दिसते. उदाहरणार्थ, जानेवारी ते डिसेंबर 2025 दरमहा ₹5,000 (एकूण ₹60,000) गुंतवले आणि 1 जानेवारी 2026 ला किंमत ₹66,000 झाली. absolute फक्त 10%, पण XIRR 18.88% दिसतो. कारण सरासरीने पैसे फक्त सहा-साडेसहा महिनेच गुंतले होते.
उलटं पण तसंच. बाजार थोडा पडला तर पहिल्या वर्षी XIRR मायनस मध्ये मोठा दिसतो. म्हणून:
- पहिली 3 वर्षं XIRR कडे फार लक्ष देऊ नका.
- इक्विटी फंडाचा XIRR किमान 5 वर्षांनी खऱ्या अर्थाने स्थिर होतो.
- 1 वर्षाखालील काळासाठी absolute return बघणं जास्त समजूतदार.
बाजार पडताना SIP थांबवायची की चालू ठेवायची, यावर इतिहास काय सांगतो, ते घसरणीची वाट बघायची की दरमहा SIP? 26 वर्षांचा इतिहास या लेखात वाचा.
XIRR चांगला की वाईट, हे कसं ठरवायचं?
फक्त “माझा XIRR 11% आहे” एवढं कळून उपयोग नाही. तो चांगला की वाईट, हे तुलनेवर ठरतं. चार प्रकारे तुलना करा:
- फंडाच्या बेंचमार्कशी: फॅक्टशीटमध्ये फंडाचा बेंचमार्क दिलेला असतो (उदा. Nifty 100 TRI). त्याच काळात त्याच तारखांना इंडेक्स फंडात SIP केली असती तर किती आलं असतं, हे काही वेबसाईट्सवरच्या SIP कॅल्क्युलेटरने बघता येतं.
- त्याच कॅटेगरीच्या इतर फंडांशी: लार्ज कॅप फंडाची तुलना लार्ज कॅपशीच, स्मॉल कॅपशी नाही.
- महागाईशी: परतावा महागाईपेक्षा किती जास्त, तोच तुमचा खरा फायदा.
- तुमच्या ध्येयाच्या गरजेशी: ध्येयासाठी 12% धरून प्लॅन केला असेल आणि XIRR सातत्याने 8% येत असेल, तर SIP ची रक्कम वाढवायची गरज आहे.
डायरेक्ट विरुद्ध रेग्युलर: XIRR मध्ये 1% फरक म्हणजे किती रुपये?
XIRR चा आकडा अर्ध्या टक्क्याने कमी-जास्त झाला तर काय फरक पडतो, असं वाटेल. पण मोठ्या काळात तो फरक लाखांत जातो. ₹5,000 ची SIP 5 वर्षं, वेगवेगळ्या वार्षिक परताव्यावर:
| वार्षिक परतावा | 5 वर्षांनी अंदाजे रक्कम (₹3 लाख गुंतवणूक) |
|---|---|
| 10% | ₹3,90,412 |
| 12% | ₹4,12,432 |
| 14% | ₹4,36,004 |
फक्त 5 वर्षांतच 10% आणि 12% मध्ये सुमारे ₹22,000 फरक. 20 वर्षांत हाच फरक कितीतरी पट होतो. म्हणूनच एक्सपेन्स रेशोसारख्या छोट्या खर्चाचा परिणाम XIRR वर दिसतो. डायरेक्ट आणि रेग्युलर प्लॅनमधला फरक म्युच्युअल फंड डायरेक्ट प्लॅन की रेग्युलर प्लॅन? या लेखात रुपयांत समजावला आहे.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाटॅक्सनंतरचा परतावा: XIRR वरचा शेवटचा थर
XIRR हा टॅक्सआधीचा आकडा असतो. पैसे काढताना टॅक्स लागतो, त्यामुळे तुमच्या हातात येणारा परतावा थोडा कमी. 2026-27 साठी इक्विटी म्युच्युअल फंडाचे नियम ढोबळपणे असे:
| कालावधी (इक्विटी फंड) | टॅक्स |
|---|---|
| 12 महिन्यांपेक्षा कमी (STCG) | 20% |
| 12 महिन्यांपेक्षा जास्त (LTCG) | वर्षाला ₹1.25 लाखापर्यंतचा नफा करमुक्त, त्यावर 12.5% |
SIP मध्ये प्रत्येक हप्ता वेगळा धरला जातो. म्हणजे आज संपूर्ण रक्कम काढली तर गेल्या 12 महिन्यांतले हप्ते अल्पकालीन धरले जातात. म्हणून पैसे काढायचं प्लॅनिंग करताना, आणि दरवर्षी ₹1.25 लाखाची करमुक्त मर्यादा वापरायची असेल तर, XIRR सोबत टॅक्सचा हिशोब पण करा.
8 चुका ज्या परतावा मोजताना लोक नेहमी करतात
- SIP चा absolute आकडा वर्षांनी भागणे — “5 वर्षांत 40%, म्हणजे वर्षाला 8%” हा हिशोब चुकीचा. XIRR बघा.
- फंडाचा 5Y परतावा म्हणजे माझा परतावा समजणे — तो एकदम पैशांचा CAGR आहे.
- 6 महिन्यांच्या XIRR वर फंड बदलणे — लहान काळात XIRR फुगतो किंवा घसरतो.
- डिव्हिडंड किंवा काढलेले पैसे विसरणे — XIRR काढताना ते प्लस मध्ये टाकायलाच हवेत.
- वेगवेगळ्या कॅटेगरीची तुलना — डेट फंडाचा 7% आणि स्मॉल कॅपचा 15% यांची थेट तुलना अर्थहीन.
- टॅक्स आणि महागाई विसरणे — हातात येणारा खरा परतावा त्यानंतरच कळतो.
- एकाच वर्षाच्या आकड्यावर SIP बंद करणे — शिस्त तुटली की कंपाउंडिंग तुटतं.
- पोर्टफोलिओचा एकूण XIRR न बघणे — 8 फंडांचे 8 आकडे बघण्यापेक्षा CAS स्टेटमेंटमधला एकूण XIRR जास्त उपयोगी.
परतावा तपासायचा सोपा वार्षिक नियम: 4 पायऱ्या
रोज ॲप उघडून आकडे बघण्याची गरज नाही. वर्षातून एकदा, उदाहरणार्थ दरवर्षी जानेवारीत किंवा तुमच्या वाढदिवसाला, हे करा:
- CAMS किंवा KFintech वरून CAS (Consolidated Account Statement) डाउनलोड करा.
- प्रत्येक फंडाचा XIRR आणि पूर्ण पोर्टफोलिओचा XIRR लिहून ठेवा.
- प्रत्येक फंडाचा XIRR त्याच्या बेंचमार्क आणि कॅटेगरी सरासरीशी तुलना करा.
- सलग 2-3 वर्षं एखादा फंड बेंचमार्कच्या खूप मागे असेल, तरच तो बदलायचा विचार करा. एका वर्षावरून नाही.
SIP चा हप्ता दरवर्षी थोडा वाढवला तर परताव्यावर काय फरक पडतो, ते स्टेप-अप SIP विरुद्ध नॉर्मल SIP मध्ये बघा. आणि SIP ची तारीख कोणती निवडावी, हे SIP साठी 1 की 15 तारीख? या लेखात आहे.
एक काल्पनिक उदाहरण: नाशिकची प्रिया आणि तिचा “40%”
नाशिकची प्रिया एका कंपनीत अकाउंटंट आहे. 2021 पासून ती दरमहा ₹5,000 ची SIP करते. जानेवारी 2026 ला तिच्या ॲपमध्ये दिसलं: गुंतवणूक ₹3,00,000, किंमत ₹4,20,000, “Returns 40%”. तिच्या ऑफिसमधला मित्र म्हणाला, “5 वर्षांत 40% म्हणजे वर्षाला 8%. याच्यापेक्षा FD बरी!”
प्रियाने Google Sheet मध्ये 60 हप्ते आणि आजची किंमत टाकून XIRR काढला: 13.40%. मग तिने त्याच काळात तिच्या फंडाच्या बेंचमार्कवर SIP चा परतावा बघितला आणि दोन्ही जवळपास सारखे निघाले. तिने SIP चालू ठेवली, आणि पगारवाढ झाल्यावर हप्ता ₹6,000 केला.
शिकवण एकच: चुकीच्या हिशोबावर योग्य SIP बंद करू नका.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
SIP चा परतावा कसा मोजायचा — absolute की XIRR?
1 वर्षापेक्षा जास्त काळाच्या SIP साठी नेहमी XIRR बघा. कारण प्रत्येक हप्ता वेगळ्या दिवशी गेलेला असतो आणि XIRR त्या तारखा धरतो. absolute फक्त “एकूण किती नफा” एवढंच सांगतो.
XIRR आणि CAGR मध्ये नेमका फरक काय?
CAGR एकदम टाकलेल्या पैशांसाठी आहे — एक सुरुवातीची तारीख, एक शेवटची. XIRR अनेक तारखांच्या अनेक व्यवहारांसाठी आहे, जसं SIP, मधेच टाकलेले किंवा काढलेले पैसे. एकाच व्यवहारासाठी XIRR आणि CAGR जवळपास सारखेच येतात.
माझा XIRR मायनस दिसतोय, मी SIP बंद करू का?
पहिल्या 1-3 वर्षांत बाजार पडला की XIRR मायनस दिसणं सामान्य आहे. उलट त्याच काळात तुमचे हप्ते स्वस्तात जास्त युनिट्स घेतात. फंड त्याच्या बेंचमार्कच्या तुलनेत कसा आहे ते बघा; सलग 2-3 वर्षं खूप मागे असेल तरच बदलायचा विचार करा.
Google Sheet मध्ये XIRR चं सूत्र काय?
=XIRR(रकमांची रेंज, तारखांची रेंज). गुंतवणूक मायनस मध्ये, काढलेले पैसे आणि आजची किंमत प्लस मध्ये लिहा. Excel मध्येही हेच सूत्र चालतं.
ॲपमधला “Total Returns” आणि “XIRR” वेगळे का दिसतात?
Total Returns म्हणजे absolute, त्यात वेळ धरलेला नसतो. XIRR वार्षिक आहे. मोठ्या काळात absolute मोठा दिसतो, आणि 1 वर्षाखालील काळात XIRR मोठा दिसतो. दोन्ही बरोबर आहेत, फक्त प्रश्न वेगळे आहेत.
चांगला XIRR किती असावा?
एक ठराविक आकडा नाही. इक्विटी फंडाचा XIRR त्याच काळातल्या बेंचमार्कच्या जवळ किंवा जास्त असेल, आणि महागाईपेक्षा स्पष्टपणे जास्त असेल, तर तो समाधानकारक मानायचा. डेट फंडाची तुलना FD किंवा डेट बेंचमार्कशी करा.
72 चा नियम म्हणजे काय?
72 ला वार्षिक परताव्याने भागलं की पैसे साधारण किती वर्षांत दुप्पट होतील हे कळतं. 12% वर साधारण 6 वर्षं, 9% वर साधारण 8 वर्षं. हा पटकन अंदाजासाठीचा नियम आहे.
XIRR टॅक्सनंतरचा असतो का?
नाही. ॲपमधला XIRR टॅक्सआधीचा असतो. इक्विटी फंडात 12 महिन्यांखाली 20% आणि त्यावर वर्षाला ₹1.25 लाखापेक्षा जास्त नफ्यावर 12.5% (2026-27) टॅक्स लागतो, त्यामुळे हातात येणारा परतावा थोडा कमी.
फंडाचा 5 वर्षांचा परतावा 15% आहे, मग माझा XIRR 12% का?
फंडाचा परतावा एका ठराविक तारखेपासून एकदम पैशांवर मोजलेला असतो. तुमचा XIRR तुमच्या हप्त्यांच्या तारखांवर आणि तुम्ही कोणत्या काळात गुंतवलं यावर ठरतो. रेग्युलर प्लॅनचा जास्त खर्च हेही एक कारण असू शकतं.
पूर्ण पोर्टफोलिओचा XIRR कुठे मिळतो?
CAMS किंवा KFintech वरून CAS स्टेटमेंट मागवा, किंवा तुमच्या ॲपच्या पोर्टफोलिओ पानावर “Overall XIRR” बघा. नाहीतर सगळ्या फंडांचे व्यवहार एका शीटमध्ये टाकून स्वतः काढा.
शेवटी मित्रा, एवढंच लक्षात ठेव
परतावा मोजायचा मंत्र सोपा आहे: 1 वर्षाखाली absolute, एकदम पैशांसाठी CAGR, आणि SIP साठी XIRR. ॲपमधला हिरवा आकडा बघून खूश होऊ नका आणि लाल आकडा बघून घाबरू नका. वर्षातून एकदा CAS काढा, XIRR लिहा, बेंचमार्कशी तुलना करा, आणि शिस्त चालू ठेवा.
आज एक काम करा: तुमच्या सगळ्यात जुन्या SIP चा XIRR Google Sheet मध्ये स्वतः काढून बघा. काही अडलं, किंवा तुमचे फंड बेंचमार्कशी तुलना करून बघायचे असतील, तर आम्हाला WhatsApp वर विचारा — आपण सोप्या मराठीत मिळून तपासू. आणि शेअर किंवा ETF साठी डिमॅट खातं हवं असेल तर Upstox वर डिमॅट खातं उघडा.
📊 तुमच्या SIP चा खरा XIRR तपासूया
तुमचे फंड, त्यांचा XIRR आणि बेंचमार्क — कुठे ठीक चाललंय आणि कुठे बदल हवा, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा