नमस्कार मित्रांनो! भाजी मंडईत गेल्यावर आपण टोमॅटो ₹40 किलो आहे की ₹80, हे लगेच ओळखतो. “आज महाग आहे, अर्धा किलोच घेऊ” असा निर्णय पटकन घेतो. पण शेअर बाजारात मात्र उलटं होतं. ₹50 चा शेअर “स्वस्त” वाटतो आणि ₹5,000 चा शेअर “महाग”. खरंतर शेअरचा भाव किती रुपये आहे, यावरून तो स्वस्त की महाग हे अजिबात ठरत नाही.
मग कसं ठरवायचं? त्यासाठी काही सोपी “मापं” आहेत — PE रेशो, PB रेशो, ROE, EPS आणि डिव्हिडंड यील्ड. टीव्हीवरचे तज्ज्ञ हे शब्द सतत वापरतात, पण आपल्याला ते नीट समजावून कोणी सांगत नाही. आज आपण एकदम घरगुती उदाहरणांनी, आकडे मांडून हे सगळं समजून घेऊया. लेख संपेपर्यंत तुम्ही कोणत्याही कंपनीचं पान उघडून “हा शेअर महाग दिसतोय की वाजवी” याचा पहिला अंदाज स्वतः बांधू शकाल.
शेअरचा भाव कमी म्हणजे स्वस्त? सगळ्यात मोठा गैरसमज
दोन कंपन्या घ्या (दोन्ही काल्पनिक). कंपनी “अ” चा शेअर ₹50 ला आहे, कंपनी “ब” चा ₹2,000 ला. बहुतेक नवे गुंतवणूकदार “अ” घेतात, कारण ₹10,000 मध्ये 200 शेअर्स मिळतात आणि “ब” चे फक्त 5. पण बघा:
| तपशील | कंपनी अ | कंपनी ब |
|---|---|---|
| शेअरचा भाव | ₹50 | ₹2,000 |
| प्रति शेअर वार्षिक नफा (EPS) | ₹1 | ₹100 |
| PE रेशो (भाव ÷ EPS) | 50 | 20 |
| ₹100 नफ्यासाठी तुम्ही किती मोजता | ₹5,000 | ₹2,000 |
म्हणजे कंपनी “अ” चा प्रत्येक ₹1 नफा तुम्ही ₹50 ला विकत घेताय, तर “ब” चा ₹1 नफा फक्त ₹20 ला. तर खरं “स्वस्त” कोण? “ब”! भावाचा आकडा मोठा असला तरी.
शेअरची संख्या किती आहे, यालाही फारसा अर्थ नाही. ₹10,000 चे 200 शेअर्स असोत की 5 शेअर्स — तुमची गुंतवणूक ₹10,000 चीच. कंपनी जितकी वाढेल तितकाच तुमचा फायदा.
शेअर, म्युच्युअल फंड, ETF, IPO — सगळं एकाच ॲपमध्ये. मोबाईलवरून १०-१५ मिनिटांत ऑनलाइन खातं उघडा, पेपरवर्कची झंझट नाही.
👉 मोफत डिमॅट खातं उघडाEPS म्हणजे काय? सगळ्या मापांचा पाया
EPS म्हणजे Earnings Per Share — प्रति शेअर नफा. कंपनीने वर्षभरात जो निव्वळ नफा (टॅक्सनंतर) कमावला, तो एकूण शेअर्सच्या संख्येने भागला की EPS मिळतो.
EPS = निव्वळ नफा ÷ एकूण शेअर्स
उदाहरण: एका कंपनीचा वार्षिक निव्वळ नफा ₹500 कोटी आणि एकूण शेअर्स 10 कोटी. तर EPS = ₹50. म्हणजे तुमच्याकडचा प्रत्येक शेअर वर्षाला ₹50 नफा “कमावतो” (तो सगळा तुम्हाला डिव्हिडंड म्हणून मिळत नाही, बराचसा कंपनी व्यवसायात परत लावते).
EPS चं खरं महत्त्व त्याच्या वाढीत आहे. दरवर्षी EPS वाढत असेल, तर कंपनी खरंच मोठी होतेय. तिमाही निकालात EPS, नफा आणि मार्जिन कसे वाचायचे, हे कंपनीचे तिमाही निकाल (Q2 रिझल्ट) कसे वाचायचे? या लेखात सविस्तर आहे.
PE रेशो म्हणजे काय? “एक रुपया नफ्यासाठी किती रुपये मोजतोय”
PE म्हणजे Price to Earnings. सूत्र:
PE = शेअरचा भाव ÷ EPS
भाव ₹1,000 आणि EPS ₹50 असेल तर PE = 20. याचा सोपा अर्थ: कंपनीच्या ₹1 वार्षिक नफ्यासाठी तुम्ही ₹20 मोजताय. किंवा दुसऱ्या भाषेत, नफा असाच राहिला तर तुमचे पैसे “नफ्यातून” परत यायला साधारण 20 वर्षं लागतील.
घरगुती उदाहरण: दुकान विकत घेणे
समजा तुमच्या गल्लीतलं किराणा दुकान विकायला आहे. ते दरवर्षी ₹2 लाख निव्वळ नफा कमावतं. मालक ₹20 लाख मागतोय. म्हणजे PE = 10. दुसरं दुकान तेवढाच नफा कमावतं, पण मालक ₹60 लाख मागतोय — PE = 30. तुम्ही विचाराल, “एवढे जास्त का?” मालक म्हणेल, “माझं दुकान नवीन मॉलच्या बाजूला आहे, पुढच्या 5 वर्षांत नफा तिप्पट होईल.” म्हणजे जास्त PE म्हणजे बाजार भविष्यातल्या मोठ्या वाढीची अपेक्षा धरतोय. ती अपेक्षा पूर्ण झाली तर ठीक, नाही झाली तर भाव पडतो.
PE वाचताना 4 गोष्टी
- एकाच क्षेत्रातल्या कंपन्यांशी तुलना करा. बँकेची तुलना बँकेशी, IT ची IT शी. वेगवेगळ्या क्षेत्रांचे “नॉर्मल” PE वेगवेगळे असतात.
- कंपनीच्या स्वतःच्या जुन्या PE शी तुलना करा. गेल्या 5-10 वर्षांचा सरासरी PE 25 असेल आणि आज 45 असेल, तर अपेक्षा खूप वाढल्या आहेत.
- कमी PE म्हणजे नेहमी स्वस्त नाही. कंपनीचा व्यवसाय अडचणीत असेल, कर्ज जास्त असेल, तर बाजार मुद्दाम कमी PE देतो. याला “value trap” म्हणतात.
- नफा तोट्यात असेल तर PE निरर्थक. EPS मायनस असेल तर PE काढताच येत नाही, आणि एखाद्या वर्षी एकदाच झालेल्या मोठ्या नफ्यामुळे PE खोटा कमी दिसू शकतो.
Trailing PE आणि Forward PE
वेबसाईट्सवर बहुतेक Trailing PE (TTM) दिसतो — गेल्या 12 महिन्यांच्या खऱ्या नफ्यावर. काही ठिकाणी Forward PE दिसतो — पुढच्या वर्षीच्या अंदाजित नफ्यावर. Forward PE हा अंदाजावर आधारित असतो, म्हणून नवशिक्यांनी आधी Trailing PE बघायची सवय लावावी.
PEG रेशो: PE ला वाढीची जोड
PE एकटा अर्धवट कथा सांगतो. एका कंपनीचा PE 40 आहे पण नफा दरवर्षी 40% वाढतोय, तर दुसरीचा PE 20 आहे पण नफा फक्त 5% वाढतोय. कोण स्वस्त? इथे PEG उपयोगी पडतो.
PEG = PE ÷ नफ्याची वार्षिक वाढ (%)
| कंपनी (काल्पनिक) | PE | नफ्याची वार्षिक वाढ | PEG |
|---|---|---|---|
| क | 40 | 40% | 1.0 |
| ख | 20 | 5% | 4.0 |
| ग | 30 | 20% | 1.5 |
ढोबळ नियम: PEG 1 च्या आसपास असेल तर वाढीच्या तुलनेत भाव वाजवी मानला जातो, आणि PEG खूप जास्त असेल तर वाढीपेक्षा भाव जास्त धावलाय. इथे “क” चा PE जास्त असूनही, वाढ लक्षात घेतली तर ती “ख” पेक्षा स्वस्त दिसते. अर्थात, पुढची वाढ हा अंदाज आहे — तो चुकू शकतो.
PB रेशो म्हणजे काय? मालमत्तेच्या तुलनेत भाव
PB म्हणजे Price to Book. कंपनीची बुक व्हॅल्यू म्हणजे तिची एकूण मालमत्ता वजा सगळी देणी — म्हणजे भागधारकांचा खरा “हिस्सा”. ती शेअर्सच्या संख्येने भागली की प्रति शेअर बुक व्हॅल्यू मिळते.
PB = शेअरचा भाव ÷ प्रति शेअर बुक व्हॅल्यू
भाव ₹300 आणि प्रति शेअर बुक व्हॅल्यू ₹100 असेल तर PB = 3. म्हणजे कंपनीच्या ₹1 च्या निव्वळ मालमत्तेसाठी तुम्ही ₹3 मोजताय.
PB कुठे जास्त उपयोगी?
- बँका आणि NBFC: त्यांचा धंदाच पैशांवर चालतो, म्हणून बुक व्हॅल्यू महत्त्वाची. बँकांची तुलना करताना PE पेक्षा PB जास्त बघितला जातो.
- धातू, सिमेंट, ऊर्जा यांसारख्या भरपूर मालमत्ता असलेल्या कंपन्या.
- IT, FMCG, सेवा कंपन्या यांची खरी किंमत त्यांच्या ब्रँड, लोक आणि ग्राहकांत असते, जी बुकमध्ये दिसत नाही. म्हणून त्यांचा PB नेहमीच जास्त दिसतो, आणि तो एकटा बघून निर्णय घेऊ नये.
PB 1 च्या खाली म्हणजे बाजार कंपनीला तिच्या मालमत्तेपेक्षाही कमी किंमत देतोय. कधी ती खरी संधी असते, तर कधी बाजाराला त्या मालमत्तेच्या दर्जावरच शंका असते (उदा. बँकेची बुडीत कर्जं).
ROE म्हणजे काय? कंपनी तुमचा पैसा किती चांगला वापरते
ROE म्हणजे Return on Equity. भागधारकांच्या पैशावर कंपनी वर्षाला किती टक्के नफा कमावते.
ROE = निव्वळ नफा ÷ भागधारकांचा निधी (Shareholders’ Equity) × 100
कंपनीकडे भागधारकांचे ₹1,000 कोटी आहेत आणि वर्षाचा नफा ₹200 कोटी, तर ROE = 20%. याची तुलना तुमच्या FD शी करा: FD तुमच्या पैशावर साधारण 6-7% देते. एखादी कंपनी सातत्याने 20% ROE देत असेल, तर ती पैसे वापरण्यात खूप कार्यक्षम आहे.
ROE वाचताना काळजी
- सातत्य बघा: एका वर्षी 30% आणि दुसऱ्या वर्षी 5% पेक्षा, 5 वर्षं सलग 18-20% जास्त चांगलं.
- कर्जाने फुगवलेला ROE: कंपनी खूप कर्ज घेऊन धंदा करत असेल, तर equity कमी आणि ROE जास्त दिसतो. म्हणून ROE सोबत Debt to Equity रेशो बघा. 1 पेक्षा जास्त कर्ज (बँका सोडून) असेल तर थोडं जपून.
- ROCE: कर्ज आणि equity मिळून वापरलेल्या एकूण भांडवलावरचा परतावा. ROE आणि ROCE दोन्ही चांगले असतील तर अजून विश्वास वाढतो.
डिव्हिडंड यील्ड: तुमच्या खिशात येणारा रोख परतावा
डिव्हिडंड यील्ड म्हणजे शेअरच्या भावाच्या तुलनेत वर्षाला मिळणारा डिव्हिडंड किती टक्के.
डिव्हिडंड यील्ड = प्रति शेअर वार्षिक डिव्हिडंड ÷ शेअरचा भाव × 100
शेअर ₹500 चा आणि वर्षाला ₹15 डिव्हिडंड मिळतो, तर यील्ड 3%. पण लक्षात ठेवा:
- डिव्हिडंड तुमच्या उत्पन्नात धरला जातो आणि तुमच्या स्लॅबप्रमाणे टॅक्स लागतो.
- खूप जास्त यील्ड (उदा. 10%) दिसला तर कधी त्याचं कारण भाव खूप पडलेला असतो, किंवा एकदाच मिळालेला विशेष डिव्हिडंड. पुढच्या वर्षी तो मिळेलच असं नाही.
- वाढणाऱ्या कंपन्या नफा व्यवसायात परत लावतात, म्हणून त्यांचा यील्ड कमी असतो — ते वाईट लक्षण नाही.
दर महिन्याला थोडे थोडे पैसे गुंतवायची सवय लावायची असेल, तर Upstox वर खातं उघडा आणि आवडीच्या फंडात SIP लावा.
📲 Upstox वर खातं उघडून SIP लावासगळी मापं एका तक्त्यात
| माप | सूत्र | काय सांगतं | कुठे जपून |
|---|---|---|---|
| EPS | निव्वळ नफा ÷ शेअर्स | प्रति शेअर नफा | एकदाच झालेला नफा/तोटा |
| PE | भाव ÷ EPS | ₹1 नफ्यासाठी किती मोजता | क्षेत्रानुसार तुलना, तोट्यात असलेल्या कंपन्या |
| PEG | PE ÷ नफा वाढ % | वाढीच्या तुलनेत भाव | वाढीचा अंदाज चुकू शकतो |
| PB | भाव ÷ बुक व्हॅल्यू | मालमत्तेच्या तुलनेत भाव | IT/FMCG मध्ये कमी उपयोगी |
| ROE | नफा ÷ equity × 100 | पैशाचा कार्यक्षम वापर | कर्जाने फुगलेला ROE |
| Debt/Equity | कर्ज ÷ equity | कर्जाचा भार | बँकांसाठी वेगळा नियम |
| डिव्हिडंड यील्ड | डिव्हिडंड ÷ भाव × 100 | रोख परतावा | एकदाचा विशेष डिव्हिडंड |
एकत्र वापरून बघू: दोन काल्पनिक कंपन्यांची तुलना
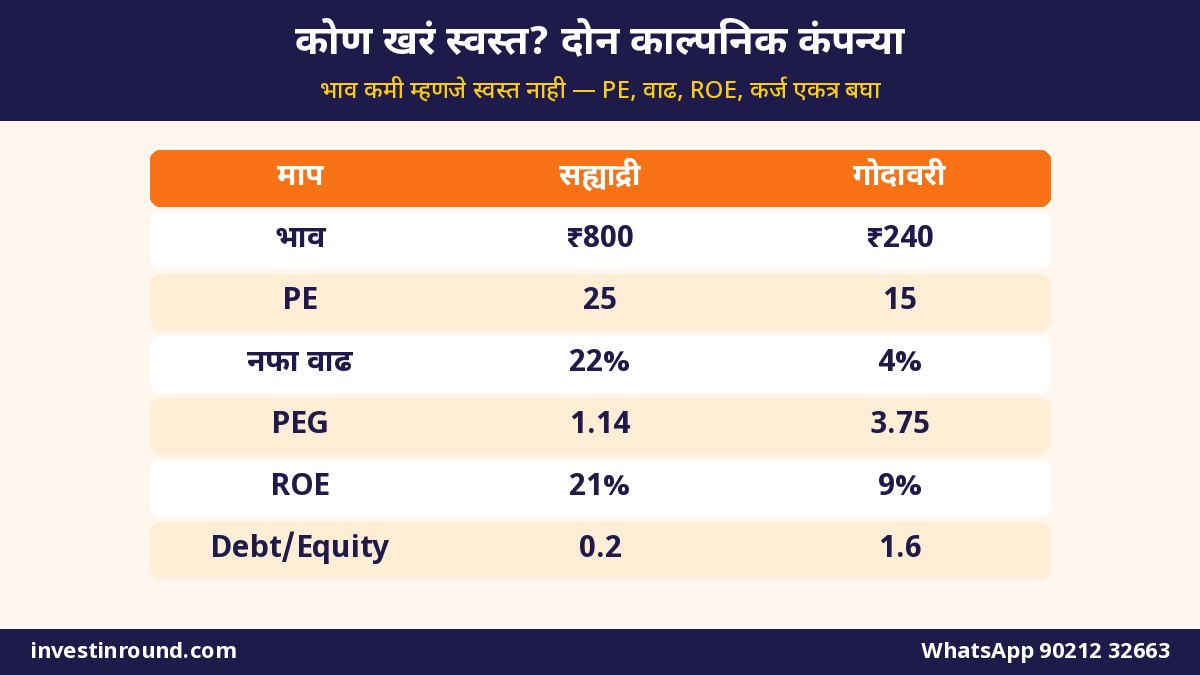
आता सगळं एकत्र वापरू. एकाच क्षेत्रातल्या दोन काल्पनिक कंपन्या:
| माप | कंपनी “सह्याद्री” | कंपनी “गोदावरी” |
|---|---|---|
| शेअरचा भाव | ₹800 | ₹240 |
| EPS | ₹32 | ₹16 |
| PE | 25 | 15 |
| नफ्याची 5 वर्षांची वार्षिक वाढ | 22% | 4% |
| PEG | 1.14 | 3.75 |
| ROE (5 वर्षांची सरासरी) | 21% | 9% |
| Debt/Equity | 0.2 | 1.6 |
| डिव्हिडंड यील्ड | 1.0% | 3.5% |
वरवर बघता “गोदावरी” स्वस्त वाटते — PE 15, भाव ₹240, डिव्हिडंड जास्त. पण खोलात गेलं तर तिचा नफा फक्त 4% वाढतोय, ROE 9% (FD च्या जवळपास) आणि कर्ज जास्त. “सह्याद्री” चा PE जास्त आहे, पण वाढ, ROE आणि कमी कर्ज बघता तो जास्त PE बराचसा समजण्यासारखा आहे.
याचा अर्थ “सह्याद्री” घ्याच असा नाही. याचा अर्थ एवढाच: एक माप बघून निर्णय घ्यायचा नाही, पूर्ण चित्र बघायचं.
🔍 तुमच्या शेअर्सचे आकडे एकत्र तपासूया
PE, ROE, कर्ज आणि वाढ — तुमचे शेअर्स किंवा फंड कसे दिसतात, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाहे आकडे कुठे बघायचे?
कोणत्याही कंपनीचे PE, PB, ROE, EPS शोधायला खूप ठिकाणं आहेत:
- NSE/BSE ची वेबसाईट: कंपनीच्या पानावर भाव, PE, आणि तिमाही निकालांची अधिकृत फाइल्स मिळतात.
- तुमचं ब्रोकर ॲप: बहुतेक ॲप्समध्ये शेअरच्या पानावर “Fundamentals” किंवा “Overview” विभागात PE, PB, ROE, EPS, डिव्हिडंड यील्ड, Debt/Equity दिलेले असतात.
- कंपनीचा वार्षिक अहवाल (Annual Report): खरे, सविस्तर आकडे इथेच. 5 वर्षांचा ट्रेंड बघण्यासाठी उत्तम.
- इंडेक्सचा PE: NSE दररोज Nifty 50 सारख्या इंडेक्सचा PE, PB आणि डिव्हिडंड यील्ड प्रसिद्ध करतं. पूर्ण बाजार सध्या त्याच्या जुन्या सरासरीच्या तुलनेत महाग की स्वस्त, याचा ढोबळ अंदाज त्यावरून येतो.
PE वर-खाली का होतो? भाव बदलला की नफा बदलला?
PE हा स्थिर आकडा नाही. तो दोन गोष्टींवर अवलंबून असतो — भाव आणि नफा. दोन्हीपैकी काहीही बदललं की PE बदलतो. हे समजलं की बातम्यांतलं “बाजार महाग झाला” किंवा “व्हॅल्युएशन स्वस्त झालं” याचा अर्थ लगेच कळतो. एका काल्पनिक कंपनीचं उदाहरण बघा:
| परिस्थिती | भाव | EPS | PE | अर्थ |
|---|---|---|---|---|
| सुरुवात | ₹1,000 | ₹50 | 20 | आधार |
| भाव तसाच, नफा वाढला | ₹1,000 | ₹60 | 16.7 | शेअर “स्वस्त” झाला |
| नफा तसाच, भाव वाढला | ₹1,200 | ₹50 | 24 | शेअर “महाग” झाला |
| भाव आणि नफा दोन्ही 20% वाढले | ₹1,200 | ₹60 | 20 | व्हॅल्युएशन तसंच |
| भाव पडला, नफाही घटला | ₹800 | ₹32 | 25 | भाव पडूनही महाग! |
शेवटची ओळ नीट बघा. भाव ₹1,000 वरून ₹800 ला आला, म्हणजे 20% पडला. बरेच जण म्हणतील “आता स्वस्त मिळतोय.” पण नफा त्याहून जास्त, 36% घटला. त्यामुळे PE 20 वरून 25 झाला. म्हणजे भाव पडलेला शेअर प्रत्यक्षात आधीपेक्षा महाग झालाय. म्हणूनच “भाव खूप पडलाय, घेऊया” असा निर्णय घेण्याआधी नफ्याचं काय झालं, ते नक्की बघा.
उलट, दुसरी ओळ सांगते की भाव वर गेला नाही तरी कंपनीचा नफा वाढत राहिला तर शेअर हळूहळू स्वस्त होत जातो. दीर्घकाळात शेअरचा भाव शेवटी नफ्याच्या मागे जातो, हे बहुतेक गुंतवणूकदारांचं मूळ गृहीतक आहे. म्हणूनच EPS ची वाढ हे सगळ्यात महत्त्वाचं माप मानलं जातं.
नुसतं वाचून काय उपयोग, स्वतः हाताने करून बघा. Upstox वर डिमॅट + ट्रेडिंग खातं उघडा, छोट्या रकमेपासून सुरुवात करा आणि हळूहळू शिकत जा.
⚡ आत्ताच खातं उघडाशेअर बघायची 7 पायऱ्यांची सोपी चेकलिस्ट
कोणताही शेअर घेण्यापूर्वी, 15 मिनिटं काढून ही चेकलिस्ट वापरा:
- कंपनी काय करते, हे एका वाक्यात सांगता येतं का? येत नसेल तर थांबा.
- गेल्या 5 वर्षांत विक्री आणि नफा वाढलाय का? दरवर्षी नाही तरी एकूण ट्रेंड वर हवा.
- EPS वाढतोय का? नफा वाढला पण शेअर्सची संख्या खूप वाढली तर EPS वाढत नाही.
- ROE किती आणि सातत्याने किती? 15% पेक्षा जास्त, सलग अनेक वर्षं — हा चांगला संकेत.
- कर्ज किती? Debt/Equity 1 च्या खाली असेल तर आरामदायक (बँका-NBFC वगळून).
- PE ची तुलना: त्याच क्षेत्रातल्या 2-3 कंपन्यांशी आणि कंपनीच्या स्वतःच्या 5 वर्षांच्या सरासरी PE शी.
- PEG बघा: वाढीच्या तुलनेत भाव खूपच जास्त तर नाही ना?
शेअर निवडल्यावर ऑर्डर कशी टाकायची — मार्केट, लिमिट, स्टॉप लॉस — हे शेअर बाजारात ऑर्डरचे प्रकार या लेखात बघा.
नवशिक्यांच्या 7 नेहमीच्या चुका
- “₹20 चा शेअर, 1,000 घेतले” — भाव कमी म्हणून घेणं. पेनी स्टॉक्समध्ये अनेकदा नफा, पारदर्शकता आणि व्यवहार कमी असतात.
- फक्त कमी PE बघून घेणं — कमी PE मागचं कारण न शोधणं.
- वेगळ्या क्षेत्रांची PE तुलना — बँक आणि IT कंपनीचा PE एकमेकांशी जुळवणं.
- एका तिमाहीच्या निकालावर निर्णय — एका तिमाहीत नफा उडी मारला म्हणून घेणं.
- कर्जाकडे दुर्लक्ष — जास्त ROE बघून खूश, पण कर्ज बघितलंच नाही.
- टिप्स आणि ग्रुप्सवर विश्वास — “हा शेअर 3 महिन्यांत डबल” असं सांगणाऱ्यांचे आकडे कधीच तपासले नाहीत.
- सगळे पैसे 2-3 शेअर्समध्ये — विविधता नसणं. शेअर निवडायला वेळ नसेल तर इंडेक्स फंड किंवा म्युच्युअल फंड हा सोपा मार्ग आहे.
शेअर निवडायला वेळ नसेल तर?
प्रामाणिकपणे सांगायचं तर, हे सगळे आकडे दर तिमाहीत तपासत बसणं प्रत्येकाला जमत नाही. नोकरी, घर, मुलं — वेळ कमी असतो. अशा वेळी दोन सोपे मार्ग आहेत:
- इंडेक्स फंड / ETF: Nifty 50 सारख्या इंडेक्समधल्या सगळ्या कंपन्या एकत्र, कमी खर्चात. कोणता शेअर निवडायचा हा प्रश्नच संपतो.
- ॲक्टिव्ह म्युच्युअल फंड: हे सगळे आकडे तपासणं फंड मॅनेजरचं काम. तुम्ही SIP ने शिस्तीत गुंतवणूक करा.
पण शेअर्स स्वतः निवडत नसलात तरी ही मापं समजून घेणं उपयोगी आहे — बाजार “महाग” आहे असं बातम्यांत ऐकलं की त्याचा अर्थ तुम्हाला कळेल, आणि घाबरून किंवा हावरटपणे चुकीचा निर्णय घेणार नाही. शेअर बाजारात पहिलं पाऊल कसं टाकायचं, हे शेअर मार्केट मध्ये सुरुवात कशी करावी? या लेखात आहे.
आज सुरू केलेली गुंतवणूक १०-१५ वर्षांनी मोठा आधार बनते. उशीर करू नका — आजच तुमचं डिमॅट खातं उघडा.
✅ Upstox डिमॅट खातं उघडा — मोफतवारंवार विचारले जाणारे प्रश्न (FAQ)
PE रेशो म्हणजे काय, सोप्या भाषेत?
PE म्हणजे शेअरचा भाव भागिले प्रति शेअर वार्षिक नफा (EPS). कंपनीच्या ₹1 नफ्यासाठी तुम्ही किती रुपये मोजताय, हे तो सांगतो. PE 20 म्हणजे ₹1 नफ्यासाठी ₹20.
चांगला PE किती असावा?
सगळ्यांसाठी एक आकडा नाही. त्याच क्षेत्रातल्या कंपन्यांचा PE आणि कंपनीचा स्वतःचा 5-10 वर्षांचा सरासरी PE यांच्याशी तुलना करा. वाढ जास्त असेल तर जास्त PE समजण्यासारखा असतो; त्यासाठी PEG बघा.
कमी PE असलेला शेअर नेहमी स्वस्त असतो का?
नाही. व्यवसाय अडचणीत असेल, नफा घटत असेल किंवा कर्ज जास्त असेल, तर बाजार मुद्दाम कमी PE देतो. कमी PE चं कारण आधी शोधा.
PB रेशो कोणत्या कंपन्यांसाठी जास्त उपयोगी?
बँका, NBFC आणि भरपूर मालमत्ता असलेल्या कंपन्यांसाठी (धातू, सिमेंट, ऊर्जा). IT आणि FMCG कंपन्यांची किंमत ब्रँड आणि लोकांत असते, म्हणून त्यांचा PB नेहमी जास्त दिसतो.
ROE किती असेल तर चांगला?
ढोबळपणे 15% पेक्षा जास्त, आणि तो अनेक वर्षं सातत्याने असेल तर चांगला मानला जातो. पण तो कर्जामुळे फुगलेला नाही ना, हे Debt/Equity बघून तपासा.
EPS आणि डिव्हिडंड एकच आहे का?
नाही. EPS म्हणजे प्रति शेअर एकूण नफा. त्यातला काही भाग कंपनी डिव्हिडंड म्हणून वाटते आणि बाकीचा व्यवसायात परत लावते.
PEG रेशो कसा काढायचा?
PE ला नफ्याच्या वार्षिक वाढीच्या टक्केवारीने भागा. PE 30 आणि वाढ 20% असेल तर PEG 1.5. PEG 1 च्या आसपास असेल तर वाढीच्या तुलनेत भाव वाजवी मानला जातो.
₹50 चा शेअर ₹2,000 च्या शेअरपेक्षा स्वस्त असतो का?
नाही. भाव किती रुपये आहे याला अर्थ नाही. त्या भावात किती नफा (PE), किती मालमत्ता (PB) आणि किती वाढ मिळते, यावर स्वस्त-महाग ठरतं.
Nifty चा PE कुठे बघायचा?
NSE दररोज Nifty 50 सह प्रमुख इंडेक्सचा PE, PB आणि डिव्हिडंड यील्ड प्रसिद्ध करतं. त्याची इंडेक्सच्या जुन्या सरासरीशी तुलना केली की बाजार महाग की स्वस्त याचा ढोबळ अंदाज येतो.
फक्त या रेशोंवरून शेअर घ्यावा का?
नाही. रेशो पहिली चाळणी आहे. कंपनीचा व्यवसाय, व्यवस्थापन, स्पर्धा आणि पुढची वाढ हेही समजून घ्यायला हवं. वेळ नसेल तर इंडेक्स फंड किंवा म्युच्युअल फंड हा सोपा मार्ग आहे.
शेवटी मित्रा, एवढंच लक्षात ठेव
शेअरचा भाव हा फक्त “किंमतीचा टॅग” आहे. तो स्वस्त की महाग, हे PE, PB, ROE, EPS आणि कर्ज एकत्र बघूनच कळतं. कमी भाव म्हणजे स्वस्त नाही, कमी PE म्हणजे नेहमी संधी नाही, आणि जास्त PE म्हणजे नेहमी धोका नाही. प्रश्न विचारायला शिका — “बाजार हा भाव का देतोय?”
आज एक काम करा: तुमच्या आवडत्या दोन कंपन्यांचे PE, ROE आणि Debt/Equity तुमच्या ॲपमध्ये बघा आणि वरच्या तक्त्यासारखा छोटा तक्ता बनवा. काही समजलं नाही तर आम्हाला WhatsApp वर विचारा — आपण सोप्या मराठीत मिळून बघू. आणि शेअर्स किंवा ETF घ्यायला डिमॅट खातं हवं असेल तर Upstox वर डिमॅट खातं उघडा.
🔍 तुमच्या शेअर्सचे आकडे एकत्र तपासूया
PE, ROE, कर्ज आणि वाढ — तुमचे शेअर्स किंवा फंड कसे दिसतात, सोप्या मराठीत मिळून बघू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा