आईचे दागिने गहाण ठेवून कर्ज घेतलं, आणि कंपनीच बुडाली तर? सोनं परत मिळेल का?
महाराष्ट्रात गोल्ड लोन म्हणजे घरगुती अडचणीचा पहिला आधार. मुलांची फी, शेतीचा खर्च, दवाखाना, दुकानासाठी माल — लगेच पैसा हवा असला की कपाटातले दागिने घेऊन आपण बँकेत किंवा गोल्ड लोन कंपनीत जातो. अर्ध्या तासात पैसा हातात. सोपं.
पण मनात एक भीती कायम असते — “माझं सोनं त्यांच्या तिजोरीत आहे. उद्या ती कंपनी बुडाली, शाखा बंद झाली, तर माझ्या दागिन्यांचं काय?” हा प्रश्न अगदी रास्त आहे. आज आपण याचं उत्तर, आणि त्यासोबत RBI ने गोल्ड लोनसाठी आणलेले नवे नियम, सोप्या भाषेत बघणार आहोत.
या लेखात आपण बघणार आहोत — गहाण ठेवलेलं सोनं खरं तर कोणाचं असतं, कंपनी अडचणीत आली तर काय होतं, RBI चे नवे गोल्ड लोन नियम (1 एप्रिल 2026 पर्यंत लागू करणं बंधनकारक), कर्ज फेडल्यावर किती दिवसांत सोनं परत मिळायला हवं, उशीर झाला तर रोज ₹5,000 भरपाई, लिलाव कधी आणि कसा होतो, आणि तक्रार कुठे करायची.
पहिली आणि सगळ्यात महत्त्वाची गोष्ट आधीच सांगतो: गहाण ठेवलेलं सोनं तुमच्याच मालकीचं असतं. कंपनीकडे ते फक्त “तारण” म्हणून ठेवलेलं असतं. तुम्ही कर्ज आणि व्याज फेडलं की ते परत मिळवण्याचा हक्क तुमचा आहे. कंपनीची आर्थिक अडचण तो हक्क संपवत नाही. फक्त प्रक्रिया लांबू शकते, आणि म्हणून कागदपत्रं आणि सावधगिरी महत्त्वाची.
दर वेळी अडचणीत दागिने गहाण ठेवण्यापेक्षा, दर महिन्याला थोडं गोल्ड ETF किंवा म्युच्युअल फंडात गुंतवलं तर गरजेच्या वेळी स्वतःचा पैसा तयार असतो. Upstox वर मोफत डिमॅट खातं उघडा आणि छोट्या रकमेपासून सुरुवात करा.
👉 Upstox वर मोफत खातं उघडागहाण ठेवलेलं सोनं खरं कोणाचं? तारणाचं सोपं गणित
गावाकडे पूर्वी सावकाराकडे दागिने ठेवून पैसे घ्यायचे, ते आठवा. दागिने सावकाराच्या पेटीत असायचे, पण मालकी आपलीच. पैसे परत केले की दागिने परत. आजच्या बँका आणि गोल्ड लोन कंपन्यांचं (NBFC) गणितही कायद्याने तसंच आहे, फक्त नियम खूप कडक आहेत.
दागिने तुमच्याच नावावर. कंपनीला ते विकण्याचा अधिकार फक्त तुम्ही कर्ज फेडलं नाही आणि नियमांनुसार नोटीस देऊन लिलाव केला तरच.
कर्ज चालू असेपर्यंत दागिने कंपनीच्या तिजोरीत सुरक्षित ठेवण्याची जबाबदारी कंपनीची.
तुमच्या दागिन्यांचं वजन, शुद्धता, फोटो असलेलं प्रमाणपत्र — हाच तुमचा सगळ्यात मोठा पुरावा.
म्हणजे कंपनीची स्वतःची मालमत्ता आणि तुमचं तारण यात फरक आहे. कंपनी अडचणीत आली तरी तुमचं सोनं “कंपनीचं” होत नाही. फक्त तुमचं कर्जही कायम राहतं — ते फेडावंच लागतं. “कंपनी बुडाली म्हणजे कर्ज माफ” असं अजिबात होत नाही.
कंपनी बुडाली किंवा अडचणीत आली तर नेमकं काय होतं?
आपल्या देशात बँका आणि NBFC (गोल्ड लोन कंपन्यांसह) RBI च्या नियंत्रणाखाली असतात. एखादी कंपनी गंभीर आर्थिक अडचणीत आली, तर ती रातोरात दरवाजे बंद करून गायब होत नाही. साधारणपणे अशा गोष्टी घडतात:
- RBI ची कारवाई: RBI कंपनीवर निर्बंध घालू शकतं, संचालक मंडळ बाजूला करून प्रशासक नेमू शकतं, किंवा नवीन कर्ज देण्यावर बंदी घालू शकतं.
- प्रशासक / दिवाळखोरी प्रक्रिया: मोठ्या NBFC च्या बाबतीत दिवाळखोरी कायद्यानुसार (IBC) प्रक्रिया सुरू होऊ शकते. यात कंपनीच्या मालमत्ता, देणी आणि ताब्यात असलेल्या तारणांचा हिशोब केला जातो.
- कर्ज वसुली चालूच राहते: तुमचं कर्ज कंपनीची “मालमत्ता” असतं. म्हणजे प्रशासक ते वसूल करणारच. तुम्ही पैसे भरायचे, आणि तारण परत घ्यायचं — ही प्रक्रिया प्रशासकामार्फत चालते.
- दुसरी कंपनी ताबा घेऊ शकते: कधी कधी अडचणीतल्या कंपनीचा गोल्ड लोन व्यवसाय दुसरी बँक किंवा कंपनी विकत घेते. मग तुमचं कर्ज आणि सोनं दोन्ही नव्या कंपनीकडे जातात.
थोडक्यात, सोनं गायब होत नाही, पण प्रक्रिया वेळखाऊ आणि त्रासदायक होऊ शकते. म्हणून अशा वेळी घाबरून अफवांवर विश्वास ठेवण्यापेक्षा, खालची कागदपत्रं तयार ठेवा आणि अधिकृत सूचनांकडे लक्ष ठेवा.
बँक, NBFC की खासगी सावकार — कुठे सोनं जास्त सुरक्षित?
| कुठे | नियंत्रण | लक्षात ठेवायचं |
|---|---|---|
| सरकारी / खासगी बँक | RBI | व्याज साधारण कमी, प्रक्रिया थोडी जास्त कागदोपत्री. RBI चे गोल्ड लोन नियम लागू. |
| गोल्ड लोन NBFC | RBI | पटकन पैसा, दर कंपनीनुसार वेगळा. RBI कडे नोंदणी तपासा. |
| सहकारी बँक / पतसंस्था | संस्थेच्या प्रकारानुसार वेगळं | संस्थेची नोंदणी, आर्थिक स्थिती आणि नियम आधी नीट समजून घ्या. |
| खासगी सावकार | राज्याचा सावकारी कायदा | फक्त परवानाधारक सावकार. पावती आणि हिशोब लेखी घ्या. RBI चे गोल्ड लोन नियम इथे लागू होत नाहीत. |
शक्यतो RBI च्या नियंत्रणातल्या बँकेत किंवा नोंदणीकृत NBFC मध्येच सोनं तारण ठेवा. व्याज थोडं जास्त पडलं तरी सुरक्षितता आणि तक्रारीचा मार्ग जास्त महत्त्वाचा.
Gold loan RBI new rules 2026: नवे गोल्ड लोन नियम एका नजरेत
RBI ने जून 2025 मध्ये “Lending Against Gold and Silver Collateral Directions, 2025” जाहीर केले (सप्टेंबर 2025 पर्यंत अद्ययावत). बँका आणि NBFC नी हे नियम 1 एप्रिल 2026 पर्यंत लागू करणं बंधनकारक होतं. मात्र त्याआधी, कंपनीने हे नियम स्वीकारण्यापूर्वी मंजूर झालेली कर्जं जुन्या नियमांनुसारच चालतात — हे लक्षात ठेवा.
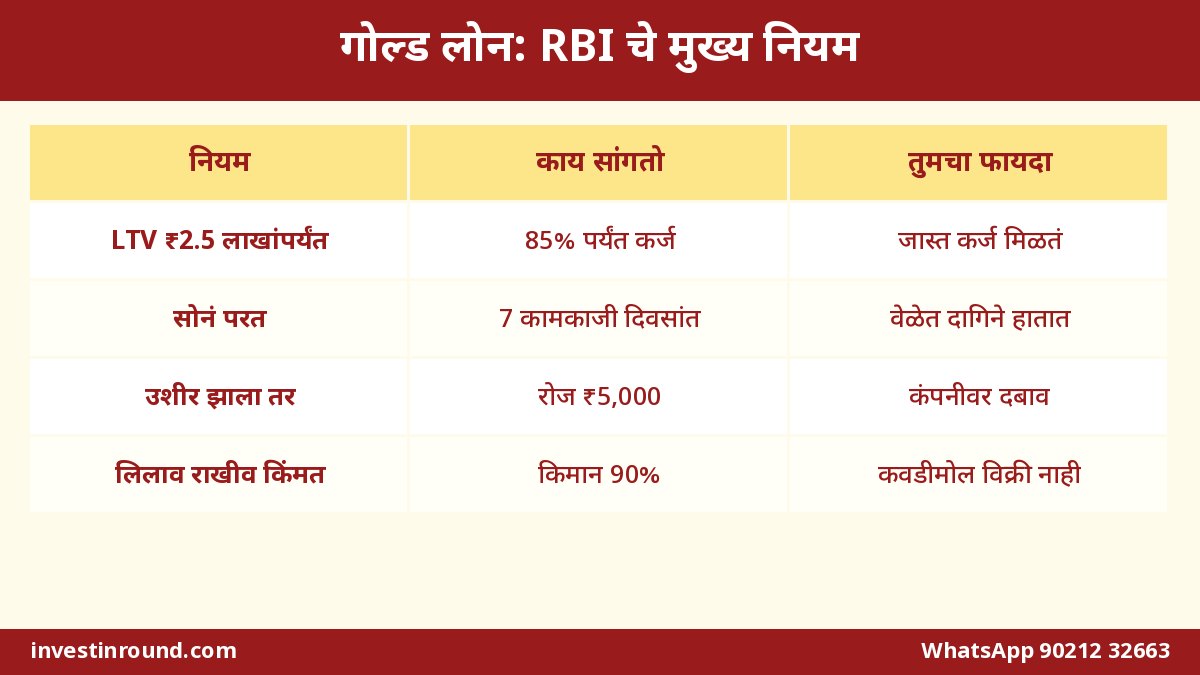
| नियम | RBI काय सांगतं | तुमच्यासाठी अर्थ |
|---|---|---|
| कर्ज फेडल्यावर सोनं परत | त्याच दिवशी, आणि कुठल्याही परिस्थितीत 7 कामकाजी दिवसांच्या आत | “पुढच्या महिन्यात या” असं सांगता येणार नाही |
| उशीर झाला तर भरपाई | उशीर कंपनीमुळे असेल तर प्रत्येक दिवसाला ₹5,000 | तुमच्या हक्काची रक्कम |
| दागिन्यांचं नुकसान | कर्जाच्या काळात नुकसान झालं तर दुरुस्तीचा खर्च कंपनीचा | तुटलेला दागिना तुमच्या खर्चाने नाही |
| दागिने हरवले / वजन-शुद्धता कमी | कंपनीने योग्य भरपाई द्यायची | प्रमाणपत्र जपून ठेवा |
| लिलावाची राखीव किंमत | सध्याच्या किमतीच्या किमान 90% (दोनदा लिलाव फसला तर किमान 85%) | दागिने कवडीमोल विकता येत नाहीत |
| लिलावानंतर उरलेले पैसे | पूर्ण रक्कम मिळाल्यापासून 7 कामकाजी दिवसांत परत | कर्जापेक्षा जास्त आलेला पैसा तुमचा |
| एकरकमी (बुलेट) कर्जाची मुदत | उपभोगासाठीच्या कर्जासाठी कमाल 12 महिने | नूतनीकरणाआधी व्याज भरावं लागतं |
स्रोत: Reserve Bank of India (Lending Against Gold and Silver Collateral) Directions, 2025 — RBI/2025-26/47, 6 जून 2025 (29 सप्टेंबर 2025 पर्यंत अद्ययावत).
कर्ज फेडल्यावर 7 दिवसांत सोनं परत: नाही दिलं तर ₹5,000 रोज भरपाई
हा नियम सामान्य माणसासाठी खूप ताकदीचा आहे. कर्ज आणि व्याज पूर्ण फेडलं की कंपनीने दागिने त्याच दिवशी परत द्यायला हवेत. फार तर फार 7 कामकाजी दिवस. त्यानंतर उशीर कंपनीच्या चुकीमुळे असेल, तर प्रत्येक दिवसाला ₹5,000 भरपाई.
| सोनं किती कामकाजी दिवसांनी परत मिळालं | उशिराचे दिवस | मिळणारी भरपाई |
|---|---|---|
| त्याच दिवशी / 7 दिवसांच्या आत | 0 | ₹0 (नियमांनुसार) |
| 9 व्या दिवशी | 2 | ₹10,000 |
| 12 व्या दिवशी | 5 | ₹25,000 |
| 17 व्या दिवशी | 10 | ₹50,000 |
उशीर कंपनीच्या कारणामुळे असेल तरच भरपाई. कारण तुमच्या बाजूने असेल (उदा. तुम्ही घ्यायला गेलाच नाहीत), तर कंपनीने तुम्हाला कारण कळवायचं असतं.
म्हणून कर्ज फेडल्याची पावती आणि तारीख नक्की जपून ठेवा. सोनं परत मागितल्याचा अर्ज लेखी द्या किंवा ईमेल करा, म्हणजे तारखेचा पुरावा राहतो.
गोल्ड लोन कॅल्क्युलेटर: LTV नुसार किती कर्ज मिळतं?
LTV म्हणजे Loan to Value — तुमच्या दागिन्यांच्या किमतीच्या किती टक्के कर्ज मिळू शकतं. RBI च्या नव्या नियमांनुसार उपभोगासाठीच्या (घरखर्च, शिक्षण, दवाखाना वगैरे) गोल्ड लोनसाठी कमाल LTV असं आहे:
| एकूण गोल्ड लोन रक्कम | कमाल LTV | दागिन्यांची किंमत (उदाहरण) | जास्तीत जास्त कर्ज |
|---|---|---|---|
| ₹2.5 लाखांपर्यंत | 85% | ₹2,00,000 | ₹1,70,000 |
| ₹2.5 लाख ते ₹5 लाख | 80% | ₹4,00,000 | ₹3,20,000 |
| ₹5 लाखांपेक्षा जास्त | 75% | ₹8,00,000 | ₹6,00,000 |
स्रोत: RBI Directions 2025, परिच्छेद 19. दागिन्यांची किंमत कंपनी तिच्या पद्धतीनुसार (शुद्धता, निव्वळ वजन) ठरवते.
एकरकमी (बुलेट) कर्जात एक गोम आहे. अशा कर्जात मुद्दल आणि व्याज दोन्ही शेवटी एकदम भरायचं असतं. RBI च्या नियमानुसार अशा कर्जात LTV मोजताना मुदतीच्या शेवटी भरायची एकूण रक्कम (मुद्दल + व्याज) धरली जाते. म्हणजे हातात येणारं कर्ज थोडं कमी होतं.
| कर्जाचा प्रकार | 85% मर्यादा | हातात मिळणारं कर्ज (साधारण) |
|---|---|---|
| दर महिन्याला व्याज / EMI भरायचं | ₹1,70,000 | ₹1,70,000 पर्यंत |
| बुलेट (मुद्दल + व्याज शेवटी) | ₹1,70,000 (मुद्दल + व्याज) | साधारण ₹1,51,800 (कारण ₹1,51,800 + 12% व्याज ≈ ₹1,70,000) |
व्याजाचा खर्च किती? (उदाहरण)
गोल्ड लोनचा व्याजदर बँक आणि कंपनीनुसार खूप वेगवेगळा असतो. सरकारी बँकांचे दर साधारण कमी, तर काही NBFC चे जास्त. खालचे दर फक्त उदाहरण आहेत, प्रत्यक्ष दर अर्ज करण्यापूर्वी विचारा.
| ₹1,00,000 कर्ज, 12 महिने | व्याज 10% (उदा.) | व्याज 14% (उदा.) | व्याज 20% (उदा.) |
|---|---|---|---|
| साधं वार्षिक व्याज | ₹10,000 | ₹14,000 | ₹20,000 |
| महिन्याला साधारण | ₹833 | ₹1,167 | ₹1,667 |
म्हणजे एकाच ₹1 लाखाच्या कर्जावर कंपनी बदलली तर वर्षाला ₹10,000 चा फरक पडू शकतो. प्रोसेसिंग फी, मूल्यांकन शुल्क, उशिराचा दंड हेही आधी लेखी विचारा. गोल्ड लोन आणि पर्सनल लोन यांची तुलना आमच्या गोल्ड लोन vs पर्सनल लोन लेखात वाचा.
गोल्ड लोन घेण्याआधी ही 8 कामं नक्की करा
- RBI च्या नियंत्रणातली बँक किंवा NBFC निवडा. NBFC असेल तर ती RBI कडे नोंदणीकृत आहे का, हे RBI च्या वेबसाइटवरच्या NBFC यादीत तपासा. अनोळखी, नोंदणी नसलेल्या ठिकाणी दागिने ठेवू नका.
- दागिने तपासताना (मूल्यांकन) स्वतः हजर राहा. वजन आणि शुद्धता तुमच्या डोळ्यासमोर तपासली जाऊ द्या.
- प्रमाणपत्र घ्या आणि नीट वाचा. नव्या नियमांनुसार शुद्धता, एकूण आणि निव्वळ वजन, घट, दागिन्यांचा फोटो आणि किंमत असलेलं प्रमाणपत्र मिळायला हवं.
- कर्जाचा करार मराठीत समजून घ्या. नियमांनुसार करार आणि महत्त्वाचे संदेश स्थानिक भाषेत किंवा तुम्ही निवडलेल्या भाषेत द्यायचे असतात. मराठी प्रत मागा.
- व्याजदर, सगळी शुल्कं आणि मुदत लेखी घ्या. बुलेट कर्ज असेल तर शेवटी नक्की किती भरायचं, हे आकड्यात विचारा.
- मोबाईल आणि ईमेल नोंदवा. लिलावाची नोटीस, आठवण, व्याजाचे SMS तुमच्यापर्यंत पोहोचायला हवेत.
- दागिन्यांचे स्वतः फोटो काढा. देताना आणि परत घेताना — दोन्ही वेळी.
- परतफेडीची योजना आधीच ठरवा. कुठून आणि कधी पैसे भरणार, हे ठरवल्याशिवाय कर्ज घेऊ नका.
गोल्ड लोन लिलाव नियम: लिलाव कधी होतो आणि कसा टाळायचा?
तुम्ही व्याज किंवा कर्ज वेळेवर भरलं नाही, कर्ज थकित झालं, तर कंपनी नियमांनुसार आधी नोटीस देऊन दागिन्यांचा लिलाव करू शकते. नव्या नियमांमुळे इथेही तुम्हाला संरक्षण आहे:
- लिलावाची राखीव (कमीत कमी) किंमत दागिन्यांच्या सध्याच्या किमतीच्या किमान 90% ठेवावी लागते. दोन लिलाव फसले तरच ती किमान 85% पर्यंत खाली येऊ शकते.
- लिलावात किती पैसे आले आणि त्यातून किती कर्ज वसूल केलं, याचा पूर्ण तपशील तुम्हाला द्यावा लागतो.
- कर्जापेक्षा जास्त रक्कम आली, तर उरलेले पैसे 7 कामकाजी दिवसांत तुम्हाला परत करावे लागतात. कमी पडले तर कंपनी करारानुसार उरलेलं कर्ज वसूल करू शकते.
| लिलावात आलेली रक्कम | कर्ज वसूल | तुम्हाला परत |
|---|---|---|
| ₹1,80,000 (किमान 90% राखीव) | ₹1,65,000 | ₹15,000 (7 कामकाजी दिवसांत) |
| ₹1,95,000 | ₹1,65,000 | ₹30,000 |
लिलाव टाळण्यासाठी: व्याज वेळेवर भरा. पूर्ण रक्कम जमत नसेल तर थोडी तरी परतफेड करा. बुलेट कर्जाची मुदत संपत असेल तर आधीच कंपनीशी बोलून व्याज भरून नूतनीकरण (रिन्यूअल) करा. आणि नोटीस आली तर दुर्लक्ष करू नका — लगेच शाखेत जा.
रमेश काकांची गोष्ट: एक छोटी चूक, एक शहाणा निर्णय (उदाहरण)
ही एक काल्पनिक गोष्ट आहे, पण आपल्या आजूबाजूला रोज घडणारी. साताऱ्याजवळच्या एका गावातले रमेश काका. मुलाच्या इंजिनिअरिंगच्या फीसाठी त्यांनी पत्नीचे दागिने एका गोल्ड लोन कंपनीत ठेवले आणि ₹1.5 लाख घेतले. घाईत त्यांनी प्रमाणपत्र नीट वाचलंच नाही, आणि मोबाईल नंबरही जुना दिला.
सहा महिन्यांनी गावात बातमी पसरली — “ती कंपनी अडचणीत आहे, शाखा बंद होणार!” काकांची झोप उडाली. शेजारी म्हणाले, “आता काही मिळत नाही, विसरा ते दागिने.” पण काकांच्या मुलाने, जो हा लेख वाचणाऱ्यांपैकी एक असावा, शांतपणे काम केलं.
- त्याने आधी RBI ची वेबसाइट आणि कंपनीची अधिकृत सूचना पाहिली. कंपनीवर काही निर्बंध होते, पण शाखा कर्ज वसुली आणि सोनं परत देण्याचं काम करत होती.
- घरातली सगळी कागदपत्रं गोळा केली — कर्जाची पावती, प्रमाणपत्र, व्याज भरल्याच्या पावत्या.
- शाखेत जाऊन लेखी स्टेटमेंट घेतलं, मोबाईल नंबर अपडेट केला.
- नातेवाइकांकडून थोडी मदत घेऊन पूर्ण कर्ज फेडलं, पावती घेतली आणि सोनं परत मागितल्याचा लेखी अर्ज दिला.
चार कामकाजी दिवसांत दागिने परत मिळाले. प्रमाणपत्राशी वजन जुळवून घेतलं. काकांनी सुटकेचा निःश्वास टाकला, आणि त्याच दिवशी ठरवलं — “यापुढे दर महिन्याला थोडी बचत, म्हणजे पुन्हा दागिने गहाण ठेवायची वेळ नको.”
या गोष्टीतून घ्यायचे धडे: घाबरू नका, अफवांवर नव्हे तर अधिकृत माहितीवर चाला, कागदपत्रं जपून ठेवा, आणि मोबाईल नंबर नेहमी अपडेट ठेवा. घरातल्या विसरलेल्या, बिनदाव्याच्या पैशांबद्दलही माहिती हवी असेल तर आमचा बिनदाव्याचे पैसे कसे शोधायचे हा लेख वाचा.
दर महिन्याला ₹1,000 ची छोटी SIP सुद्धा उद्या अडचणीच्या दिवशी तुमचा आधार बनू शकते — दागिने गहाण न ठेवता. मोबाईल, आधार आणि पॅन घेऊन Upstox वर काही मिनिटांत खातं उघडा.
🌱 बचतीची सुरुवात करातुमची गोल्ड लोन कंपनी अडचणीत असल्याची बातमी आली तर? 7 पायऱ्यांचा प्लॅन
व्हॉट्सॲपवर अफवा फिरतात, शाखेबाहेर गर्दी जमते, लोक घाबरतात. अशा वेळी शांत डोक्याने हे करा:
- अफवा नव्हे, अधिकृत माहिती बघा. RBI च्या वेबसाइटवरची प्रेस रिलीज, कंपनीची अधिकृत सूचना आणि मोठ्या वृत्तपत्रांच्या बातम्या — एवढ्यावरच विश्वास ठेवा.
- तुमची कागदपत्रांची फाइल तपासा. कर्जाची पावती, दागिन्यांचं प्रमाणपत्र, भरलेल्या रकमेच्या पावत्या, कराराची प्रत — सगळं जागेवर आहे का?
- शाखेत जाऊन कर्जाचा सध्याचा हिशोब (स्टेटमेंट) लेखी घ्या. किती मुद्दल, किती व्याज बाकी, हे लिहून मिळवा.
- शक्य असेल तर कर्ज फेडून सोनं परत घ्या. पैसे भरल्याची पावती घ्या आणि सोनं परत मागितल्याचा अर्ज लेखी द्या. 7 कामकाजी दिवसांचा नियम लक्षात ठेवा.
- प्रशासक नेमला असेल तर त्यांच्या सूचना पाळा. पैसे कुठे भरायचे, सोनं कुठून मिळणार, याच्या अधिकृत सूचना येतात. त्याशिवाय कोणालाही “मध्यस्थ” म्हणून पैसे देऊ नका.
- कर्जाचे हप्ते / व्याज थांबवू नका. कंपनी अडचणीत असली तरी तुमचं कर्ज रद्द होत नाही. भरणं थांबवलं तर तुमचाच क्रेडिट स्कोअर खराब होतो आणि दंड वाढतो.
- प्रतिसाद मिळाला नाही तर तक्रार करा. कशी, ते पुढच्या भागात.
कर्ज वेळेवर न भरल्यामुळे CIBIL स्कोअरवर काय परिणाम होतो आणि तो कसा सुधारायचा, हे आमच्या क्रेडिट स्कोअर 750+ लेखात आहे.
प्रत्येक अडचणीत दागिने गहाण ठेवण्यापेक्षा, दर महिन्याला थोडी रक्कम गोल्ड ETF किंवा लिक्विड / इक्विटी फंडात साठवा. गरजेच्या दिवशी कर्ज नाही, स्वतःचा पैसा. Upstox वर खातं उघडा आणि ₹500 पासून सुरुवात करा.
🛡️ आजच खातं उघडातक्रार कुठे आणि कशी करायची? 3 पायऱ्या
सोनं परत देत नाहीत, भरपाई देत नाहीत, दागिन्यांचं वजन कमी भरलं, लिलावाचा हिशोब देत नाहीत — अशा कुठल्याही अडचणीत ही शिडी वापरा:
| पायरी | कुठे | काय करायचं |
|---|---|---|
| 1 | शाखा / कंपनीचा तक्रार विभाग | लेखी तक्रार द्या किंवा ईमेल करा. तक्रार क्रमांक (reference number) नक्की घ्या. |
| 2 | कंपनीचे तक्रार निवारण अधिकारी (Grievance / Nodal Officer) | शाखेत उत्तर मिळालं नाही तर वेबसाइटवर दिलेल्या अधिकाऱ्याकडे तक्रार वाढवा. |
| 3 | RBI लोकपाल (Integrated Ombudsman) — cms.rbi.org.in | कंपनीकडे तक्रार केल्यापासून 30 दिवसांत उत्तर आलं नाही किंवा उत्तर समाधानकारक नसेल, तर ऑनलाइन तक्रार करा. मदतीसाठी RBI संपर्क केंद्र: 14448. |
तक्रार करताना प्रमाणपत्र, पावत्या, कर्ज फेडल्याची तारीख आणि कंपनीशी झालेला पत्रव्यवहार जोडा. RBI च्या लोकपाल सेवेसाठी कुठलंही शुल्क नाही, आणि त्यासाठी वकील लागत नाही.
गोल्ड लोनबद्दलचे 5 गैरसमज
| गैरसमज | खरं काय |
|---|---|
| “कंपनी बुडाली म्हणजे माझं कर्ज माफ.” | नाही. कर्ज प्रशासक किंवा नवी कंपनी वसूल करते. ते फेडावंच लागतं. |
| “कंपनी बुडाली म्हणजे माझं सोनं गेलं.” | सोनं तुमच्याच मालकीचं. कर्ज फेडून ते परत मिळवण्याचा हक्क कायम राहतो, फक्त प्रक्रिया लांबू शकते. |
| “सोनं परत द्यायला महिनाभर लागतो, चालायचंच.” | नव्या नियमांनुसार त्याच दिवशी, जास्तीत जास्त 7 कामकाजी दिवस. नंतर उशीर कंपनीमुळे असेल तर रोज ₹5,000. |
| “लिलावात कंपनी हवं त्या किमतीला दागिने विकते.” | राखीव किंमत किमान 90% (दोनदा फसल्यावर 85%). जास्तीचे पैसे 7 कामकाजी दिवसांत परत. |
| “कितीही सोनं ठेवून कर्ज घेता येतं.” | एका कर्जदाराला एकूण 1 किलोपर्यंत सोन्याचे दागिने आणि 50 ग्रॅमपर्यंत सोन्याची नाणी तारण ठेवता येतात. सोन्याची बिस्किटं, ETF वर गोल्ड लोन मिळत नाही. |
गोल्ड लोनची वेळच येऊ नये म्हणून — 3 सवयी
गोल्ड लोन वाईट नाही. अडचणीत पटकन मिळणारं, तुलनेने स्वस्त कर्ज आहे. पण दर वेळी तोच मार्ग घेतला की व्याजात पैसा जातो आणि दागिने तिजोरीतच राहतात. या तीन सवयी लावल्या तर ही वेळ फार कमी येईल:
3 ते 6 महिन्यांचा खर्च वेगळा, लगेच काढता येईल अशा ठिकाणी. कसा आणि कुठे ठेवायचा.
गुंतवणुकीसाठी सोनं हवं असेल तर गोल्ड ETF चा विचार करा — घडणावळ नाही, चोरीची भीती नाही. गोल्ड ETF vs दागिने.
₹1,000-2,000 ची छोटी SIP सुद्धा 5-7 वर्षांत चांगली रक्कम बनते आणि गरजेच्या वेळी उपयोगी पडते.
दरवर्षी गोल्ड लोनच्या व्याजात जाणारे हजारो रुपये उद्या तुमची संपत्ती बनू शकतात. Upstox वर मोफत डिमॅट खातं उघडा — गोल्ड ETF, इंडेक्स फंड, SIP, सगळं एकाच ॲपमध्ये.
✨ मोफत खातं उघडागोल्ड लोन आणि RBI नियम: नेहमी विचारले जाणारे प्रश्न (FAQ)
1. गोल्ड लोन कंपनी बुडाली तर माझं सोनं परत मिळेल का?
गहाण ठेवलेलं सोनं तुमच्याच मालकीचं असतं, कंपनीकडे ते फक्त तारण म्हणून असतं. कंपनी अडचणीत आली तर सहसा प्रशासक किंवा दिवाळखोरी प्रक्रियेमार्फत कर्ज वसुली आणि तारण परत देण्याची प्रक्रिया चालते. कर्ज फेडून सोनं परत मिळवण्याचा तुमचा हक्क कायम राहतो, फक्त वेळ लागू शकतो.
2. कंपनी बुडाली तर माझं गोल्ड लोन माफ होतं का?
नाही. तुमचं कर्ज कंपनीची मालमत्ता मानली जाते. प्रशासक किंवा कर्ज विकत घेणारी नवी कंपनी ते वसूल करते. व्याज आणि हप्ते भरणं थांबवलं तर क्रेडिट स्कोअर खराब होतो.
3. कर्ज फेडल्यावर किती दिवसांत सोनं परत मिळायला हवं?
RBI च्या 2025 च्या गोल्ड लोन नियमांनुसार कर्ज पूर्ण फेडल्यावर त्याच दिवशी, आणि कुठल्याही परिस्थितीत 7 कामकाजी दिवसांच्या आत सोनं परत द्यायला हवं.
4. सोनं परत द्यायला उशीर झाला तर भरपाई मिळते का?
हो. 7 कामकाजी दिवसांनंतर उशीर कंपनीच्या कारणामुळे झाला असेल, तर प्रत्येक दिवसाला ₹5,000 भरपाई द्यावी लागते. उशीर कंपनीमुळे नसेल तर तिने कारण कळवायचं असतं.
5. गोल्ड लोनवर जास्तीत जास्त किती कर्ज मिळतं?
उपभोगासाठीच्या गोल्ड लोनसाठी एकूण कर्ज ₹2.5 लाखांपर्यंत असेल तर दागिन्यांच्या किमतीच्या 85% पर्यंत, ₹2.5 ते ₹5 लाख असेल तर 80% पर्यंत आणि ₹5 लाखांपेक्षा जास्त असेल तर 75% पर्यंत कर्ज मिळू शकतं.
6. माझ्या दागिन्यांचा लिलाव केव्हा होऊ शकतो?
तुम्ही कर्ज किंवा व्याज वेळेवर न भरल्याने कर्ज थकित झालं, तर कंपनी नियमांनुसार आधी नोटीस देऊन लिलाव करू शकते. लिलावाची राखीव किंमत सध्याच्या किमतीच्या किमान 90% असते, आणि दोन लिलाव फसले तरच ती किमान 85% होऊ शकते.
7. लिलावात कर्जापेक्षा जास्त पैसे आले तर ते कोणाचे?
ते तुमचे. कंपनीने लिलावाचा पूर्ण हिशोब द्यायचा आणि कर्ज वसूल करून उरलेली रक्कम लिलावाचे पूर्ण पैसे मिळाल्यापासून 7 कामकाजी दिवसांत तुम्हाला परत करायची असते.
8. कर्जाच्या काळात दागिना तुटला किंवा हरवला तर?
कर्जाच्या काळात कंपनीकडून दागिन्यांचं नुकसान झालं तर दुरुस्तीचा खर्च कंपनीने करायचा. दागिने हरवले किंवा वजन-शुद्धतेत फरक आढळला तर कंपनीने योग्य भरपाई द्यायची. म्हणून मूल्यांकनाचं प्रमाणपत्र जपून ठेवा.
9. गोल्ड लोनबद्दल तक्रार कुठे करायची?
आधी शाखेत किंवा कंपनीच्या तक्रार विभागात लेखी तक्रार करा. 30 दिवसांत उत्तर आलं नाही किंवा उत्तर समाधानकारक नसेल, तर RBI च्या लोकपाल पोर्टल cms.rbi.org.in वर मोफत तक्रार करा. मदतीसाठी RBI संपर्क केंद्राचा क्रमांक 14448 आहे.
10. हे नवे नियम माझ्या जुन्या गोल्ड लोनला लागू होतात का?
बँका आणि NBFC नी हे नियम 1 एप्रिल 2026 पर्यंत लागू करायचे होते. कंपनीने नियम स्वीकारण्यापूर्वी मंजूर झालेली कर्जं जुन्या नियमांनुसार चालतात. तुमच्या कर्जाला कोणते नियम लागू आहेत, हे शाखेत लेखी विचारा.