नमस्कार मित्रांनो! दिवाळी जवळ आली की महाराष्ट्रातल्या प्रत्येक घरात एक मोठं काम सुरू होतं — साफसफाई. माळ्यावरच्या जुन्या पेट्या खाली येतात, कपाटातल्या फाइल्स बाहेर निघतात, आणि कधी कधी एखाद्या जुन्या पिशवीत आजोबांचं बँक पासबुक, बाबांच्या कंपनीचं शेअर सर्टिफिकेट किंवा आईच्या जुन्या LIC पॉलिसीचा कागद सापडतो. आपण तो कागद बघतो, “अरे, हे तर विसरलोच होतो!” म्हणतो, आणि पुन्हा त्याच पिशवीत ठेवून देतो.
पण थांबा. तो कागद म्हणजे फक्त आठवण नसते — त्यामागे तुमच्या कुटुंबाचे खरे पैसे अडकलेले असू शकतात. आज आपण एखाद्या ट्रेनरसारखं शांत बसून हेच समजून घेणार आहोत — अनक्लेम्ड पैसे कसे शोधायचे आणि परत कसे मिळवायचे. विसरलेले किंवा “अनक्लेम्ड” पैसे म्हणजे काय, ते कुठे अडकतात, सरकार आणि RBI ने कोणती ऑनलाइन पोर्टल्स दिली आहेत, आणि स्टेप बाय स्टेप ते पैसे परत कसे मिळवायचे. यंदा दिवाळीत घराबरोबर पैशांचीही साफसफाई करूया!
विसरलेले पैसे म्हणजे नक्की काय? ते कुठे अडकतात?
सोप्या भाषेत सांगायचं तर, ज्या पैशांचा मालक आहे पण तो मालक (किंवा त्याचे वारस) अनेक वर्षं त्या पैशांकडे फिरकलेच नाहीत, त्यांना आपण “अनक्लेम्ड” किंवा बेवारस पैसे म्हणतो. पैसे गायब होत नाहीत. ते फक्त एका जागेवरून दुसऱ्या, सुरक्षित सरकारी किंवा नियामक फंडात हलवले जातात — आणि तिथून योग्य माणसाला परत दिले जातात.
असे पैसे साधारणपणे पाच ठिकाणी अडकतात:
- बँक खाती आणि FD: जुनं बचत खातं, पगार खातं जे नोकरी बदलल्यावर बंद केलं नाही, मुदत संपलेली पण न उचललेली FD.
- शेअर्स आणि डिव्हिडंड: कंपनीने जाहीर केलेला लाभांश (डिव्हिडंड) जो बँक खातं बदलल्यामुळे जमा झालाच नाही, किंवा जुन्या कागदी शेअर सर्टिफिकेटवरचे शेअर्स.
- म्युच्युअल फंड: कधीतरी एजंटच्या सांगण्यावरून घेतलेला फंड, ज्याचा फोलिओ नंबरही आता आठवत नाही.
- विमा पॉलिसी: मॅच्युअर झालेली LIC किंवा इतर कंपनीची पॉलिसी, ज्याचे पैसे पत्ता बदलल्यामुळे मिळालेच नाहीत.
- PF (प्रॉव्हिडंट फंड): पहिल्या-दुसऱ्या नोकरीतलं PF खातं, जे नव्या UAN ला जोडलंच नाही.
हे पैसे विसरले जातात तरी कसे?
कारणं अगदी आपल्या रोजच्या आयुष्यातली आहेत. पुण्यातून मुंबईला बदली झाली, जुनं खातं तसंच राहिलं. लग्नानंतर मुलीचं आडनाव बदललं, जुन्या नावावरची FD विसरली. घरातले वडील गेले आणि त्यांनी कुठे कुठे पैसे ठेवले होते हे कुणालाच नीट माहीत नव्हतं. मोबाईल नंबर बदलला, त्यामुळे कंपनीचे SMS बंद झाले. अशा छोट्या गोष्टींमुळे लाखो कुटुंबांचे पैसे अडकून पडतात.
आकडे बघा: देशभरात किती पैसे मालकांची वाट पाहत आहेत?
हा विषय छोटा नाही हे समजण्यासाठी काही अधिकृत आकडे बघूया. हे आकडे संसदेत आणि PIB च्या प्रसिद्धीपत्रकात सरकारने स्वतः दिलेले आहेत.
| प्रकार | किती रक्कम अडकलेली | कोणत्या तारखेपर्यंतचा आकडा | स्रोत |
|---|---|---|---|
| बँकांच्या अनक्लेम्ड ठेवी (RBI चा DEA फंड) | सुमारे ₹86,917 कोटी | 30 जून 2026 | राज्यसभेत अर्थ मंत्रालयाचं उत्तर (ऑगस्ट 2026) |
| विमा कंपन्यांकडील अनक्लेम्ड रक्कम | सुमारे ₹8,974 कोटी | 28 फेब्रुवारी 2026 | PIB (IRDAI ची माहिती) |
| म्युच्युअल फंडातील अनक्लेम्ड रक्कम | सुमारे ₹3,749 कोटी | 28 फेब्रुवारी 2026 | PIB (SEBI ची माहिती) |
| आतापर्यंत मालकांना परत मिळालेली मालमत्ता | सुमारे ₹5,777 कोटी (22.95 लाख दावे) | 28 फेब्रुवारी 2026 | सरकारी आकडेवारी (मोहिमेअंतर्गत) |
विचार करा, फक्त बँकांमध्येच सुमारे ₹87,000 कोटी! त्यातले बहुतेक पैसे छोट्या छोट्या खात्यांत आहेत — कुणाचे ₹3,000, कुणाचे ₹40,000, कुणाचे ₹2 लाख. म्हणूनच सरकारने “आपकी पूँजी, आपका अधिकार” (तुमचे पैसे, तुमचा हक्क) अशी मोहीम चालवली आहे.
बँक खातं “इनऑपरेटिव्ह” कधी होतं आणि “अनक्लेम्ड” कधी?
हे दोन शब्द नीट समजून घ्या, कारण बँकेत गेल्यावर कर्मचारी हेच शब्द वापरतात.
इनऑपरेटिव्ह (निष्क्रिय) खातं: RBI च्या नियमांनुसार, बचत किंवा चालू खात्यात दोन वर्षांहून जास्त काळ तुम्ही स्वतः कोणताही व्यवहार केला नाही (पैसे भरणं, काढणं, ट्रान्सफर), तर ते खातं इनऑपरेटिव्ह होतं. लक्षात घ्या — बँकेने जमा केलेलं व्याज हा “तुमचा व्यवहार” मानला जात नाही.
अनक्लेम्ड ठेव: खात्यातली रक्कम 10 वर्षं कुणीच क्लेम केली नाही, किंवा FD ची मुदत संपल्यानंतर 10 वर्षं ती उचलली नाही, तर बँक ती रक्कम RBI च्या DEA फंडात (Depositor Education and Awareness Fund) पाठवते.
| कालावधी (शेवटच्या व्यवहारापासून) | खात्याची स्थिती | तुम्ही काय करू शकता? |
|---|---|---|
| 0 ते 2 वर्षं | सक्रिय खातं | नेहमीसारखं वापरा |
| 2 वर्षांहून जास्त | इनऑपरेटिव्ह (निष्क्रिय) | KYC करून खातं पुन्हा सुरू करा — RBI नुसार यासाठी शुल्क नाही |
| 10 वर्षं | अनक्लेम्ड — पैसे RBI च्या DEA फंडात | बँकेत क्लेम करा; बँक पैसे देते आणि नंतर RBI कडून परत घेते |
| 10 वर्षांनंतरही | तरीही तुमचाच हक्क | कितीही वर्षांनी क्लेम करता येतो |
इनऑपरेटिव्ह खात्याबद्दल RBI चे ग्राहक-हिताचे नियम
RBI ने बँकांना काही स्पष्ट सूचना दिल्या आहेत, त्या तुम्हाला माहीत असल्या पाहिजेत:
- इनऑपरेटिव्ह खातं पुन्हा सुरू करण्यासाठी बँक कोणतंही शुल्क घेऊ शकत नाही.
- खातं इनऑपरेटिव्ह म्हणून वर्गीकृत झाल्यावर त्यावर किमान शिल्लक (मिनिमम बॅलन्स) न ठेवल्याचा दंड लावता येत नाही.
- KYC अपडेट आणि खातं पुन्हा सुरू करणं कोणत्याही शाखेत (फक्त होम ब्रांच नव्हे) करता यायला हवं; अनेक बँका व्हिडिओ KYC ची सोयही देतात.
- कागदपत्रं पूर्ण असतील तर बँकेने विनंतीवर साधारण तीन कामकाजाच्या दिवसांत प्रक्रिया करावी, अशी अपेक्षा आहे.
म्हणजे पुण्यात राहणाऱ्या माणसाचं जुनं खातं नाशिकच्या शाखेत असेल, तर त्याला नाशिकला जाण्याची गरज नाही — त्याच बँकेच्या पुण्यातल्या शाखेत जाऊन काम होऊ शकतं.
RBI चं UDGAM पोर्टल: बँकेतले विसरलेले पैसे घरबसल्या शोधा
आता मुख्य प्रश्न — “माझ्या नावाने कुठे पैसे अडकलेत, हे मला कसं कळणार?” यासाठी RBI ने UDGAM (Unclaimed Deposits – Gateway to Access inforMation) नावाचं पोर्टल सुरू केलं आहे. एकाच ठिकाणी अनेक बँकांमधल्या अनक्लेम्ड ठेवी इथे शोधता येतात. मार्च 2026 पर्यंत सुमारे 18.86 लाख लोकांनी यावर नोंदणी केली होती.
UDGAM वर शोध घेण्याच्या स्टेप्स:
- ब्राउझरमध्ये udgam.rbi.org.in उघडा (पत्ता नीट तपासा — फक्त अधिकृत RBI साइट).
- तुमचं नाव आणि मोबाईल नंबर टाकून नोंदणी करा; मोबाईलवर आलेला OTP टाका.
- लॉगिन केल्यावर खातेदाराचं नाव (पासबुकवर जसं होतं तसं) टाका.
- बँक निवडा — एकाच वेळी अनेक बँका निवडता येतात.
- ओळखीसाठी PAN, जन्मतारीख, पत्ता किंवा इतर माहितीपैकी जे उपलब्ध आहे ते टाका.
- “Search” केल्यावर जुळणारी खाती दिसतील — बँकेचं नाव, शाखा आणि UDRN (एक संदर्भ क्रमांक) लिहून ठेवा.
- आता त्या बँकेच्या शाखेत जाऊन क्लेमची प्रक्रिया सुरू करा.
नवं “कॉमन पोर्टल”: बँक, विमा, शेअर्स, फंड — सगळं एका ठिकाणी
2026 मध्ये आणखी एक चांगली गोष्ट झाली. केंद्र सरकारच्या वित्तीय सेवा विभागाने (DFS) 29 मे 2026 रोजी unclaimedassetsportal.in हे “कॉमन लँडिंग पोर्टल” सुरू केलं. हे पोर्टल PSB Alliance सोबत तयार केलं आहे. इथे एकाच ठिकाणाहून बँक ठेवी, विमा क्लेम, शेअर्स-डिव्हिडंड आणि म्युच्युअल फंड — या सगळ्यांच्या शोध सुविधांपर्यंत पोहोचता येतं.
प्रत्यक्षात हे पोर्टल तुम्हाला योग्य ठिकाणी नेणारा “दरवाजा” आहे. बँकेसाठी ते तुम्हाला UDGAM कडे, विम्यासाठी विमा शोधाकडे, फंडसाठी MITRA कडे — असं घेऊन जातं. नवीन माणसासाठी हेच सगळ्यात सोपं सुरुवातीचं ठिकाण आहे.
| काय शोधायचं आहे? | कुठे शोधायचं? | कोण चालवतं? | काय लागतं? |
|---|---|---|---|
| सगळ्याची सुरुवात एका ठिकाणी | unclaimedassetsportal.in | वित्त मंत्रालय (DFS) | PAN, मोबाईल/ईमेल |
| बँक खाती, FD | udgam.rbi.org.in | RBI | नाव, मोबाईल OTP, बँक, ओळख माहिती |
| शेअर्स, डिव्हिडंड | iepf.gov.in | IEPF प्राधिकरण (कंपनी व्यवहार मंत्रालय) | फोलिओ/DP-ID, PAN, आधार |
| म्युच्युअल फंड | mfcentral.com वरील MITRA | SEBI च्या सूचनेनुसार CAMS आणि KFintech | नाव + PAN/मोबाईल/जन्मतारीख इ. |
| विमा पॉलिसी | bimabharosa.irdai.gov.in (Unclaimed Amount) | IRDAI | पॉलिसीधारकाचं नाव, जन्मतारीख, मोबाईल |
| PF | unifiedportal-mem.epfindia.gov.in | EPFO | UAN, आधार, जुना मेंबर आयडी |
बँकेतून पैसे परत कसे मिळवायचे? क्लेमची प्रक्रिया
UDGAM वर खातं सापडलं, आता पुढे काय? घाबरू नका, प्रक्रिया साधी आहे.
खातं तुमच्याच नावावर असेल तर
- ज्या बँकेत खातं सापडलं, त्या बँकेच्या जवळच्या कोणत्याही शाखेत जा.
- “अनक्लेम्ड डिपॉझिट क्लेम” किंवा “इनऑपरेटिव्ह खातं पुन्हा सुरू करणं” याचा फॉर्म मागा.
- फॉर्मसोबत नवीन KYC कागदपत्रं (आधार, PAN, फोटो) द्या. जुनं पासबुक/FD पावती असेल तर तीही द्या — नसली तरी चालू शकतं.
- बँक तपासणी करून खातं सक्रिय करते किंवा रक्कम तुमच्या सध्याच्या खात्यात जमा करते.
- पैसे मिळाल्यावर पासबुक अपडेट करून घ्या, आणि गरज नसेल तर ते जुनं खातं रीतसर बंद करा.
खातं दिवंगत व्यक्तीच्या नावावर असेल तर
इथे दोन परिस्थिती असतात. खात्यावर नॉमिनी नोंदवलेला असेल, तर काम सोपं — नॉमिनी मृत्यू दाखला आणि स्वतःचं KYC देऊन क्लेम करू शकतो. नॉमिनी नसेल, तर कायदेशीर वारसांना जास्त कागदपत्रं द्यावी लागतात. छोट्या रकमांसाठी अनेक बँका सोपी प्रक्रिया (वारसांचं प्रतिज्ञापत्र, इतर वारसांचं “ना हरकत” पत्र, इंडेम्निटी बॉन्ड) ठेवतात; मोठ्या रकमेसाठी कोर्टातून वारसा प्रमाणपत्र (सक्सेशन सर्टिफिकेट) मागितलं जाऊ शकतं. ही मर्यादा प्रत्येक बँकेची वेगळी असते, म्हणून शाखेतच विचारा.
| परिस्थिती | सहसा लागणारी कागदपत्रं |
|---|---|
| स्वतःचं खातं | क्लेम फॉर्म, आधार, PAN, फोटो, जुनं पासबुक/FD पावती (असल्यास) |
| नॉमिनी क्लेम करतोय | मृत्यू दाखला, नॉमिनीचं KYC, क्लेम फॉर्म |
| नॉमिनी नाही, छोटी रक्कम | मृत्यू दाखला, वारसांचं प्रतिज्ञापत्र, इतर वारसांचं ना-हरकत पत्र, इंडेम्निटी बॉन्ड (बँकेच्या नियमानुसार) |
| नॉमिनी नाही, मोठी रक्कम | वरील सगळं + कोर्टाचं वारसा प्रमाणपत्र किंवा प्रोबेट (बँक मागेल तसं) |
🔍 तुमच्या कुटुंबाचे विसरलेले पैसे शोधायला मदत हवी?
कोणत्या नावाने, कोणत्या बँकेत/कंपनीत पैसे असू शकतात ते सांगा — पोर्टलवर शोध, कागदपत्रं आणि सापडलेले पैसे कुठे गुंतवायचे, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाशेअर्स आणि डिव्हिडंड: IEPF मधून पैसे परत कसे मिळवायचे?
आता शेअर्सकडे वळूया. समजा तुमच्या वडिलांनी 1990-2000 च्या दशकात एखाद्या मोठ्या कंपनीचे 100 शेअर्स कागदी सर्टिफिकेटच्या स्वरूपात घेतले होते. कंपनी दरवर्षी डिव्हिडंड पाठवत होती, पण जुना पत्ता आणि जुनं बँक खातं असल्यामुळे तो कधी पोहोचलाच नाही.
कंपनी कायदा 2013 नुसार नियम असा आहे:
- जाहीर केलेला डिव्हिडंड 30 दिवसांत दिला/क्लेम केला गेला नाही, तर कंपनी तो “अनपेड डिव्हिडंड अकाउंट” मध्ये ठेवते.
- तो तिथे 7 वर्षं पडून राहिला, तर ती रक्कम IEPF (Investor Education and Protection Fund) मध्ये जाते.
- ज्या शेअर्सवर सलग 7 वर्षं डिव्हिडंड क्लेम झाला नाही, ते शेअर्सही IEPF च्या नावावर ट्रान्सफर होतात.
चांगली बातमी अशी की हे शेअर्स आणि डिव्हिडंड दोन्ही परत मिळवता येतात — आणि मधल्या काळात आलेले बोनस शेअर्स वगैरेसुद्धा शेअर्ससोबत IEPF कडे जमा झालेले असतात.
IEPF मधून क्लेम करण्याच्या स्टेप्स
- आधी कंपनीच्या वेबसाइटवर “Investors” विभागात IEPF ला ट्रान्सफर झालेल्या शेअरधारकांची यादी बघा, किंवा iepf.gov.in वर शोधा.
- तुमचं ॲक्टिव्ह डिमॅट खातं तयार ठेवा — कारण शेअर्स आता फक्त डिमॅटमध्येच परत येतात.
- MCA पोर्टलवर लॉगिन करून IEPF-5 हा ऑनलाइन फॉर्म भरा. सबमिट केल्यावर SRN (सर्व्हिस रिक्वेस्ट नंबर) मिळतो.
- फॉर्मसोबत तयार होणारा इंडेम्निटी बॉन्ड आणि ॲडव्हान्स रिसीट प्रिंट करा, सही करा.
- ही कागदपत्रं (आधार, PAN, कॅन्सल चेक, डिमॅटचा क्लायंट मास्टर लिस्ट, शेअर सर्टिफिकेट/पुरावा) कंपनीच्या नोडल ऑफिसरकडे पोस्टाने पाठवा.
- पोस्टाची पावती IEPF पोर्टलवर SRN समोर अपलोड करा.
- कंपनी पडताळणी करून अहवाल पाठवते; मंजुरी मिळाल्यावर शेअर्स डिमॅटमध्ये आणि डिव्हिडंड आधार-लिंक बँक खात्यात येतो.
डिमॅट खातं नसेल तर आधी ते उघडावं लागेल. डिमॅट म्हणजे काय आणि ते कसं काम करतं, हे आमच्या डिमॅट खात्याच्या सोप्या माहितीत वाचा, आणि खातं उघडायचं असेल तर Upstox वर डिमॅट खातं इथे उघडा.
म्युच्युअल फंड: SEBI चं MITRA टूल वापरा
आपल्याकडे अनेक लोकांनी 2000-2010 च्या काळात एजंटमार्फत “टॅक्स सेव्हिंग फंड” किंवा एखादी NFO घेतली होती. नंतर एजंटही गायब, स्टेटमेंटही बंद. हे पैसे शोधण्यासाठी SEBI च्या सूचनेनुसार CAMS आणि KFintech यांनी MITRA (Mutual Fund Investment Tracing and Retrieval Assistant) नावाची सुविधा दिली आहे.
इनॲक्टिव्ह फोलिओ म्हणजे असा फोलिओ ज्यात युनिट्स अजून शिल्लक आहेत, पण गेल्या 10 वर्षांत गुंतवणूकदाराने कोणताही व्यवहार (पैसे भरणं, काढणं किंवा पत्ता बदलणं यासारखा) केलेला नाही.
- mfcentral.com उघडा आणि PAN (किंवा PEKRN) व मोबाईल/ईमेल वापरून OTP ने लॉगिन करा.
- होमपेजवरचा MITRA किंवा “Locate Inactive Folios” पर्याय निवडा.
- गुंतवणूकदाराचं नाव (अनिवार्य) टाका, आणि त्यासोबत PAN, मोबाईल, ईमेल, जन्मतारीख किंवा बँक खातं यापैकी एक माहिती, आणि पत्ता/पिनकोड/नॉमिनीचं नाव यापैकी एक माहिती द्या.
- जुळणारा फोलिओ असेल तर संबंधित फंड हाऊसचं नाव दिसेल.
- त्या फंड हाऊसला किंवा RTA (CAMS/KFintech) ला संपर्क करून KYC अपडेट करा आणि स्टेटमेंट मागा.
विमा पॉलिसीचे पैसे: IRDAI चं बिमा भरोसा पोर्टल
विम्याचे पैसे अडकण्याची कारणं साधारण अशी असतात: पॉलिसी मॅच्युअर झाली पण कंपनीला पॉलिसीधारकाचा नवा पत्ता माहीत नव्हता; सर्व्हायव्हल बेनिफिटचा चेक परत गेला; किंवा पॉलिसीधारकाचं निधन झालं आणि घरच्यांना पॉलिसी असल्याचंच माहीत नव्हतं.
IRDAI च्या नियमांनुसार, देय तारखेपासून 12 महिन्यांहून जास्त काळ न दिलेली रक्कम “अनक्लेम्ड” मानली जाते. ती 10 वर्षांहून जास्त काळ पडून राहिली, तर विमा कंपनी ती केंद्र सरकारच्या ज्येष्ठ नागरिक कल्याण निधीत (Senior Citizens’ Welfare Fund) पाठवते. पण तरीही योग्य दावेदार ट्रान्सफरच्या तारखेपासून 25 वर्षांपर्यंत विमा कंपनीकडे क्लेम करू शकतो.
विम्याचे पैसे शोधण्याचे दोन मार्ग:
- विमा कंपनीच्या वेबसाइटवर: प्रत्येक विमा कंपनीच्या साइटवर “Unclaimed Amount” असा विभाग असतो. पॉलिसी नंबर, पॉलिसीधारकाचं नाव, जन्मतारीख आणि PAN टाकून शोधता येतं. LIC च्या वेबसाइटवरही ही सुविधा आहे.
- bimabharosa.irdai.gov.in वर: “Unclaimed Amount” विभागात सगळ्या कंपन्यांच्या लिंक्स एकत्र मिळतात, आणि एक चौकशी फॉर्मही भरता येतो — एकावेळी जास्तीत जास्त पाच कंपन्या निवडता येतात.
पैसे सापडल्यावर विमा कंपनीच्या शाखेत किंवा ऑनलाइन क्लेम करा: पॉलिसीचा कागद (हरवला असेल तर इंडेम्निटी), KYC, बँक तपशील आणि मृत्यू क्लेम असेल तर मृत्यू दाखला व नॉमिनीचं KYC.
जुनं PF खातं: EPFO मध्ये पैसे पडून आहेत का?
महाराष्ट्रात MIDC, चाकण, भोसरी, हिंजवडी, नाशिक-सातपूर अशा भागांत काम करणाऱ्या लाखो लोकांनी अनेक कंपन्या बदलल्या आहेत. प्रत्येक नोकरीत PF कापला गेला, पण जुनी खाती नव्या UAN ला जोडली गेलीच नाहीत, असं खूप घडतं.
EPFO च्या नियमांबद्दल दोन गोष्टी नीट समजून घ्या:
- नोकरी सोडली म्हणून तुमचं जुनं PF खातं लगेच “बंद” होत नाही. सर्वसाधारणपणे सदस्याचं वय 58 वर्षं होईपर्यंत त्यावर व्याज जमा होत राहतं; त्यानंतर व्याज थांबतं.
- 55 व्या वर्षी निवृत्तीनंतर किंवा कायमचं परदेशात गेल्यानंतर 36 महिने काहीच व्यवहार झाला नाही, तर खातं इनऑपरेटिव्ह मानलं जातं.
जुनं PF परत मिळवण्यासाठी:
- EPFO च्या मेंबर पोर्टलवर UAN ने लॉगिन करा; UAN ला आधार, मोबाईल आणि बँक खातं जोडलेलं (KYC) आहे का ते तपासा.
- “Service History” मध्ये सगळ्या जुन्या नोकऱ्या दिसतात का ते बघा. जुना मेंबर आयडी दिसत नसेल तर तो UAN ला जोडण्याची प्रक्रिया करा.
- सध्या नोकरी चालू असेल तर जुनं PF नव्या खात्यात ट्रान्सफर करा — म्हणजे पैसे एकत्र राहतात आणि व्याज मिळत राहतं.
- नोकरी नसेल तर नियमांनुसार अंतिम सेटलमेंटचा क्लेम करता येतो.
- खूप जुनं खातं असेल आणि KYC नसेल, तर EPFO च्या पडताळणी प्रक्रियेनुसार आधी खातं “अनब्लॉक” करावं लागू शकतं.
₹ चं उदाहरण: पाटील कुटुंबाची दिवाळी “पैसे शोध मोहीम”
आता एक काल्पनिक पण अगदी खरं वाटणारं उदाहरण बघूया. कोल्हापूरचे संजय पाटील (वय 48) आणि त्यांची पत्नी सुनीता यांनी यंदा दिवाळीच्या साफसफाईत एक संध्याकाळ फक्त “कागदपत्रं तपासणी” साठी काढली. संजयरावांचे वडील 2014 मध्ये गेले होते. त्यांना जे सापडलं, ते असं:
| काय सापडलं? | कुठे शोधलं? | अंदाजे रक्कम | पुढची कृती |
|---|---|---|---|
| वडिलांचं राष्ट्रीयीकृत बँकेतलं जुनं बचत खातं | UDGAM | ₹38,400 | संजयराव नॉमिनी — मृत्यू दाखला देऊन क्लेम |
| संजयरावांचं 2009 चं पगार खातं (जुनी कंपनी) | UDGAM | ₹12,750 | KYC देऊन खातं सुरू, पैसे सध्याच्या खात्यात |
| वडिलांच्या नावचे एका कंपनीचे 60 शेअर्स + डिव्हिडंड | IEPF | शेअर्स ~₹1,10,000 + डिव्हिडंड ₹9,600 | IEPF-5 फॉर्म, वारस म्हणून क्लेम |
| सुनीताताईंचा 2011 चा टॅक्स सेव्हिंग फंड | MITRA | ₹46,000 | फंड हाऊसकडे KYC अपडेट |
| संजयरावांच्या पहिल्या नोकरीचं PF | EPFO | ₹71,300 | सध्याच्या PF खात्यात ट्रान्सफर |
| एकूण | सुमारे ₹2,88,050 | 3-6 महिन्यांत टप्प्याटप्प्याने |
बघा! एका संध्याकाळच्या शोधाने जवळपास ₹2.9 लाख समोर आले. प्रत्येक कुटुंबात एवढे पैसे सापडतीलच असं नाही — कुणाला ₹2,000 सापडतील, कुणाला काहीच नाही. पण तपासायला खर्च शून्य आणि वेळ फक्त एक-दोन तास. मग का तपासू नये?
कुठे किती वर्षांनी पैसे “फंडात” जातात? एका नजरेत
बरेच जण विचारतात — “माझे पैसे अजून बँकेतच आहेत की फंडात गेले?” खालचं चित्र आणि तक्ता बघा.
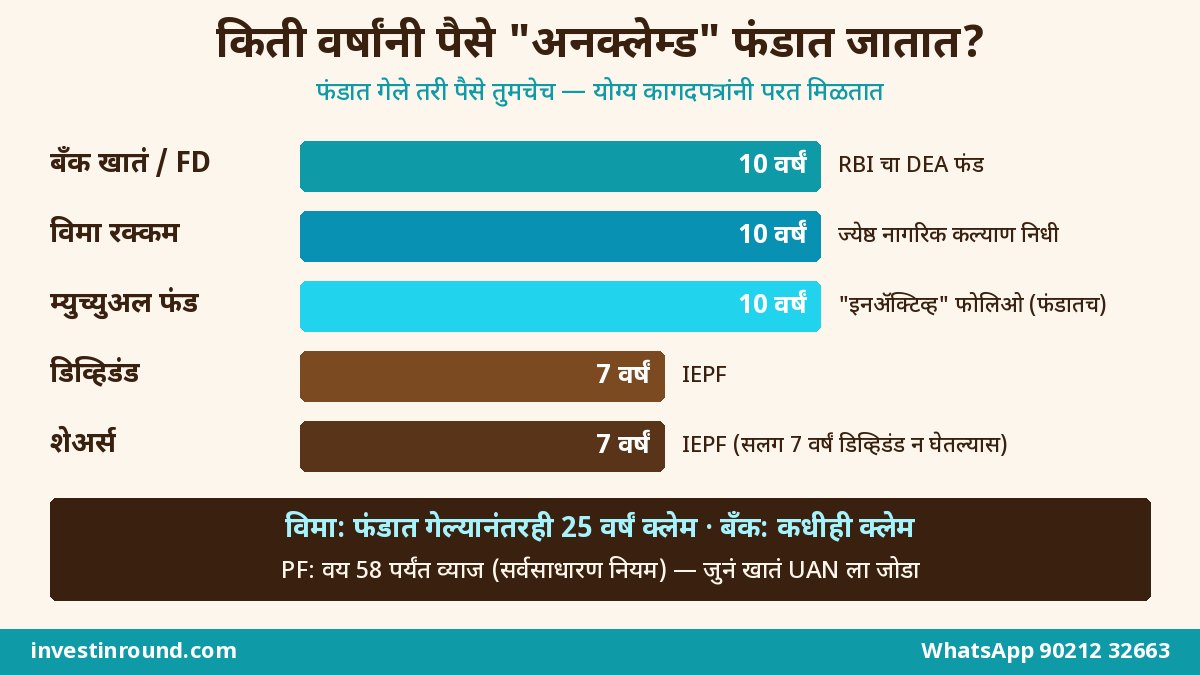
| मालमत्ता | किती वर्षांनी “अनक्लेम्ड” फंडात जाते? | कोणत्या फंडात? | नंतर क्लेम करता येतं का? |
|---|---|---|---|
| बँक बचत/चालू खातं | 10 वर्षं व्यवहार नसल्यास | RBI चा DEA फंड | हो, कधीही — बँकेमार्फत |
| मुदत संपलेली FD | मुदतीनंतर 10 वर्षं | RBI चा DEA फंड | हो, बँकेमार्फत |
| कंपनीचा डिव्हिडंड | अनपेड अकाउंटमध्ये 7 वर्षं | IEPF | हो, IEPF-5 ने |
| शेअर्स (सलग 7 वर्षं डिव्हिडंड न घेतल्यास) | 7 वर्षं | IEPF | हो, IEPF-5 ने (डिमॅटमध्ये) |
| विम्याची रक्कम | 10 वर्षांहून जास्त | ज्येष्ठ नागरिक कल्याण निधी | हो, ट्रान्सफरनंतर 25 वर्षांपर्यंत |
| म्युच्युअल फंड युनिट्स | 10 वर्षं व्यवहार नसल्यास “इनॲक्टिव्ह” | फंडातच राहतात | हो, KYC करून |
सापडलेले पैसे आता कुठे ठेवायचे? स्मार्ट पुनर्गुंतवणूक
पैसे परत मिळाले की सगळ्यात मोठी चूक म्हणजे — “हे तर बोनसच आहे” म्हणून ते लगेच नवा मोबाईल किंवा दिवाळी खरेदीत उडवणं. थोडं थांबा. हे पैसे तुमच्या कुटुंबाच्या आर्थिक पायाचा भाग बनवा. रकमेनुसार साधारण असा विचार करता येईल:
| सापडलेली रक्कम | सुचवलेला वापर | का? |
|---|---|---|
| ₹25,000 पर्यंत | आपत्कालीन निधीत भर (बचत खातं/लिक्विड फंड) | अडचणीच्या वेळी लगेच हाताशी |
| ₹25,000 ते ₹2 लाख | आधी महागडं कर्ज (क्रेडिट कार्ड, ॲप लोन) फेडा; उरलेले इंडेक्स फंडात टप्प्याटप्प्याने | 30-40% व्याजाचं कर्ज फेडणं हाच सगळ्यात मोठा “परतावा” |
| ₹2 लाखांहून जास्त, घरात ज्येष्ठ असतील | काही भाग SCSS/FD सारख्या सुरक्षित पर्यायात, काही दीर्घकाळासाठी SIP मध्ये | नियमित उत्पन्न + वाढ यांचा मेळ |
| शेअर्स परत मिळाले असतील | लगेच विकू नका; कंपनी, मूल्य आणि तुमच्या पोर्टफोलिओत त्याचा वाटा तपासा | भावनेवर नाही, गरजेनुसार निर्णय |
घरात ज्येष्ठ नागरिक असतील तर त्यांच्यासाठी सुरक्षित पर्याय कोणते, हे आमच्या SCSS vs FD vs MIS तुलनेत सविस्तर दिलं आहे.
टॅक्सचं काय?
परत मिळालेली मूळ रक्कम (मुद्दल) तुमचीच असल्यामुळे त्यावर नवीन टॅक्स लागत नाही. पण त्यावर मिळालेलं व्याज आणि डिव्हिडंड हे उत्पन्न मानलं जातं आणि ज्या वर्षी ते मिळालं त्या वर्षी तुमच्या स्लॅबनुसार करपात्र असू शकतं. शेअर्स किंवा फंड युनिट्स विकले तर नेहमीचे कॅपिटल गेन नियम लागू होतात. PF अंतिम सेटलमेंटवर सेवेच्या वर्षांनुसार नियम वेगळे असतात. रक्कम मोठी असेल तर ITR भरताना CA चा सल्ला घ्या. ITR रिफंड अडकला असेल तर त्याची कारणं आमच्या ITR रिफंड लेखात दिली आहेत.
सावधान! “तुमचे पैसे परत मिळवून देतो” असे फसवे कॉल्स
जिथे पैसा, तिथे फसवणूक. अनक्लेम्ड पैशांबद्दल जागरूकता वाढली तशी फसवणूक करणारेही सक्रिय झाले आहेत. असे मेसेज किंवा कॉल्स येऊ शकतात:
- “तुमच्या नावाने RBI कडे ₹4.5 लाख पडून आहेत, प्रोसेसिंग फी ₹2,999 भरा.”
- “IEPF मधून शेअर्स काढून देतो, फक्त तुमचा डिमॅट पासवर्ड आणि OTP सांगा.”
- “विमा पॉलिसीचा बोनस मिळवण्यासाठी ही लिंक उघडा आणि UPI पिन टाका.”
हे नियम पाठ करा:
- UDGAM, IEPF, MITRA, बिमा भरोसा — या सगळ्या ठिकाणी शोध मोफत आहे. कोणतीही “फी” मागणारा माणूस संशयास्पद आहे.
- OTP, UPI पिन, नेट बँकिंग पासवर्ड कधीच कुणाला सांगू नका — RBI, बँक किंवा सरकारी अधिकारी ते कधीच मागत नाहीत.
- पैसे घेण्यासाठी कधीच UPI पिन टाकावा लागत नाही. पिन फक्त पैसे पाठवताना लागतो.
- फक्त अधिकृत वेबसाइट्स (.gov.in, rbi.org.in) थेट ब्राउझरमध्ये टाइप करून उघडा; SMS मधल्या लिंक्सवर क्लिक करू नका.
- फसवणूक झाली तर लगेच 1930 वर कॉल करा किंवा cybercrime.gov.in वर तक्रार करा.
घरातल्या ज्येष्ठांना अशा फसवणुकीपासून कसं वाचवायचं, हे आमच्या UPI फ्रॉड सुरक्षा लेखात सोप्या भाषेत सांगितलं आहे.
पुन्हा पैसे विसरू नयेत म्हणून: 30 मिनिटांची “फॅमिली मनी डायरी”
पैसे शोधणं हे अर्धं काम. पुढच्या पिढीला असा शोध करावाच लागू नये, हे खरं शहाणपण. यासाठी एक साधी “मनी डायरी” बनवा — कागदावर किंवा मोबाईलवरच्या सुरक्षित नोटमध्ये.
- सगळी बँक खाती लिहा: बँक, शाखा, खात्याचा प्रकार, शेवटचे 4 अंक, नॉमिनी कोण.
- FD/RD ची यादी: मुदत संपण्याची तारीख आणि “ऑटो-रिन्यूअल” आहे का.
- डिमॅट आणि म्युच्युअल फंड: ब्रोकरचं नाव, DP-ID, फंड हाऊसची यादी. वर्षातून एकदा CAS (कन्सॉलिडेटेड अकाउंट स्टेटमेंट) काढा.
- विमा पॉलिसी: कंपनी, पॉलिसी नंबर, मॅच्युरिटी तारीख, नॉमिनी.
- PF/NPS: UAN आणि PRAN नंबर.
- नॉमिनी अपडेट: सगळ्या खात्यांवर नॉमिनी नोंदवा आणि तो सध्याचा आहे याची खात्री करा.
- मोबाईल-ईमेल अपडेट: नंबर बदलला की बँक, डिमॅट, फंड, विमा — सगळीकडे अपडेट करा.
- न लागणारी खाती बंद करा: जुनी पगार खाती, न वापरलेली दुसरी-तिसरी बचत खाती बंद करा.
- जोडीदार आणि एका विश्वासू व्यक्तीला ही डायरी कुठे ठेवली आहे ते सांगा.
- दरवर्षी दिवाळीला अपडेट: साफसफाईसोबत डायरीही अपडेट करण्याची घरची परंपरा बनवा!
महाराष्ट्रातल्या कुटुंबांसाठी खास मुद्दे
आपल्याकडे काही गोष्टी विशेषतः लक्षात ठेवाव्यात:
- सहकारी बँका आणि पतसंस्था: महाराष्ट्रात सहकारी बँकांचं जाळं मोठं आहे. सहकारी बँका RBI च्या नियमनाखाली येतात, पण कोणत्या बँकेची माहिती UDGAM वर उपलब्ध आहे हे बदलू शकतं — शोध न मिळाल्यास थेट बँकेच्या शाखेत लेखी चौकशी करा. पतसंस्था (क्रेडिट सोसायट्या) वेगळ्या कायद्याखाली चालतात, त्यांच्यासाठी थेट संस्थेकडेच विचारणा करा.
- गावाकडचं खातं: शहरात स्थलांतर केलेल्या अनेकांचं गावाकडच्या बँकेत किंवा पोस्टात खातं असतं. पोस्ट ऑफिसच्या योजनांसाठी जवळच्या पोस्ट ऑफिसमध्ये चौकशी करा.
- लग्नानंतर नाव बदल: महिलांच्या जुन्या नावावरची खाती शोधताना माहेरचं नाव वापरा, आणि क्लेम करताना विवाह प्रमाणपत्र किंवा राजपत्रातील नाव बदलाची नोंद सोबत ठेवा.
- भाषा: बँकेत फॉर्म मराठीत समजावून सांगण्याची विनंती करायला संकोच करू नका — ग्राहक म्हणून तो तुमचा हक्क आहे.
अनक्लेम्ड पैसे कसे शोधायचे: नेहमी विचारले जाणारे प्रश्न (FAQ)
माझ्या नावाने कुठे अनक्लेम्ड पैसे आहेत हे कसं तपासायचं?
सगळ्यात सोपी सुरुवात unclaimedassetsportal.in वरून करा. तिथून बँक ठेवींसाठी RBI चं UDGAM, शेअर्ससाठी IEPF, म्युच्युअल फंडसाठी MITRA आणि विम्यासाठी बिमा भरोसा — या सगळ्या शोध सुविधांपर्यंत पोहोचता येतं. शोध मोफत आहे.
बँक खातं किती वर्षांनी इनऑपरेटिव्ह होतं?
RBI च्या नियमांनुसार बचत किंवा चालू खात्यात दोन वर्षांहून जास्त काळ ग्राहकाने स्वतः कोणताही व्यवहार केला नाही तर ते इनऑपरेटिव्ह होतं. 10 वर्षं रक्कम क्लेम झाली नाही तर ती RBI च्या DEA फंडात जाते.
DEA फंडात गेलेले पैसे परत मिळतात का?
हो. खातेदार किंवा त्याचे कायदेशीर वारस कधीही संबंधित बँकेत क्लेम करू शकतात. बँक पैसे देते आणि नंतर RBI कडून परत घेते. लागू नियमांनुसार व्याजही मिळतं.
इनऑपरेटिव्ह खातं पुन्हा सुरू करायला बँक फी घेऊ शकते का?
नाही. RBI च्या सूचनेनुसार इनऑपरेटिव्ह खातं सुरू करण्यासाठी शुल्क घेता येत नाही आणि इनऑपरेटिव्ह खात्यावर किमान शिल्लकीचा दंडही लावता येत नाही. KYC अपडेट कोणत्याही शाखेत करता यायला हवं.
IEPF मध्ये गेलेले शेअर्स परत मिळवायला डिमॅट खातं लागतं का?
हो. IEPF मधून शेअर्स फक्त सक्रिय डिमॅट खात्यात परत येतात. IEPF-5 फॉर्ममध्ये तुमचा डिमॅट क्रमांक द्यावा लागतो. डिव्हिडंडची रक्कम आधार-लिंक बँक खात्यात येते.
वडिलांच्या नावचे पैसे आहेत, पण नॉमिनी नाही — काय करायचं?
कायदेशीर वारस म्हणून क्लेम करता येतो. मृत्यू दाखल्यासोबत वारसांचं प्रतिज्ञापत्र, इतर वारसांचं ना-हरकत पत्र आणि इंडेम्निटी बॉन्ड लागू शकतो. रक्कम मोठी असेल तर बँक किंवा कंपनी कोर्टाचं वारसा प्रमाणपत्र मागू शकते.
विम्याचे अनक्लेम्ड पैसे किती वर्षांपर्यंत क्लेम करता येतात?
10 वर्षांहून जास्त काळ अनक्लेम्ड राहिलेली रक्कम ज्येष्ठ नागरिक कल्याण निधीत जाते, पण त्यानंतरही ट्रान्सफरच्या तारखेपासून 25 वर्षांपर्यंत विमा कंपनीकडे क्लेम करता येतो.
जुन्या PF खात्यावर अजून व्याज मिळतं का?
सर्वसाधारणपणे सदस्याचं वय 58 होईपर्यंत जुन्या PF खात्यावर व्याज जमा होत राहतं. तरीही जुनं खातं UAN ला जोडून सध्याच्या खात्यात ट्रान्सफर करणं चांगलं.
पैसे परत मिळवून देण्यासाठी एजंट नेमावा का?
गरज नाही. सगळी अधिकृत प्रक्रिया मोफत आहे आणि IEPF सारख्या संस्थांनी स्पष्ट सांगितलं आहे की ते मध्यस्थांना मान्यता देत नाहीत. फी मागणारे, OTP किंवा पासवर्ड मागणारे कॉल्स फसवे असू शकतात.
परत मिळालेल्या पैशांवर टॅक्स लागतो का?
मूळ रक्कम तुमचीच असल्यामुळे तिच्यावर नवा टॅक्स नाही. पण व्याज आणि डिव्हिडंड करपात्र उत्पन्न मानलं जाऊ शकतं, आणि शेअर्स/फंड विकल्यावर कॅपिटल गेन नियम लागू होतात. मोठ्या रकमेसाठी CA चा सल्ला घ्या.
शेवटचं सांगणं: यंदा लक्ष्मीपूजनाआधी “हरवलेली लक्ष्मी” घरी आणा
मित्रांनो, आपण दिवाळीला घर स्वच्छ करतो कारण स्वच्छ घरात लक्ष्मी येते असं मानतो. पण कदाचित तुमची काही लक्ष्मी आधीच कुठल्यातरी बँकेच्या, कंपनीच्या किंवा विमा कंपनीच्या नोंदीत तुमची वाट पाहत बसली आहे. यंदा धनत्रयोदशी (6 नोव्हेंबर) आणि लक्ष्मीपूजन (8 नोव्हेंबर) च्या आधी एक संध्याकाळ काढा, घरच्यांसोबत बसा, जुने कागद बाहेर काढा आणि वर सांगितलेली पोर्टल्स तपासा.
सापडलं तर उत्तम — ते पैसे शहाणपणाने गुंतवा. नाही सापडलं तरी उत्तम — कारण त्या निमित्ताने तुमची “फॅमिली मनी डायरी” तयार होईल, आणि पुढच्या पिढीला असा शोध घ्यावा लागणार नाही.
कागदपत्रांबद्दल शंका असेल, IEPF फॉर्म भरताना अडचण येत असेल, किंवा सापडलेले पैसे कुठे गुंतवायचे हे ठरवायचं असेल — तर आम्हाला WhatsApp वर बिनधास्त मेसेज करा. तुम्हा सर्वांना दिवाळीच्या मनःपूर्वक शुभेच्छा!
🔍 तुमच्या कुटुंबाचे विसरलेले पैसे शोधायला मदत हवी?
कोणत्या नावाने, कोणत्या बँकेत/कंपनीत पैसे असू शकतात ते सांगा — पोर्टलवर शोध, कागदपत्रं आणि सापडलेले पैसे कुठे गुंतवायचे, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा