आर्थिक नियोजन कसे करावे? 8 पायऱ्यांची 30 दिवसांची सोपी वही
आर्थिक नियोजन कसे करावे? आधी आजची स्थिती (उत्पन्न, खर्च, कर्ज, बचत) लिहा, मग ध्येये ठरवा, बजेट आखा, आपत्कालीन निधी आणि विमा तयार करा, कर्ज नियंत्रित करा, आणि त्यानंतरच गुंतवणूक सुरू करा.
या 8 पायऱ्या 30 दिवसांत एका वहीत पूर्ण करता येतात. शेवटी वर्षातून एकदा आढावा घेतल्याने योजना जिवंत राहते.
आर्थिक नियोजन कसे करावे हा प्रश्न विचारणाऱ्यांपैकी बहुतेक जणांना "आर्थिक नियोजन म्हणजे काय" हे साधारण माहीत असते; अडचण "सुरुवात कुठून?" ही असते. म्हणून हा लेख संकल्पनांपेक्षा कृतीवर भर देतो: 30 दिवस, 8 पायऱ्या, एक वही आणि एक पेन. संकल्पनेची ओळख हवी असेल तर आधी संपूर्ण आर्थिक नियोजन गाईड वाचू शकता.
येथे कोणताही फंड, विमा कंपनी किंवा ब्रोकर सुचवलेला नाही; प्रक्रिया शिकवली आहे. तुमचे आकडे वेगळे असतील, पण पद्धत तीच.
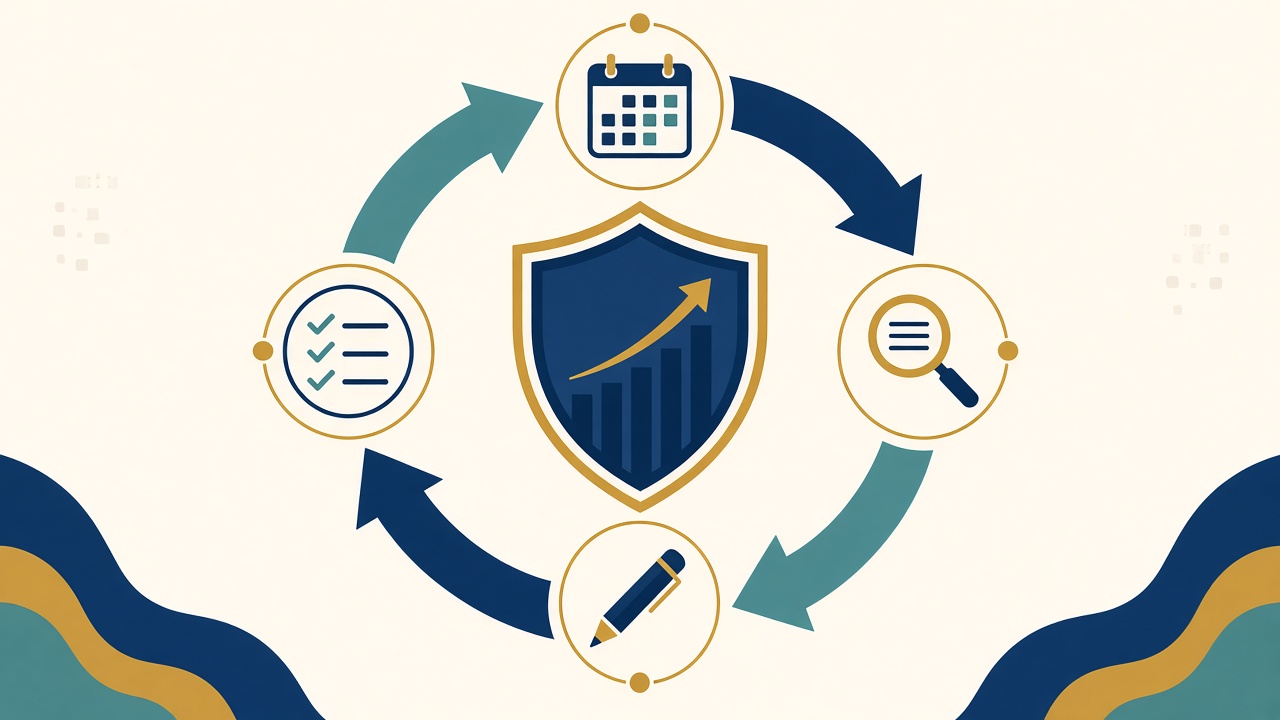
आर्थिक नियोजन कसे करावे: 8 पायऱ्यांचा नकाशा
- आजची स्थिती: उत्पन्न, खर्च, कर्ज, बचत लिहा.
- ध्येये: कशासाठी आणि कधी?
- बजेट: पैसा कुठे जाणार हे आधी ठरवा.
- आपत्कालीन निधी: अडचणीसाठी ढाल.
- विमा: मुदत विमा आणि आरोग्य विमा.
- कर्ज: महागडे कर्ज कमी करा.
- गुंतवणूक: ध्येय आणि कालावधीनुसार.
- आढावा: वर्षातून एकदा तपासणी.
क्रम महत्त्वाचा आहे. बहुतेक चुका क्रम चुकल्यामुळे होतात — विमा आणि आपत्कालीन निधी नसताना थेट शेअर बाजारात जाणे हे सर्वाधिक सामान्य उदाहरण.
आर्थिक नियोजन कसे करावे: पायरी 1 — आजची स्थिती लिहा
वहीत चार रकाने करा.
- उत्पन्न: हातात येणारे मासिक उत्पन्न (नेट). व्यवसाय असेल तर गेल्या 12 महिन्यांची सरासरी.
- खर्च: गेल्या 3 महिन्यांचे बँक स्टेटमेंट आणि UPI इतिहास पाहून लिहा. स्मरणशक्तीवर विश्वास ठेवू नका; कारण लोक सरासरी 20–30% खर्च विसरतात.
- कर्ज: प्रत्येक कर्जाची रक्कम, व्याजदर आणि EMI.
- मालमत्ता: बँक बचत, FD, PF, म्युच्युअल फंड, सोने, जमीन.
मालमत्तेतून कर्ज वजा केल्यावर तुमचे "नेट वर्थ" दिसते. हा आकडा पहिल्यांदा पाहताना अस्वस्थ वाटू शकते; पण नियोजनाचा हाच पाया असतो.
आर्थिक नियोजन कसे करावे: पायरी 2 — ध्येये ठरवा आणि महागाई लक्षात घ्या
ध्येय "भरपूर पैसे" असे नको; ते नेमके असावे: काय, किती रक्कम, कधी. उदाहरणार्थ "12 वर्षांनी मुलाच्या उच्च शिक्षणासाठी आजच्या भावाने ₹10 लाख".
शिक्षणाचा खर्च दरवर्षी 8% ने वाढतो असे गृहीत धरले (हे फक्त गणित आहे; प्रत्यक्ष दर वेगळा असू शकतो), तर 10 लाख × (1.08)12 ≈ ₹25.2 लाख लागतील. म्हणजे ध्येयाची रक्कम आजच्या आकड्याच्या अडीचपट असू शकते. म्हणूनच ध्येय लिहिताना "आजची किंमत" आणि "भविष्यातील किंमत" असे दोन आकडे लिहा.
ध्येयांची तीन गटांत विभागणी करा: अल्प (0–3 वर्षे), मध्यम (3–7), दीर्घ (7+). हेच पुढे गुंतवणुकीचे साधन ठरवण्यास मदत करेल.
आर्थिक नियोजन कसे करावे: पायरी 3 — बजेट कसे आखावे?
"50-30-20" हा नियम (50% गरजा, 30% इच्छा, 20% बचत) चांगली सुरुवात आहे, पण तुमच्या शहरानुसार आणि उत्पन्नानुसार बदलावा लागतो. खालील काल्पनिक उदाहरण पाहा: मासिक नेट उत्पन्न ₹60,000.
| शीर्षक | रक्कम (₹) |
|---|---|
| भाडे/गृहकर्ज EMI | 15,000 |
| किराणा आणि दूध | 9,000 |
| वीज, मोबाईल, इंटरनेट | 4,000 |
| प्रवास | 4,000 |
| मुलाची फी | 5,000 |
| विमा हप्ते (मासिक भाग) | 3,000 |
| वैद्यकीय आणि इतर आवश्यक | 4,000 |
| एकूण गरजा | 44,000 |
| इच्छा (बाहेर जेवण, मनोरंजन, खरेदी) | 6,000 |
| बचत आणि गुंतवणूक | 10,000 |
बेरीज ₹60,000. येथे बचत 16.7% आहे; सुरुवातीला 10% पण जमले तरी चालेल, आणि पगारवाढ झाल्यावर प्रमाण वाढवा. महत्त्वाचे: बचत महिन्याच्या शेवटी उरलेल्या पैशांतून नव्हे, तर पगार येताच आधी बाजूला काढा (ऑटो-डेबिट).
आर्थिक नियोजन कसे करावे: पायरी 4 — आपत्कालीन निधी तयार करा
नोकरी जाणे, आजारपण, अचानक दुरुस्ती — अशा प्रसंगी गुंतवणूक मोडावी लागू नये म्हणून आपत्कालीन निधी असतो. सामान्य नियम 3–6 महिन्यांच्या आवश्यक खर्चाइतका. वरील उदाहरणात आवश्यक खर्च ₹44,000, म्हणजे 3 महिने = ₹1.32 लाख. महिन्याला ₹10,000 बाजूला ठेवले तर हे ध्येय सुमारे 13 महिन्यांत गाठता येते. तोपर्यंत इतर गुंतवणूक छोट्या प्रमाणात ठेवावी की थांबवावी हे तुमच्या परिस्थितीवर अवलंबून.
हा निधी बचत खात्यात किंवा सहज काढता येणाऱ्या कमी जोखमीच्या साधनात ठेवतात; येथे परतावा नव्हे, उपलब्धता महत्त्वाची. बोनस हाती आल्यावर या निधीला प्राधान्य देण्याबद्दल दिवाळी बोनस आला? कुठे वापरायचा येथे विचार दिला आहे.
आर्थिक नियोजन कसे करावे: पायरी 5 — विमा (आधी संरक्षण, मग गुंतवणूक)
कुटुंबावर अवलंबून असलेल्या कमावत्या व्यक्तीसाठी मुदत विमा (Term Insurance) आणि संपूर्ण कुटुंबासाठी आरोग्य विमा हे दोन आवश्यक आधारस्तंभ आहेत. मुदत विम्याचे महत्त्व टर्म इन्शुरन्स का महत्त्वाचा येथे वाचा; आरोग्य विम्याचे कव्हर वाढवण्याचा पर्याय सुपर टॉप-अप या लेखात आहे. विमा आणि गुंतवणूक वेगळी ठेवणे सोपे आणि पारदर्शक असते. विम्याबद्दलची अधिकृत माहिती आणि तक्रार प्रक्रिया IRDAI च्या संकेतस्थळावर आहे.
आर्थिक नियोजन कसे करावे: पायरी 6 — कर्जाचे नियोजन
कर्जाचे दोन प्रकार करा: महागडे (क्रेडिट कार्ड, वैयक्तिक कर्ज) आणि कमी व्याजाचे (गृहकर्ज). महागडे कर्ज आधी फेडा; कारण त्याचे व्याज इतर गुंतवणुकीतील संभाव्य परताव्यापेक्षा जास्त असू शकते आणि तो तोटा निश्चित असतो. गृहकर्ज लवकर फेडायचे की SIP करायचे याचा विचार होम लोन प्रीपेमेंट की SIP? मध्ये आहे. कर्ज फेडण्याचे दोन सोपे मार्ग: "स्नोबॉल" (सर्वात लहान कर्ज आधी) आणि "अॅव्हलांच" (सर्वात जास्त व्याजाचे आधी). दुसरा मार्ग आर्थिकदृष्ट्या स्वस्त पडतो; पहिला मानसिकदृष्ट्या प्रेरणा देतो.
आर्थिक नियोजन कसे करावे: पायरी 7 — गुंतवणूक कशी सुरू करावी?
वरील 6 पायऱ्या झाल्यावर गुंतवणुकीची सुरुवात. कालावधीनुसार साधारण विचार:
- 0–3 वर्षे: सुरक्षितता आणि उपलब्धता — बँक ठेवी आणि तत्सम साधने.
- 3–7 वर्षे: मिश्र (हायब्रीड) आणि कर्ज-आधारित साधनांचा विचार.
- 7+ वर्षे: इक्विटीसारखी वाढीची साधने; चढ-उतार सहन करण्याची तयारी हवी.
नियमित गुंतवणुकीसाठी SIP हा एक सोपा मार्ग आहे — SIP म्हणजे काय? वाचा. SIP चा परतावा निश्चित नसतो आणि त्यात तोटाही होऊ शकतो; म्हणून कालावधी आणि रक्कम तुमच्या ध्येयाशी जोडा. फंड निवडताना नोंदणी आणि माहितीसाठी SEBI च्या इन्व्हेस्टर पोर्टलचा वापर करा.
आर्थिक नियोजन कसे करावे: ध्येयापासून मासिक रक्कम कशी काढावी? (गणित)
मागील उदाहरणातील ध्येय: 12 वर्षांनी सुमारे ₹25.2 लाख. मासिक नियमित गुंतवणूक किती लागेल, हे गृहीत वार्षिक दरावर अवलंबून असते. केवळ गणित म्हणून पाहा: दर 10% धरल्यास सुमारे ₹9,040 दरमहा, आणि दर 6% धरल्यास सुमारे ₹11,930 दरमहा. म्हणजे दरामध्ये थोडा फरक पडला की मासिक रक्कम सुमारे ₹2,900 ने बदलते. हा परतावा कोणत्याही साधनाचा "वादा" नाही; तुम्ही फक्त कमी-जास्त परिस्थितीची कल्पना घेत आहात. नियोजनात नेहमी दोन-तीन दर गृहीत धरून पाहा आणि जास्त सावध दर निवडा.
जर मासिक रक्कम ₹10,000 बचतीपेक्षा जास्त निघाली, तर तीन पर्याय: ध्येयाची रक्कम कमी करा, कालावधी वाढवा, किंवा उत्पन्न वाढवा. बजेटचे बाकी भाग आणि ध्येये यांचे असे "जुळवणे" हेच खरे आर्थिक नियोजन.
आर्थिक नियोजन कसे करावे: बजेटच्या तीन पद्धती — तुमच्यासाठी कोणती?
- 50-30-20: गरजा, इच्छा आणि बचत यांचे साधे प्रमाण; नवशिक्यांसाठी सोपे.
- शून्याधारित बजेट (Zero-based): उत्पन्नातील प्रत्येक रुपयाला नाव देणे; उत्पन्न वजा खर्च वजा बचत = 0. शिस्तप्रिय लोकांसाठी.
- लिफाफा पद्धत (Envelope): खर्चाचे गट ठरवून त्यांच्यासाठी ठराविक रक्कम; संपली की खर्च बंद. खरेदीची सवय बिघडलेल्यांसाठी.
कोणतीही पद्धत चालेल, पण ती 3 महिने न चुकता पाळली गेली तरच तुमची आहे असे म्हणता येईल. पद्धतीपेक्षा सातत्य महत्त्वाचे.
आर्थिक नियोजन कसे करावे: उत्पन्न अनियमित असल्यास (दुकानदार, शेतकरी, फ्रीलान्सर)
पगारदार नसाल आणि उत्पन्न महिना-महिना बदलत असेल तर: गेल्या 12 महिन्यांचे सर्वात कमी उत्पन्न "सुरक्षित मासिक उत्पन्न" धरा आणि त्यावर बजेट बनवा. त्यापेक्षा जास्त आलेली रक्कम "चांगल्या महिन्याचा बोनस" मानून आपत्कालीन निधी आणि कर्जफेडीकडे वळवा. आपत्कालीन निधी 6–12 महिन्यांचा हवा, कारण उत्पन्नातील धक्का जास्त असतो. करासाठी (विशेषतः आगाऊ कर) वेगळी तरतूद ठेवा. अशा स्थितीत हप्त्याचा आग्रह न धरता "टक्केवारी" पद्धत सोपी: प्रत्येक वसुलीतून 20% बचतीसाठी बाजूला काढा.
आर्थिक नियोजन कसे करावे: सोपी साधने — वही, स्प्रेडशीट आणि अॅप्स
सुरुवातीला कागदी वही पुरेशी. नंतर मोबाईलवरील नोट्स किंवा गूगल शीटमध्ये उत्पन्न, खर्च, ध्येये आणि कर्ज असे चार टॅब बनवा. बँक अॅपचे स्टेटमेंट डाउनलोड करून खर्चाचे वर्गीकरण करता येते. कोणतेही अॅप वापरताना तुमचे बँक तपशील, OTP किंवा पासवर्ड कधीही देऊ नका. गुंतवणूक अॅप्स आणि सल्लागार निवडताना ते नोंदणीकृत आहेत का हे SEBI च्या संकेतस्थळावर तपासा.
आर्थिक नियोजन कसे करावे: पैशांबद्दलच्या भावना आणि सवयी
आर्थिक नियोजन हे फक्त गणित नाही; ते सवयींचे काम आहे. "आत्ता खर्च केला तरी चालेल", "पुढच्या महिन्यापासून बचत करू", "सगळ्यांकडे आहे मग मलाही हवे" — ही वाक्ये नियोजनाला सर्वाधिक हानी पोहोचवतात. काही सोपे उपाय: मोठ्या खरेदीपूर्वी 48 तासांचा नियम (दोन दिवस थांबा); क्रेडिट कार्डचे बिल पूर्ण भरा; सोशल मीडियावरील जीवनशैलीशी स्वतःची तुलना टाळा; आणि वर्षातून एकदा स्वतःला बक्षीसही द्या, कारण अति कंजूषपणा टिकत नाही. लहान यश साजरे करा — पहिला आपत्कालीन निधी, पहिले कर्ज बंद, पहिले वर्ष सातत्याने SIP.
आर्थिक नियोजन कसे करावे: कर आणि नियोजन — कुठे लक्ष द्यावे?
गुंतवणूक आणि विमा निवडताना कराचे परिणाम पाहणे आवश्यक आहे, पण कर वाचवण्यासाठी निरुपयोगी उत्पादन घेणे ही चूक आहे. प्रथम ध्येय आणि गरज, नंतर कर. उदाहरणार्थ पगारदार असाल तर निवृत्ती बचतीचे काही पर्याय कराच्या दृष्टीने उपयोगी असू शकतात; NPS म्हणजे काय? येथे ओळख आहे. कर नियम वारंवार बदलतात, म्हणून आयकर विभागाच्या अधिकृत पोर्टलवर किंवा कर सल्लागाराकडे चालू नियम तपासा.
आर्थिक नियोजन कसे करावे: पायरी 8 — आढावा, ऑटोमेशन आणि नॉमिनी
वर्षातून एकदा (आर्थिक वर्षाच्या शेवटी किंवा वाढदिवशी) संपूर्ण वही पुन्हा तपासा: उत्पन्न वाढले का, ध्येये बदलली का, कर्ज किती कमी झाले, आणि प्रत्येक गुंतवणूक योजना अजून उद्देशाला साजेशी आहे का. बचतीचे हप्ते ऑटो-डेबिट असावेत म्हणजे इच्छाशक्तीवर ताण पडत नाही. आणि सर्व खात्यांवर नॉमिनी लावला आहे का ते पाहा; नियम आणि तपशील नॉमिनी नियम 2026 मध्ये आहेत.
आर्थिक नियोजन कसे करावे: 30 दिवसांची कृती योजना
- आठवडा 1: आजची स्थिती (उत्पन्न, खर्च, कर्ज, मालमत्ता) आणि ध्येये लिहा.
- आठवडा 2: बजेट बनवा; ऑटो-डेबिट सेट करा; आपत्कालीन निधीचे लक्ष्य ठरवा.
- आठवडा 3: विम्याचा आढावा; कर्जाची यादी आणि फेडण्याचा क्रम ठरवा.
- आठवडा 4: गुंतवणूक साधनांची माहिती वाचा; छोटी सुरुवात करा; आढाव्याची तारीख ठरवा.
30 दिवसांनंतर तुमच्याकडे एक कागदी योजना असेल. त्यानंतरचे काम फक्त सातत्य आणि वार्षिक आढावा.
आर्थिक नियोजन कसे करावे: सामान्य चुका आणि त्यांचे उपाय
- बजेट न करता गुंतवणूक: आधी खर्च कळू द्या.
- फक्त परताव्यावर लक्ष: शुल्क, कर आणि जोखीम पाहा.
- इतरांचे पाहून निर्णय: प्रत्येकाची ध्येये वेगळी असतात.
- विमा गुंतवणुकीत मिसळणे: विमा विमा म्हणून, गुंतवणूक गुंतवणूक म्हणून.
- आढावा न घेणे: योजना एकदा बनवून विसरल्यास उपयोग नाही.
- "हमखास झटपट वाढ" योजनांना बळी पडणे: अशा आश्वासनांपासून दूर राहा.
आर्थिक नियोजन कसे करावे: पती-पत्नी एकत्र का करावे?
जोडीदार दोघेही कमावते असोत किंवा एक गृहिणी/गृहस्थ असो, आर्थिक नियोजन दोघांनी एकत्र बसून करणे उत्तम. एका व्यक्तीला सर्व माहिती असेल आणि दुसऱ्याला नसेल, तर अनपेक्षित प्रसंगी मोठी अडचण होते. वहीत "कोणती खाती, कुठे, कोणत्या नावावर" याची नोंद ठेवा आणि दोघांनाही वाचता यावी अशा सोप्या मराठीत लिहा. सुट्टीचा दिवस ठरवून महिन्यातून एकदा 30 मिनिटे "मनी मीटिंग" घ्या; त्यातून वादही कमी होतात आणि सातत्य टिकते.
पुढची पायरी म्हणून आर्थिक नियोजन टिप्स: बजेट, बफर, विमा आणि शिस्त हे पान वाचा आणि RBI चे आर्थिक शिक्षण पृष्ठ पाहा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
1) आर्थिक नियोजन कसे करावे — सुरुवात किती रकमेतून करता येते?
कोणत्याही रकमेतून. पहिली पायरी पैसे गुंतवणे नसून हिशोब लिहिणे आहे. मासिक ₹500–₹1,000 बाजूला ठेवून आपत्कालीन निधी सुरू करता येतो; रक्कम सवयीने वाढवता येते.
2) आर्थिक नियोजन करताना सर्वात आधी काय करावे?
तीन महिन्यांचे उत्पन्न-खर्च लिहा आणि कर्जाची यादी बनवा. त्यानंतर आपत्कालीन निधी आणि विमा. गुंतवणूक हा त्यानंतरचा टप्पा आहे.
3) आर्थिक नियोजनासाठी आर्थिक सल्लागार आवश्यक आहे का?
सुरुवातीला स्वतः वही भरणे शक्य आहे. गुंतागुंतीची परिस्थिती (अनेक मालमत्ता, व्यवसाय, कर) असल्यास SEBI-नोंदणीकृत गुंतवणूक सल्लागाराचा सल्ला उपयुक्त. सल्लागाराची फी आणि नोंदणी आधी तपासा.
4) पगार कमी असेल तर आर्थिक नियोजन कसे करावे?
तीच प्रक्रिया; फक्त रक्कम लहान. प्राधान्य: खर्चाचा हिशोब, कमी हप्त्याचा आरोग्य विमा, छोटा आपत्कालीन निधी. उत्पन्न वाढवण्याच्या कौशल्यांवरही थोडा वेळ गुंतवा.
5) बजेट पाळता येत नसेल तर काय करावे?
बजेट अवास्तव असेल तर ते बदला, स्वतःला दोष देऊ नका. बचत ऑटो-डेबिटने आधी बाजूला काढा आणि उरलेल्या पैशांत खर्च बसवा. दर महिन्याला 15 मिनिटांचा आढावा पुरेसा.
6) आर्थिक नियोजन कसे करावे यात कराचा विचार कुठे येतो?
बजेट आणि गुंतवणुकीच्या प्रत्येक निर्णयात कराचा परिणाम असतो — व्याज, भांडवली नफा, विमा. नियम बदलू शकतात; चालू नियम आयकर विभागाच्या अधिकृत पोर्टलवर किंवा कर सल्लागाराकडे तपासा.
7) आर्थिक नियोजनाचा आढावा किती वेळा घ्यावा?
किमान वर्षातून एकदा; आणि नोकरी बदल, लग्न, मूल, घर खरेदी, मोठे आजारपण अशा जीवनातील मोठ्या बदलानंतर लगेच.
8) माझी वही भरायला मदत हवी असल्यास?
तुमची स्थिती थोडक्यात WhatsApp वर लिहा: 9021232663. आम्ही मराठीत प्रक्रिया समजावून सांगू; कोणतेही उत्पादन विकले जात नाही.
अधिकृत स्रोत (शासकीय / नियामक)
- SEBI इन्व्हेस्टर पोर्टल – Money Matters — गुंतवणुकीची मूलतत्त्वे
- RBI फायनान्शियल एज्युकेशन — बजेट, बचत आणि कर्ज
- IRDAI – अधिकृत संकेतस्थळ — विम्याची अधिकृत माहिती
तुमची आर्थिक नियोजनाची वही भरायला मदत हवी?
उत्पन्न, खर्च आणि ध्येये थोडक्यात सांगा — पुढची पायरी मराठीत समजावून सांगू (कोणतेही उत्पादन विकले जात नाही). WhatsApp: 9021232663.