
नमस्कार मित्रांनो! एक प्रश्न विचारतो — तुमच्या कुटुंबाची हेल्थ इन्शुरन्स पॉलिसी किती रकमेची आहे? बहुतेक जण सांगतात, “₹5 लाख आहे, ऑफिसचा ग्रुप विमा पण आहे.” आता दुसरा प्रश्न — पुण्या-मुंबईत हृदयाची बायपास शस्त्रक्रिया, कॅन्सरचे उपचार किंवा ICU मध्ये 10-12 दिवस यांचं बिल किती येतं? अनेकदा ₹8 ते ₹15 लाख, आणि कधी त्याहूनही जास्त. मग ₹5 लाखांची पॉलिसी पुरेल का?
कव्हर वाढवायचं म्हटलं की ₹20-25 लाखांच्या नव्या पॉलिसीचा प्रीमियम बघून अनेक जण मागे हटतात. इथेच एक हुशार आणि स्वस्त पर्याय कामी येतो — सुपर टॉप-अप हेल्थ इन्शुरन्स. आज ट्रेनरसारखं हळूहळू, उदाहरणांसह समजून घेऊया: सुपर टॉप-अप म्हणजे काय, टॉप-अप आणि सुपर टॉप-अप यात फरक काय, “डिडक्टिबल” कसं निवडायचं, क्लेम कसा होतो, वेटिंग पीरियड, टॅक्स सवलत आणि खरेदी करताना काय तपासायचं.
आधी समस्या समजून घ्या: ₹5 लाख कव्हर का कमी पडतं?
वैद्यकीय खर्च दरवर्षी सामान्य महागाईपेक्षा जास्त वेगाने वाढतो, असं अनेक अहवाल सांगतात. दहा वर्षांपूर्वी ₹3 लाखांत होणारी शस्त्रक्रिया आज ₹6-7 लाखांपर्यंत जाऊ शकते. शिवाय रूम रेंट, ICU, औषधं, तपासण्या, डॉक्टरांची फी — सगळंच महाग.
त्यात आणखी काही अडचणी:
- ऑफिसचा ग्रुप विमा कायमचा नाही: नोकरी बदलली, गेली किंवा निवृत्ती झाली की तो विमा संपतो. आणि त्या वेळी वय जास्त असल्याने नवी पॉलिसी महाग पडते.
- फॅमिली फ्लोटर एकत्र वापरला जातो: ₹5 लाखांची फ्लोटर पॉलिसी चार जणांत वाटली जाते. एकाच वर्षी दोघं आजारी पडले तर कव्हर लवकर संपतं.
- मोठे आजार एकदाच मोठा फटका देतात: कॅन्सर, हृदयरोग, किडनी ट्रान्सप्लांट, मोठे अपघात — यांचा खर्च एका वर्षात ₹10-20 लाख होऊ शकतो.
डिडक्टिबल म्हणजे काय? सोप्या भाषेत
सुपर टॉप-अप समजण्यासाठी आधी एक शब्द समजून घ्यायचा — डिडक्टिबल (Deductible). डिडक्टिबल म्हणजे अशी रक्कम जी तुम्ही (किंवा तुमची बेस पॉलिसी) आधी भरायची; त्यावरचा खर्च सुपर टॉप-अप पॉलिसी भरते.
उदाहरण: तुमच्या सुपर टॉप-अपचा डिडक्टिबल ₹5 लाख आणि कव्हर ₹20 लाख आहे. वर्षभरात हॉस्पिटलचा खर्च ₹12 लाख झाला. तर पहिले ₹5 लाख तुमच्या बेस पॉलिसीतून (किंवा खिशातून) आणि उरलेले ₹7 लाख सुपर टॉप-अप पॉलिसी भरेल.
डिडक्टिबल हा एक प्रकारचा “पहिला पडदा” आहे. छोटे-मोठे क्लेम बेस पॉलिसी हाताळते, आणि मोठा खर्च आला की सुपर टॉप-अप जागी होतो. म्हणूनच त्याचा प्रीमियम कमी असतो — कारण विमा कंपनीला फक्त मोठ्या खर्चाचा धोका घ्यायचा असतो, जो तुलनेने कमी वेळा येतो.
टॉप-अप विरुद्ध सुपर टॉप-अप: सर्वात महत्त्वाचा फरक
बाजारात दोन प्रकारच्या पॉलिसी मिळतात आणि नावं जवळपास सारखी असल्याने गोंधळ होतो. फरक एकाच शब्दात — “प्रत्येक क्लेम” की “वर्षभराचा एकूण खर्च”.
| मुद्दा | टॉप-अप | सुपर टॉप-अप |
|---|---|---|
| डिडक्टिबल कसा मोजतात? | प्रत्येक एका क्लेमसाठी स्वतंत्र | वर्षभरातील सर्व क्लेम्सची एकूण बेरीज |
| एका वर्षात अनेक छोटे क्लेम | एकही डिडक्टिबल ओलांडत नसेल तर काहीच मिळत नाही | एकूण खर्च डिडक्टिबलच्या वर गेला की मिळतं |
| प्रीमियम | साधारण थोडा कमी | साधारण थोडा जास्त, पण जास्त उपयोगी |
| कोणासाठी योग्य? | फक्त एकाच मोठ्या खर्चाची भीती असलेल्यांसाठी | बहुतेक कुटुंबांसाठी चांगला पर्याय |
आता एक उदाहरण घेऊया. बेस पॉलिसी ₹5 लाख आणि टॉप-अप/सुपर टॉप-अप ₹20 लाख, डिडक्टिबल ₹5 लाख. एकाच वर्षात दोन वेळा हॉस्पिटलमध्ये दाखल व्हावं लागलं — प्रत्येक बिल ₹4 लाख.
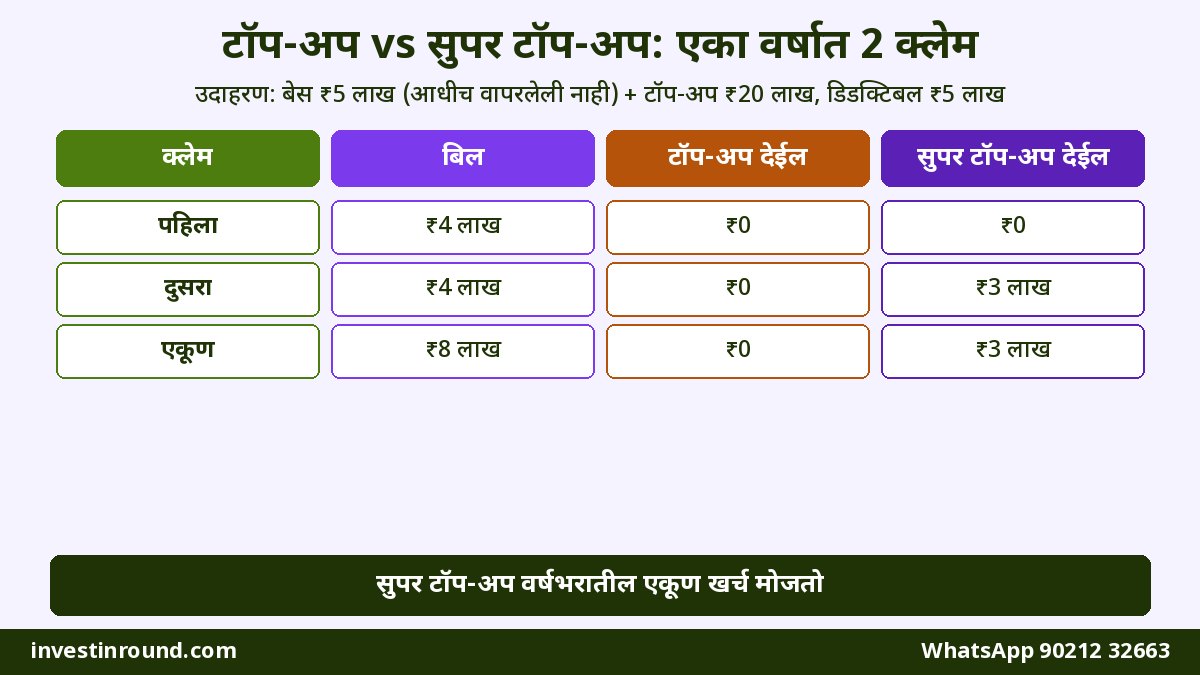
| क्लेम | बिल | बेस पॉलिसी देईल | टॉप-अप देईल | सुपर टॉप-अप देईल |
|---|---|---|---|---|
| पहिला (एप्रिल) | ₹4 लाख | ₹4 लाख | ₹0 (₹5 लाखांपेक्षा कमी) | ₹0 (एकूण अजून ₹4 लाख) |
| दुसरा (सप्टेंबर) | ₹4 लाख | ₹1 लाख (उरलेलं कव्हर) | ₹0 (हाही ₹5 लाखांपेक्षा कमी) | ₹3 लाख (एकूण ₹8 लाख − ₹5 लाख) |
| खिशातून | — | — | टॉप-अप असताना ₹3 लाख | सुपर टॉप-अप असताना ₹0 |
बघा, टॉप-अप असताना कुटुंबाला ₹3 लाख खिशातून भरावे लागले, तर सुपर टॉप-अप असताना एक रुपयाही नाही. म्हणूनच बहुतेक तज्ज्ञ सुपर टॉप-अप ला प्राधान्य देतात. (हे उदाहरण समजण्यासाठी आहे; प्रत्यक्ष क्लेम पॉलिसीच्या अटी, रूम रेंट मर्यादा आणि वगळलेल्या खर्चांवर अवलंबून.)
सुपर टॉप-अप स्वस्त का असतो? प्रीमियमची तुलना
हा या पॉलिसीचा सर्वात मोठा फायदा. एक साधारण तुलना बघा — आकडे फक्त अंदाजासाठी, कारण प्रीमियम वय, शहर, आरोग्य आणि कंपनीनुसार बराच बदलतो.
| पर्याय (35 वर्षांचं जोडपं + 2 मुलं, उदाहरण) | एकूण कव्हर | अंदाजे वार्षिक प्रीमियम |
|---|---|---|
| फक्त ₹5 लाख फ्लोटर बेस पॉलिसी | ₹5 लाख | साधारण ₹15,000-22,000 |
| ₹25 लाख फ्लोटर बेस पॉलिसी | ₹25 लाख | साधारण ₹30,000-45,000 |
| ₹5 लाख बेस + ₹20 लाख सुपर टॉप-अप (डिडक्टिबल ₹5 लाख) | ₹25 लाख | साधारण ₹21,000-30,000 |
म्हणजे जवळजवळ तेवढंच कव्हर, पण साधारण थोड्या कमी खर्चात. शिवाय जुनी बेस पॉलिसी असेल तर ती बंद न करता (आणि तिचे वेटिंग पीरियड फायदे न गमावता) कव्हर वाढवता येतं — हा खूप मोठा फायदा.
डिडक्टिबल किती ठेवायचा? योग्य निवड कशी करायची?
डिडक्टिबल निवडणं हा सर्वात महत्त्वाचा निर्णय आहे. नियम सोपा: डिडक्टिबल = तुमच्या बेस कव्हरइतका. म्हणजे बेस संपला की सुपर टॉप-अप सुरू — मध्ये कोणतीही “पोकळी” (gap) नको.
| तुमची परिस्थिती | बेस कव्हर | योग्य डिडक्टिबल |
|---|---|---|
| ₹5 लाखांची स्वतःची फॅमिली फ्लोटर | ₹5 लाख | ₹5 लाख |
| ₹3 लाखांचा ऑफिस ग्रुप विमा + ₹5 लाखांची स्वतःची पॉलिसी | ₹8 लाख (पण ग्रुप विमा कायमचा नाही) | ₹5 लाख (स्वतःच्या पॉलिसीवर आधारित) |
| ₹10 लाखांची स्वतःची पॉलिसी | ₹10 लाख | ₹10 लाख |
| आई-वडिलांची ₹3 लाखांची पॉलिसी | ₹3 लाख | ₹3 लाख |
जास्त डिडक्टिबल = कमी प्रीमियम, पण जास्त जोखीम. कमी डिडक्टिबल = थोडा जास्त प्रीमियम, पण सुरक्षित. बहुतेक मध्यमवर्गीय कुटुंबांसाठी ₹3-5 लाखांचा डिडक्टिबल आणि ₹15-25 लाखांचं सुपर टॉप-अप कव्हर हा संतुलित पर्याय ठरतो.
क्लेम कसा होतो? प्रत्यक्ष प्रक्रिया
सुपर टॉप-अपचा क्लेम दोन टप्प्यांत होतो, हे लक्षात ठेवा.
- बेस पॉलिसीचा क्लेम आधी: हॉस्पिटलमध्ये दाखल झाल्यावर बेस पॉलिसीची कॅशलेस सुविधा वापरा किंवा रिइम्बर्समेंट क्लेम करा.
- बेस पॉलिसीची सेटलमेंट कागदपत्रं घ्या: बेस पॉलिसीने किती भरलं याचं सेटलमेंट लेटर, बिलांच्या प्रती.
- सुपर टॉप-अप कंपनीला कळवा: दाखल झाल्यावर लगेच (बहुतेक पॉलिसींमध्ये ठराविक तासांत) कळवा, जरी पहिला क्लेम बेसमधूनच जाणार असला तरी.
- डिडक्टिबल ओलांडल्यावर क्लेम: सुपर टॉप-अप कंपनीला सर्व बिलं, डिस्चार्ज समरी, बेस पॉलिसीचं सेटलमेंट लेटर द्या.
- दोन्ही पॉलिसी एकाच कंपनीच्या असतील तर: प्रक्रिया बरीच सोपी होते, अनेकदा कॅशलेस एकत्रही होऊ शकतो.
वेटिंग पीरियड, आधीचे आजार आणि वगळलेले खर्च
सुपर टॉप-अपही एक हेल्थ इन्शुरन्स पॉलिसीच आहे, त्यामुळे सामान्य नियम इथेही लागू होतात.
| अट | साधारण नियम (पॉलिसीनुसार बदलतो) |
|---|---|
| सुरुवातीचा वेटिंग पीरियड | साधारण पहिले 30 दिवस (अपघात सोडून) |
| आधीपासूनचे आजार (PED) | IRDAI च्या 2024 नियमांनुसार जास्तीत जास्त 3 वर्षं; अनेक पॉलिसींमध्ये कमी |
| विशिष्ट आजार/शस्त्रक्रिया (मोतीबिंदू, हर्निया इ.) | साधारण 1-3 वर्षं |
| मोरेटोरियम कालावधी | सलग 5 वर्षं (60 महिने) पॉलिसी चालू राहिल्यानंतर, फसवणूक वगळता, क्लेम नाकारता येत नाही |
| रूम रेंट मर्यादा | काही पॉलिसींमध्ये असते — तपासा |
| को-पेमेंट | काही पॉलिसींमध्ये, विशेषतः ज्येष्ठांसाठी |
सुपर टॉप-अप घेताना आधीपासूनचे आजार (डायबेटीस, BP, थायरॉइड) प्रामाणिकपणे जाहीर करा. लपवले तर नंतर क्लेम नाकारला जाऊ शकतो. आणि लक्षात ठेवा — सुपर टॉप-अपचे वेटिंग पीरियड स्वतंत्रपणे सुरू होतात, बेस पॉलिसीचे जुने फायदे यात आपोआप येत नाहीत.
कुटुंबाला एकूण किती कव्हर पुरेसं? सोपा अंदाज
“किती कव्हर घ्यायचं?” याचं एकच उत्तर नाही, पण एक व्यावहारिक अंदाज लावता येतो. तीन गोष्टी बघा — तुम्ही कोणत्या शहरात राहता, कुटुंबात किती जण आहेत, आणि कुटुंबात आधीपासून कोणते आजार आहेत.
| परिस्थिती | सुचवलेलं एकूण कव्हर (बेस + सुपर टॉप-अप, साधारण) |
|---|---|
| लहान शहर / गाव, तरुण जोडपं | ₹10-15 लाख |
| पुणे, नाशिक, नागपूरसारखं शहर, 4 जणांचं कुटुंब | ₹20-25 लाख |
| मुंबई / ठाणे, 4 जणांचं कुटुंब | ₹25-50 लाख |
| आधीपासून डायबेटीस/हृदयरोगाचा इतिहास | वरच्या श्रेणीतलं कव्हर |
| ज्येष्ठ आई-वडील | स्वतंत्र पॉलिसी + सुपर टॉप-अप, किमान ₹10 लाख |
कुटुंबाची फ्लोटर पॉलिसी असेल तर लक्षात ठेवा की कव्हर सगळ्यांमध्ये वाटलं जातं. आई-वडिलांना शक्यतो त्याच फ्लोटरमध्ये घेऊ नका — त्यांचं वय जास्त असल्याने संपूर्ण फ्लोटरचा प्रीमियम वाढतो आणि कव्हरही लवकर संपू शकतं. त्यांच्यासाठी स्वतंत्र बेस + सुपर टॉप-अप हा जास्त योग्य मार्ग.
क्लेम नाकारला जाण्याची सामान्य कारणं — आणि ती कशी टाळायची
अनेकदा पॉलिसी चांगली असते, पण छोट्या चुकांमुळे क्लेम अडतो. ही कारणं आधीच माहीत असतील तर त्रास टळतो.
- आरोग्य माहिती लपवणं: प्रपोजल फॉर्ममध्ये BP, डायबेटीस, धूम्रपान, आधीच्या शस्त्रक्रिया न सांगणं — हे सगळ्यात मोठं कारण. खरं सांगितलं तर प्रीमियम थोडा वाढेल किंवा वेटिंग पीरियड लागेल, पण क्लेम सुरक्षित राहील.
- वेटिंग पीरियडमध्ये क्लेम: आधीपासूनच्या आजारासाठी किंवा विशिष्ट शस्त्रक्रियेसाठी वेटिंग पीरियड संपण्याआधी केलेला क्लेम.
- उशिरा कळवणं: दाखल झाल्यानंतर ठराविक वेळेत कंपनीला कळवलं नाही.
- कागदपत्रांची कमतरता: मूळ बिलं, डिस्चार्ज समरी, बेस पॉलिसीचं सेटलमेंट लेटर नसणं — सुपर टॉप-अपमध्ये हे विशेष महत्त्वाचं.
- वगळलेले खर्च: काही उपभोग्य वस्तू (consumables), कॉस्मेटिक उपचार, OPD खर्च पॉलिसीत नसतात. “ॲड-ऑन” घेतला असेल तरच मिळतात.
- रूम रेंट मर्यादा: मर्यादेपेक्षा महाग खोली घेतली तर संपूर्ण बिलावर प्रमाणशीर कपात (proportionate deduction) होऊ शकते.
क्लेम अन्यायाने नाकारला गेला असं वाटलं तर आधी विमा कंपनीच्या तक्रार निवारण विभागाकडे लेखी तक्रार करा. समाधान न झाल्यास IRDAI चं “बिमा भरोसा” पोर्टल आणि विमा लोकपाल (Insurance Ombudsman) हे पर्याय आहेत. मुंबई आणि पुण्यात लोकपाल कार्यालयं आहेत.
आई-वडिलांसाठी सुपर टॉप-अप: हुशार पर्याय
ज्येष्ठ नागरिकांसाठी मोठी बेस पॉलिसी खूप महाग पडते — 60-65 वयात ₹10 लाखांच्या पॉलिसीचा प्रीमियमही मोठा असतो. अशा वेळी त्यांच्या असलेल्या छोट्या पॉलिसीवर (उदा. ₹3 लाख) सुपर टॉप-अप घेणं हा व्यावहारिक पर्याय ठरू शकतो.
- प्रवेशाचं कमाल वय कंपनीनुसार वेगळं — काही 65, काही त्याहूनही जास्त वयापर्यंत देतात.
- वैद्यकीय तपासणी (pre-policy check-up) लागू शकते.
- को-पेमेंट (उदा. 10-20%) अट असू शकते — ती वाचा.
- महाराष्ट्रात महात्मा ज्योतिराव फुले जन आरोग्य योजना आणि आयुष्मान भारत योजनेचे फायदेही तपासा. याबद्दल सविस्तर: आई-वडिलांचा हेल्थ इन्शुरन्स, MJPJAY आणि आयुष्मान भारत.
टॅक्स सवलत: कलम 126 (जुनं 80D)
1 एप्रिल 2026 पासून Income-tax Act 2025 लागू झाल्याने आरोग्य विम्याच्या प्रीमियमवरील वजावट आता कलम 126 मध्ये आहे (जुन्या कायद्यात 80D). सुपर टॉप-अपचा प्रीमियमही यात धरता येतो — पण फक्त जुनी करप्रणाली निवडली असेल तर.
| कोणासाठी प्रीमियम? | वजावटीची मर्यादा (वर्षाला) |
|---|---|
| स्वतः, पती/पत्नी, मुलं (सर्व 60 वर्षांखालील) | ₹25,000 पर्यंत |
| वरील पैकी कोणी 60+ असेल तर | ₹50,000 पर्यंत |
| आई-वडील (60 वर्षांखालील) | अतिरिक्त ₹25,000 पर्यंत |
| आई-वडील (60+) | अतिरिक्त ₹50,000 पर्यंत |
| प्रतिबंधात्मक आरोग्य तपासणी | वरील मर्यादेतच ₹5,000 पर्यंत |
- प्रीमियम रोख भरला तर वजावट मिळत नाही (आरोग्य तपासणी वगळता) — नेट बँकिंग, UPI, कार्डने भरा.
- बेस पॉलिसी + सुपर टॉप-अप दोन्हींचा प्रीमियम एकत्र मर्यादेत धरला जातो.
- पगारदार असाल तर पुरावे ऑफिसला फॉर्म 124 (जुना फॉर्म 12BB) मधून द्या.
- नवी करप्रणाली (डिफॉल्ट) निवडली असेल तर ही वजावट मिळत नाही — पण विमा टॅक्ससाठी नाही, कुटुंबाच्या सुरक्षेसाठी घ्यायचा असतो.
सुपर टॉप-अप खरेदी करण्याआधी 10-मुद्द्यांची चेकलिस्ट
- हे “टॉप-अप” आहे की “सुपर टॉप-अप” — पॉलिसीच्या शब्दांत “aggregate deductible” आहे का ते तपासा.
- डिडक्टिबल तुमच्या स्वतःच्या बेस पॉलिसीच्या कव्हरशी जुळतो का?
- रूम रेंट मर्यादा आहे का? असेल तर ती बेस पॉलिसीशी विसंगत नाही ना?
- आधीपासूनच्या आजारांचा वेटिंग पीरियड किती?
- को-पेमेंट अट आहे का?
- नेटवर्क हॉस्पिटल्समध्ये तुमच्या शहरातली मोठी हॉस्पिटल्स आहेत का?
- क्लेम सेटलमेंटचा रेकॉर्ड आणि तक्रारींचं प्रमाण (IRDAI चे सार्वजनिक आकडे) तपासा.
- आयुष्यभर नूतनीकरण (lifelong renewability) आहे का?
- पोर्टेबिलिटीचा पर्याय आहे का?
- प्रपोजल फॉर्ममध्ये सगळी आरोग्य माहिती खरी भरली का?
🩺 तुमच्या कुटुंबाचं हेल्थ कव्हर एकदा तपासूया
सध्याची पॉलिसी, ऑफिसचा ग्रुप विमा, वय आणि शहर सांगा — किती कव्हर, कोणतं डिडक्टिबल आणि सुपर टॉप-अप कसा जोडायचा, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाउदाहरण: पुण्याच्या जोशी कुटुंबाचा कव्हर प्लॅन
चला, सगळं एकत्र करून एक प्रत्यक्ष उदाहरण बघूया. पुण्याचे अनिकेत (36) आणि मानसी (33) जोशी, दोन मुलं. अनिकेतला ऑफिसचा ₹5 लाखांचा ग्रुप विमा आहे आणि त्यांनी स्वतः ₹5 लाखांची फॅमिली फ्लोटर पॉलिसी घेतली आहे. अनिकेतचे आई-वडील (64 आणि 60) नाशिकला राहतात, त्यांची ₹3 लाखांची पॉलिसी आहे.
| कोणासाठी | सध्याचं कव्हर | नवीन सुचवलेली जोड | एकूण कव्हर |
|---|---|---|---|
| अनिकेत-मानसी आणि मुलं | ₹5 लाख फ्लोटर (+ ₹5 लाख ग्रुप) | ₹20 लाख सुपर टॉप-अप, डिडक्टिबल ₹5 लाख | ₹25 लाख (+ ग्रुप विमा) |
| आई-वडील | ₹3 लाख | ₹10 लाख सुपर टॉप-अप, डिडक्टिबल ₹3 लाख | ₹13 लाख |
या रचनेमुळे जोशी कुटुंबाला मोठं कव्हर मिळालं, जुनी पॉलिसी आणि तिचे वेटिंग पीरियड फायदे टिकून राहिले, आणि अनिकेतने नोकरी बदलली तरी ₹25 लाखांचं संरक्षण कायम राहील. जुनी करप्रणाली निवडली तर स्वतःच्या आणि आई-वडिलांच्या प्रीमियमवर कलम 126 अंतर्गत वजावटही मिळते.
हेल्थ इन्शुरन्ससोबत टर्म इन्शुरन्सही विसरू नका — कमावत्या व्यक्तीच्या मागे कुटुंबाचं आर्थिक संरक्षण त्यातून होतं. वाचा: तरुण जोडप्यांसाठी टर्म इन्शुरन्स कव्हर किती हवं?.
सुपर टॉप-अपबद्दलचे 6 गैरसमज
- “ग्रुप विमा आहे, मग गरज नाही.” — ग्रुप विमा नोकरीपुरता. निवृत्तीनंतर आणि नोकरी बदलताना तो सोबत नसतो.
- “सुपर टॉप-अप फक्त श्रीमंतांसाठी.” — उलट, कमी प्रीमियममध्ये मोठं कव्हर देत असल्याने मध्यमवर्गासाठीच जास्त उपयोगी.
- “बेस पॉलिसी नसली तरी चालेल.” — नाही. डिडक्टिबल खिशातून भरावा लागेल.
- “टॉप-अप आणि सुपर टॉप-अप एकच.” — नाही. वरचं दोन-क्लेम उदाहरण पुन्हा बघा.
- “वेगळ्या कंपनीची घेतली तर क्लेम होत नाही.” — होतो. फक्त कागदपत्रं जास्त लागतात; एकाच कंपनीत सोपं जातं.
- “एकदा घेतली की विसरून जा.” — दरवर्षी नूतनीकरणाच्या वेळी कव्हर आणि डिडक्टिबल तपासा, विशेषतः बेस पॉलिसी बदलली असेल तर.
सुपर टॉप-अप हेल्थ इन्शुरन्स: नेहमी विचारले जाणारे प्रश्न (FAQ)
सुपर टॉप-अप हेल्थ इन्शुरन्स म्हणजे काय?
वर्षभरातील एकूण हॉस्पिटल खर्च एका ठराविक रकमेपेक्षा (डिडक्टिबल) जास्त गेल्यावर उरलेला खर्च भरणारी आरोग्य विमा पॉलिसी. कमी प्रीमियममध्ये मोठं अतिरिक्त कव्हर मिळवण्याचा हा मार्ग आहे.
टॉप-अप आणि सुपर टॉप-अप यात काय फरक आहे?
टॉप-अप प्रत्येक एका क्लेमसाठी डिडक्टिबल स्वतंत्रपणे लागू करतो, तर सुपर टॉप-अप वर्षभरातील सर्व क्लेम्सची एकूण बेरीज डिडक्टिबलशी तुलना करतो. त्यामुळे अनेक छोट्या-मोठ्या क्लेम्समध्ये सुपर टॉप-अप जास्त उपयोगी ठरतो.
डिडक्टिबल किती ठेवावा?
साधारण नियम — तुमच्या स्वतःच्या बेस पॉलिसीच्या कव्हरइतका. उदा. बेस ₹5 लाख असेल तर डिडक्टिबल ₹5 लाख, म्हणजे दोन्हींमध्ये कोणतीही पोकळी राहत नाही.
बेस पॉलिसीशिवाय सुपर टॉप-अप घेता येतो का?
घेता येतो, पण तसं करणं जोखमीचं आहे. डिडक्टिबलइतकी रक्कम (उदा. ₹5 लाख) प्रत्येक वर्षी आधी तुम्हाला स्वतःच्या खिशातून भरावी लागेल.
ऑफिसचा ग्रुप विमा डिडक्टिबल म्हणून धरावा का?
शक्यतो नाही. ग्रुप विमा नोकरी बदलल्यावर संपतो. डिडक्टिबल नेहमी स्वतःच्या वैयक्तिक पॉलिसीच्या कव्हरनुसार ठरवा.
बेस आणि सुपर टॉप-अप वेगवेगळ्या कंपन्यांचे असू शकतात का?
हो. फक्त क्लेमच्या वेळी बेस पॉलिसीचं सेटलमेंट लेटर आणि बिलांच्या प्रती सुपर टॉप-अप कंपनीला द्याव्या लागतात. एकाच कंपनीत असल्यास प्रक्रिया सोपी होते.
सुपर टॉप-अपला वेटिंग पीरियड असतो का?
हो. सुरुवातीचा साधारण 30 दिवसांचा कालावधी, आधीपासूनच्या आजारांसाठी जास्तीत जास्त 3 वर्षं (IRDAI 2024 नियम), आणि काही विशिष्ट उपचारांसाठी वेगळा कालावधी असू शकतो. पॉलिसीनुसार तपासा.
सुपर टॉप-अपच्या प्रीमियमवर टॅक्स सवलत मिळते का?
हो, जुनी करप्रणाली निवडली असेल तर Income-tax Act 2025 च्या कलम 126 (जुनं 80D) अंतर्गत. स्वतः व कुटुंबासाठी ₹25,000 (60+ असल्यास ₹50,000) आणि आई-वडिलांसाठी अतिरिक्त ₹25,000/₹50,000 पर्यंत.
आई-वडिलांसाठी सुपर टॉप-अप घ्यावा का?
त्यांची छोटी बेस पॉलिसी असेल तर हा मोठी नवीन पॉलिसी घेण्यापेक्षा स्वस्त पर्याय ठरू शकतो. प्रवेश वय, वैद्यकीय तपासणी आणि को-पेमेंट अट नीट तपासा.
सुपर टॉप-अप पोर्ट करता येतो का?
अनेक पॉलिसींमध्ये IRDAI च्या पोर्टेबिलिटी नियमांनुसार नूतनीकरणाच्या वेळी दुसऱ्या कंपनीत पोर्ट करता येतो, आणि आधी पूर्ण झालेल्या वेटिंग पीरियडचा फायदा मिळू शकतो. अर्ज नूतनीकरणाच्या आधी वेळेत करा.
शेवटचं सांगणं: कव्हर वाढवा, खर्च नाही
मित्रांनो, आरोग्य विम्याची खरी परीक्षा हॉस्पिटलच्या बिलिंग काउंटरवर होते. त्या दिवशी “कव्हर कमी पडलं” असं म्हणायची वेळ येऊ नये, म्हणून आजच तुमच्या पॉलिसीचा आढावा घ्या. स्वतःची बेस पॉलिसी आहे का, ती किती रकमेची आहे, आणि त्यावर योग्य डिडक्टिबलचा सुपर टॉप-अप जोडता येईल का — एवढं तपासा.
तुमची सध्याची पॉलिसी, वय, शहर आणि कुटुंबाची माहिती सांगून मार्गदर्शन हवं असेल तर आम्हाला WhatsApp वर मेसेज करा. विम्यासोबत दीर्घकालीन गुंतवणूक सुरू करायची असेल तर Upstox डिमॅट खातं इथे उघडा.
🩺 तुमच्या कुटुंबाचं हेल्थ कव्हर एकदा तपासूया
सध्याची पॉलिसी, ऑफिसचा ग्रुप विमा, वय आणि शहर सांगा — किती कव्हर, कोणतं डिडक्टिबल आणि सुपर टॉप-अप कसा जोडायचा, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा