नमस्कार मित्रांनो! डिसेंबर महिना जवळ आला की CA च्या ऑफिसमध्ये एकच प्रश्न सतत ऐकू येतो — “सर, मला ॲडव्हान्स टॅक्स भरायचा आहे का?” अनेक फ्रीलान्सर, छोटे व्यावसायिक, घरभाडं मिळवणारे, FD वर मोठं व्याज मिळवणारे ज्येष्ठ नसलेले लोक, आणि शेअर बाजारात नफा कमावणारे तरुण — यांना हा प्रश्न पडतो. आणि उत्तर माहीत नसल्याने अनेक जण वर्षाच्या शेवटी ITR भरताना व्याजासह टॅक्स भरतात.
आज आपण एखाद्या ट्रेनरसारखं, हळूहळू बघणार आहोत की ॲडव्हान्स टॅक्स म्हणजे काय, तो कोणाला भरायचा आणि कोणाला नाही, 15 डिसेंबरच्या हप्त्यात किती भरायचं, हिशोब कसा करायचा, उशीर झाला तर किती व्याज लागतं, आणि ऑनलाइन भरणा कसा करायचा. आणि हे सगळं 1 एप्रिल 2026 पासून लागू झालेल्या Income-tax Act 2025 नुसार.
ॲडव्हान्स टॅक्स म्हणजे काय? सोप्या भाषेत
ॲडव्हान्स टॅक्सला “कमवा तसा भरा” (Pay as you earn) टॅक्स म्हणतात. सरकारची अपेक्षा अशी आहे की जसं तुम्ही वर्षभर उत्पन्न कमावता, तसा टॅक्सही वर्षभर थोडा-थोडा भरावा. वर्ष संपल्यावर एकदम सगळा टॅक्स भरायचा नाही.
पगारदार लोकांना हे फारसं जाणवत नाही, कारण त्यांच्या पगारातून कंपनी दरमहा TDS कापते. पण ज्यांचं उत्पन्न पगाराव्यतिरिक्त आहे — फ्रीलान्स फी, व्यवसायाचा नफा, घरभाडं, व्याज, शेअर किंवा म्युच्युअल फंडातला नफा — त्यांच्या उत्पन्नावर पूर्ण TDS कापला जात नाही. अशा लोकांनी उरलेला टॅक्स स्वतःहून हप्त्यांत भरायचा.
एक साधं उदाहरण. ठाण्याचा केदार ग्राफिक डिझायनर आहे. तो वेगवेगळ्या कंपन्यांसाठी काम करतो. काही कंपन्या त्याच्या फीवर 10% TDS कापतात, काही परदेशी क्लायंट काहीच कापत नाहीत. वर्षाच्या शेवटी त्याचा एकूण टॅक्स TDS पेक्षा बराच जास्त होतो. हा फरक तो वर्षभर हप्त्यांत भरतो — तोच ॲडव्हान्स टॅक्स.
नव्या Income-tax Act 2025 मध्ये काय बदललं?
1 एप्रिल 2026 पासून जुना Income-tax Act 1961 जाऊन नवा Income-tax Act 2025 लागू झाला आहे. आयकर विभागाच्या अधिकृत FAQ नुसार ॲडव्हान्स टॅक्सच्या धोरणात कोणताही मोठा बदल नाही — फक्त भाषा सोपी केली आणि कलम क्रमांक बदलले.
| विषय | जुना कायदा (1961) | नवा कायदा (2025) |
|---|---|---|
| ॲडव्हान्स टॅक्सची जबाबदारी | कलम 208 | कलम 404 |
| ॲडव्हान्स टॅक्सचा हिशोब | कलम 209 | कलम 405 (सूत्र दिलं आहे) |
| कमी भरल्यास व्याज (90% नियम) | कलम 234B | कलम 424 |
| हप्ते पुढे ढकलल्यास व्याज | कलम 234C | कलम 425 |
| अनुमानित (presumptive) व्यवसाय उत्पन्न | कलम 44AD / 44ADA | कलम 58 |
| “असेसमेंट इयर” | AY 2027-28 | “टॅक्स इयर” 2026-27 |
ॲडव्हान्स टॅक्स कोणाला भरायचा?
कलम 404 नुसार नियम एकच: वर्षभराचा अंदाजे टॅक्स, TDS/TCS वजा करून, ₹10,000 किंवा जास्त असेल तर ॲडव्हान्स टॅक्स भरायचा. हे साधारण कोणाला लागू होतं?
- फ्रीलान्सर आणि कन्सल्टंट: डिझायनर, डेव्हलपर, कंटेंट क्रिएटर, ट्रेनर, डॉक्टर, वकील, CA.
- व्यावसायिक आणि दुकानदार: ज्यांचं उत्पन्न व्यवसायातून येतं.
- घरमालक: ज्यांना भाड्याचं चांगलं उत्पन्न आहे आणि भाडेकरू TDS कापत नाहीत.
- पगारदार, पण अतिरिक्त उत्पन्न असलेले: पगाराशिवाय भाडं, FD व्याज, शेअर नफा, डिव्हिडंड आहे आणि त्यावर कमी TDS कापला गेला आहे.
- ट्रेडर्स आणि गुंतवणूकदार: शेअर विकून मोठा कॅपिटल गेन, F&O ट्रेडिंगमधून नफा.
- YouTube / सोशल मीडिया कमाई: जाहिरात आणि ब्रँड डील्समधून उत्पन्न.
ॲडव्हान्स टॅक्स कोणाला भरायचा नाही?
- फक्त पगार असलेले: कंपनी योग्य TDS कापत असेल तर वेगळा ॲडव्हान्स टॅक्स लागत नाही. फक्त नवीन/जुनी करप्रणाली निवड आणि गुंतवणूक पुरावे (फॉर्म 124, जुना 12BB) ऑफिसला वेळेत द्या.
- ज्येष्ठ नागरिक (वय 60+), निवासी, ज्यांना व्यवसाय/व्यावसायिक उत्पन्न नाही: त्यांना ॲडव्हान्स टॅक्सपासून सूट आहे. पेन्शन, FD व्याज, भाडं असलं तरी उरलेला टॅक्स ते ITR भरताना स्व-मूल्यांकन टॅक्स म्हणून भरू शकतात.
- ज्यांचा एकूण टॅक्स (TDS नंतर) ₹10,000 पेक्षा कमी: ते थेट ITR भरताना भरू शकतात.
- नव्या करप्रणालीत ₹12 लाखांपर्यंत (पगारदारांसाठी स्टँडर्ड डिडक्शनसह ₹12.75 लाखांपर्यंत) सामान्य उत्पन्न असलेले: रिबेटमुळे टॅक्स शून्य होत असेल तर ॲडव्हान्स टॅक्सचा प्रश्नच नाही. पण लक्षात ठेवा — शेअरवरच्या कॅपिटल गेनसारख्या विशेष दराच्या उत्पन्नावर रिबेट मिळत नाही.
हप्ते आणि तारखा: 15-45-75-100 चा नियम
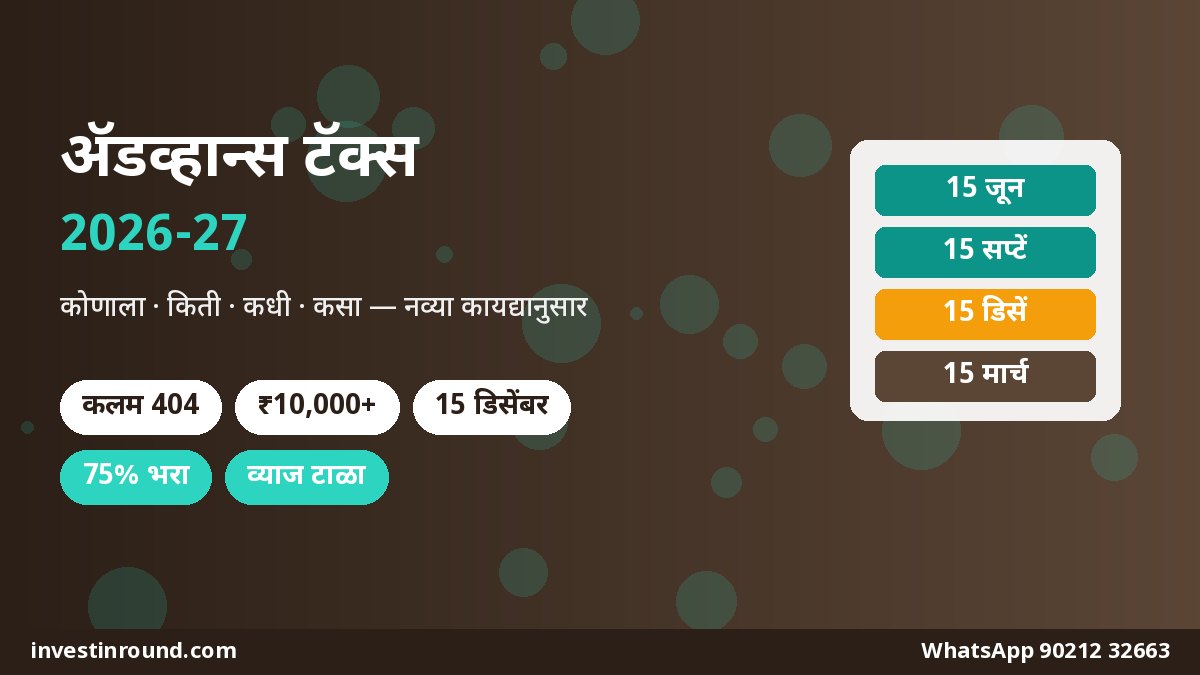
टॅक्स वर्ष 2026-27 साठी हप्ते असे आहेत (आयकर विभागाचा FAQ आणि कलम 425 नुसार):
| हप्त्याची तारीख | एकूण किमान किती भरलेलं असावं? | या हप्त्यात किती? |
|---|---|---|
| 15 जून 2026 | अंदाजे टॅक्सचे 15% | 15% |
| 15 सप्टेंबर 2026 | 45% | 30% |
| 15 डिसेंबर 2026 | 75% | 30% |
| 15 मार्च 2027 | 100% | 25% |
अनुमानित उत्पन्न योजना (कलम 58, जुनं 44AD/44ADA) निवडलेल्या छोट्या व्यावसायिकांना आणि प्रोफेशनल्सना एक सोय आहे — त्यांनी संपूर्ण ॲडव्हान्स टॅक्स एकाच हप्त्यात, 15 मार्च 2027 पर्यंत भरला तरी चालतो (कलम 408(2)). शेवटच्या दिवसापर्यंत थांबण्यापेक्षा थोडं आधी भरणं चांगलं.
ॲडव्हान्स टॅक्सचा हिशोब: 6 सोप्या पायऱ्या
- वर्षभराचं अंदाजे उत्पन्न लिहा: एप्रिल ते आत्तापर्यंत प्रत्यक्ष उत्पन्न + पुढच्या महिन्यांचा अंदाज. पगार, फ्रीलान्स फी, व्यवसाय नफा, भाडं, व्याज, कॅपिटल गेन — सगळं.
- खर्च आणि वजावटी वजा करा: व्यवसायाचे खर्च, भाड्यावर 30% स्टँडर्ड डिडक्शन, आणि जुनी करप्रणाली निवडली असेल तर कलम 123 (जुनं 80C), कलम 126 (जुनं 80D) सारख्या वजावटी.
- करप्रणाली ठरवा: नवी (डिफॉल्ट) की जुनी. दोन्हीत हिशोब करून बघा.
- टॅक्स काढा: स्लॅबनुसार टॅक्स + 4% आरोग्य व शिक्षण सेस (आणि लागू असेल तर सरचार्ज). कॅपिटल गेनवर विशेष दर वेगळे.
- TDS/TCS वजा करा: फॉर्म 26AS / AIS मध्ये दिसणारा TDS वजा करा.
- उरलेली रक्कम ₹10,000 किंवा जास्त? मग ती हप्त्यांच्या टक्केवारीनुसार भरा.
उदाहरण 1: फ्रीलान्सर केदारचा हिशोब (नवी करप्रणाली)
केदारचं 2026-27 मधलं अंदाजे निव्वळ व्यावसायिक उत्पन्न (खर्च वजा करून) ₹20 लाख आहे. तो नवी करप्रणाली वापरतो आणि अनुमानित योजना घेत नाही (हिशोब ठेवतो).
| नवी करप्रणाली स्लॅब (2026-27) | दर | केदारचा टॅक्स |
|---|---|---|
| ₹0 – 4 लाख | 0% | ₹0 |
| ₹4 – 8 लाख | 5% | ₹20,000 |
| ₹8 – 12 लाख | 10% | ₹40,000 |
| ₹12 – 16 लाख | 15% | ₹60,000 |
| ₹16 – 20 लाख | 20% | ₹80,000 |
| ₹20 – 24 लाख | 25% | — |
| ₹24 लाखांच्या वर | 30% | — |
| एकूण टॅक्स | — | ₹2,00,000 |
| + 4% सेस | — | ₹8,000 |
| एकूण टॅक्स देय | — | ₹2,08,000 |
| − क्लायंट्सनी कापलेला TDS | — | ₹1,28,000 |
| ॲडव्हान्स टॅक्स भरायचा | — | ₹80,000 |

म्हणजे केदारने 15 जूनपर्यंत ₹12,000, 15 सप्टेंबरपर्यंत एकूण ₹36,000, 15 डिसेंबरपर्यंत एकूण ₹60,000 आणि 15 मार्चपर्यंत एकूण ₹80,000 भरायचे.
उदाहरण 2: पगारदार सायली — भाडं आणि शेअर नफा
पुण्याची सायली IT कंपनीत आहे. तिचा पगार ₹16 लाख आणि कंपनी त्यावर योग्य TDS कापते. पण यंदा तिला दोन अतिरिक्त उत्पन्नं आहेत:
- फ्लॅटचं भाडं: ₹20,000 दरमहा = ₹2.4 लाख वर्षाला. 30% स्टँडर्ड डिडक्शननंतर करपात्र ₹1.68 लाख (महानगरपालिका कर वजा केल्यावर आणखी थोडं कमी). भाडेकरू TDS कापत नाही (भाडं ₹50,000 पेक्षा कमी).
- इक्विटी म्युच्युअल फंड विकून दीर्घकालीन नफा (LTCG): ₹2.25 लाख. त्यातले पहिले ₹1.25 लाख करमुक्त, उरलेल्या ₹1 लाखावर 12.5% = ₹12,500 + सेस.
सायलीच्या स्लॅबनुसार (20%) भाड्यावर साधारण ₹33,600 + सेस आणि LTCG वर ₹12,500 + सेस — एकूण अतिरिक्त टॅक्स साधारण ₹48,000. हा TDS मध्ये येत नाही, म्हणून तिला ॲडव्हान्स टॅक्स भरायचा आहे.
कॅपिटल गेनची सवलत: शेअर/फंड विक्रीचा नफा अचानक झाला असेल तर कलम 425(4) नुसार, तो नफा झाल्यानंतरच्या उरलेल्या हप्त्यांत (किंवा 31 मार्चपर्यंत) त्यावरचा पूर्ण टॅक्स भरला, तर आधीच्या हप्त्यांच्या कमतरतेवर व्याज लागत नाही. हीच सवलत डिव्हिडंड आणि पहिल्यांदाच सुरू झालेल्या व्यवसाय उत्पन्नालाही आहे.
उशीर झाला तर किती व्याज लागतं?
ॲडव्हान्स टॅक्स न भरल्यास किंवा कमी भरल्यास दोन प्रकारचं साधं (simple) व्याज लागतं:
| व्याज | कधी लागतं? | दर | जुन्या कायद्यातलं नाव |
|---|---|---|---|
| कलम 425 (हप्ता पुढे ढकलणं) | एखाद्या हप्त्याच्या तारखेपर्यंत ठरलेली टक्केवारी भरली नाही | जून/सप्टेंबर/डिसेंबर कमतरतेवर 3% (म्हणजे 1% x 3 महिने); मार्च कमतरतेवर 1% | 234C |
| कलम 424 (90% नियम) | 31 मार्चपर्यंत एकूण टॅक्सच्या 90% पेक्षा कमी ॲडव्हान्स टॅक्स भरला | कमतरतेवर दरमहा 1%, 1 एप्रिलपासून भरेपर्यंत | 234B |
थोडी सवलतही आहे: 15 जूनपर्यंत 12% किंवा जास्त, आणि 15 सप्टेंबरपर्यंत 36% किंवा जास्त भरलं असेल तर त्या हप्त्यांवर कलम 425 चं व्याज लागत नाही.
केदारचं उदाहरण पुढे: समजा केदारने जून आणि सप्टेंबरला काहीच भरलं नाही, पण 15 डिसेंबरला ₹60,000 आणि 15 मार्चला उरलेले ₹20,000 भरले. तर कलम 425 चं व्याज साधारण असं:
| हप्ता | कमतरता | व्याज |
|---|---|---|
| 15 जून | ₹12,000 | 3% = ₹360 |
| 15 सप्टेंबर | ₹36,000 | 3% = ₹1,080 |
| 15 डिसेंबर | ₹0 | ₹0 |
| 15 मार्च | ₹0 | ₹0 |
| एकूण | — | ₹1,440 |
पण त्याने मार्चपर्यंतही काहीच भरलं नसतं आणि जुलैमध्ये ITR भरताना सगळे ₹80,000 भरले असते, तर कलम 425 चं व्याज (₹360 + ₹1,080 + ₹1,800 + ₹800) आणि कलम 424 चं व्याज (₹80,000 वर 4 महिने 1% = साधारण ₹3,200) — एकूण साधारण ₹7,000+. म्हणजे वेळेवर न भरल्याची किंमत चांगलीच जास्त. (आकडे सोप्या पद्धतीने काढलेले; प्रत्यक्ष हिशोबात पूर्णांकन नियम लागू होतात.)
ॲडव्हान्स टॅक्स ऑनलाइन कसा भरायचा?
- आयकर विभागाच्या e-Filing पोर्टल वर जा (incometax.gov.in) — लॉगिन करून किंवा “e-Pay Tax” पर्यायातून PAN आणि मोबाईल OTP ने.
- “New Payment” निवडा आणि योग्य टॅक्स वर्ष (2026-27) निवडा.
- पेमेंटचा प्रकार “Advance Tax” निवडा. (स्व-मूल्यांकन टॅक्स किंवा इतर पर्याय चुकून निवडू नका.)
- टॅक्स रक्कम भरा आणि नेट बँकिंग, डेबिट कार्ड, UPI किंवा बँक काउंटर (NEFT/RTGS) पैकी पर्याय निवडा.
- पेमेंट झाल्यावर चलन (challan) पावती डाउनलोड करा — त्यात BSR कोड आणि चलन सिरीयल नंबर असतो. ITR भरताना हे लागतं.
- काही दिवसांनी फॉर्म 26AS / AIS मध्ये ही रक्कम दिसते आहे का, ते तपासा.
ॲडव्हान्स टॅक्ससाठी पैसे कसे बाजूला ठेवायचे?
फ्रीलान्सर आणि व्यावसायिकांची सर्वात मोठी अडचण — टॅक्स भरायच्या वेळी खात्यात पैसेच नसतात. यासाठी एक सोपी सवय:
- प्रत्येक क्लायंट पेमेंट आलं की त्यातले ठराविक टक्के (उदा. 10-15%) लगेच वेगळ्या “टॅक्स खात्यात” किंवा स्वीप FD मध्ये टाका.
- हे पैसे इक्विटी फंडात टाकू नका — 3 महिन्यांत भरायचे आहेत, बाजार पडला तर अडचण. लिक्विड फंड किंवा FD योग्य.
- प्रत्येक हप्त्याच्या आधी (जून, सप्टेंबर, डिसेंबर, मार्चच्या पहिल्या आठवड्यात) उत्पन्नाचा अंदाज अपडेट करा.
अनपेक्षित मोठा खर्च टाळायचा असेल तर इमर्जन्सी फंडही हवा — याबद्दल वाचा: दिवाळी बोनसचा स्मार्ट वापर — इमर्जन्सी फंड, कर्ज आणि SIP. आणि रिफंड उशिरा येत असेल तर: ITR रिफंड उशिरा का येतो?.
🧾 तुमचा ॲडव्हान्स टॅक्स हिशोब एकत्र तपासूया
पगार, फ्रीलान्स, भाडं, व्याज आणि शेअर नफा सांगा — कोणत्या हप्त्यात किती भरायचं आणि व्याज कसं टाळायचं, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडावेगवेगळ्या करदात्यांसाठी ॲडव्हान्स टॅक्स चेकलिस्ट
प्रत्येकाचं उत्पन्न वेगळ्या प्रकारचं असतं, म्हणून काय तपासायचं तेही थोडं वेगळं असतं. खालची यादी तुमच्या प्रकारानुसार वापरा.
1. फ्रीलान्सर / कन्सल्टंट: प्रत्येक क्लायंटने TDS कापला आहे का आणि तो AIS मध्ये दिसतो आहे का, ते दर तीन महिन्यांनी तपासा. परदेशी क्लायंटकडून आलेल्या पेमेंटवर TDS नसतो, म्हणून त्या उत्पन्नावरचा टॅक्स पूर्णपणे ॲडव्हान्स टॅक्समधूनच भरावा लागतो. लॅपटॉप, इंटरनेट, सॉफ्टवेअर सबस्क्रिप्शन, को-वर्किंग भाडं असे व्यावसायिक खर्च पावत्यांसह जपून ठेवा — निव्वळ उत्पन्न कमी होतं आणि टॅक्सही.
2. छोटे व्यावसायिक / दुकानदार: अनुमानित योजना (कलम 58) घेत असाल तर 15 मार्चपर्यंत एकाच हप्त्यात भरू शकता — पण दिवाळीच्या हंगामात चांगली विक्री झाली असेल तर डिसेंबरमध्येच त्यातला भाग भरून टाकणं शहाणपणाचं. हंगामानंतर पैसे इतर कामात जातात आणि मार्चमध्ये अडचण येते.
3. घरमालक: एकापेक्षा जास्त घरं भाड्याने दिली असतील तर एकूण भाड्याचा हिशोब करा. भाडेकरू TDS कापत असेल (भाडं ₹50,000 दरमहा पेक्षा जास्त असेल तर 2%) तर तो वजा करा. भाड्याच्या घरावर होम लोन असेल तर त्याचं व्याज वजा करायला विसरू नका.
4. शेअर ट्रेडर्स आणि F&O: इंट्राडे आणि F&O चा नफा “व्यवसाय उत्पन्न” मानला जातो, तर डिलिव्हरीवर घेतलेल्या शेअर्सचा नफा “कॅपिटल गेन”. दोन्हींचे दर वेगळे. ब्रोकरकडून मिळणारं “टॅक्स P&L स्टेटमेंट” दर तिमाहीला डाउनलोड करा. नुकसान झालं असेल तर त्याचाही हिशोब ठेवा — ITR वेळेत भरलात तरच ते पुढे नेता (carry forward) येतं.
5. YouTuber / सोशल मीडिया क्रिएटर: जाहिरात उत्पन्न परकीय चलनात येतं आणि ब्रँड डील्सवर कधी TDS कापला जातो, कधी नाही. ब्रँडकडून मिळालेल्या वस्तू (बार्टर) सुद्धा काही वेळा उत्पन्न म्हणून धरल्या जाऊ शकतात — त्यांची नोंद ठेवा.
6. FD वर मोठं व्याज मिळवणारे (60 वर्षांखालील): बँक 10% TDS कापते, पण तुमचा स्लॅब 20-30% असेल तर फरक ॲडव्हान्स टॅक्समधून भरावा लागतो. अनेक जण हे विसरतात आणि ITR भरताना व्याज भरतात.
जुनी की नवी करप्रणाली: ॲडव्हान्स टॅक्सवर परिणाम
करप्रणाली निवडीचा थेट परिणाम ॲडव्हान्स टॅक्सवर होतो. नव्या करप्रणालीत स्लॅब कमी आणि रिबेट मोठा (₹12 लाखांपर्यंत सामान्य उत्पन्नावर टॅक्स शून्य), पण बहुतेक वजावटी मिळत नाहीत. जुन्या करप्रणालीत कलम 123 (₹1.5 लाख), कलम 126 (आरोग्य विमा), होम लोन व्याज अशा वजावटी मिळतात.
| मुद्दा | नवी करप्रणाली | जुनी करप्रणाली |
|---|---|---|
| डिफॉल्ट? | हो | निवडावी लागते |
| कलम 123 (जुनं 80C) | नाही | ₹1.5 लाखांपर्यंत |
| कलम 126 (जुनं 80D) | नाही | हो |
| HRA (कलम 11) | नाही | हो |
| व्यावसायिकांसाठी बदल | — | व्यवसाय उत्पन्न असलेल्यांना वारंवार बदल करता येत नाही (मर्यादित संधी) |
व्यवसाय उत्पन्न असलेल्यांनी लक्षात ठेवा: पगारदारांप्रमाणे दरवर्षी मोकळेपणाने करप्रणाली बदलता येत नाही. त्यामुळे निर्णय विचारपूर्वक घ्या आणि गरज वाटल्यास CA चा सल्ला घ्या.
ॲडव्हान्स टॅक्समधल्या 8 सामान्य चुका
- “मी पगारदार आहे, मला लागू नाही” — अतिरिक्त उत्पन्न विसरणं.
- AIS / 26AS न तपासता TDS चा अंदाज लावणं.
- पेमेंट प्रकार चुकीचा निवडणं (Advance Tax ऐवजी Self-Assessment).
- चुकीचं टॅक्स वर्ष निवडणं.
- शेवटच्या दिवसापर्यंत थांबणं.
- शेअर विक्रीचा नफा, FD व्याज, डिव्हिडंड हिशोबात न धरणं.
- चलन पावती जपून न ठेवणं.
- उत्पन्न वाढलं तरी अंदाज अपडेट न करणं.
ॲडव्हान्स टॅक्स: नेहमी विचारले जाणारे प्रश्न (FAQ)
ॲडव्हान्स टॅक्स म्हणजे काय?
वर्षभराचा अंदाजे टॅक्स, TDS वजा करून, ₹10,000 किंवा जास्त असेल तर तो वर्ष संपण्याआधीच हप्त्यांत भरायचा — यालाच ॲडव्हान्स टॅक्स म्हणतात. Income-tax Act 2025 मध्ये याची तरतूद कलम 404 मध्ये आहे.
2026-27 मध्ये ॲडव्हान्स टॅक्सच्या तारखा कोणत्या?
15 जून (एकूण 15%), 15 सप्टेंबर (45%), 15 डिसेंबर (75%) आणि 15 मार्च (100%). अनुमानित योजनेतील (कलम 58) करदाते संपूर्ण रक्कम 15 मार्चपर्यंत एकाच हप्त्यात भरू शकतात.
पगारदार व्यक्तीला ॲडव्हान्स टॅक्स भरावा लागतो का?
फक्त पगार असेल आणि कंपनी योग्य TDS कापत असेल तर साधारणतः नाही. पण भाडं, FD व्याज, शेअर नफा असं अतिरिक्त उत्पन्न असेल आणि त्यावरचा टॅक्स ₹10,000 पेक्षा जास्त असेल तर भरावा लागतो.
ज्येष्ठ नागरिकांना ॲडव्हान्स टॅक्स भरावा लागतो का?
60 वर्षांवरील निवासी ज्येष्ठ नागरिकांना व्यवसाय किंवा व्यावसायिक उत्पन्न नसेल तर ॲडव्हान्स टॅक्स भरावा लागत नाही. उरलेला टॅक्स ते ITR भरताना भरू शकतात.
ॲडव्हान्स टॅक्स उशिरा भरला तर किती व्याज लागतं?
कलम 425 (जुनं 234C) नुसार हप्त्याच्या कमतरतेवर 3% (मार्चसाठी 1%), आणि कलम 424 (जुनं 234B) नुसार 31 मार्चपर्यंत 90% पेक्षा कमी भरल्यास कमतरतेवर दरमहा 1% साधं व्याज.
जून आणि सप्टेंबरचे हप्ते चुकले, आता काय करू?
15 डिसेंबरपर्यंत एकूण अंदाजे टॅक्सच्या 75% भरा. मागच्या हप्त्यांवर थोडं व्याज लागेल, पण पुढचं व्याज आणि कलम 424 चं व्याज वाचेल.
शेअर विकून अचानक नफा झाला तर?
कलम 425(4) नुसार कॅपिटल गेन, डिव्हिडंड यांसारख्या उत्पन्नावरचा टॅक्स नफा झाल्यानंतरच्या उरलेल्या हप्त्यांत किंवा 31 मार्चपर्यंत पूर्ण भरला, तर आधीच्या हप्त्यांच्या कमतरतेवर व्याज लागत नाही.
ॲडव्हान्स टॅक्स ऑनलाइन कसा भरायचा?
incometax.gov.in वर e-Pay Tax मध्ये जा, टॅक्स वर्ष 2026-27 आणि पेमेंट प्रकार “Advance Tax” निवडा, रक्कम भरा आणि नेट बँकिंग/UPI/कार्डने पैसे द्या. चलन पावती जपून ठेवा.
जास्त ॲडव्हान्स टॅक्स भरला गेला तर?
ITR भरल्यानंतर जास्तीची रक्कम रिफंड म्हणून परत मिळते, आणि नियमानुसार त्यावर व्याजही मिळू शकतं.
नव्या कायद्यात ॲडव्हान्स टॅक्सचे नियम बदलले का?
धोरणात मोठा बदल नाही. ₹10,000 मर्यादा, हप्त्यांच्या तारखा आणि व्याजदर तसेच आहेत. फक्त कलम क्रमांक बदलले (208 → 404, 234B → 424, 234C → 425) आणि “असेसमेंट इयर” ऐवजी “टॅक्स इयर” ही संकल्पना आली.
शेवटचं सांगणं: 15 डिसेंबर हे कॅलेंडरमध्ये लाल अक्षरात लिहा
मित्रांनो, ॲडव्हान्स टॅक्स ही शिक्षा नाही, तर शिस्त आहे. वर्षभर थोडा-थोडा टॅक्स भरला की मार्च-जुलैमध्ये अचानक मोठा भार येत नाही, आणि व्याजही वाचतं. आज एक छोटं काम करा: तुमचं AIS डाउनलोड करा, या वर्षीच्या उत्पन्नाचा अंदाज लिहा, आणि 15 डिसेंबरपूर्वी किती भरायचं ते ठरवा.
तुमचा हिशोब तपासायचा असेल तर आम्हाला WhatsApp वर विचारा. शेअर बाजार किंवा म्युच्युअल फंडात गुंतवणूक सुरू करायची असेल तर Upstox डिमॅट खातं इथे उघडा. घरभाड्याच्या टॅक्सबद्दल सविस्तर: घर भाड्याने देताय? लीव्ह अँड लायसन्स आणि भाड्यावर टॅक्स.
🧾 तुमचा ॲडव्हान्स टॅक्स हिशोब एकत्र तपासूया
पगार, फ्रीलान्स, भाडं, व्याज आणि शेअर नफा सांगा — कोणत्या हप्त्यात किती भरायचं आणि व्याज कसं टाळायचं, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा