
नमस्कार मित्रांनो! दिवाळी संपली. फराळाचे डबे रिकामे होत आलेत, फटाक्यांचा धूर विरलाय, आणि आता मोबाईलवर एकामागोमाग एक मेसेज येतायत — “तुमचं क्रेडिट कार्ड बिल ₹38,450 आहे”, “EMI ची तारीख जवळ आली आहे”, “तुमच्या खात्यात शिल्लक कमी आहे”. ओळखीचं वाटतंय ना? दरवर्षी अनेक घरांमध्ये हेच चित्र असतं. सणाचा आनंद मोठा असतो, पण त्यानंतरचा महिना थोडा जड जातो.
आज आपण एखाद्या ट्रेनरसारखं, हळूहळू आणि उदाहरणं देत बघणार आहोत की दिवाळीनंतर बजेट पुन्हा रुळावर कसं आणायचं. सणात नेमका किती खर्च झाला ते शोधणं, क्रेडिट कार्ड आणि EMI चा भार कसा हलका करायचा, 50-30-20 नियम मराठी घरात कसा वापरायचा, आणि नोव्हेंबर ते एप्रिल असा 6 महिन्यांचा सोपा आर्थिक प्लॅन कसा बनवायचा — सगळं एका ठिकाणी.
दिवाळीनंतर बजेट का बिघडतं? आधी कारण समजून घ्या
दिवाळीत खर्च होणं हे चुकीचं नाही. कपडे, फराळ, भेटवस्तू, घराची रंगरंगोटी, सोनं-चांदी, नवीन मोबाईल किंवा टीव्ही — हे सगळं आपल्या संस्कृतीचा आणि आनंदाचा भाग आहे. प्रश्न खर्चाचा नसतो, तर नियोजनाशिवाय झालेल्या खर्चाचा असतो.
बजेट बिघडण्याची मुख्य कारणं साधारण अशी असतात:
- “ऑफर आहे” म्हणून खरेदी: ऑनलाइन सेलमध्ये 40% सूट बघून गरज नसलेली वस्तूही घेतली जाते.
- छोटे-छोटे UPI व्यवहार: ₹200 मिठाई, ₹350 रांगोळी, ₹150 पणत्या — एकेक व्यवहार छोटा, पण महिन्याच्या शेवटी बेरीज ₹15-20 हजार होते.
- “आत्ता खरेदी करा, नंतर पैसे द्या” (BNPL) आणि नो-कॉस्ट EMI: आज खिशातून काही जात नाही, म्हणून खर्च जाणवत नाही. पण पुढचे 6-12 महिने हप्ते येत राहतात.
- बोनस आधीच खर्च: बोनस येण्याआधीच त्याचा खर्च ठरलेला असतो, आणि बोनस कमी आला तर तूट कार्डवर जाते.
- पाहुणे आणि प्रवास: गावी जाणं, नातेवाईक येणं, बाहेर जेवण — हे खर्च अंदाजापेक्षा नेहमी जास्तच होतात.
पहिली पायरी: 7 दिवसांचा “खर्च शोध” (Spending Audit)
डॉक्टर उपचार करण्याआधी तपासणी करतो, तसंच बजेट दुरुस्त करण्याआधी खर्चाची तपासणी करायची. यासाठी फक्त एक वही किंवा मोबाईलमधली साधी शीट पुरेशी आहे.
- मागच्या 30-40 दिवसांचे बँक स्टेटमेंट, UPI ॲपचा इतिहास आणि क्रेडिट कार्डचं स्टेटमेंट एकत्र काढा.
- प्रत्येक व्यवहार 6 गटांत टाका: फराळ-मिठाई, कपडे, भेटवस्तू, सोनं-चांदी, इलेक्ट्रॉनिक्स-घरगुती वस्तू, प्रवास-बाहेर जेवण.
- रोख खर्च आठवून लिहा — अंदाजे आकडाही चालेल.
- EMI वर घेतलेल्या वस्तूंची वेगळी यादी करा: वस्तू, एकूण किंमत, हप्ता, किती महिने बाकी.
- शेवटी एकूण बेरीज करा आणि ती तुमच्या एका महिन्याच्या पगाराशी तुलना करा.
एक उदाहरण बघूया. नाशिकचे संदीपराव, महिन्याचा हातातला पगार ₹65,000. त्यांचा दिवाळी खर्च असा निघाला:
| खर्चाचा प्रकार | रक्कम | कसा भरला? |
|---|---|---|
| फराळ, मिठाई, पूजा साहित्य | ₹9,500 | UPI / रोख |
| कपडे (घरातील 4 जण) | ₹14,000 | क्रेडिट कार्ड |
| भेटवस्तू (भाऊबीज, नातेवाईक) | ₹8,000 | UPI |
| सोन्याचं नाणं | ₹12,500 | बचत खातं |
| नवीन स्मार्ट टीव्ही | ₹36,000 | 9 महिन्यांचा नो-कॉस्ट EMI |
| गावी प्रवास आणि बाहेर जेवण | ₹7,000 | क्रेडिट कार्ड |
| एकूण | ₹87,000 | — |
म्हणजे संदीपरावांनी एका महिन्याच्या पगारापेक्षा जास्त, ₹87,000 खर्च केले. यातले ₹21,000 क्रेडिट कार्डवर आहेत आणि ₹4,000 चा टीव्ही हप्ता पुढचे 9 महिने येणार आहे. आकडा समोर आल्यावर घाबरायचं नाही; उलट आता नेमकं काय करायचं ते स्पष्ट होतं.
दुसरी पायरी: क्रेडिट कार्डचं बिल — “मिनिमम ड्यू” चा सापळा टाळा
दिवाळीनंतरचं सर्वात मोठं संकट म्हणजे क्रेडिट कार्डचं बिल. स्टेटमेंटमध्ये दोन आकडे असतात — टोटल ड्यू (एकूण थकबाकी) आणि मिनिमम ड्यू (किमान रक्कम, साधारण 5% च्या आसपास). अनेक जण फक्त मिनिमम ड्यू भरतात आणि समजतात की काम झालं. इथेच सापळा आहे.
मिनिमम ड्यू भरल्यावर उरलेल्या रकमेवर व्याज लागतं — आणि क्रेडिट कार्डचं व्याज साधारणतः महिन्याला 3-3.75%, म्हणजे वर्षाला 36-45% इतकं असू शकतं (कार्डनुसार वेगळं). शिवाय एकदा थकबाकी ठेवली की नवीन खरेदीवरचा व्याजमुक्त कालावधीही (interest-free period) अनेकदा मिळत नाही.
| पर्याय | ₹21,000 बिलावर काय होतं? (उदाहरण) | निर्णय |
|---|---|---|
| पूर्ण बिल भरणं | व्याज शून्य, क्रेडिट स्कोअर सुरक्षित | सर्वोत्तम |
| बिलाचं EMI मध्ये रूपांतर (3-6 महिने) | व्याज + प्रोसेसिंग फी, पण कार्डच्या व्याजापेक्षा कमी | पूर्ण भरता येत नसेल तर |
| फक्त मिनिमम ड्यू | 36-45% वार्षिक व्याज, कर्ज महिनोन्महिने वाढतं | टाळा |
| बिल न भरणं | लेट फी, व्याज, CIBIL स्कोअरवर परिणाम | कधीच नाही |
पूर्ण बिल भरणं शक्य नसेल तर क्रम असा ठेवा: आधी बचत खात्यातील “फालतू पडलेले” पैसे, मग इमर्जन्सी फंडातला छोटा भाग (नंतर तो परत भरायचा), आणि तरीही कमी पडत असेल तर बँकेच्या EMI रूपांतर पर्यायाची तुलना करा. सविस्तर माहितीसाठी हा लेख वाचा: क्रेडिट कार्ड EMI सापळा आणि नो-कॉस्ट EMI चं सत्य.
तिसरी पायरी: कर्जांची यादी आणि “हिमस्खलन” पद्धत
दिवाळीनंतर अनेकांकडे एकापेक्षा जास्त कर्जं असतात — क्रेडिट कार्ड, नो-कॉस्ट EMI, पर्सनल लोन, कधी गोल्ड लोन. सगळी एकदम फेडता येत नाहीत. मग कोणतं आधी?
याचं सोपं उत्तर आहे “ॲव्हलांच (हिमस्खलन) पद्धत” — ज्या कर्जाचं व्याज सर्वाधिक, ते आधी फेडायचं. बाकीच्या कर्जांचा फक्त नियमित हप्ता भरायचा, आणि जास्तीचे सगळे पैसे सर्वात महाग कर्जावर टाकायचे. ते संपलं की त्याच्या पुढच्या महाग कर्जाकडे.
| कर्ज | थकबाकी | साधारण व्याज (उदाहरण) | क्रम |
|---|---|---|---|
| क्रेडिट कार्ड थकबाकी | ₹21,000 | 36-42% वार्षिक | 1 |
| पर्सनल लोन | ₹80,000 | 13-16% | 2 |
| गोल्ड लोन | ₹50,000 | 9-12% | 3 |
| नो-कॉस्ट EMI (टीव्ही) | ₹36,000 | जाहीर व्याज 0% (प्रोसेसिंग फी/GST वेगळे) | 4 — फक्त हप्ता भरा |
| होम लोन | ₹18 लाख | 8-9% | शेवटी, नियमित हप्ता |
दुसरी पद्धत आहे “स्नोबॉल” — सर्वात लहान कर्ज आधी संपवायचं, म्हणजे मानसिक समाधान लवकर मिळतं. गणिताने ॲव्हलांच पद्धत जास्त पैसे वाचवते, पण तुम्हाला प्रेरणा हवी असेल तर स्नोबॉलही चालेल. महत्त्वाचं म्हणजे एक पद्धत निवडा आणि ती पाळा.
50-30-20 नियम: मराठी घरासाठी सोप्या भाषेत
आता महिन्याचं बजेट बसवूया. यासाठी जगभरात लोकप्रिय असलेला 50-30-20 नियम खूप उपयोगी आहे. हातात येणाऱ्या पगाराचे तीन भाग करायचे:
- 50% — गरजा (Needs): घरभाडं किंवा होम लोन EMI, किराणा, वीज-पाणी-गॅस, मुलांची फी, प्रवास, विमा प्रीमियम, आवश्यक कर्जांचे हप्ते.
- 30% — इच्छा (Wants): बाहेर जेवण, सिनेमा, OTT, नवीन कपडे, सहली, छंद, सणासुदीचा अतिरिक्त खर्च.
- 20% — बचत आणि गुंतवणूक (Savings): इमर्जन्सी फंड, SIP, PPF, RD, जास्तीची कर्जफेड.
संदीपरावांच्या ₹65,000 पगारावर हा नियम लावला तर:
| भाग | टक्का | रक्कम | त्यात काय? |
|---|---|---|---|
| गरजा | 50% | ₹32,500 | होम लोन EMI ₹16,000, किराणा ₹8,000, बिलं ₹3,500, फी-प्रवास ₹5,000 |
| इच्छा | 30% | ₹19,500 | बाहेर जेवण, OTT, कपडे, छोट्या सहली |
| बचत-गुंतवणूक | 20% | ₹13,000 | इमर्जन्सी फंड, SIP, कर्जफेड |
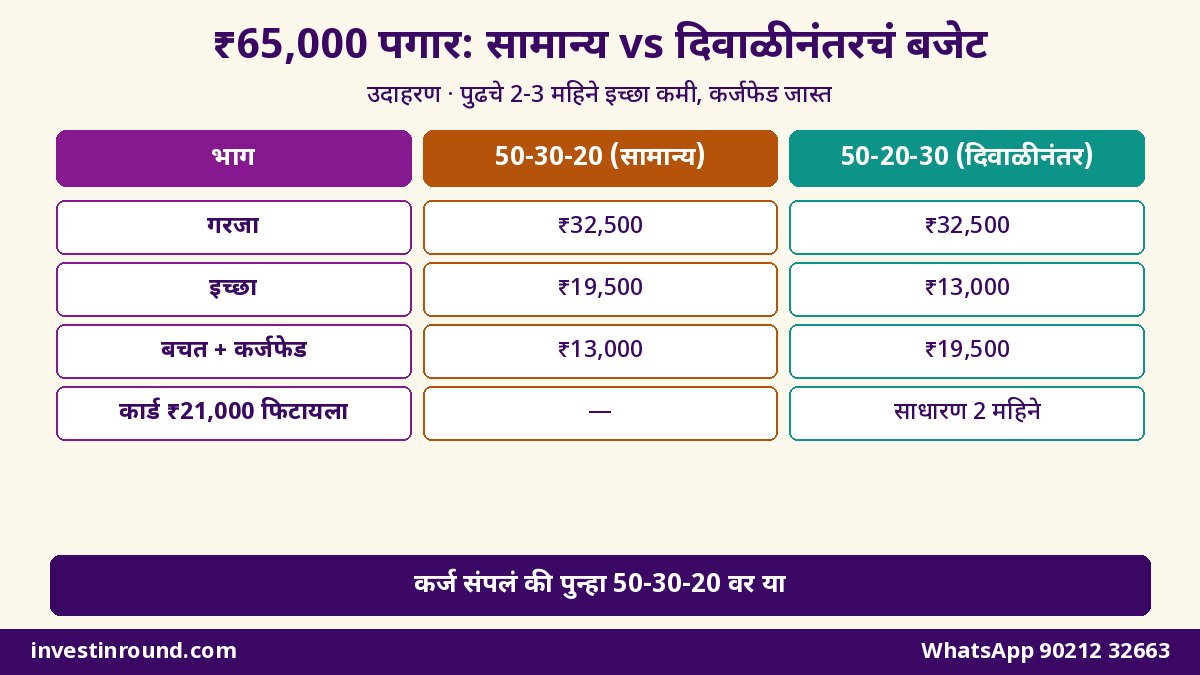
पण दिवाळीनंतरचे 2-3 महिने “सामान्य” नसतात. त्यामुळे या काळासाठी नियम थोडा बदलायचा — 50-20-30: इच्छांचा भाग 30% वरून 20% पर्यंत कमी करायचा आणि वाचलेले 10% कर्जफेडीला द्यायचे. म्हणजे इच्छा ₹13,000, आणि बचत + कर्जफेड ₹19,500. दोन-तीन महिन्यांत कार्ड आणि छोटी कर्जं संपली की पुन्हा 50-30-20 वर यायचं.
खर्च ट्रॅक करण्याच्या 3 सोप्या पद्धती
बजेट कागदावर बनवणं सोपं, पण ते पाळणं अवघड. यासाठी खर्चाचा मागोवा (tracking) महत्त्वाचा. तुमच्या स्वभावाला जी पद्धत जमेल ती निवडा:
| पद्धत | कशी वापरायची? | कोणासाठी योग्य? |
|---|---|---|
| लिफाफा (Envelope) पद्धत | किराणा, बाहेर जेवण, प्रवास यांसाठी महिन्याच्या सुरुवातीला वेगळे पैसे बाजूला; संपले की खर्च बंद | रोख व्यवहार करणारे, गृहिणी, ज्येष्ठ |
| दोन बँक खाती | पगार खात्यातून ठरलेले “इच्छा” पैसे दुसऱ्या खात्यात; UPI फक्त त्या खात्याला जोडा | नोकरदार, तरुण |
| साधी शीट किंवा ॲप | रोज रात्री 2 मिनिटं खर्च लिहा; आठवड्याला बेरीज | आकड्यांची आवड असणारे |
माझा अनुभव सांगतो की “दोन खाती” पद्धत आजच्या UPI जमान्यात सर्वात जास्त परिणामकारक ठरते. कारण UPI ने खर्च इतका सोपा झाला आहे की तो जाणवतच नाही. पण दुसऱ्या खात्यात फक्त ₹13,000 असतील आणि ते संपले, तर खर्च आपोआप थांबतो.
इमर्जन्सी फंड: दिवाळीत वापरला असेल तर पुन्हा भरा
अनेकांनी दिवाळीत इमर्जन्सी फंडातूनही पैसे काढलेले असतात. ते चुकीचं नाही, पण तो परत भरणं ही पहिल्या प्राधान्याची गोष्ट आहे. इमर्जन्सी फंड म्हणजे नोकरी गेली, आजारपण आलं, अचानक मोठा खर्च आला तर 6 महिने घर चालवता येईल इतके पैसे.
- किती? किमान 6 महिन्यांचा अत्यावश्यक खर्च (EMI सहित). संदीपरावांसाठी साधारण ₹2-2.5 लाख.
- कुठे? बचत खातं, स्वीप-इन FD, किंवा लिक्विड फंड — जिथे पैसे 1-2 दिवसांत मिळतील.
- कसा भरायचा? दरमहा ठरलेली रक्कम (उदा. ₹5,000) ऑटो-ट्रान्सफर करा.
यावर सविस्तर: दिवाळी बोनसचा स्मार्ट वापर — इमर्जन्सी फंड, कर्ज आणि SIP.
नोव्हेंबर ते एप्रिल: 6 महिन्यांचा सोपा आर्थिक प्लॅन
आता संपूर्ण चित्र एकत्र करूया. दिवाळीनंतरचे सहा महिने आर्थिकदृष्ट्या खूप महत्त्वाचे असतात, कारण याच काळात टॅक्स नियोजनाचं वर्ष संपतं (31 मार्च) आणि नवीन आर्थिक वर्ष सुरू होतं.
| महिना | मुख्य काम | छोटं ध्येय |
|---|---|---|
| नोव्हेंबर | खर्च शोध, क्रेडिट कार्ड पूर्ण भरणं, 50-20-30 बजेट | कार्ड थकबाकी शून्य |
| डिसेंबर | सर्वात महाग कर्ज फेडणं; ॲडव्हान्स टॅक्स लागू असेल तर 15 डिसेंबरचा हप्ता | एक कर्ज बंद |
| जानेवारी | इमर्जन्सी फंड पुन्हा भरणं; विमा पॉलिसींचा आढावा | फंड 50% भरलेला |
| फेब्रुवारी | टॅक्स नियोजन: जुनी की नवी करप्रणाली, Sec 123 (जुनं 80C) गुंतवणूक | ऑफिसला गुंतवणूक पुरावे |
| मार्च | उरलेली टॅक्स बचत, PPF/सुकन्याची किमान रक्कम, वर्षाचा हिशोब | 31 मार्चपूर्वी सगळं पूर्ण |
| एप्रिल | 50-30-20 वर परत; SIP वाढ (step-up); पुढच्या दिवाळीसाठी “सण फंड” | नवीन वर्ष, नवीन सवय |
पुढच्या दिवाळीची तयारी आजपासून: “सण फंड”
यंदा दिवाळीनंतर त्रास झाला असेल, तर पुढच्या वर्षी तो टाळण्याचा सर्वात सोपा उपाय म्हणजे “सण फंड”. हिशोब अगदी सोपा आहे:
- यंदाचा एकूण दिवाळी खर्च घ्या — संदीपरावांसाठी ₹87,000. पुढच्या वर्षी महागाई लक्षात घेऊन साधारण ₹90,000-95,000 धरा.
- त्यातून बोनसचा अपेक्षित भाग वजा करा (उदा. ₹30,000). उरले साधारण ₹60,000-65,000.
- पुढची दिवाळी साधारण 11-12 महिन्यांवर आहे. म्हणजे दरमहा साधारण ₹5,500.
- ही रक्कम पगाराच्या दुसऱ्या दिवशी RD मध्ये किंवा कमी जोखमीच्या फंडात ऑटो-ट्रान्सफर करा.
पुढच्या दिवाळीला खरेदी करताना कार्ड नाही, तर स्वतःचे जमा केलेले पैसे वापराल. EMI नाही, व्याज नाही, ताण नाही. आणि सणाचा आनंद दुप्पट!
उरलेल्या बचतीची गुंतवणूक कशी सुरू करायची?
कार्ड थकबाकी शून्य झाली आणि इमर्जन्सी फंड भरला, की आता खरी संपत्ती निर्माण करायची वेळ. 50-30-20 मधले 20% पैसे दीर्घकालीन ध्येयांसाठी — मुलांचं शिक्षण, घर, निवृत्ती — कामाला लावायचे.
| ध्येय | कालावधी | योग्य पर्याय (साधारण मार्गदर्शन) |
|---|---|---|
| सण फंड, विमा प्रीमियम | 1 वर्षापर्यंत | RD, FD, लिक्विड फंड |
| गाडी, घराचं डाउन पेमेंट | 3-5 वर्षं | FD, डेट फंड, हायब्रिड फंड |
| मुलांचं शिक्षण, निवृत्ती | 7+ वर्षं | इक्विटी म्युच्युअल फंड SIP, इंडेक्स फंड, PPF, NPS |
SIP कशी सुरू करायची याची पूर्ण माहिती येथे: SIP मध्ये गुंतवणूक कशी करावी. शेअर बाजारात थेट गुंतवणूक करायची असेल तर डिमॅट खातं लागतं — Upstox वर मोफत डिमॅट खातं उघडा.
🪔 दिवाळीनंतरचं तुमचं बजेट एकत्र बसवूया
पगार, कर्जं, कार्ड बिल आणि ध्येयं सांगा — कर्जफेडीचा क्रम, महिन्याचं बजेट आणि SIP कशी सुरू ठेवायची, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाकुटुंबासोबत “मनी मीटिंग” घ्या
बजेट फक्त घरातल्या कमावत्या व्यक्तीचं काम नाही. महिन्यातून एकदा, रविवारी चहाच्या वेळी 20-30 मिनिटांची “मनी मीटिंग” घ्या. पती-पत्नी दोघं, आणि मुलं मोठी असतील तर त्यांनाही बोलवा.
- या महिन्यात किती खर्च झाला, बजेटपेक्षा जास्त की कमी?
- कोणतं कर्ज किती उरलं?
- पुढच्या महिन्यात कोणते मोठे खर्च येणार (लग्न, फी, विमा प्रीमियम)?
- कुटुंबाचं पुढचं ध्येय काय — सहल, नवीन गाडी, घर?
मुलांना यात सामील केल्याने त्यांनाही लहानपणीच पैशाचं महत्त्व कळतं. “दिवाळीत आपण इतका खर्च केला, आता पुढचे दोन महिने बाहेर जेवण कमी करूया” हे मुलांना समजावून सांगितलं तर ते सहकार्य करतात — हा माझा अनेक कुटुंबांसोबतचा अनुभव आहे.
वेगवेगळ्या कुटुंबांसाठी दिवाळीनंतरचं बजेट: 3 उदाहरणं
प्रत्येकाचं उत्पन्न आणि परिस्थिती वेगळी असते. म्हणून एकाच साच्यात सगळ्यांना बसवता येत नाही. तीन वेगवेगळ्या कुटुंबांचं उदाहरण बघूया.
1. तरुण नोकरदार — पुण्याची अमृता (पगार ₹40,000, भाड्याने राहते): अमृताने दिवाळीत नवीन मोबाईल नो-कॉस्ट EMI वर घेतला (₹3,000 x 8 महिने) आणि कपडे-सहलीसाठी कार्डवर ₹12,000 खर्च केले. तिचं भाडं ₹12,000 असल्याने गरजा 50% मध्ये बसत नाहीत. तिच्यासाठी प्लॅन: पुढचे 2 महिने 60-15-25 — गरजा (भाडं, EMI, किराणा) ₹24,000, इच्छा फक्त ₹6,000, आणि ₹10,000 पैकी ₹6,000 कार्ड फेडीसाठी, ₹4,000 SIP सुरू ठेवण्यासाठी. दोन महिन्यांत कार्ड शून्य, आणि SIP एकदाही थांबली नाही.
2. गृहिणी आणि एक कमावती व्यक्ती — कोल्हापूरचं पाटील कुटुंब (उत्पन्न ₹50,000): इथे घरखर्च सांभाळणाऱ्या सुनीताताईंकडे बजेटची खरी चावी आहे. त्यांनी लिफाफा पद्धत वापरली — किराणा ₹9,000, दूध-भाजी ₹4,000, प्रवास ₹2,500, सण-समारंभ ₹2,000 असे वेगळे लिफाफे. दिवाळीत घेतलेलं ₹40,000 चं गोल्ड लोन त्यांनी दरमहा ₹5,000 जास्त भरून 8 महिन्यांत बंद करायचं ठरवलं. शिवाय सुनीताताईंच्या नावावर दरमहा ₹1,000 ची RD — त्यांची स्वतःची छोटी बचत.
3. छोटा व्यावसायिक — औरंगाबादचे किराणा दुकानदार रमेशभाऊ (उत्पन्न दरमहा ₹45,000-80,000, बदलतं): ज्यांचं उत्पन्न दरमहा बदलतं, त्यांनी बजेट “सर्वात कमी महिन्याच्या” उत्पन्नावर बसवायचं. रमेशभाऊंनी ₹45,000 वर बजेट केलं, आणि त्यापेक्षा जास्त कमाई झाली की जास्तीचा सगळा भाग थेट इमर्जन्सी फंड आणि कर्जफेडीत. दिवाळीच्या हंगामात दुकानाची विक्री जास्त झाली होती — तो जास्तीचा नफा त्यांनी खर्च न करता दुकानाच्या माल-भांडवलासाठी आणि 9 महिन्यांच्या इमर्जन्सी फंडासाठी बाजूला ठेवला. व्यावसायिकांनी लक्षात ठेवायचं: वैयक्तिक आणि दुकानाचं खातं वेगळं ठेवा, नाहीतर हिशोबच लागत नाही.
दिवाळीनंतर बजेटमध्ये टाळायच्या 8 सामान्य चुका
- क्रेडिट कार्डचं फक्त मिनिमम ड्यू भरणं.
- “पुढच्या महिन्यापासून बजेट” म्हणत आणखी एक महिना ढकलणं.
- नो-कॉस्ट EMI चे हप्ते बजेटमध्ये न धरणं.
- SIP बंद करून कार्डचं बिल भरणं — त्याऐवजी “इच्छा” खर्च कमी करा; SIP फक्त गंभीर अडचणीतच थांबवा.
- इमर्जन्सी फंड वापरल्यानंतर तो पुन्हा न भरणं.
- एक कर्ज फेडायला दुसरं महाग कर्ज घेणं.
- सगळा हिशोब मनात ठेवणं; लिहून न ठेवणं.
- विमा प्रीमियम, टॅक्स, फी असे मोठे वार्षिक खर्च विसरणं — यांच्यासाठी दरमहा थोडे पैसे बाजूला ठेवा.
दिवाळीनंतर बजेट: नेहमी विचारले जाणारे प्रश्न (FAQ)
दिवाळीनंतर बजेट पुन्हा कसं बसवायचं?
आधी 7 दिवसांत सगळ्या खर्चाचा हिशोब काढा, मग क्रेडिट कार्डचं पूर्ण बिल भरा, सर्वात महाग कर्ज आधी फेडा, आणि 2-3 महिने 50-20-30 असं बजेट ठेवून नंतर 50-30-20 नियमावर परत या.
50-30-20 नियम म्हणजे काय?
हातात येणाऱ्या पगाराचे 50% गरजांसाठी (भाडं, EMI, किराणा, बिलं), 30% इच्छांसाठी (बाहेर जेवण, सहली, छंद) आणि 20% बचत-गुंतवणुकीसाठी ठेवायचा हा सोपा बजेट नियम आहे.
क्रेडिट कार्डचं फक्त मिनिमम ड्यू भरलं तर काय होतं?
उरलेल्या रकमेवर साधारण महिन्याला 3-3.75% (वर्षाला 36-45%) व्याज लागू शकतं, आणि नवीन खरेदीवरचा व्याजमुक्त कालावधीही अनेकदा बंद होतो. म्हणून शक्य असेल तर नेहमी टोटल ड्यू भरा.
एकापेक्षा जास्त कर्जं असतील तर कोणतं आधी फेडायचं?
सर्वात जास्त व्याजदराचं कर्ज आधी (ॲव्हलांच पद्धत) — साधारणतः क्रेडिट कार्ड, मग पर्सनल लोन. बाकीच्या कर्जांचे फक्त नियमित हप्ते भरत राहा.
दिवाळी खर्चासाठी SIP थांबवावी का?
शक्यतो नाही. आधी बाहेर जेवण, खरेदी असे इच्छांचे खर्च कमी करा. SIP थांबवली तर दीर्घकालीन ध्येयांचं नुकसान होतं. गंभीर अडचण असेल तरच काही महिन्यांसाठी SIP “पॉज” करा.
इमर्जन्सी फंड किती असावा?
किमान 6 महिन्यांचा अत्यावश्यक खर्च, EMI सहित. तो बचत खातं, स्वीप-इन FD किंवा लिक्विड फंडासारख्या लगेच मिळणाऱ्या ठिकाणी ठेवा.
पुढच्या दिवाळीसाठी “सण फंड” कसा तयार करायचा?
यंदाचा दिवाळी खर्च, त्यात थोडी महागाई धरा, अपेक्षित बोनस वजा करा, आणि उरलेली रक्कम 11-12 महिन्यांत विभागून दरमहा RD किंवा लिक्विड फंडात ऑटो-ट्रान्सफर करा.
नो-कॉस्ट EMI खरंच मोफत असतो का?
नेहमीच नाही. व्याज वस्तूच्या किमतीतल्या सवलतीतून वसूल केलं जाऊ शकतं, आणि प्रोसेसिंग फी व व्याजावरचा GST वेगळा लागू शकतो. शिवाय हप्ते पुढचे अनेक महिने बजेटवर भार टाकतात.
मुंबई-पुण्यात भाडं जास्त आहे, 50-30-20 जमत नाही, काय करू?
प्रमाण बदला — 60-20-20 किंवा 55-25-20 ठेवा. गरजा जास्त असतील तर इच्छा कमी करा, पण बचतीचा 20% भाग शक्यतो कायम ठेवा.
दिवाळीनंतर टॅक्स नियोजनात काय लक्षात ठेवायचं?
1 एप्रिल 2026 पासून Income-tax Act 2025 लागू आहे. जुन्या करप्रणालीत 80C ची वजावट आता कलम 123 आणि आरोग्य विम्याची 80D आता कलम 126 आहे; ऑफिसला पुरावे फॉर्म 124 (जुना 12BB) मधून द्यायचे. डिसेंबरपासूनच नियोजन करा, मार्चची घाई टाळा.
शेवटचं सांगणं: सण पुन्हा येईल, तयारी आजपासून
मित्रांनो, दिवाळी दरवर्षी येते आणि येत राहील. फरक इतकाच की पुढच्या वर्षी तुम्ही ती कार्डच्या व्याजाने नाही, तर स्वतःच्या जमा केलेल्या पैशांनी साजरी कराल. आज फक्त तीन गोष्टी करा: खर्चाचा हिशोब काढा, क्रेडिट कार्डचं पूर्ण बिल भरण्याचा प्लॅन करा, आणि पुढच्या दिवाळीसाठी छोटी RD सुरू करा.
तुमचं उत्पन्न, कर्जं आणि ध्येयं सांगून वैयक्तिक बजेट प्लॅन हवा असेल तर आम्हाला WhatsApp वर मेसेज करा. गुंतवणूक सुरू करायची असेल तर Upstox डिमॅट खातं इथे उघडा. आणि बचतीची सवय लावण्यासाठी हेही वाचा: बचत म्हणजे कंजूषपणा नाही — स्मार्ट बचतीच्या सवयी.
🪔 दिवाळीनंतरचं तुमचं बजेट एकत्र बसवूया
पगार, कर्जं, कार्ड बिल आणि ध्येयं सांगा — कर्जफेडीचा क्रम, महिन्याचं बजेट आणि SIP कशी सुरू ठेवायची, सोप्या मराठीत सांगू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडा