नमस्कार मित्रांनो! आज आपण अशा लोकांबद्दल बोलणार आहोत जे महाराष्ट्राची अर्थव्यवस्था रोज चालवतात — गल्लीतलं किराणा दुकान चालवणारे काका, रिक्षा-टॅक्सी चालवणारे भाऊ, Swiggy-Zomato-Zepto वर डिलिव्हरी करणारे तरुण, Uber-Ola ड्रायव्हर, शिवणकाम करणाऱ्या ताई, प्लंबर, इलेक्ट्रिशियन, घरकाम करणाऱ्या मावशी. या सगळ्यांमध्ये एक गोष्ट समान आहे: पगार स्लिप नाही, PF नाही, आणि 60 वर्षांनंतर पेन्शन नाही.
सरकारी नोकरीत किंवा मोठ्या कंपनीत काम करणाऱ्यांना निवृत्तीनंतर काहीतरी आधार असतो. पण स्वतःच्या हिमतीवर कमावणाऱ्यांचं काय? वय वाढलं की रिक्षा चालवणं, दिवसभर दुकानात उभं राहणं किंवा बाईकवरून डिलिव्हरी करणं कठीण होतं. तेव्हा दर महिन्याला खात्रीने येणारी छोटी रक्कमसुद्धा खूप मोठा आधार असते. यासाठीच केंद्र सरकारची अटल पेन्शन योजना (APY) आहे. आज मी तुम्हाला ही योजना एखाद्या ट्रेनरसारखी, अगदी सोप्या भाषेत, उदाहरणांसह समजावणार आहे.

अटल पेन्शन योजना म्हणजे काय? (APY ची ओळख)
अटल पेन्शन योजना 2015 मध्ये केंद्र सरकारने सुरू केली. ही योजना PFRDA (Pension Fund Regulatory and Development Authority) च्या देखरेखीखाली चालते — म्हणजे तीच संस्था जी NPS चालवते. मुख्य उद्देश: असंघटित क्षेत्रातील लोकांना म्हातारपणी ठराविक मासिक पेन्शनची हमी देणं.
योजना अगदी सोपी आहे. तुम्ही तरुण वयात (18 ते 40 वर्षं) सामील व्हायचं, 60 वर्षांपर्यंत दर महिन्याला (किंवा तिमाही/सहामाही) ठरलेली छोटी रक्कम भरायची, आणि 60 वर्षांनंतर आयुष्यभर ₹1,000, ₹2,000, ₹3,000, ₹4,000 किंवा ₹5,000 इतकी मासिक पेन्शन घ्यायची. कोणती पेन्शन हवी ते तुम्ही सुरुवातीलाच निवडायचं.
APY का निवडावी? असंघटित कामगारांसाठी 5 ठोस कारणं
मी अनेक दुकानदार आणि ड्रायव्हर मित्रांशी बोललो आहे. त्यांचा पहिला प्रश्न असतो: “आमच्याकडे आधीच पैसे कमी, मग हे कशाला?” त्याचं उत्तर या पाच कारणांमध्ये आहे.
1. रक्कम लहान, सवय मोठी
₹100-500 दरमहा म्हणजे दिवसाला ₹3 ते ₹17. ही रक्कम खिशाला जाणवत नाही, पण 30-35 वर्षं सातत्याने भरली की म्हातारपणी आयुष्यभराचं उत्पन्न तयार होतं. आर्थिक नियोजनात सगळ्यात कठीण गोष्ट म्हणजे सातत्य — आणि APY चं ऑटो-डेबिट ते सातत्य आपोआप देतं.
2. बाजाराची भीती नाही
अनेक लोकांना शेअर बाजार किंवा म्युच्युअल फंडाची भीती वाटते. “पैसे बुडाले तर?” APY मध्ये हा प्रश्नच नाही. पैसा PFRDA च्या नियमांनुसार गुंतवला जातो, आणि परतावा कमी पडला तरी ठरलेली पेन्शन सरकार देते. ज्यांना जोखीम नको, त्यांच्यासाठी हे आदर्श आहे.
3. मुलांवर अवलंबून राहावं लागत नाही
आपल्या समाजात आपण गृहीत धरतो की म्हातारपणी मुलं सांभाळतील. पण आज मुलं नोकरीसाठी पुणे, मुंबई, बंगळुरू किंवा परदेशात जातात. त्यांचे स्वतःचे खर्च, EMI असतात. दर महिन्याला स्वतःच्या खात्यात स्वतःची पेन्शन येणं — यातून जो आत्मसन्मान मिळतो, तो पैशांत मोजता येत नाही.
4. जोडीदाराचं संरक्षण
खास करून महिलांसाठी: पतीच्या मृत्यूनंतर अनेक कुटुंबांचं उत्पन्न पूर्णपणे थांबतं. APY मध्ये पतीनंतर पत्नीला तीच पेन्शन आयुष्यभर मिळते. हे एक प्रकारचं विमा-संरक्षणच आहे.
5. कागदपत्रं कमी, प्रक्रिया सोपी
ना उत्पन्नाचा दाखला, ना पगार स्लिप, ना ITR. फक्त बचत खातं, आधार आणि मोबाईल. बँकेत 15-20 मिनिटांत काम होतं.
कोण सामील होऊ शकतं? पात्रता नियम
PFRDA च्या नियमांनुसार पात्रता अशी आहे:
| नियम | तपशील |
|---|---|
| वय | 18 ते 40 वर्षं (सामील होताना) |
| नागरिकत्व | भारतीय नागरिक |
| बँक खातं | बचत खातं (बँक किंवा पोस्ट ऑफिस) आवश्यक |
| इन्कम टॅक्स | 1 ऑक्टोबर 2022 पासून इन्कम-टॅक्स भरणारे (income-tax payer) नव्याने सामील होऊ शकत नाहीत |
| खाती | एका व्यक्तीचं फक्त एकच APY खातं |
| ओळख | आधार आणि मोबाईल नंबर (KYC साठी उपयोगी) |
इन्कम-टॅक्स भरणाऱ्यांसाठी महत्त्वाचा नियम
1 ऑक्टोबर 2022 पासून सरकारने नियम बदलला: जी व्यक्ती आयकर कायद्याप्रमाणे इन्कम-टॅक्स भरणारी आहे (किंवा होती), ती APY मध्ये नव्याने सामील होऊ शकत नाही. जर अशा व्यक्तीने या तारखेनंतर खातं उघडलं आणि नंतर ते लक्षात आलं, तर खातं बंद केलं जातं आणि तोपर्यंत जमा झालेली रक्कम परत केली जाते. त्यामुळे खरं सांगा, खोटी माहिती देऊ नका. 1 ऑक्टोबर 2022 पूर्वी उघडलेली खाती मात्र चालू राहतात.
याचा अर्थ असा की ही योजना खास करून त्या लोकांसाठी आहे ज्यांचं उत्पन्न टॅक्स भरण्याइतकं नाही — म्हणजे बहुतेक छोटे दुकानदार, ड्रायव्हर, गिग कामगार, शेतमजूर, घरकाम करणारे.
40 वर्षांवरील लोकांचं काय?
40 वर्षांनंतर APY मध्ये सामील होता येत नाही. त्यांच्यासाठी NPS हा पर्याय आहे (NPS मध्ये 18 ते 70 वयापर्यंत सामील होता येतं). तसंच असंघटित कामगारांसाठी “प्रधानमंत्री श्रम योगी मानधन” सारख्या योजनाही आहेत — त्यांच्या अटी वेगळ्या आहेत, त्या स्वतंत्रपणे तपासा.
किती भरायचं? वयानुसार मासिक योगदान तक्ता
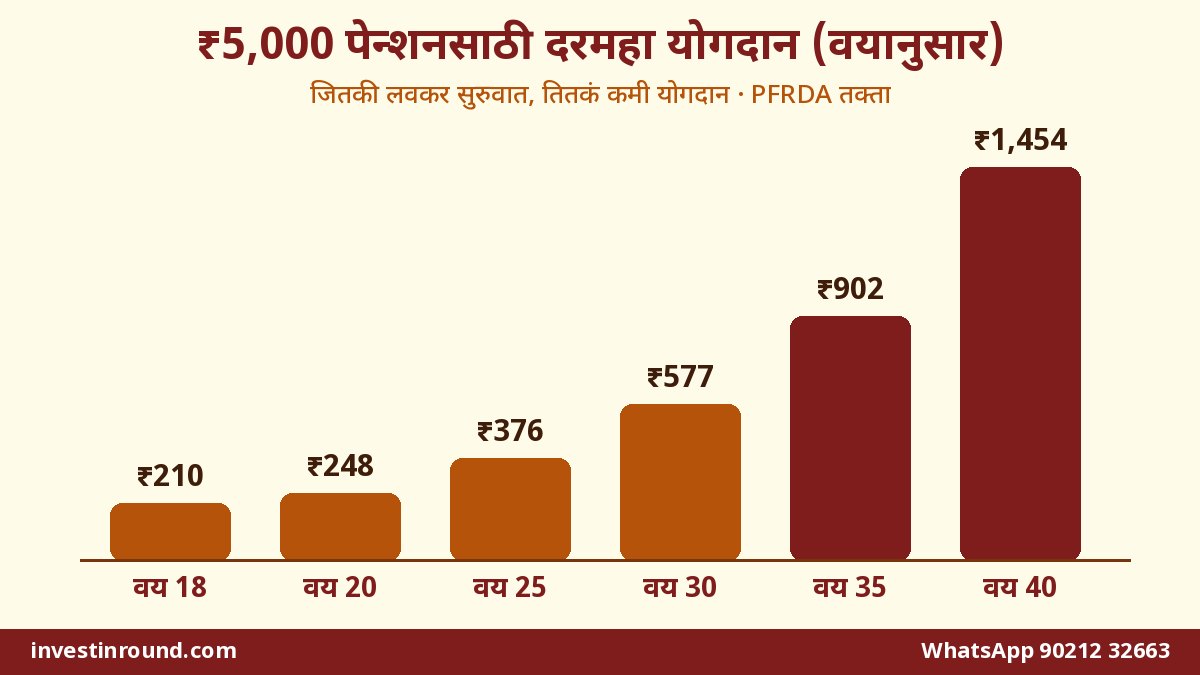
हा या लेखातला सगळ्यात महत्त्वाचा तक्ता आहे. तुम्ही जितक्या लवकर सामील व्हाल, तितकं मासिक योगदान कमी. कारण तुम्हाला 60 वर्षांपर्यंत जास्त वर्षं भरायचं असतं.
| सामील होताना वय | ₹1,000 पेन्शन | ₹2,000 पेन्शन | ₹3,000 पेन्शन | ₹4,000 पेन्शन | ₹5,000 पेन्शन |
|---|---|---|---|---|---|
| 18 वर्षं | ₹42 | ₹84 | ₹126 | ₹168 | ₹210 |
| 20 वर्षं | ₹50 | ₹100 | ₹150 | ₹198 | ₹248 |
| 25 वर्षं | ₹76 | ₹151 | ₹226 | ₹301 | ₹376 |
| 30 वर्षं | ₹116 | ₹231 | ₹347 | ₹462 | ₹577 |
| 35 वर्षं | ₹181 | ₹362 | ₹543 | ₹722 | ₹902 |
| 40 वर्षं | ₹291 | ₹582 | ₹873 | ₹1,164 | ₹1,454 |
(दरमहा भरायची रक्कम; PFRDA च्या अधिकृत तक्त्यावर आधारित. मधल्या वयांसाठी आकडे बँकेत/अधिकृत APY कॅल्क्युलेटरवर तपासा.)
बघा, 18 व्या वर्षी सुरुवात केली तर फक्त ₹210 दरमहा भरून ₹5,000 पेन्शन मिळते. तेच 40 व्या वर्षी सुरुवात केली तर ₹1,454 भरावे लागतात — जवळपास 7 पट! म्हणूनच मी नेहमी सांगतो: लवकर सुरुवात हीच सगळ्यात मोठी बचत.
योगदानाचं गणित: तुम्ही किती भरता, किती मिळतं?
आता एक साधा हिशोब करू, म्हणजे योजनेची किंमत समजेल. समजा अक्षय 21 व्या वर्षी ₹5,000 पेन्शनसाठी ₹269 दरमहा भरतो. 60 वर्षांपर्यंत म्हणजे 39 वर्षं × 12 महिने = 468 हप्ते. एकूण भरलेली रक्कम साधारण ₹1.26 लाख.
त्या बदल्यात त्याला 60 नंतर दरमहा ₹5,000 म्हणजे वर्षाला ₹60,000 मिळतील. म्हणजे फक्त सव्वा दोन वर्षांच्या पेन्शनमध्येच त्याचं पूर्ण योगदान परत येतं! त्यानंतर तो (आणि नंतर त्याची पत्नी) जितकी वर्षं जगतील, तितकी पेन्शन. आणि शेवटी नॉमिनीला ₹8.5 लाख.
| मुद्दा | अक्षय (21 वर्षं, ₹5,000 पेन्शन) |
|---|---|
| मासिक योगदान | ₹269 |
| एकूण वर्षं | 39 |
| एकूण भरलेली रक्कम (अंदाजे) | ₹1.26 लाख |
| वार्षिक पेन्शन | ₹60,000 |
| नॉमिनीला निधी | ₹8.5 लाख |
हो, इथे पैशाचं मूल्य काळानुसार कमी होतं (महागाई) हे खरं. पण हमी, जोडीदाराचं संरक्षण आणि शिस्त — हे तिन्ही इतक्या कमी रकमेत दुसरीकडे मिळणं कठीण.
टॅक्स सूट मिळते का?
APY चं योगदान NPS प्रमाणे वागवलं जातं, त्यामुळे जुन्या टॅक्स रिजीममध्ये NPS-संबंधित सूट मिळू शकते. पण लक्षात ठेवा, 1 ऑक्टोबर 2022 नंतर नव्याने सामील होणारे लोक इन्कम-टॅक्स भरणारे नसतातच, त्यामुळे बहुतेक नवीन सभासदांसाठी हा मुद्दा फारसा लागू होत नाही. जुन्या सभासदांनी आपल्या CA कडून नव्या Income-tax Act, 2025 नुसार तपासून घ्यावं.
60 नंतर काय मिळतं? पेन्शन, जोडीदार आणि नॉमिनी
APY मध्ये तीन टप्प्यांचं संरक्षण आहे. हे नीट समजून घ्या, कारण इथेच योजनेची खरी ताकद आहे:
- तुम्हाला: 60 वर्षांनंतर आयुष्यभर निवडलेली मासिक पेन्शन (₹1,000 ते ₹5,000).
- तुमच्या जोडीदाराला: तुमच्या मृत्यूनंतर पती/पत्नीला तीच पेन्शन आयुष्यभर मिळते.
- नॉमिनीला: दोघांच्याही मृत्यूनंतर नॉमिनीला जमा झालेला निधी (corpus) परत मिळतो.
नॉमिनीला मिळणारी रक्कम निवडलेल्या पेन्शनवर अवलंबून असते:
| मासिक पेन्शन | नॉमिनीला परत मिळणारा निधी |
|---|---|
| ₹1,000 | ₹1.7 लाख |
| ₹2,000 | ₹3.4 लाख |
| ₹3,000 | ₹5.1 लाख |
| ₹4,000 | ₹6.8 लाख |
| ₹5,000 | ₹8.5 लाख |
60 वर्षांपूर्वी मृत्यू झाला तर?
देव न करो, पण 60 वर्षांपूर्वी सभासदाचा मृत्यू झाला तर जोडीदाराकडे दोन पर्याय असतात: (1) जोडीदार उरलेल्या कालावधीसाठी त्याच खात्यात योगदान चालू ठेवू शकतो/शकते आणि सभासद 60 वर्षांचा झाला असता त्या वेळेपासून पेन्शन घेऊ शकतो/शकते, किंवा (2) जमा झालेली रक्कम एकरकमी घेऊन खातं बंद करू शकतो/शकते. जोडीदार नसेल तर नॉमिनीला रक्कम मिळते.
दुकानदार, ड्रायव्हर, गिग कामगार: तिघांची उदाहरणं
आता खऱ्या आयुष्यातली उदाहरणं बघू. (नावं काल्पनिक आहेत, पण परिस्थिती अगदी खरी.)
उदाहरण 1: सोलापूरचे किराणा दुकानदार रमेश (वय 32)
रमेशचं छोटं किराणा दुकान आहे. महिन्याला सरासरी ₹18,000-22,000 नफा. इन्कम-टॅक्स भरत नाही. त्याला 60 नंतर ₹5,000 पेन्शन हवी. 32 व्या वर्षी सामील झाल्यास त्याला दरमहा साधारण ₹689 भरावे लागतील (अचूक आकडा बँकेत तपासा). म्हणजे दिवसाला सुमारे ₹23. रमेश म्हणतो, “दिवसाचा एक चहा आणि वडापाव कमी केला तरी हे भरता येईल.” आणि त्याच्या पत्नीनेही स्वतंत्र खातं उघडलं, तर दोघांना मिळून ₹10,000 पेन्शन!
उदाहरण 2: पुण्याचे रिक्षाचालक सुनील (वय 27)
सुनील पुण्यात रिक्षा चालवतो. उत्पन्न रोजचं, कधी जास्त कधी कमी. त्याने ₹3,000 पेन्शन निवडली. 27 व्या वर्षी दरमहा साधारण ₹272. उत्पन्न अनिश्चित असल्याने त्याने तिमाही पद्धत निवडली — म्हणजे तीन महिन्यांतून एकदा एकत्र रक्कम कापली जाते. पैसे खात्यात आधीच ठेवायचे, बस्स.
उदाहरण 3: मुंबईचा डिलिव्हरी पार्टनर अक्षय (वय 21)
अक्षय नवी मुंबईत एका क्विक-कॉमर्स ॲपसाठी डिलिव्हरी करतो. वय कमी, जबाबदारी कमी. त्याला वाटतं, “आत्ता पेन्शनचा विचार का करायचा?” पण 21 व्या वर्षी ₹5,000 पेन्शनसाठी फक्त सुमारे ₹269 दरमहा. 39 वर्षं भरायचं आहे, पण रक्कम इतकी लहान की ती जाणवतही नाही. गिग कामात आज काम आहे, उद्या ॲप बदललं तरी APY खातं बँकेशी जोडलेलं असल्याने चालूच राहतं.
🛺 APY किंवा इतर पेन्शन प्लॅनबद्दल प्रश्न आहे?
कोणती पेन्शन रक्कम निवडायची, किती भरायचं — थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाAPY खातं कसं उघडायचं? स्टेप-बाय-स्टेप
APY खातं उघडणं अगदी सोपं आहे. बहुतेक सरकारी आणि खाजगी बँका, तसेच पोस्ट ऑफिस ही सेवा देतात.
बँक शाखेतून
- ज्या बँकेत तुमचं बचत खातं आहे, तिथे जा आणि APY नोंदणी फॉर्म मागा.
- फॉर्ममध्ये नाव, जन्मतारीख, बँक खातं, आधार, मोबाईल, जोडीदार आणि नॉमिनीची माहिती भरा.
- पेन्शनची रक्कम (₹1,000 ते ₹5,000) आणि भरण्याची पद्धत (मासिक/तिमाही/सहामाही) निवडा.
- ऑटो-डेबिटसाठी संमती द्या — रक्कम आपोआप खात्यातून कापली जाईल.
- पावती आणि PRAN (Permanent Retirement Account Number) नीट जपून ठेवा.
नेट-बँकिंग / मोबाईल ॲपवरून
अनेक बँकांच्या नेट-बँकिंग किंवा ॲपमध्ये “Atal Pension Yojana” पर्याय असतो (सहसा “Social Security Schemes” विभागात). काही मिनिटांत ऑनलाइन नोंदणी होते. काही ठिकाणी आधार-आधारित e-KYC ने थेट नोंदणीचीही सोय आहे.
खातं उघडल्यानंतर
- SMS वर येणारे योगदानाचे मेसेज तपासत रहा.
- वर्षातून एकदा स्टेटमेंट पाहा (बँक किंवा NSDL/Protean च्या APY पोर्टलवर PRAN ने).
- मोबाईल नंबर बदलला तर बँकेत अपडेट करा.
बँकेत जाताना चेकलिस्ट (प्रिंट करून ठेवा)
बँकेत गेल्यावर गोंधळ होऊ नये म्हणून ही यादी सोबत ठेवा:
- बचत खात्याचं पासबुक किंवा खाते क्रमांक
- आधार कार्ड (आणि आधारशी जोडलेला मोबाईल)
- जोडीदाराचं पूर्ण नाव आणि जन्मतारीख
- नॉमिनीचं नाव, नातं आणि जन्मतारीख (नॉमिनी अल्पवयीन असेल तर पालकाचं नाव)
- कोणती पेन्शन हवी (₹1,000 ते ₹5,000) याचा आधीच घेतलेला निर्णय
- मासिक, तिमाही की सहामाही योगदान — याचा निर्णय
- स्वतःचं इन्कम-टॅक्स स्टेटस (टॅक्स भरत नाही याची खात्री)
फॉर्म भरल्यावर बँक कर्मचाऱ्याला विचारा: “पहिला हप्ता कधी कापला जाईल? PRAN कधी मिळेल?” आणि पहिल्या महिन्याचं SMS आलं की नाही ते तपासा. छोट्या गोष्टी, पण यानेच पुढचा त्रास वाचतो.
पेमेंट चुकलं तर काय? दंड आणि खातं बंद होण्याचे नियम
ऑटो-डेबिटच्या दिवशी खात्यात पैसे नसतील तर हप्ता चुकतो. उशिरा भरल्यास थोडा दंड लागतो:
| मासिक योगदान | दरमहा उशिराचा दंड |
|---|---|
| ₹100 पर्यंत | ₹1 |
| ₹101 ते ₹500 | ₹2 |
| ₹501 ते ₹1,000 | ₹5 |
| ₹1,000 पेक्षा जास्त | ₹10 |
दंड छोटा वाटतो, पण सलग अनेक महिने हप्ते न भरल्यास खातं गोठवलं जाऊ शकतं आणि पुढे बंदही होऊ शकतं. त्यामुळे सवय लावा — महिन्याच्या सुरुवातीलाच खात्यात APY ची रक्कम ठेवा.
पेन्शन रक्कम बदलता येते का? मध्येच बाहेर पडता येतं का?
पेन्शन वाढवणं किंवा कमी करणं: हो, जमा करण्याच्या काळात (accumulation phase) वर्षातून एकदा पेन्शनची रक्कम बदलता येते. उत्पन्न वाढलं तर ₹2,000 वरून ₹5,000 पर्यंत वाढवा; अडचण आली तर कमी करा. योगदान त्यानुसार बदलेल.
60 पूर्वी स्वेच्छेने बाहेर पडणं: हे शक्य आहे, पण तोट्याचं. अशा वेळी फक्त तुम्ही भरलेलं योगदान आणि त्यावर प्रत्यक्ष मिळालेला निव्वळ परतावा (खर्च वजा) परत मिळतो — आणि पेन्शनची हमी संपते. गंभीर आजार किंवा मृत्यू अशा अपवादात्मक परिस्थितीत वेगळे नियम आहेत.
सरकारी सह-योगदान: सुरुवातीला 2015-16 ते 2019-20 मध्ये पात्र लोकांना सरकारने योगदानाच्या 50% (वर्षाला कमाल ₹1,000) दिलं होतं. ही सवलत आता नवीन सभासदांना मिळत नाही. त्यामुळे कुणी “सरकार निम्मे पैसे भरतं” असं सांगितलं तर ते जुनं आहे.
रोजच्या कमाईतून APY कशी बसवायची? सोपं बजेट
“पैसे उरतच नाहीत” — ही तक्रार सगळ्यांची असते. म्हणून मी एक सोपी पद्धत सांगतो, जी रोज कमाई करणाऱ्यांसाठी खास आहे.
- “पहिला खर्च स्वतःसाठी”: रोजच्या कमाईतून आधी ₹10-20 एका वेगळ्या डब्यात किंवा UPI वरून वेगळ्या खात्यात टाका. महिन्याच्या शेवटी ₹300-600 जमा होतात.
- तिमाही पद्धत: उत्पन्न अनिश्चित असेल तर मासिकऐवजी तिमाही योगदान निवडा. चांगल्या महिन्यात आधीच रक्कम खात्यात ठेवा.
- सीझन बचत: दुकानदारांसाठी दिवाळी, गणपती, लग्नसराई; ड्रायव्हरसाठी सुट्ट्यांचा हंगाम — या काळात जास्त कमाई होते. तेव्हा पुढच्या 6 महिन्यांचं APY योगदान बाजूला काढा.
- एक सवय कमी करा: गुटखा, सिगारेट, रोजचा जास्तीचा चहा — यातली एक सवय कमी केली तरी APY चं योगदान सहज निघतं, आणि आरोग्यही सुधारतं.
ही छोटी शिस्त 20-30 वर्षांनी तुमच्या कुटुंबासाठी मोठा आधार बनते. आणि एकदा ऑटो-डेबिट चालू झालं की तुम्हाला दर महिन्याला लक्षातही ठेवावं लागत नाही.
APY विरुद्ध NPS विरुद्ध RD: कोणासाठी काय?
| मुद्दा | अटल पेन्शन योजना | NPS | बँक/पोस्ट RD |
|---|---|---|---|
| पेन्शनची हमी | हो, ठरलेली (₹1,000-5,000) | नाही, बाजारावर अवलंबून | पेन्शन नाही |
| वय | 18-40 मध्ये सामील | 18-70 | कोणतंही |
| कमाल पेन्शन | ₹5,000 | मर्यादा नाही | — |
| टॅक्स भरणारे | 1 ऑक्टो 2022 नंतर नवे नाहीत | हो | हो |
| पैसे मध्येच काढणे | मर्यादित | नियमांसह अंशतः | मुदतीनंतर सहज |
| कोणासाठी उत्तम | कमी उत्पन्न, हमी हवी | मोठा निवृत्ती निधी | छोटी उद्दिष्टं |
माझा सल्ला: APY हा पाया आहे — खात्रीशीर छोटी पेन्शन. पण फक्त ₹5,000 पेन्शन 30 वर्षांनंतर महागाईमुळे आजच्या ₹1,000-1,500 इतकीच वाटू शकते. म्हणून उत्पन्न वाढलं की APY सोबत NPS, PPF किंवा म्युच्युअल फंड SIP सुरू करा. शेअर बाजार किंवा म्युच्युअल फंडासाठी डिमॅट खातं हवं असल्यास Upstox वर खातं उघडू शकता.
महागाईचा विचार: ₹5,000 पुरेसे आहेत का?
हा प्रश्न प्रामाणिकपणे विचारायला हवा. APY ची पेन्शन रक्कम महागाईनुसार वाढत नाही. 6% महागाई धरली तर 30 वर्षांनी ₹5,000 ची खरेदी-शक्ती आजच्या सुमारे ₹870 इतकी असेल. म्हणजे APY हे “पूर्ण निवृत्ती नियोजन” नाही; ते एक सुरक्षा जाळं आहे.
पण तरीही ते महत्त्वाचं का?
- हमी: बाजार काहीही करो, ही रक्कम येणारच.
- जोडीदाराला संरक्षण: तुमच्यानंतरही पत्नी/पतीला पेन्शन.
- शिस्त: दरमहा ऑटो-डेबिटमुळे बचतीची सवय लागते.
- कुटुंबाला निधी: शेवटी नॉमिनीला ₹1.7 ते ₹8.5 लाख.
म्हणून माझा फॉर्म्युला: APY (हमी) + थोडी SIP/PPF (वाढ) + आरोग्य विमा (संरक्षण) = असंघटित क्षेत्रातील कामगारासाठी मजबूत निवृत्ती प्लॅन.
पती-पत्नी दोघांनी APY का घ्यावी?
एका व्यक्तीचं एकच खातं असतं, पण पती आणि पत्नी दोघं वेगवेगळी खाती उघडू शकतात (दोघेही पात्र असतील तर). यामुळे:
- 60 नंतर दोघांना मिळून ₹10,000 पर्यंत पेन्शन.
- एकाच्या मृत्यूनंतर दुसऱ्याला स्वतःची + जोडीदाराची पेन्शन.
- गृहिणींसाठी स्वतःचं उत्पन्न — आत्मसन्मान आणि स्वातंत्र्य.
घरकाम करणाऱ्या, शिवणकाम किंवा घरगुती उद्योग करणाऱ्या ताईंसाठी हे खूप उपयोगी आहे. स्वतःच्या नावाने बँक खातं असेल तर नक्की विचार करा.
सामान्य चुका ज्या टाळायला हव्यात
- “नंतर बघू” म्हणत उशीर करणं: 25 ऐवजी 35 व्या वर्षी सुरुवात केली तर योगदान दुपटीपेक्षा जास्त होतं.
- खात्यात पैसे न ठेवणं: ऑटो-डेबिट फेल झालं की दंड, आणि सवय मोडते.
- नॉमिनी न टाकणं: नंतर कुटुंबाला पैसे मिळवायला त्रास होतो.
- टॅक्स भरत असूनही खातं उघडणं: 1 ऑक्टोबर 2022 नंतर हे नियमबाह्य आहे; खातं बंद होईल.
- दोन बँकांत दोन खाती: एका व्यक्तीचं एकच APY खातं चालतं.
- फक्त APY वर अवलंबून राहणं: महागाईचा विचार करून इतर बचतही करा.
- दलाल किंवा फसव्या कॉल्सवर विश्वास: APY थेट बँक/पोस्टातून उघडा. कोणालाही OTP किंवा PIN देऊ नका.
🛺 APY किंवा इतर पेन्शन प्लॅनबद्दल प्रश्न आहे?
कोणती पेन्शन रक्कम निवडायची, किती भरायचं — थेट WhatsApp करा.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानेहमी विचारले जाणारे प्रश्न (FAQ)
अटल पेन्शन योजनेत कोण सामील होऊ शकतं?
18 ते 40 वर्षांचा कोणताही भारतीय नागरिक ज्याचं बँक किंवा पोस्ट ऑफिसमध्ये बचत खातं आहे. मात्र 1 ऑक्टोबर 2022 पासून इन्कम-टॅक्स भरणारे नव्याने सामील होऊ शकत नाहीत.
APY मध्ये किती पेन्शन मिळते?
60 वर्षांनंतर आयुष्यभर ₹1,000, ₹2,000, ₹3,000, ₹4,000 किंवा ₹5,000 मासिक पेन्शन — तुम्ही सुरुवातीला जी निवडली ती. ही रक्कम सरकारकडून हमी असलेली आहे.
सभासदाच्या मृत्यूनंतर काय होतं?
60 नंतर मृत्यू झाल्यास जोडीदाराला तीच पेन्शन आयुष्यभर मिळते. दोघांच्याही मृत्यूनंतर नॉमिनीला ₹1.7 लाख ते ₹8.5 लाख (निवडलेल्या पेन्शननुसार) निधी परत मिळतो.
एका व्यक्तीला दोन APY खाती उघडता येतात का?
नाही. एका व्यक्तीचं फक्त एकच APY खातं असू शकतं. पण पती आणि पत्नी आपापली स्वतंत्र खाती उघडू शकतात.
मी इन्कम-टॅक्स भरतो, तरी APY घेऊ शकतो का?
1 ऑक्टोबर 2022 पासून नाही. त्या तारखेनंतर टॅक्स भरणाऱ्याने खातं उघडल्याचं आढळल्यास ते बंद करून जमा रक्कम परत केली जाते. तुमच्यासाठी NPS हा चांगला पर्याय आहे.
हप्ता चुकला तर काय होतं?
दरमहा ₹1 ते ₹10 इतका छोटा दंड लागतो (योगदानाच्या रकमेनुसार). सलग बरेच हप्ते चुकल्यास खातं गोठवलं किंवा बंद होऊ शकतं. म्हणून ऑटो-डेबिटच्या दिवशी खात्यात पैसे ठेवा.
पेन्शनची रक्कम नंतर वाढवता येते का?
हो. जमा करण्याच्या काळात वर्षातून एकदा पेन्शनची रक्कम वाढवता किंवा कमी करता येते. त्यानुसार मासिक योगदान बदलतं.
60 वर्षांपूर्वी पैसे काढता येतात का?
स्वेच्छेने बाहेर पडता येतं, पण फक्त भरलेलं योगदान आणि त्यावरचा निव्वळ परतावा परत मिळतो; पेन्शनची हमी संपते. मृत्यू किंवा गंभीर आजार अशा परिस्थितीत वेगळे नियम आहेत.
APY खातं कुठे उघडायचं?
तुमचं बचत खातं ज्या बँकेत किंवा पोस्ट ऑफिसमध्ये आहे तिथे. अनेक बँका नेट-बँकिंग/ॲपवरूनही APY नोंदणीची सोय देतात. अधिक माहितीसाठी PFRDA च्या अधिकृत APY FAQ पाहा.
शेवटचं थोडं
मित्रांनो, अटल पेन्शन योजना ही “श्रीमंत होण्याची” योजना नाही; ती “म्हातारपणी कुणावर अवलंबून राहावं लागू नये” यासाठीची योजना आहे. दिवसाला ₹5-30 बाजूला ठेवून आयुष्यभर पेन्शन, जोडीदाराला संरक्षण आणि कुटुंबाला निधी — हा व्यवहार अगदी फायद्याचा आहे. तुम्ही दुकानदार असा, ड्रायव्हर असा किंवा डिलिव्हरी पार्टनर — वय 40 च्या आत असेल तर आजच बँकेत जाऊन चौकशी करा. आणि तुमच्या ओळखीतल्या रिक्षावाल्या भाऊंना, दुकानदार काकांना हा लेख नक्की पाठवा. काही प्रश्न असतील तर WhatsApp करा.