नमस्कार मित्रांनो! मुंबई किंवा पुण्यात भाड्याने राहणाऱ्या प्रत्येक नोकरदाराला एक गोष्ट नक्की माहीत असते — घरभाडं हा महिन्याचा सगळ्यात मोठा खर्च आहे. अंधेरी, ठाणे, नवी मुंबई असो की हिंजवडी, खराडी, बाणेर, वाकड — 1BHK चं भाडंसुद्धा ₹20,000 ते ₹45,000 सहज जातं. पण चांगली बातमी अशी की तुमच्या पगारात HRA (House Rent Allowance) असेल, तर या भाड्याचा मोठा भाग टॅक्समधून सूट म्हणून वापरता येतो.
आणि यंदा पुणेकरांसाठी खास बातमी आहे: 2026 पासून पुण्यातही 50% HRA सूट (नवा नियम 279) मिळते — आतापर्यंत ती फक्त मुंबईसारख्या मोठ्या मेट्रो शहरांना होती. आज आपण HRA टॅक्स सूट नेमकी कशी मोजायची, कोणती कागदपत्रं लागतात, नवा कायदा काय म्हणतो, आणि जुनी की नवी रिजीम — हे सगळं वर्गात शिकवल्यासारखं, उदाहरणांसह समजून घेऊ.
HRA टॅक्स सूट म्हणजे काय? आधी मूळ संकल्पना
तुमच्या पगार स्लिपमध्ये Basic, DA, HRA, Special Allowance असे भाग असतात. HRA हा भाड्याच्या घरात राहणाऱ्या कर्मचाऱ्यांसाठी कंपनीने दिलेला भत्ता आहे. HRA पूर्ण करपात्र नसतो — त्याचा काही भाग टॅक्स-फ्री होऊ शकतो, जर तुम्ही खरंच भाडं भरत असाल.
1 एप्रिल 2026 पासून नवा Income-tax Act, 2025 लागू झाला आहे. आधी ही सूट कलम 10(13A) (आता कलम 11, Schedule III) मध्ये दिली आहे, आणि गणनेचे तपशील Income-tax Rules, 2026 मधील नियम 279 मध्ये आहेत. शब्द बदलले, पण मूळ संकल्पना तीच आहे.
सगळ्यात महत्त्वाची अट: फक्त जुनी टॅक्स रिजीम
HRA सूट फक्त जुन्या टॅक्स रिजीममध्येच मिळते. नवी टॅक्स रिजीम (जी आता डिफॉल्ट आहे) निवडली तर HRA पूर्णपणे करपात्र असतो. त्यामुळे HRA चा फायदा घ्यायचा असेल तर जुनी रिजीम निवडावी लागेल — आणि ती फायद्याची आहे का, हे आपण पुढे तपासू.
2026 पासून पुण्यातही 50% HRA सूट (नवा नियम 279)
आतापर्यंत HRA गणनेत “50% शहरं” फक्त चार होती — मुंबई, दिल्ली, कोलकाता, चेन्नई. बाकी सगळ्या शहरांसाठी 40%. पुणे, बंगळुरू, हैदराबाद सारख्या शहरांत भाडं मुंबईइतकंच जास्त असूनही तिथल्या कर्मचाऱ्यांना 40% च मिळायचे. ही दीर्घकाळची तक्रार होती.
नव्या Income-tax Rules, 2026 मधील नियम 279 नुसार आता 50% मर्यादा खालील आठ शहरांना लागू आहे:
| 50% शहरं (नियम 279) | 40% |
|---|---|
| मुंबई, दिल्ली, कोलकाता, चेन्नई, हैदराबाद, अहमदाबाद, बेंगळुरू, पुणे | इतर सर्व शहरं (नाशिक, नागपूर, औरंगाबाद/छत्रपती संभाजीनगर, कोल्हापूर इ.) |
याचा अर्थ पुणेकर पगारदारांसाठी HRA सूटची एक मर्यादा 40% वरून 50% झाली. महाराष्ट्रात आता मुंबई आणि पुणे दोन्ही 50% गटात आहेत. नाशिक, नागपूर किंवा इतर शहरांसाठी अजूनही 40%.
HRA सूट कशी मोजायची: तीनपैकी सर्वात कमी रक्कम
HRA सूट खालील तीन रकमांपैकी जी सर्वात कमी असेल तितकी मिळते:
- प्रत्यक्ष मिळालेला HRA (वर्षभरात कंपनीने दिलेला)
- भरलेलं भाडं वजा पगाराचे 10%
- पगाराचे 50% (वरील 8 शहरांसाठी) किंवा 40% (इतर शहरांसाठी)
इथे “पगार” म्हणजे Basic + DA (DA retirement benefits साठी गणला जात असेल तर) + टर्नओव्हरवर आधारित कमिशन (असेल तर). स्पेशल अलाउन्स, बोनस यात येत नाहीत.
उदाहरण 1: पुण्याची स्नेहा (नियम 279 चा फायदा)
स्नेहा खराडीत एका IT कंपनीत काम करते. तिची वार्षिक आकडेवारी:
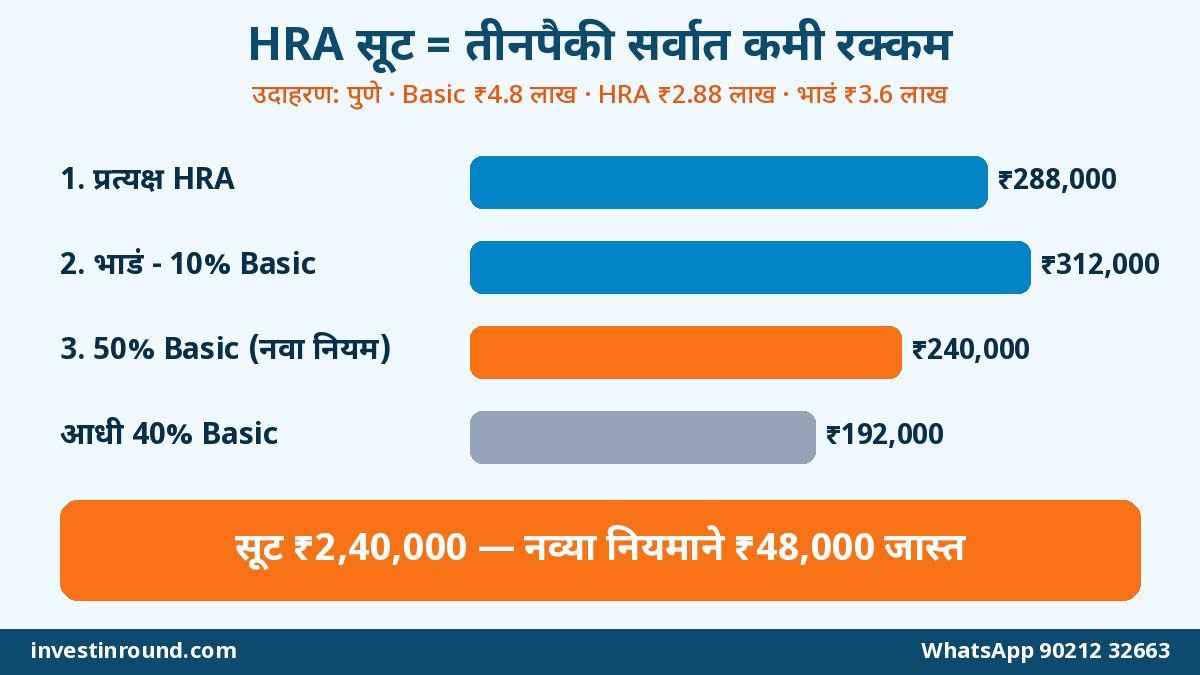
- Basic: ₹40,000 × 12 = ₹4,80,000
- HRA मिळतो: ₹24,000 × 12 = ₹2,88,000
- भाडं भरते: ₹30,000 × 12 = ₹3,60,000
आता तिन्ही रकमा मोजू:
| गणना | रक्कम |
|---|---|
| (1) प्रत्यक्ष HRA | ₹2,88,000 |
| (2) भाडं − Basic चे 10% (₹3,60,000 − ₹48,000) | ₹3,12,000 |
| (3a) Basic चे 50% (2026 पासून पुणे) | ₹2,40,000 |
| (3b) Basic चे 40% (आधीचा नियम) | ₹1,92,000 |
| HRA सूट — नवा नियम | ₹2,40,000 |
| HRA सूट — जुना नियम | ₹1,92,000 |
म्हणजे नव्या नियमामुळे स्नेहाची सूट ₹48,000 ने वाढली. ती 30% स्लॅबमध्ये असेल तर टॅक्स बचत सुमारे ₹14,976 (4% सेससह); 20% स्लॅबमध्ये सुमारे ₹9,984. हा फायदा थेट तिच्या खिशात!
उदाहरण 2: मुंबईचा अमित
अमित अंधेरीत राहतो. Basic ₹70,000/महिना (₹8.4 लाख/वर्ष), HRA ₹35,000/महिना (₹4.2 लाख), भाडं ₹45,000/महिना (₹5.4 लाख).
- (1) प्रत्यक्ष HRA = ₹4,20,000
- (2) भाडं − 10% Basic = ₹5,40,000 − ₹84,000 = ₹4,56,000
- (3) 50% Basic = ₹4,20,000
सर्वात कमी = ₹4,20,000. म्हणजे अमितचा पूर्ण HRA टॅक्स-फ्री!
उदाहरण 3: नाशिकची प्रिया (40% शहर)
प्रिया नाशिकमध्ये. Basic ₹30,000/महिना (₹3.6 लाख), HRA ₹12,000/महिना (₹1.44 लाख), भाडं ₹10,000/महिना (₹1.2 लाख).
- (1) ₹1,44,000
- (2) ₹1,20,000 − ₹36,000 = ₹84,000
- (3) 40% = ₹1,44,000
सर्वात कमी = ₹84,000. इथे भाडं कमी असल्याने दुसरी रक्कम मर्यादा ठरते.
स्नेहाचं पूर्ण गणित: HRA असूनही नवी रिजीम जिंकू शकते!
आता एक प्रामाणिक उदाहरण बघू, जे अनेकांचे डोळे उघडतं. स्नेहाचा वार्षिक पगार (CTC मधील करपात्र पगार) ₹18 लाख आहे. वर पाहिल्याप्रमाणे तिची HRA सूट ₹2.4 लाख. शिवाय तिच्याकडे 80C (PF + ELSS) ₹1.5 लाख, आरोग्य विमा ₹25,000 आणि NPS ₹50,000 आहे.
| मुद्दा | जुनी रिजीम | नवी रिजीम |
|---|---|---|
| एकूण पगार | ₹18,00,000 | ₹18,00,000 |
| स्टँडर्ड डिडक्शन | ₹50,000 | ₹75,000 |
| HRA सूट | ₹2,40,000 | — |
| 80C + 80D + NPS | ₹2,25,000 | — |
| करपात्र उत्पन्न | ₹12,85,000 | ₹17,25,000 |
| टॅक्स (4% सेससह, अंदाजे) | ₹2,05,920 | ₹1,50,800 |
बघा! इतक्या सूट असूनही नवी रिजीम सुमारे ₹55,000 ने स्वस्त पडते. कारण नव्या रिजीमचे स्लॅब आता खूप हलके आहेत.
आता समजा स्नेहाचं स्वतःचं घर नाशिकला आहे आणि त्या होम लोनवर ₹2 लाख व्याज ती जुन्या रिजीममध्ये क्लेम करू शकते. मग जुन्या रिजीममध्ये करपात्र उत्पन्न ₹10,85,000 आणि टॅक्स सुमारे ₹1,43,520 — म्हणजे आता जुनी रिजीम सुमारे ₹7,000 ने स्वस्त.
शहरानुसार अंदाज: मुंबई-पुण्यात HRA किती वाचवू शकतो?
खालील तक्ता फक्त अंदाजासाठी आहे — Basic ₹50,000/महिना, HRA = Basic च्या 50% (₹25,000/महिना) असं गृहीत धरलं आहे.
| भाग / भाडं (दरमहा) | वार्षिक भाडं | HRA सूट (अंदाजे) |
|---|---|---|
| पुणे — वाकड 1BHK, ₹18,000 | ₹2,16,000 | ₹1,56,000 (भाडं − 10% मर्यादा) |
| पुणे — बाणेर 2BHK, ₹32,000 | ₹3,84,000 | ₹3,00,000 (पूर्ण HRA) |
| मुंबई — ठाणे 1BHK, ₹25,000 | ₹3,00,000 | ₹2,40,000 |
| मुंबई — अंधेरी 1BHK, ₹40,000 | ₹4,80,000 | ₹3,00,000 (पूर्ण HRA) |
(Basic ₹6 लाख/वर्ष; 10% = ₹60,000; 50% = ₹3 लाख; प्रत्यक्ष HRA ₹3 लाख.) भाडं जितकं जास्त, तितकी सूट जास्त — पण कमाल मर्यादा म्हणजे तुम्हाला मिळणारा प्रत्यक्ष HRA.
ठाणे, नवी मुंबई, पिंपरी-चिंचवड: 50% की 40%?
हा प्रश्न अनेकांच्या मनात येतो. वाकड, हिंजवडी, पिंपरी-चिंचवड हे भाग प्रशासकीय दृष्ट्या पुणे महानगरपालिकेबाहेर आहेत; ठाणे आणि नवी मुंबई हे मुंबई महानगरपालिकेबाहेर. पूर्वी HRA साठी “मुंबई” म्हणजे साधारणपणे बृहन्मुंबई क्षेत्र धरलं जायचं, आणि ठाणे-नवी मुंबईला 40% लावलं जायचं.
नव्या नियम 279 मधील “पुणे” किंवा “मुंबई” ची नेमकी व्याख्या (शहराची हद्द, महानगर क्षेत्र) काय धरली आहे, हे CBDT च्या अधिसूचना आणि स्पष्टीकरणावर अवलंबून आहे. त्यामुळे:
- तुम्ही ज्या शहरात राहता (ऑफिस कुठे आहे ते नाही), त्या ठिकाणावर दर ठरतो.
- तुमची कंपनी कोणता दर लावते ते पगार स्लिप/Form 16 मध्ये तपासा.
- सीमारेषेवरच्या भागांसाठी (PCMC, ठाणे, नवी मुंबई, मीरा-भाईंदर) CA कडून खात्री करा.
चांगली गोष्ट अशी की अनेक प्रकरणांत “भाडं − 10%” हीच मर्यादा सर्वात कमी येते — तेव्हा 50% किंवा 40% ने फरकच पडत नाही. वरच्या तक्त्यात ठाण्याचं उदाहरण बघा: 40% धरलं तरी सूट ₹2.4 लाखच.
वर्षाच्या मध्ये घर बदललं तर?
HRA सूट महिन्यानुसार मोजली जाते. जानेवारीत तुम्ही नाशिकहून पुण्यात आलात, तर एप्रिल-डिसेंबरसाठी 40% आणि जानेवारी-मार्चसाठी 50% नियम लागेल — प्रत्येक काळासाठी तीन रकमांची तुलना स्वतंत्रपणे. तसंच वर्षात काही महिने भाडं भरलं नाही (उदा. आई-वडिलांकडे राहिलात आणि भाडं दिलं नाही), तर त्या महिन्यांसाठी सूट नाही. पगार वाढ झाली तरी नवीन Basic त्या महिन्यापासून धरायचा.
भाड्याचा करार करताना 6 गोष्टी तपासा
महाराष्ट्रात भाडेकरार (Leave and License Agreement) नोंदणीकृत असणं कायद्याने अपेक्षित आहे, आणि HRA क्लेमसाठीही तो मजबूत पुरावा आहे.
- करार ऑनलाइन नोंदणी (e-registration) करून घ्या; स्टॅम्प ड्युटी आणि नोंदणी शुल्क भरल्याची पावती ठेवा.
- करारात भाड्याची रक्कम, कालावधी आणि पत्ता स्पष्ट असावा.
- घरमालकाचा PAN करारातच लिहून घ्या.
- भाडं नेहमी बँक ट्रान्सफर/UPI ने द्या — रोख टाळा.
- डिपॉझिटची रक्कम भाड्यात धरू नका; ती सूटसाठी गणली जात नाही.
- मेंटेनन्स चार्ज भाड्यात समाविष्ट आहे का, ते करारात स्पष्ट लिहा.
कागदपत्रं: Form 124, भाडे पावत्या आणि घरमालकाचा PAN
HRA सूट मिळवण्यासाठी तुम्हाला कंपनीला (employer) पुरावे द्यावे लागतात. नव्या कायद्यात जुन्या Form 12BB ऐवजी आता Form 124 वापरला जातो.
| कागदपत्र | कधी लागतं |
|---|---|
| Form 124 (जुना 12BB) मध्ये HRA क्लेम | नेहमी, कंपनीला दरवर्षी |
| भाडे पावत्या (rent receipts) | नेहमी — महिन्याला किंवा तिमाहीला |
| भाडेकरार (Rent Agreement) | शिफारस; अनेक कंपन्या मागतात |
| घरमालकाचा PAN | वार्षिक भाडं ₹1 लाखापेक्षा जास्त असल्यास अनिवार्य |
| घरमालकाशी नातं (relationship) | Form 124 मध्ये नमूद करणं आवश्यक |
| बँक ट्रान्सफर पुरावा | शिफारस — रोख भाड्यापेक्षा खूप सुरक्षित |
₹1 लाखापेक्षा जास्त भाडं: PAN आणि नातं
वर्षाचं भाडं ₹1 लाखापेक्षा जास्त (म्हणजे साधारण ₹8,334/महिना पेक्षा जास्त) असेल, तर घरमालकाचा PAN देणं अनिवार्य आहे. आणि नव्या Form 124 मध्ये घरमालकाशी तुमचं नातं (उदा. “कोणतंही नातं नाही”, “वडील”, “आई”) सांगावं लागतं. मुंबई-पुण्यात जवळपास प्रत्येकाचं भाडं ₹1 लाखापेक्षा जास्तच असतं, त्यामुळे हे सगळ्यांसाठी लागू समजा.
घरमालकाकडे PAN नसेल तर त्याच्याकडून त्या आशयाचं लेखी डिक्लेरेशन घ्या — पण आपल्या CA शी याबद्दल नक्की बोला.
आई-वडिलांना भाडं देऊन HRA क्लेम करता येतो का?
हा प्रश्न मला सगळ्यात जास्त विचारला जातो. उत्तर आहे — हो, करता येतं, पण नीट करायला हवं. तुम्ही आई-वडिलांच्या मालकीच्या घरात राहत असाल आणि त्यांना खरंच भाडं देत असाल, तर HRA क्लेम करता येतो. अटी:
- घर आई/वडिलांच्या नावावर असावं (तुमच्या स्वतःच्या किंवा संयुक्त नावावर नाही).
- भाडं खरंच बँक ट्रान्सफरने दरमहा दिलं जावं — फक्त कागदोपत्री नाही.
- आई-वडिलांनी हे भाडं त्यांच्या ITR मध्ये “घरभाडे उत्पन्न” म्हणून दाखवावं.
- Form 124 मध्ये नातं प्रामाणिकपणे लिहा.
आई-वडील कमी टॅक्स स्लॅबमध्ये (किंवा टॅक्स न लागणाऱ्या उत्पन्नात) असतील तर कुटुंब म्हणून टॅक्स बचत होते. पण नातं आता थेट फॉर्ममध्ये येत असल्याने बोगस पावत्यांवर कर विभागाचं लक्ष अधिक असणार. खोटा क्लेम करू नका — दंड आणि व्याज दोन्ही भरावं लागेल.
🏙️ तुमची HRA गणना तपासायची आहे?
पगार स्लिप, भाडं आणि शहर सांगा — HRA सूट आणि रिजीम निवड सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडाजुनी की नवी रिजीम? HRA असूनही गणित करा
HRA सूट मोठी दिसली तरी जुनी रिजीम नेहमी फायद्याची असते असं नाही. नव्या रिजीममध्ये स्लॅब कमी आहेत, ₹75,000 स्टँडर्ड डिडक्शन आहे, आणि करपात्र उत्पन्न ₹12 लाखांपर्यंत रिबेटमुळे टॅक्स शून्य. जुन्या रिजीममध्ये स्टँडर्ड डिडक्शन ₹50,000 आणि स्लॅब असे: ₹2.5 लाखांपर्यंत शून्य, ₹2.5-5 लाख 5%, ₹5-10 लाख 20%, ₹10 लाखांवर 30% (₹5 लाखांपर्यंत करपात्र उत्पन्नावर रिबेट).
| परिस्थिती | सहसा कोणती रिजीम फायद्याची? |
|---|---|
| एकूण पगार ₹12.75 लाखांपर्यंत | नवी (टॅक्स शून्य) — HRA ची गरजच नाही |
| पगार ₹15-25 लाख, जास्त भाडं + 80C + होम लोन/NPS/80D | जुनी असू शकते — दोन्ही मोजा |
| पगार जास्त, फक्त HRA आणि 80C | अनेकदा नवी |
| भाडं खूप जास्त, Basic मोठा, मेट्रो (आता पुणेसुद्धा) | जुनी जिंकण्याची शक्यता |
सोपा नियम: तुमच्या सगळ्या सूट-डिडक्शनची बेरीज (HRA + 80C + 80D + NPS + होम लोन व्याज इ.) साधारण ₹4-5 लाखांपेक्षा जास्त असेल, तर जुनी रिजीम तपासण्यालायक आहे. पण प्रत्येकाचं गणित वेगळं — ऑनलाइन टॅक्स कॅल्क्युलेटरवर किंवा CA कडून दोन्ही मोजा.
पगारदार दरवर्षी रिजीम बदलू शकतात
नोकरदार (ज्यांचं व्यवसायाचं उत्पन्न नाही) दरवर्षी ITR भरताना रिजीम निवडू शकतात. वर्षाच्या सुरुवातीला कंपनीला सांगितलेली रिजीम फक्त TDS साठी असते. ITR कसा भरायचा हे समजून घ्यायचं असेल तर आमचा ITR (इन्कम टॅक्स रिटर्न) मार्गदर्शक वाचा.
HRA मिळत नाही? तरी भाड्यावर सूट: कलम 134 (जुनं 80GG)
तुम्ही स्वयंरोजगार, फ्रीलान्सर असाल, किंवा तुमच्या पगारात HRA हा भागच नसेल, तरी जुन्या रिजीममध्ये भाड्यावर सूट मिळू शकते. आधी हे कलम 80GG होतं; नव्या कायद्यात हे कलम 134 मध्ये आहे. जुन्या 80GG प्रमाणे सूट खालीलपैकी सर्वात कमी:
- ₹5,000 दरमहा (₹60,000 वर्षाला)
- एकूण उत्पन्नाचे 25%
- भाडं वजा एकूण उत्पन्नाचे 10%
अट: तुमच्या, पत्नी/पतीच्या किंवा अल्पवयीन मुलांच्या नावावर त्या शहरात घर नसावं, आणि ठरलेला डिक्लेरेशन फॉर्म भरावा. नव्या कायद्यातील मर्यादा आणि फॉर्म क्रमांक CA कडून नक्की तपासा.
HRA आणि होम लोन दोन्ही एकत्र मिळू शकतात का?
हो, काही परिस्थितीत. उदाहरण: तुमचं घर नाशिक किंवा कोल्हापूरमध्ये आहे (होम लोन चालू), पण नोकरीसाठी तुम्ही पुण्यात भाड्याने राहता. अशा वेळी जुन्या रिजीममध्ये पुण्याच्या भाड्यावर HRA सूट आणि नाशिकच्या घराच्या होम लोनवर व्याज/मुद्दल सूट — दोन्ही मिळू शकतात. पण एकाच शहरात स्वतःचं घर असून भाड्याने राहत असाल, तर कारण स्पष्ट असावं (उदा. ऑफिसपासून खूप दूर). असे क्लेम कर विभाग तपासू शकतो, म्हणून कागदपत्रं तयार ठेवा.
TDS जास्त कापला गेला? वेळेवर पुरावे द्या
अनेक कंपन्या जानेवारी-फेब्रुवारीत गुंतवणूक आणि भाड्याचे पुरावे मागतात. वेळेवर दिले नाहीत तर HRA सूट न धरता TDS कापला जातो, आणि तुमचा पगार मार्चमध्ये अचानक कमी येतो. मग ITR भरून रिफंड मागावा लागतो.
- एप्रिलमध्येच कंपनीला जुनी रिजीम आणि अंदाजे भाडं सांगा.
- भाडेकरार आणि घरमालकाचा PAN सुरुवातीलाच गोळा करा.
- दर महिन्याला बँक ट्रान्सफरने भाडं द्या आणि पावती घ्या.
- कंपनीने मागितल्यावर Form 124 आणि पावत्या वेळेत अपलोड करा.
- Form 16 मध्ये HRA सूट योग्य धरली आहे का, ते तपासा.
TDS कमी कापला जावा यासाठी इतर उपाय हवे असतील तर TDS कसा वाचवायचा हा लेख वाचा.
मुंबई-पुणे भाडेकरूंच्या 7 सामान्य चुका
- नवी रिजीम निवडून HRA ची अपेक्षा: नव्या रिजीममध्ये HRA सूट नाहीच.
- रोख भाडं, पावती नाही: पुरावा नसेल तर क्लेम कमकुवत.
- घरमालकाचा PAN न देणं: ₹1 लाखावर भाडं असेल तर अनिवार्य.
- स्वतःच्या घरात राहून HRA क्लेम: स्वतःच्या मालकीच्या घरात राहत असाल तर HRA सूट मिळत नाही.
- चुकीचा “पगार” धरणं: 10% आणि 50%/40% मोजताना फक्त Basic + DA (लागू असल्यास) घ्या, एकूण CTC नाही.
- शहराचा चुकीचा दर: पुण्यासाठी 2026 पासून 50% — जुन्या कॅल्क्युलेटरमध्ये अजून 40% दिसू शकतं; तपासा.
- बोगस पावत्या: आता नातं फॉर्ममध्ये येतं आणि डेटा-मॅचिंग वाढलं आहे. अशी चूक नोटीस आणि दंडात बदलू शकते.
पुणे-मुंबईतील पगार रचना: HR शी बोला
तुमचा Basic कमी आणि Special Allowance जास्त असेल, तर HRA सूट कमी येते. काही कंपन्या “flexible benefit plan” देतात, जिथे दरवर्षी पगार रचना थोडी बदलता येते. जुन्या रिजीममध्ये जाणार असाल तर HR ला विचारा:
- HRA चा भाग किती आहे? तो Basic च्या 40-50% आहे का?
- भाड्याचे पुरावे कधी आणि कसे द्यायचे?
- घरमालकाचा PAN कुठे भरायचा?
लक्षात ठेवा, Basic वाढला की PF योगदानही वाढतं (हातात कमी पगार, पण निवृत्ती निधी जास्त). म्हणून पगार रचना बदलताना संपूर्ण चित्र पाहा.
वाचलेला टॅक्स गुंतवायचा असेल — SIP, ELSS किंवा शेअर्स — तर Upstox वर मोफत डिमॅट खातं उघडा.
🏙️ तुमची HRA गणना तपासायची आहे?
पगार स्लिप, भाडं आणि शहर सांगा — HRA सूट आणि रिजीम निवड सोप्या मराठीत समजावू.
💬 WhatsApp: 90212 32663📞 कॉल: 90212 32663📈 Upstox डिमॅट खातं उघडानेहमी विचारले जाणारे प्रश्न (FAQ)
HRA टॅक्स सूट नव्या टॅक्स रिजीममध्ये मिळते का?
नाही. HRA सूट (कलम 10(13A), आता कलम 11, Schedule III) फक्त जुन्या टॅक्स रिजीममध्ये मिळते. नवी रिजीम निवडल्यास संपूर्ण HRA करपात्र असतो.
2026 पासून पुण्यात 50% HRA सूट मिळते का?
हो. Income-tax Rules, 2026 मधील नियम 279 नुसार 50% मर्यादा आता मुंबई, दिल्ली, कोलकाता, चेन्नई, हैदराबाद, अहमदाबाद, बेंगळुरू आणि पुणे — या आठ शहरांना लागू आहे. इतर शहरांसाठी 40%.
HRA सूट कशी मोजतात?
तीनपैकी सर्वात कमी रक्कम: (1) प्रत्यक्ष मिळालेला HRA, (2) भरलेलं भाडं वजा पगाराचे 10%, (3) पगाराचे 50% (8 मोठी शहरं) किंवा 40% (इतर). इथे पगार म्हणजे Basic + DA (लागू असल्यास).
घरमालकाचा PAN कधी द्यावा लागतो?
वर्षाचं भाडं ₹1 लाखापेक्षा जास्त असल्यास घरमालकाचा PAN देणं अनिवार्य आहे. नव्या Form 124 (जुना 12BB) मध्ये घरमालकाशी तुमचं नातंही नमूद करावं लागतं.
आई-वडिलांना भाडं देऊन HRA क्लेम करता येतो का?
हो, घर त्यांच्या नावावर असेल, भाडं खरंच बँकेतून दिलं जात असेल आणि त्यांनी ते त्यांच्या ITR मध्ये उत्पन्न म्हणून दाखवलं तर. Form 124 मध्ये नातं प्रामाणिकपणे लिहा.
पगारात HRA नसेल तर भाड्यावर सूट मिळते का?
जुन्या रिजीममध्ये कलम 134 (जुनं 80GG) अंतर्गत मर्यादित सूट मिळू शकते — जुन्या नियमाप्रमाणे कमाल ₹5,000 दरमहा, काही अटींसह. नव्या कायद्यातील तपशील CA कडून तपासा.
कंपनीला पुरावे वेळेत दिले नाहीत तर काय?
कंपनी HRA सूट न धरता TDS कापेल. तरीही ITR भरताना जुनी रिजीम निवडून योग्य पुराव्यांसह HRA सूट क्लेम करून रिफंड मिळवता येतो. पुरावे जपून ठेवा.
स्वतःचं घर असून भाड्याने राहिलो तर HRA मिळतो का?
स्वतःच्या मालकीच्या घरात राहत असाल तर नाही. पण स्वतःचं घर दुसऱ्या शहरात असेल आणि नोकरीसाठी भाड्याने राहत असाल तर HRA सूट मिळू शकते, आणि जुन्या रिजीममध्ये होम लोन सूटही.
HRA साठी जुनी रिजीम नेहमी फायद्याची असते का?
नाही. ₹12.75 लाखांपर्यंत पगार असेल तर नव्या रिजीममध्ये टॅक्सच शून्य. त्यापेक्षा जास्त पगार असेल तर सगळ्या सूट-डिडक्शनसह दोन्ही रिजीम मोजून निर्णय घ्या.
शेवटचं थोडं
मित्रांनो, मुंबई-पुण्यात भाडं हा मोठा खर्च आहे, पण योग्य नियोजन केलं तर तोच खर्च टॅक्स बचतीचं साधन बनू शकतो. पुणेकरांसाठी 2026 पासूनचा 50% नियम हा खरा दिलासा आहे. आता फक्त तीन गोष्टी करा: रिजीमचं गणित करा, भाड्याचे पुरावे आणि घरमालकाचा PAN तयार ठेवा, आणि Form 124 वेळेत द्या. तुमची HRA गणना तपासायची असेल तर पगार स्लिप आणि भाड्याची माहिती घेऊन आम्हाला WhatsApp करा.